

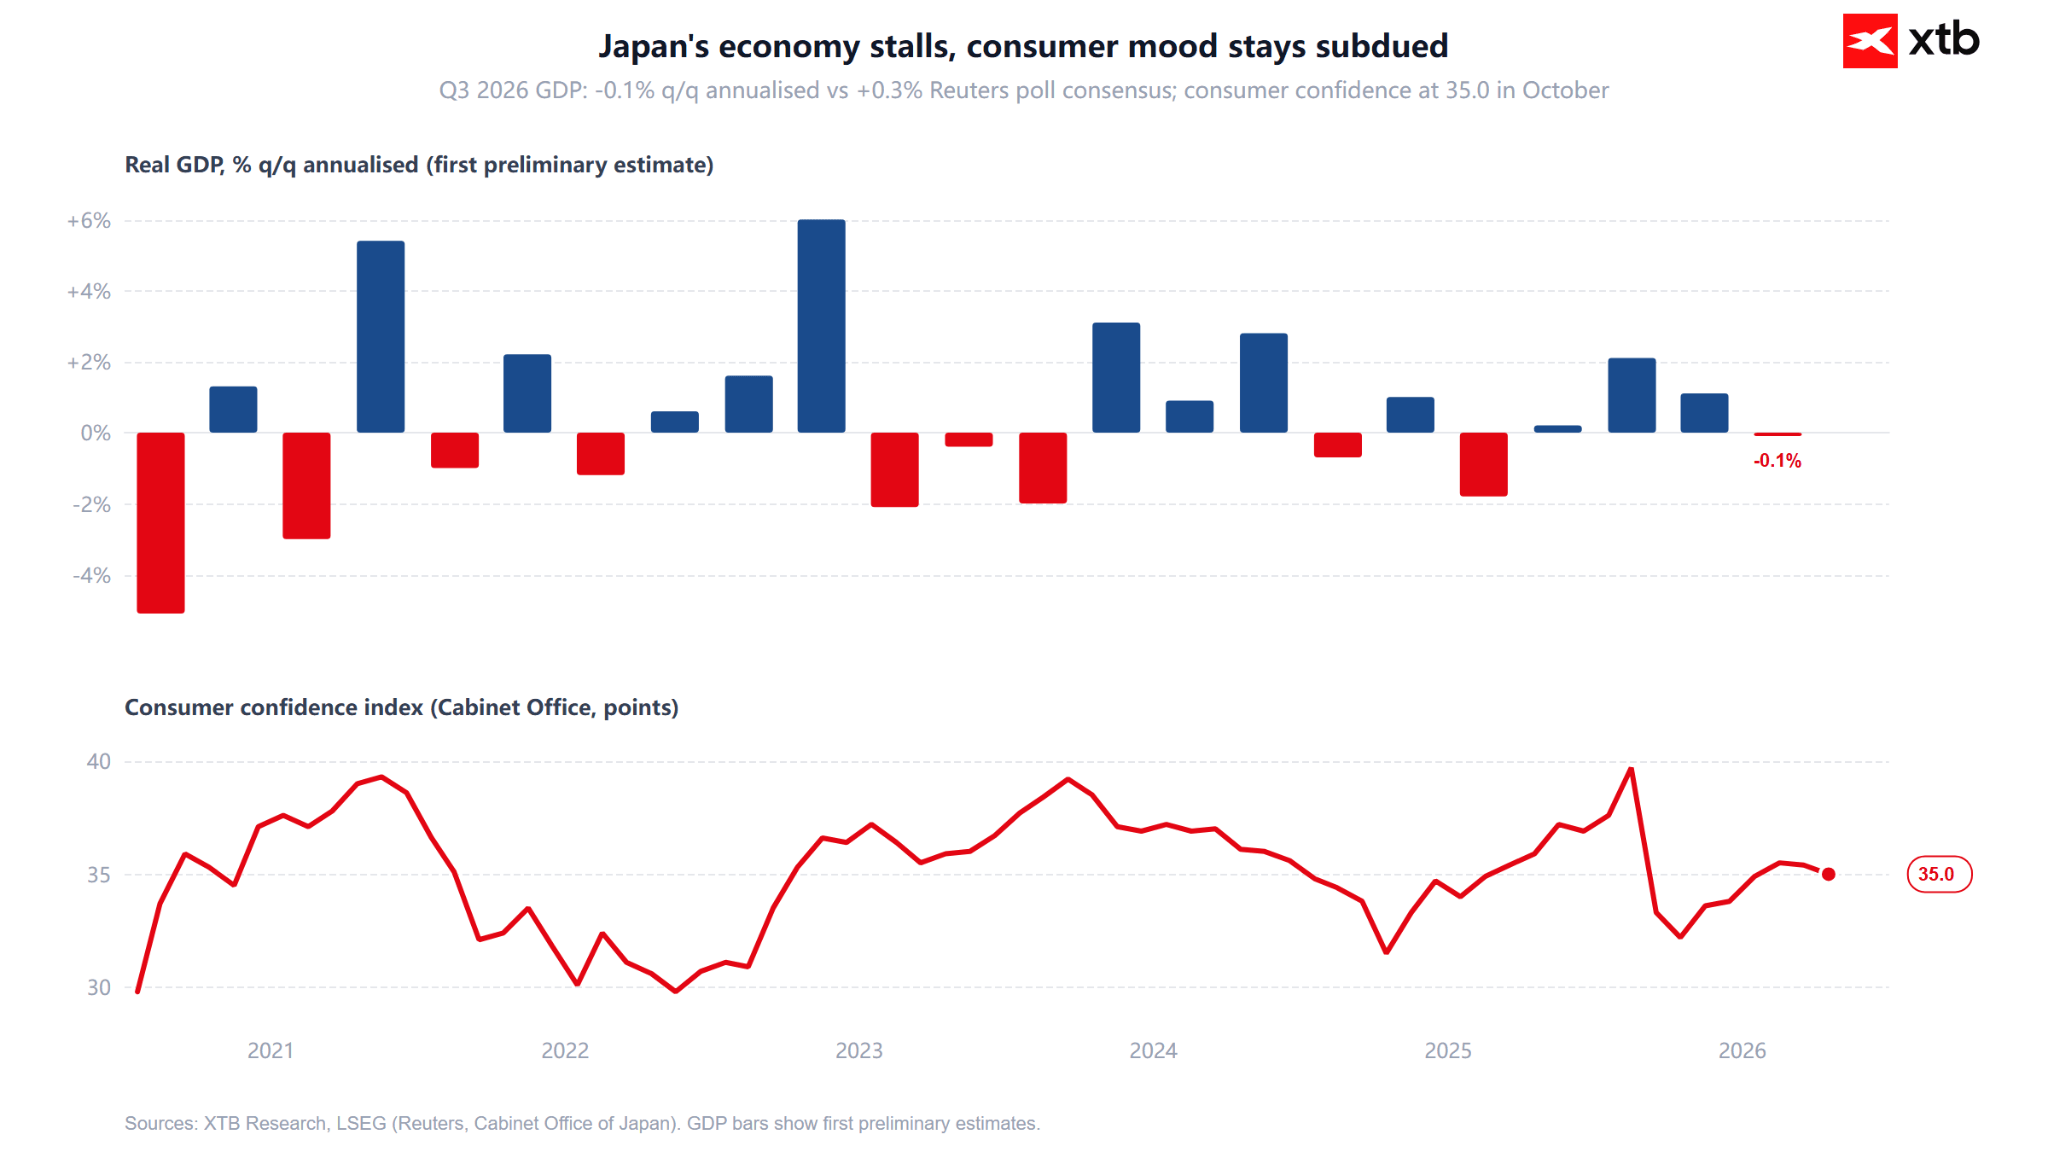
- El producto interior bruto preliminar de Japón se estancó en el cero por ciento durante el último trimestre.
- Las ventas minoristas y la producción industrial de China crecieron por debajo de las previsiones oficiales.
- Los incidentes con petroleros en el estrecho de Ormuz impulsan la prima de riesgo en el mercado petrolero.
- Los datos de inflación de Canadá marcarán las próximas decisiones sobre tipos de interés del banco central.
- Las intervenciones de los miembros de la Reserva Federal guiarán las expectativas sobre los tipos de interés en Estados Unidos.

- El producto interior bruto preliminar de Japón se estancó en el cero por ciento durante el último trimestre.
- Las ventas minoristas y la producción industrial de China crecieron por debajo de las previsiones oficiales.
- Los incidentes con petroleros en el estrecho de Ormuz impulsan la prima de riesgo en el mercado petrolero.
- Los datos de inflación de Canadá marcarán las próximas decisiones sobre tipos de interés del banco central.
- Las intervenciones de los miembros de la Reserva Federal guiarán las expectativas sobre los tipos de interés en Estados Unidos.
El inicio de la semana está marcado por un claro enfriamiento de los datos macroeconómicos de Asia y una escalada de las tensiones geopolíticas. El paquete de datos publicado por China resultó ser una decepción: el crecimiento de la producción industrial y de las ventas minoristas se desaceleró de forma considerable, y la caída de la inversión en activos fijos se profundizó, lo que indica un debilitamiento de la demanda interna pese a los esfuerzos de estímulo del gobierno. Mientras tanto, el PIB preliminar de Japón del último trimestre mostró un estancamiento económico (0,0% trimestral), aunque las declaraciones de tono restrictivo del miembro del consejo del Banco de Japón, Hajime Takata, sugieren disposición para seguir subiendo los tipos de interés y acercarlos a un nivel neutral.
En el mercado de materias primas, la atención se centra en las noticias procedentes de Oriente Medio, donde se produjeron incidentes de petroleros que impactaron contra minas marinas en la parte oriental del estrecho de Ormuz, lo que ha elevado la prima de riesgo en el mercado del petróleo crudo. Más tarde, los inversores se centrarán en la producción industrial europea, el paquete de datos de inflación del IPC de Canadá (clave para la trayectoria de tipos de interés del Banco de Canadá) y numerosas intervenciones de responsables de la Reserva Federal, entre ellas un discurso nocturno del presidente de la Fed.
Principales publicaciones de la sesión asiática
Japón: el PIB preliminar del tercer trimestre se desaceleró hasta el 0,0% trimestral (consenso: 0,1%, dato anterior: 0,4%), lo que indica una falta de crecimiento económico y un consumo privado en retroceso.
Japón: el índice de precios del PIB preliminar subió un 2,4% interanual, por debajo de las expectativas del mercado del 2,6% interanual (dato anterior: 2,6% interanual), lo que indica una presión de precios ligeramente más débil en la economía.
Japón: la producción industrial revisada aumentó en septiembre un 2,0% mensual (consenso y dato preliminar: 2,2% mensual), lo que confirma una recuperación moderada del sector manufacturero, aunque por debajo de las estimaciones iniciales.
China: las ventas minoristas crecieron en octubre solo un 0,4% interanual frente al 0,8% interanual esperado y el 1,1% interanual anterior, lo que confirma la persistente debilidad del sentimiento del consumidor chino.
China: la producción industrial aumentó un 4,8% interanual, por debajo de las previsiones del 5,3% interanual (dato anterior: 5,5% interanual), lo que refleja una ralentización de la demanda externa e interna.
China: la inversión en activos fijos cayó en lo que va de año un 8,1% interanual (consenso: -7,0% interanual, dato anterior: -7,2% interanual), lo que indica una crisis de inversión cada vez más profunda en los sectores inmobiliario e industrial.
China: los precios de las viviendas nuevas cayeron en octubre un 0,15% mensual (dato anterior: -0,14% mensual), lo que confirma la falta de un suelo sostenible en el mercado inmobiliario.
China: la tasa de desempleo urbano bajó ligeramente hasta el 5,1% (consenso y dato anterior: 5,2%), el único elemento relativamente estable en el conjunto de datos de hoy.
Calendario macroeconómico
03:00 China - Rueda de prensa de la Oficina Nacional de Estadística (NBS)
11:00 Eurozona - Producción industrial mensual. Consenso: 0,3%. Dato anterior: -0,5%.
11:00 EE. UU. - Discurso del miembro del consejo de la Fed (Michael Barr)
14:30 Canadá - Índice de precios al consumo (IPC) mensual. Consenso: 0,3%. Dato anterior: 0,1%.
14:30 Canadá - IPC mediano interanual. Consenso: 2,0%. Dato anterior: 1,9%.
14:30 Canadá - IPC recortado interanual. Consenso: 1,9%. Dato anterior: 1,8%.
14:30 Canadá - IPC común interanual. Consenso: 2,5%. Dato anterior: 2,4%.
14:30 Canadá - IPC subyacente mensual. Consenso: 0,2%. Dato anterior: 0,0%.
14:30 EE. UU. - Índice manufacturero Empire State de Nueva York. Consenso: 17,6. Dato anterior: 25,5.
15:05 EE. UU. - Discurso del presidente de la Fed de Nueva York (John Williams)
18:00 EE. UU. - Discurso del presidente de la Fed (Kevin Warsh)
20:15 EE. UU. - Discurso de la presidenta de la Fed de Cleveland (Beth Hammack)
21:00 Nueva Zelanda - Informe de estabilidad financiera del RBNZ
22:45 Nueva Zelanda - Índice de precios de los alimentos (FPI) mensual. Dato anterior: 0,0%.
23:50 Australia - Discurso de la gobernadora del RBA (Michele Bullock)
Resultados empresariales
Trip.com Group Limited (TCOM) – publicación durante la jornada, previsión de BPA: $1.07; barómetro clave del gasto de los consumidores chinos en turismo y viajes internacionales.
Baidu, Inc. (BIDU) – antes de la apertura, previsión de BPA: $0.57; prueba importante de la monetización de la tecnología de IA y de la demanda de publicidad en línea en China.
Tyson Foods, Inc. (TSN) – antes de la apertura, previsión de BPA: $0.65; indicador de la presión de costes en el mercado alimentario y de la salud de los presupuestos de los hogares estadounidenses.
Mercados a seguir
Petróleo crudo (Brent / WTI) – las explosiones de dos petroleros en la zona del estrecho de Ormuz al impactar contra minas marinas generan un riesgo directo de interrupción en un punto de tránsito global crucial, lo que respalda los precios del petróleo y plantea dudas sobre la seguridad de las rutas marítimas.
Dólar canadiense (CAD / USDCAD) – la publicación del paquete integral de inflación de octubre será clave para las expectativas sobre los próximos pasos del Banco de Canadá; si los indicadores subyacentes (IPC mediano y recortado) suben por encima del consenso, podrían limitar las expectativas de nuevos recortes agresivos de tipos y fortalecer el "loonie".
Dólar estadounidense (USD) y rendimientos de bonos de EE. UU. – una serie de discursos programados de representantes de la Reserva Federal, encabezados por Williams y Warsh, junto con el dato regional Empire State, pondrán a prueba las expectativas del mercado sobre la decisión de tipos del FOMC de diciembre.

Resumen diario: La inflación PPI se modera, pero el EUR/USD se acerca a 1,10 -


El Ibex 35 resiste con el apoyo de Repsol y las eléctricas


Comentario de la semana: Las bolsas resisten un año que parecía imposible


Tres mercados a seguir la próxima semana (13.11.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.