

-
Fed y tipos de interés: El mercado descuenta con más del 90 % de probabilidad la primera subida de tipos de la Reserva Federal desde 2023.
-
Datos macroeconómicos: La inflación en servicios de EE. UU. preocupa al comité, mientras que la producción industrial de China contrasta con la caída de su consumo.
-
Mercados clave: El petróleo Brent se dispara por encima de los 107 USD y el rendimiento del bono americano a 10 años alcanza el 5 %.

-
Fed y tipos de interés: El mercado descuenta con más del 90 % de probabilidad la primera subida de tipos de la Reserva Federal desde 2023.
-
Datos macroeconómicos: La inflación en servicios de EE. UU. preocupa al comité, mientras que la producción industrial de China contrasta con la caída de su consumo.
-
Mercados clave: El petróleo Brent se dispara por encima de los 107 USD y el rendimiento del bono americano a 10 años alcanza el 5 %.
Aunque el lunes trajo una leve sacudida a los mercados debido a la subida del precio del petróleo y a un llamamiento de los líderes de la IA, los acontecimientos macroeconómicos fueron relativamente tranquilos. La atención se centró principalmente en los datos de inflación de Canadá. El martes comenzó con los datos de China y el Reino Unido, que atrajeron un interés significativamente mayor por parte del mercado.
Sin embargo, los inversores aguardan, por encima de todo, la decisión del miércoles de la Reserva Federal. Las señales indican que el miércoles a las 19:00 anunciará su primera subida de tipos de interés desde julio de 2023.
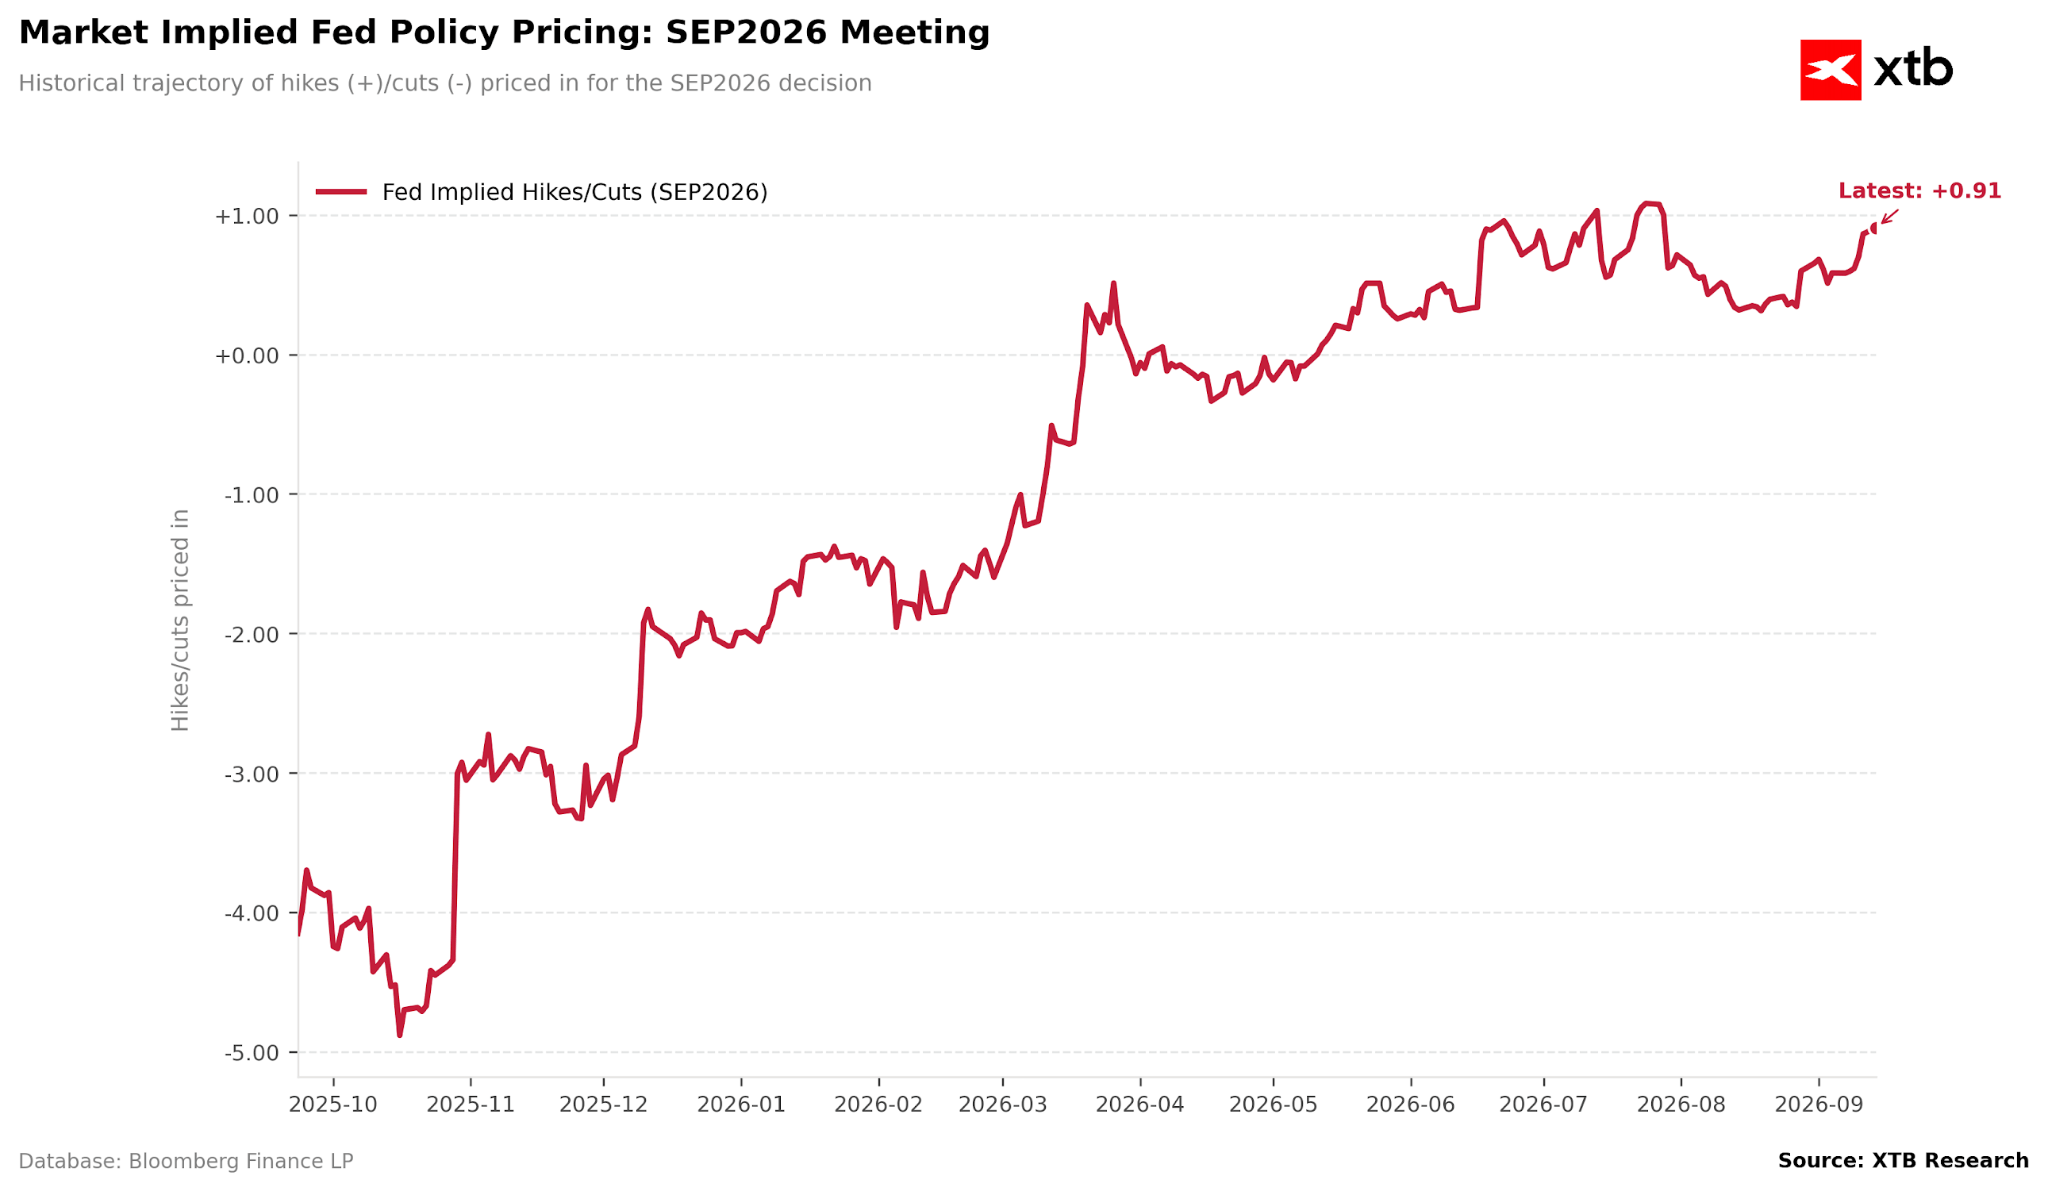
Durante mucho tiempo existieron dudas sobre si el comité optaría realmente por dar ese paso, sobre todo dado el mensaje poco creíble del nuevo presidente, Kevin Warsh. En la actualidad, sin embargo, los mercados la descuentan con una probabilidad superior al 90 %.
Figura 1: Cambio en la probabilidad implícita en el mercado de una subida de tipos de la Fed en septiembre (2025 - 2026)
Fuente: XTB Research, 15.09.2026
Los mercados podrían interpretar una pausa como una señal de que la Fed está cediendo ante la presión de Donald Trump, quien ha expresado abiertamente su preferencia por tipos de interés más bajos. Esto desencadenaría, muy probablemente, un nuevo aumento en los rendimientos de los bonos a largo plazo y el resurgimiento del debasement trade, una estrategia basada en rotar desde las monedas fiduciarias tradicionales hacia activos duros de oferta limitada, como los metales preciosos y el Bitcoin. Sin duda, esto no sería una buena noticia para el dólar estadounidense tras un periodo relativamente favorable.
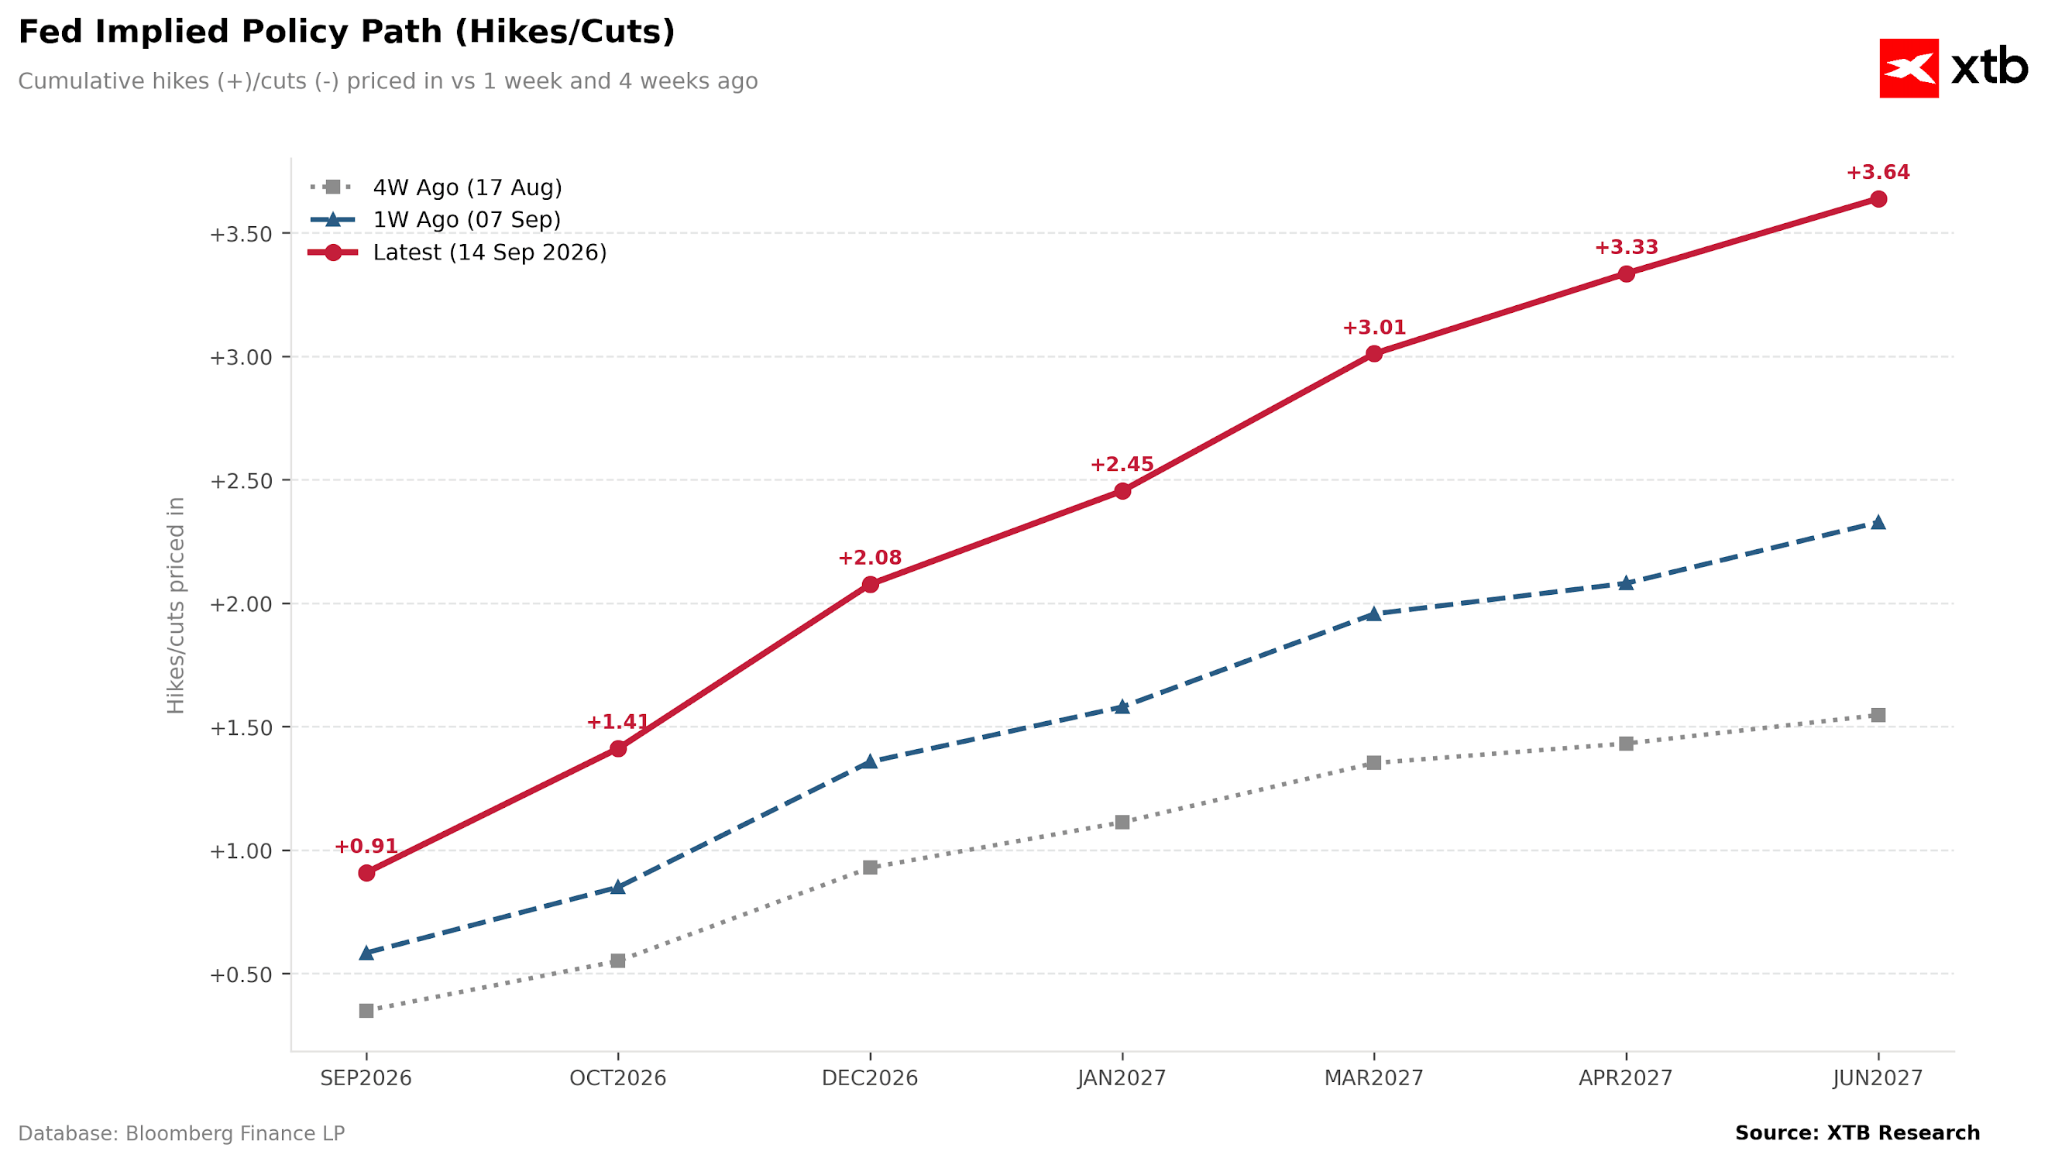
Sin embargo, una subida de tipos tampoco garantiza la apreciación de la divisa estadounidense. Dado que este movimiento está casi totalmente descontado en los precios, se requiere además un discurso relativamente hawkish (restrictivo) y, fundamentalmente, creíble. Si Warsh vuelve a fracasar a la hora de convencer a los mercados, las expectativas de posteriores subidas podrían reducirse, ejerciendo una presión a la baja sobre el billete verde.
Figura 2: Trayectoria del tipo de interés oficial de la Fed implícita en el mercado (2026 - 2027)
 Fuente: XTB Research, 15.09.2026
¿Qué respalda una subida de tipos?
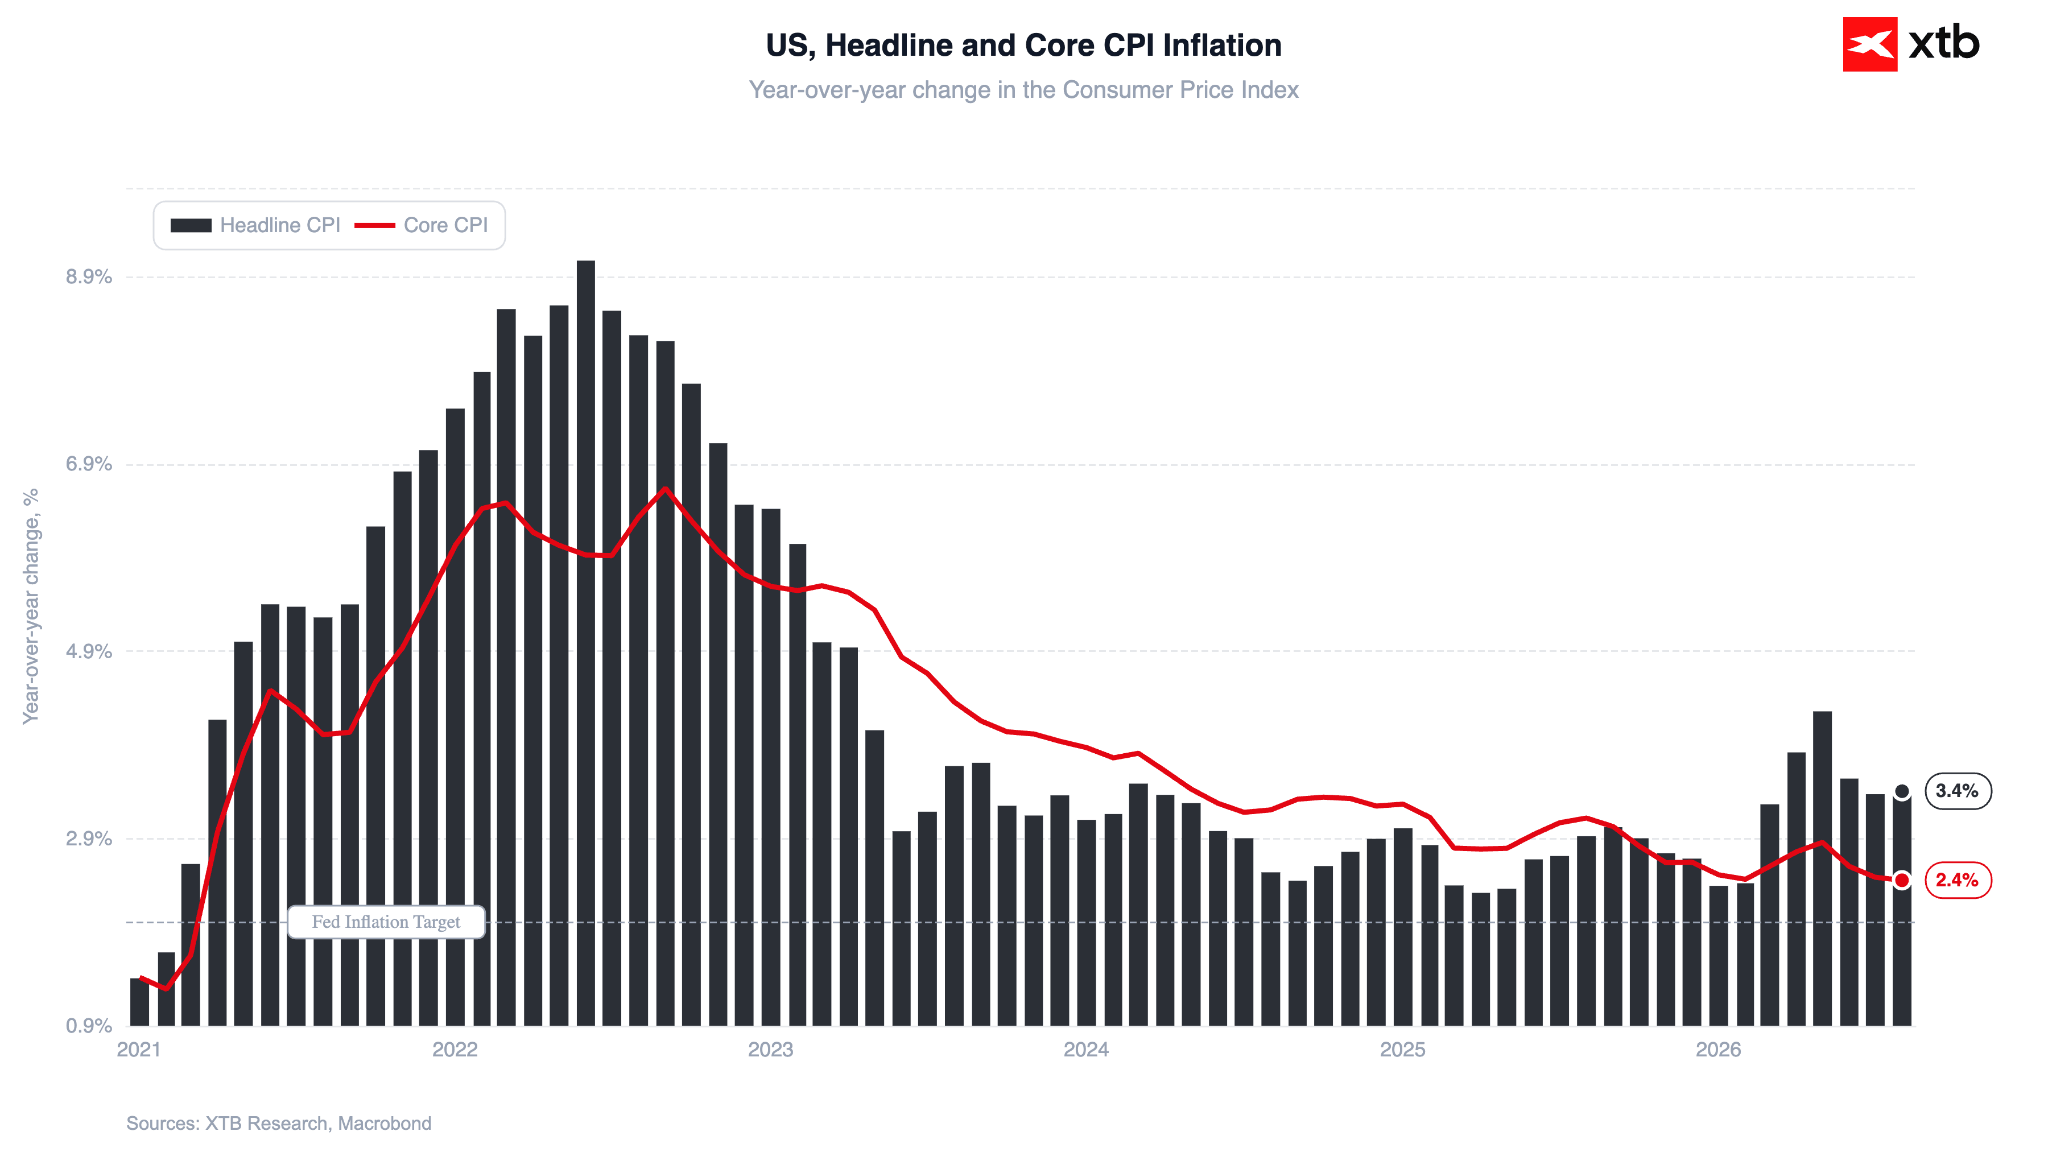
Las cifras de inflación de agosto en sí no trajeron sorpresas en términos anuales, lo que apunta a una presión inflacionaria subyacente que sigue siendo modesta (IPC subyacente en el 2,4 % interanual, excluyendo los precios volátiles de la energía y los alimentos). Sin embargo, en términos intermensuales, la inflación se aceleró ligeramente hasta el 0,3 %, lo que los mercados percibieron como un motivo de preocupación.
No obstante, lo que más podría preocupar a los miembros del FOMC es la inflación del sector servicios (3,1 %), que podría estar impulsada por un crecimiento salarial cada vez más dinámico. El indicador de seguimiento del crecimiento salarial de la Fed de Atlanta (Atlanta Fed Wage Growth Tracker) aumentó en agosto hasta el 4,1 %, su nivel más alto desde octubre de 2025 (aunque, para mostrar el panorama completo, esto sigue representando menos del 1 % en términos reales).
Figura 3: Inflación del IPC en Estados Unidos (2026 - 2027)
 Fuente: XTB Research, 15.09.2026
Christopher Waller destacó una semana antes que el dato de agosto podría resultar decisivo para la decisión final del comité, inclinando la balanza hacia un lado u otro. Si bien los datos no ofrecieron una respuesta definitiva, los mercados interpretaron los resultados como la antesala de un giro hawkish (restrictivo).
🌏 Publicaciones macroeconómicas clave
Lunes
Canadá
La inflación del IPC se mantuvo en el 3,0 % interanual en agosto, coincidiendo con las expectativas del consenso y sin cambios respecto a julio. La tasa subyacente fue notablemente inferior, situándose en el 2,4 % interanual. Los precios del combustible se dispararon un 22,8 % en términos anuales.
Cabe recordar que a principios de mes el Banco de Canadá mantuvo los tipos de interés sin cambios por séptima reunión consecutiva.
Martes
Reino Unido
La tasa de desempleo de la OIT se mantuvo estable en el 4,9 %, por debajo de la previsión del consenso del 5,0 %.
El crecimiento salarial (incluyendo bonificaciones) aumentó un 3,9 % (en línea con las expectativas), tras una revisión al alza del dato anterior del 4,1 % al 4,2 %. El crecimiento salarial ordinario (excluyendo bonificaciones) se mantuvo en el 3,5 %.
Las solicitudes de subsidio de desempleo (claimant count) aumentaron en 27,8 mil, superando con creces los niveles esperados (+8,3 mil).
La reacción de la libra fue moderada: el cruce GBP/EUR cayó menos de un 0,1 %.
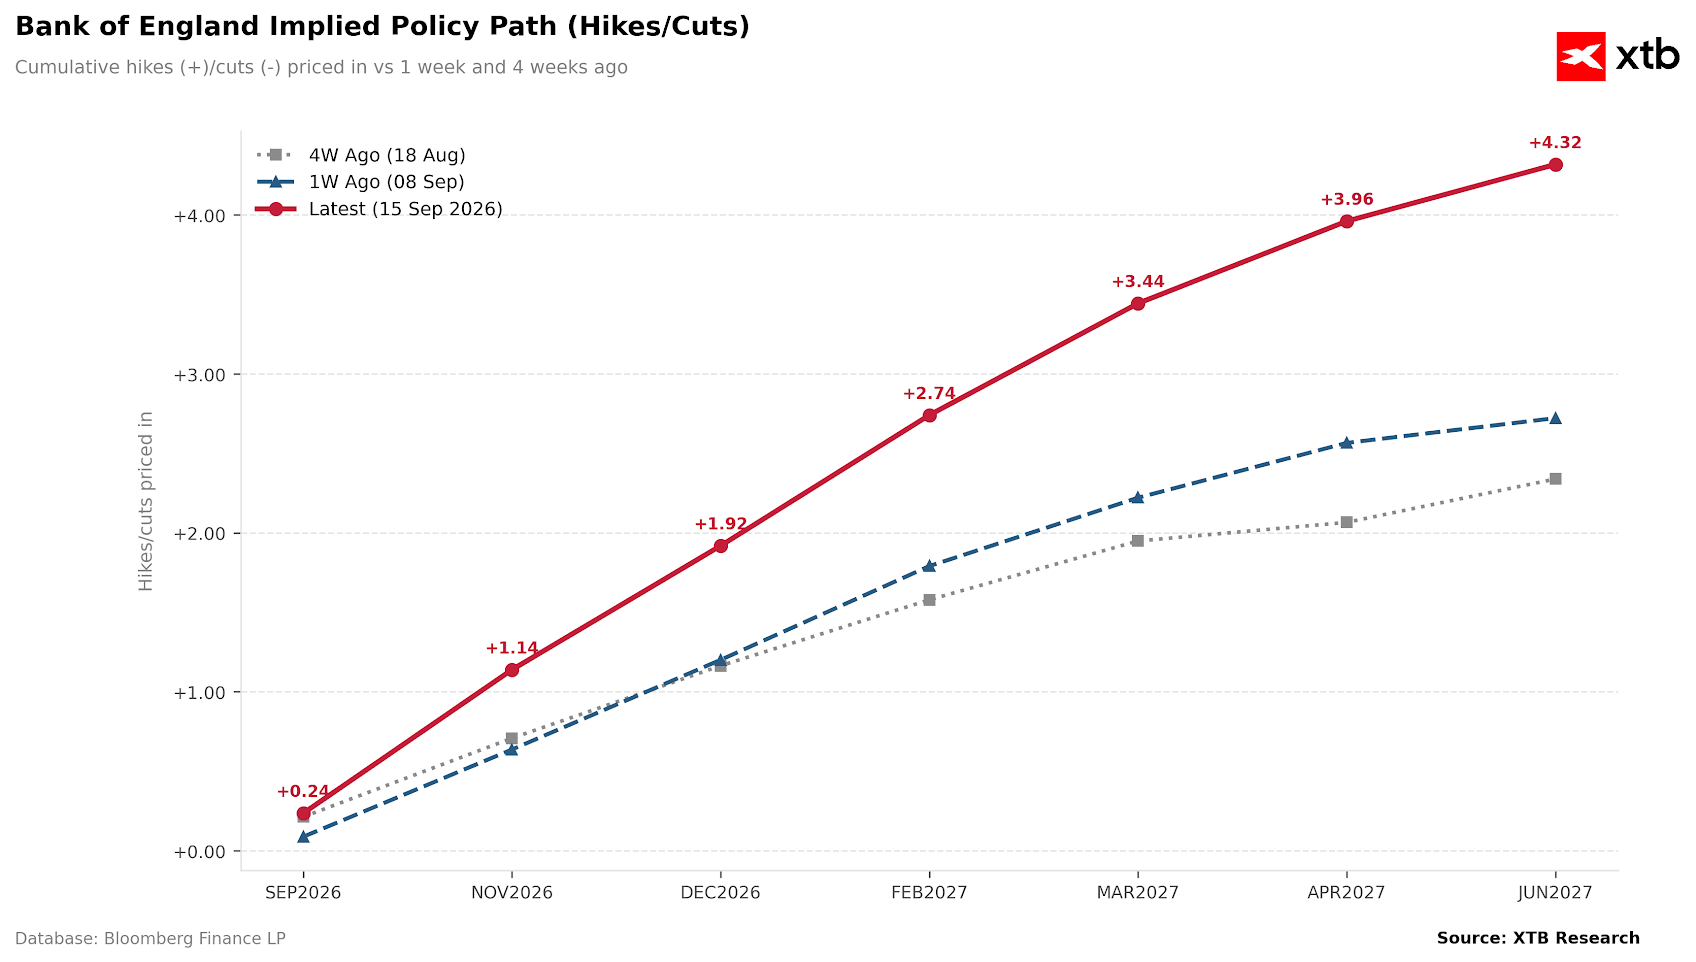
Actualmente, los mercados descuentan aproximadamente una probabilidad de una entre cuatro de que el BoE suba los tipos, anticipando movimientos al alza en noviembre y diciembre.
Figura 4: Trayectoria del tipo de interés oficial del BoE implícita en el mercado (2026 - 2027)
Fuente: XTB Research, 15.09.2026
China
La producción industrial se aceleró en agosto hasta el 5,2 % interanual (frente al 4,5 % de julio), impulsada en parte por las exportaciones vinculadas a la expansión global de la infraestructura de IA.
Las ventas minoristas se ralentizaron hasta el 0,4 % interanual (por debajo de las expectativas del 0,8 %), la inversión en activos fijos cayó un 7,2 % en lo que va de año y el desempleo urbano aumentó de forma inesperada hasta el 5,3 %.
El principal lastre para el consumo sigue siendo el colapso de las ventas de automóviles (-18,5 % interanual) tras la retirada gradual de los subsidios.
El PBOC fijó hoy un cambio de referencia (fixing) del yuan más fuerte por quinto día consecutivo (en 6,7670/USD), limitando la volatilidad antes de la cumbre Xi-Trump programada para el 24.09.2026. Esto marca la racha más larga de este tipo desde diciembre de 2025.
📆 Calendario macroeconómico
Martes
Polonia: Inflación del IPC de agosto (revisión final)
Hora: 8:30 h
Lectura preliminar: 3,4 %
Alemania: Índice ZEW de septiembre
Hora: 10:00 h
Consenso: 39,8
Lectura anterior: 34,2
Miércoles
Reino Unido: Inflación del IPC de agosto
Hora: 7:00 h
Consenso: 3,1 %
Lectura anterior: 2,9 %
🗂️ Resultados empresariales
No hay publicaciones destacadas de resultados en agenda.
3 mercados a seguir
PETRÓLEO: El crudo Brent superó los 107 USD por barril tras el cierre por parte de Arabia Saudí del oleoducto Este-Oeste, que servía de alternativa ante las interrupciones en el estrecho de Ormuz. La Secretaría de Energía de EE. UU. prevé una rápida vuelta a la operatividad de la infraestructura, aunque la agencia AP informa de una posible interrupción de varias semanas.
TNOTE: El rendimiento del bono del Tesoro a 10 años superó el 5 %, alcanzando su nivel más alto desde 2007. Este incremento se debe al aumento de los precios de la energía y al creciente endeudamiento tanto en el sector público como en el privado.
GBPUSD: La libra se mantiene bajo presión a pesar de una tasa de desempleo inesperadamente baja; el mercado se centra en el aumento de las solicitudes de subsidio de desempleo y en la publicación del IPC de mañana, datos que, junto con la decisión del BoE del jueves, determinarán la trayectoria del par.



La bolsa hoy: Brent a 107 $ y ola de ventas en la IA (15/09/2026)



El Nasdaq 100 sufre un duro castigo: La IA se desacelera, el petróleo sube y los mercados caen.

El dato de inflación subyacente pone a prueba la política monetaria

El oro rebota antes del dato de inflación 🟡
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.