

-
La cumbre entre Estados Unidos y China finalizó sin grandes resoluciones macroeconómicas, prolongando la actual tregua comercial.
-
El mercado laboral de Estados Unidos demuestra una sólida fortaleza, en marcado contraste con el desplome de la confianza del consumidor en Alemania.
-
El crudo, el yen y los bonos del Tesoro cotizan bajo un entorno de alta sensibilidad a tensiones geopolíticas y expectativas de tipos.

-
La cumbre entre Estados Unidos y China finalizó sin grandes resoluciones macroeconómicas, prolongando la actual tregua comercial.
-
El mercado laboral de Estados Unidos demuestra una sólida fortaleza, en marcado contraste con el desplome de la confianza del consumidor en Alemania.
-
El crudo, el yen y los bonos del Tesoro cotizan bajo un entorno de alta sensibilidad a tensiones geopolíticas y expectativas de tipos.
La primera visita del presidente Xi a Estados Unidos en más de una década concluyó sin grandes avances. Aunque ambas partes expresaron su deseo de mantener unas relaciones bilaterales estables, las persistentes disputas sobre Taiwán, la inteligencia artificial, los aranceles y la guerra en Irán siguieron sin resolverse. Los anuncios se limitaron a una prórroga de la actual tregua comercial y al traslado de dos pandas gigantes al zoo de Atlanta. Estos no lograron mover el mercado.
🌏 Publicaciones Macroeconómicas Clave
Jueves
Estados Unidos
Las peticiones iniciales de subsidio por desempleo cayeron en 1.000 hasta 197.000 en la semana finalizada el 19 de septiembre, situándose por debajo de las expectativas del consenso (201.000) y cerca de mínimos de 57 años. El mercado laboral sigue siendo resiliente a pesar de las subidas de los tipos de interés de la Reserva Federal y de las continuas tensiones geopolíticas en Oriente Medio.
Figura 1: Peticiones Semanales Iniciales de Subsidio por Desempleo (2022 - 2026)
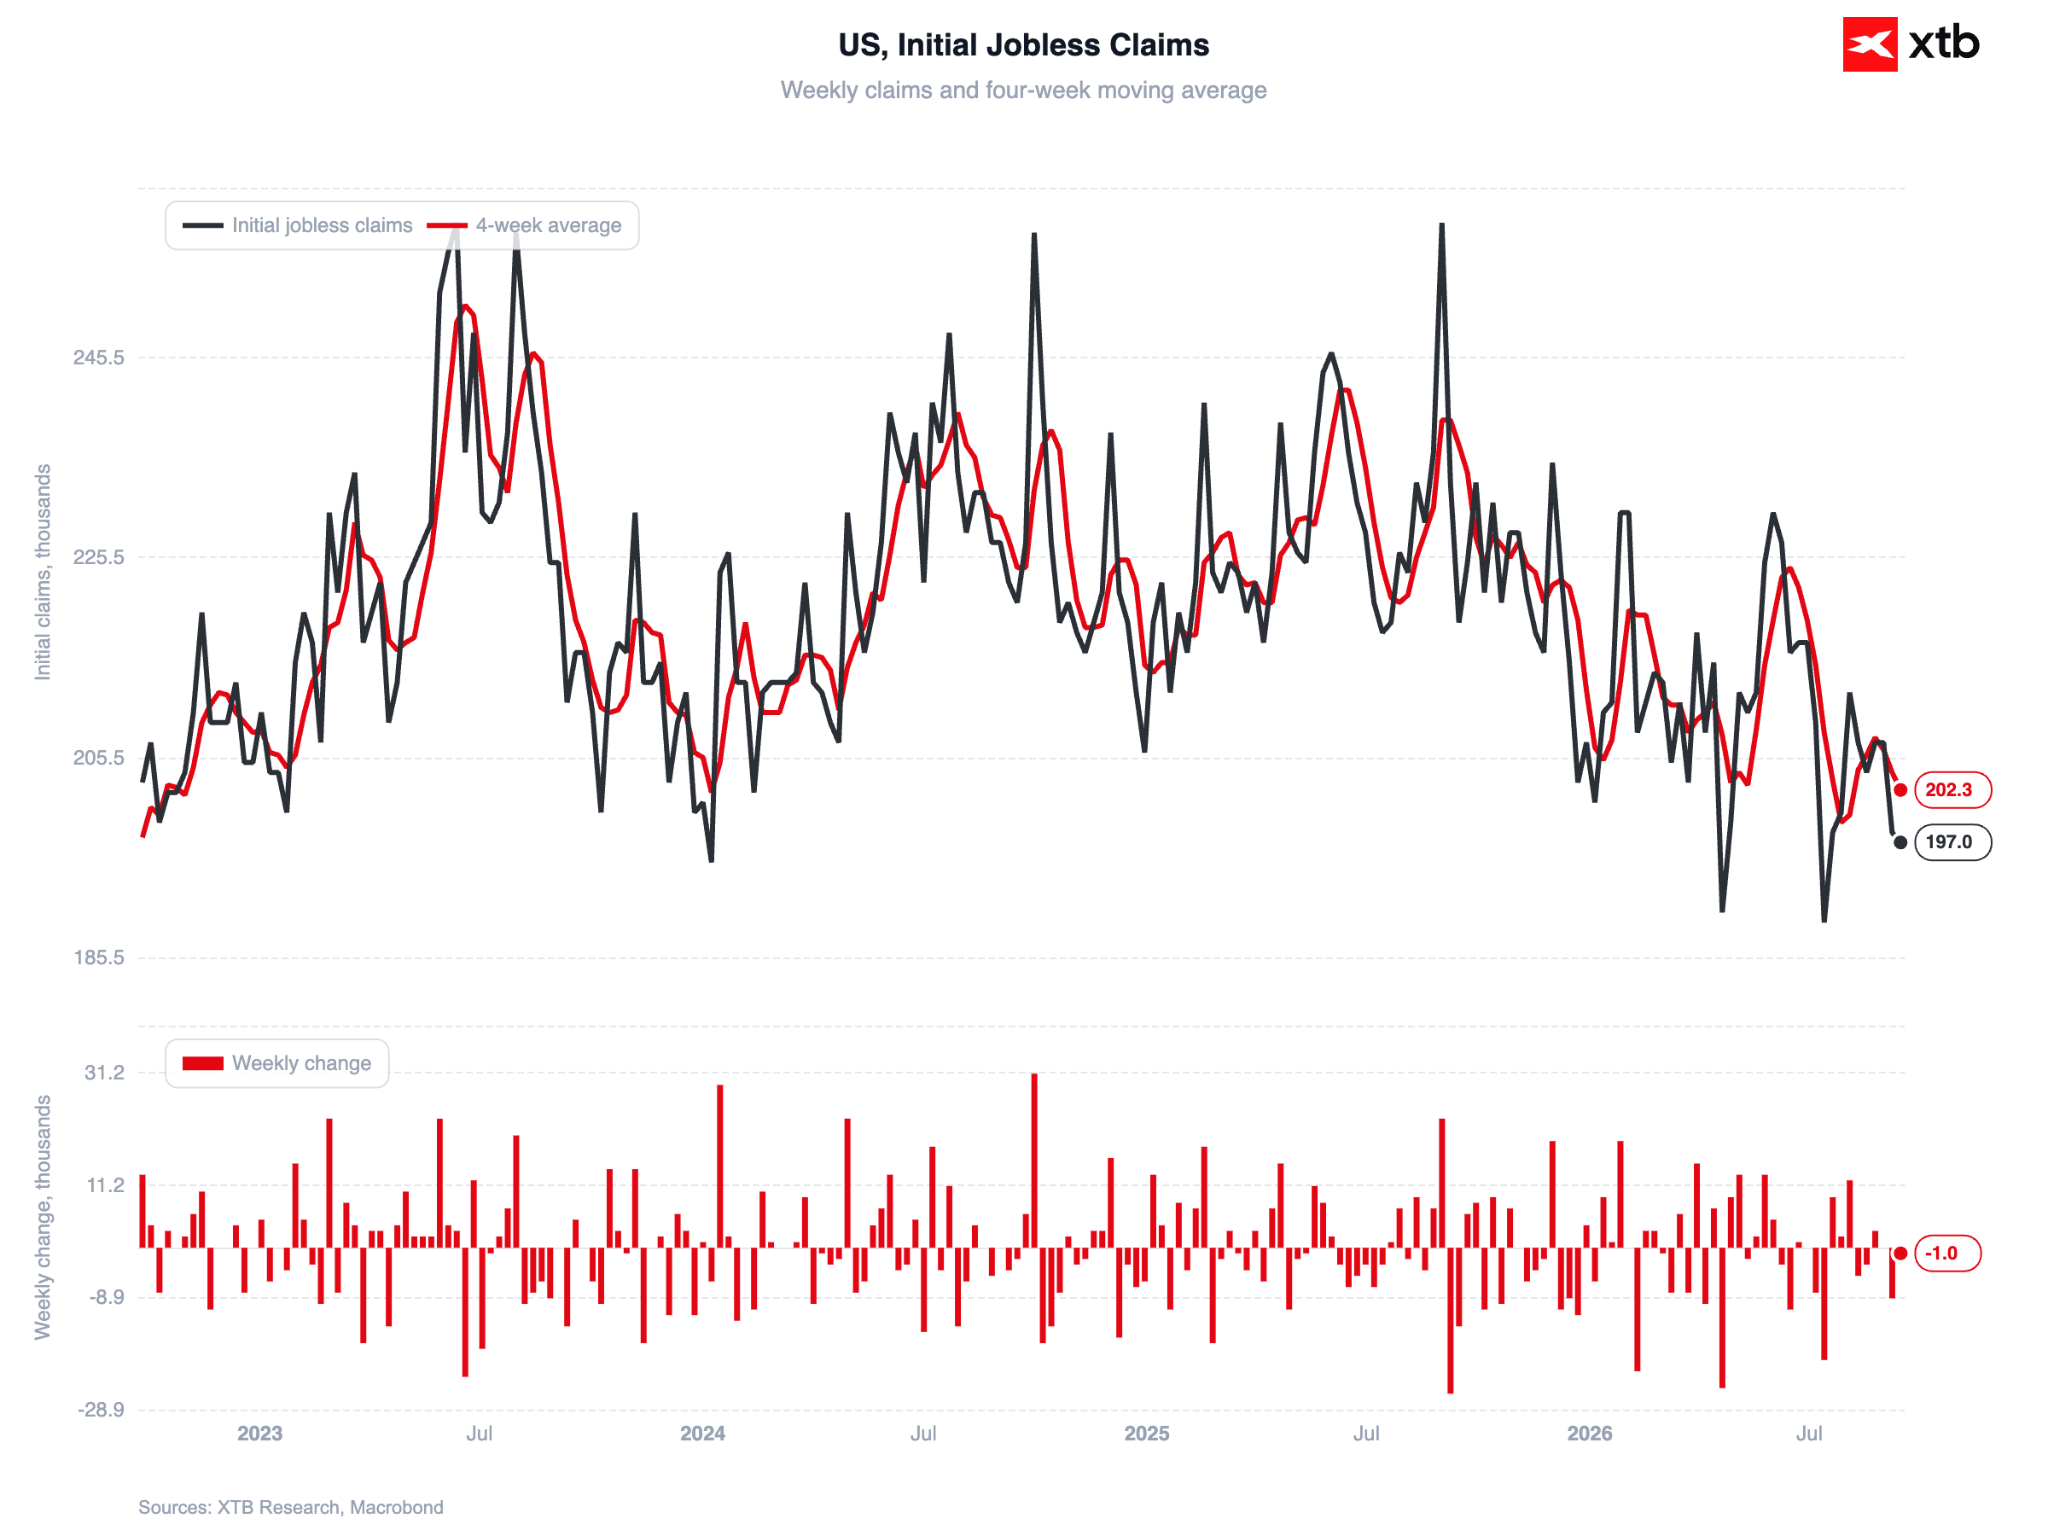 Fuente: XTB Research, 25.09.2026
Viernes
Alemania
La confianza del consumidor se deterioró bruscamente, con el índice de octubre cayendo a -30,6 puntos desde los -26,8 de septiembre, muy por debajo del consenso (-27,4). El aumento de los precios de la energía lastró fuertemente las expectativas de ingresos, provocando que el subíndice se desplomara 16,7 puntos hasta -15,0, su nivel más bajo desde abril.
Reino Unido
En una lectura sorprendentemente positiva, el índice subió a -13 desde -14, alcanzando un máximo de dos años (desde agosto de 2024) a pesar de las previsiones de un descenso a -16. Tanto las evaluaciones económicas generales como las perspectivas financieras personales (un máximo de 8 meses) mejoraron, aunque GfK advirtió que la elevada inflación y los mayores costes de la energía podrían lastrar pronto la confianza.
📆 Calendario Económico
Viernes
Los mercados en China, Taiwán y Corea del Sur permanecen cerrados hoy por la celebración del Festival del Medio Otoño.
Estados Unidos: Pedidos de Bienes Duraderos de agosto
Hora: 1:30 PM
Consenso: -0,3% intermensual (MoM)
Lectura anterior: +1,1% intermensual (MoM)
Estados Unidos: Discurso del Presidente de la Fed de Kansas City
Hora: 1:30 PM Estados Unidos: GDPNow de la Fed de Atlanta
Hora: 3:00 PM
Consenso: 5,1%
Lectura anterior: 5,1%
Estados Unidos: Expectativas de Inflación del Consumidor de la Universidad de Michigan
Hora: 3:00 PM
Consenso: 4,6% (1 año)
Lectura anterior: 4,1% (1 año)
Compromisos de los Operadores (Commitments of Traders) de la CFTC (Posiciones Especulativas)
Hora: 8:00 PM
🗂️ Publicación de Resultados Corporativos
Zena Tech ($ZENA.US) - BMO (Antes de la Apertura del Mercado)
CBAK Energy ($CBAT.US) - BMO (Antes de la Apertura del Mercado)
3 mercados clave a vigilar
PETRÓLEO: Estados Unidos e Irán están explorando un acuerdo por fases sobre la reapertura del Estrecho de Ormuz. Sin embargo, el mercado físico sigue descontando un riesgo elevado, y el diferencial entre los contratos de Brent del mes más próximo (front-month) se ha ampliado a 6,80 USD (el nivel más amplio desde abril).
USDJPY: El yen se fortaleció hasta situarse en torno a los 158,35 por USD después de que la ministra de Finanzas japonesa, Katayama, revelara que Donald Trump expresó sus preocupaciones a la primera ministra Takaichi por la debilidad del yen.
US10Y: El rendimiento del Tesoro a 10 años retrocedió al 5,19% tras un repunte de más de 20 puntos básicos en dos sesiones (alcanzando un máximo del 5,24% el jueves). Los rendimientos a 30 años se acercaron al 5,5%, su nivel más alto en más de dos décadas. Los mercados de swaps siguen descontando tres subidas adicionales de 25 puntos básicos por parte de la Reserva Federal en los próximos 12 meses.



Resumen de la mañana: El petróleo retrocede tras conocerse las noticias sobre las conversaciones entre Washington y Teherán (25/09/2026)



La subida en los precios del petróleo limita a la bolsa europea
¿Cómo afecta al oro el alza de los rendimientos de los bonos?

Prohibición de exportar diésel de EE. UU.: ¿supone un problema para Europa?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.