

- Los mercados globales registran una aversión al riesgo con caídas en índices tecnológicos como el Nasdaq 100 y el Nikkei 225.
- El oro y la plata suben como activos refugio ante la debilidad del dolar y el retroceso de los rendimientos de los bonos.
- El PIB del Reino Unido crece un 0,2% intermensual en agosto, superando las previsiones iniciales de los analistas.
- TSMC reporta resultados trimestrales récord con un incremento del beneficio neto del 68,7% interanual.
La sesión de esta mañana está marcada por una aversión global al riesgo que tuvo su epicentro en Asia durante la noche. Las ventas en el sector tecnológico de Wall Street se contagiaron a los mercados de Corea y Japón, y los futuros de los principales índices llegan a Europa en terreno negativo. La mayor caída se registra en el Nikkei 225 (-2.59%) de Japón, arrastrado por las ventas masivas en fabricantes de memorias y equipos de semiconductores. El tecnológico Nasdaq 100 (-1.07%) también muestra un flojo desempeño, mientras que el más amplio US500 (-0.32%) y los índices europeos (EuroStoxx 50 -0.50%, DAX 40 -0.18%) resisten algo mejor – un panorama típico de una sesión en la que las empresas sensibles al coste de financiar la expansión de la IA están bajo la mayor presión.
En el otro extremo se sitúan los metales preciosos. El oro (+0.93%) consolida su posición como activo refugio en torno a los 4.142 USD por onza, al igual que la plata (+1.38%), impulsados por la debilidad del dólar y la caída en los rendimientos de los bonos. El índice del dólar (-0.40%) retrocede tras alcanzar máximos de varios meses, lo que apoya a los principales pares de divisas: el EUR/USD sube un 0.52% hasta 1.1210 y el GBP/USD avanza un 0.48% . Curiosamente, los precios del petróleo caen a pesar de las tensiones en el estrecho de Ormuz: el Brent baja un 2.05% y el West Texas cede un 1.38%, algo que el mercado atribuye a las informaciones sobre una posible flexibilización de las sanciones a la «flota en la sombra». El sentimiento de aversión al riesgo también afecta a las criptomonedas: Bitcoin -0.83% (aprox. 80.900 USD).
¿Cuáles son las publicaciones clave del calendario económico de hoy?
Entre los datos publicados por la mañana, la atención se centró en el PIB de agosto del Reino Unido, que superó las expectativas: la economía creció un 0.1% mensual (previsión: -0.1%) y hasta un 2.1% interanual frente al 1.7% previsto, su mayor tasa desde agosto de 2022. La libra subió como respuesta y los rendimientos de los gilts cayeron a lo largo de toda la curva. Por otro lado, los datos de Australia decepcionaron: el empleo cayó en 39.300 puestos de trabajo (previsión: +20.000), lo que lastró al dólar australiano y redujo las expectativas de una subida de tipos por parte del RBA en noviembre.
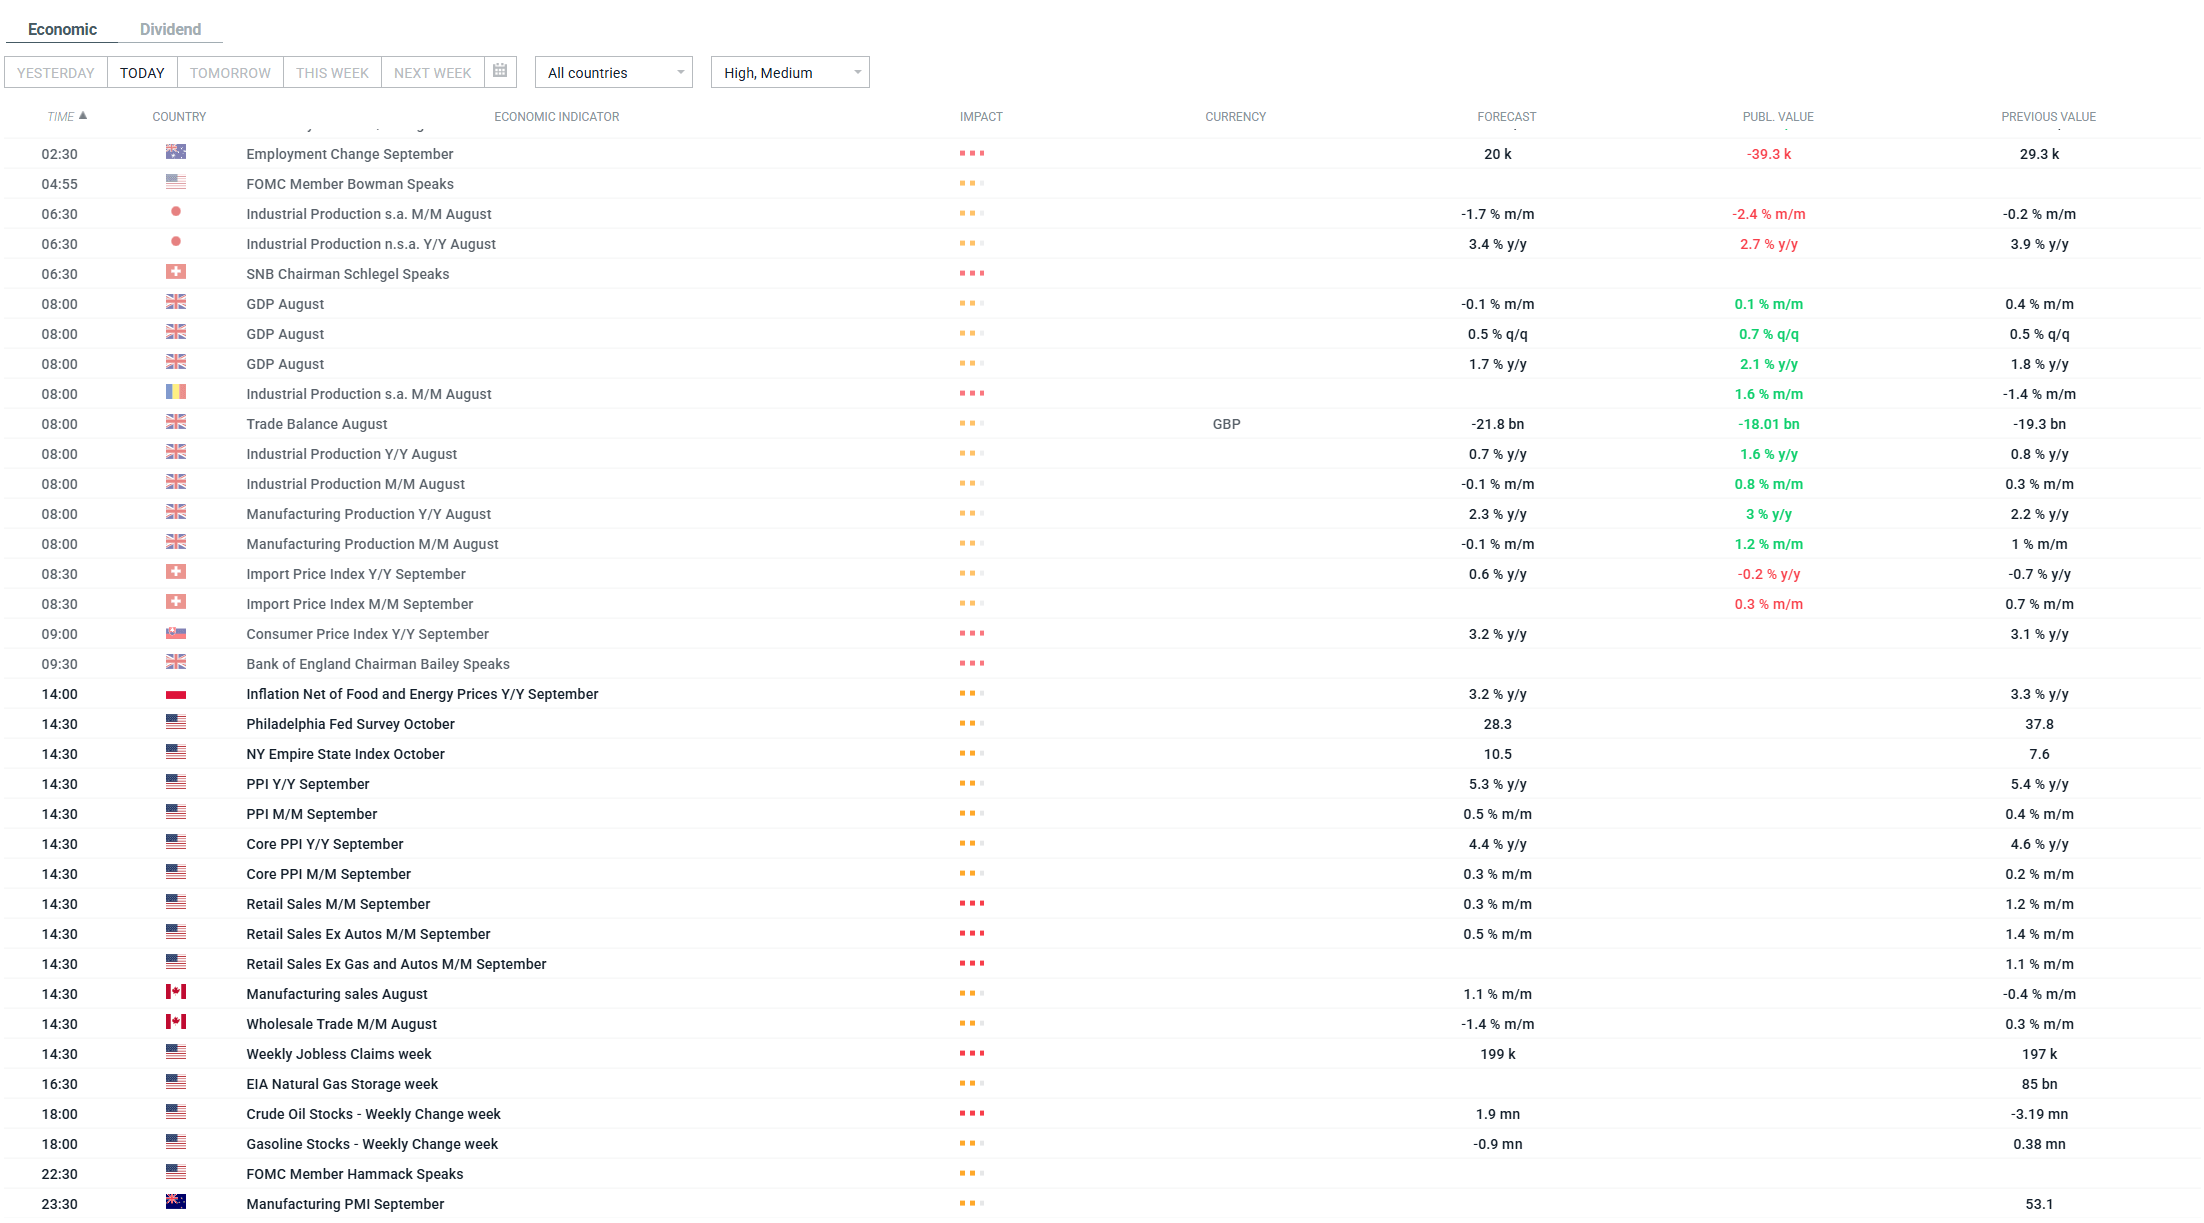
La principal cita macroeconómica aún está por llegar: a las 14:30 conoceremos una batería completa de datos de EE. UU.: el PPI de septiembre, las ventas minoristas y las solicitudes semanales de subsidio por desempleo. Tras la lectura del CPI del martes, más alta de lo previsto, estas cifras podrían inclinar aún más la balanza de las expectativas sobre la Fed, con el mercado descontando actualmente en torno a un 29% de probabilidades de una subida de tipos en octubre. También conviene seguir de cerca la serie de discursos de miembros de la Fed en Bangkok, entre ellos el presidente de la Reserva Federal, Kevin Warsh.
En el frente de resultados, TSMC ofreció una señal positiva para el sector de la IA: su sexto trimestre récord consecutivo, con un beneficio neto que aumentó un 68.7% interanual (23.700 millones de USD) y una mejora en sus previsiones de ingresos para 2026. Se trata de un sólido contraargumento frente a las crecientes dudas sobre la rentabilidad del gasto en IA, aunque por ahora no basta para revertir el tono defensivo de la mañana en el conjunto del mercado.

Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)

Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)
Aumenta la preocupación por la inflación en Estados Unidos


La IA cumple cuatro años de mercado alcista con los bonos como principal amenaza
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.