

- El PIB del tercer trimestre en China creció un 4,5% interanual y superó las previsiones del mercado.
- Los futuros del Nasdaq 100 suben más de un 1% tras registrar su peor semana desde abril de 2025.
- Los resultados trimestrales de Tesla, Meta e IBM definirán el rumbo del sector tecnológico.

- El PIB del tercer trimestre en China creció un 4,5% interanual y superó las previsiones del mercado.
- Los futuros del Nasdaq 100 suben más de un 1% tras registrar su peor semana desde abril de 2025.
- Los resultados trimestrales de Tesla, Meta e IBM definirán el rumbo del sector tecnológico.
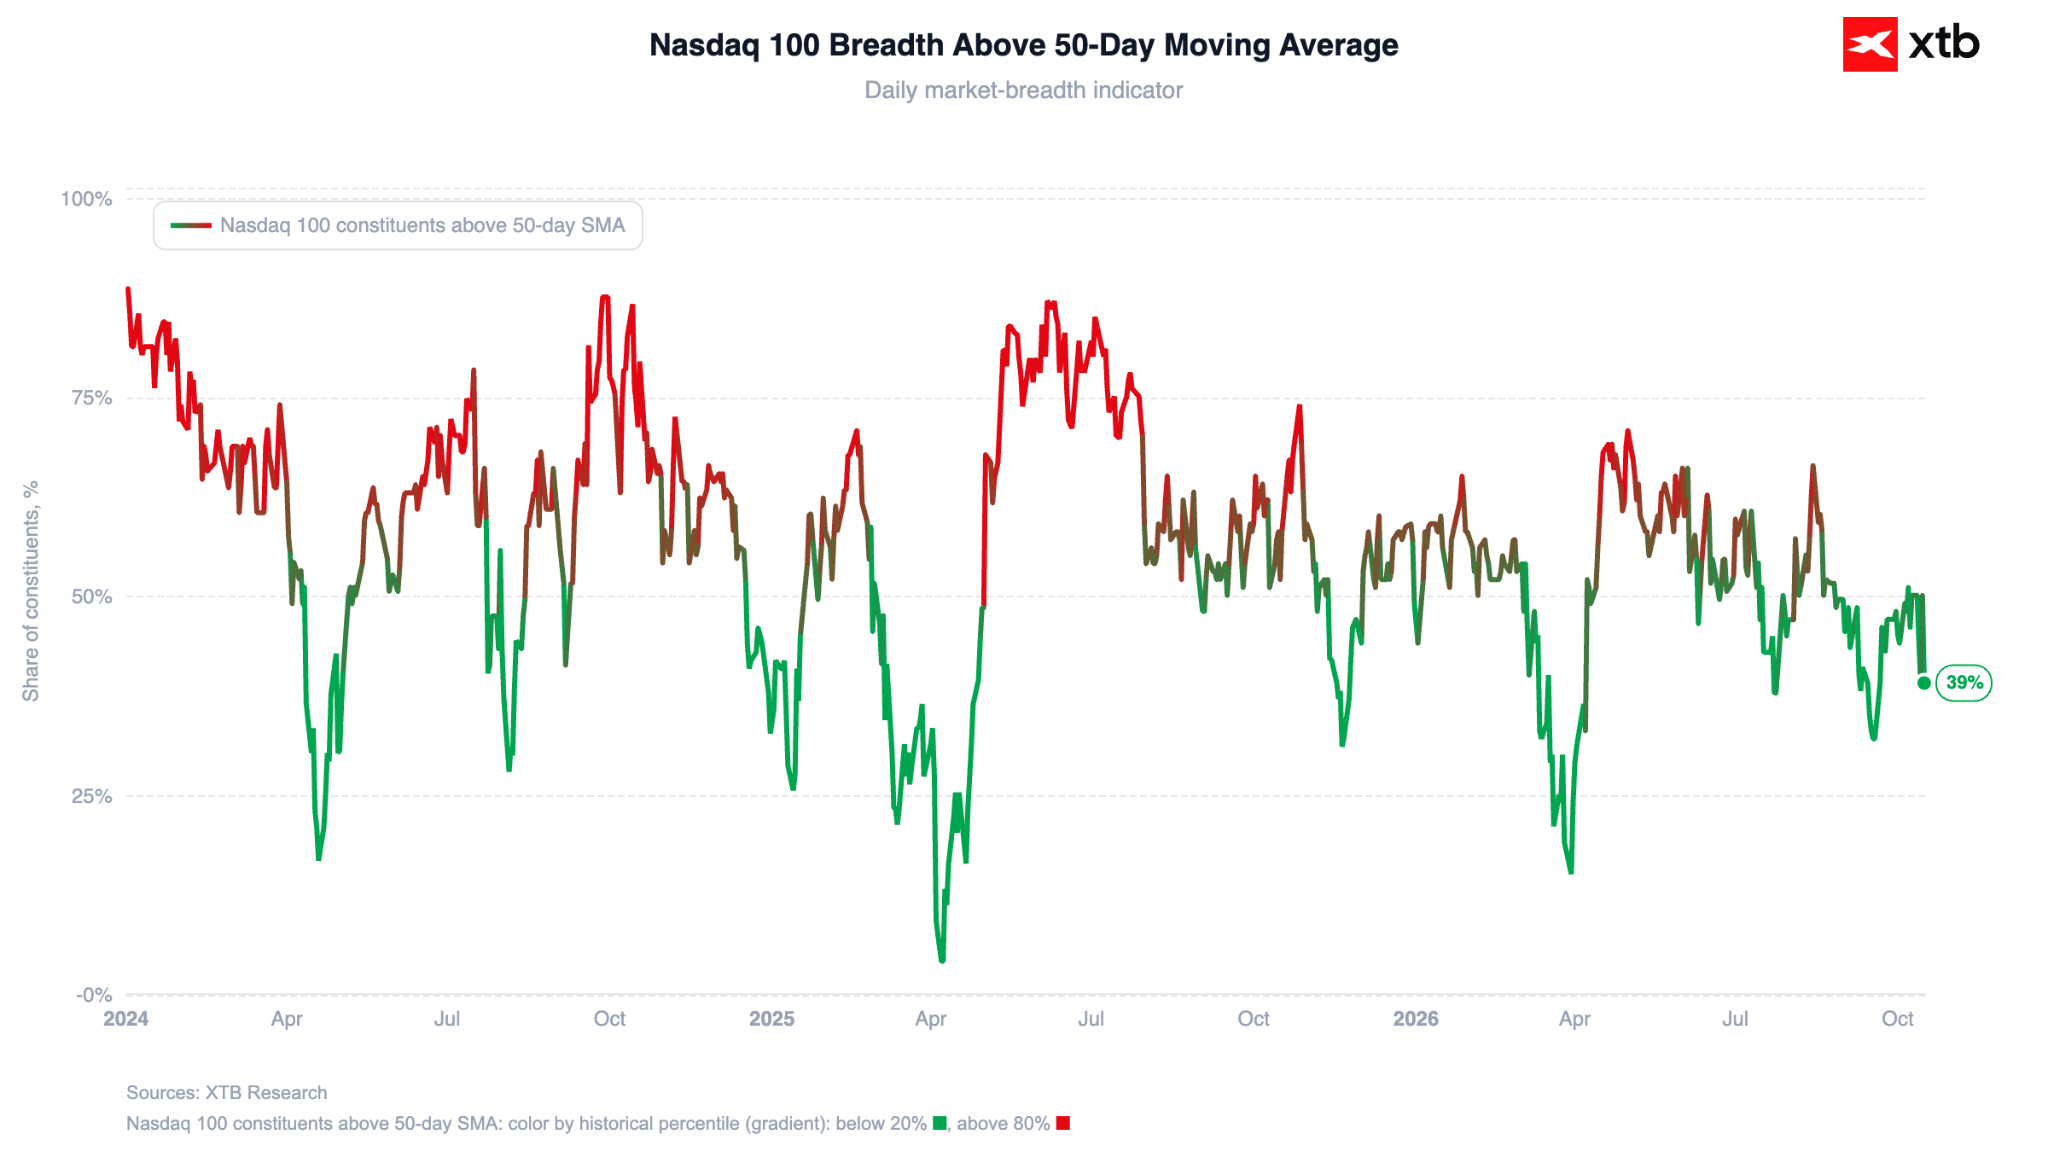
La semana pasada fue la peor para el Nasdaq desde abril de 2025, cuando se anunciaron los aranceles a las exportaciones hacia Estados Unidos más elevados en más de 100 años.
Figura 1: Porcentaje de empresas del Nasdaq 100 por encima de la media móvil de 50 días (2024 - 2026)
 Fuente: XTB Research, 19.10.2026
Hoy observamos una ligera mejora en el sentimiento del mercado. Los futuros del Nasdaq 100 suben más de un 1% y el S&P 500 avanza cerca de un 0,7%. El petróleo retrocede desde máximos de cinco meses, mientras que los rendimientos de los bonos estadounidenses continúan notablemente por debajo de sus picos recientes.
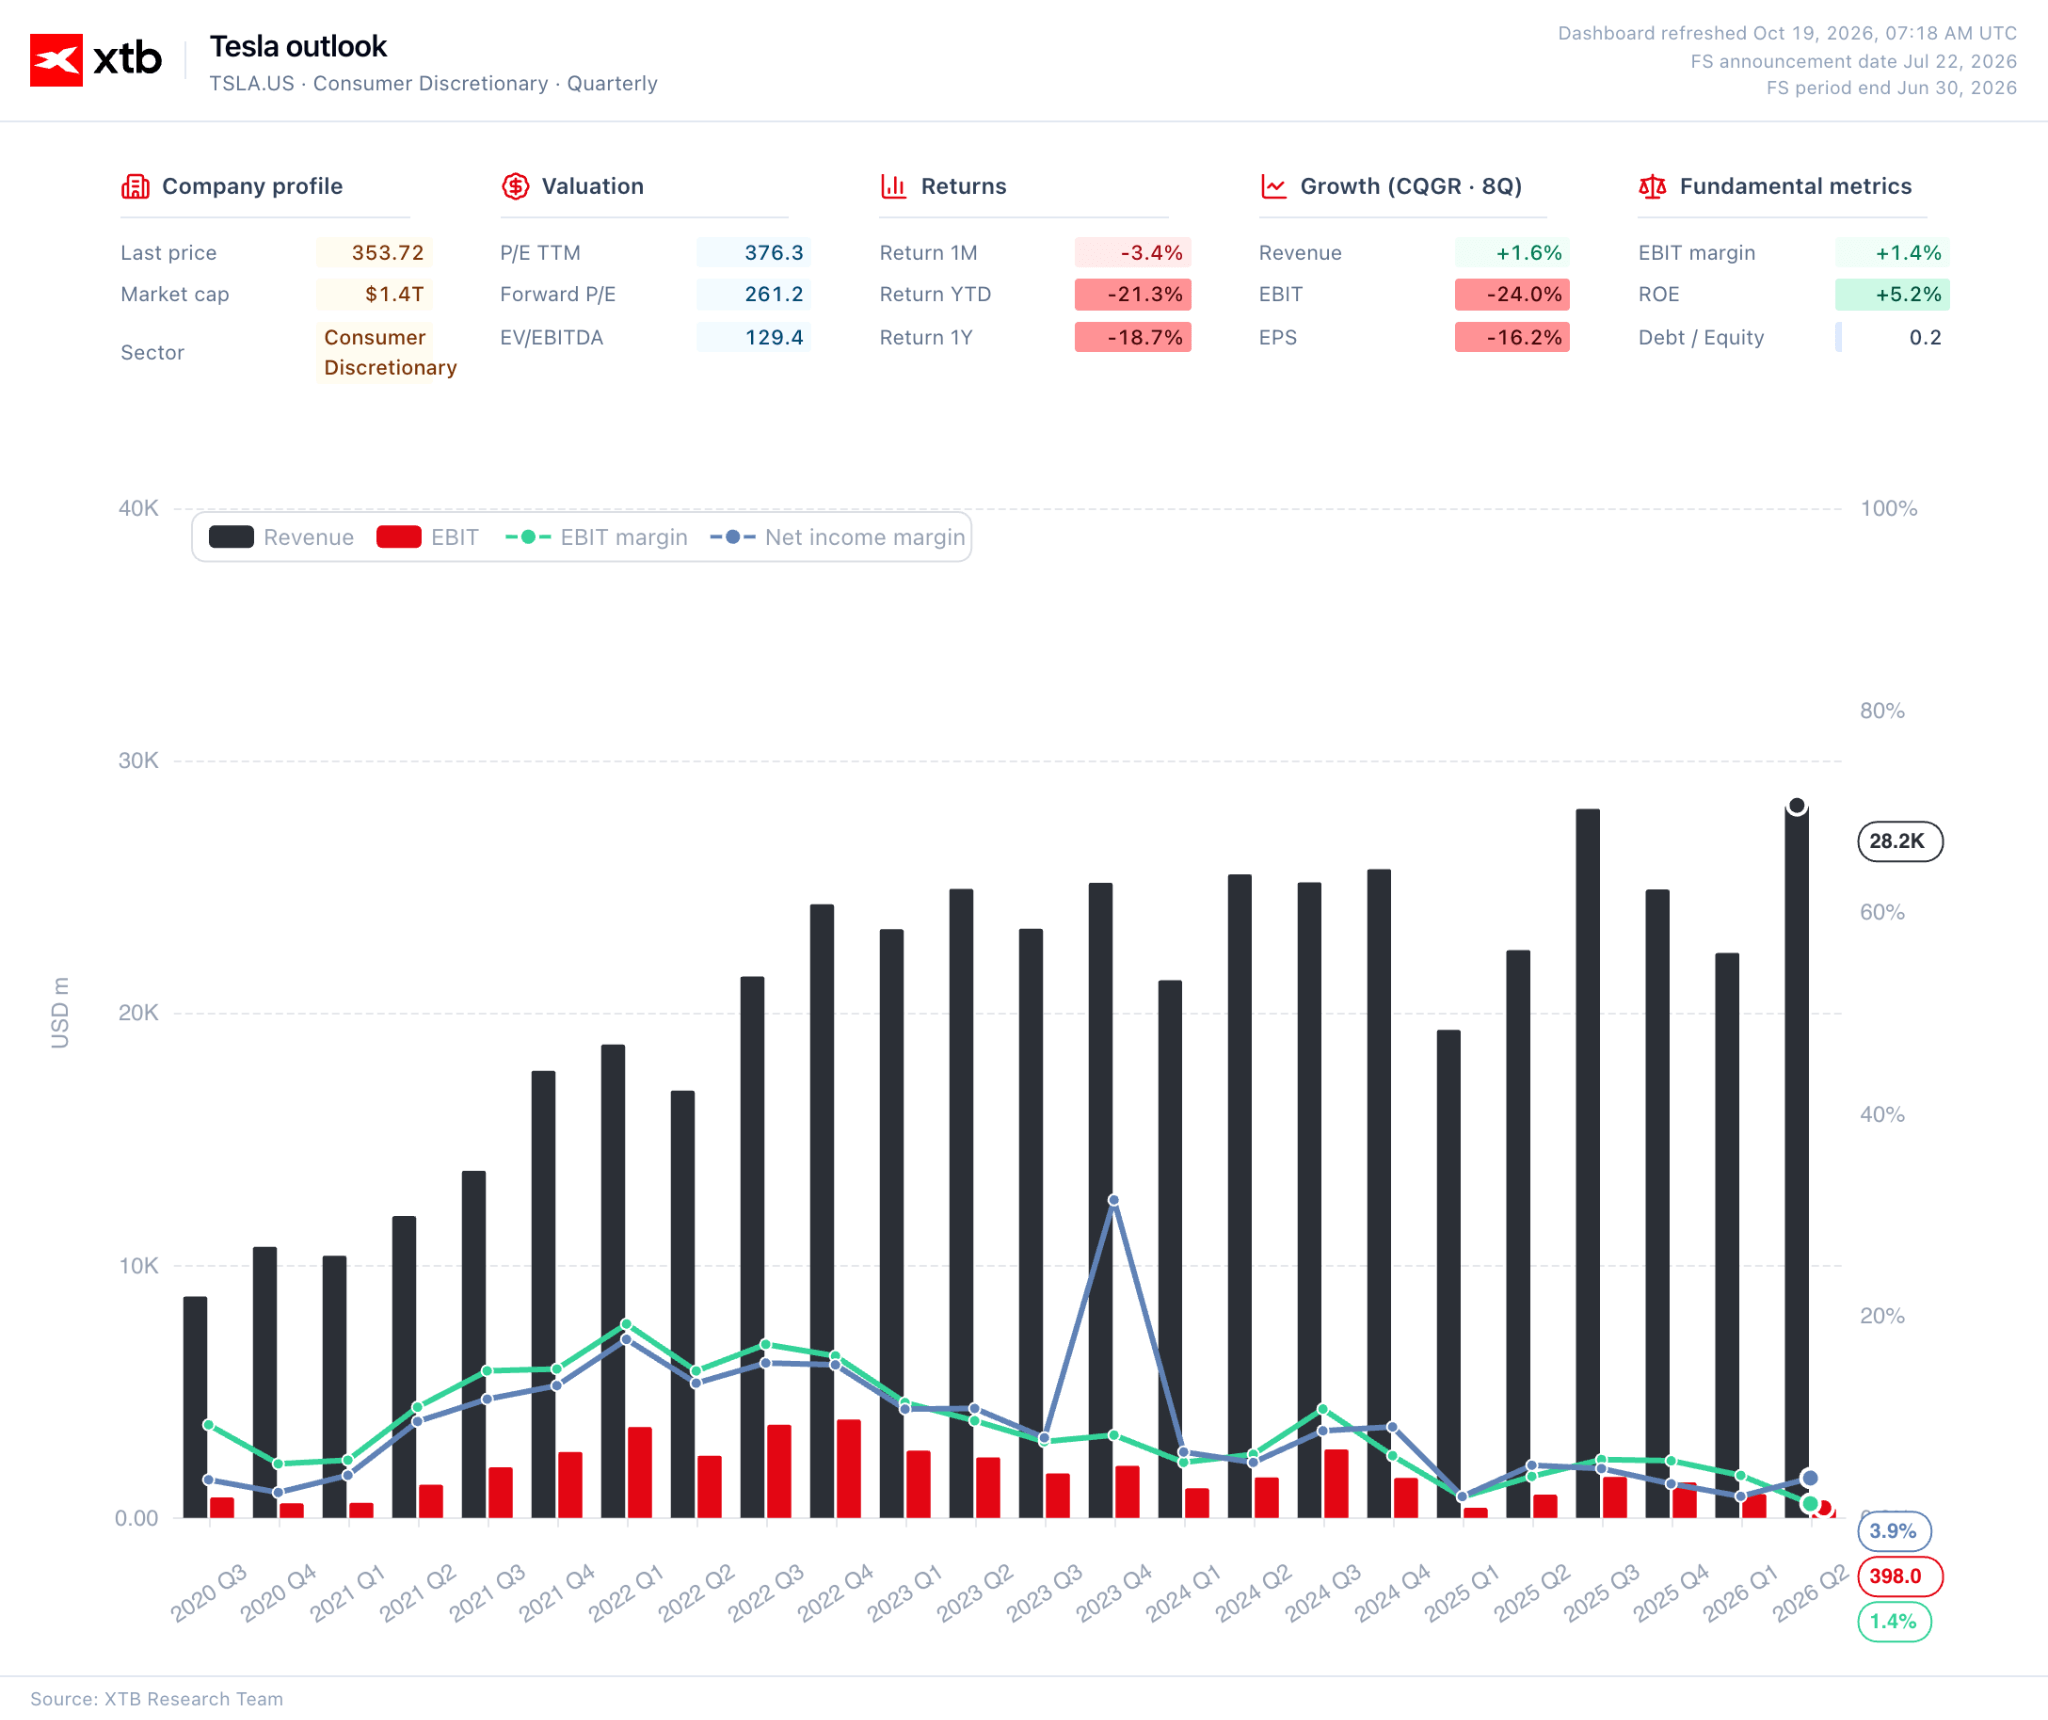
Esta semana se esperan los resultados trimestrales de Netflix, Tesla, Meta e IBM. Estas cifras comprobarán si la liquidación tecnológica de la semana pasada fue una reacción exagerada o una señal de advertencia para todo el sector de la IA.
Figura 2: Panel de control de Tesla (2024 - 2026)
 Fuente: XTB Research, 19.10.2026
🌏 Principales publicaciones macroeconómicas
Lunes
China:
El PIB del tercer trimestre creció un 4,5% YoY (consenso: 4,4%, anterior: 4,3%). En términos intertrimestrales, el crecimiento alcanzó el 1,2% (consenso: 1,1%).
La producción industrial aumentó un 5,5% YoY en septiembre (consenso: 5,4%, anterior: 5,2%).
Las ventas minoristas se aceleraron hasta el 1,1% YoY, situándose holgadamente por encima del consenso (0,5%) y del dato previo (0,4%).
La inversión en activos fijos cayó un 7,2% YTD YoY (consenso: -7,3%).
La tasa de desempleo bajó del 5,3% al 5,2%.
Los precios de la vivienda continúan a la baja, aunque a un ritmo más moderado (-2,8% YoY frente al -3,0%).
📆 Calendario económico
Lunes
Canadá: Inflación del IPC de septiembre
- Hora: 13:30
- Consenso: 3,2%
- Anterior: 3,0%
Martes
Reino Unido: Tasa de desempleo (3 meses hasta agosto)
- Hora: 07:00
- Consenso: 5,0%
- Anterior: 4,9%
EE. UU.: Permisos de construcción de septiembre
- Hora: 13:30
- Consenso: 1,40m
- Anterior: 1,403m
📆 Calendario económico (resto de la semana)
Martes, 20 de octubre
07:00 AM Reino Unido – Tasa de desempleo (ILO)
Miércoles, 21 de octubre
07:00 AM Reino Unido – Inflación del IPC YoY
03:30 PM EE. UU. – Inventarios de petróleo crudo del DOE (cambio)
Jueves, 22 de octubre
01:30 PM EE. UU. – Nuevas peticiones de subsidio por desempleo
03:30 PM EE. UU. – Almacenamiento de gas natural de la EIA (cambio)
Viernes, 23 de octubre
12:30 AM Japón – Inflación del IPC YoY
09:00 AM Eurozona – PMI preliminar manufacturero y de servicios
02:45 PM EE. UU. – PMI preliminar manufacturero y de servicios
03:00 PM EE. UU. – Confianza del consumidor de la Universidad de Michigan (preliminar)
🗂️ Publicación de resultados corporativos
Fifth Third Bancorp ($FITB.US) – Antes de la apertura del mercado (BMO)
Cleveland-Cliffs ($CLF.US) – Antes de la apertura del mercado (BMO)
Steel Dynamics ($STLD.US) – Tras el cierre del mercado (AMC)
Zions Bancorporation ($ZION.US) – Tras el cierre del mercado (AMC)
W. R. Berkley ($WRB.US) – Tras el cierre del mercado (AMC)
Western Alliance Bancorporation ($WAL.US) – Tras el cierre del mercado (AMC)
🗂️ Publicación de resultados corporativos (resto de la semana)
Martes: Netflix, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman.
Miércoles: Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health.
Jueves: Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific.
Viernes: American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni.
3 mercados a seguir
Petróleo – El crudo Brent rozó los 112 USD el viernes antes de ceder casi un 2% el lunes hasta situarse en torno a los 108 USD. El secretario de Energía de EE. UU., Chris Wright, informó de que los envíos de petróleo desde el golfo Pérsico han recuperado aproximadamente el 80% de los niveles previos al conflicto, aunque el suministro de productos refinados continúa bajo presión. Mientras tanto, los incidentes en la región continúan, entre ellos los daños a un petrolero en el golfo Pérsico y el derribo de un helicóptero cerca de la frontera con Yemen, factores que sostienen la prima de riesgo.
Bonos del Tesoro Americano – Tras caer unos 17 bps la semana pasada (el mayor descenso desde abril de 2025, que acompañó a una venta masiva del 5,5% en el Nasdaq 100), los rendimientos de la deuda se estabilizaron cerca del 5,06%. Los bonos del Tesoro parecen recuperar su condición de activo refugio ante la posibilidad de nuevas tensiones vinculadas al gasto en IA.
Nasdaq 100 – Tras firmar su peor semana desde la liquidación arancelaria de abril, el mercado dirige su atención a los resultados de Netflix, Tesla, Meta e IBM. Estas cifras definirán si las dudas de la semana pasada sobre la financiación de inversiones en IA (incluidas las noticias sobre CoreWeave y Anthropic) fueron un bache pasajero o el inicio de una corrección más amplia en la inversión en inteligencia artificial.


La bolsa hoy: El Nasdaq se recupera antes de los resultados de las Mag7

TSMC vuelve a batir récords impulsada por el auge de la inteligencia artificial
Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)
Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.