


Los índices estadounidenses han abierto la sesión del jueves en terreno negativo, alejándose de los máximos históricos alcanzados por el S&P 500 y el Nasdaq a principios de semana. Al inicio de las operaciones, el S&P 500 cae cerca de un 0,4% (retrocediendo hasta rondar los 7.773 puntos), el Nasdaq cede en torno a un 0,5% y el Dow resta unos 180 puntos (-0,35%). Dos factores interrelacionados explican el deterioro del sentimiento: un nuevo repunte en los precios del petróleo y los rendimientos persistentemente elevados de los bonos, que avivan los temores inflacionarios justo antes del inicio de la temporada de resultados. A esto se suma el tono restrictivo del gobernador de la Fed, Christopher Waller, quien señaló que serán necesarias nuevas subidas de los tipos de interés para devolver la inflación al objetivo del 2% –aunque no necesariamente en varias reuniones consecutivas–. El rendimiento del bono a 10 años se mantiene en torno al 5,29–5,32%, cerca de sus niveles más altos desde 2002, mientras que el rendimiento a 2 años sube hasta rondar el 4,80%; el mercado sigue descontando una pausa en la reunión del 28 de octubre y un alza de tipos en diciembre.
Os recordamos que hoy tendremos un seminario sobre la Selección de Ideas de XTB en nuestro canal de Youtube:
El principal catalizador de la jornada es el regreso de la «prima de guerra» a los precios del crudo. El Brent sube entre un 3 y un 4% hasta rondar los 104–105 dólares por barril, mientras que el WTI estadounidense avanza cerca de un 4% hasta situarse alrededor de los 92 dólares, después de que el presidente Trump afirmara que ya no tiene interés en alcanzar un acuerdo con Irán para poner fin al conflicto y tras trascender informes que apuntan a que EE. UU. se prepara para reanudar operaciones militares a gran escala en Oriente Próximo. La intensificación de los ataques al transporte marítimo en el Golfo y el estrecho de Ormuz alimenta la preocupación sobre el suministro de petróleo. Para el mercado, se trata de una combinación doblemente desfavorable: una energía más cara amenaza con mantener la inflación elevada y obliga a la Fed a prolongar su política restrictiva durante más tiempo, algo que también se refleja en el tramo largo de la curva de rendimientos. Cuestión aparte es la actividad operativa sin precedentes del presidente Trump: la declaración de agosto reveló, entre otras operaciones, la compra de acciones de Meta por un valor de hasta 25 millones de dólares y bonos de SpaceX dos días antes de firmar una orden ejecutiva para expandir el transporte espacial comercial.
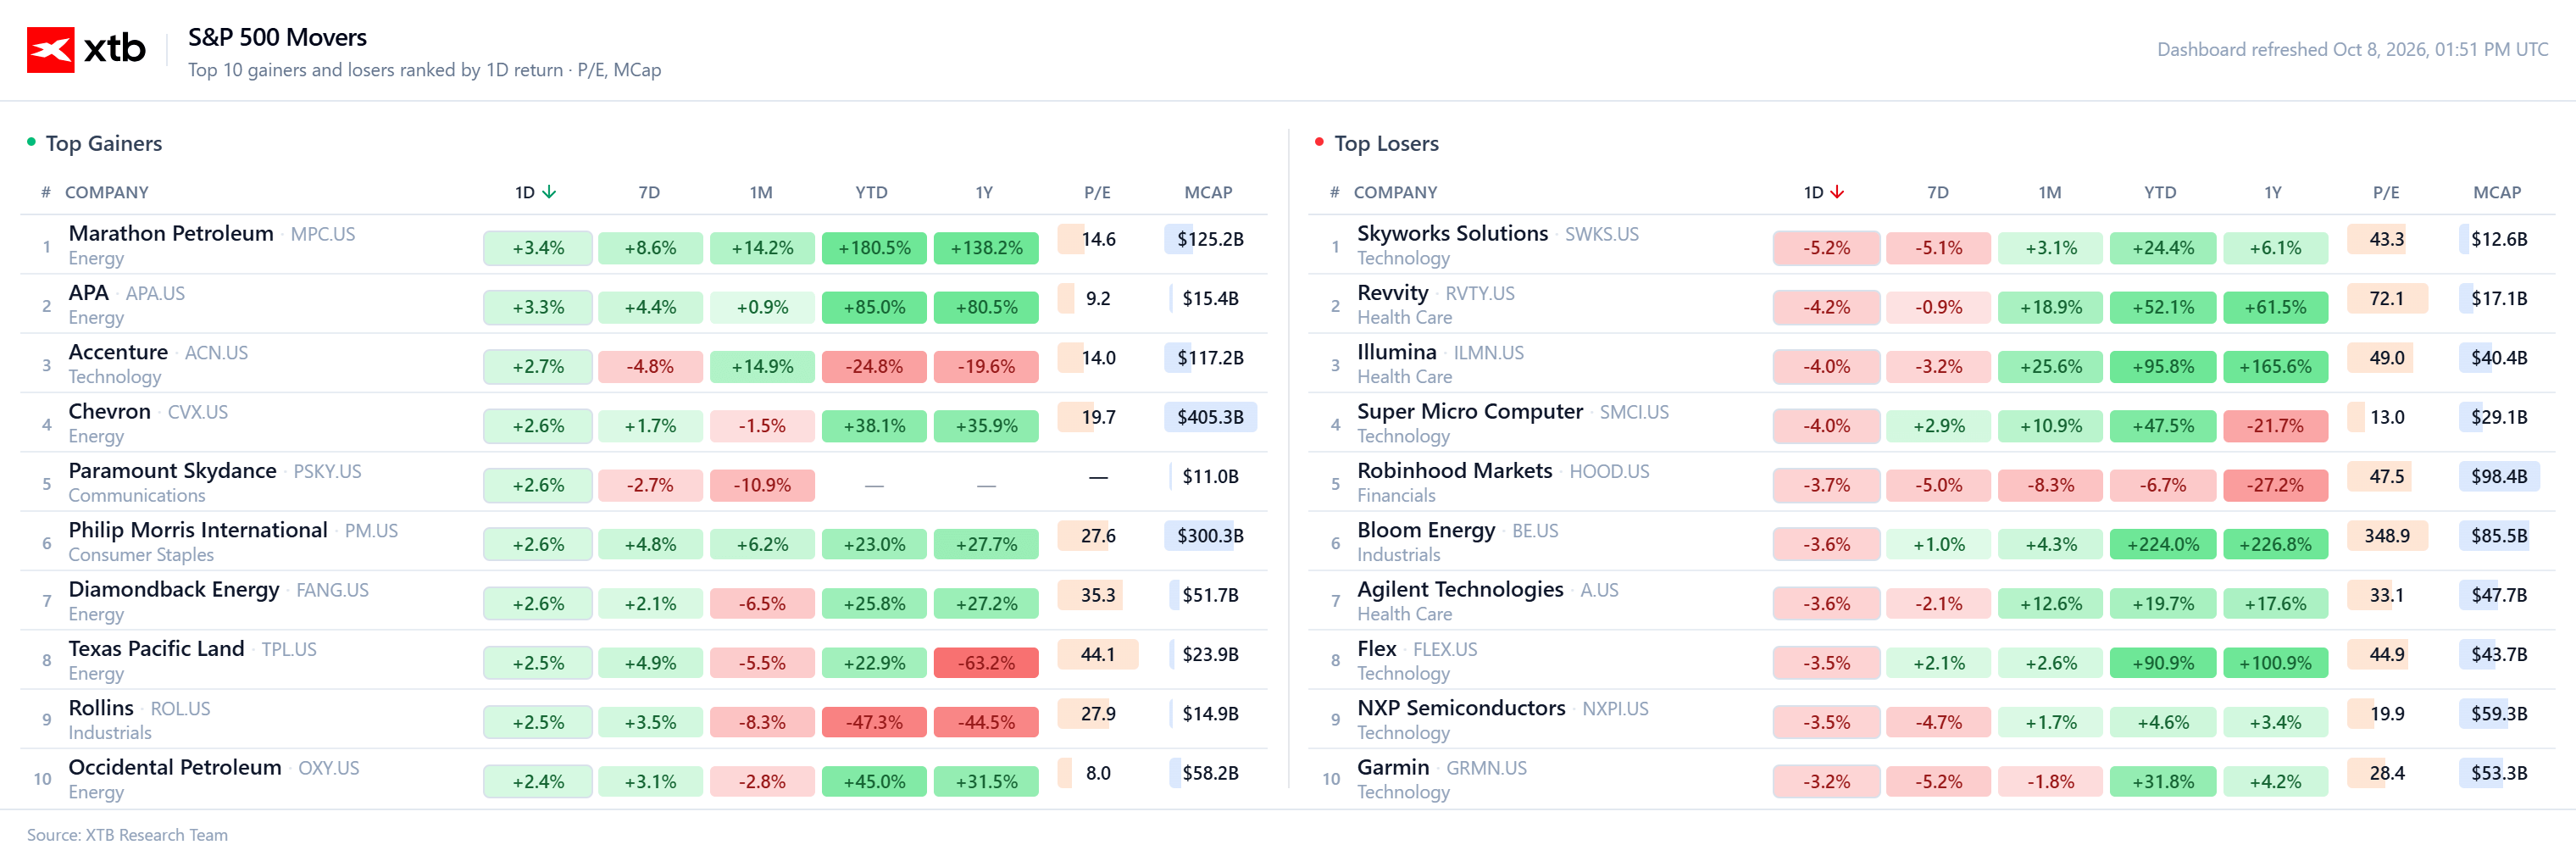
En este contexto, el único ganador claro es el sector energético (+1,48 %), que se beneficia del repunte del crudo: petroleras como APA, ConocoPhillips, Devon, Occidental y EOG lideran las subidas. El consumo básico se mantiene estable con un leve avance (+0,37 %), mientras que el resto del mercado cotiza en rojo. Los sectores con peor desempeño son el sanitario (-0,47 %), el consumo cíclico (-0,44 %) y el financiero (-0,42 %), con presión en áreas sensibles a los costes de financiación como la banca (BofA y Citigroup caen cerca de un 1 %) y la tecnología, donde las firmas de semiconductores (Intel, Marvell, AMD, Applied Materials) ceden entre un 2 y un 3 %. Fuente: XTB
La situación de las empresas de pequeña capitalización resulta especialmente preocupante. El Russell 2000 se tambalea al borde de una corrección: cerró el miércoles en torno a un 9% por debajo de su máximo histórico del 14 de agosto, y soportes clave (la media móvil de 200 días cerca de los 2.786 puntos, el mínimo del 1 de octubre en 2.775 y la directriz alcista desde el suelo de abril de 2025) se encuentran amenazados. El RSI de 9 días se acerca a zona de sobreventa, lo que teóricamente deja margen para un fuerte rebote si regresan las compras; no obstante, una caída sostenida por debajo de los 2.722 puntos allanaría el camino hacia ventas más profundas. La debilidad de las pequeñas empresas, junto con los máximos históricos de un reducido grupo de gigantes tecnológicos, confirma la concentración excepcionalmente elevada del mercado: las empresas de tecnología e IA ya representan más del 40% de la capitalización bursátil del S&P 500, un porcentaje superior al del punto álgido de la burbuja puntocom.
A pesar de estas tensiones, gran parte de los inversores mantiene el optimismo, confiando en que el inicio de la temporada de resultados proporcione al mercado el impulso necesario para nuevas alzas. Las expectativas se han elevado notablemente: según FactSet, la tasa estimada de crecimiento de los beneficios del S&P 500 para el tercer trimestre ha subido hasta rondar el 30% (los datos de LSEG apuntan a un 30,6%), lo que supondría el tercer trimestre consecutivo con un crecimiento superior al 25%. Los analistas han revisado al alza sus previsiones de forma más acusada para el sector energético (hasta cerca del 114 % frente al 79 % registrado a finales de junio) y el tecnológico (hasta el 65 %). Por otro lado, surgen advertencias: Ray Dalio señala que el «colchón» que protege a la renta variable del aumento de los rendimientos se está reduciendo y prevé un deterioro del flujo de caja libre a pesar de los mayores beneficios, mientras que un columnista de Reuters destaca que la prima de riesgo de la renta variable se encuentra en su nivel más bajo en 24 años e incluso en terreno negativo.
Noticias empresariales:
- Palantir es una de las pocas compañías que cotiza en positivo (alrededor de un +3–4 %), después de que Goldman Sachs elevara su recomendación a «comprar» y aumentara su precio objetivo a 230$, argumentando que el mercado potencial podría experimentar un nuevo impulso gracias al giro hacia la «IA soberana» y las aplicaciones especializadas.
- Wolfspeed ve dispararse sus acciones entre un 15 y un 17% tras recibir un compromiso de préstamo condicional a 30 años por valor de 1.500 millones de dólares del Departamento de Defensa para apoyar la producción nacional (el Pentágono obtendrá warrants representativos de hasta el 7,5 % de la compañía).
- Broadcom retrocede en torno a un 2% tras informaciones de *WSJ* que indican que negocia más de 50.000 millones de dólares de financiación para chips de IA personalizados en colaboración con OpenAI; Oracle busca captar fondos en una línea similar, lo que despierta inquietud ante una mayor competencia por el capital en el sector.
- TSMC comunicó unos ingresos en septiembre que aumentaron un 54,6 % interanual, situando los ingresos trimestrales en 16.030 millones de dólares y superando las expectativas, aunque sus acciones cayeron alrededor de un 1 % en sintonía con la debilidad del conjunto del sector de chips.
- PepsiCo superó las expectativas del tercer trimestre (con un aumento de las ventas netas del 5,6% impulsado por los mercados internacionales), pero recortó su previsión de beneficios para el conjunto del año y anunció nuevas medidas de reducción de costes ante la debilidad del negocio en Norteamérica; sus acciones suben cerca de un 1,5%.
- Entre las mayores caídas del S&P 500 en la sesión figuran Skyworks (baja aprox. un 5%) y las firmas de salud Revvity e Illumina (ambas ceden en torno a un 4%), mientras que en el lado positivo –junto a las gigantes petroleras (Marathon Petroleum, APA, Chevron, Diamondback, Occidental)– destacaron Accenture y Paramount Skydance, cotizando bajo su nuevo ticker.
🔴En directo: Selección de ideas de inversión



Resumen de mitad de sesión: Un repunte del 4 % en los precios del petróleo lastra los índices

La primera ministra japonesa promete lo imposible y calma al mercado de deuda


El negocio de Aena mejora pero sus acciones caen
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.