


Los futuros del cacao en Europa cayeron a su nivel más bajo desde la rotación de contratos del 12 de agosto, ya que el mercado se centra cada vez más en la mejora de la disponibilidad de la materia prima a corto plazo. Una mayor producción en Costa de Marfil y los elevados inventarios de cacao en los almacenes del ICE están añadiendo presión a los precios. Al mismo tiempo, las perspectivas a medio plazo se mantienen más equilibradas, dado que las previsiones para la temporada 2026/27 apuntan al riesgo de cosechas más débiles en África Occidental.
-
Costa de Marfil cosechó 2,06 millones de toneladas de cacao entre junio de 2025 y junio de 2026, un 30% más que el año anterior.
-
Los inventarios de cacao del ICE se mantienen cerca de máximos de dos años, en torno a los 3,43 millones de sacos.
-
Los riesgos de oferta para la temporada 2026/27 incluyen peores perspectivas de cosecha en Ghana y Costa de Marfil, así como el impacto potencial de un fenómeno de El Niño intenso.
El aumento de la oferta de Costa de Marfil pesa sobre los precios
La principal fuente de presión sobre los precios del cacao siguen siendo los datos de Costa de Marfil, el mayor productor mundial de cacao. El organismo regulador Le Conseil du Café Cacao informó que el país cosechó 2,06 millones de toneladas de cacao entre junio de 2025 y junio de 2026, frente a los 1,58 millones de toneladas del año anterior, lo que representa un incremento de alrededor del 30%.
Los datos citados por Bloomberg muestran además que, bajo el año comercial internacional del cacao que comenzó en octubre de 2025, las entregas a los puertos alcanzaron los 2,14 millones de toneladas a fecha de 13 de septiembre, un 18% más que un año antes. Sin embargo, las comparaciones se ven complicadas por la decisión de Costa de Marfil de trasladar el inicio de su año comercial local al 1 de septiembre.
Según los datos de Reuters basados en el nuevo calendario, las entregas entre el 1 y el 13 de septiembre alcanzaron solo 26.000 toneladas, un 45,8% menos que en el periodo comparable de la temporada anterior.
Los elevados inventarios confirman la mejora en la disponibilidad de cacao
Otro factor negativo para los precios es el elevado nivel de los inventarios de cacao del ICE. Alcanzaron un máximo de dos años de 3,437 millones de sacos el 4 de septiembre y se mantuvieron cerca de ese nivel el jueves, en torno a los 3,429 millones de sacos.
Barry Callebaut, el mayor procesador de cacao del mundo, afirmó a principios de septiembre que el mercado mundial de cacao se encuentra actualmente bien abastecido. Según la compañía, las condiciones son significativamente mejores que durante la crisis de oferta de 2023/24, cuando El Niño contribuyó a un pronunciado repunte en los precios del cacao.
La temporada 2026/27 podría traer nuevos problemas de oferta
La oferta a corto plazo parece holgada, pero las perspectivas para la próxima temporada son menos favorables. Las primeras evaluaciones de la cosecha en Costa de Marfil apuntan a una formación de mazorcas jóvenes (cherelles) más débil y a un descenso potencial de la producción hasta unos 1,8 millones de toneladas, cerca de un 18% menos frente a los 2,2 millones de toneladas de la temporada 2025/26.
Ghana, el segundo mayor productor mundial de cacao, también se enfrenta a posibles problemas. El Ghana Cocoa Board estimó en agosto que la producción en la temporada 2026/27 podría alcanzar unas 650.000 toneladas, en comparación con las 750.000 toneladas del año anterior, aunque las proyecciones previas del COCOBOD apuntaban a un rango aún menor de entre 450.000 y 550.000 toneladas.
Las enfermedades, el envejecimiento de las plantaciones de cacao y las condiciones meteorológicas desfavorables están aumentando la presión sobre los cultivos. La nubosidad y las pocas horas de sol en Ghana y Costa de Marfil están favoreciendo la propagación de la podredumbre parda (black pod disease), lo que reduce la calidad de parte de la cosecha.
El Niño sigue siendo un riesgo importante para la oferta
A medio plazo, el mercado sigue descontando los riesgos meteorológicos. El Centro de Predicción del Clima de EE. UU. indicó que el actual fenómeno de El Niño podría convertirse en uno de los más intensos en más de 75 años.
Este patrón meteorológico suele aumentar el riesgo de condiciones más calurosas y secas en África Occidental. Esto podría reducir la humedad del suelo, debilitar los árboles de cacao y mermar los rendimientos futuros.
Estos riesgos ya se han reflejado parcialmente en las previsiones del balance global. StoneX recortó su estimación del superávit mundial de cacao para la temporada 2026/27 a 25.000 toneladas, frente a las 149.000 toneladas anteriores, mientras que Transgraph Consulting prevé que el superávit caiga a 80.000 toneladas desde las 415.000 toneladas de 2025/26.
La demanda de cacao se mantiene desigual
Los datos de procesamiento muestran claras diferencias entre regiones. En Europa, la molienda de cacao cayó un 4,6% interanual en el segundo trimestre hasta las 316.400 toneladas, el nivel más bajo para este periodo en seis años.
Al mismo tiempo, la demanda en Norteamérica fue significativamente más fuerte de lo esperado. La molienda aumentó un 7,7% interanual hasta las 109.700 toneladas, en comparación con la previsión de una caída del 1%.
En Asia se registró una mejora aún mayor, donde la molienda de cacao se incrementó un 25% interanual en el segundo trimestre hasta las 224.600 toneladas. Esto sugiere que, a pesar de la debilidad en Europa, la demanda global no está ofreciendo actualmente una señal clara de un mayor deterioro.
Gráfico del cacao con velas diarias.
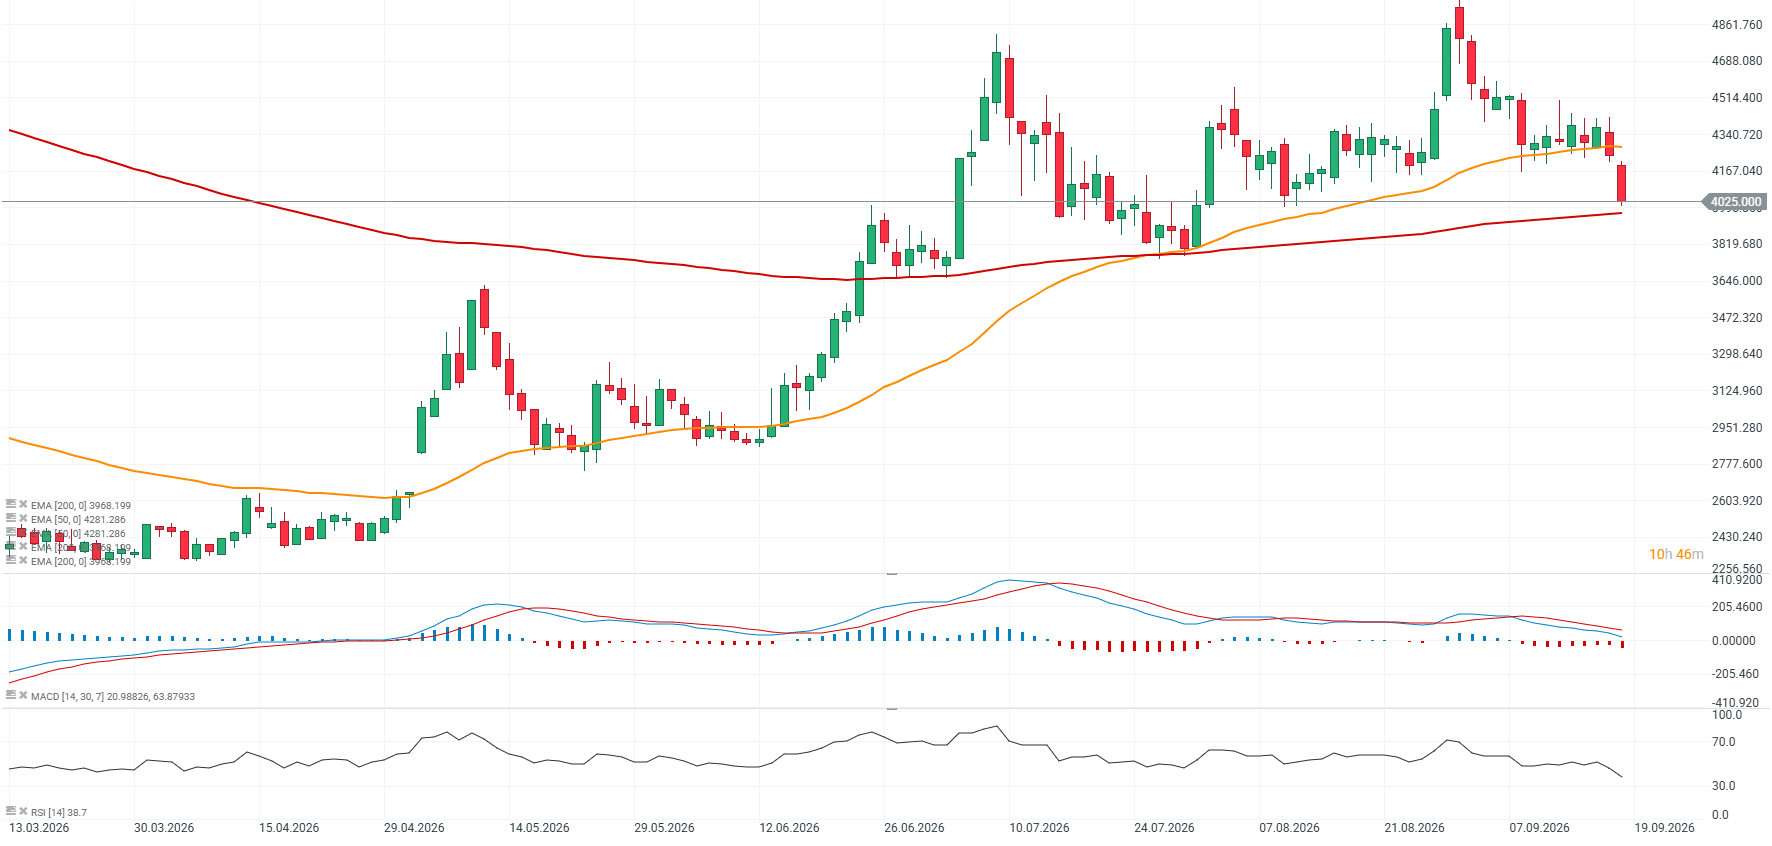
Fuente: xStation5


Resumen de mitad de sesión: previsiones de tipos y semiconductores en el punto de mira


📈 El oro sube un 1 % y recupera las pérdidas registradas tras la reunión de la Fed. ¿Están volviendo los metales a la senda del crecimiento?



📊 Resumen de la mañana: El Banco de Japón sube los tipos, pero el yen se debilita (18.09.2026)

APERTURA DE EE. UU.: Nasdaq, oro y plata se disparan tras... una subida de tasas (17.09.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.