


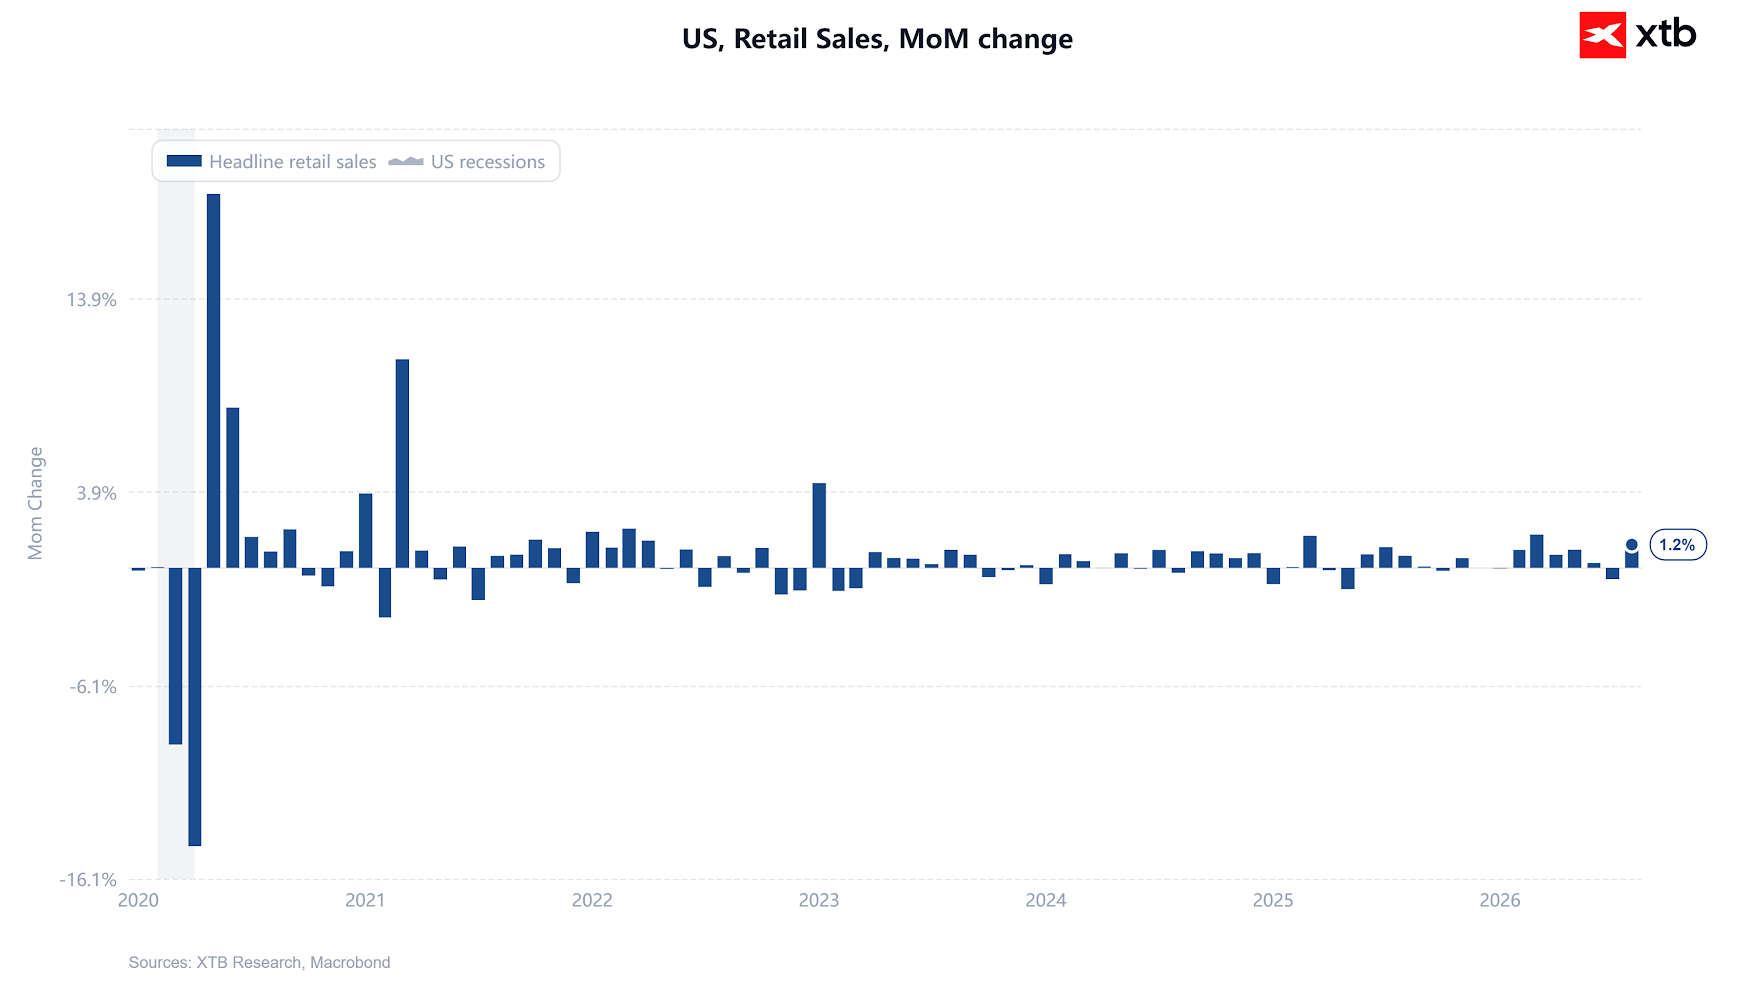
Las ventas minoristas adelantadas de agosto superaron las expectativas en todos los frentes, y cada componente por debajo de la cifra general mostró un resultado más sólido que el dato principal. Con una subida de 25 puntos básicos ya descontada en un 92% antes de la FED de hoy, el informe no cambia el panorama para septiembre, pero hace considerablemente más difícil defender el argumento de detener las subidas después de esta reunión.
Cifras clave:
- Dato general: +1,2% mensual frente al +0,8% esperado; el dato anterior de -0,6% fue revisado a -0,5%
- Excluyendo automóviles: +1,4% frente al +0,5% esperado, casi triplicando las expectativas
- Grupo de control: +1,4% frente al +0,4% esperado, después del -0,4% de julio; esta es la cifra que se incorpora al cálculo de los bienes del PCE y al seguimiento del PIB
- Excluyendo automóviles y gasolina: +1,2% frente al -0,3% anterior, la lectura más limpia de la demanda subyacente
- Interanual nominal: 6,0% frente al 5,01% anterior
- Detalle por categorías: gasolina +3,1%, comercio no presencial +2,6%, muebles +1,9%, electrónica y electrodomésticos +1,6%, restaurantes y bares +1,2%, artículos deportivos +1,2%, materiales de construcción -0,2%
- Reacción del mercado: mínima. Las probabilidades de una subida se mantienen sin cambios en torno al 92%, el mercado sigue descontando dos subidas completas hasta finales de año y el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene por encima del 5%
La objeción de la gasolina no se sostiene
Las ventas minoristas se expresan en términos nominales, y agosto fue el mes en que el shock del petróleo llegó a los precios en las gasolineras. El aumento del 3,1% mensual en las estaciones de servicio refleja precios, no volumen. El Brent subió aproximadamente un 18% durante el mes. Esto supone una distorsión real del dato general.
Pero este efecto ya está excluido, y la medición que excluye automóviles y gasolina aún así registró un aumento del 1,2%. Esta es la clave. Los mayores costes del combustible normalmente actúan como un impuesto sobre el presupuesto de los hogares: los consumidores pagan más en las gasolineras y reducen el gasto en otras áreas. En agosto no lo hicieron. Los restaurantes y bares, una de las primeras partidas que los hogares recortan cuando están bajo presión, aumentaron un 1,2%. Solo cayeron los materiales de construcción, y apenas. El consumidor estadounidense absorbió un importante shock energético sin reducir el gasto en otras categorías.
Por qué esto importa para la Fed
Se supone que los bancos centrales deben mirar más allá de los shocks energéticos por el lado de la oferta, y el argumento para hacerlo se basa en una premisa: que el propio shock destruye demanda. Este informe invalida esa premisa. Cuando el gasto es lo suficientemente sólido como para absorber por completo un fuerte aumento de los precios del combustible, se dan las condiciones para efectos de segunda ronda: las empresas que enfrentan mayores costes de insumos y transporte descubrirán que pueden trasladarlos a los consumidores.
También elimina la mitad de la narrativa de estanflación del mercado bursátil. El S&P 500 ha caído hasta mínimos de seis semanas bajo el supuesto de que un shock energético combinado con una Fed más restrictiva provoca un accidente en el crecimiento. Estos datos indican que actualmente no hay “estancamiento”, solo “inflación”. Esa es una combinación peor para los bonos que para las acciones.
Gráfico del S&P 500 con velas de un día
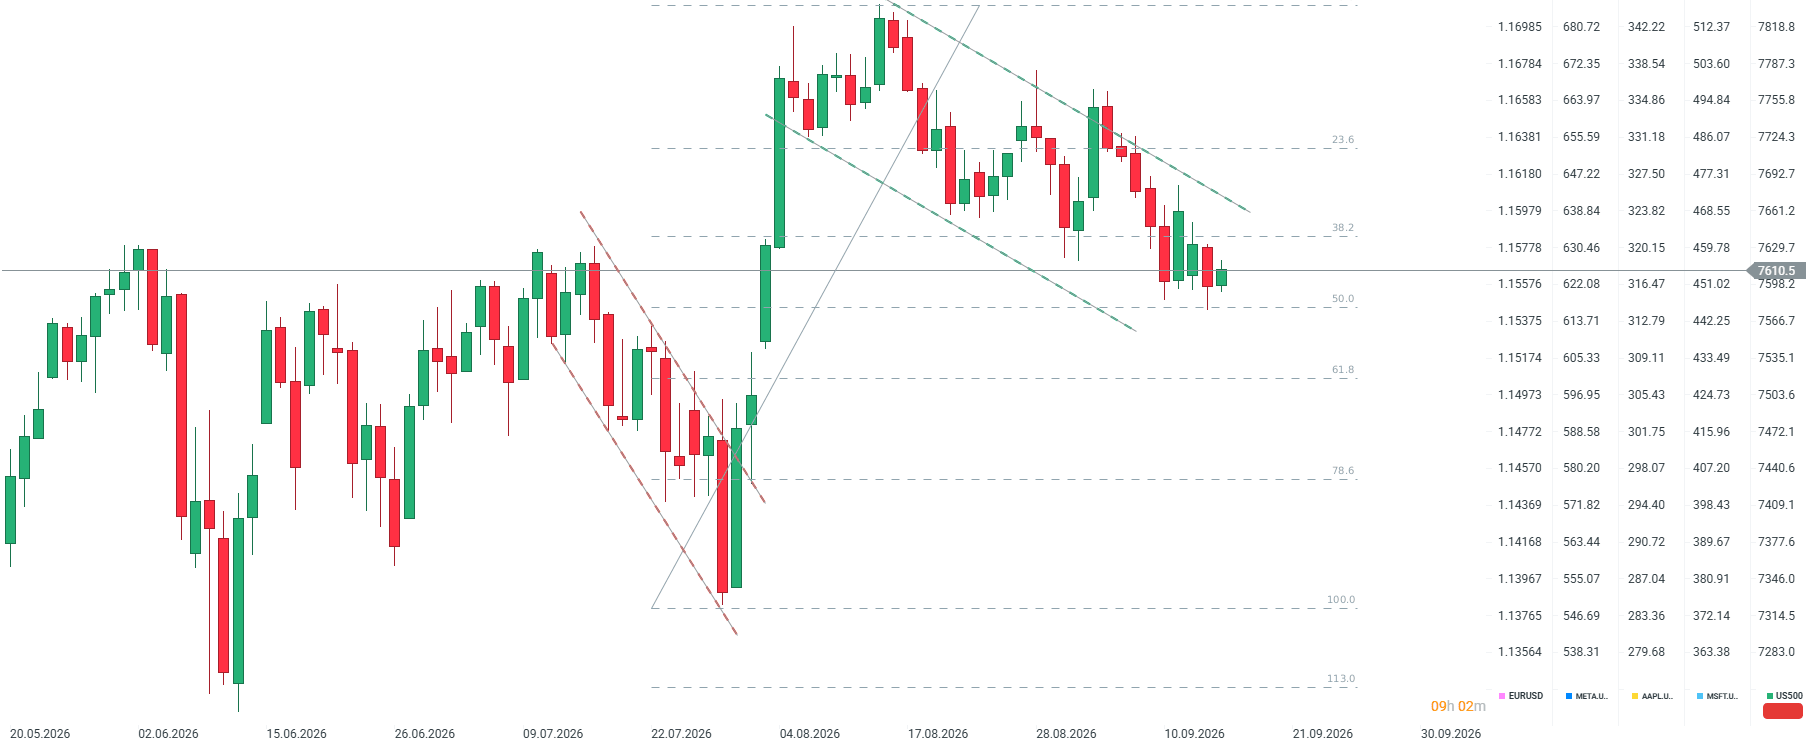
El S&P 500 sube hoy después de alcanzar su nivel más bajo desde el 3 de agosto. Sin embargo, durante los primeros minutos posteriores a la publicación de los datos, S&P 500 perdió alrededor de 7 puntos. Fuente: XTB
Tres matices, ninguno de ellos dovish
Se trata de un rebote después de un mes negativo, por lo que el promedio de dos meses es mucho más moderado de lo que sugiere el dato general. Parte de la fortaleza observada en muebles y electrónica presenta características de compras adelantadas ante las expectativas de aumentos de precios, lo que resta demanda a los próximos trimestres, pero también es un síntoma de expectativas de inflación desancladas y, por lo tanto, un argumento a favor de subir los tipos, no en contra. Además, el desplazamiento del gasto provocado por el aumento de los costos energéticos suele producirse con un retraso de uno a dos meses, por lo que su ausencia en agosto no dice nada sobre octubre.
La situación que enfrenta la Fed es incómodamente sencilla: un impulso inflacionario por el lado de la oferta llega mientras la demanda no muestra señales de enfriamiento. Es en estas circunstancias cuando los bancos centrales suben los tipos y continúan subiéndolos.


¿Subirá la bolsa después de la reunión de la FED? ¿Los bonos? ¿El oro? Descubre lo que dice la historia

¿Subirá la Fed los tipos? Cuatro escenarios para las bolsas, los bonos y el dólar



Gráfico del día: ¿Qué podemos esperar del mercado estadounidense? (16.09.2026)

Calendario económico: ¿Es el momento para una subida de tipos? (16.09.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.