

- Los futuros del S&P 500 suben un 0,6% y extienden el rebote tras la reciente caída.
- CoreWeave supera las expectativas de ingresos y alivia las dudas sobre la inversión en IA.
- Los resultados empresariales del tercer trimestre en EE. UU. superan las previsiones con un crecimiento del beneficio del 31,4% interanual.

- Los futuros del S&P 500 suben un 0,6% y extienden el rebote tras la reciente caída.
- CoreWeave supera las expectativas de ingresos y alivia las dudas sobre la inversión en IA.
- Los resultados empresariales del tercer trimestre en EE. UU. superan las previsiones con un crecimiento del beneficio del 31,4% interanual.
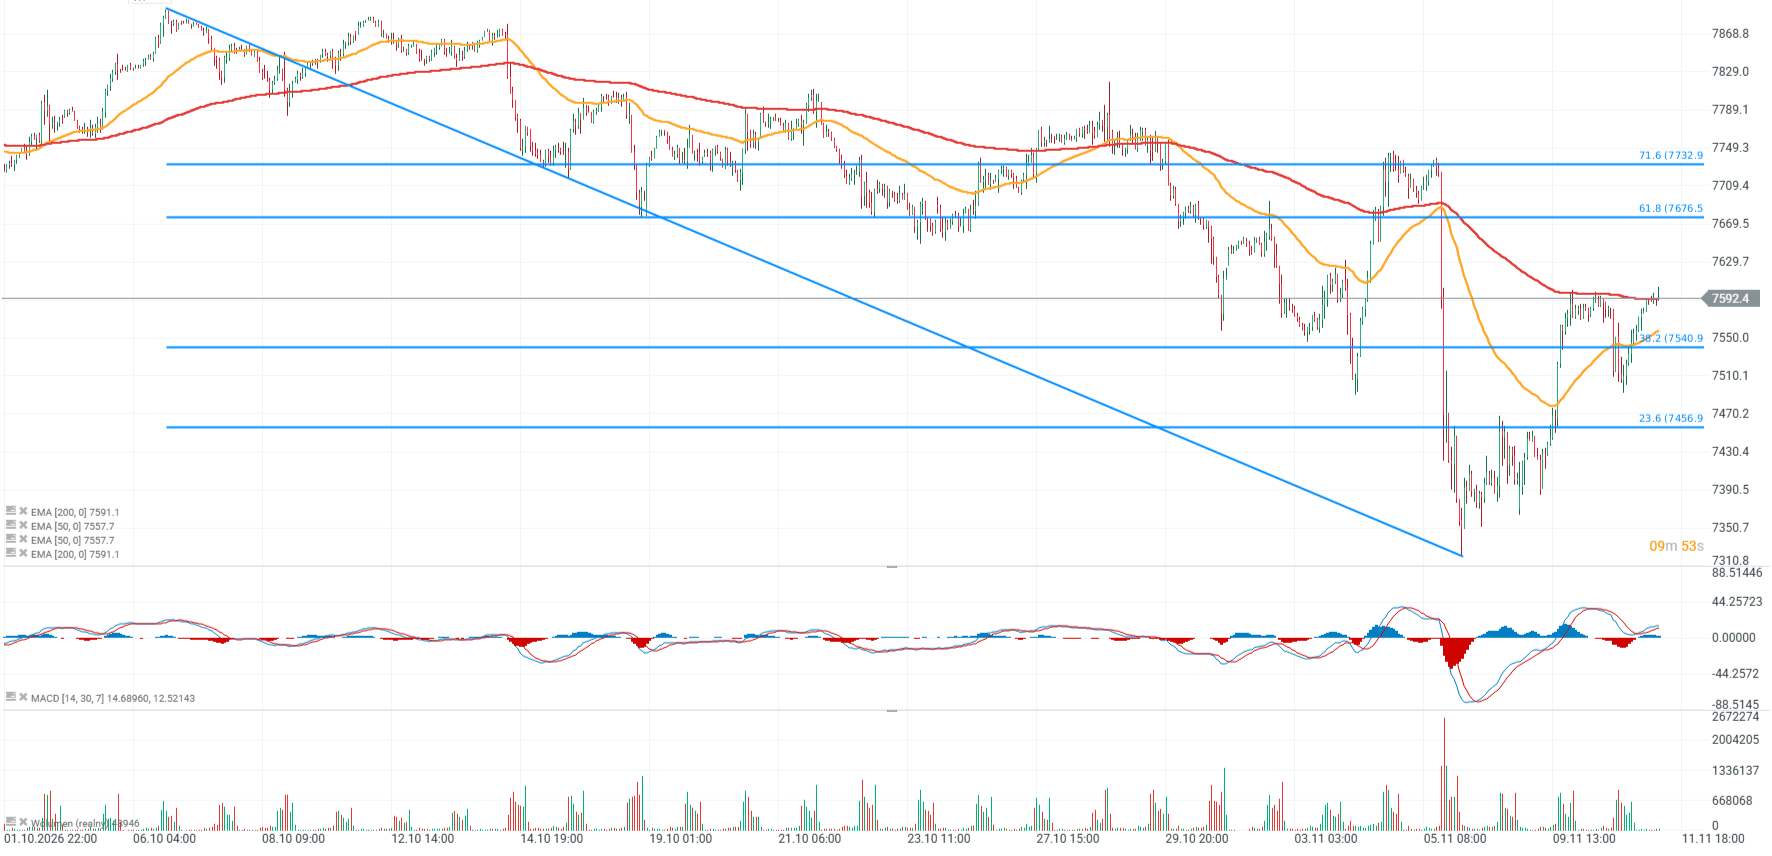
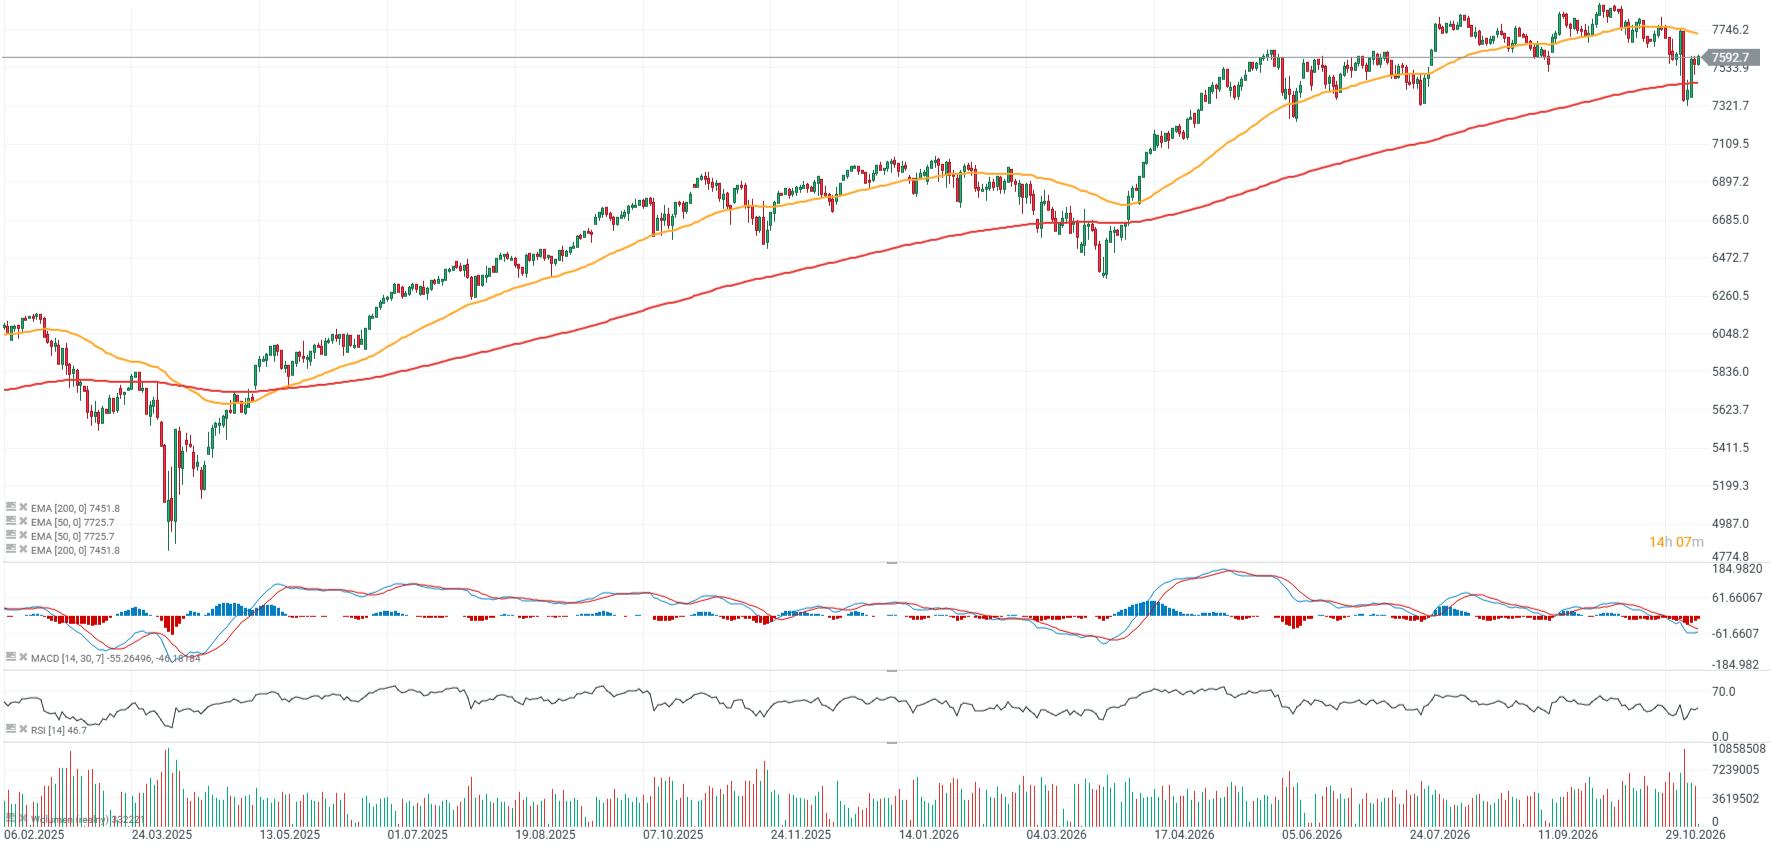
Los futuros del S&P 500 suben alrededor de un 0,6% hoy, extendiendo el rebote desde la fuerte liquidación del jueves pasado, cuando el índice llegó a caer un 4,4%, marcando su peor sesión desde abril de 2025. Desde entonces, el S&P 500 ha recuperado la mayor parte de esas pérdidas, apoyado principalmente por una renovada demanda de acciones tecnológicas y una mejora del sentimiento en torno a la infraestructura de IA.
El índice subió un 2,35% el lunes y, a pesar de una caída del 0,38% el martes, los futuros vuelven a moverse hacia los niveles previos a la liquidación de la semana pasada.
Los resultados y las previsiones de CoreWeave, el mayor proveedor de "neocloud" de capacidad informática en alquiler, superaron las expectativas del mercado, mientras que las acciones de la compañía ganaron alrededor de un 8% en la negociación fuera de horario.
Comentarios recientes de OpenAI y del gigante alemán de semiconductores Infineon sugieren que la industria tecnológica no tiene intención de reducir la inversión en centros de datos.
El mercado va desplazando gradualmente su atención hacia la posible OPV de Anthropic, que podría producirse en la tercera semana de noviembre y podría dar un nuevo impulso al sentimiento en el sector tecnológico, así como hacia los resultados de Nvidia previstos para el 17 de noviembre, tras el cierre del mercado estadounidense.
No obstante, el catalizador más importante detrás del rebote de hoy siguen siendo los resultados de CoreWeave. Las acciones de la compañía subieron con fuerza en la negociación fuera de horario tras unos ingresos superiores a lo esperado y una revisión al alza de sus previsiones, lo que alivió en parte las preocupaciones sobre la sostenibilidad del elevado gasto en centros de datos y la expansión del sector de la IA financiada con deuda.
Los futuros del Nasdaq 100 ganan alrededor de un 1,4%, superando claramente al S&P 500, lo que muestra que las acciones tecnológicas vuelven a liderar el movimiento al alza. Un apoyo adicional proviene de las expectativas en torno a una posible OPV de Anthropic y de informes que apuntan a un crecimiento empresarial muy rápido entre las mayores compañías de IA.
Al mismo tiempo, el contexto macroeconómico sigue siendo complicado, aunque ha pasado a un segundo plano durante el rebote actual. Una inflación del IPC estadounidense superior a lo esperado aumentó la probabilidad de una subida de tipos de la Fed en diciembre, y el mercado ha empezado incluso a descontar cierta probabilidad de un movimiento de 50 puntos básicos. La rentabilidad del bono del Tesoro a 2 años subió alrededor de 18 puntos básicos el martes, mientras que la del bono a 10 años superó brevemente el 5%, lo que sigue siendo un riesgo importante para las valoraciones bursátiles.
Por ahora, los inversores otorgan claramente más peso a la mejora de las perspectivas del sector de la IA que al giro agresivo de la Fed. Por tanto, el rebote del S&P 500 se mantiene sólido, pero un nuevo avance hacia los máximos recientes requerirá un crecimiento continuado de los beneficios esperados, evitando a la vez otra fuerte liquidación en el mercado de bonos.
Gráfico de los futuros del S&P 500 (intervalos H1, D1)
 Fuente: XTB
 Fuente: XTB
Los resultados empresariales siguen siendo un pilar fundamental sólido para el S&P 500
La temporada de resultados del tercer trimestre de 2026 en EE. UU. sigue siendo claramente más sólida de lo que anticipaba el mercado. Con el 88% de las compañías del S&P 500 habiendo publicado ya sus resultados, el 84% ha superado las estimaciones de EPS y el 74% ha superado las expectativas de ingresos. El crecimiento de los beneficios del índice se sitúa actualmente en un 31,4% interanual, frente al 29,1% esperado a finales de septiembre. Si este ritmo se mantiene hasta el final de la temporada, marcaría el tercer trimestre consecutivo en el que el crecimiento del EPS supera el 25%, mientras que los 10 sectores que han presentado resultados muestran actualmente un crecimiento de beneficios superior al esperado antes de que comenzara la temporada.
Lo que resulta menos impresionante, sin embargo, es la magnitud de las sorpresas en los beneficios. Actualmente, los beneficios se sitúan en promedio solo un 2,7% por encima del consenso, frente a una media de 5 años del 7,5% y una media de 10 años del 8%, lo que sugiere que el listón para este trimestre se había fijado relativamente alto. El lado de los ingresos tiene mejor aspecto, con sorpresas positivas que superan el 2% y se mantienen ligeramente por encima de las medias históricas tanto a corto como a largo plazo.
Otro factor importante para el mercado es que la mejora de los beneficios ha venido acompañada de una caída en la valoración del índice. El P/E a futuro del S&P 500 se sitúa actualmente en torno a 18,8, aunque cayó por debajo de 18 en el punto álgido de la reciente liquidación, frente a una media de 5 años de 19,8 y una media de 10 años de 19,1. Al mismo tiempo, las previsiones para el cuarto trimestre siguen siendo relativamente constructivas, con 43 compañías del S&P 500 emitiendo previsiones de EPS positivas frente a 32 que han emitido previsiones negativas, lo que significa que los fundamentales siguen siendo uno de los argumentos clave que respaldan el rebote.
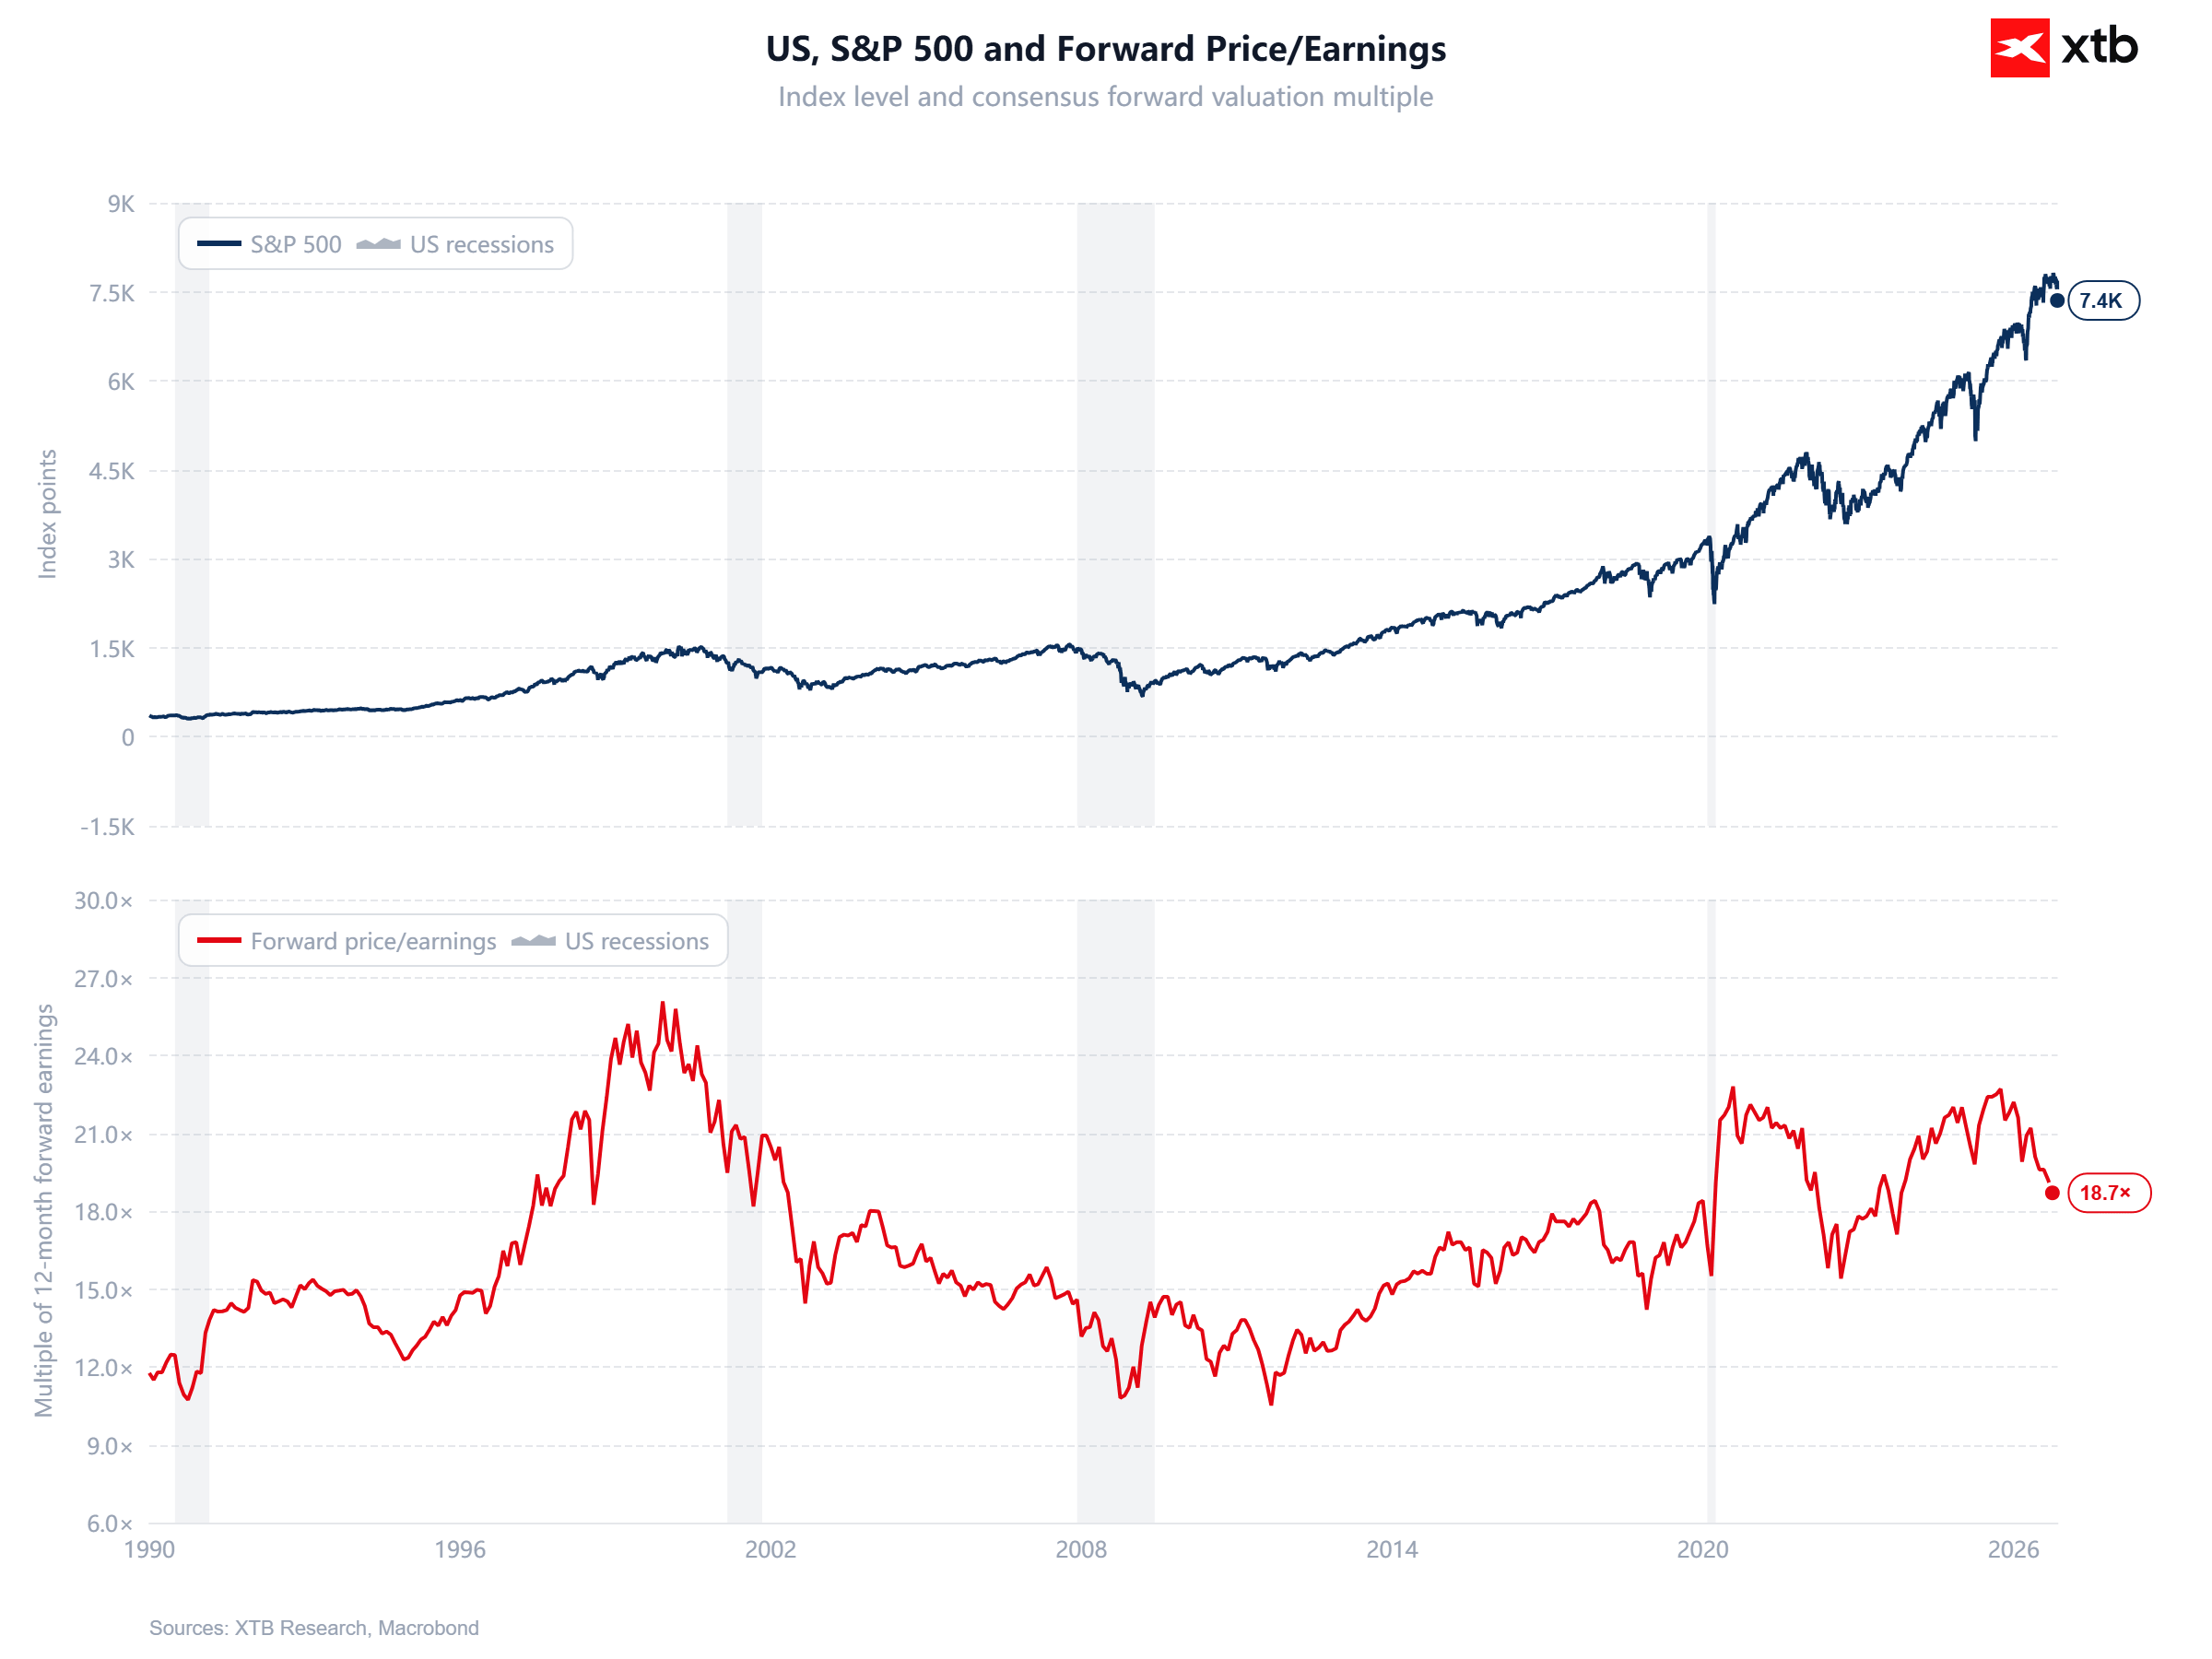
Gráfico 1: S&P 500 y múltiplos de valoración
La valoración del S&P 500 se ha enfriado notablemente a pesar de que el índice se mantiene cerca de sus máximos históricos, con el P/E a futuro a 12 meses situándose actualmente en torno a 18,7x. Esto marca un cambio significativo respecto a los niveles superiores a 22x observados anteriormente, lo que sugiere que parte de la prima de valoración previa se ha corregido sin necesidad de un mercado bajista profundo en el propio índice. Históricamente, el rango de 18-19x no ha representado un mercado extremadamente barato, pero es mucho menos exigente que las valoraciones vistas durante periodos de optimismo máximo, como la burbuja puntocom o la reciente ola de entusiasmo impulsada por la IA.
Un punto clave es que el potencial alcista adicional depende cada vez más de que se cumpla el crecimiento esperado de los beneficios, y no de una mayor expansión de múltiplos. En otras palabras, a las valoraciones actuales, los inversores siguen pagando una prima por la calidad y el crecimiento de las compañías estadounidenses, pero el margen de error en caso de decepciones en los resultados sigue siendo limitado.
 Fuente: XTB Research
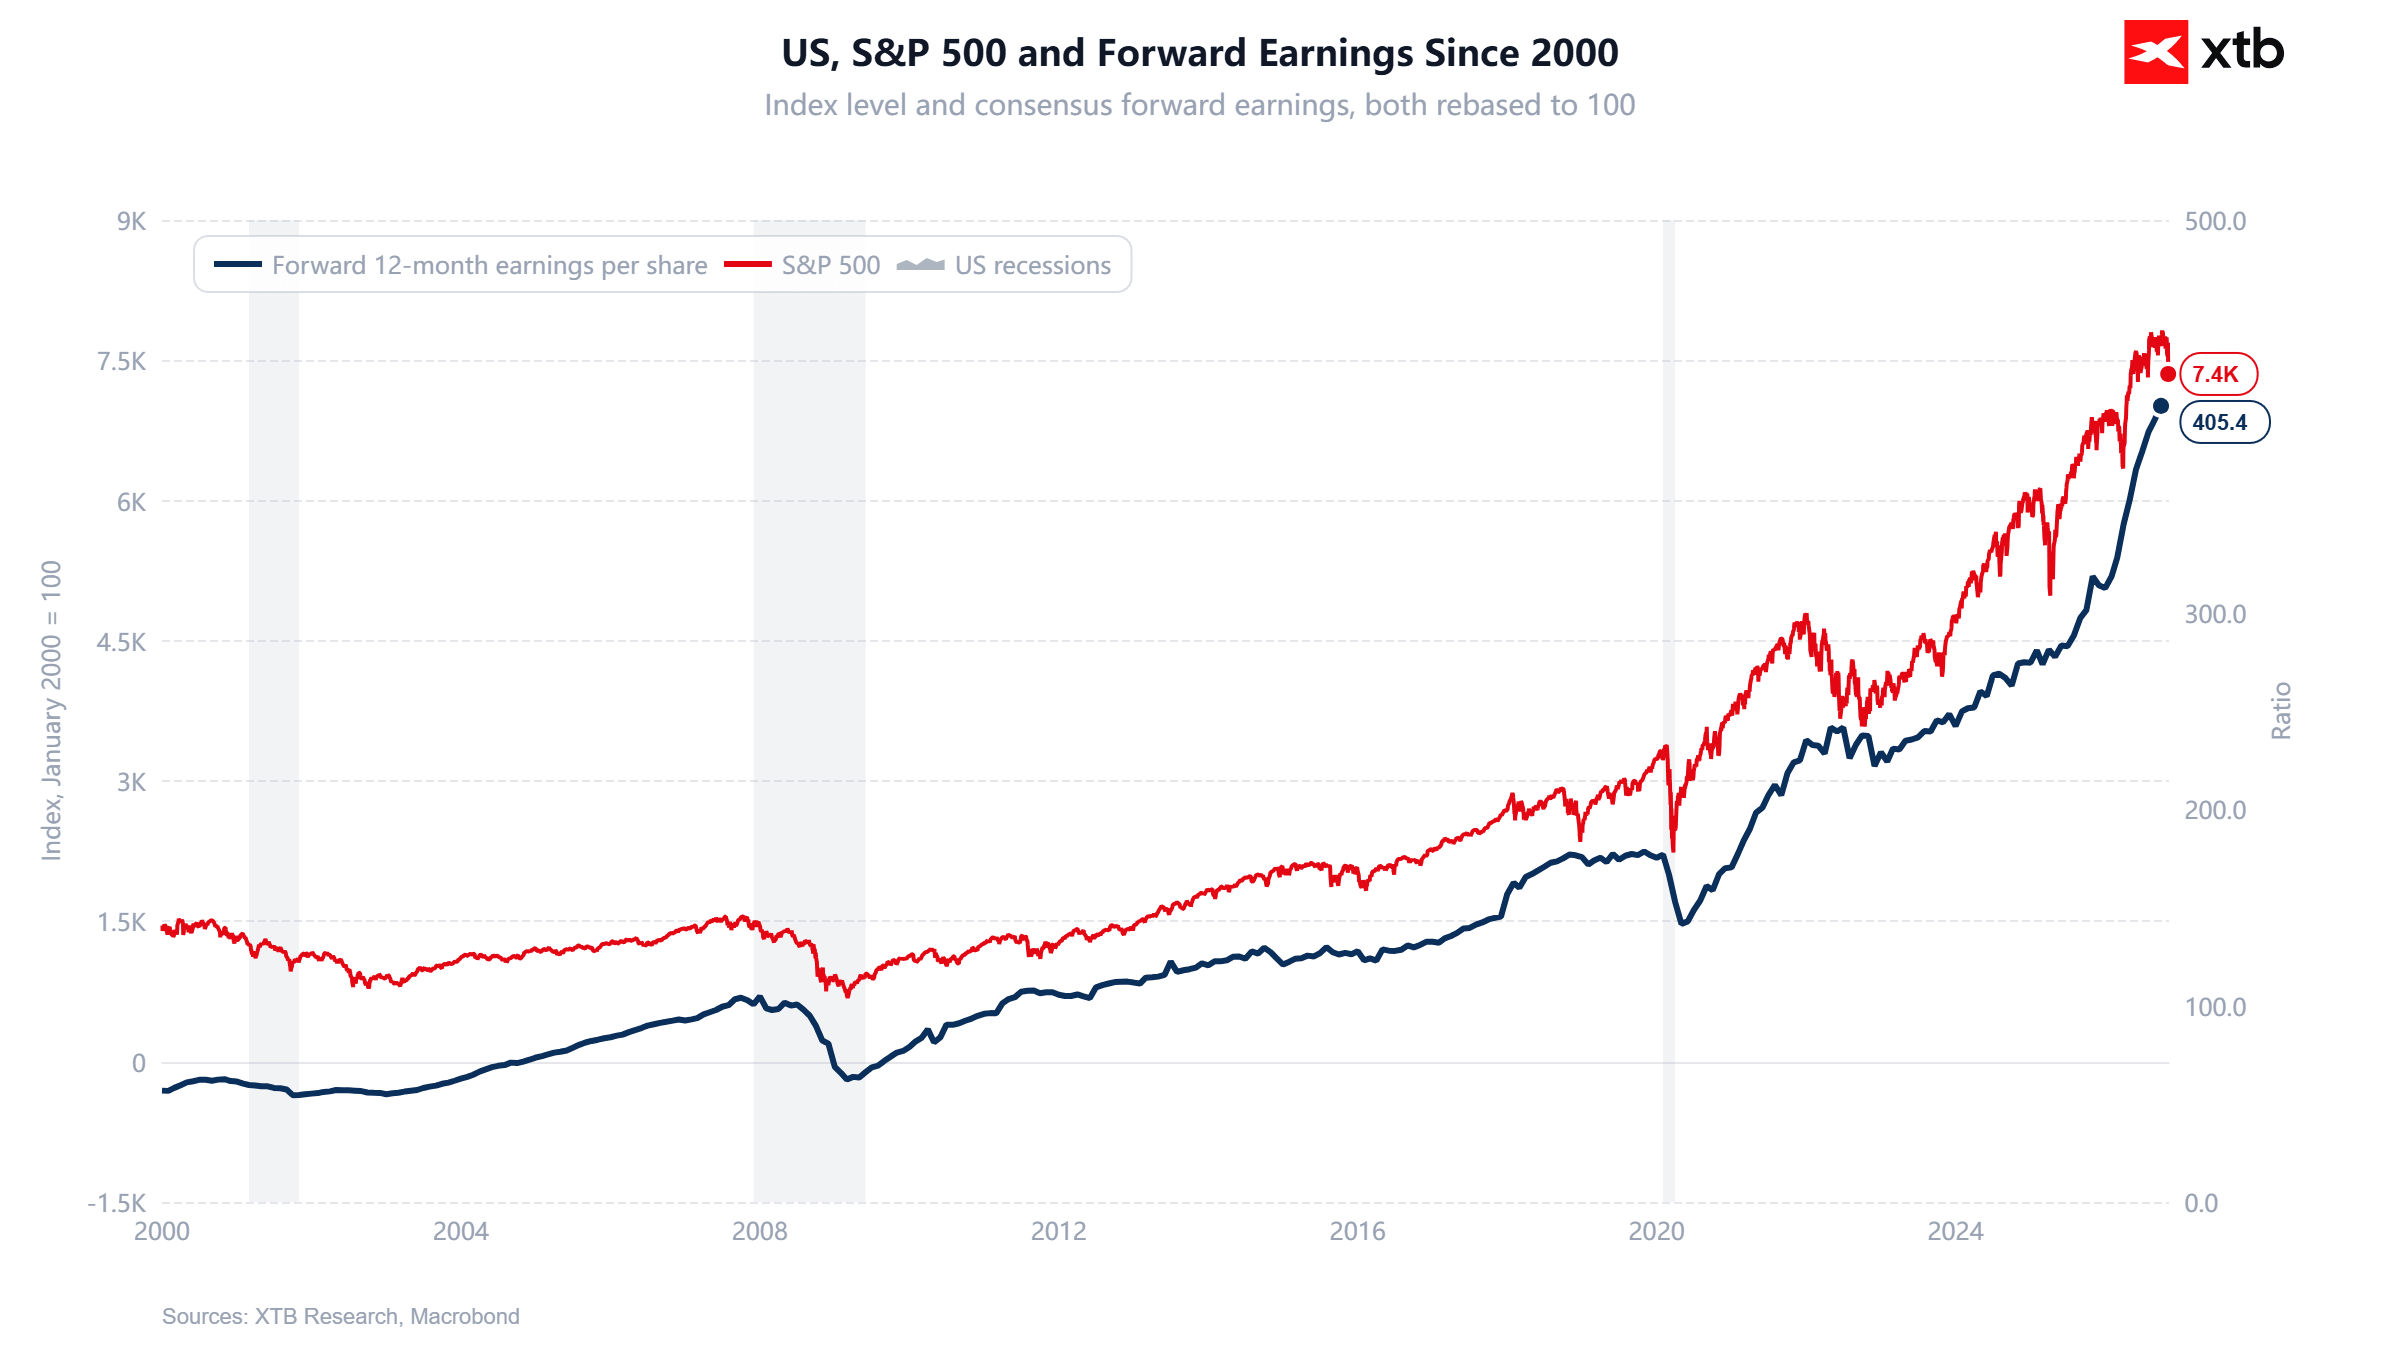
Gráfico 2: S&P 500 y beneficios esperados
El segundo gráfico muestra que el ascenso a largo plazo del S&P 500 se sustenta principalmente en la creciente capacidad de generación de beneficios de las compañías estadounidenses, con el EPS a futuro situándose actualmente en máximos históricos. Desde el año 2000, los beneficios por acción esperados se han más que cuadruplicado, y los impulsos alcistas más fuertes suelen producirse tras periodos de recesión, cuando la mejora de los márgenes y el ciclo económico impulsan recuperaciones bruscas en las previsiones de beneficios. En los últimos años, sin embargo, el índice ha subido más rápido que los propios beneficios a futuro, lo que significa que parte del mercado alcista ha estado impulsada por la expansión de la valoración y no únicamente por los fundamentales.
El renovado repunte de los beneficios esperados está ahora reduciendo esa brecha y reforzando la justificación fundamental del elevado nivel del índice. La pregunta clave para los próximos trimestres no es, por tanto, si el S&P 500 está nominalmente alto, sino si el crecimiento del EPS seguirá siendo lo bastante sólido como para sostener las valoraciones actuales sin necesidad de una mayor expansión de múltiplos.
 Fuente: XTB Research


Calendario económico: la temporada de resultados en Europa acapara la atención


La Bolsa hoy: Los índices bursátiles amplían su subida


Resumen diario: El IPC golpea a los mercados, la Fed endurece su postura y Wall Street cae

Wall Street cae tras un dato de inflación mayor a lo previsto
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.