

-
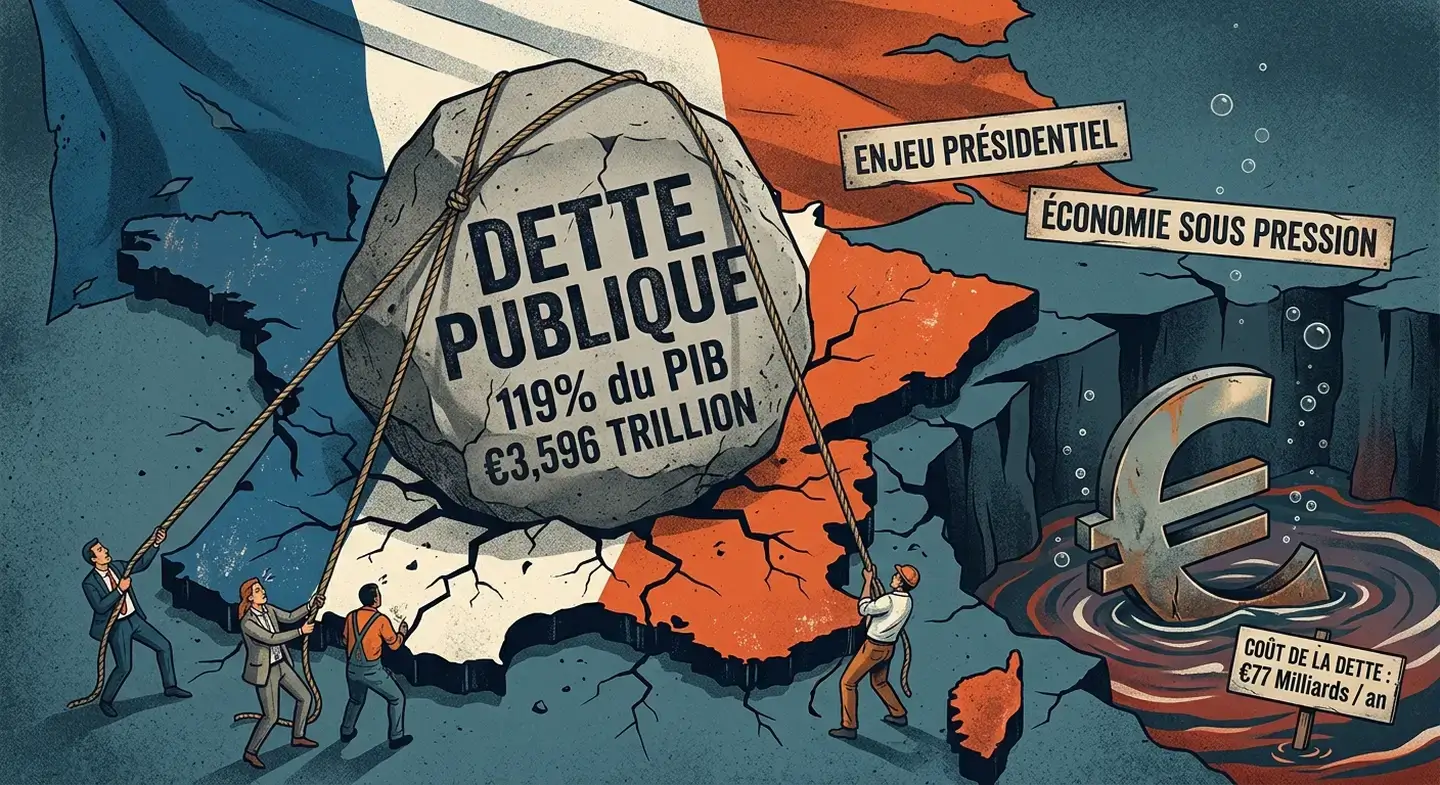
Descontrol fiscal y acumulación de deuda: Francia cerrará 2026 con un déficit del 5,4% del PIB y una deuda que alcanza el 119% (3,6 billones de euros), tras acumulaciones continuas de descuadres presupuestarios durante 50 años.
-
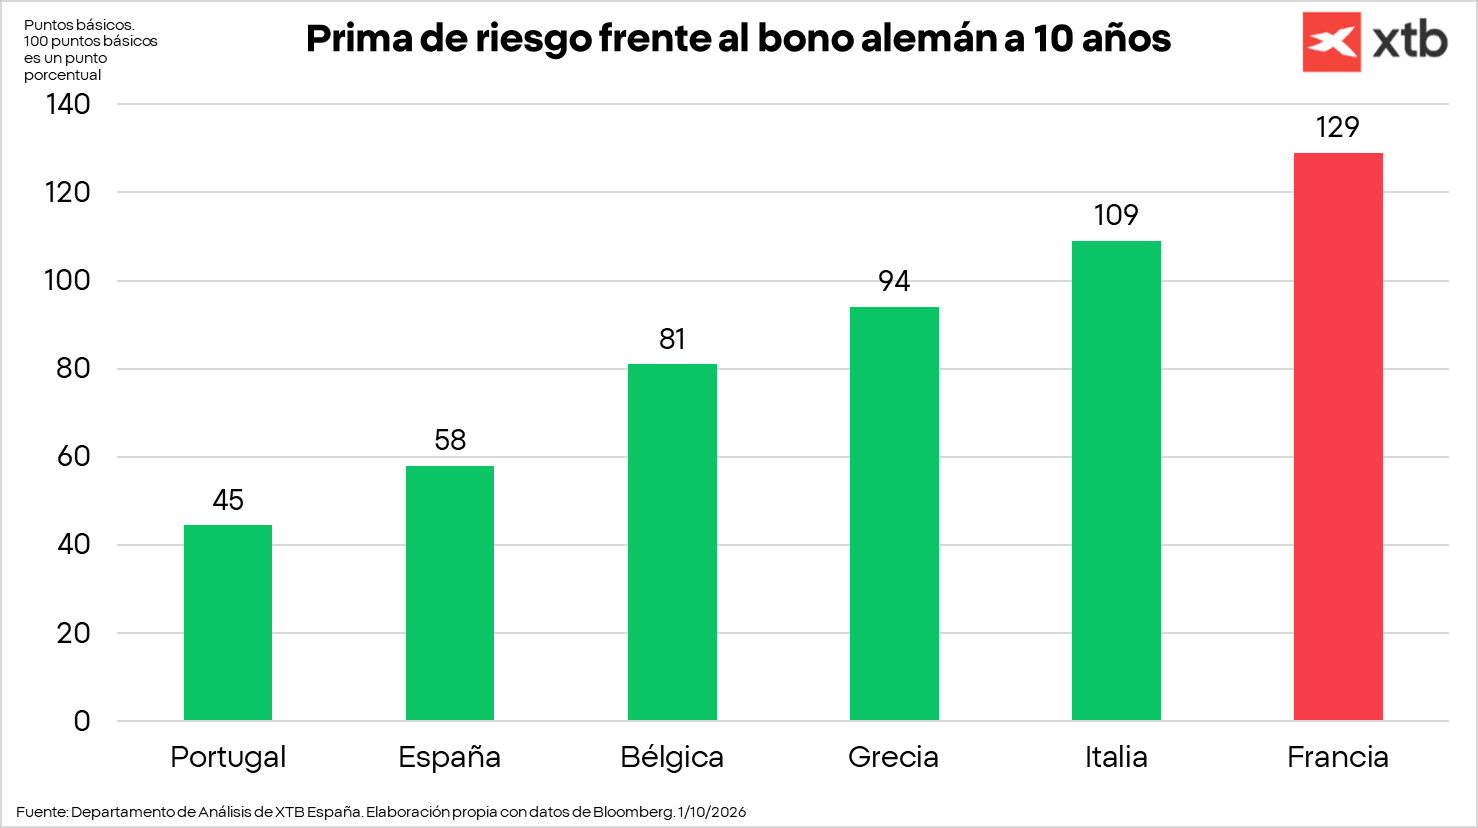
Presión en los mercados de renta fija: El rendimiento del bono a 10 años ha escalado al 4,88% y la prima de riesgo frente a Alemania alcanza los 129 puntos básicos, superando los niveles de España, Grecia e Italia.
-
Factura récord de intereses y plan de recortes: Para evitar que el déficit suba al 6,5% en 2027 y los intereses globales alcancen los 91.000 M€, el Gobierno plantea recortes de 54.000 M€ para contener un coste financiero que amenaza con superar los presupuestos de Educación o Defensa.
-
¿Cómo beneficiarse de todo ello en XTB?

-
Descontrol fiscal y acumulación de deuda: Francia cerrará 2026 con un déficit del 5,4% del PIB y una deuda que alcanza el 119% (3,6 billones de euros), tras acumulaciones continuas de descuadres presupuestarios durante 50 años.
-
Presión en los mercados de renta fija: El rendimiento del bono a 10 años ha escalado al 4,88% y la prima de riesgo frente a Alemania alcanza los 129 puntos básicos, superando los niveles de España, Grecia e Italia.
-
Factura récord de intereses y plan de recortes: Para evitar que el déficit suba al 6,5% en 2027 y los intereses globales alcancen los 91.000 M€, el Gobierno plantea recortes de 54.000 M€ para contener un coste financiero que amenaza con superar los presupuestos de Educación o Defensa.
-
¿Cómo beneficiarse de todo ello en XTB?
La situación francesa está al límite. Los rendimientos de la deuda pública han despegado hasta el 4,88% en el bono a 10 años, mientras que la deuda sobre el PIB llegará al 119% a finales de este 2026. Y lo peor, la situación puede seguir empeorando, con una parte de la oposición política defendiendo el impago de la deuda pública. ¿Qué está ocurriendo en Francia y cómo puede contagiarse el resto de Europa?
El horrible deterioro de las cuentas públicas francesas
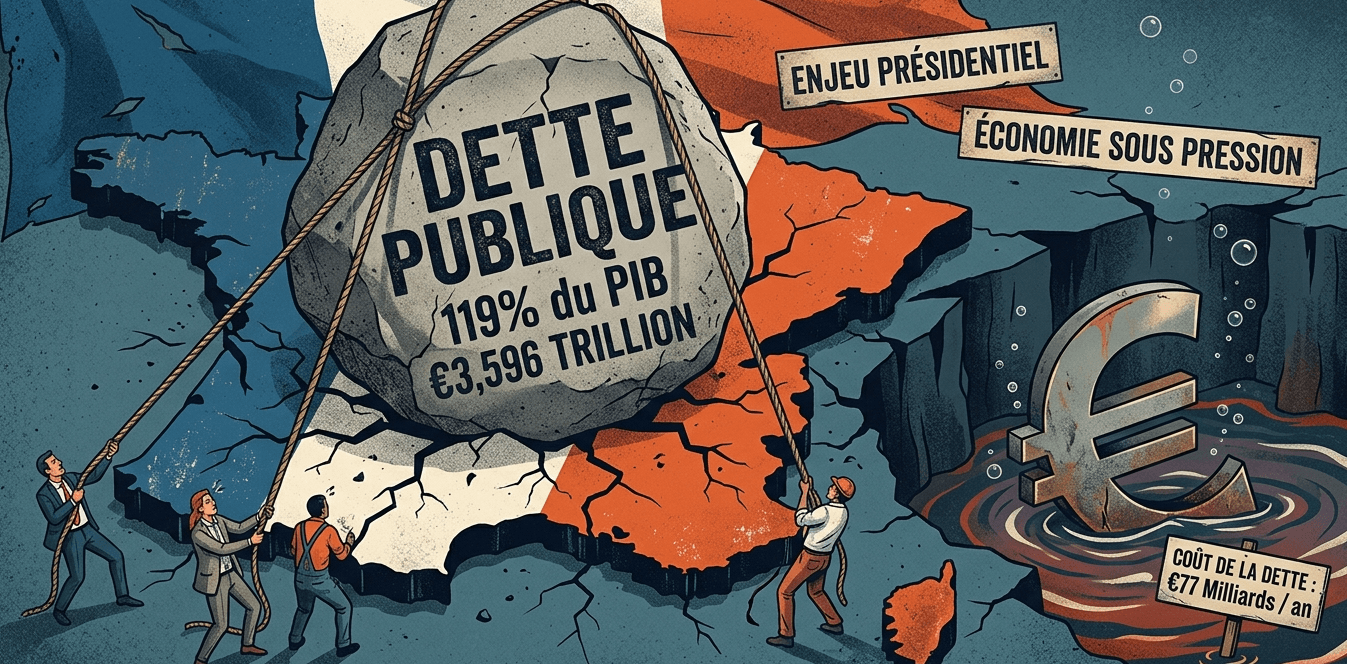
Francia está en una situación muy delicada. El país lleva 50 años sin tener un superávit fiscal, o al menos, cuadrar los ingresos y los gastos del estado. Y si bien en la década anterior podía cubrir ese déficit con emisiones de deuda a tipos de interés muy reducidos, el panorama ha cambiado desde el Covid.
Francia lleva desde el 2020 superando el límite de déficit propuesto por la Unión Europea del 3%. Y las perspectivas no mejoran. Para este 2026 el objetivo inicial de déficit se ubicaba en el 4,7% del PIB, lo que suponía una reducción frente al 5,1% del 2025. Sin embargo, las expectativas han ido cambiando a medida que avanzaba el año y tras establecer un segundo objetivo del 5%, finalmente ya se ha anunciado que más bien acabará en el 5,4%. Es decir, no solo no se ha conseguido bajar frente al 2025, sino que empeorará en 3 décimas.
Lógicamente, años de déficit tienen una consecuencia clara: un aumento del endeudamiento. Y después de años en los que el crecimiento era capaz de camuflar el aumento de la deuda pública, ha llegado el estancamiento. ¿Os suena eso de que cuando baja la marea, se ve quien realmente no lleva bañador? Pues esto le está ocurriendo a Francia. Esto ha llevado a que la deuda sobre el PIB haya pasado del 98% en el 2019, al 119% estimado para este 2026 (3,6 billones de euros), pasando por el 114% en el 2020 por culpa de los subsidios a la economía.
Las cuentas siguen sin salir en Francia
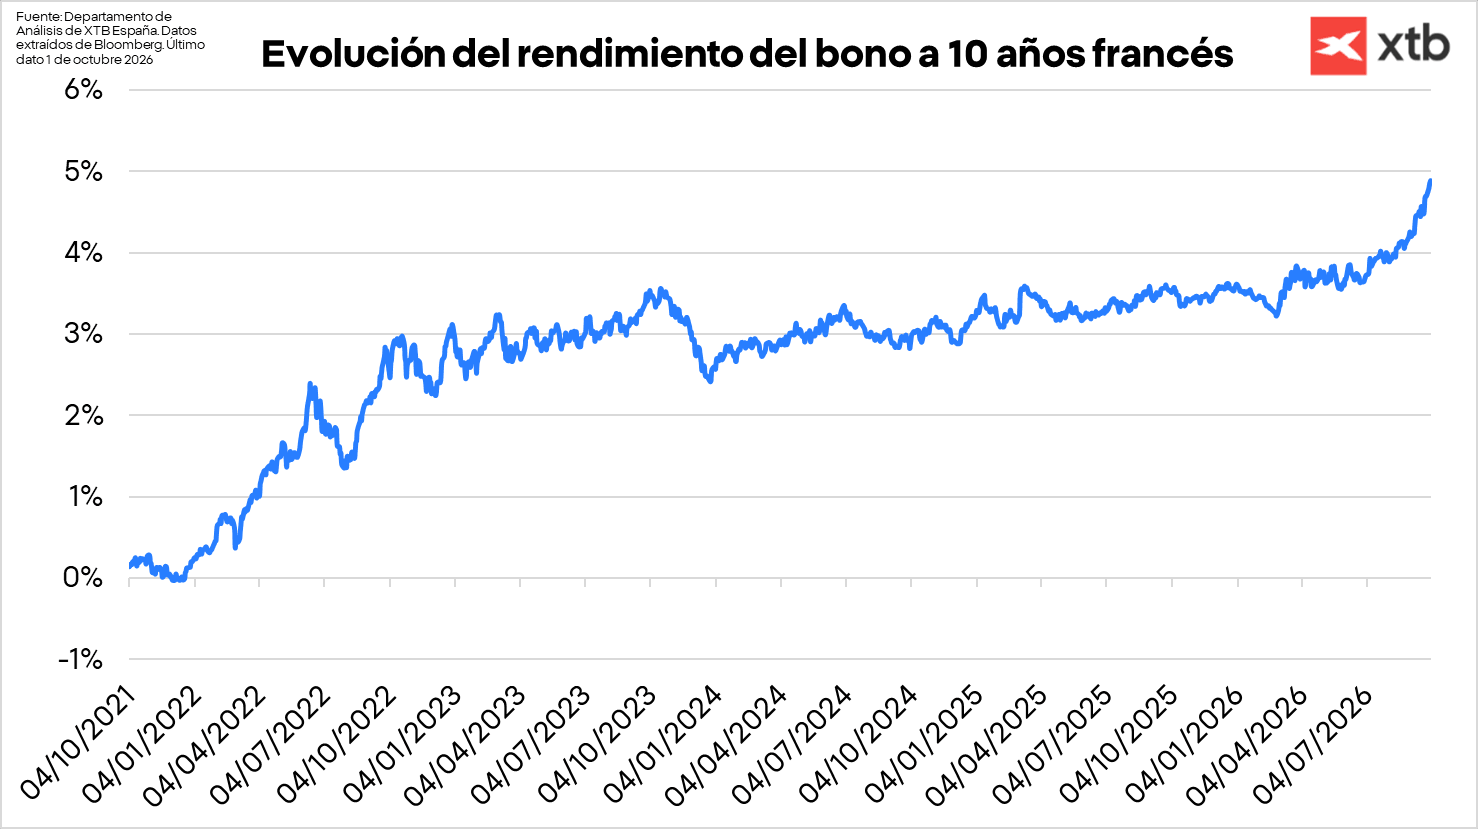
Todo este recorrido, ha llevado a que el rendimiento de la deuda pública francesa haya despegado en los últimos años. Y lo peor es que la situación está empeorando rápidamente. Actualmente el rendimiento del bono a 10 años francés está pagando un 4,88%, frente al 3,56% que pagaba al acabar el 2025. Esto supone un repunte de 131 puntos básicos, lo que supone una gran escalada para un título de deuda pública en un espacio de tiempo tan reducido. Recordad que hablamos de la segunda economía de la UE y la séptima a nivel mundial.
Y podríamos decir que esto es algo general. Que los rendimientos de la deuda pública de la mayoría de países (Europa y Estados Unidos incluído) han despegado en este 2026 por culpa de la guerra en Oriente Medio y las expectativas de subidas de tipos. Sin embargo, la deuda francesa ha empeorado mucho más y la prima de riesgo frente al bono alemán a 10 años se ubica en 129 puntos básicos, mayor que la de países como España (58 puntos básicos), Italia (109 puntos básicos) e incluso Grecia (94 puntos básicos)
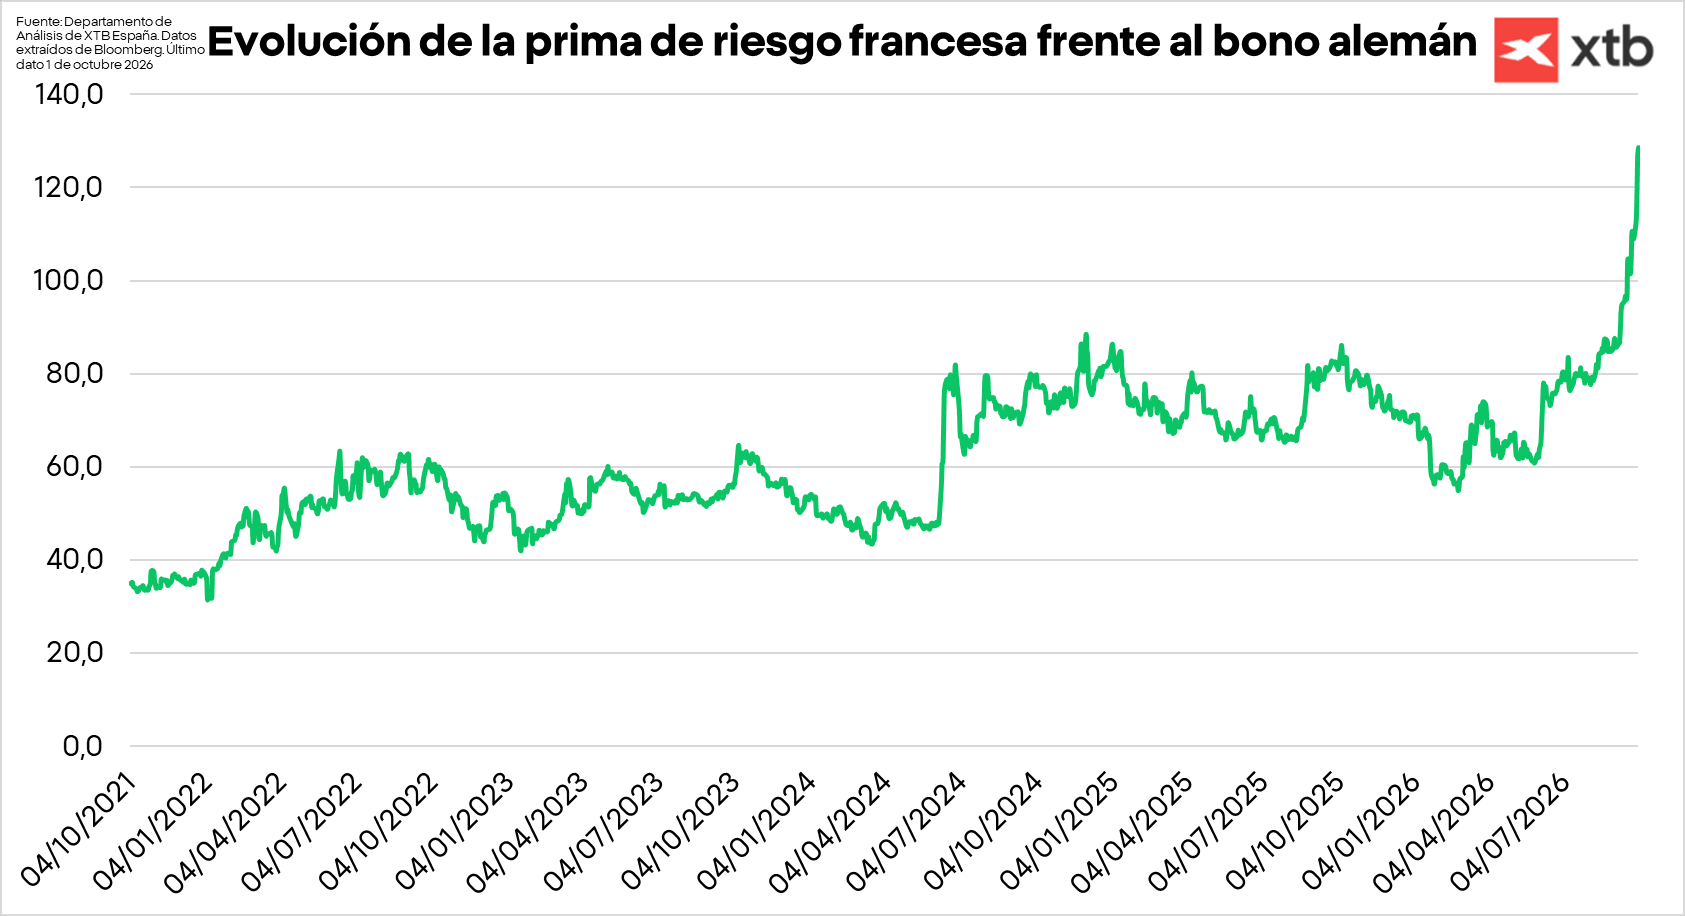
Ahora bien, también hay que señalar que la situación política en Francia no está ayudando. De hecho, es probable que las elecciones para el presidente de la república que se realizarán entre abril y mayo del 2027 también estén suponiendo un lastre para la prima de riesgo.
Francia está en una situación de ingobernabilidad, a lo que hay que añadir que algunas figuras políticas del país están proponiendo medidas que supondrían un caos financiero total. Hablamos de Melechon, candidato de extrema izquierda que propone que Francia impague la deuda que debe al BCE. Es decir, alrededor de un cuarto de toda la deuda total. Propuesta que la propia Christine Lagarde ha calificado como una violación pura del tratado de la Unión Europea.
Parte del mercado tiene esperanzas de que el BCE actúe para reducir la prima de riesgo. Sin embargo, el BCE no puede actuar, al menos según sus mandatos, si el propio gobierno del país no ha hecho nada por frenar la espiral de deuda. Por tanto, es una baza peligrosa y que no está claro que se pueda producir.
Con este panorama, ¿quién prestaría dinero a Francia?
Un cuarto de la deuda francesa está en manos de su población, y los otros dos en manos de inversores de la Zona Euro y de fuera de la Zona Euro. Tanto el BCE como los inversores de fuera y dentro de la Eurozona dejarían de comprar deuda francesa si se produce un impago. Y en el mejor de los casos, (bastante dudoso) tan solo un 25% de la demanda se mantendría gracias a la población. Es decir, el impago sería un escenario catastrófico para Francia.
Un plan de recorte de 54.000 millones de euros
Con todo esto, el gobierno francés presenta hoy un plan de recortes de gastos de 54.000 millones de euros de cara al 2027. Dentro de este plan, algunas de las medidas son congelar las pensiones más altas, recortar los días remunerados de baja de los funcionarios o extender un impuesto a grandes compañías que fue establecido en 2025. Ya sabéis eso de los impuestos, que son transitorios hasta que dejan de serlo. Y aunque el plan es totalmente necesario, no está claro que se vaya a aprobar.
Con este plan, se pretende dejar el déficit del 2027 en el 5% del PIB. De lo contrario, el déficit podría alcanzar el 6,5%, con unos costes por intereses que se incrementarán en unos 10.000 millones de euros con respecto a este año. Hablamos de unos 74.000 millones de euros y una deuda sobre el PIB que superará el 120%. Si juntamos la deuda total de todas las administraciones públicas, la cifra de intereses rondaría los 91.000 millones de euros. Por ponerlo en términos relativos, el coste de los intereses de la deuda para el estado Francés representa más del 7% del presupuesto estatal y con este incremento previsto superaría probablemente el gasto en Educación (89.600 millones de euros en 2026) y Defensa (92.830 millones de euros en 2026).
¿Cómo puede esto afectar a Europa?
Todo este asunto es un factor de riesgo para Europa. Si Francia no cumple con sus compromisos financieros el euro puede sufrir una gran crisis de confianza y supondría que el resto de estados europeos tendrían que “cubrir” esa deuda francesa con un aumento de la inflación y un deterioro del euro en los mercados globales. No pensamos que vayamos a alcanzar esos niveles, pero desde luego la credibilidad de la Zona Euro está en juego y los gobiernos no están dando lo mejor de sí.
Toda crisis de confianza se traduce en una crisis inflacionaria.
¿Cómo podemos invertir en XTB en este contexto?
El inversor puede preguntarse cómo invertir en este contexto. Y depende de sus perspectivas. Si los inversores piensan que la crisis francesa no irá a más, podría ser una gran oportunidad para invertir en renta fija francesa. El motivo sería: los rendimientos son ya muy elevados y aunque puedan seguir repuntando en los próximos meses, el impago es improbable. Por ello, los vencimientos a más corto plazo o de la parte media de la curva (hasta 5 años) podrían ser una opción para estos inversores. De hecho, no tiene por qué exponerse directamente a Francia, sino que puede comprar bonos alemanes en vista a que la situación mejore y toda la deuda europea sufra una caída de rendimientos (lo que beneficia al que ya tiene la renta fija comprada). Un ejemplo de ETF sobre deuda pública alemana para invertir en XTB es el eb.rexxR Government Germany 2.5-5.5 DE, con ticker RXP2EX.DE (con poner eso en nuestro buscador ya te aparece). También está el ETF de 0 a 1 años, con el ticker EBMMEX.DE.
Otra opción podría ser apostar en contra. Quizás el estado francés no quiebre. Pero el sufrimiento puede ser profundo y sus mercados financieros pueden notarlo. En XTB contamos, entre otras alternativas, con ETFs inversos sobre el CAC 40, que es el índice de acciones más importante de Francia. Es decir, son ETFs para apostar en contra de Francia. Uno de ellos es el CAC 40 Daily 1X Inverse (SHC.FR), mientras que si quieres asumir más riesgos tienes un apalancado por dos (multiplica tu poder de inversión por dos, pero los movimientos son más fuertes). Este segundo se llama CAC 40 Daily 2X Leveraged (LVC.FR).

💥 El petróleo rebota tras comentarios de Trump sobre posibles ataques a Irán


Resumen de la mañana: Repunte del sector tecnológico en Asia tras los resultados de Micron y el debilitamiento del yen

📊Resumen Diario; Menor inflación PCE alivia a Wall Street, mientras el petróleo sigue subiendo


El Ibex 35 acaba de nuevo en terreno negativo
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.