

- El precio del gas natural cae por tercer día consecutivo mientras pone a prueba los mínimos de la semana.
- El último informe de la EIA muestra un incremento de inventarios de 67 bcf, por debajo de la norma estacional.
- Las posiciones cortas netas de los fondos alcanzan niveles extremos, lo que eleva el riesgo de un fuerte rebote técnico.
Sorpresa en los datos de inventarios y fuerza mayor en el gasoducto
Los precios del gas natural caen por tercer día consecutivo. Conviene señalar que el miércoles se observó un retroceso de casi el 5%, que se borró en gran medida. Tras la fuerte vela bajista de ayer y la continuidad de hoy, el precio pone a prueba la zona del mínimo del miércoles. Curiosamente, en Estados Unidos actúan dos fuerzas contrapuestas, de forma similar a Europa, lo que podría generar una volatilidad interesante durante la segunda mitad de octubre.
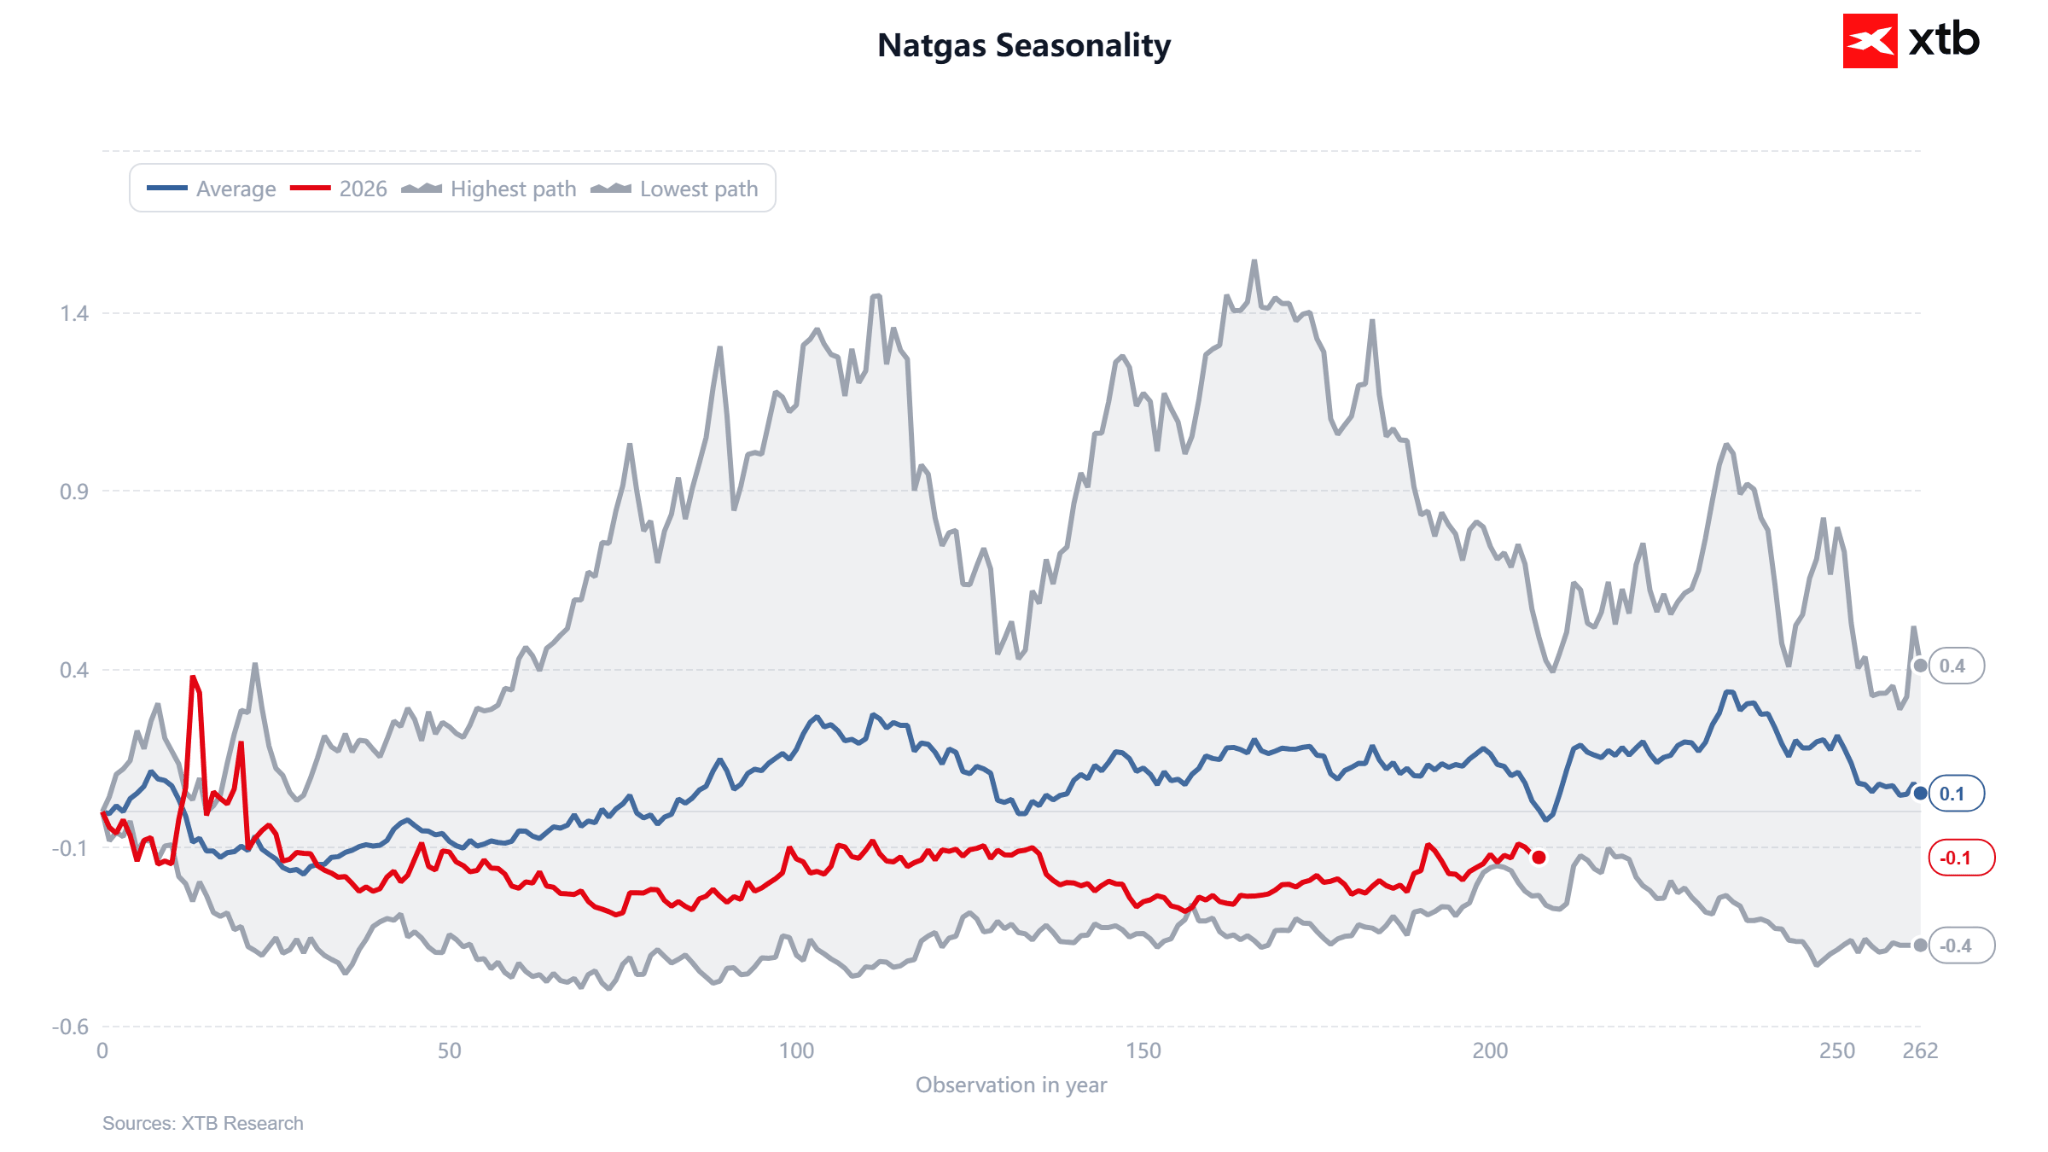 Cabe destacar que nos encontramos en un punto donde en el pasado se ha producido un fuerte repunte estacional. La segunda mitad de octubre solía traer aumentos de precios debido a las dudas sobre la temporada de calefacción. Ahora la situación resulta muy intrigante: los inventarios crecen despacio y el clima es cálido. Fuente: XTB
Sorpresa en los niveles de inventarios
El informe de la EIA mostró un aumento de los inventarios de 67 bcf en la semana finalizada el 9 de octubre, notablemente por debajo del consenso de los analistas (74–76 bcf) y de la media estacional a cinco años (90 bcf). Esto indica que el excedente de almacenamiento de cara a la temporada de calefacción no crece tan rápido como se esperaba. Este comportamiento podría deberse al mayor uso de gas para la generación eléctrica y a la recuperación de las exportaciones de LNG. Los inventarios totales (3,567 tcf) todavía superan ligeramente el promedio a 5 años y se mantienen un 3,9% por debajo de los niveles de hace un año.
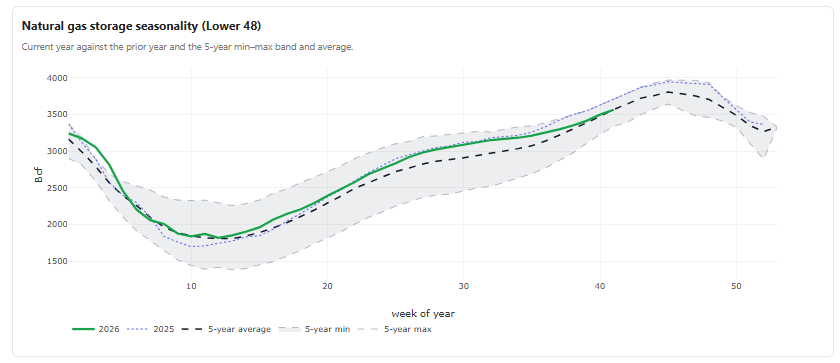
Los inventarios alcanzan la media de 5 años a pesar del continuo nivel elevado de producción y de la contención en la demanda. Fuente: EIA, XTB
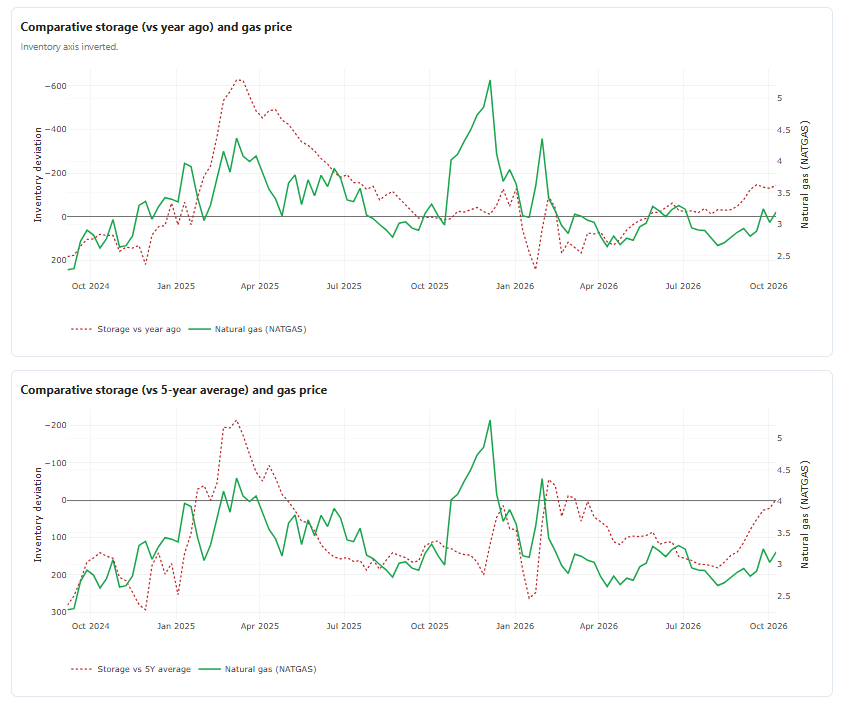
El almacenamiento comparativo comienza a mostrar una posible infravaloración del precio. Sin embargo, las condiciones meteorológicas actuales también podrían indicar un inicio tardío en la retirada de reservas de gas almacenado. Fuente: EIA, XTB
Cabe destacar que un factor adicional que limita la oferta en las últimas semanas es la caída de la producción en los 48 estados continentales (excluida Alaska) hasta aproximadamente 110,8–112 bcfd (frente a los récords de agosto y septiembre de 113,3 bcfd). Esta bajada responde a interrupciones imprevistas tras el paso de huracanes y al reciente cierre de un gasoducto clave. En cuanto a las exportaciones de LNG, el panorama es desigual: BNEF informa de un incremento semanal del +8,2% en los flujos de gas hacia las terminales (20,0 bcfd), mientras que otra fuente indica una caída a 17,5 bcfd debido a labores temporales de mantenimiento. No obstante, las exportaciones siguen ofreciendo un soporte estructural a la demanda.
El clima contrarresta la perspectiva alcista
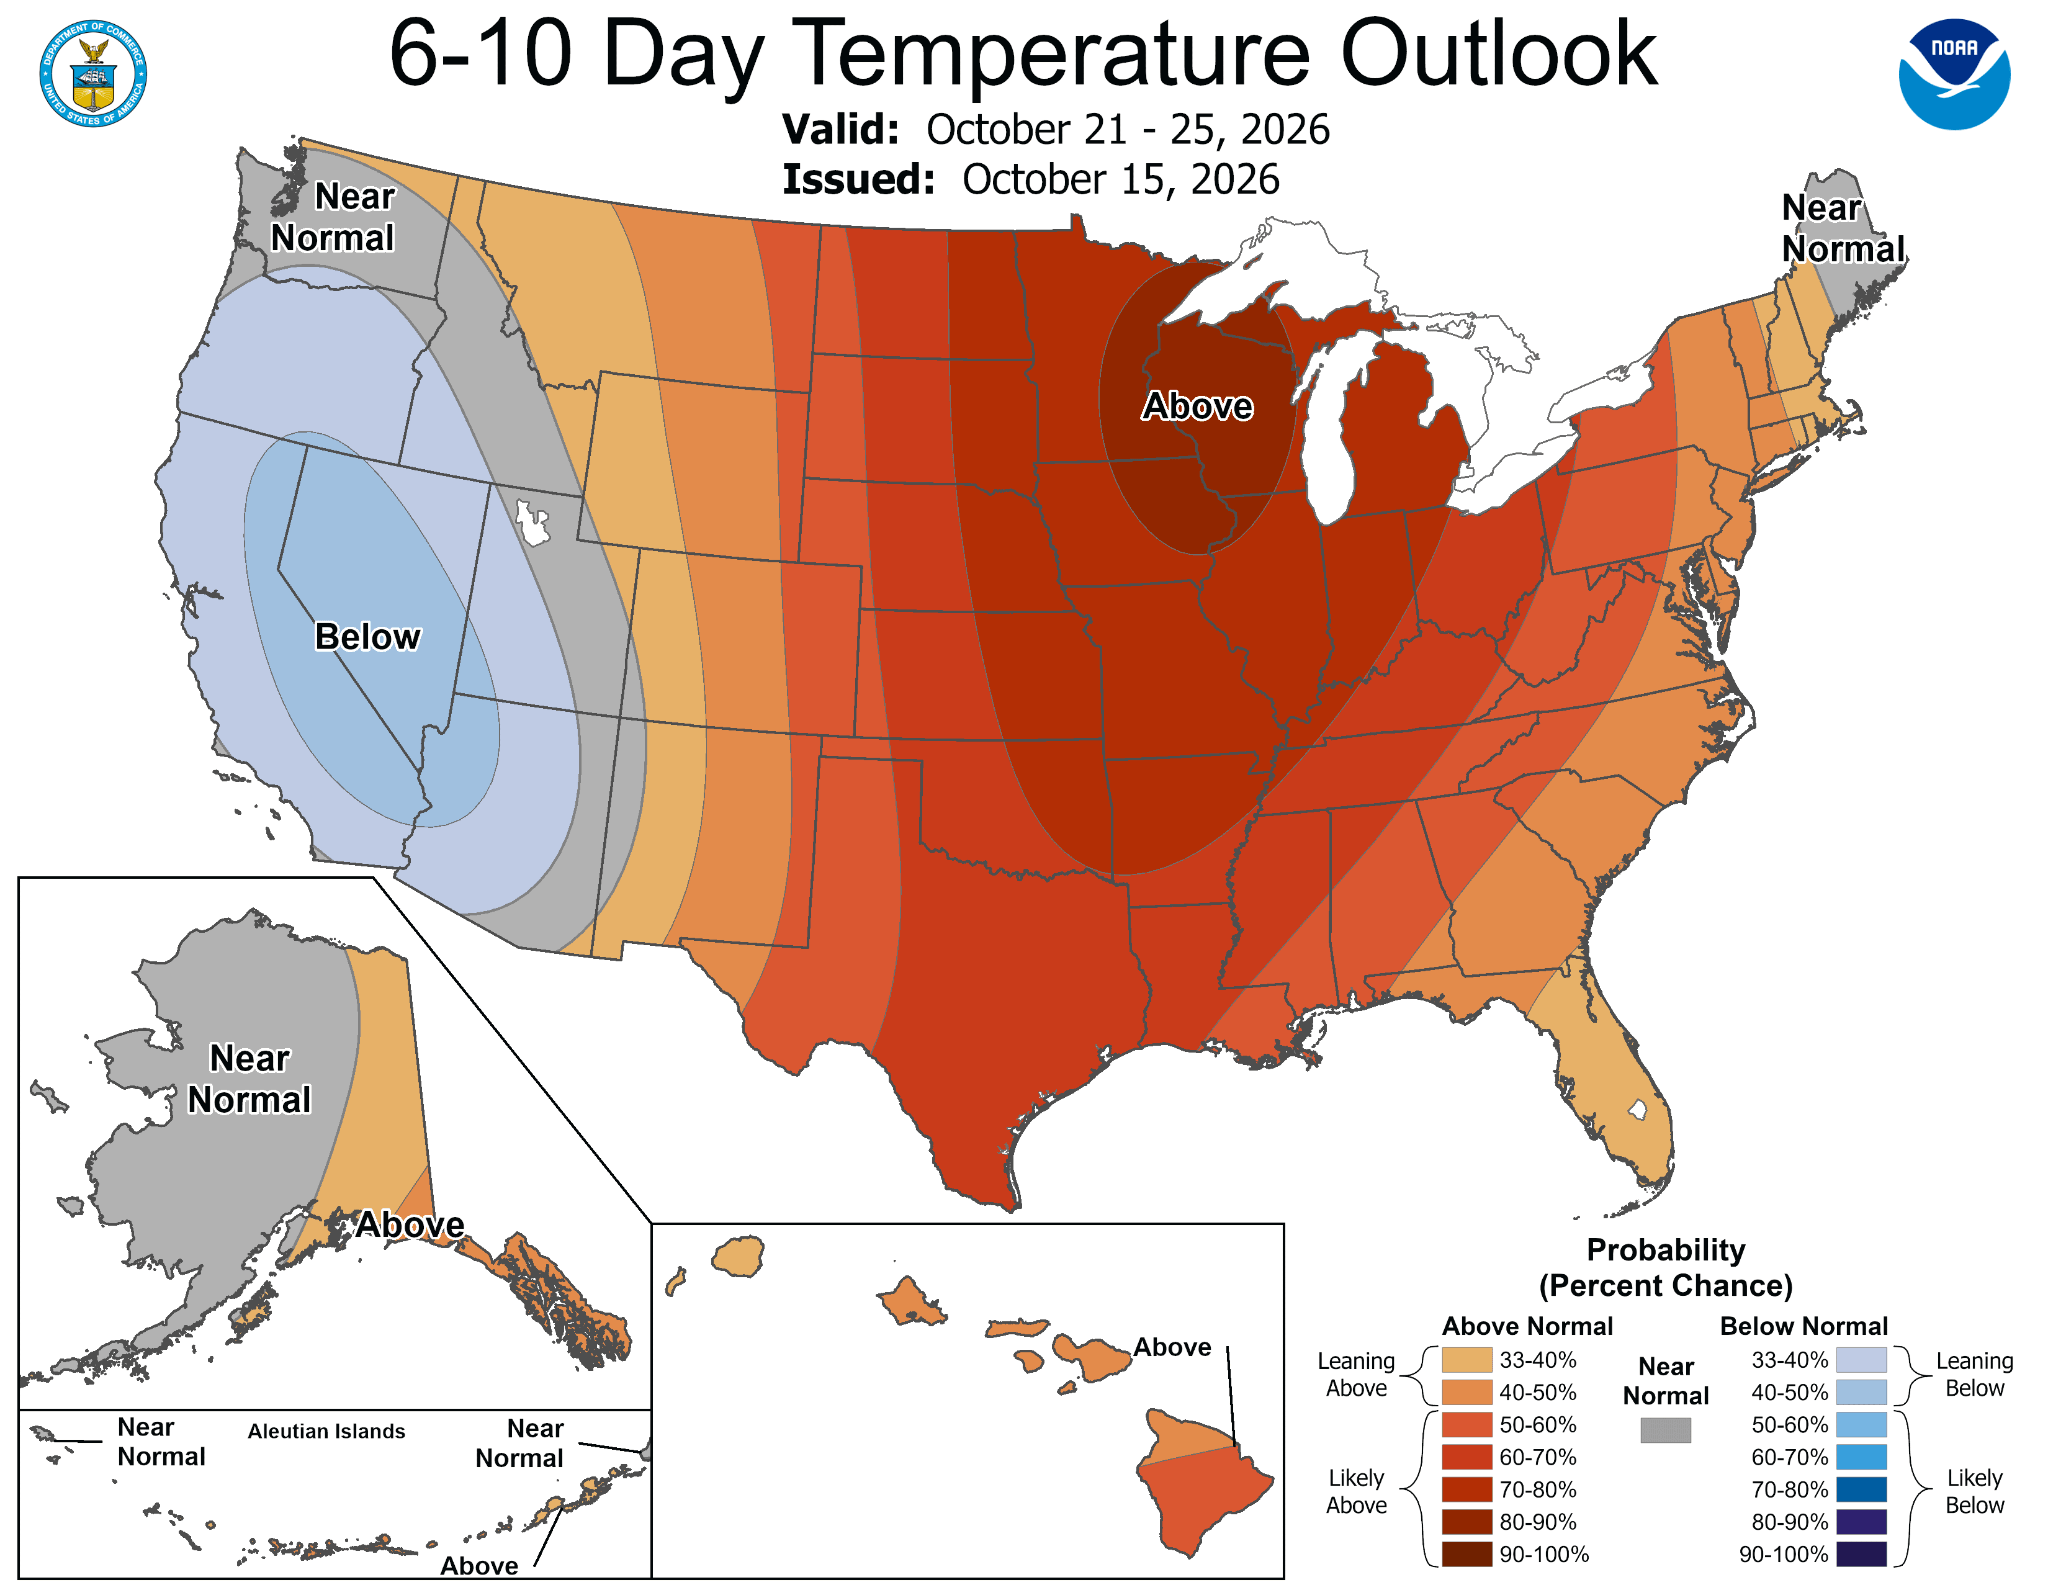
Las previsiones de la NOAA y de Commodity Weather Group para el periodo del 20 al 29 de octubre apuntan a temperaturas superiores a lo habitual en el centro y este del país. Los mapas de la NOAA para las perspectivas a 6-10 y 8-14 días muestran amplias zonas de temperaturas por encima de la media a lo largo de todo el corredor entre Texas, el Medio Oeste y la costa este, con una señal especialmente intensa en la región de los Grandes Lagos y el valle de Ohio. Esta circunstancia frena la demanda inicial de calefacción en un momento clave para el arranque de la temporada.
Análisis técnico
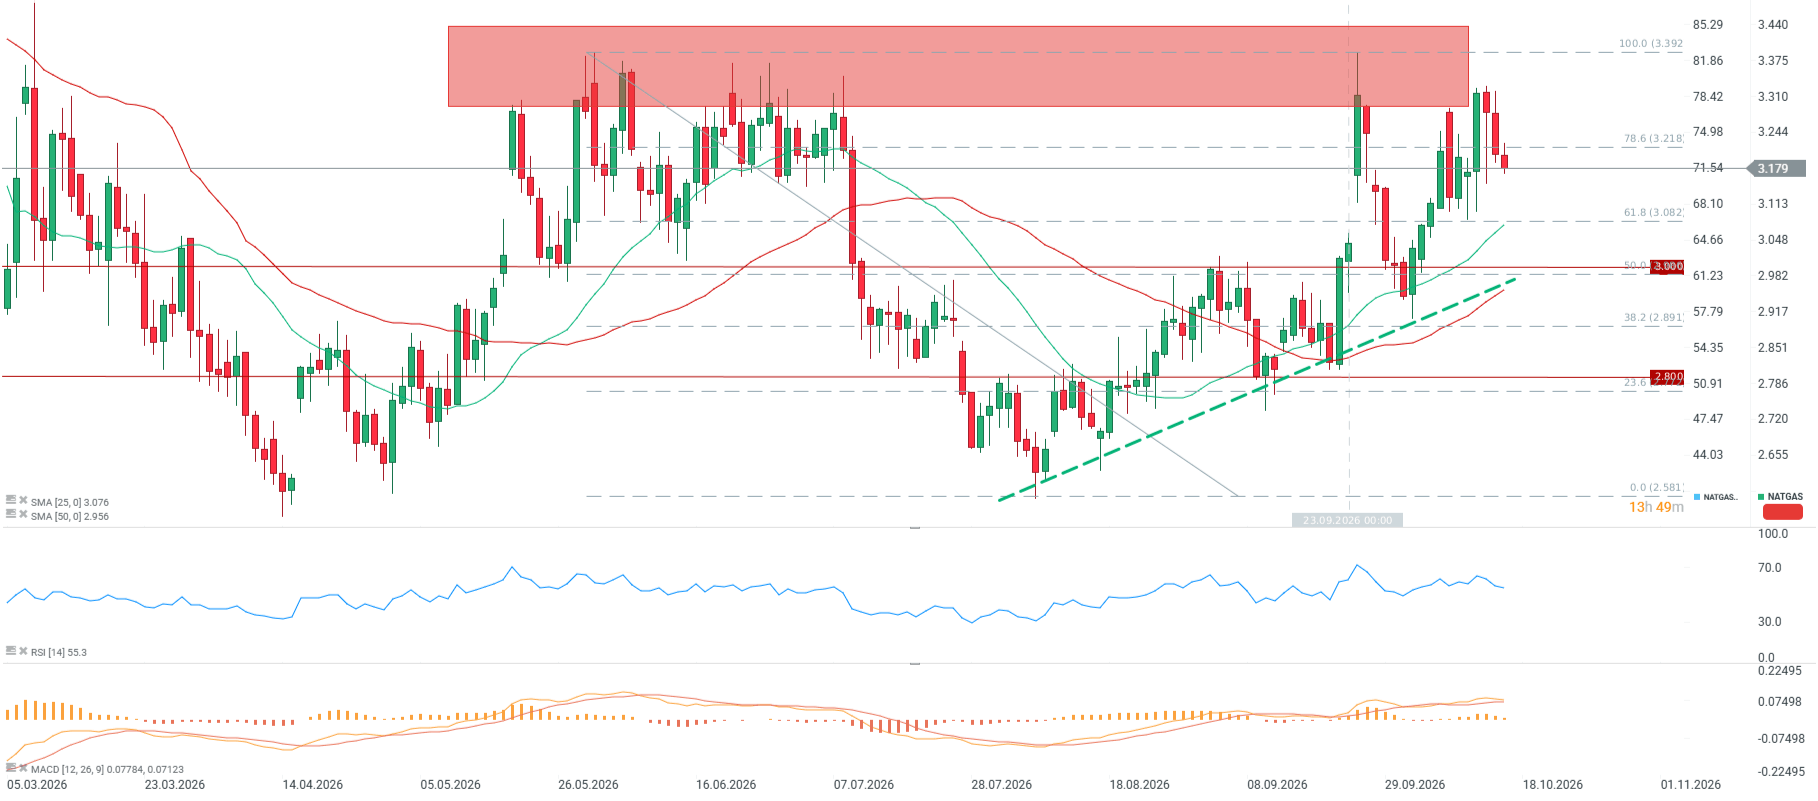
El gráfico diario del gas natual muestran un rango lateral clásico entre 2,6 y 3,39 USD/MMBtu, en el que los precios se mueven desde marzo con reiteradas pruebas de la misma zona de resistencia roja (retroceso de Fibonacci del 78,6–100%, 3,22–3,39 USD) – una zona que ha frenado las subidas en tres ocasiones este año (mayo, junio y septiembre/octubre).
El precio en 3,17 USD se sitúa por debajo del retroceso del 78,6%, lo que indica cierta presión bajista a corto plazo. Por otra parte, la cotización se mantiene sobre las SMA de 25 y 50 sesiones, lo que conserva la tendencia alcista. El RSI se encuentra en 55 y no ofrece un sesgo direccional claro. El MACD continúa en configuración alcista, aunque el impulso se debilita con claridad.
Posicionamiento: señal contraria histórica
La pieza más llamativa de este escenario es la divergencia entre el precio y el posicionamiento especulativo. El informe de la CFTC del 6 de octubre refleja una posición corta neta entre los gestores de fondos de -236.439 contratos, con una puntuación Z de posicionamiento de -2,15, correspondiente al percentil 1 de la distribución histórica. Se trata del nivel neto más bajo desde 2020. En la última semana, los fondos ampliaron esta exposición corta neta en otros 5.419 contratos y redujeron la proporción de posiciones largas al 34,9%. Conviene resaltar que, aun con el posterior cierre de cortos, no se produjo un repunte significativo de los precios – los cortos cayeron a la par que los largos. Del mismo modo, en la actualidad las posiciones cortas se reducen junto con las largas.
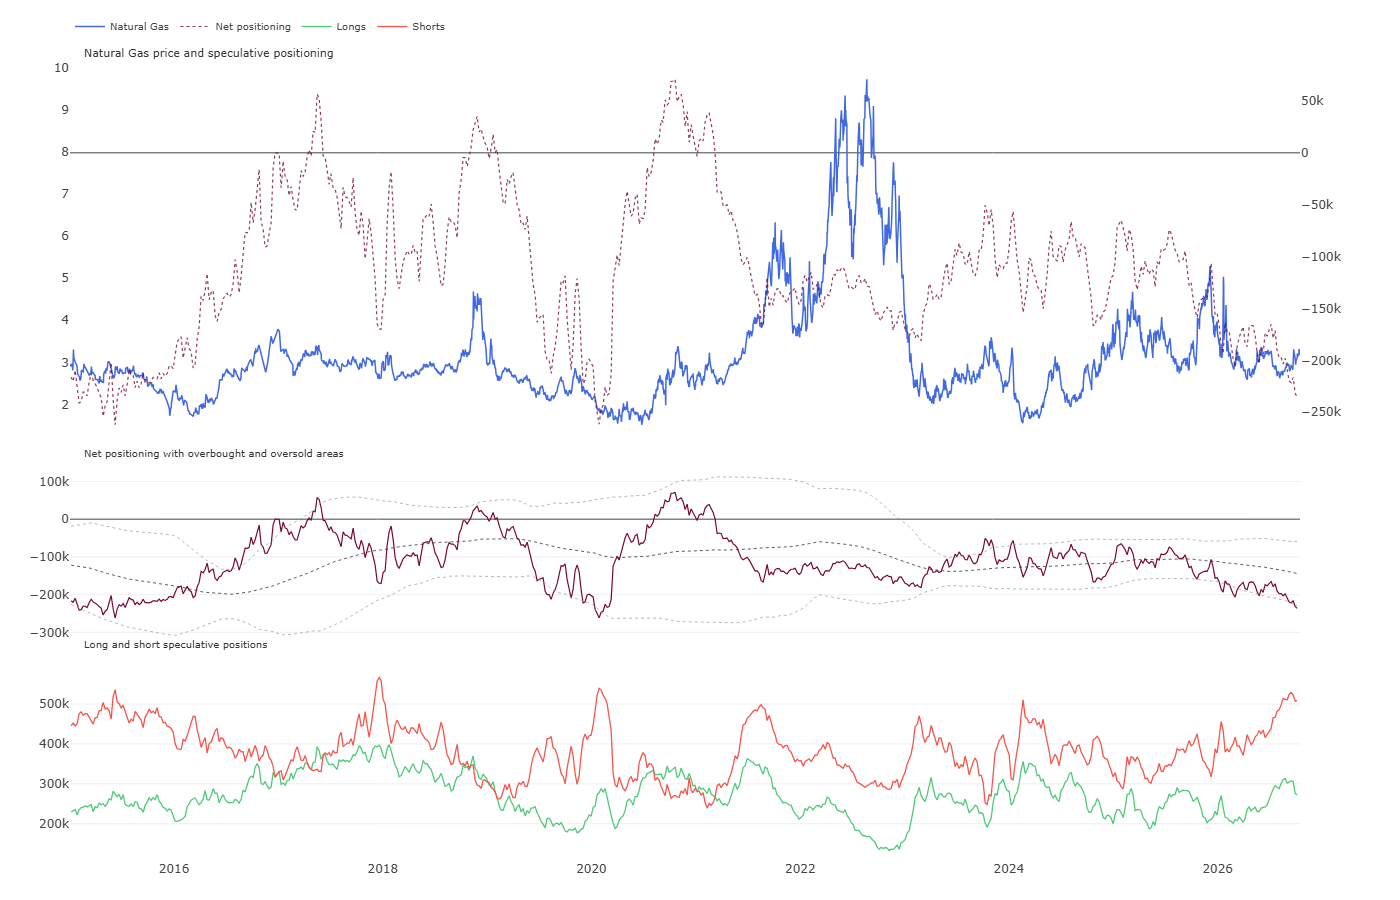
Este posicionamiento bajista récord e inclinación extrema por parte del dinero gestionado, sumado a una menor infravaloración del precio (la puntuación Z a 5 años mejoró de -0,72 hace seis meses a -0,30 en la actualidad), crea un entorno propicio para un clásico short squeeze. Un mercado en el que casi todos los operadores especulativos apuestan por caídas resulta muy vulnerable a un giro brusco ante cualquier sorpresa negativa de oferta (otro fallo de infraestructura, un enfriamiento más rápido de lo previsto) o ante una serie de informes de inventarios por debajo de lo pronosticado.
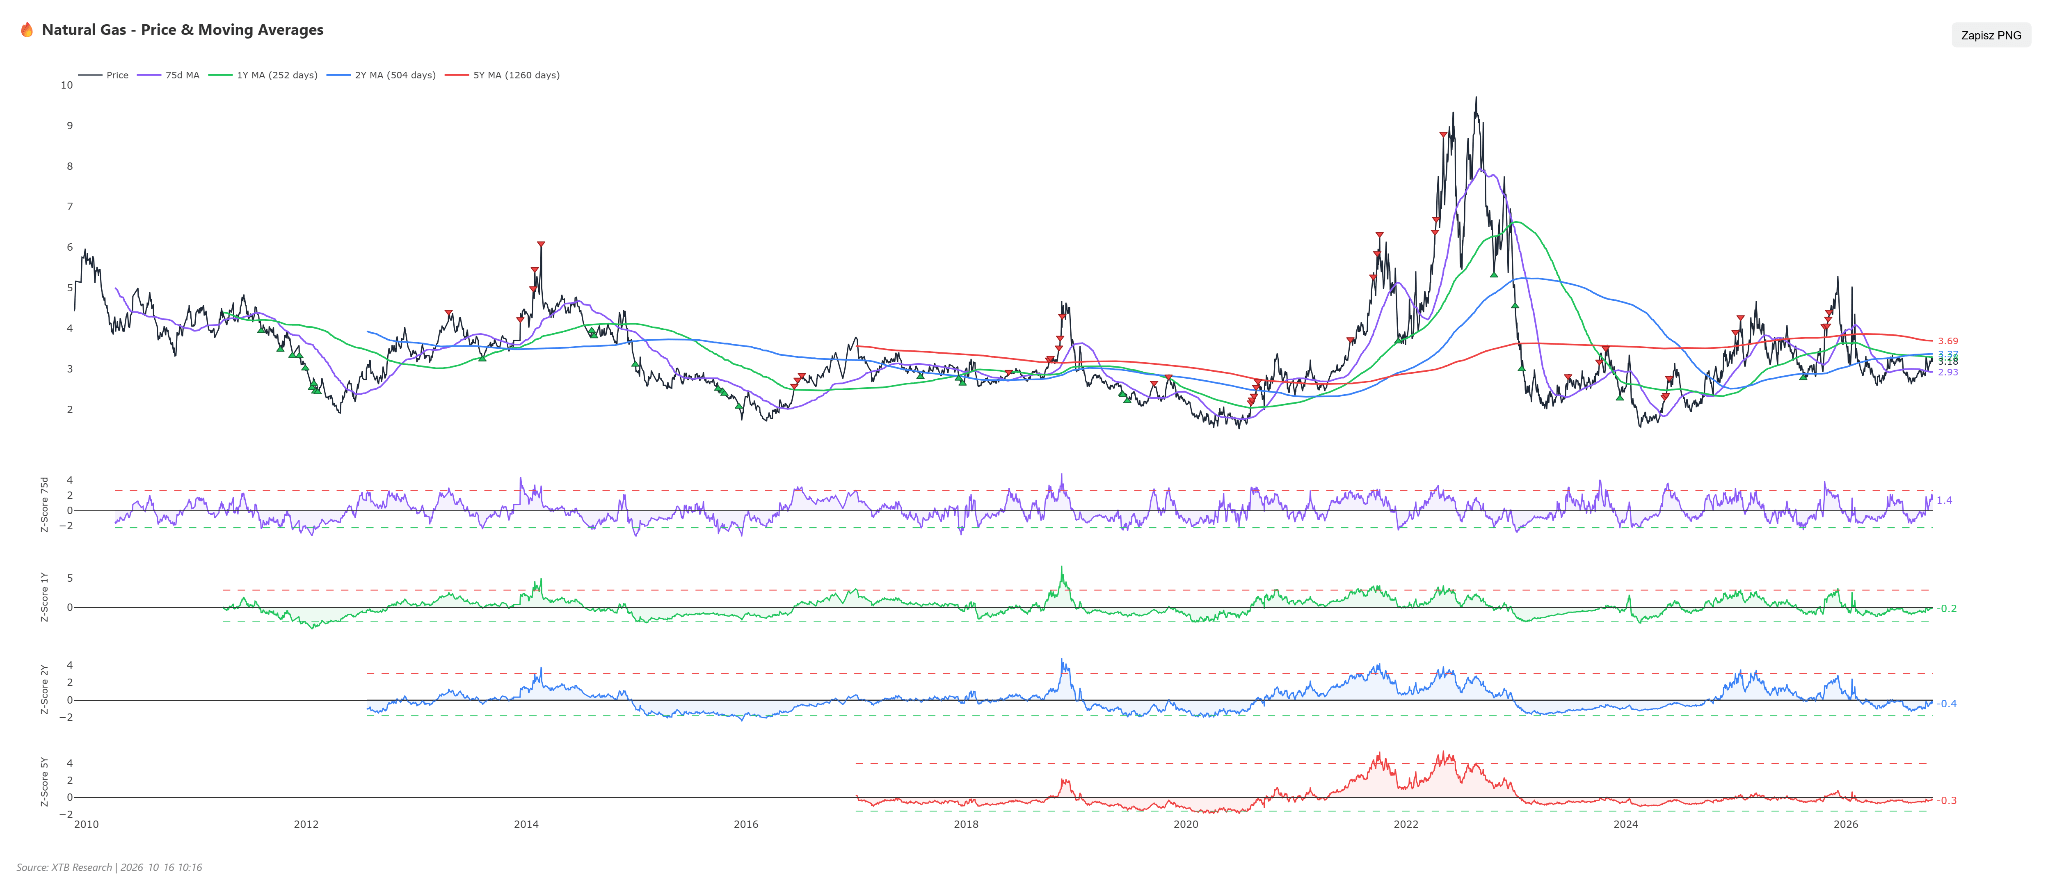 El gas empieza a parecer ligeramente caro con respecto a su media móvil de 75 sesiones, pero la mejoría frente a las medias de 1, 2 y 5 años sugiere que podríamos estar ante un clásico repunte estacional. Fuente: XTB
Escenarios
Alcista: Una producción mantenida por debajo de 111 bcfd, una recuperación total de los flujos de LNG por encima de 18 bcfd y la llegada de un clima más frío a finales de octubre y principios de noviembre forzarían un rápido cierre de cortos desde niveles extremos. Una ruptura por encima de 3,30 USD abriría la puerta a 3,39 USD, con un potencial avance hacia 3,55 USD.
Bajista: La prolongación del periodo de temperaturas cálidas durante la primera quincena de noviembre, combinada con una rápida recuperación de la producción en la costa del Golfo por encima de 113 bcfd, ampliaría el excedente de reservas frente a la media de 5 años. Una caída por debajo de la SMA de 50 y del soporte de 3,05 USD despejaría el camino hacia los 2,85–2,90 USD.
▶️ La verdadera BURBUJA no está en la IA: todo depende de la deuda



Calendario económico: inflación del IPC de la zona euro y datos del sector manufacturero en Estados Unidos

La bolsa hoy: Silencio sobre los tipos de interés. La deuda de las empresas de IA repunta
Resumen diario 📈 Metales preciosos e índices bursátiles rebotan ante la caída de los rendimientos del Tesoro
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.