

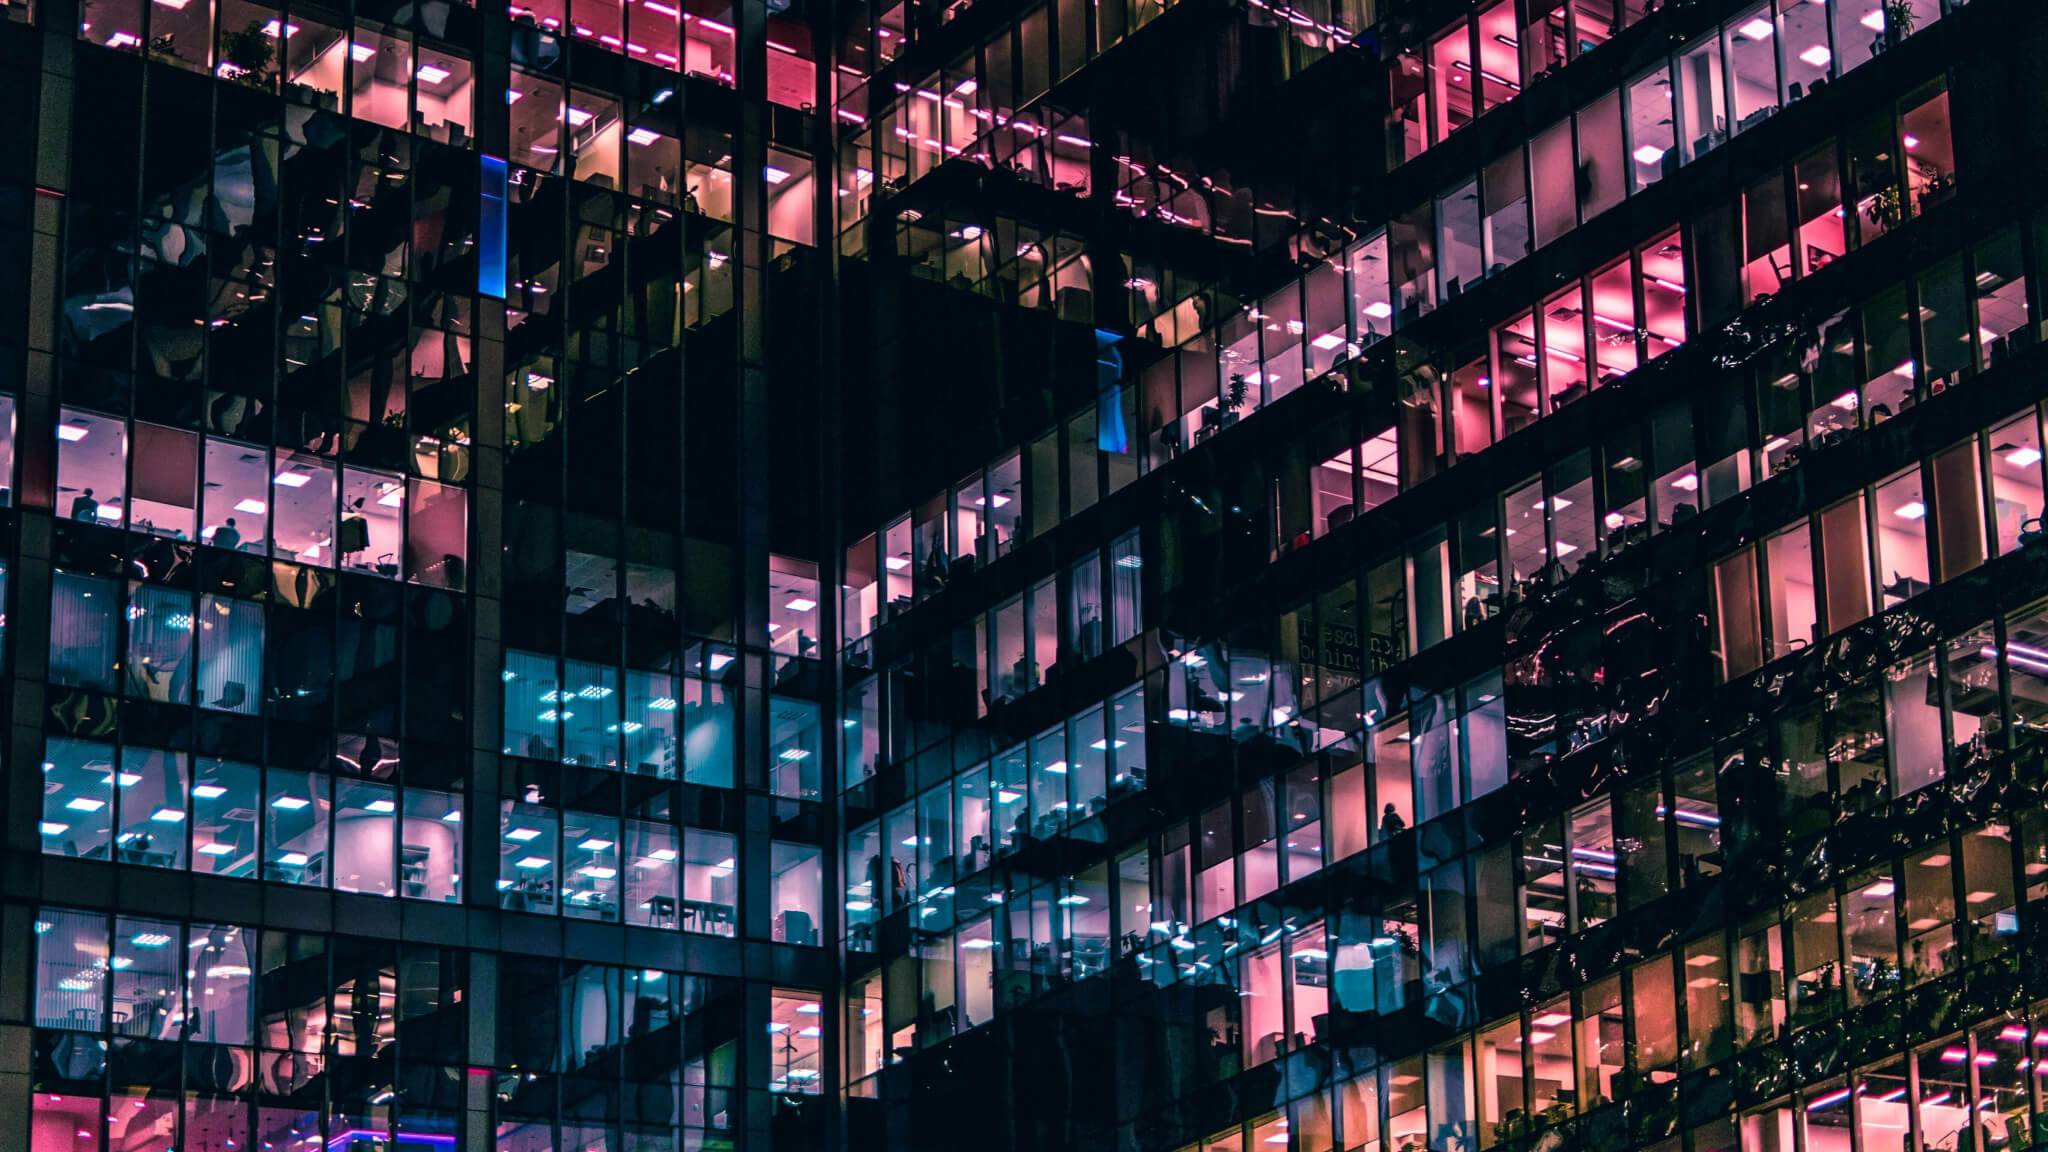
- La plata cae hasta cerca de 47.3 USD por onza y prueba la zona de mínimos de octubre de 2025.
- El mercado descuenta una probabilidad del 92% de una subida de tasas de la Fed en diciembre.
- El déficit global de plata desaparece y el mercado pasa a un modesto superávit en 2026.
- El RSI de 14 periodos cae hasta 30.2 y deja a la plata cerca de niveles de sobreventa.
- La ruptura del soporte clave entre 45 USD y 46 USD puede abrir el camino hacia los 36 USD.

- La plata cae hasta cerca de 47.3 USD por onza y prueba la zona de mínimos de octubre de 2025.
- El mercado descuenta una probabilidad del 92% de una subida de tasas de la Fed en diciembre.
- El déficit global de plata desaparece y el mercado pasa a un modesto superávit en 2026.
- El RSI de 14 periodos cae hasta 30.2 y deja a la plata cerca de niveles de sobreventa.
- La ruptura del soporte clave entre 45 USD y 46 USD puede abrir el camino hacia los 36 USD.
La plata cae casi un 3% hoy, hasta cerca de 47.3 USD por onza, poniendo a prueba la zona de mínimos de octubre de 2025. En una semana, el metal precioso ha perdido un 11.3%, en un mes un 16.9%, y desde el récord de enero (alrededor de 120 USD) ya acumula cerca de un 61%. Desde comienzos de año, el precio ha caído un 34.8%. Todo el sector de metales preciosos muestra un comportamiento débil: el oro cayó hasta cerca de 3840 USD, el nivel más bajo en más de un año. El mercado descuenta una probabilidad del 92% de una subida de tipos de la Fed en diciembre, y el dólar estadounidense se encuentra en su nivel más fuerte desde abril de 2025.
La Fed y el dólar restan impulso
La política monetaria está ejerciendo una fuerte presión sobre el oro y la plata. El IPC de octubre subió un 0.4% intermensual, por encima de lo esperado, y aunque el IPP se moderó hasta el 0.3%, el dato de septiembre fue revisado al alza. Los responsables de la Fed suenan cada vez más agresivos (hawkish). Jeff Schmid considera que la inflación sigue estando "demasiado caliente", John Williams señala la necesidad de un mayor endurecimiento, y Philip Jefferson afirma que se guía por los datos de inflación. Según FedWatch, el mercado descuenta una probabilidad del 92% de una subida de tipos de 25 puntos básicos en diciembre, y un 8% de probabilidad de un movimiento de 50 puntos básicos. Unos tipos de interés más altos aumentan el coste de oportunidad de mantener metales preciosos, que no generan intereses. Además, un dólar estadounidense fuerte encarece los metales para los inversores fuera de EE. UU., lastrando la demanda especialmente en China e India, donde la demanda es más alta. Hoy, el mercado espera el discurso del presidente de la Fed, Kevin Warsh, y el miércoles, las actas de la reunión del FOMC de octubre.
Aunque el panorama es actualmente sombrío para los metales preciosos, la caída de los precios del petróleo podría abrir la puerta a un escenario de última subida de tipos, lo que sugeriría que el mercado está cerca de un posible suelo. Por otro lado, las condiciones fundamentales continúan deteriorándose.
Fundamentales: el déficit desaparece
El Silver Institute y Metals Focus prevén que la demanda mundial de plata caerá en 2026 un 5%, hasta 1.08 mil millones de onzas:
Demanda industrial -3%: menos instalaciones solares, especialmente en China, mientras que los récords de precios de enero aceleraron la sustitución de la plata en las celdas fotovoltaicas.
Joyería -22%, orfebrería -17%: precios elevados y menor demanda en la India rural.
Lingotes y monedas -2%: las inversiones minoristas en EE. UU. en su nivel más bajo desde 2010.
Fondos ETP: una salida de 45 millones de onzas tras entradas de 278 millones en 2025.
El cambio más significativo afecta al equilibrio del mercado. Teniendo en cuenta los ETP (ETF), el mercado pasa de un déficit de 332 millones de onzas en 2025 a un modesto superávit de 10 millones de onzas en 2026. La narrativa de una escasez crónica de plata, que impulsó el mercado alcista del año pasado, está perdiendo fuerza actualmente, aunque a principios de este año existían temores de que las reservas de plata fueran insuficientes para todos los compradores. Sin embargo, el posicionamiento no indica pánico. Los fondos mantienen una posición larga neta de alrededor de 21.000 contratos, lo que corresponde al percentil 37 histórico. El capital especulativo se muestra, por tanto, cauteloso, pero no preparado para caídas agresivas. En términos anuales, la plata se encuentra casi 2 desviaciones estándar por debajo de su media, mientras que en un periodo de 5 años se mantiene algo por encima de 0.5 desviaciones estándar por encima de ella. La plata resulta así barata frente al último año, pero no en una perspectiva de largo plazo.
Análisis técnico
Desde el máximo de cambio de año, la plata se mueve dentro de un canal bajista, con cada rebote (febrero, abril, agosto) terminando en un máximo más bajo. El precio cayó por debajo del retroceso del 78.6% de toda la onda alcista de 2025 (48.17 USD), y en las últimas sesiones rompió la expansión del 61.8% del último tramo bajista. Ahora está poniendo a prueba la región de 45–47 USD, que marca los mínimos de octubre de 2025. Este es el último soporte clave antes de un hueco más profundo. Si no logra mantenerse, la proyección de expansión de Fibonacci 1:1 apunta a 36 USD, nivel que sirvió de resistencia en 2024–2025 antes de convertirse en soporte tras la ruptura. En el camino se encuentra el límite inferior del canal, en torno a 41–42 USD.
El RSI(14) cayó hasta 30.2, bordeando el territorio de sobreventa, y el precio se sitúa un 18.2% por debajo de su media móvil de 50 sesiones. El MACD sigue en territorio negativo, sin señales aún de reversión. El grado de sobreventa aumenta la probabilidad de un rebote técnico, pero la tendencia general sigue siendo claramente bajista.
Ratio oro/plata: la plata sigue relativamente cara
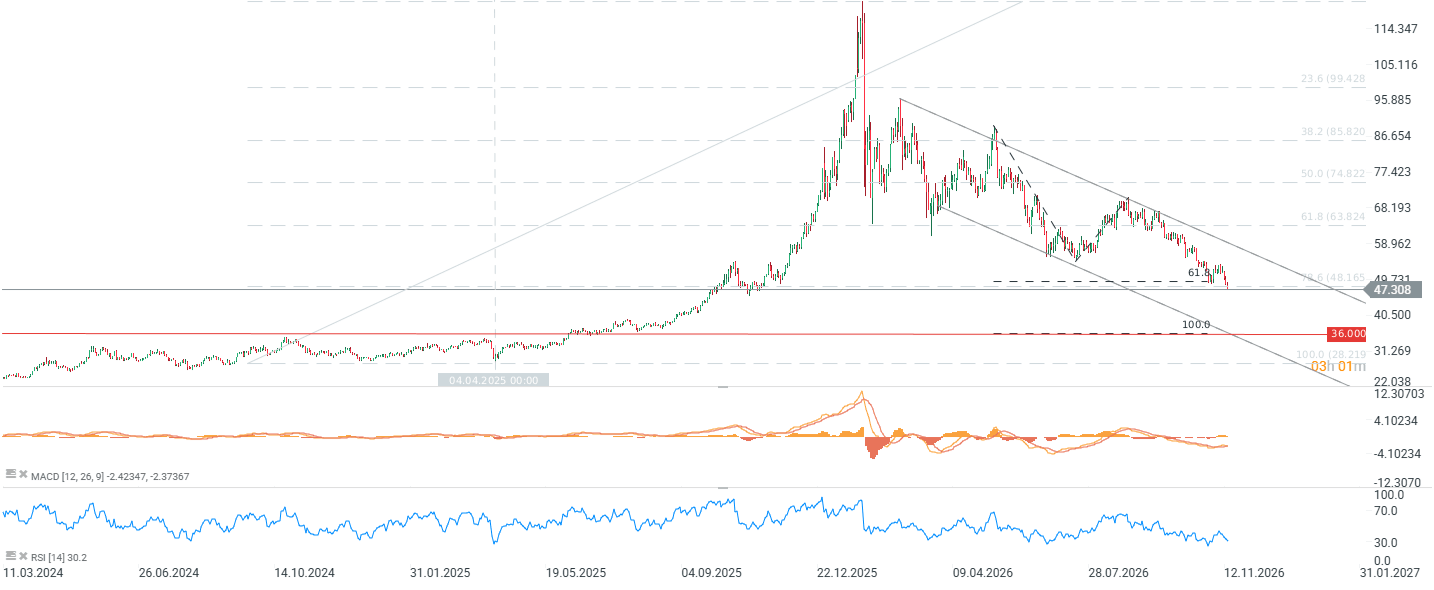
Con el oro en torno a 3840 USD, el ratio oro/plata se sitúa en aproximadamente 81. Desde la perspectiva de la media móvil de 10 años, la plata está valorada de forma razonable frente al oro. Por otro lado, un retorno a 90 (cerca de la media de 2020–2024) implicaría un precio de la plata de unos 42.7 USD dados los precios actuales del oro, coincidiendo con el límite inferior del canal. Una caída hasta 36 USD requeriría un ratio cercano a 107 con el oro sin cambios, o nuevas caídas del oro con el ratio en torno a 90 (oro cerca de 3240 USD). El ratio oro/plata confirma, por tanto, los riesgos bajistas hacia 41–43 USD, aunque alcanzar los 36 USD requeriría una debilidad más amplia en todo el sector de metales preciosos, y no solo un peor comportamiento relativo de la plata.
Conclusión
La plata se apoya en su último soporte clave, en torno a 45–46 USD, mientras todos los principales obstáculos siguen activos: una Fed agresiva (hawkish), el dólar estadounidense más fuerte en año y medio, una demanda que se debilita, y la disipación del déficit físico. Los indicadores de sobreventa (RSI 30, z-score a 1 año cercano a -2) y un posicionamiento de los fondos cauteloso más que extremo abren la puerta a un rebote técnico hacia 50 USD. Sin embargo, una reversión de la tendencia requiere un cambio en la narrativa de la Fed. Si Warsh y las actas del FOMC del miércoles confirman una postura agresiva (hawkish), y se rompe la zona de 45 USD, se abrirá el camino hacia 41–42 USD, y finalmente hacia 36 USD.

¿Por qué cae Bitcoin? Las claves de la venta masiva


La bolsa hoy: China decepciona y crece la tensión sobre los mercados bursátiles


Calendario económico: datos procedentes de Asia y tensiones en el estrecho de Ormuz

Resumen diario: La inflación PPI se modera, pero el EUR/USD se acerca a 1,10 -
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.