

- El gas natural estadounidense cotiza en torno a los 3,12 USD por MMBtu tras una reciente renovación de los contratos de futuros y una interrupción en el gasoducto.
- TC Energy ha solucionado la avería del gasoducto Mountaineer Xpress, lo que ha eliminado la prima de riesgo de suministro de los precios.
- La producción récord registrada en septiembre y las previsiones de altos niveles de existencias lastran los precios, mientras que las fuertes exportaciones de GNL y las posiciones cortas extremas suponen un riesgo alcista.
El gas cede la prima por la avería del gasoducto, pero el clima y el LNG frenan un mayor descuento
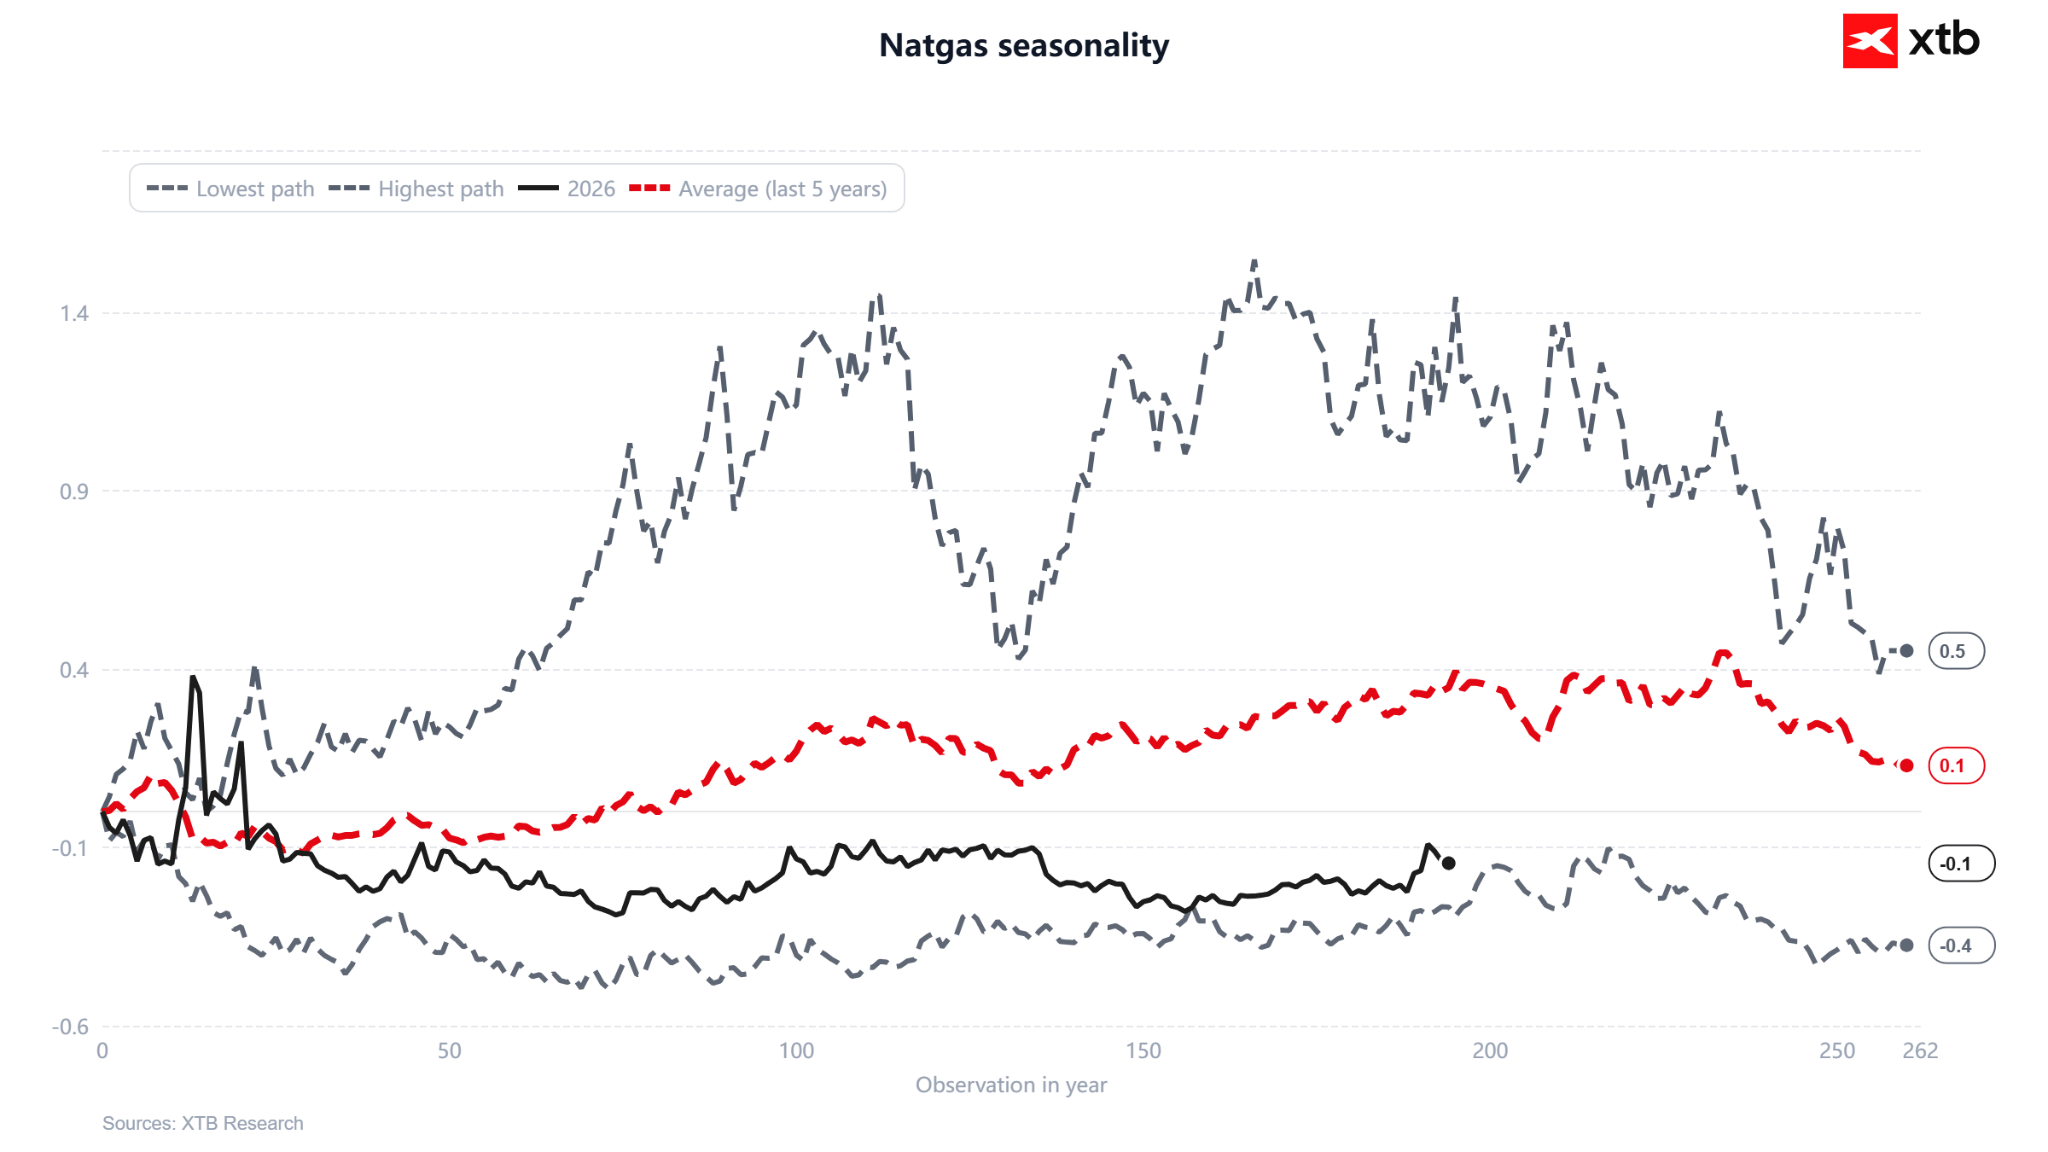
El gas natural estadounidense cotiza en torno a los 3,12 USD por MMBtu y cae por segunda sesión consecutiva. Sin embargo, conviene destacar un detalle importante para el análisis posterior. El 23 de septiembre tuvo lugar el rollover de los contratos de futuros, lo que explica una parte sustancial del repunte de las cotizaciones que se aprecia en el gráfico. La variación mensual del 6,7% y la mejora de la dinámica interanual hasta el -6,3% responden en gran medida a la transición hacia la nueva serie de contratos, más que a un impulso genuino de la demanda. La curva de futuros del Gas Natural durante la temporada de calefacción se mantiene en un contango muy elevado respecto al contrato de enero. Históricamente, el Gas Natural solía alcanzar su pico de precios hacia noviembre.
El segundo factor que impulsó las cotizaciones fue una interrupción en el propio territorio estadounidense, no el contexto en Oriente Medio. TC Energy declaró fuerza mayor el pasado jueves en el gasoducto Mountaineer Xpress, en Virginia Occidental, lo que retiró entre 1,4 y 1,8 mil millones de pies cúbicos diarios del transporte. El mercado repuntó hasta su nivel más alto en dos meses y medio. No obstante, el domingo la compañía comunicó que la avería se había solucionado, lo que borró de inmediato la prima por riesgo de suministro de los precios.
El clima juega en ambas direcciones
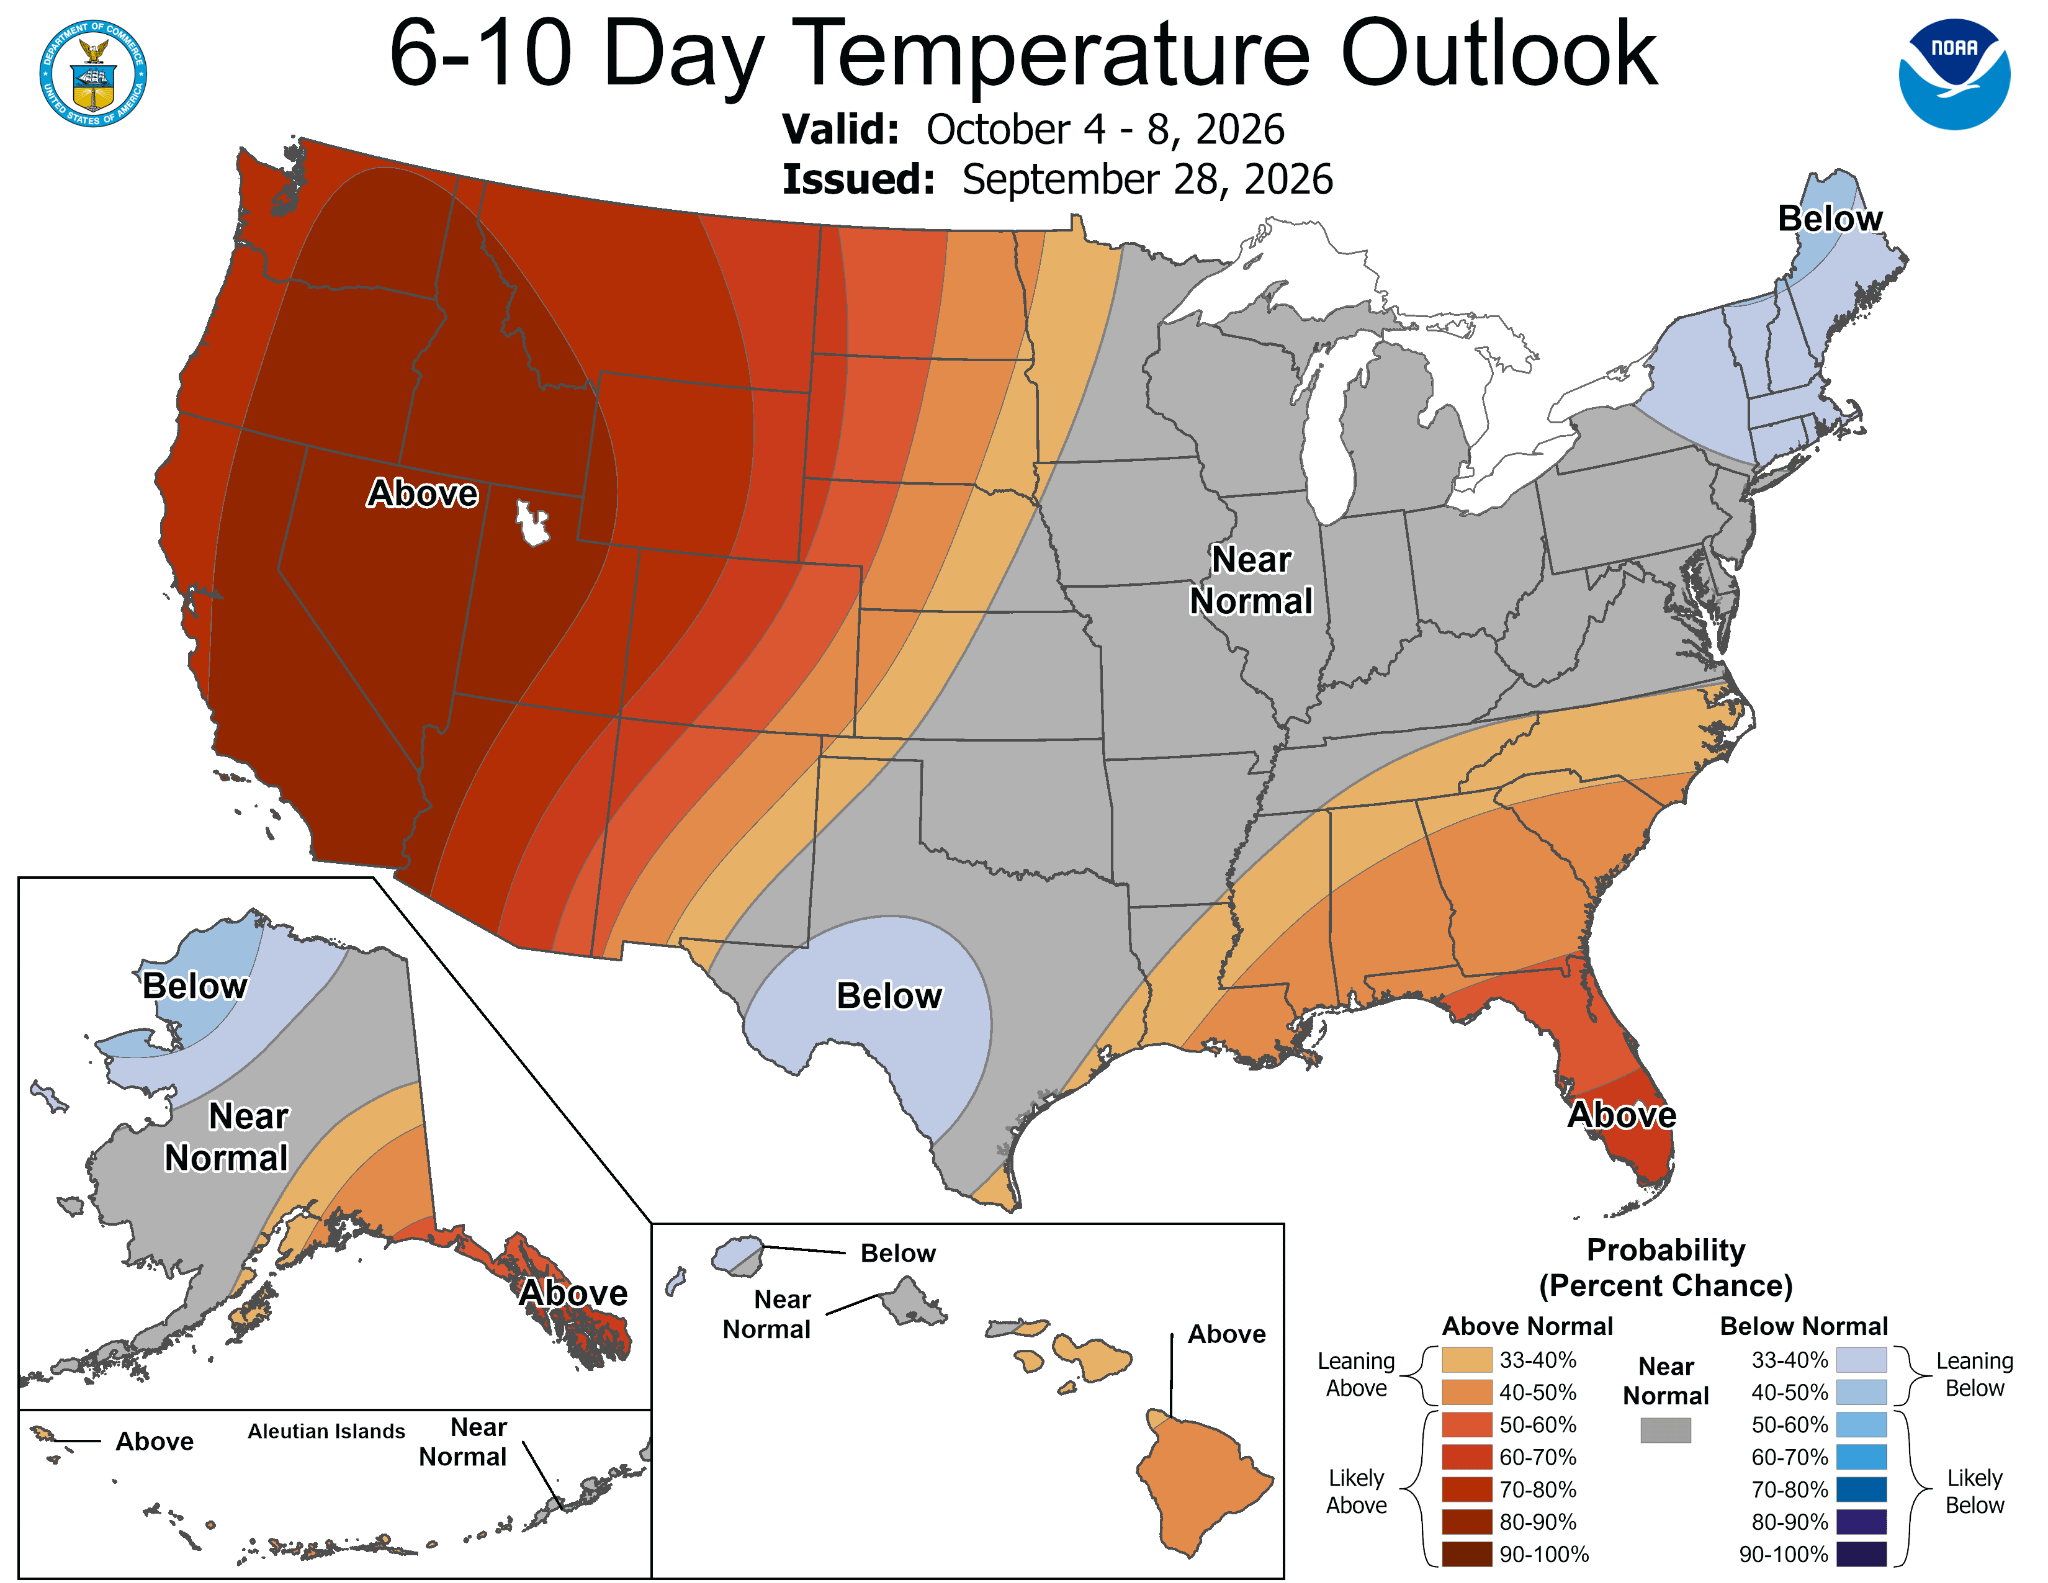
El mapa de temperaturas a fecha de publicación del informe de la EIA refleja con claridad un calor superior a lo normal en el sur, el Medio Oeste y las regiones orientales del país, lo que sigue sosteniendo la demanda de refrigeración. Sin embargo, las previsiones de la NOAA para el periodo del 4 al 8 de octubre inclinan el sesgo hacia los bajistas. Se espera que el oeste registre temperaturas muy por encima de la media con una probabilidad superior al 80%, el centro y el este permanezcan cerca de los niveles habituales, y solo se prevé un ambiente más fresco en Nueva Inglaterra y Texas. Para un mercado que encara la temporada de calefacción, esto implica un retraso en el inicio del consumo para climatización invernal. De fondo, continúan las expectativas de un Super El Niño –un otoño y un invierno más cálidos de lo habitual–, lo que constituye el argumento bajista de medio plazo más contundente.
Equilibrio entre oferta y demanda
El informe de la EIA correspondiente a la semana concluida el 18 de septiembre arrojó una inyección de 53 mil millones de pies cúbicos, frente a las expectativas de 51 y un promedio de cinco años de 76. Como consecuencia, el superávit respecto a las pautas estacionales se comprimió de 118 a 95 mil millones de pies cúbicos. Las reservas se sitúan un 4,5% por debajo del nivel de hace un año, aunque todavía se mantienen un 2,9% por encima de la media de cinco años.
En el lado del suministro, el panorama continúa saturado. La producción de septiembre, con una media de 112,5 mil millones de pies cúbicos diarios, se mantiene próxima a niveles récord, y la EIA proyecta que los inventarios al cierre de octubre alcanzarán los 3.985 mil millones de pies cúbicos, el volumen más elevado en una década y un 5% por encima de lo habitual.
El contrapeso procede de las exportaciones. Los envíos hacia nueve grandes terminales de LNG promediaron 17,9 mil millones de pies cúbicos al día durante septiembre, frente a los 17,2 de agosto, y tocaron los 19,0 el lunes, aun con la terminal de Cove Point detenida por labores de mantenimiento. Las instalaciones de almacenamiento europeas se encuentran al 71% de su capacidad, frente a una media quinquenal del 87%, lo que perpetúa una intensa competencia entre Asia y Europa por los cargamentos flexibles de LNG.
Análisis técnico
El precio rompió al alza una consolidación de varios meses delimitada en su parte inferior por el soporte de 3,000, testeado en reiteradas ocasiones desde mayo, pero frenó su avance en la franja de oferta comprendida entre 3,25 y 3,36, que ya contuvo las cotizaciones en junio y julio. La corrección actual desde la cota alta de esta zona representa un rechazo clásico de resistencia. Por debajo discurre una línea de tendencia alcista trazada a partir de los mínimos de agosto y septiembre. Con todo, conviene recalcar que la ruptura de este rango estuvo ligada al rollover. El RSI en 58,5 refleja un impulso creciente sin marcar sobrecompra. El MACD conserva una estructura alcista, aunque el histograma empieza a menguar, lo que apunta a un posible agotamiento del impulso.
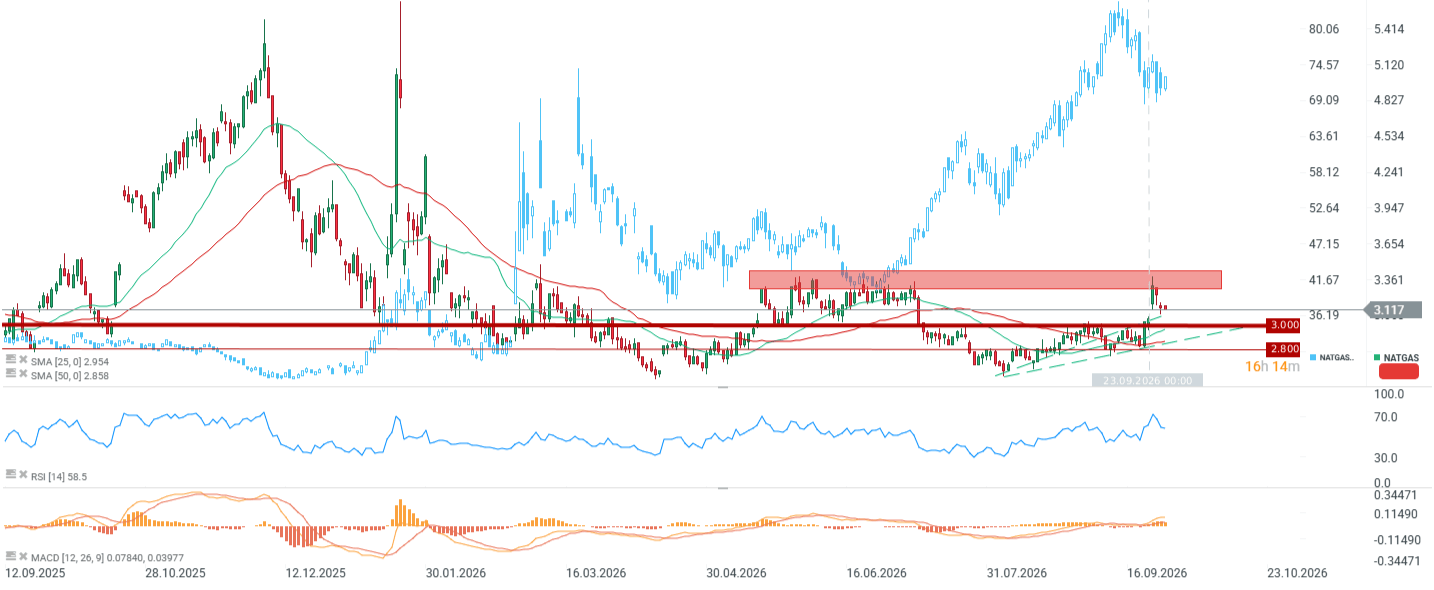
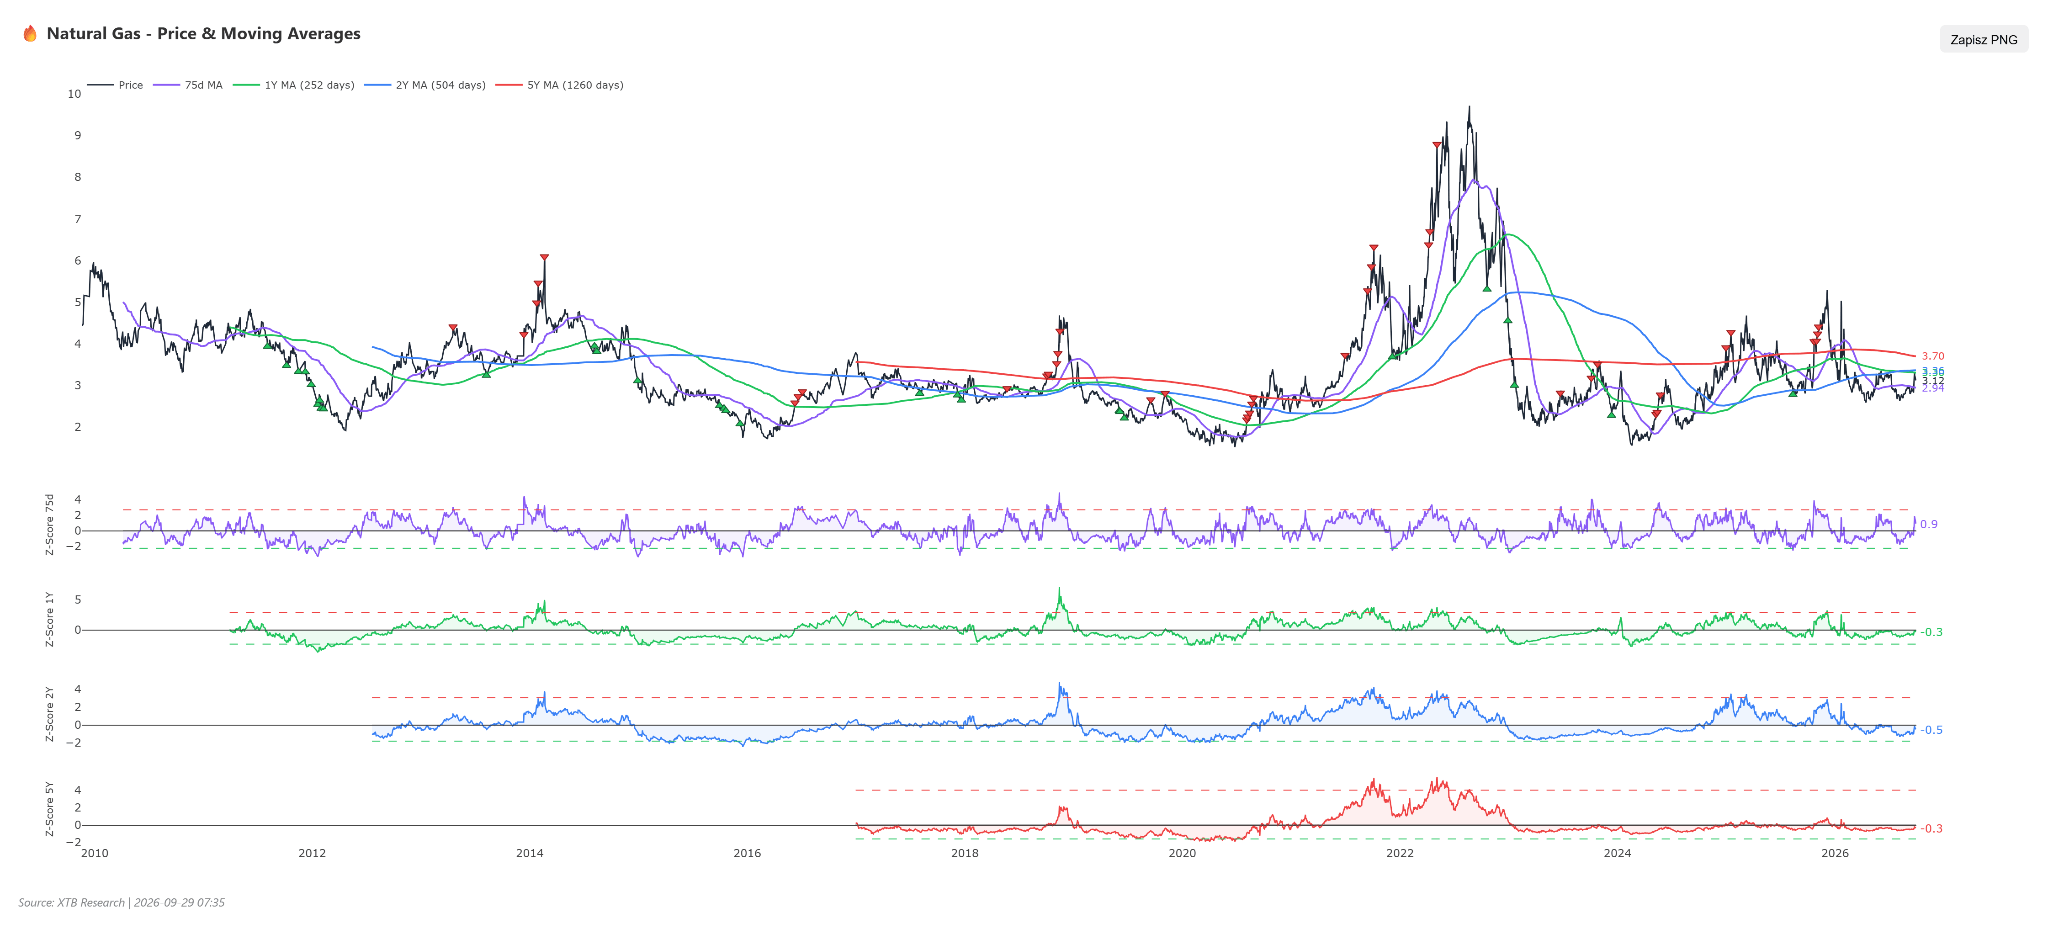
El precio cotiza actualmente por encima de la SMA de 25 periodos en 2,954 y de la SMA de 50 periodos en 2,858. En una perspectiva temporal más amplia, la estructura sigue siendo bajista. Las cotizaciones rebasaron las medias móviles de 75 sesiones y de 1 año en torno a 3,12, pero continúan por debajo de la media de 2 años en 3,36 y claramente por debajo de la media de 5 años en 3,70. Mientras no se superen ambas referencias, el movimiento corresponde a un rebote dentro de una tendencia bajista y no a un cambio de régimen.
Valoración y posicionamiento
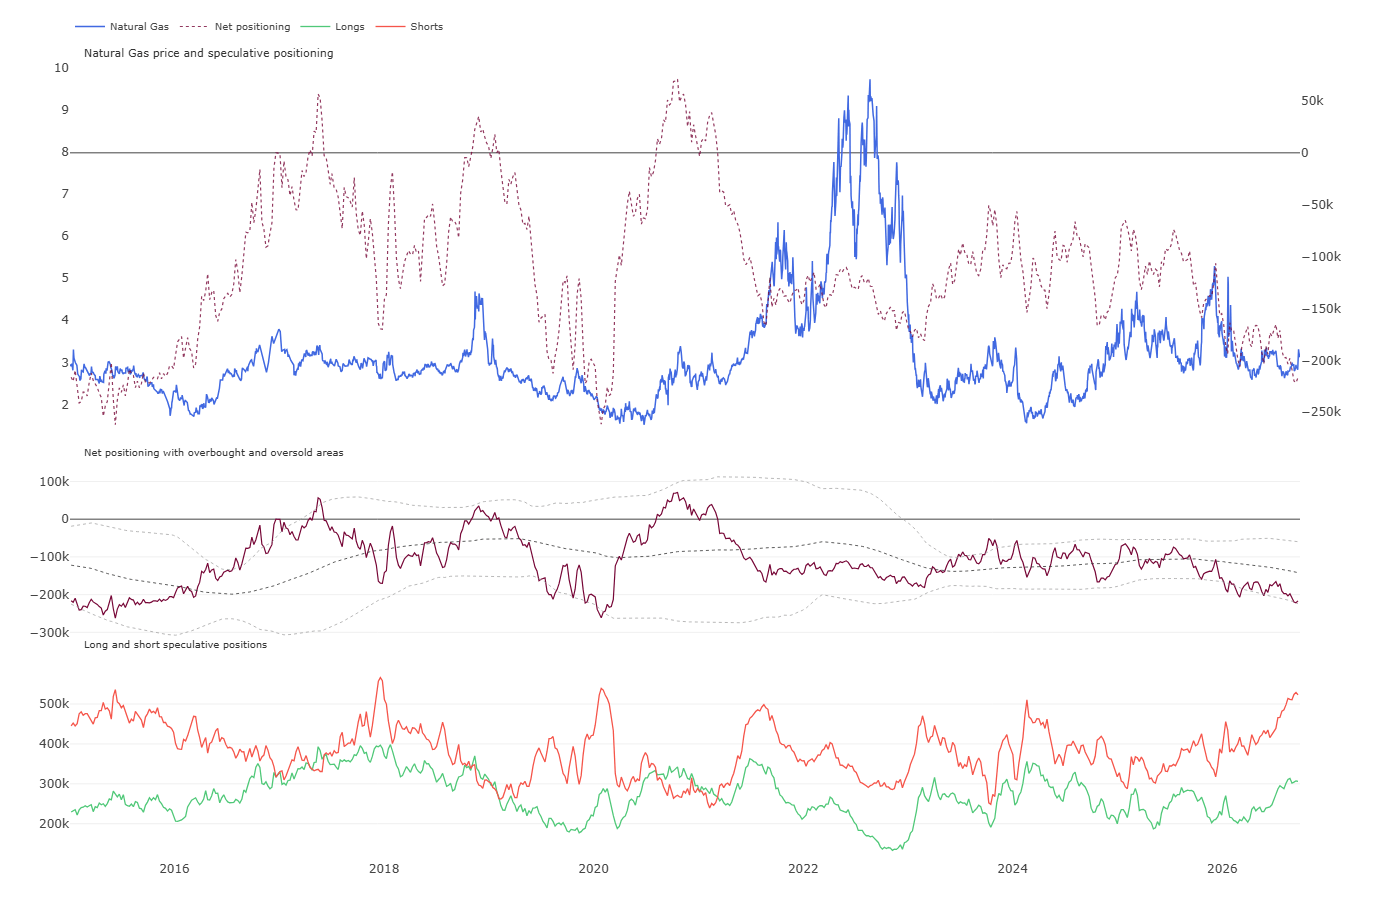
El Z-score a 1 año se sitúa en -0,30, a 2 años en -0,50 y a 5 años en -0,34, por lo que la materia prima ha salido del terreno de descuento severo, aunque no resulta cara. El elemento determinante, sin embargo, radica en el mercado de futuros. El posicionamiento especulativo neto descendió hasta el entorno de los -220.000 contratos, su nivel más bajo desde 2020 y próximo al suelo del rango de sobreventa. Esta situación obedece a un volumen récord de posiciones cortas que supera los 520.000 contratos. Un posicionamiento tan extremo abre un riesgo real de cierres de cortos forzosos ante cualquier ráfaga de frío, lo que representa el soporte más firme para los alcistas, con más peso que la propia valoración.
Resumen
El reciente tramo alcista responde fundamentalmente a la coincidencia de dos factores transitorios –el rollover de los contratos y la avería del gasoducto–, cuyos efectos ya han quedado atrás. La producción en máximos y las previsiones de reservas más abultadas en diez años lastran los precios, mientras que el dinamismo exportador de GNL y las posiciones cortas extremas de los fondos plantean un riesgo asimétrico al alza. El comportamiento meteorológico de octubre resultará determinante. Si prevalece un escenario cálido, el mercado tenderá a retroceder hacia 2,80. Si irrumpe la primera ola de frío efectiva, la magnitud del posicionamiento bajista podría desencadenar una subida mucho más enérgica de lo que justificarían los fundamentales por sí solos. De momento, parece previsible que el precio afronte presión bajista tras cada vencimiento. No obstante, cualquier descenso brusco de las temperaturas podría detonar avances de dos dígitos partiendo de una base tan deprimida.


Calendario económico: medida restrictiva del Banco de la Reserva de Australia (RBA) y una oleada de discursos de los responsables de los bancos centrales



Resumen de la mañana: Subida de los tipos de interés en Australia y nuevo repunte de los precios del petróleo

Resumen diario: falta de avances golpea a Wall Street y los metales preciosos
El oro cae un 4%
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.