

-
Los mercados accionarios globales rebotan tras la subida de tipos de la Fed mientras los inversores asimilan el compromiso del banco central contra la inflación.
-
El precio del petróleo retrocede hacia los 105 dólares gracias al restablecimiento del oleoducto saudí y la expectativa de menores tensiones geopolíticas.
-
La atención macroeconómica se concentra en las decisiones del BoE y BoJ, datos de empleo e inflación, y el posible regreso de Exxon a Venezuela.

-
Los mercados accionarios globales rebotan tras la subida de tipos de la Fed mientras los inversores asimilan el compromiso del banco central contra la inflación.
-
El precio del petróleo retrocede hacia los 105 dólares gracias al restablecimiento del oleoducto saudí y la expectativa de menores tensiones geopolíticas.
-
La atención macroeconómica se concentra en las decisiones del BoE y BoJ, datos de empleo e inflación, y el posible regreso de Exxon a Venezuela.
Los mercados se vieron parcialmente tranquilizados por el mensaje de Kevin Warsh, ya que el presidente de la Fed enfatizó la determinación del banco central de mantener la inflación bajo control. Los inversores interpretaron esto como una señal de que los responsables de la política monetaria quieren recuperar el control sobre las presiones de precios, incluso a costa de mantener una política monetaria restrictiva.
El mercado de bonos registra una modesta recuperación. El rendimiento del bono del Tesoro estadounidense a 2 años cayó 2 pbs hasta el 4,71% tras alcanzar su nivel más alto desde 2024 en la sesión anterior, mientras que los rendimientos a 10 y 30 años también bajan alrededor de 2 pbs.
La atención de los inversores se desplaza ahora hacia el Banco de Inglaterra y el Banco de Japón. Está previsto que el BoE anuncie su decisión hoy y se espera que mantenga los tipos sin cambios, mientras que se prevé que el BoJ suba los tipos en 25 pbs el viernes.
Entre las publicaciones macroeconómicas clave de hoy figuran los datos finales del IPC de la zona euro a las 9:00 AM GMT, las solicitudes de subsidio por desempleo de EE. UU. a las 12:30 PM GMT y datos secundarios del mercado inmobiliario estadounidense.
Los índices europeos apuntan a una apertura al alza, mientras que los mercados de renta variable asiáticos más amplios suben alrededor del 0,3%, recuperando parte de sus pérdidas previas tras la decisión de la Fed.
El oro rebota tras tres sesiones consecutivas de pérdidas y ha vuelto a situarse en torno a los 4.290 dólares por onza, respaldado por un modesto retroceso en los rendimientos de los bonos.
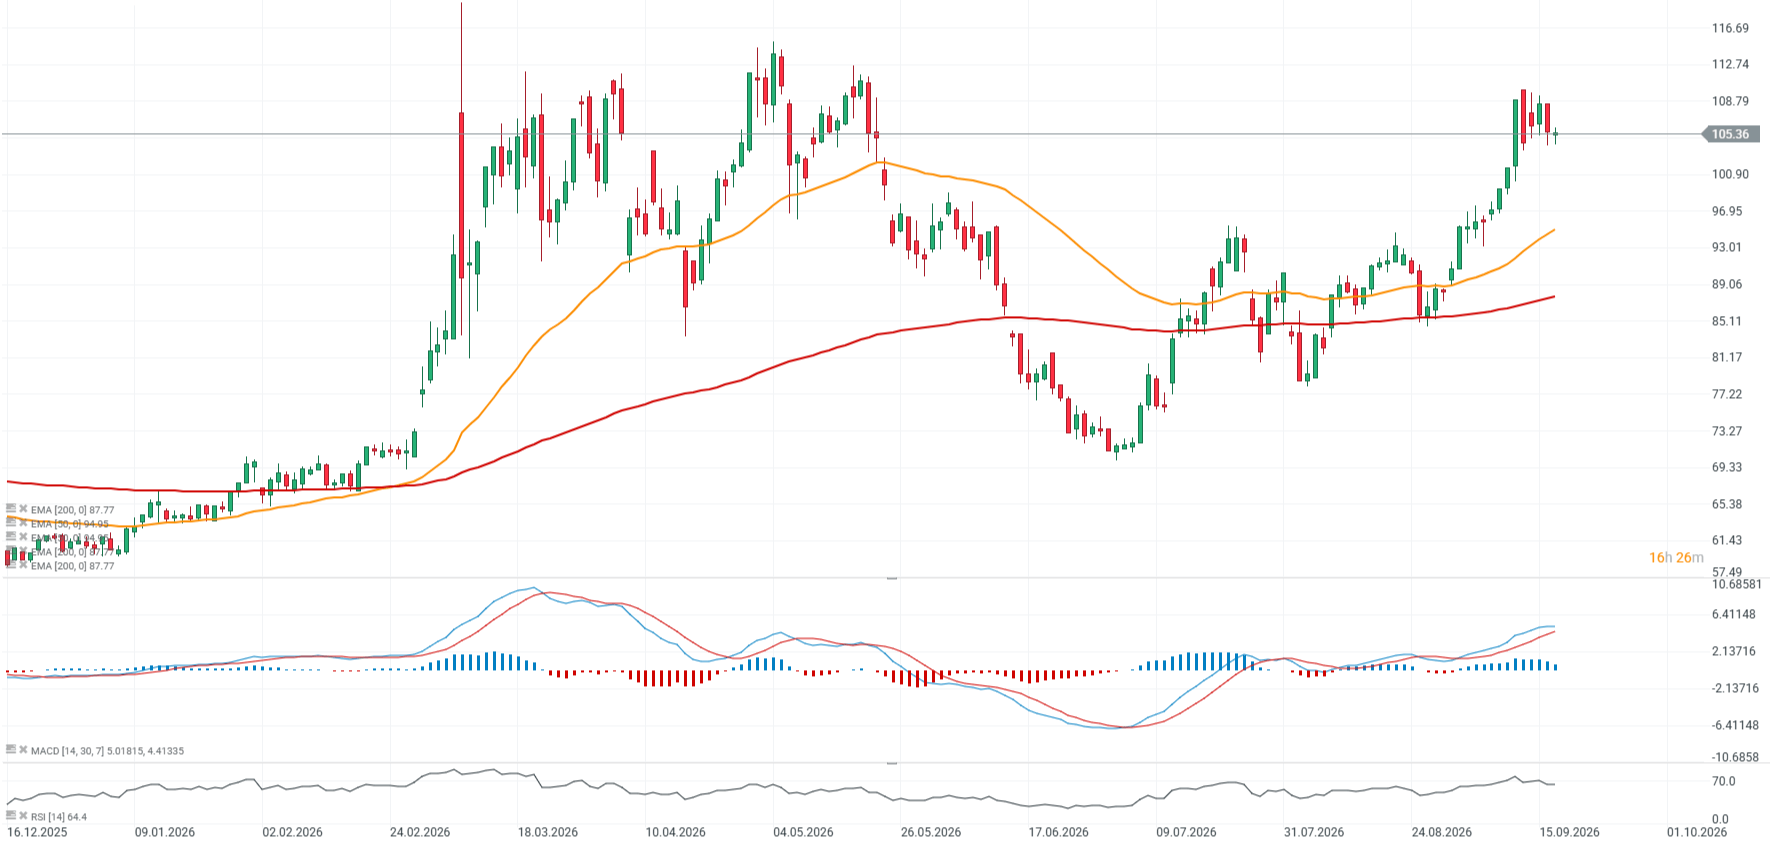
El petróleo se mantiene bajo presión a medida que emergen gradualmente señales de que los riesgos de suministro en Oriente Medio podrían estar mitigándose, mientras que Saudi Aramco se ha comprometido a restablecer alrededor del 50% de la capacidad de transmisión del oleoducto Este-Oeste en unos pocos días. El Brent cotiza cerca de los 105 dólares por barril tras haber caído hasta un 5% el miércoles.
Arabia Saudí busca restablecer alrededor de la mitad de la capacidad del oleoducto Este-Oeste tras los previos ataques con drones, aliviando algunas preocupaciones sobre nuevas interrupciones en el suministro.
Donald Trump declaró que la guerra con Irán terminaría "muy pronto", respaldando aún más las expectativas de una disminución de la prima de riesgo geopolítico integrada en los precios del petróleo. También afirmó que los tipos de interés de EE. UU. deberían bajar al 1% y que la Fed debería actuar rápidamente.
El presidente estadounidense advirtió contra la posibilidad de que Canadá se una a la Unión Europea y amenazó con suspender por completo el comercio con Europa si tal escenario llegara a materializarse.
Según fuentes citadas por el WSJ, Exxon Mobil estaría cerca de firmar un acuerdo preliminar que podría permitir a la compañía regresar a Venezuela. Se indica que Exxon y la estatal PDVSA están cerca de alcanzar un memorando que abarca campos petrolíferos con reservas estimadas en unos 50.000 millones de barriles.
La administración Trump está considerando organizar una reunión de alto nivel centrada en la inteligencia artificial al margen de la visita del presidente chino Xi Jinping la próxima semana.
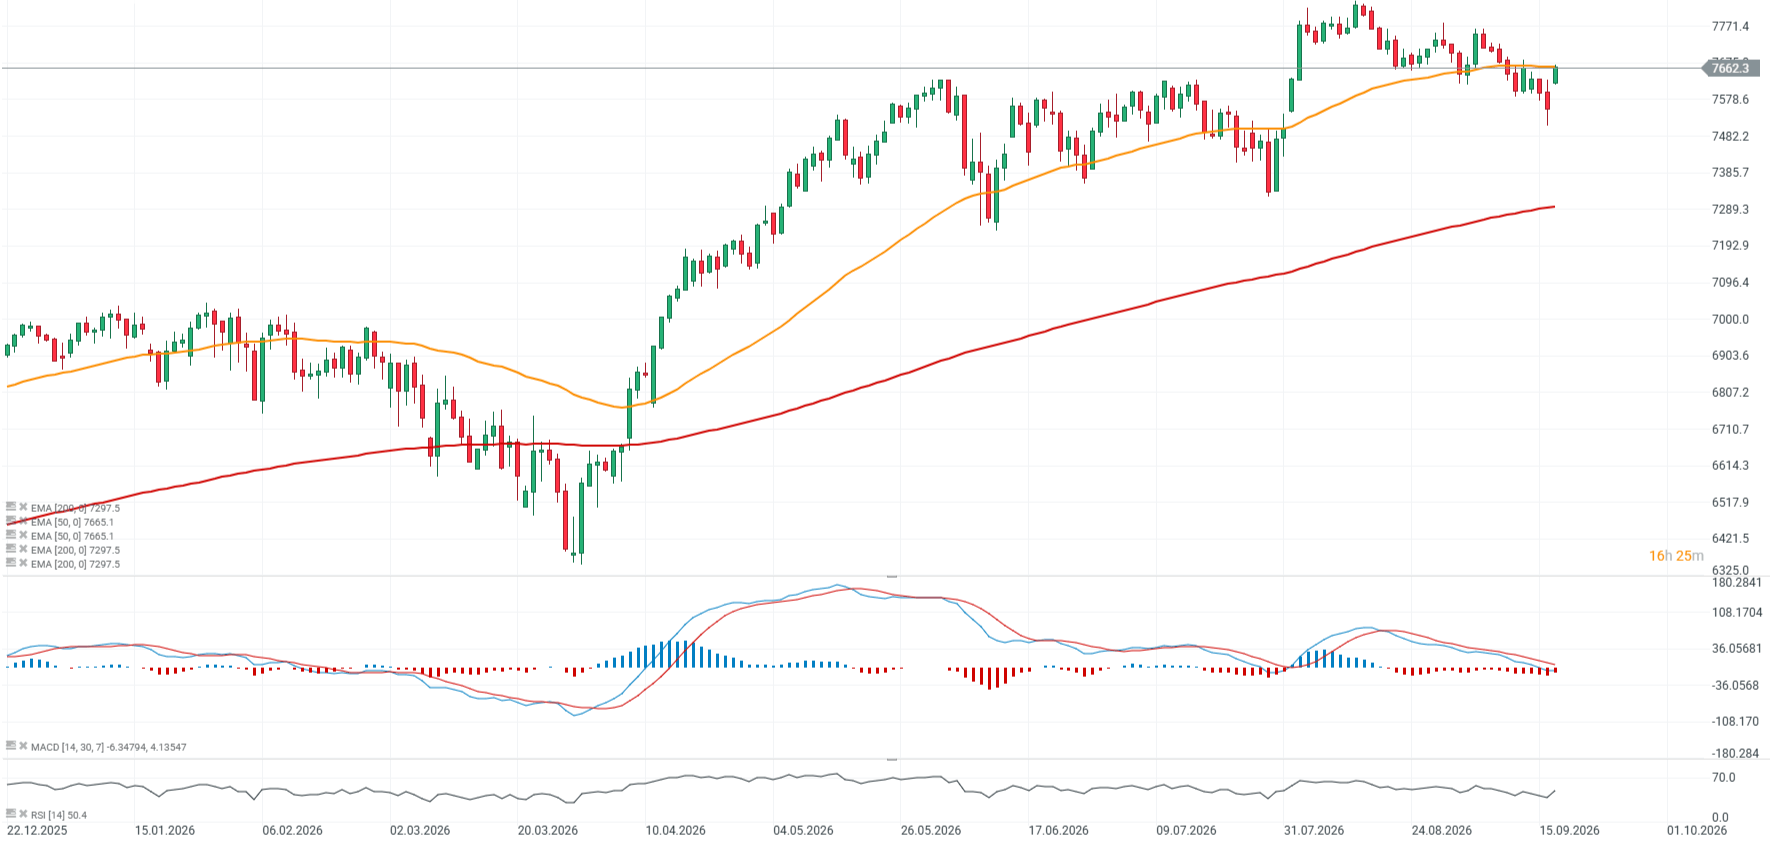
S&P500 y Petróleo Brent (temporalidad D1)
 Fuente: XTB
 Fuente: XTB

📊 Resumen diario: Fed restrictiva sube tasas y anticipa más. Dólar sube y oro cae

¡Movimiento restrictivo de la Fed! Warsh no da tregua en la lucha contra la inflación. El S&P 500, en mínimos desde el 3 de agosto, y el oro ya cae por debajo de los 4.300 dólares

⬇️ EUR/USD cae por debajo de 1,15 tras una Fed restrictiva
ÚLTIMA HORA: subida restrictiva de la Fed revierte al mercado; el dólar se dispara mientras el oro y el S&P 500 retroceden
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.