

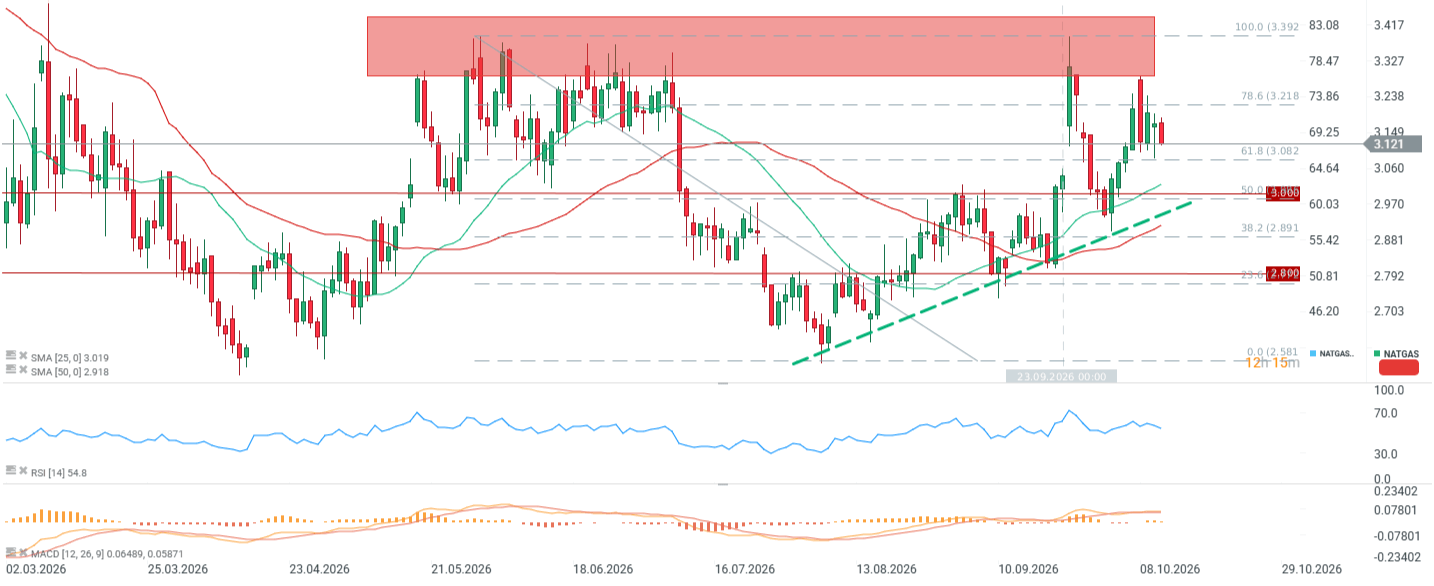
- El gas natural estadounidense cotiza a 3,11 $/MMBtu, situándose entre una resistencia técnica de 3,30$ y un soporte de 2,95$.
- Los niveles de almacenamiento de gas en Europa se mantienen al 73,75% de su capacidad de cara a la temporada invernal.
- El oro cotiza a 4.180$ por onza troy, bajo presión vendedora debido a la fortaleza del dólar estadounidense.
- Se prevé que la producción de cacao de Costa de Marfil caiga un 11 % interanual, situándose en 1,8 millones de toneladas.
- El precio del crudo Brent se sitúa en 104,88$, ya que los riesgos geopolíticos mantienen las primas estructurales de suministro.
- En el mercado estadounidense, el gas natural (NATGAS) cotiza a 3,11 $/MMBtu, perdiendo un 2,65% semanal, pero ganando un 8,40% mensual, con una rentabilidad acumulada en el año negativa del -14,25% y un incremento interanual del 3,24%.
- El indicador RSI se sitúa en 54 puntos con una lectura alcista del MACD; sin embargo, la estructura de las medias móviles SMA mantiene un tono bajista, a pesar de que el precio se mantiene un 7,03% por encima de la media móvil de 50 días, con una resistencia técnica en torno a los 3,30 $ y un soporte en los 2,95 $.
- Mientras el precio permanezca por encima de las medias y de la directriz alcista, el panorama sigue siendo alcista. No obstante, conviene tener en cuenta la estacionalidad, que suele manifestarse en un máximo local en torno a las dos primeras semanas de noviembre.
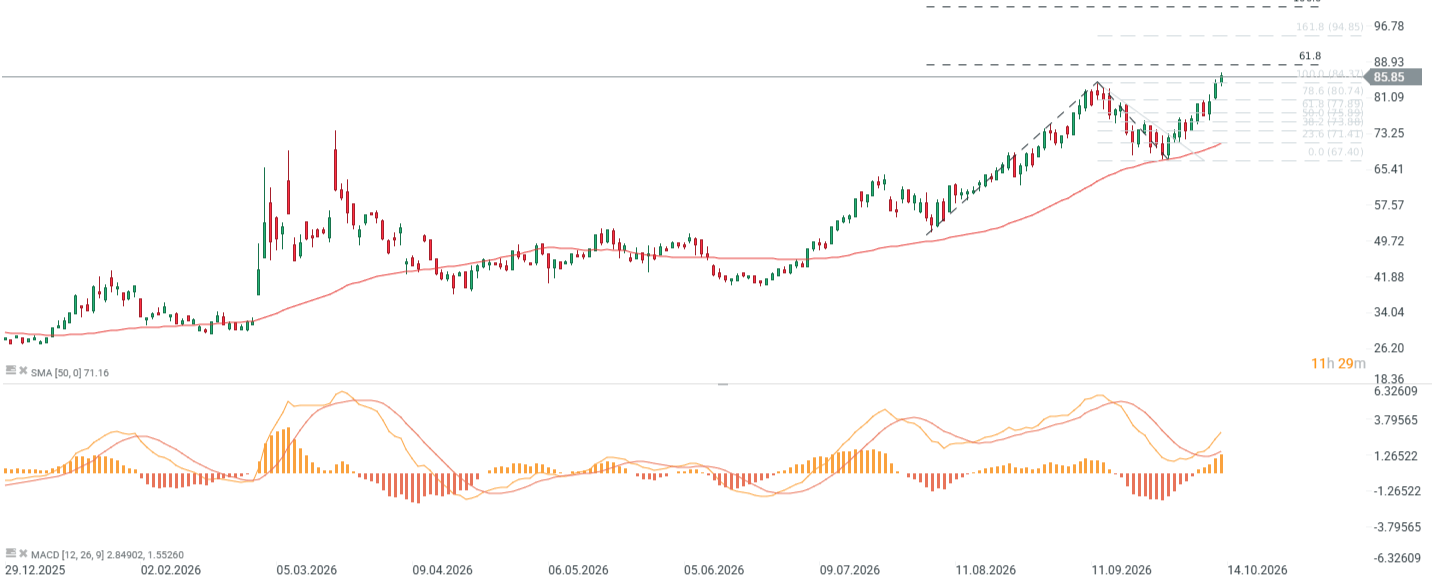
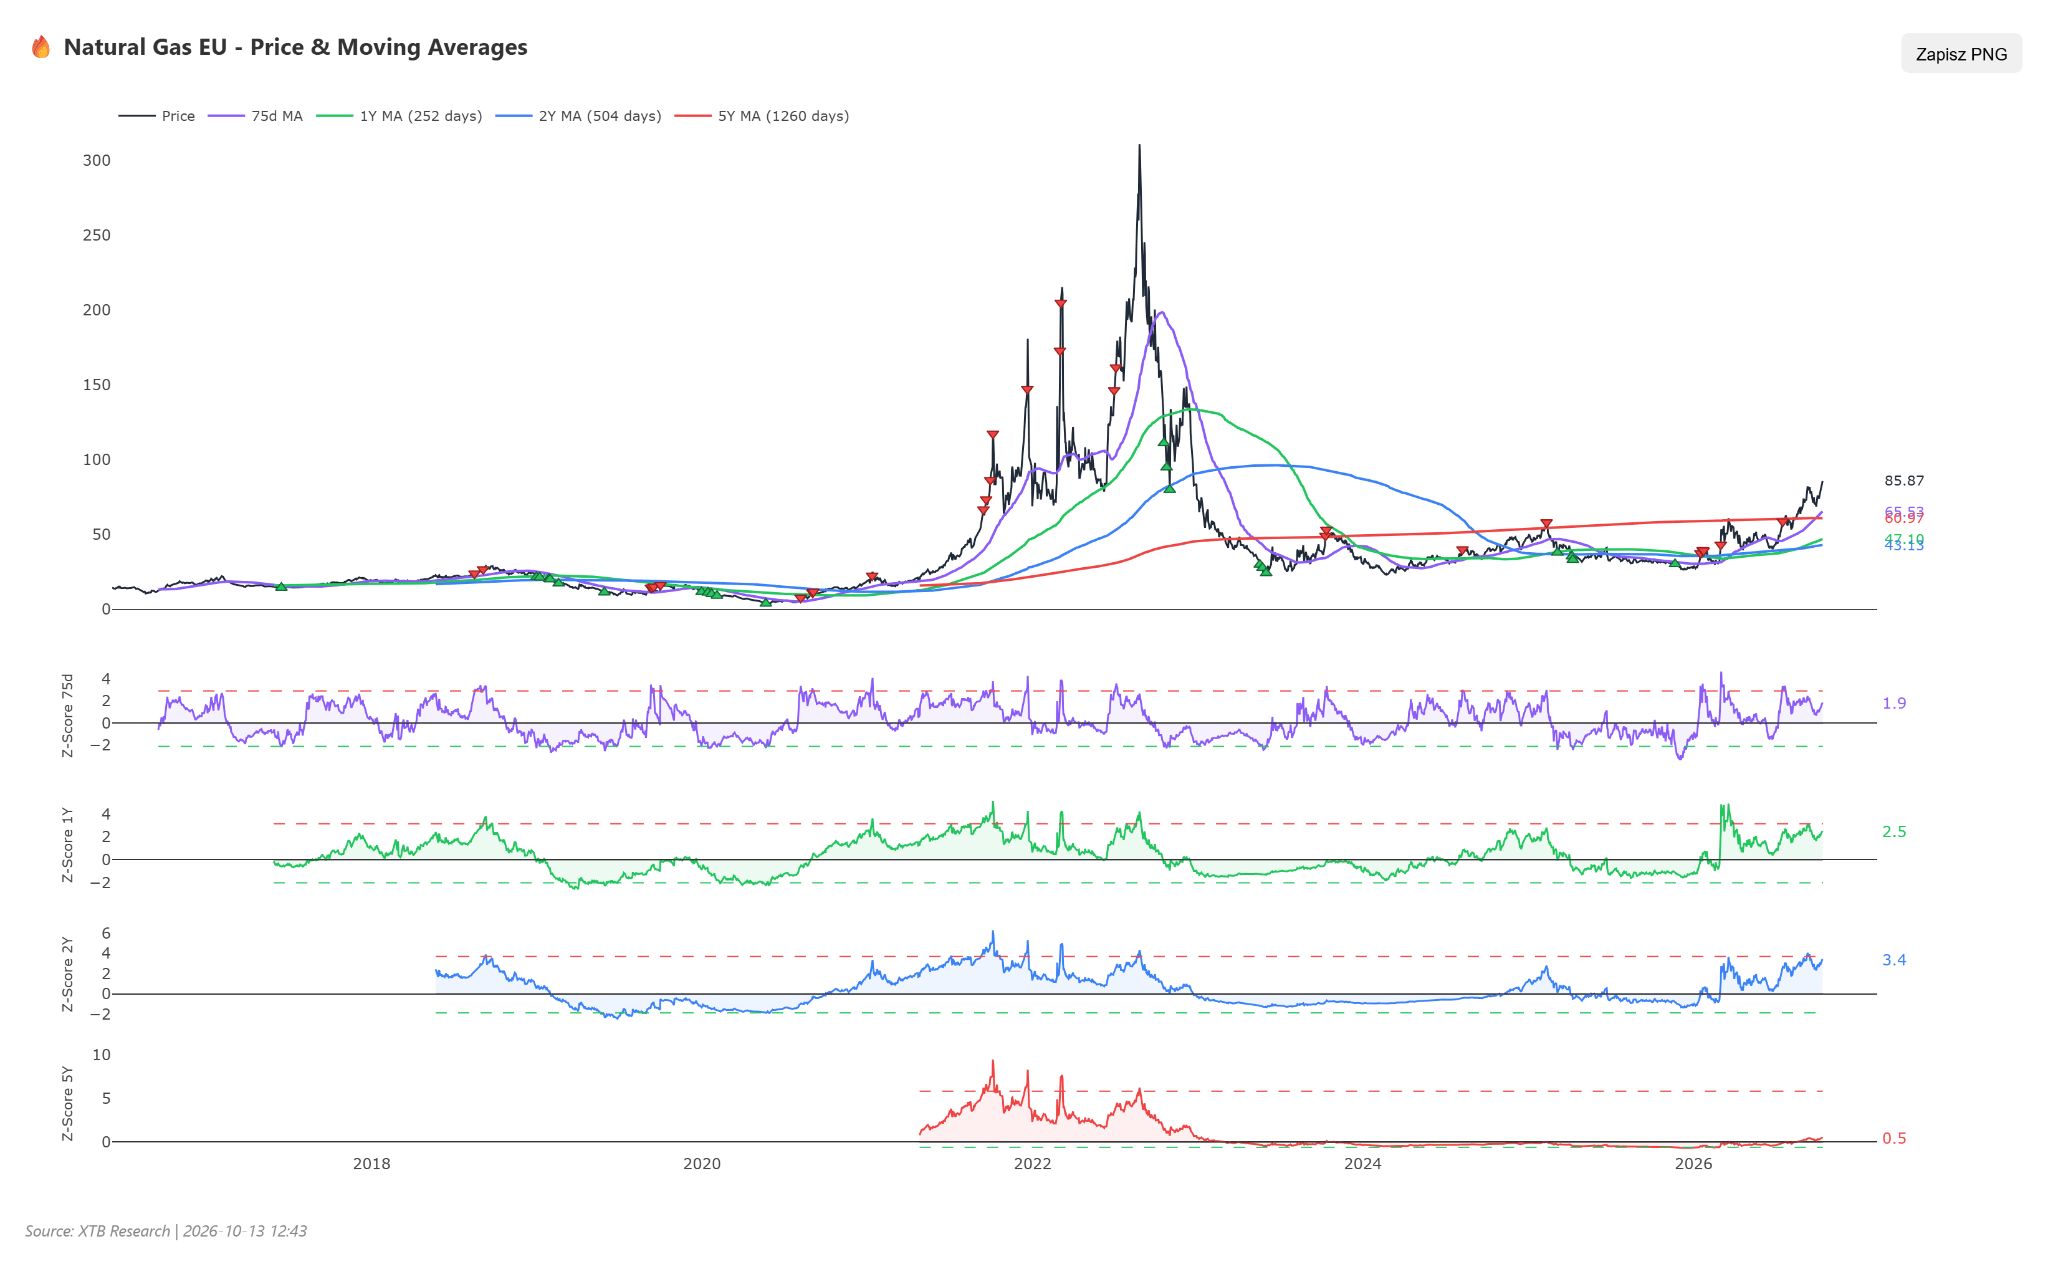
- Una dinámica completamente distinta caracteriza al referente europeo (NATGAS.EU), cuyo precio alcanzó los 85,5 EUR/MWh tras subir un 7,89% semanal, un 5,01% mensual y hasta un 198,58% en lo que va de año y un 170,66% interanual.
- El contrato europeo se encuentra en una fuerte tendencia alcista, cotizando un 20,84% por encima de la media móvil de 50 días, con el indicador RSI en un nivel elevado de 67 puntos, señales alcistas alineadas de la SMA y el MACD, una resistencia clave en 90,00 EUR y soporte en el nivel de 78,50 EUR.
Contexto fundamental y de mercado
- Las instalaciones de almacenamiento de gas natural en Europa de cara a la temporada de invierno se mantienen llenas tan solo al 73,75%, lo que resulta drásticamente inferior a la media plurianual para este periodo y deja al mercado excepcionalmente vulnerable ante perturbaciones en la oferta.
- Las reservas de gas en los almacenes alemanes se sitúan actualmente en 146,95 TWh en comparación con los 146,57 TWh del periodo de informe anterior, lo que indica un frenazo casi total en la dinámica de inyección.
- En Francia, las reservas de almacenamiento alcanzaron los 108,04 TWh en comparación con los 107,72 TWh registrados previamente, lo que confirma las dificultades estructurales para reconstruir los niveles de reserva en la parte occidental del continente.
- Las previsiones meteorológicas para el noroeste de Europa anticipan una oleada de frío temprana a partir de este próximo fin de semana, lo que obligará a recurrir antes a las reservas y acelerará las salidas de gas de los almacenes.
- La escalada de tensiones militares en Oriente Medio desencadenó un aumento de casi el triple en los precios del gas natural licuado en el noreste de Asia en comparación con los niveles previos al conflicto, obligando a los importadores europeos a pujar de forma agresiva por los cargamentos de GNL al contado.
- El informe semanal de almacenamiento de gas natural en EE. UU. mostró una inyección de 85,00 mil millones de pies cúbicos (bcf) frente a un incremento de 64,00 mil millones de pies cúbicos en la semana anterior, ampliando el exceso de oferta en el mercado nacional.
- La producción de gas natural en los 48 estados continentales de EE. UU. cayó en octubre a 110,7 mil millones de pies cúbicos diarios (bcfd) desde los niveles récord de 113,3 bcfd vistos en agosto y septiembre, debido a eventos de fuerza mayor e interrupciones en gasoductos de Kentucky, Texas y Virginia Occidental.
- Los productores del Golfo de México en EE. UU. están reanudando las operaciones de producción tras el paso del huracán Isaias, que dejó paralizada aproximadamente el 25% de la capacidad de producción marina el lunes, aunque las plataformas marinas representan solo el 2% del suministro total del mercado estadounidense.
- Los flujos de gas hacia las nueve principales terminales de exportación de GNL de EE. UU. cayeron en octubre a 17,4 bcfd frente a los 17,9 bcfd observados en septiembre, limitando la salida de excedentes de gas al extranjero.
- Las previsiones meteorológicas para las regiones orientales de los Estados Unidos indican temperaturas muy por encima de las normas estacionales entre el 22 y el 26 de octubre, provocando un retraso en la demanda de calefacción en el mercado estadounidense.
- La ampliación del diferencial de precios entre el mercado europeo TTF y el Henry Hub de EE. UU. pone de manifiesto las barreras de infraestructura física en el arbitraje global del gas, favoreciendo a los exportadores estadounidenses al tiempo que merman los presupuestos de los consumidores europeos.
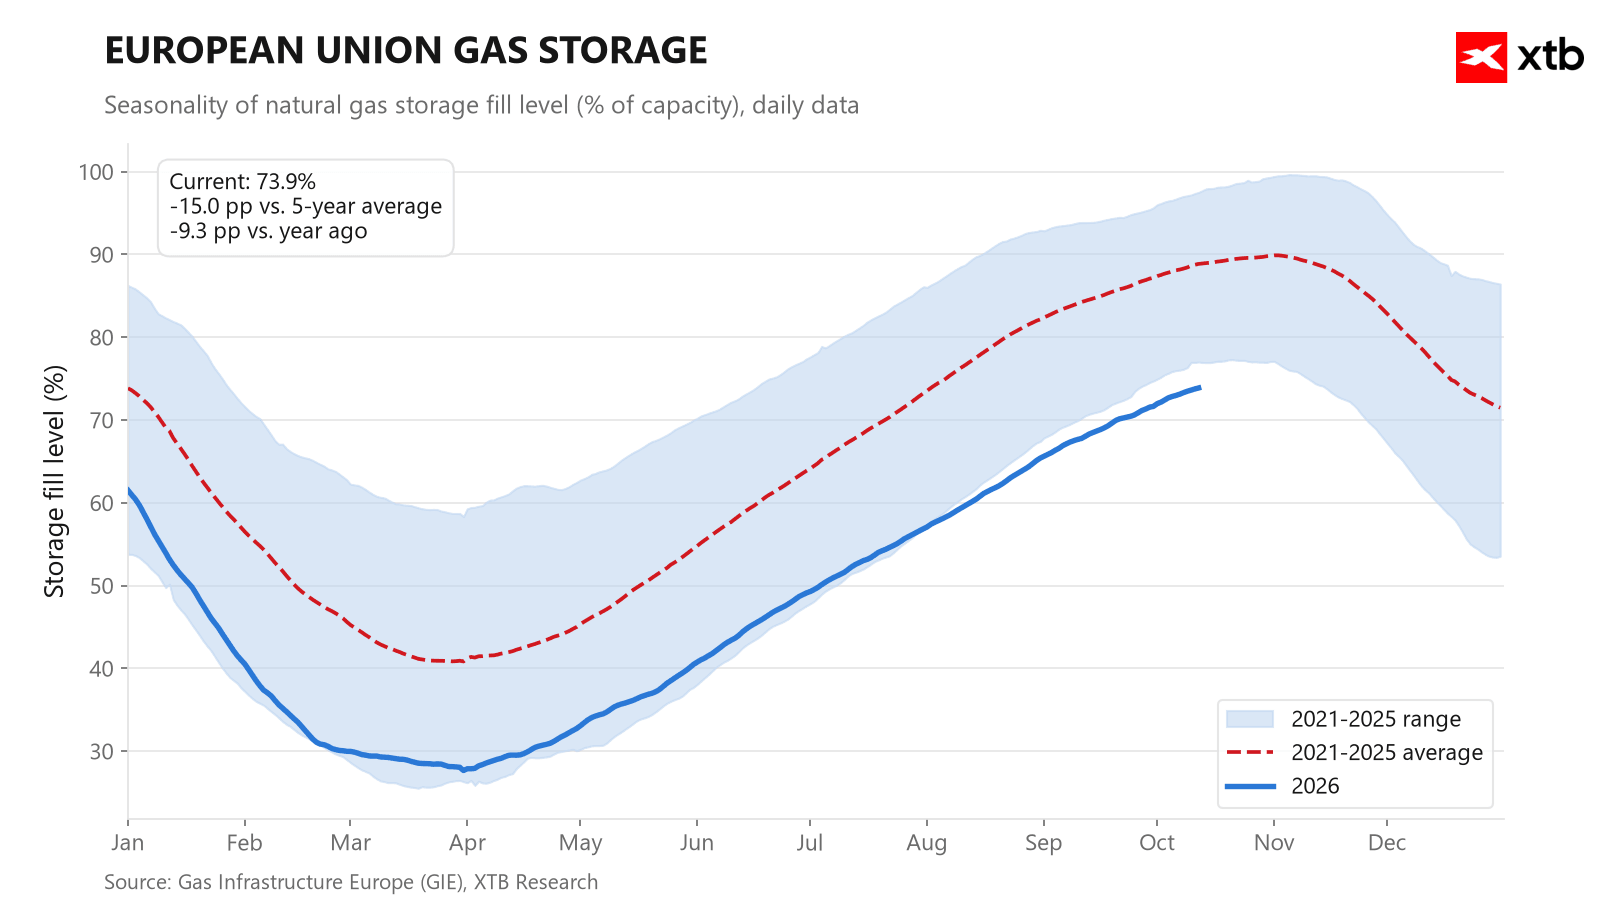 Los niveles de almacenamiento de gas en Europa están en su peor momento en al menos 5 años. La probabilidad de alcanzar el 80% de capacidad antes del inicio de la temporada invernal es muy baja. Fuente: GIE, XTB
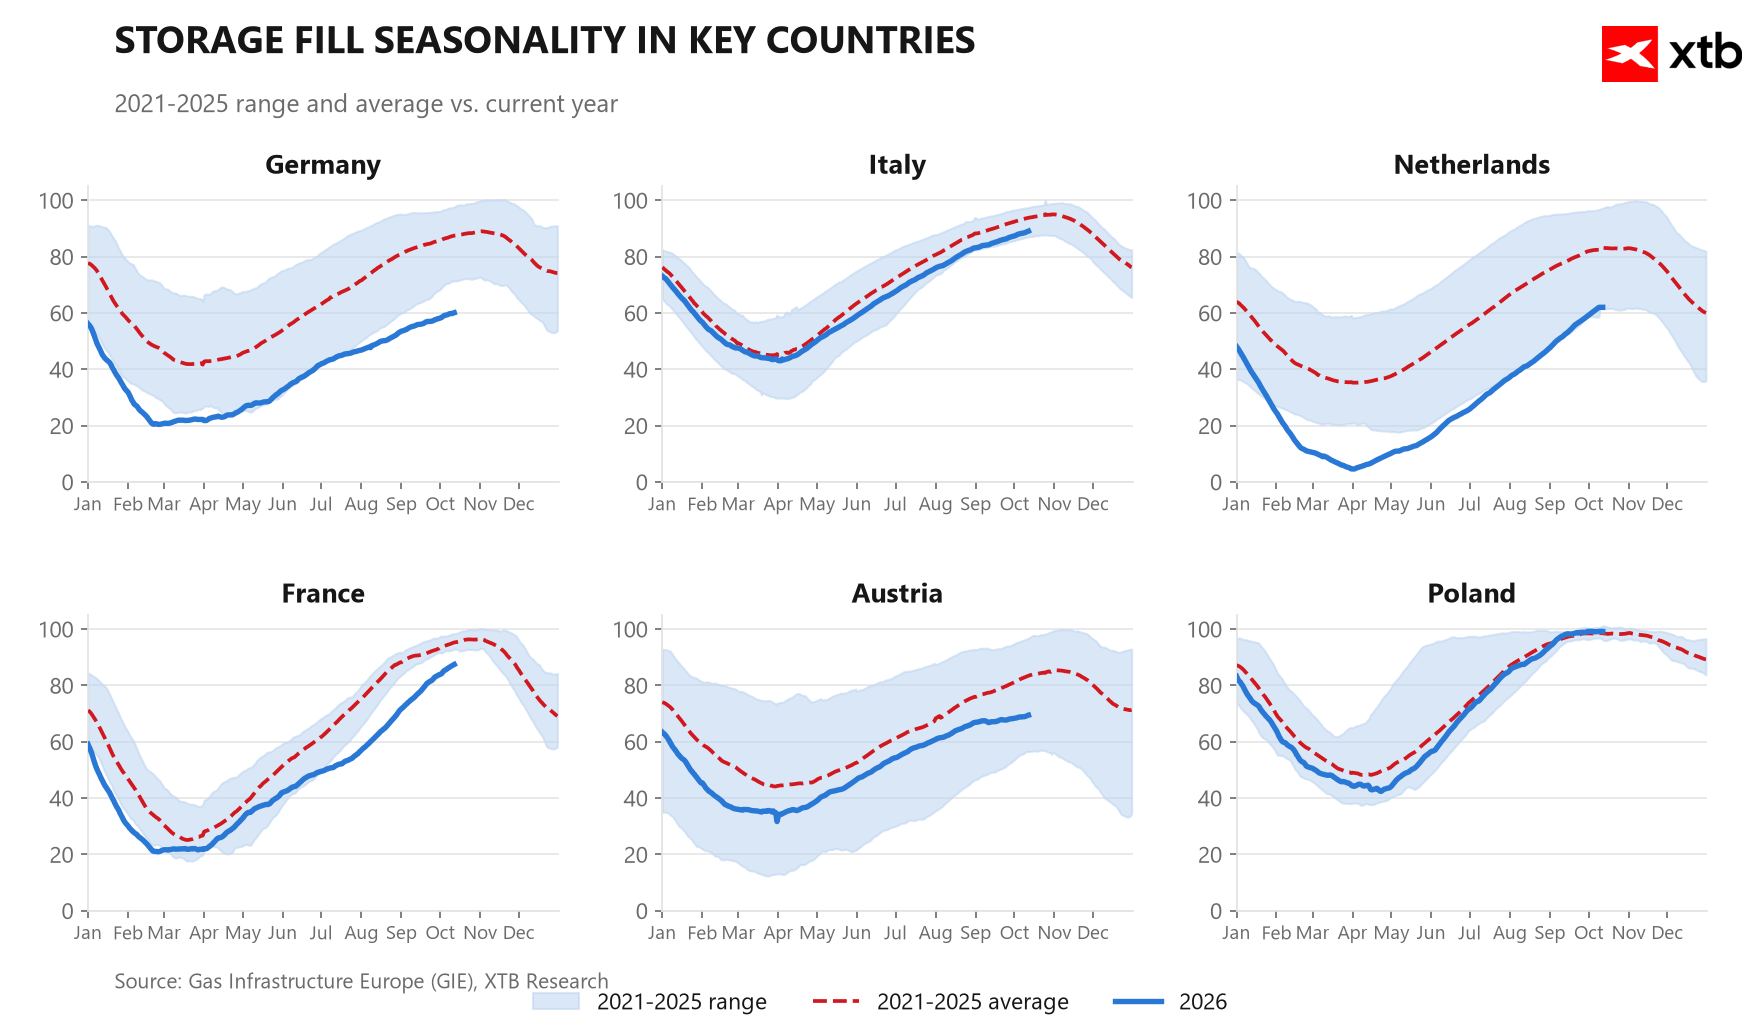 Alemania se encuentra en la peor situación, aunque conviene recordar que su capacidad de almacenamiento es varias veces superior a la de otros países, como Polonia. Fuente: GIE, XTB
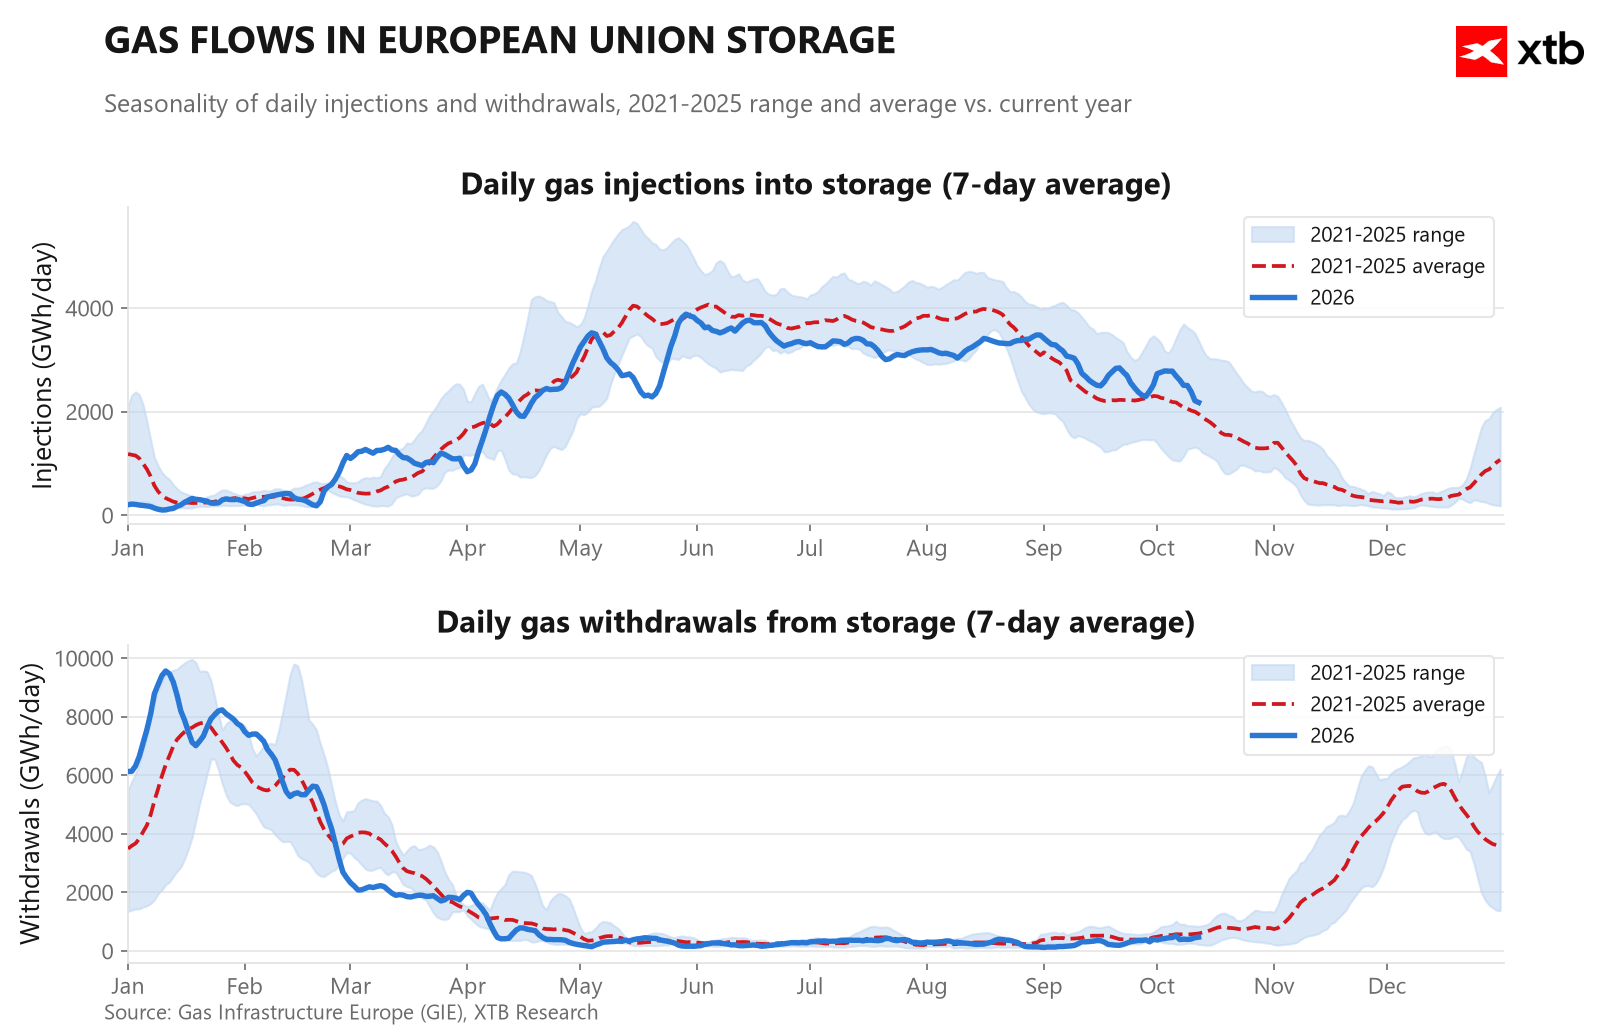 La temporada de calefacción aún no ha comenzado, pero cabe señalar que desde septiembre las inyecciones en almacenamiento se han situado ligeramente por encima de la media. Si esta tendencia continúa en noviembre, existe la posibilidad de constituir un pequeño margen para imprevistos. Fuente: GIE, XTB
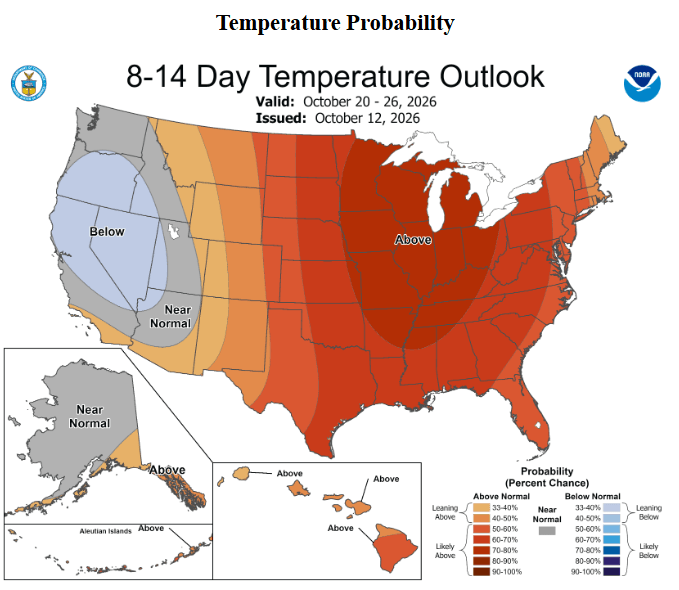 Las previsiones para finales de noviembre en EE. UU. apuntan a temperaturas significativamente más cálidas, lo que teóricamente sugiere que el pico de precios ya podría haber quedado atrás y los posteriores vencimientos de contratos traerán descensos. Fuente: NOAA
Valoración histórica (Z-score) y posicionamiento CFTC
- La valoración del gas natural estadounidense se mantiene por debajo de las normas plurianuales, como indican los valores negativos del Z-score de -0,27 a un horizonte de 1 año, -0,47 a 2 años y -0,33 a 5 años.
- Sin embargo, el análisis de la trayectoria del Z-score a 5 años para el referente estadounidense muestra un estrechamiento gradual del descuento: hace seis meses se situaba en -0,70, subiendo a -0,52 hace tres meses, estabilizándose en -0,53 hace un mes y rebotando finalmente hasta el nivel actual de -0,33.
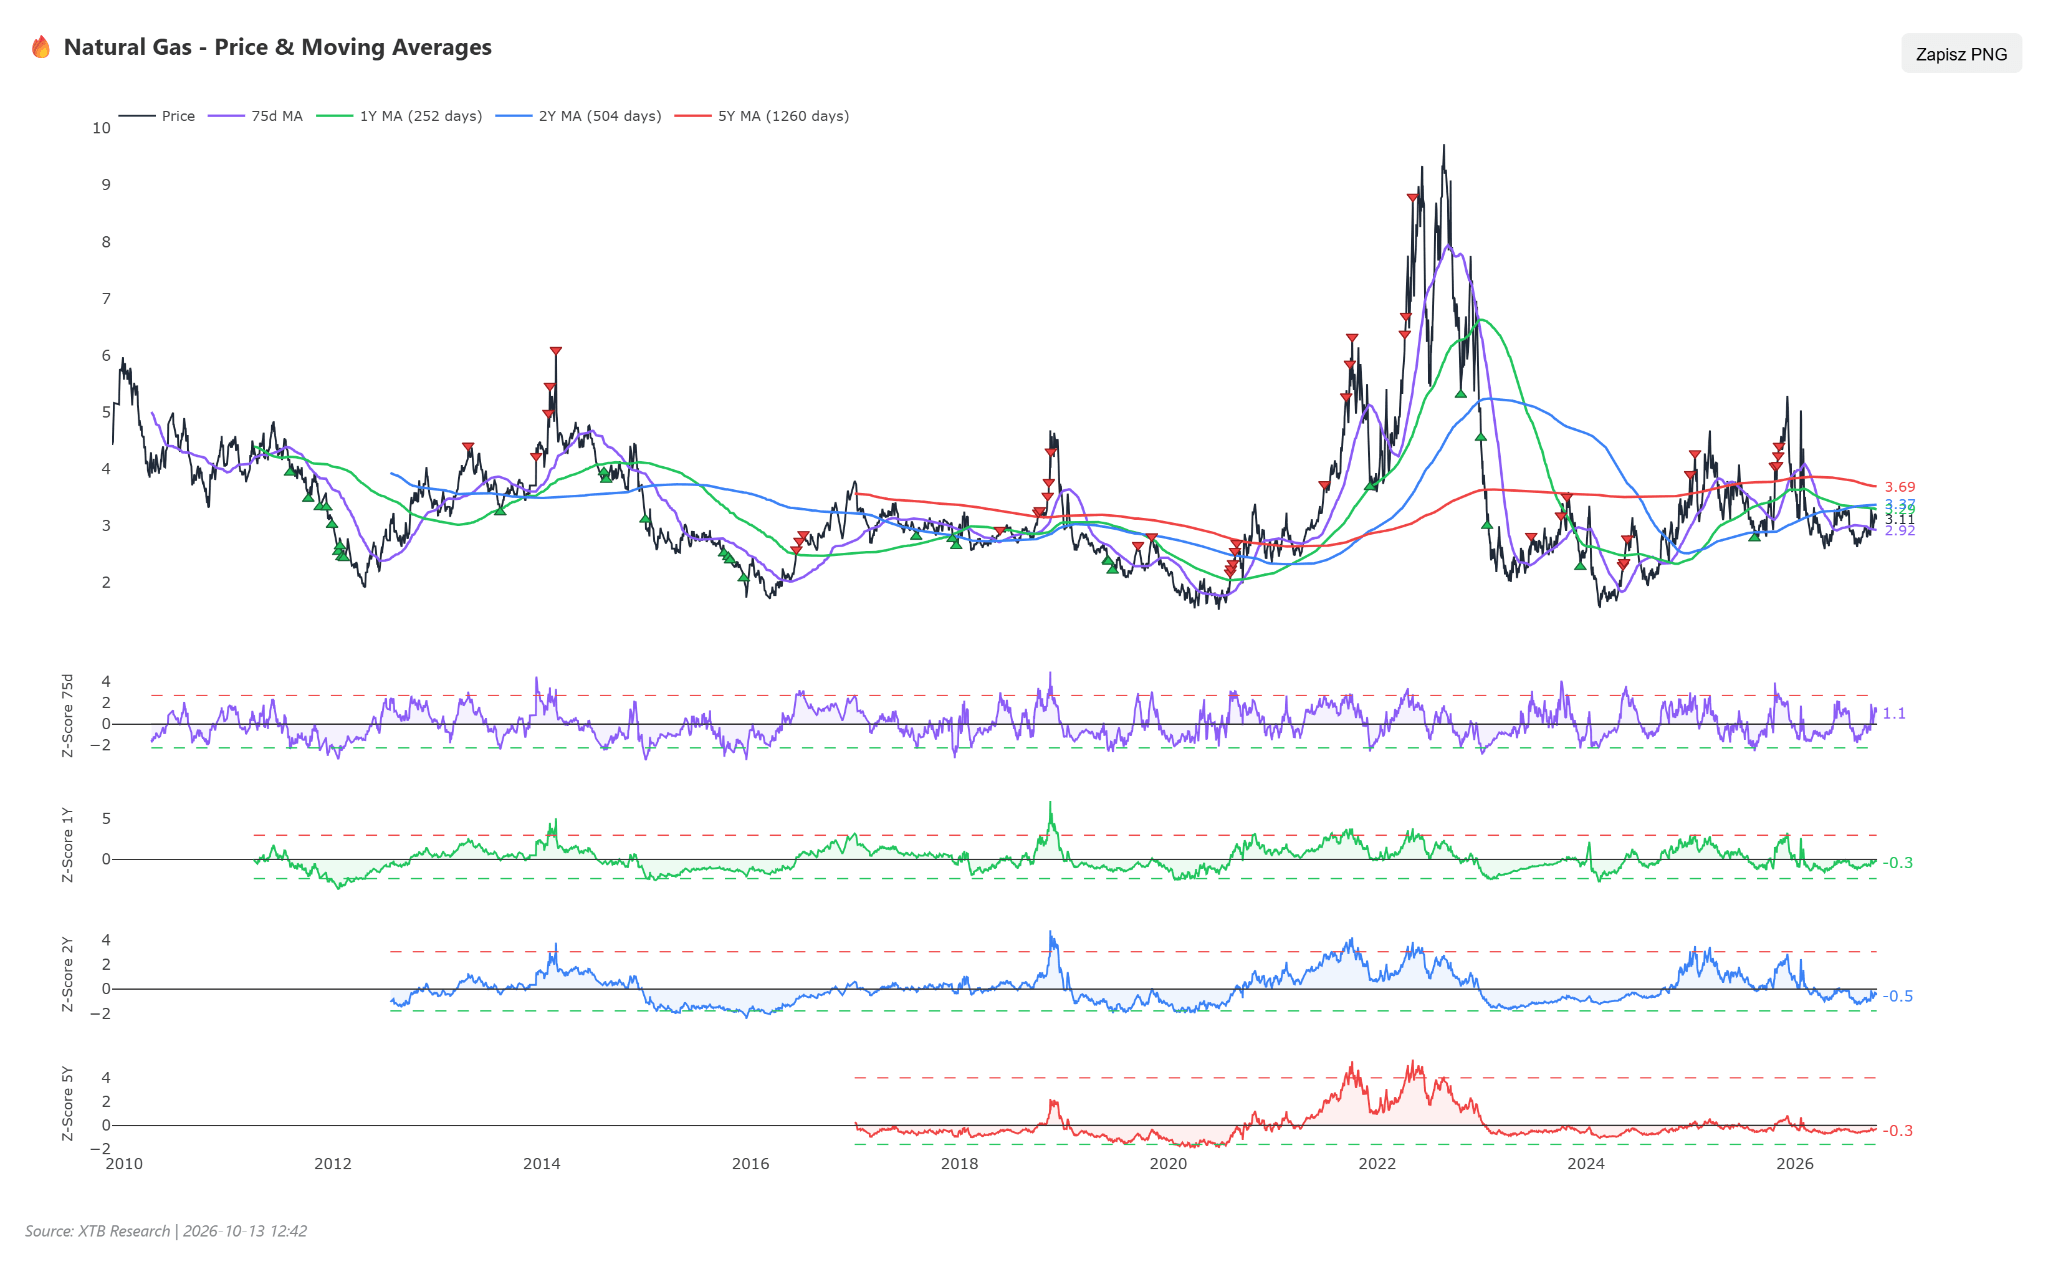
- El mercado europeo presenta un panorama diametralmente opuesto, donde el Z-score a 1 año alcanza un nivel extremo de +2,53, el de 2 años se sitúa en +3,44, mientras que el de 5 años está en +0,55. La evolución histórica del Z-score a 5 años europeo refleja un cambio de mercado masivo: hace seis meses era de -0,40, subió a -0,18 hace tres meses, entró con fuerza en terreno positivo con +0,41 hace un mes y se reforzó hasta el +0,55 actual.
- En el informe CFTC para el gas natural estadounidense, los inversores especulativos mantienen una profunda posición corta neta de -236.439 contratos, lo que corresponde a un Z-score extremadamente bajo de -2,15 y al percentil 1,0 de la distribución histórica, representando las posiciones largas solo el 34,9%. Durante la última semana, los especuladores aumentaron su exposición en el lado vendedor, reduciendo aún más el saldo neto en otros 5.419 contratos.
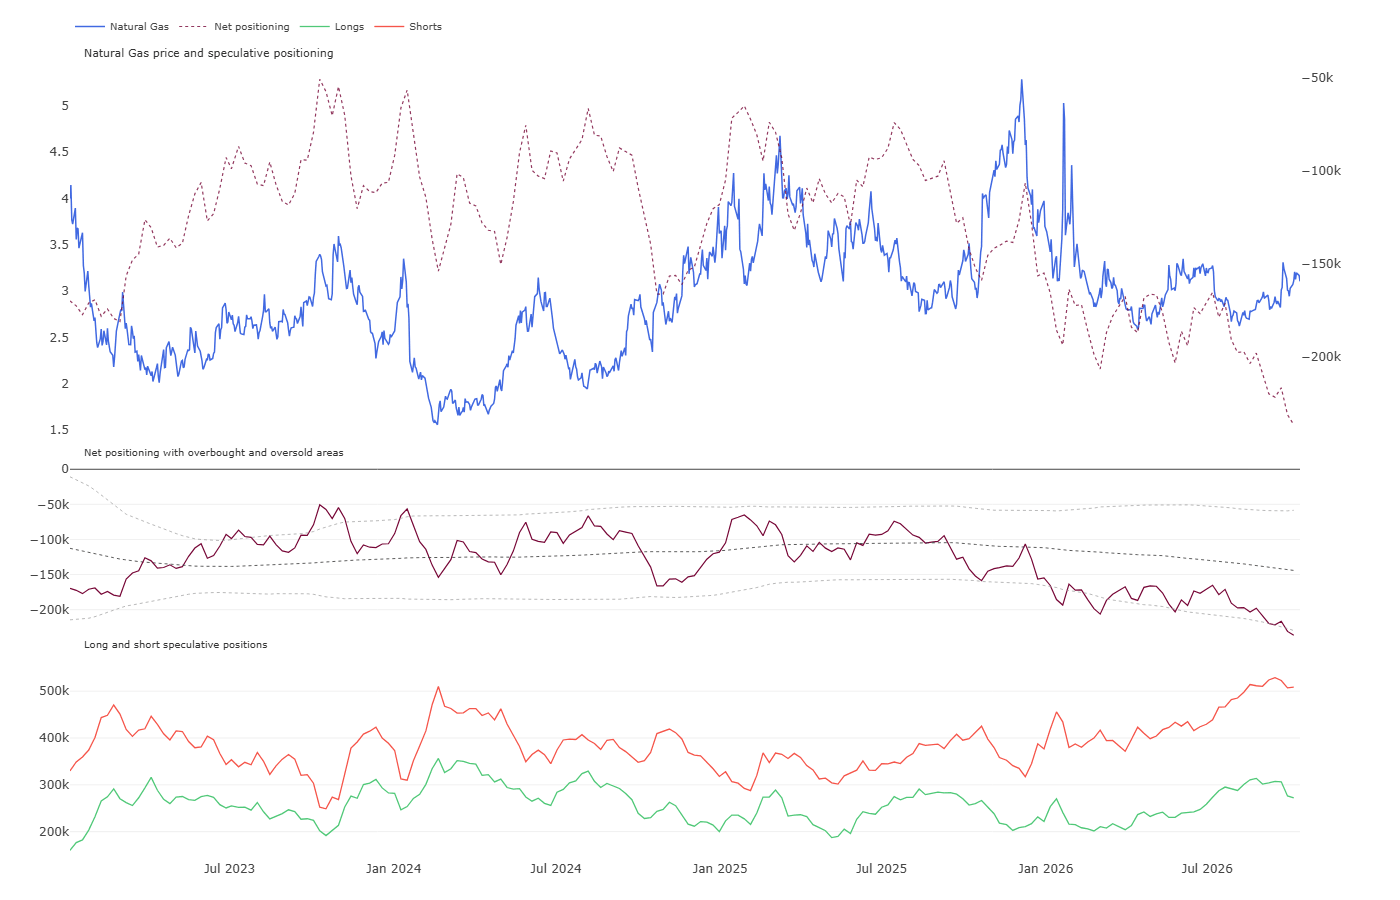
- Esta profunda asimetría de mercado conduce a conclusiones divergentes respecto al riesgo del saldo. El posicionamiento especulativo en el mercado estadounidense confirma una valoración relativamente baja derivada de Z-scores negativos; sin embargo, una asignación de capital extrema cerca de mínimos históricos genera un potencial significativo para un rápido rebote de cobertura de cortos y un mecanismo de estrangulamiento de cortos (short squeeze) en caso de anomalías meteorológicas repentinas.
- Por el contrario, en Europa, donde los Z-scores indican una sobrevaloración extrema con respecto a los dos últimos años, el mercado soporta una elevada prima de riesgo por posibles déficits, lo que deja espacio para la recogida de beneficios correctiva si no se materializan nuevas interrupciones en el suministro.
Escenarios
- Escenario alcista: Sostener el impulso de la demanda en Europa y lograr un giro dinámico en EE. UU. requerirá un invierno temprano y severo a ambos lados del Atlántico, coincidiendo con el regreso a la plena capacidad de las terminales de exportación de GNL de EE. UU. por encima de los 18 bcfd. En Europa, la disminución de los niveles de almacenamiento, sumada a la escalada de tensiones en Oriente Medio y el bloqueo de rutas marítimas, intensificará la competencia por los buques metaneros disponibles, superando técnicamente la barrera de los 90,00 EUR/MWh y abriendo el camino hacia los 98,00-102,00 EUR/MWh. En EE. UU., la bajada de temperaturas en la costa este y la cobertura forzosa de posiciones cortas por parte de los fondos de inversión impulsarían la ruptura por encima de la resistencia de los 3,30 $/MMBtu, apuntando a los 3,55-3,70 $/MMBtu.
- Escenario bajista: La transición a una fase de ventas vendrá desencadenada por revisiones de las previsiones meteorológicas que apunten a la continuidad de temperaturas suaves y superiores a la media en Europa occidental y EE. UU. hasta finales de noviembre, lo que frenará la demanda de calefacción. Nuevos incrementos de almacenamiento en EE. UU. superiores a 90 bcf semanales, junto con una recuperación total de la producción en el Golfo de México, romperían el soporte de los 2,95 $/MMBtu, empujando al contrato estadounidense hacia los 2,75-2,60 $/MMBtu. En Europa, la entrada constante de envíos alternativos de GNL y una lenta acumulación de reservas animarían a los participantes del mercado a desmantelar la prima de riesgo bélico, llevando al NATGAS.EU por debajo del soporte de los 78,50 EUR/MWh hacia los 70,00 EUR/MWh.
Oro
- El oro cotiza a 4.180 $ por onza troy, lo que representa una ganancia semanal del 1,77%, una caída mensual del 2,68%, una pérdida en lo que va de año (YTD) del 3,42% y un moderado avance interanual del 0,99%.
- El indicador RSI se sitúa en 40,00 puntos, señalando un dominio de los vendedores sin llegar a entrar en terreno de sobreventa.
- El MACD generó una señal alcista, pero las medias móviles (SMA) siguen siendo bajistas, cotizando el precio un 3,59% por debajo de su media móvil de 50 periodos.
- La resistencia técnica clave más cercana viene definida por la zona de los 4.250,00–4.339,00 $ (cerca de la SMA50), mientras que el soporte clave se halla cerca de los mínimos recientes en torno a los 4.120,00 $ y en la barrera psicológica de los 4.000,00 $.
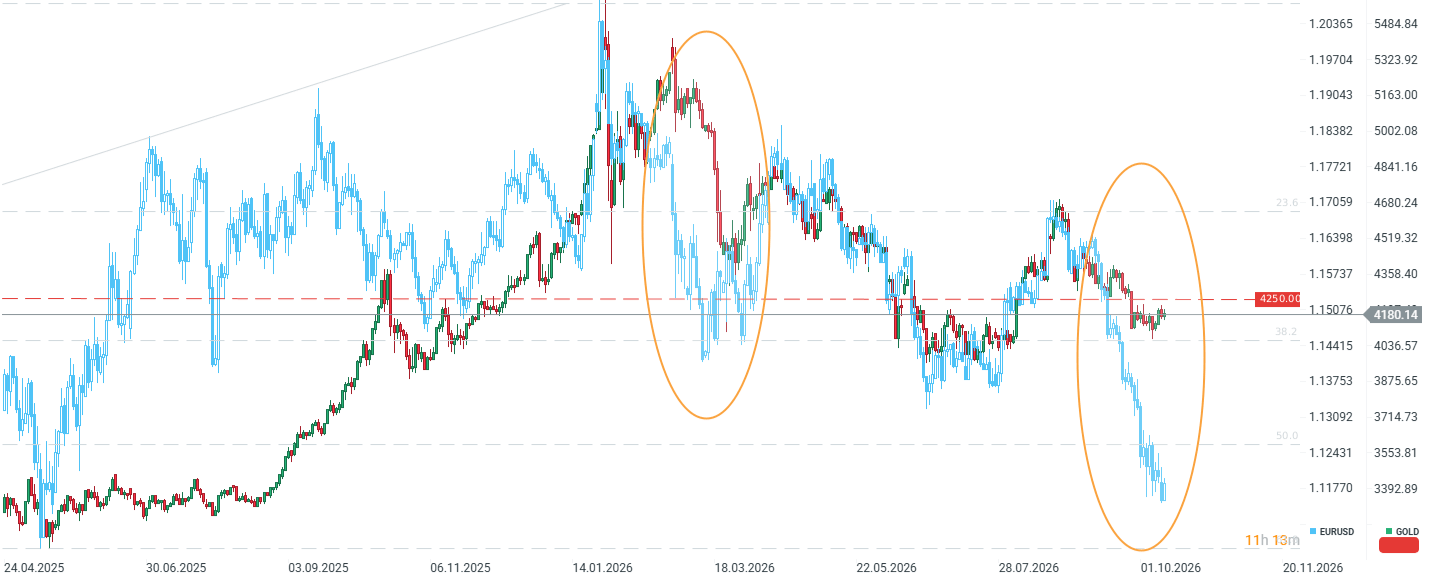
- El oro se ve lastrado actualmente de forma principal por la fortaleza del dólar estadounidense y los rendimientos. En marzo se observó una reacción ligeramente retrasada. Si el dólar continúa fortaleciéndose, es posible que se produzca otra prueba de los 4.000 $, lo que podría resultar definitivo y terminar empujando al oro hasta los 3.500–3.700 $.
Contexto fundamental y de mercado
- Las reservas de oro depositadas en el Banco Central de Rusia disminuyeron en 21,77 toneladas hasta las 2.282,98 toneladas, en comparación con las 2.304,75 toneladas del periodo anterior.
- Según la valoración del barómetro FedWatch del CME, los inversores asignan actualmente una probabilidad inferior al 20% a una subida de tipos en la reunión actual, pero las probabilidades de un incremento de tipos para diciembre de 2026 se han disparado al 85% (con una probabilidad combinada superior al 100%).
- La decisión del FOMC de septiembre de elevar el tipo de interés de referencia en 25 puntos básicos hasta el 3,75%–4,00% y una revisión al alza de la mediana del gráfico de puntos (dot plot) de fin de año hasta el 4,10% incrementan directamente el coste de oportunidad de mantener lingotes sin rendimiento.
- Un rápido aumento en las rentabilidades del Tesoro de EE. UU. hasta el 5,23% en el plazo de 10 años y el 5,61% en el plazo de 30 años ejerce una fuerte presión vendedora sobre el oro a través del canal de tipos de interés reales.
- El índice del dólar estadounidense (DXY) se mantiene elevado en torno a los 102,30–102,60 puntos, cotizando cerca de máximos de 18 meses, lo que supone un obstáculo directo para la demanda de compradores internacionales fuera de la zona dólar.
- La demanda del oro como activo refugio se apoya en una prima geopolítica estructural derivada del conflicto armado en Oriente Medio con la participación de EE. UU., Israel e Irán, unida a las advertencias del FMI respecto a los riesgos para el crecimiento económico mundial.
- Los participantes del mercado se mantienen cautos a la espera de la publicación de datos de IPC, IPP y ventas minoristas en EE. UU., así como de las señales de política monetaria procedentes de las reuniones anuales del FMI y el Banco Mundial.
- Se observa asimismo una divergencia interesante entre los inversores de dinero rápido ("fast money") y dinero lento ("slow money"). El dinero rápido se compone principalmente de fondos cuyas posiciones se supervisan en los informes COT de la CFTC, donde recientemente se ha observado un estancamiento.
- Por otra parte, el dinero lento —integrado por ETF y bancos centrales— continúa comprando oro de forma constante.
- En consecuencia, la perspectiva a corto plazo para el oro se muestra moderada, mientras que a largo plazo apunta al retorno de una tendencia alcista. Un riesgo clave sigue siendo la salida repentina de flujos de ETF, que también condicionan parcialmente el sentimiento a corto plazo.
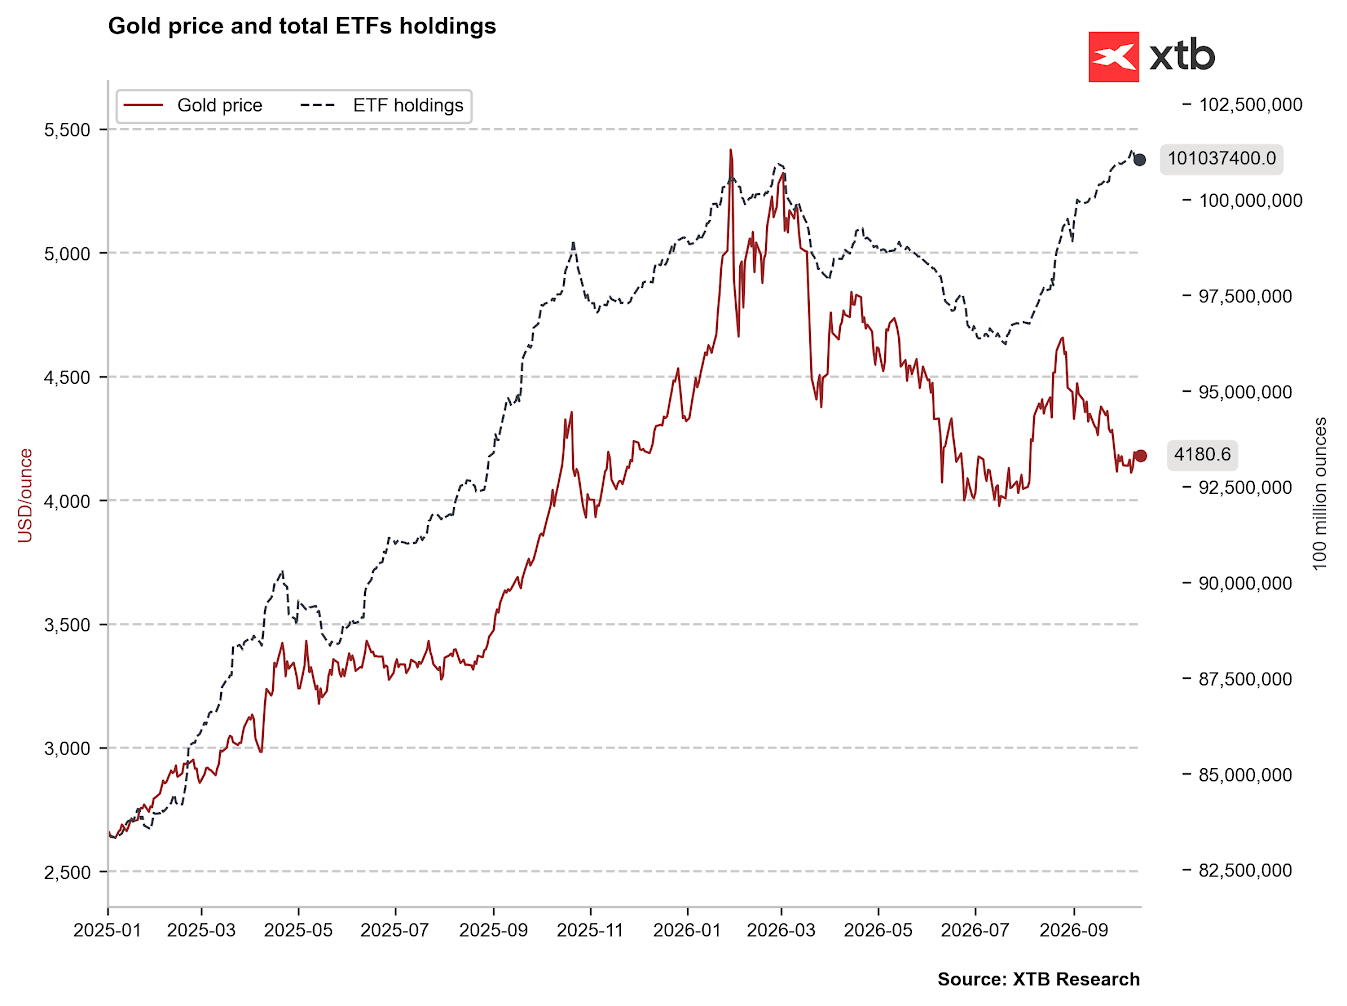 Aunque los ETF compraron oro durante la reciente oleada vendedora, se percibe un ligero retroceso. Si los fondos se retiran por completo, el oro podría caer por debajo de los 4.000 $. Fuente: Bloomberg Finance LP, XTB
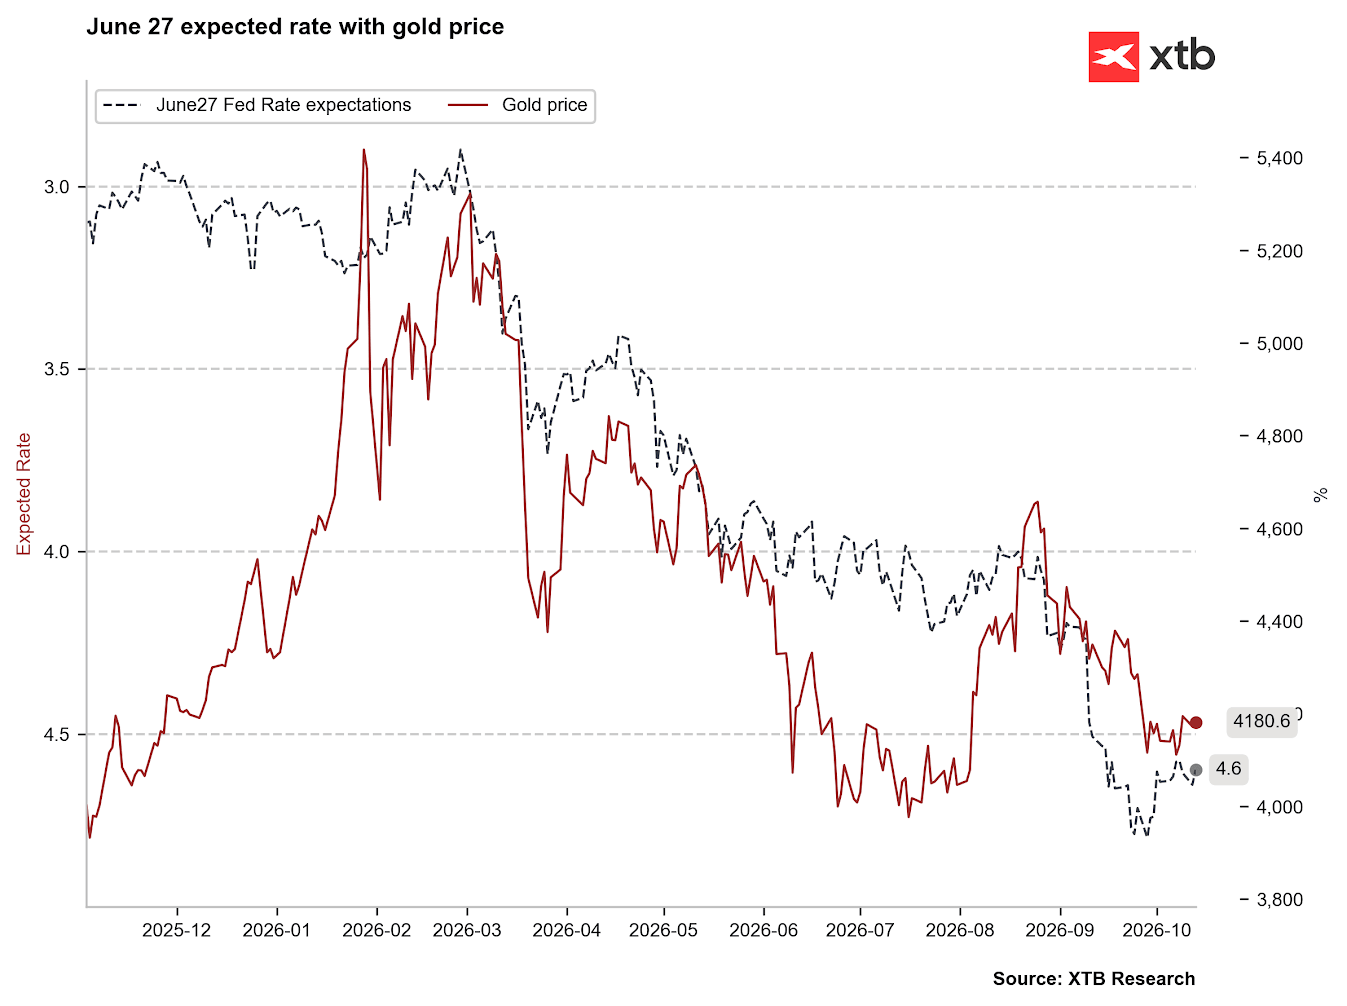 Las expectativas sobre los tipos de interés en EE. UU. han comenzado a estabilizarse, lo que teóricamente podría respaldar el precio del oro. Fuente: Bloomberg Finance LP, XTB
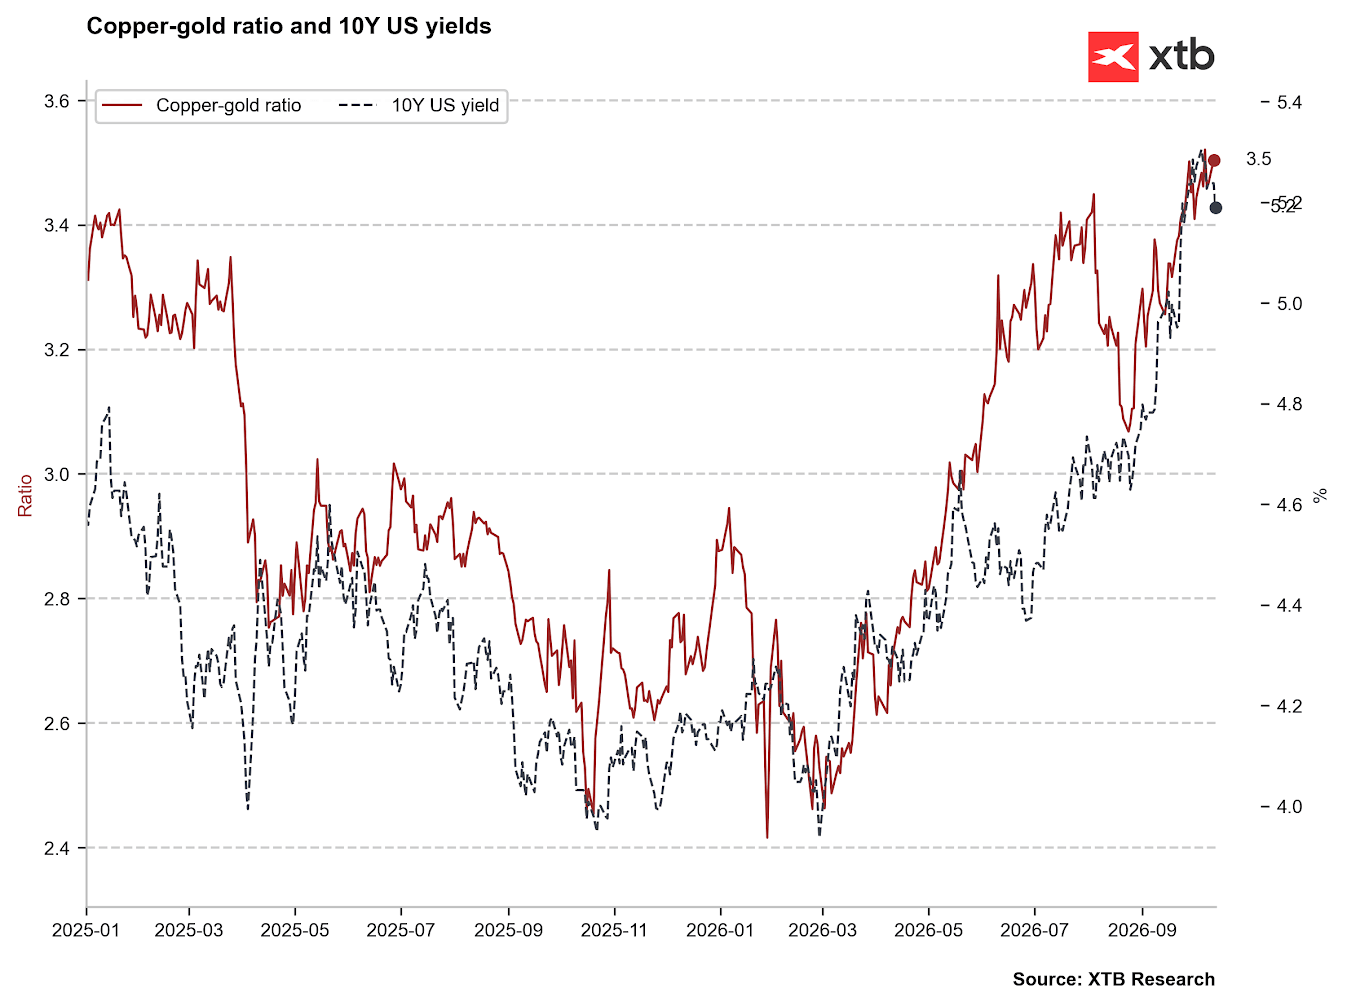 Si bien el ratio cobre-oro sirve principalmente como referente para las rentabilidades, el reciente recorte en los rendimientos podría anticipar un ajuste en el propio ratio de precios. Si las rentabilidades caen más, de forma similar a 2025, el ratio de precios podría ajustarse en consecuencia. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
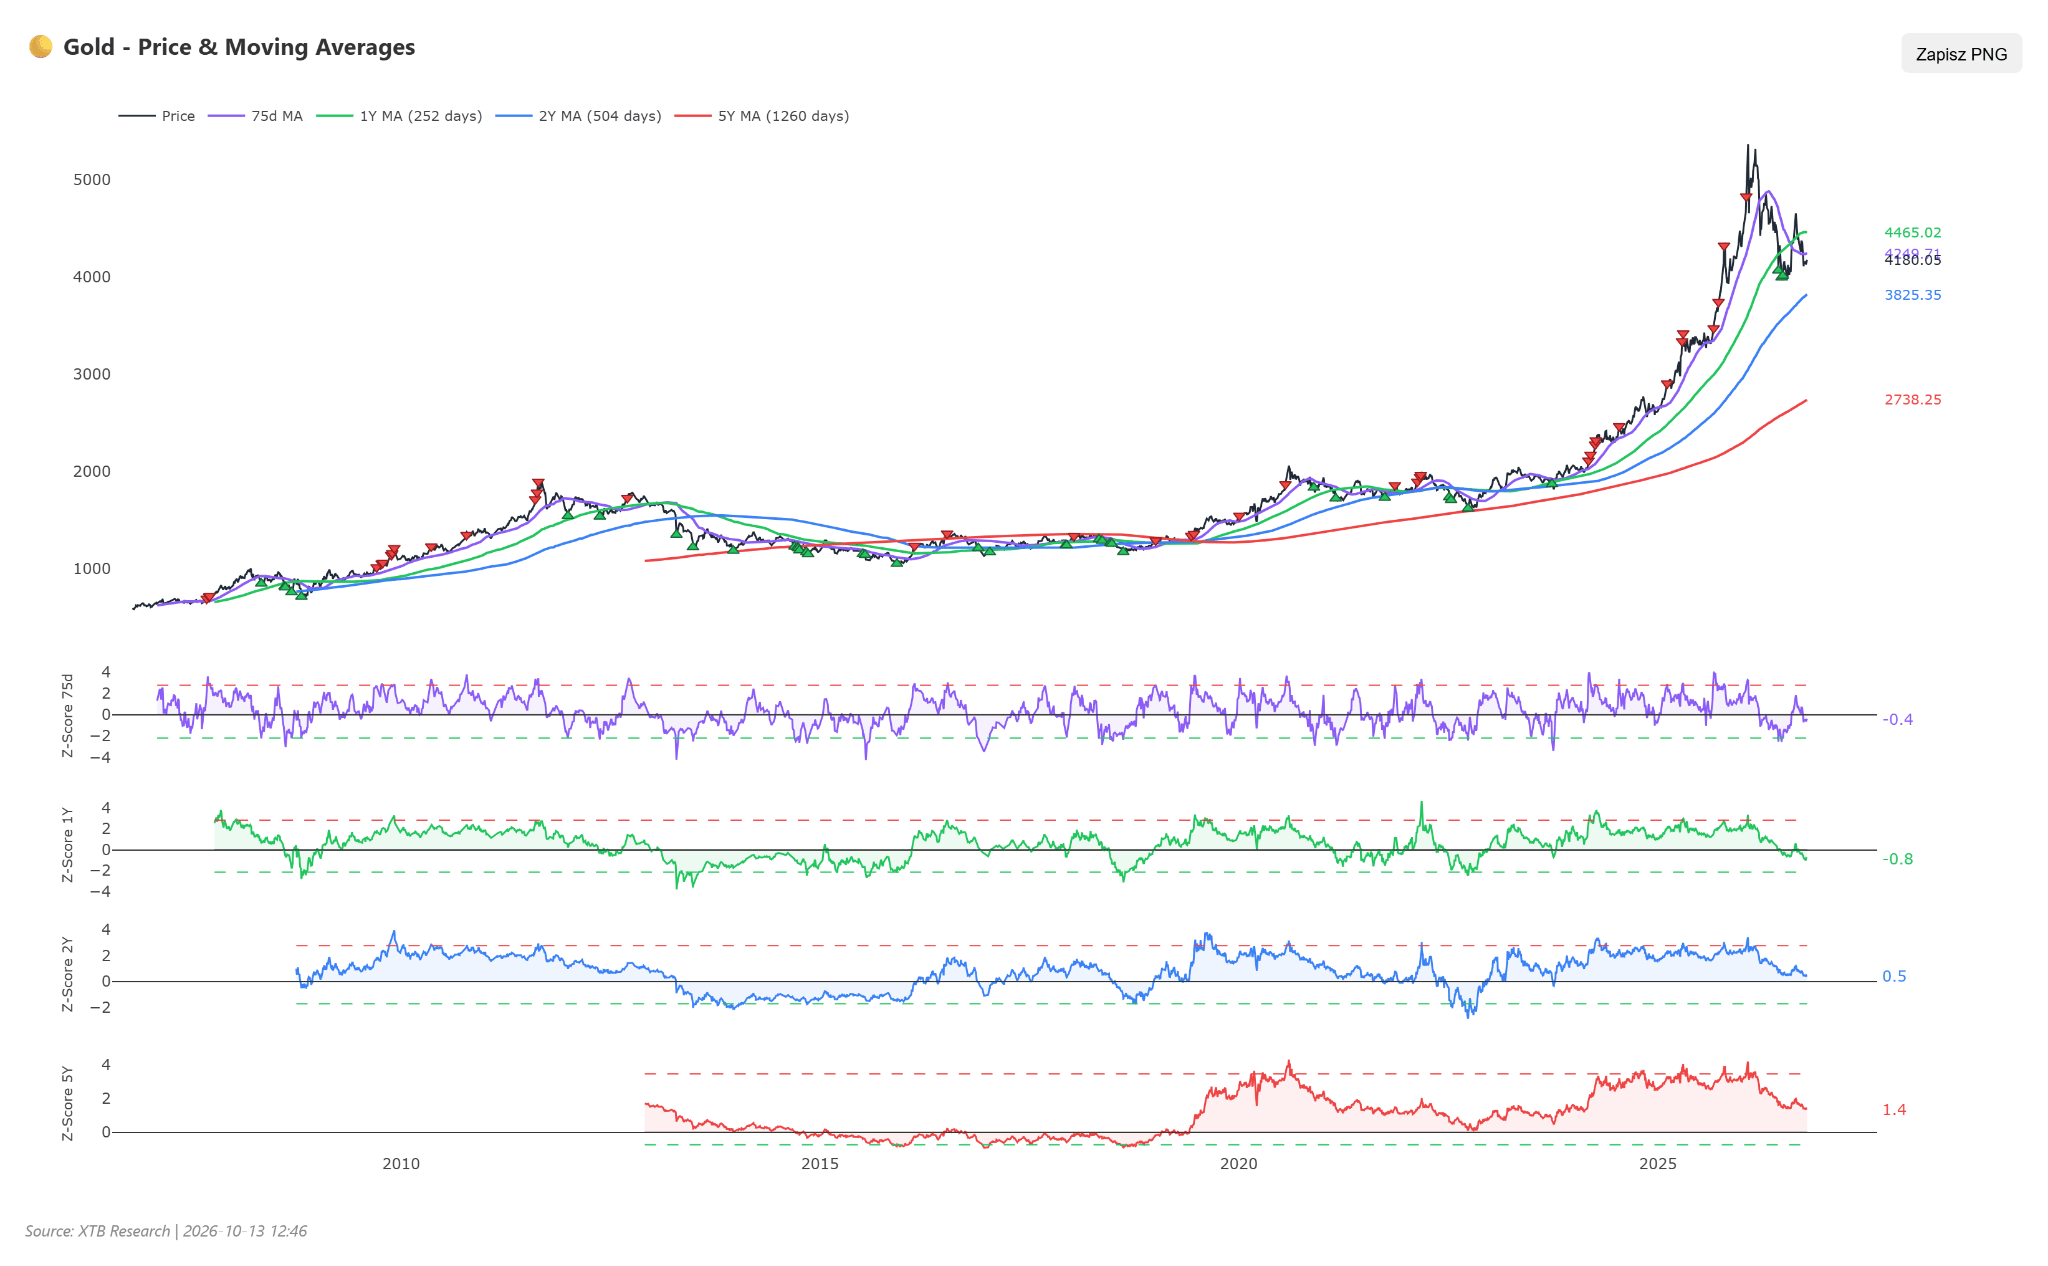
- La valoración del oro medida por las desviaciones típicas del Z-score muestra divergencia entre marcos temporales: el Z-score a 1 año se sitúa en -0,81, el de 2 años en +0,48 y el de 5 años en +1,41.
- El análisis de las tendencias del Z-score a 5 años durante los últimos seis meses muestra una normalización gradual: hace seis meses se situaba en un elevado +2,57, bajó a +1,42 al cabo de tres meses, rebotó ligeramente a +1,63 hace un mes y se estabilizó en +1,41 en la actualidad.
- En cuanto al posicionamiento especulativo en los mercados de futuros, el informe CFTC del 6 de octubre de 2026 muestra que los fondos mantienen una posición larga neta de +210.335 contratos.
- Esto se traduce en un Z-score de posicionamiento neutral de -0,13, al tiempo que sitúa la exposición especulativa global en el percentil histórico 84,7, señalando una alta asignación de capital.
- En términos semanales, los inversores redujeron su posición neta en 8.297 contratos, aunque las posiciones largas todavía dominan con un porcentaje extremadamente elevado del 87,5% sobre el total del posicionamiento especulativo.
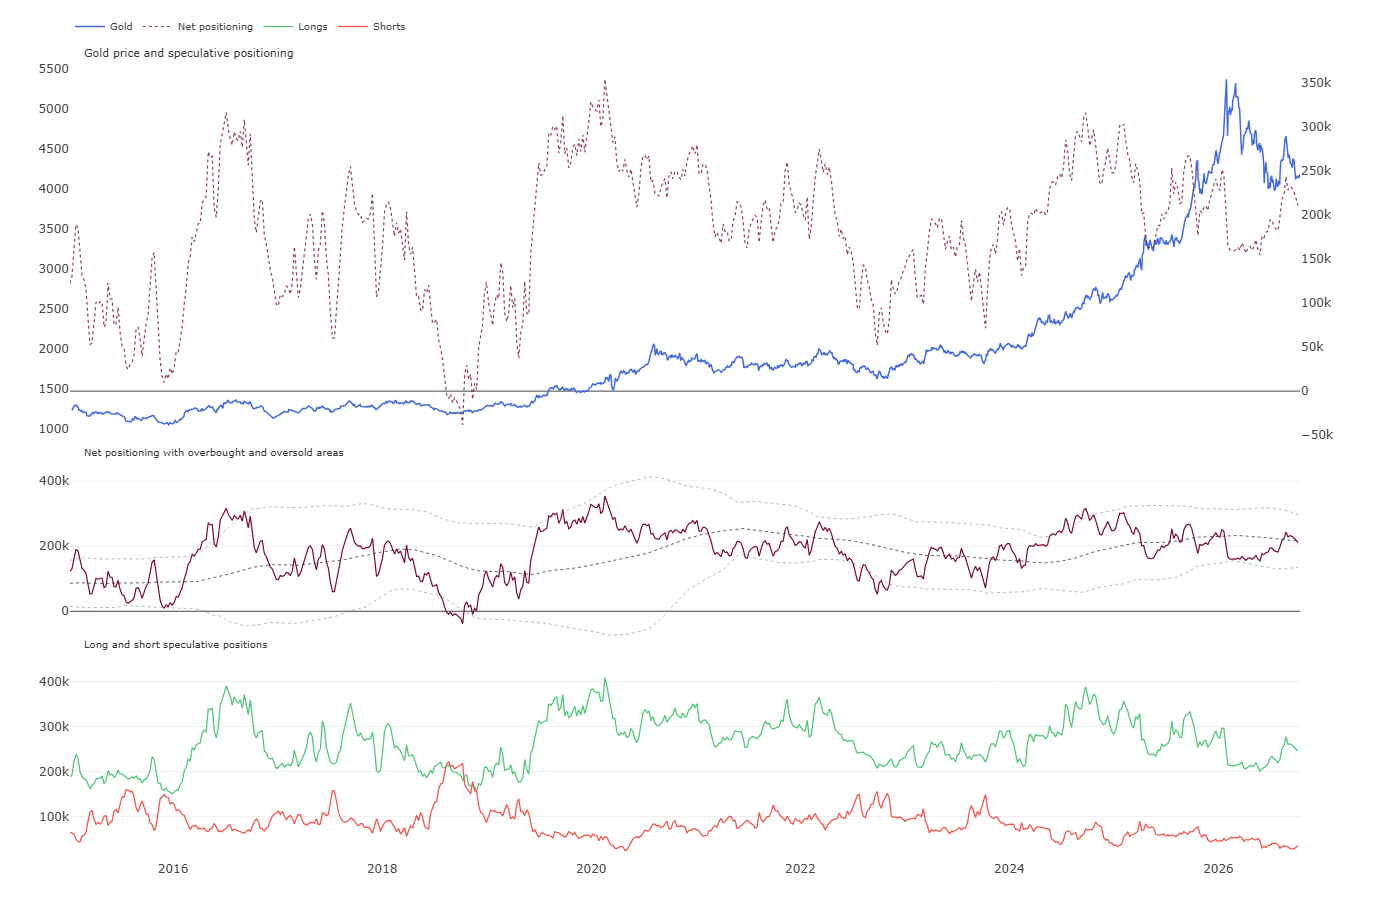
- La síntesis de estas métricas indica que un posicionamiento especulativo elevado respalda parcialmente las primas de valoración a largo plazo (Z-score 5A en +1,41), pero entra en conflicto con el Z-score negativo a 1 año (-0,81).
- Esta configuración, combinada con un abultado posicionamiento comprador y la liquidación semanal de contratos, crea un riesgo considerable de recogida acusada de beneficios y liquidaciones de posiciones largas si una política restrictiva de la Reserva Federal impulsa de nuevo al dólar y eleva los tipos reales del Tesoro.
Escenarios
- Escenario alcista: Una materialización alcista requiere una nueva escalada en las tensiones geopolíticas de Oriente Medio que se imponga a las presiones de los elevados tipos de interés, combinada con lecturas del IPC e IPP de EE. UU. más suaves de lo esperado. Esta combinación debilitaría al DXY por debajo de los 102,00 puntos y situaría los rendimientos del Tesoro de EE. UU. a 10 años por debajo del 5,00%, permitiendo al oro generar impulso por encima de su media móvil de 50 periodos. La confirmación de la fuerza compradora vendría dada por una ruptura sustained por encima de la resistencia de los 4.250,00 $, abriendo el paso hacia los 4.340,00–4.420,00 $, y apuntando a los 4.600,00 $ por onza a medio plazo.
- Escenario bajista: Un descenso continuado se produciría bajo unas cifras de inflación y ventas minoristas en EE. UU. más fuertes de lo previsto, lo que reforzaría las expectativas de una subida de tipos de la Fed en diciembre hasta el 4,00%–4,25% y empujaría los rendimientos a 10 años por encima del 5,30%. En este entorno, con el dólar fortaleciéndose por encima de los 103,00 puntos, las posiciones largas especulativas en los mercados de futuros afrontarían liquidaciones en cadena. Desde el punto de vista técnico, romper el soporte local de los 4.120,00 $ activaría un movimiento brusco hacia la barrera psicológica de los 4.000,00 $, arriesgándose a mayor caída hasta los 3.920,00–3.880,00 $ por onza si se perfora.
Cacao
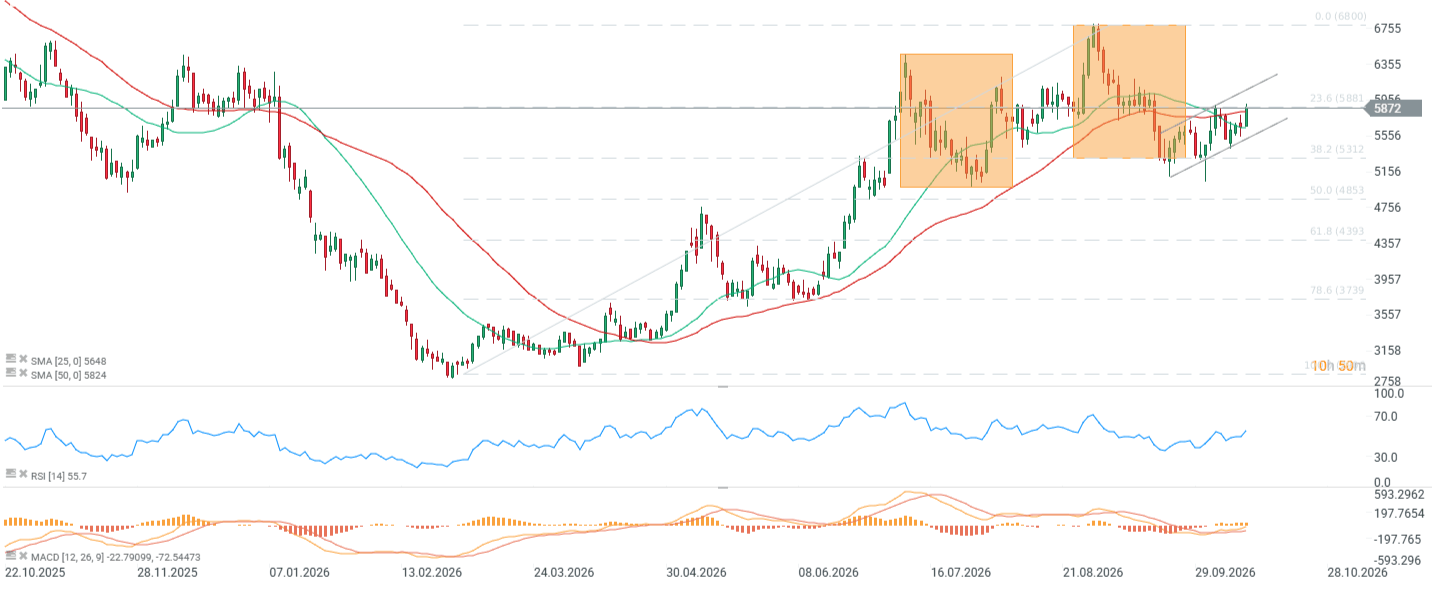
- El cacao cotiza a 5.872 $/t, registrando un sólido avance semanal del +5,33%, mientras que la rentabilidad mensual se sitúa en el -3,45%.
- El rendimiento en lo que va de año muestra un descenso leve del -1,26%, con una caída interanual del -1,19%.
- El RSI se encuentra en un nivel moderado de 60 puntos, mientras que las medias móviles SMA reflejan una configuración en desarrollo (destacando el cruce reciente de la SMA 25 por debajo de la SMA 50).
- El soporte técnico clave se define en la zona recientemente superada de los 5.600 $/t y el nivel psicológico de los 5.400 $/t, mientras que la resistencia inmediata abarca el rango de 6.000–6.150 $/t.
- Tras aguantar el soporte cerca de los 5.300 $ (38,2% de retroceso de Fibonacci), el cacao intenta construir una estructura de máximos y mínimos crecientes. Una superación de los 5.900 $ confirmaría esta secuencia alcista.
Contexto fundamental y de mercado
- StoneX Group prevé que la producción de cacao en Costa de Marfil para la temporada 2026/27 se reduzca un 11% interanual hasta los 1,8 millones de toneladas debido a condiciones agrometeorológicas desfavorables.
- En Ghana, el segundo productor mundial, las estimaciones oficiales proyectan una caída de la producción del 13% interanual hasta solo 650.000 toneladas para la campaña 2026/27.
- Las entregas acumuladas de grano en los puertos de Costa de Marfil desde el inicio de la temporada 2026/27 alcanzaron tan solo 77.500 toneladas, confirmando la lentitud en las llegadas de la cosecha principal inicial.
- El servicio meteorológico de Costa de Marfil prevé precipitaciones por debajo de la media hasta principios de 2027, aumentando la preocupación por los riesgos asociados a El Niño.
- En el oeste de Costa de Marfil, incluido el distrito de Gagnoa, las fuertes lluvias al inicio de la temporada inundaron las vías de acceso, impidiendo a los agricultores llegar a las plantaciones y retrasando el transporte del grano.
- En las zonas productoras del este de Costa de Marfil, la cosecha temprana ha concluido con informaciones de rendimientos sensiblemente inferiores a los del año pasado por parte de los agricultores, quienes aprovechan breves claros de sol para secar los granos mientras los parámetros de calidad mejoran gradualmente.
- En regiones clave de Ghana, como el distrito de Kwarbeng al norte de Acra, un cambio repentino a dos semanas de intensa radiación solar sin lluvia causó el marchitamiento generalizado de flores y redujo severamente el desarrollo de vainas en los árboles.
- El Observatorio Nacional de Cambio Climático de Camerún emitió alertas meteorológicas graves —por inundaciones, desprendimientos y borrascas— vigentes hasta el 20 de octubre en las principales áreas de cultivo del Suroeste, Litoral, Centro, Oeste y Noroeste.
- En la franja litoral de Camerún, la floración muestra retrasos significativos, atribuidos por los agricultores locales al inicio tardío de las lluvias estacionales.
- En la zona de Ikom, al sureste de Nigeria, los agricultores reanudaron la recolección tras lidiar en agosto contra la enfermedad de la mazorca negra, previendo volúmenes superiores a los de la temporada anterior.
- En el estado de Ogun, al suroeste de Nigeria (área de Ijebu South), las fuertes lluvias dañaron varias fincas cacaoteras, reduciendo el potencial de producción regional.
- África Occidental representa más de la mitad de la producción mundial de cacao, lo que implica que la recuperación de los precios desde mínimos de tres años de 2.888 $/t el 27 de febrero de 2026 hasta los niveles actuales descuenta plenamente la vulnerabilidad del déficit estructural en el balance del mercado global.
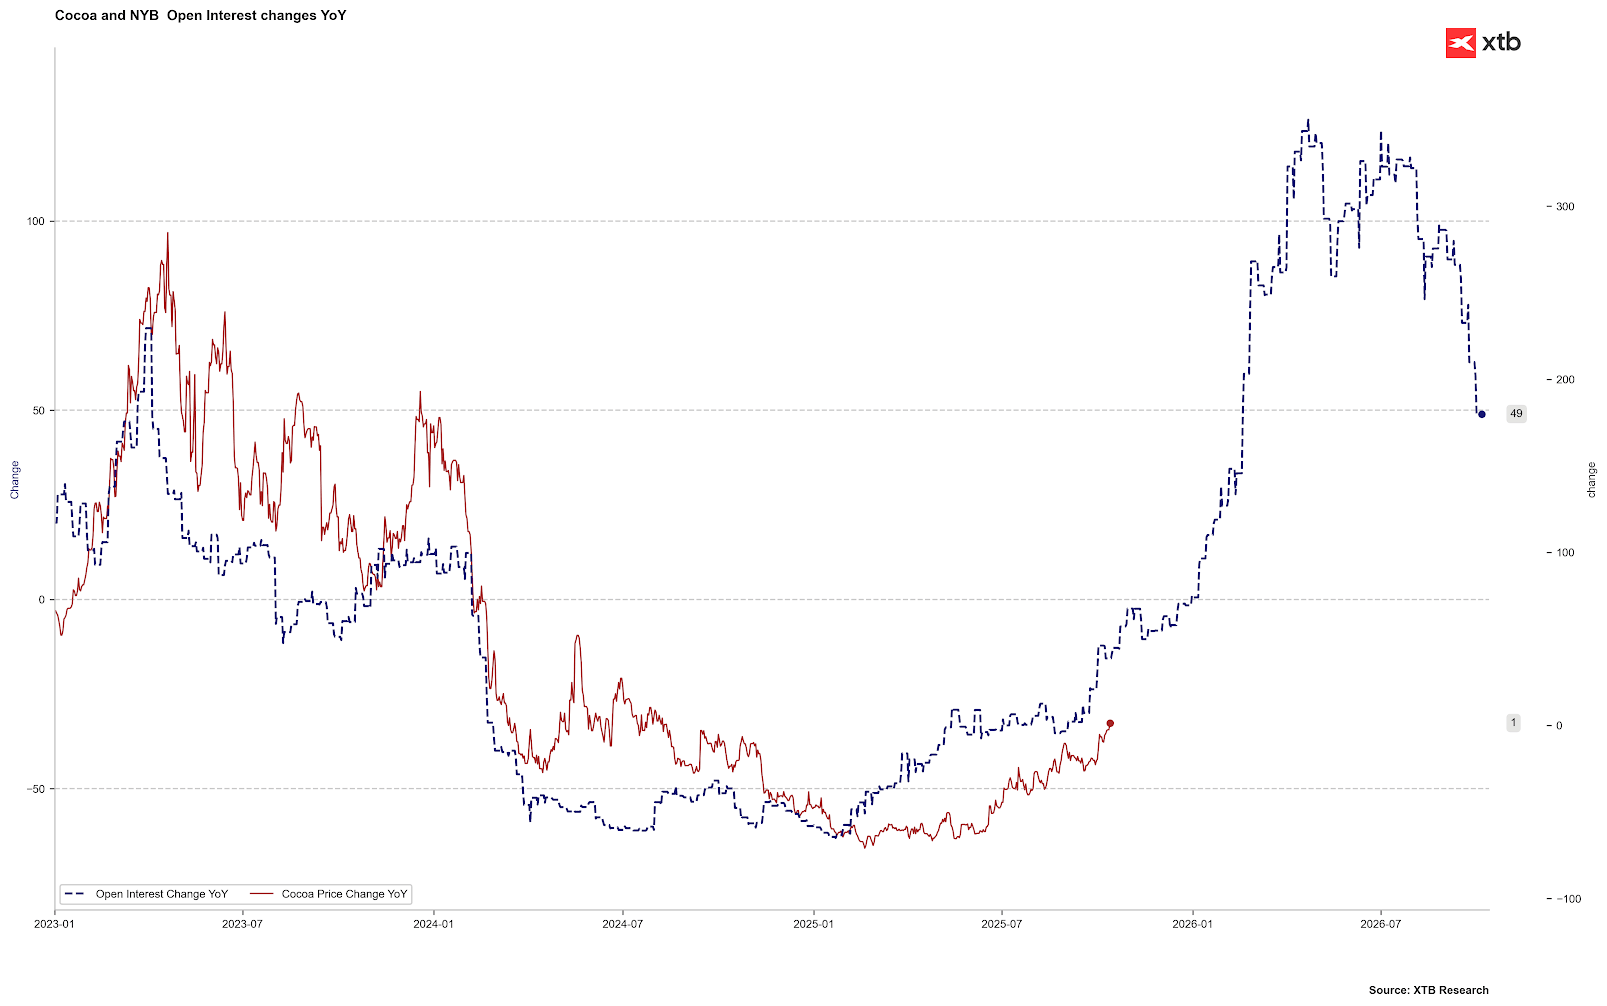 Los cambios interanuales en el interés abierto pueden actuar como un indicador adelantado para el cacao. Esto implica un potencial para un rebote importante en los próximos meses. Fuente: Bloomberg Finance LP, XTB
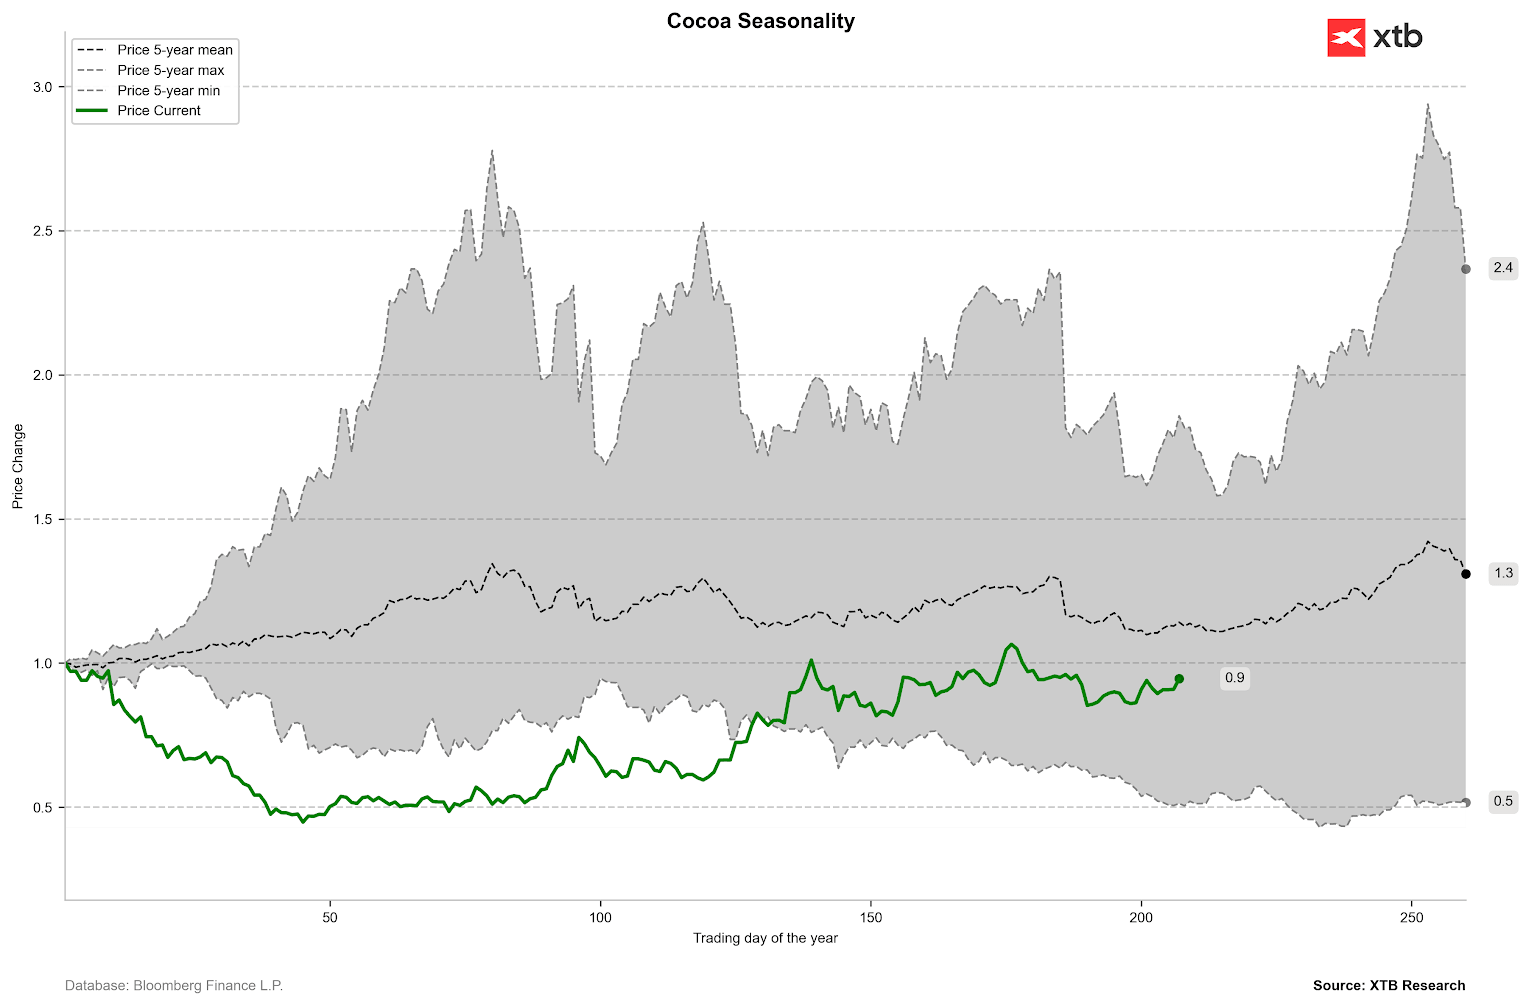 Los indicadores de estacionalidad (incluidas las tendencias a largo plazo) apuntan a subidas de precios hacia finales de año. Si se confirma la debilidad de la cosecha en lugar de ser un problema puramente logístico, los precios podrían rebotar por encima de los 7.000 $. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
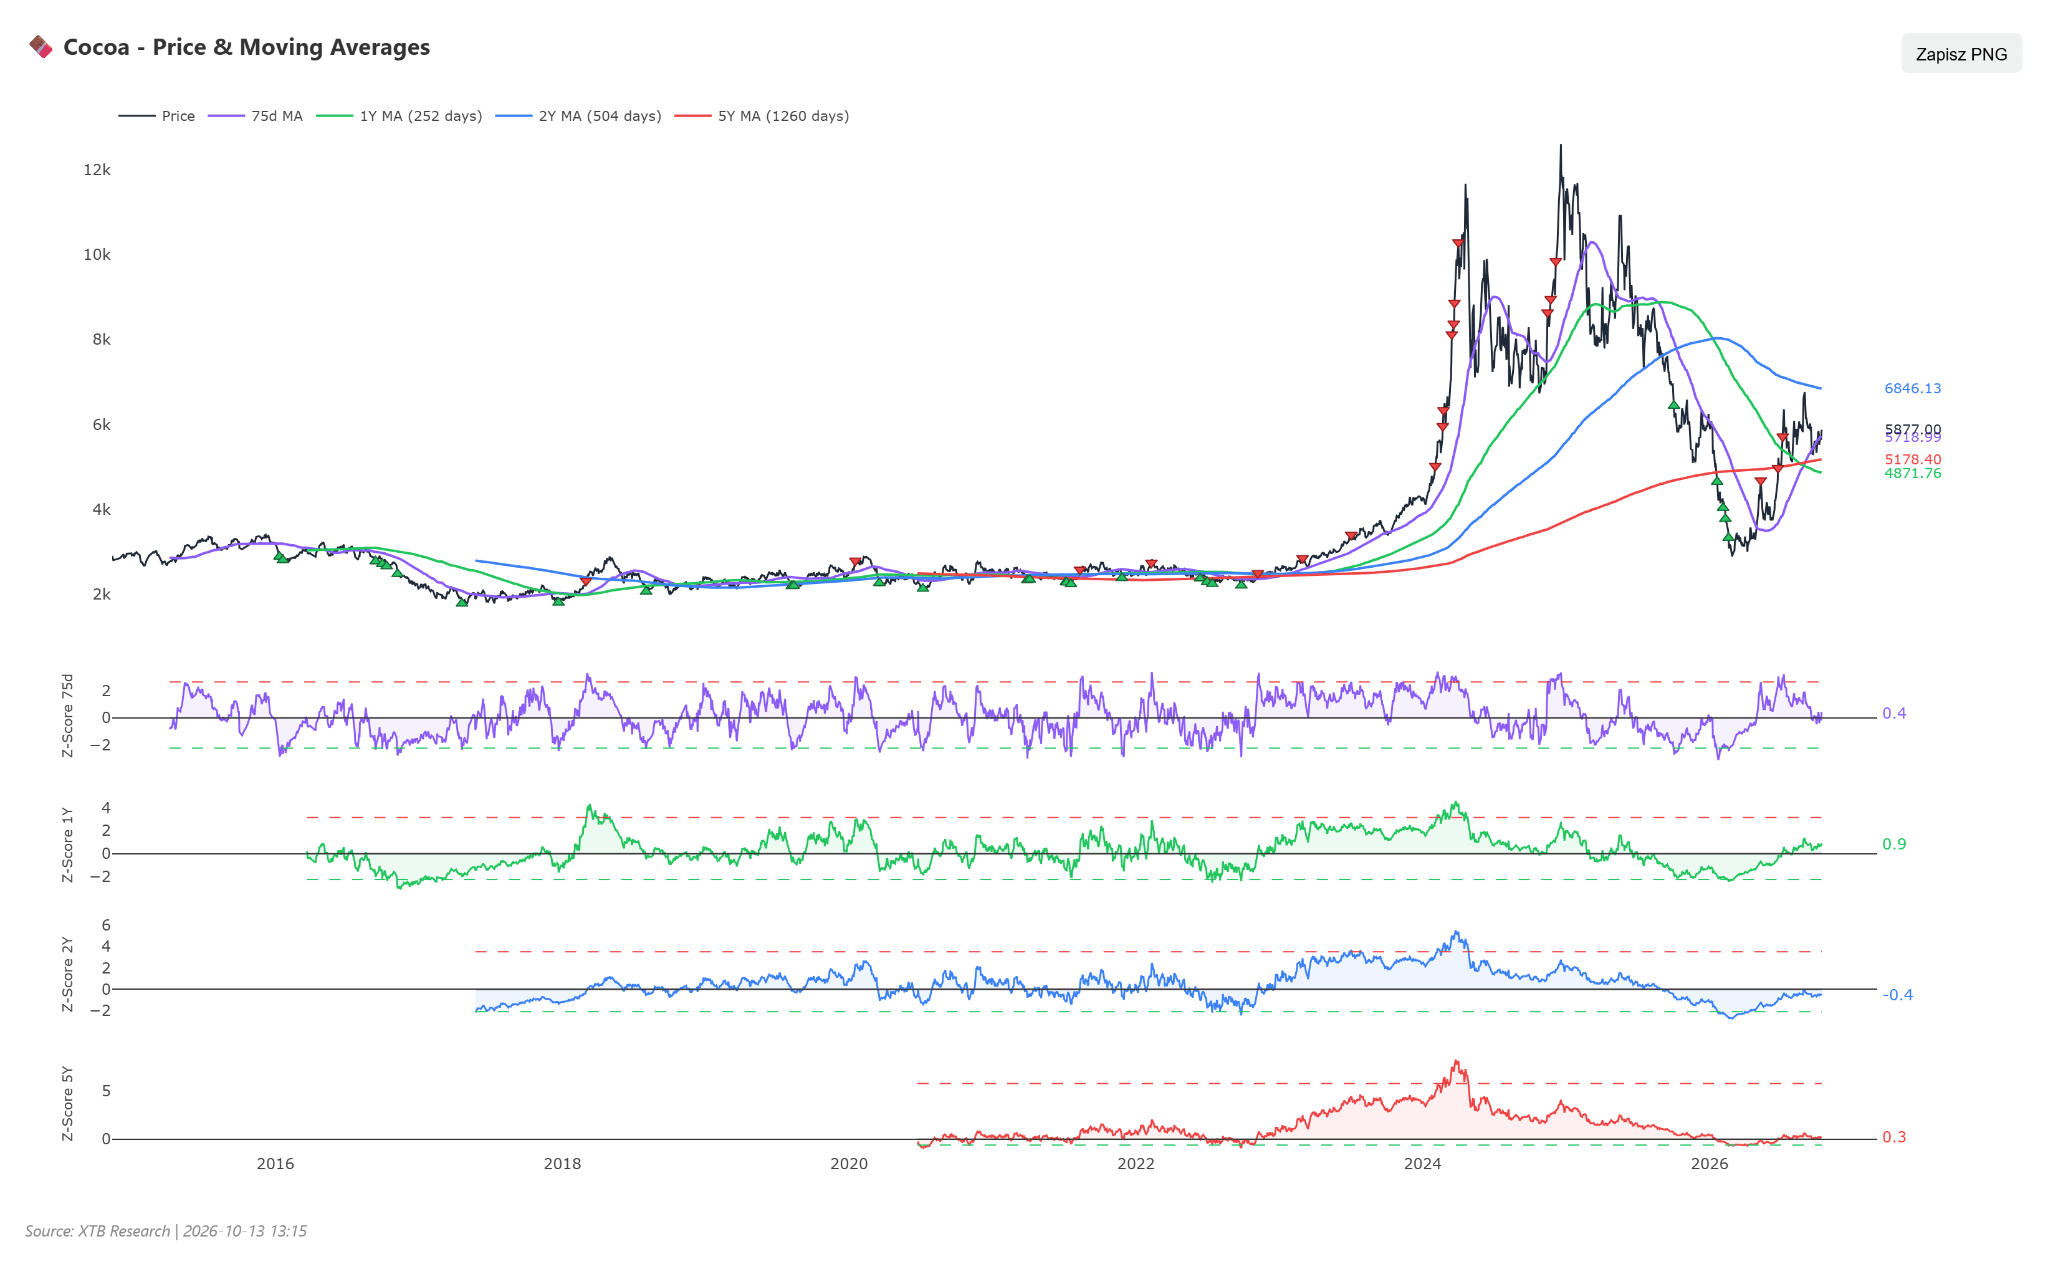
- Las valoraciones de los futuros del cacao muestran desviaciones moderadas respecto a las medias históricas. El Z-score a 1 año (Z1Y) se sitúa en +0,85, el de 2 años (Z2Y) en -0,44, mientras que el de 5 años (Z5Y) alcanza +0,24.
- Durante los últimos seis meses, el Z-score a 5 años siguió un camino dinámico: situándose en un valor negativo de -0,61 hace medio año antes de dispararse a +0,35 hace tres meses.
- En las semanas posteriores, esta medida retrocedió ligeramente a +0,29 hace un mes, para estabilizarse en +0,24 en la lectura actual, reflejando una consolidación del mercado tras una fuerte ola alcista previa.
- Según el informe CFTC del 6 de octubre de 2026, los inversores especulativos mantienen una posición corta neta de -10.648 contratos.
- El Z-score de posicionamiento se encuentra en -0,86, situando la participación actual de los fondos en tan solo el percentil histórico 12,6 y confirmando una implicación comprador especulativa excepcionalmente baja.
- En términos semanales se observaron entradas de capital al ampliar las posiciones netas en 3.471 contratos, elevando la cuota de posiciones largas al 42,8%.
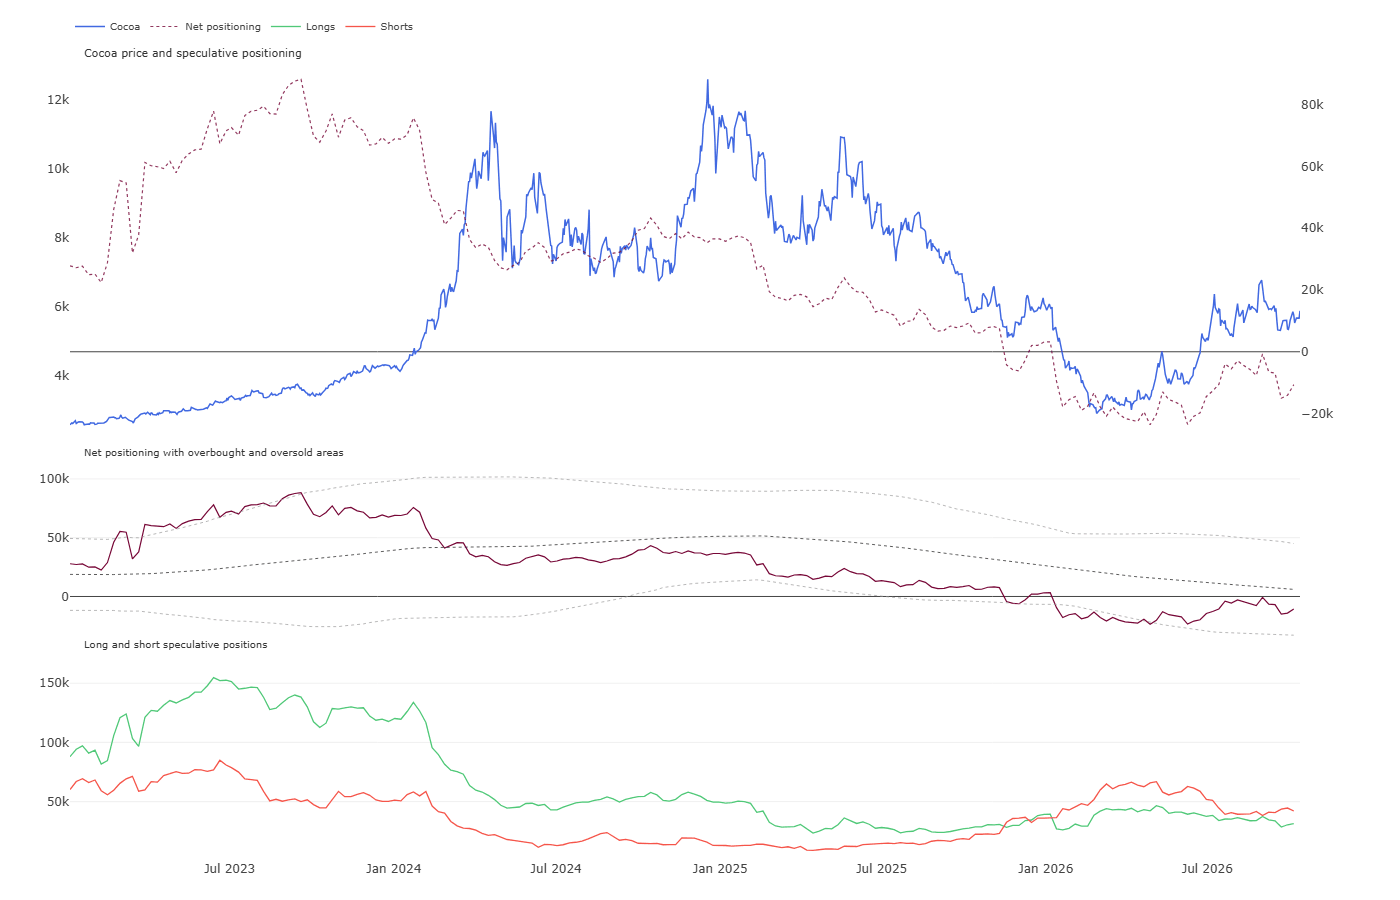
- Combinar un Z-score de precios a 1 año moderadamente elevado (+0,85) con un posicionamiento especulativo históricamente sobrevendido genera una configuración asimétrica.
- Esta situación sugiere que las valoraciones de mercado aún no están impulsadas por un optimismo excesivo de los fondos apalancados, mitigando el riesgo de un desplome por presión de recogida de beneficios.
- En medio de las continuas perturbaciones meteorológicas en África Occidental, percentiles de posicionamiento especulativo tan bajos elevan la probabilidad de un rápido cierre forzoso de cortos (short squeeze), lo que podría actuar como un potente catalizador para mayores subidas si se intensifican las presiones de oferta.
Escenarios
- Escenario alcista: El empeoramiento del déficit de lluvias en Ghana y la confirmación de las previsiones de clima seco por El Niño por parte de la agencia meteorológica de Costa de Marfil provocarán mayor marchitamiento de vainas, materializando la proyección de StoneX de un descenso del 11% de la producción en el cinturón principal. Si las inclemencias meteorológicas en Camerún y el oeste de Costa de Marfil bloquean además los corredores de transporte y la llegada a puertos se mantiene lenta, los fondos especulativos se verán obligados a una cobertura agresiva de posiciones cortas. Una superación técnica y consolidación por encima de la resistencia psicológica de los 6.000 $/t apuntaría a los 6.400 $/t, y potencialmente a los 6.750 $/t si se intensifican los déficits de oferta física.
- Escenario bajista: La atenuación de las anomalías climáticas en Ghana, las lluvias previstas antes de fin de año y una aceleración acusada en las entregas portuarias en Costa de Marfil eliminarían las primas de riesgo meteorológico en los mercados físicos. Al mismo tiempo, los elevados tipos de interés de la Fed y un dólar fuerte aumentarían la presión sobre las casas de contratación para reducir inventarios intensivos en capital, llevando a las empresas chocolateras a pausar las compras al contado ante una débil demanda europea. Desde el punto de vista técnico, una caída prolongada por debajo del soporte de los 5.600 $/t confirmaría proyecciones a la baja, llevando al cacao hacia los 5.400 $/t inicialmente y a los 4.850–4.655 $/t a medio plazo.
Petróleo
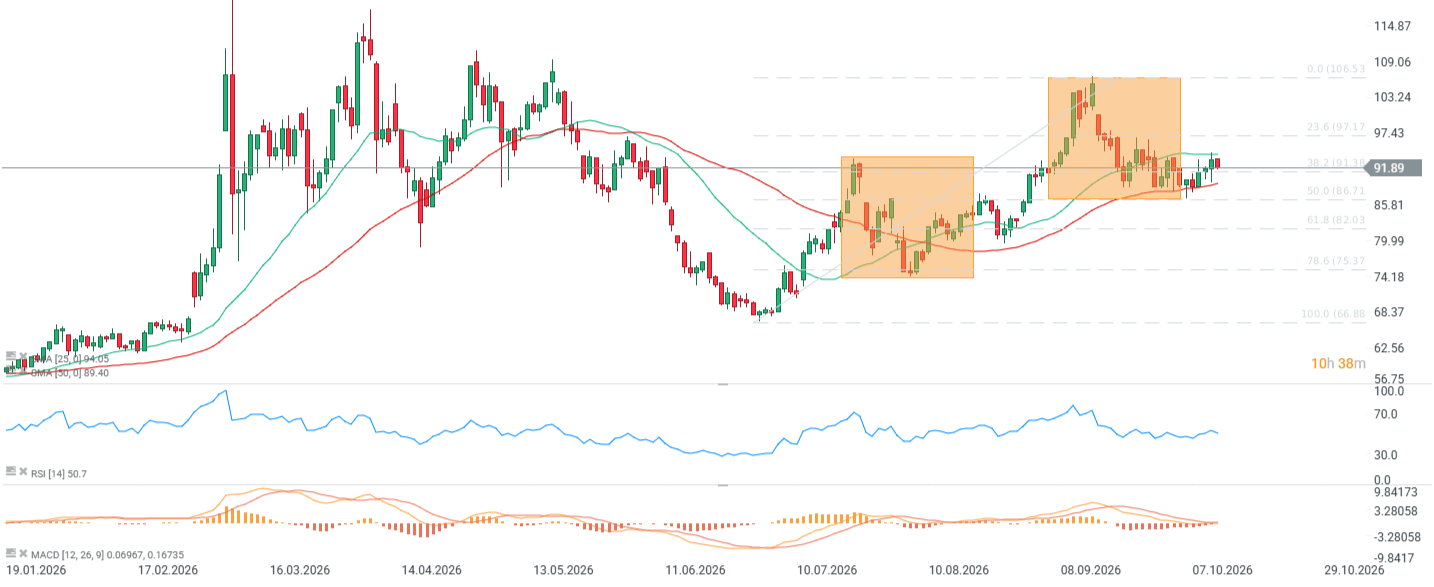
- El barril de petróleo crudo West Texas Intermediate cotiza cerca de los 92 $, ganando un 3,52% semanal, perdiendo un 9,61% mensual y mostrando sólidas ganancias acumuladas en el año del 60,76% y del 57,16% en términos interanuales.
- El referente global de crudo Brent cotiza a 104,88 $, registrando una ganancia semanal del 3,92%, un descenso mensual del 1,21% y subidas en el año e interanuales del 72,70% y 68,51% respectivamente, ampliando la diferencia entre el WTI y el Brent a 12,83 $ a favor de la mezcla europea.
- Desde una perspectiva técnica, el WTI muestra un RSI de 49 y cotiza un 2,96% por encima de su media móvil de 50 periodos.
- Actualmente, el petróleo cotiza entre sus SMA de 25 y 50 periodos, empezando el MACD a señalar potencial para un mayor rebote.
Contexto fundamental y de mercado
- Un ataque sin precedentes con misiles y drones por parte de combatientes hutíes yemeníes contra el principal aeropuerto de Riad causó la muerte de al menos 16 personas, entre ellas un ciudadano estadounidense, y dejó unos 300 heridos, sometiendo a la administración de Donald Trump a una creciente presión militar para apoyar a Arabia Saudí.
- El conflicto militar en curso entre EE. UU., Israel e Irán ha paralizado las rutas de navegación en el estrecho de Ormuz, manteniendo una prima de riesgo geopolítico estructural en los mercados de materias primas energéticas.
- Arabia Saudí anunció planes para una expansión masiva del oleoducto Este-Oeste con el fin de aumentar la capacidad de desvío por vía terrestre alrededor del bloqueado estrecho de Ormuz, enviando el crudo directamente a las terminales del mar Rojo.
- Arabia Saudí también podría readaptar gasoductos para el transporte de petróleo, lo que podría elevar la capacidad de exportación en hasta 1,2 millones de bpd.
- La producción semanal de petróleo crudo en EE. UU. se mantuvo en niveles récord, alcanzando los 13.979,00 miles de barriles diarios en el dato semanal (frente a los 13.955,00 miles previos) y los 13.948,00 miles de barriles diarios en un marco temporal más amplio (frente a los 13.844,00 miles anteriores).
- La producción de petróleo crudo en Rusia registró un leve recorte hasta los 9.582,00 miles de barriles diarios, en comparación con los 9.716,87 miles de barriles diarios del periodo de observación precedente.
- El presidente ucraniano, Volodímir Zelenski, anunció que continuarán los ataques selectivos contra las infraestructuras petroleras rusas en respuesta a las agresiones de Moscú contra el sector energético ucraniano, rompiendo efectivamente el acuerdo promovido por Washington sobre un alto el fuego relativo a las instalaciones energéticas.
- Los enviados estadounidenses Jared Kushner y Steve Witkoff informaron a las autoridades ucranianas de que permitir la exportación del polémico diésel ruso forma parte de una iniciativa diplomática más amplia encaminada a devolver a Moscú a la mesa de negociación.
- Las entradas de diésel ruso en los mercados globales frenaron una racha alcista de tres días, provocando un breve retroceso de los precios del WTI hacia los 91,50 $ por barril durante la sesión europea.
- Las refinerías chinas prevén ralentizar las retiradas de reservas comerciales este mes ante la perspectiva de una recuperación en las importaciones de crudo por vía marítima.
- El Fondo Monetario Internacional advirtió en su último comunicado de que una crisis energética desencadenada por la escalada bélica en Oriente Medio supone la mayor amenaza individual para el crecimiento del PIB mundial.
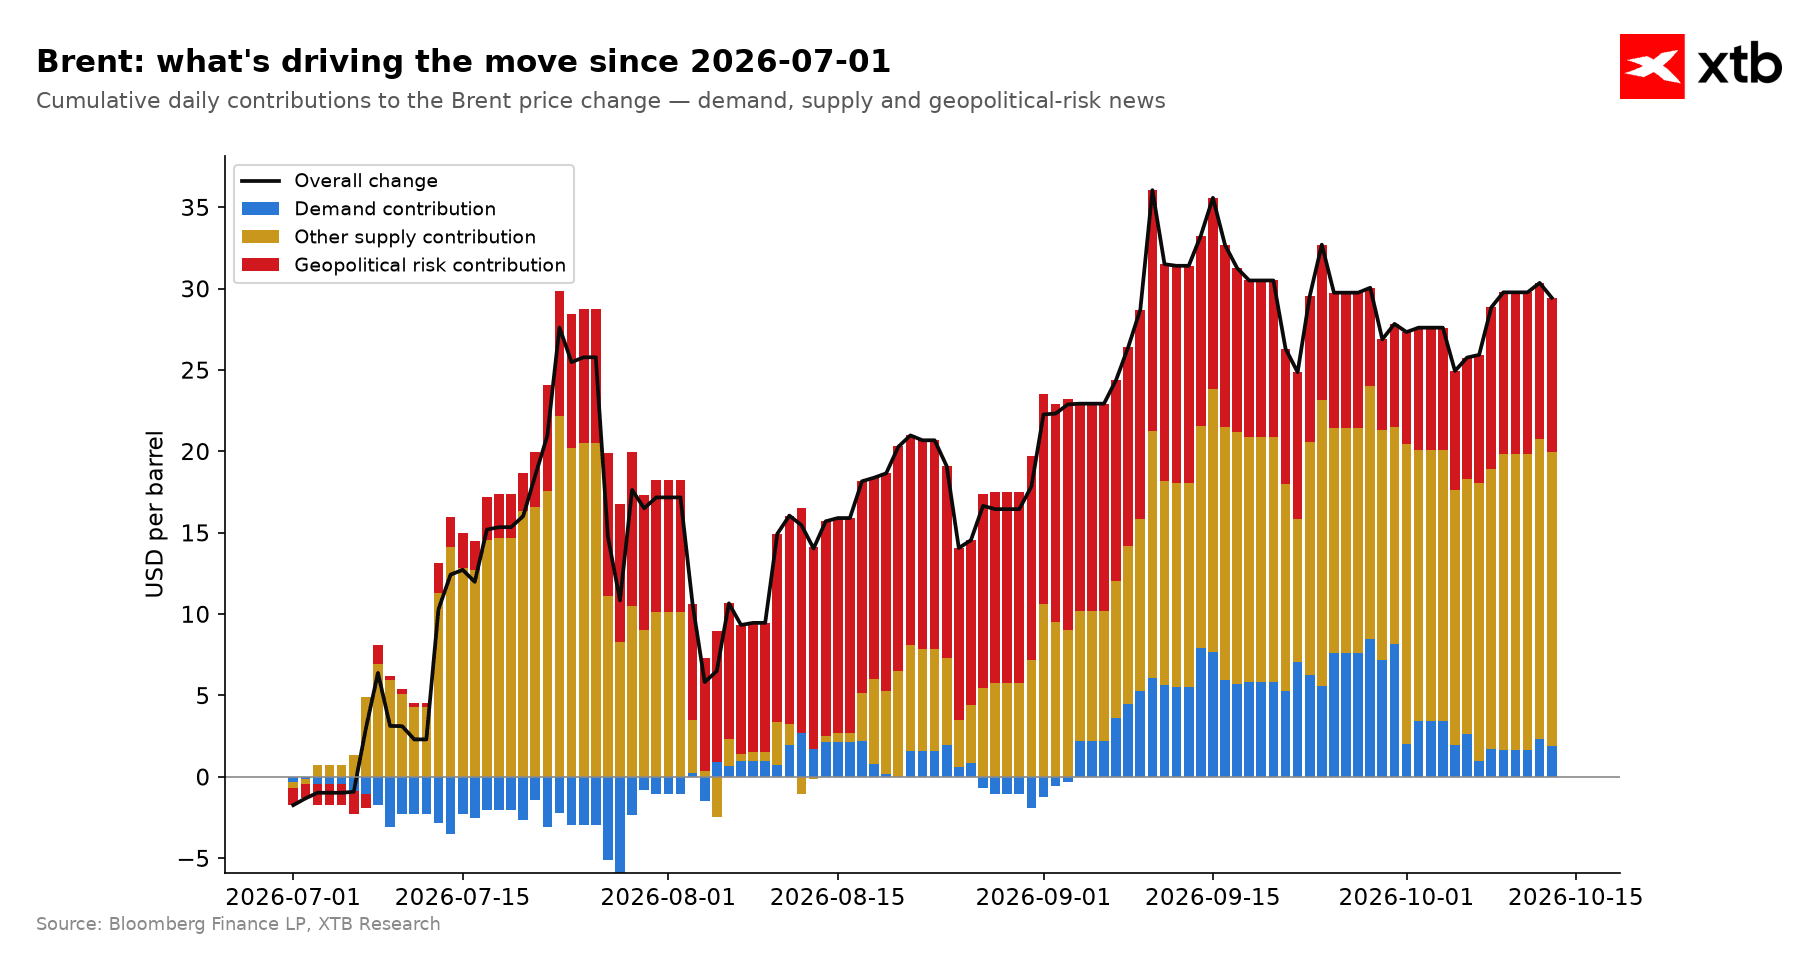 El riesgo de oferta representa actualmente cerca de 20 dólares de la prima del petróleo crudo, añadiendo el riesgo geopolítico aproximadamente otros 10 dólares. Fuente: Bloomberg Finance LP, XTB
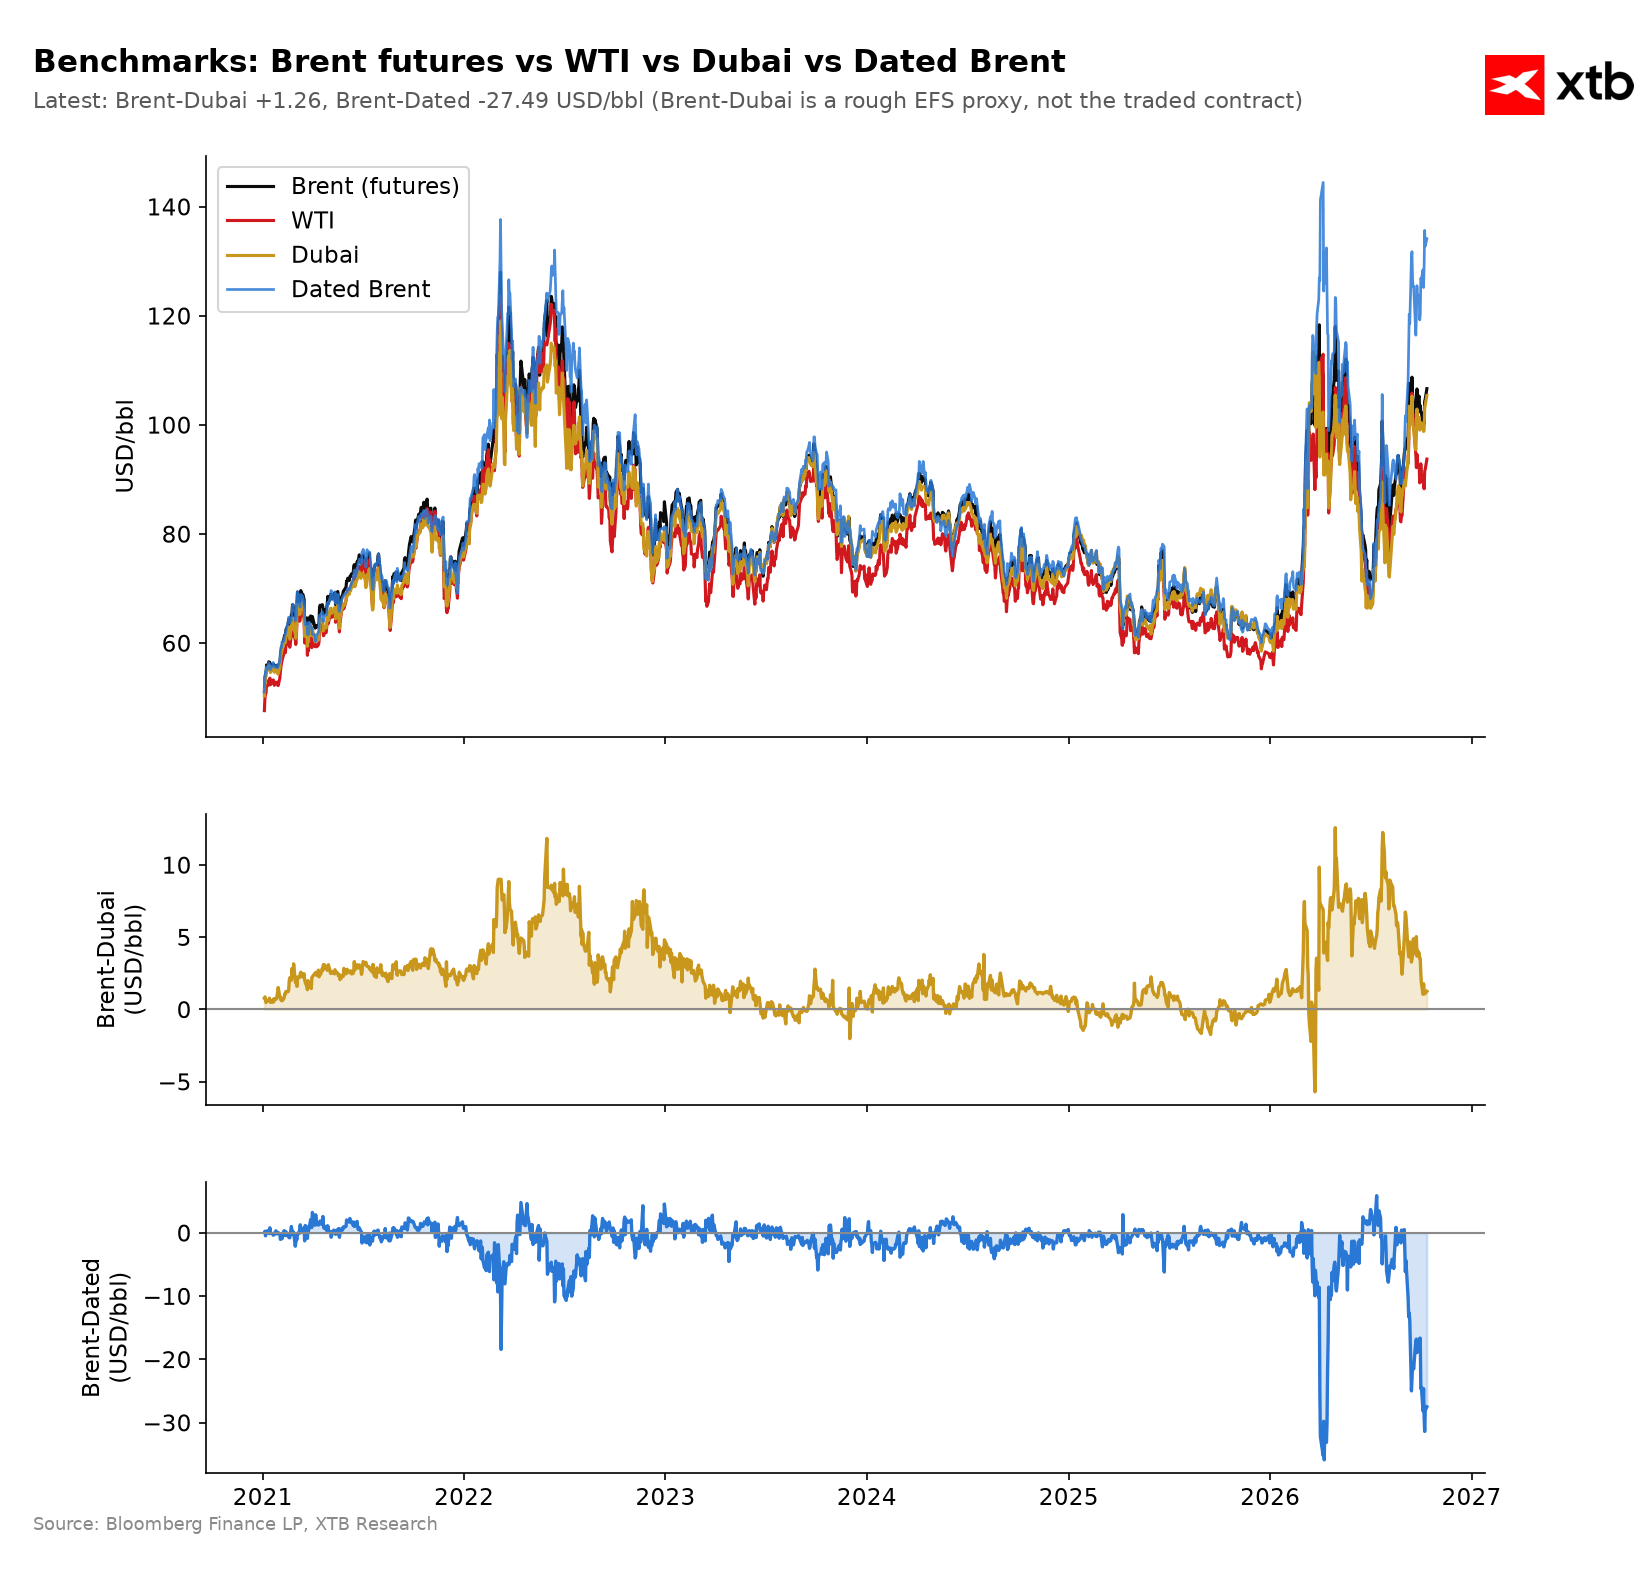 A pesar de las declaraciones políticas, el mercado del petróleo refleja una rigidez notable en la oferta, como evidencia el fuerte repunte de los precios del Dated Brent. La diferencia respecto a los contratos de futuros estándar se aproxima a los 30 dólares por barril. Fuente: Bloomberg Finance LP, XTB
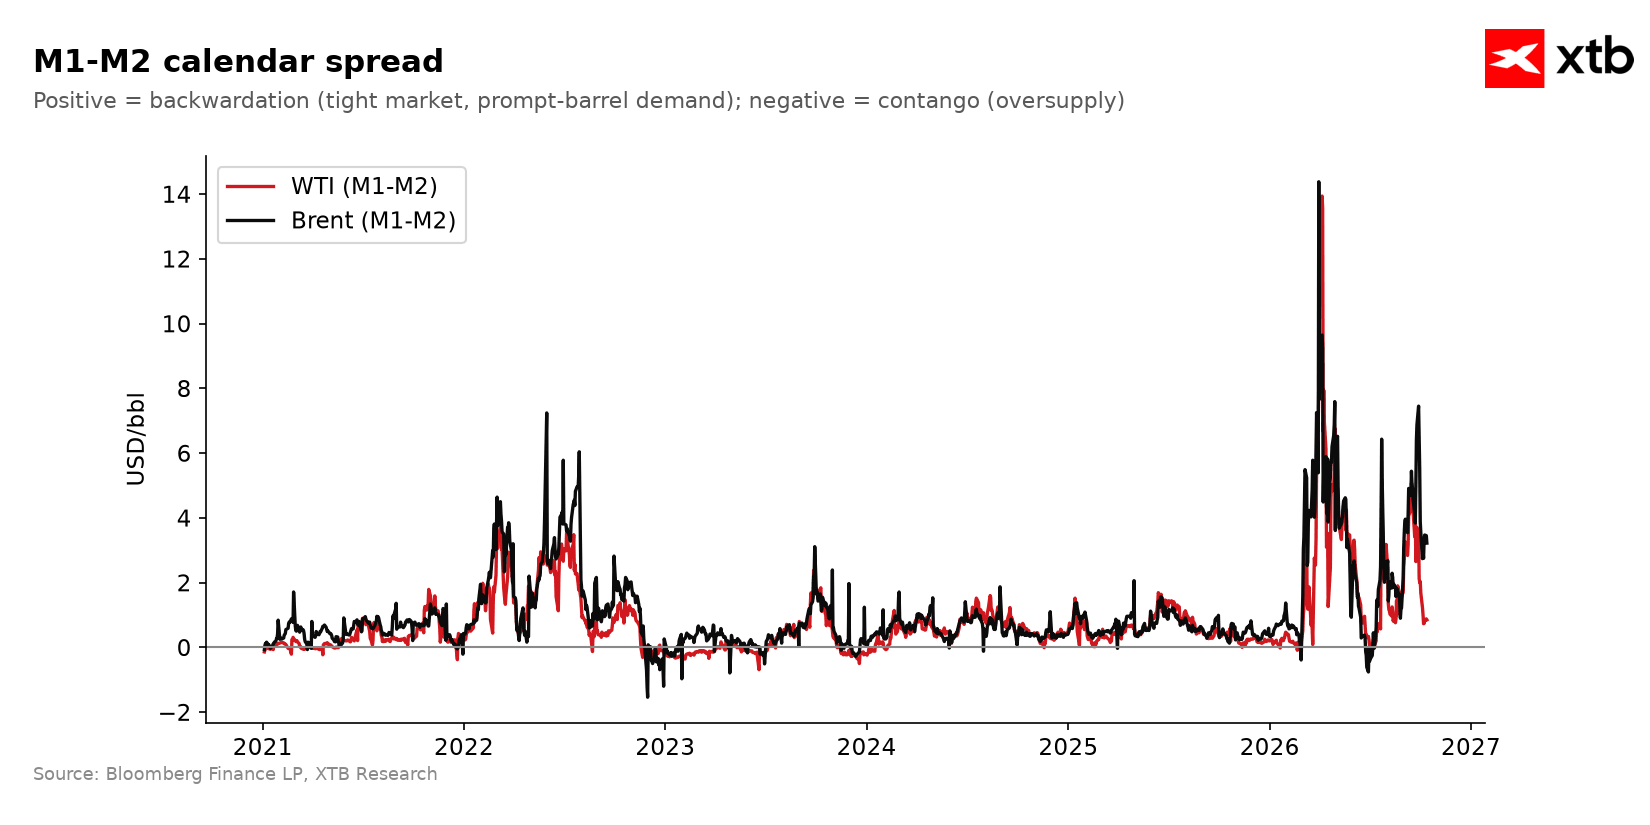 Los diferenciales del WTI cayeron drásticamente en comparación con el petróleo Brent. Esto puede reflejar condiciones más ajustadas en el mercado del Brent o una presión bajista deliberada en el tramo corto del WTI antes de las próximas elecciones. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
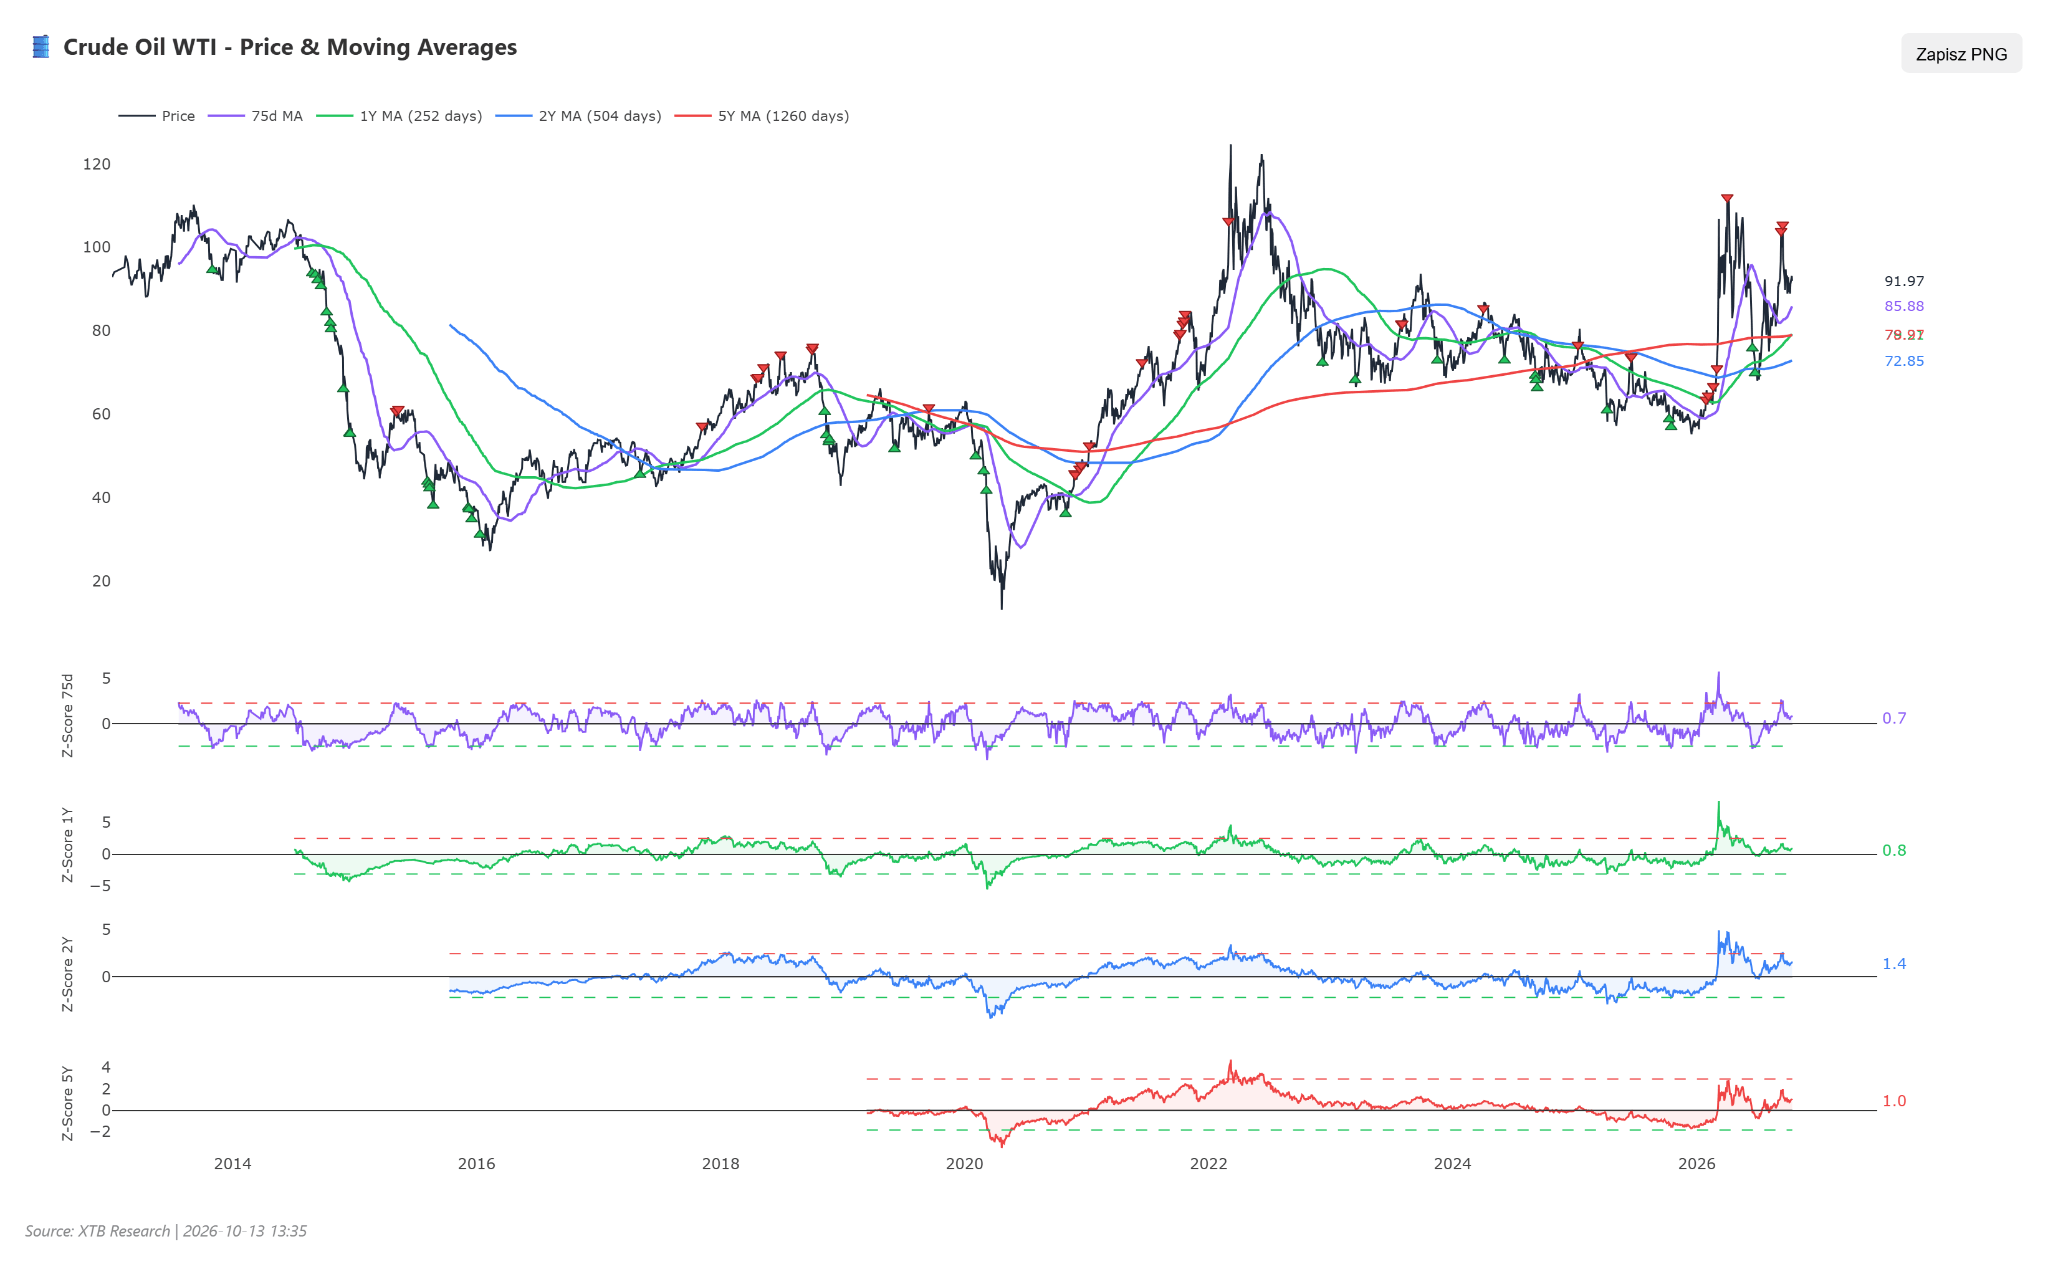
- Las valoraciones estadísticas para el petróleo crudo WTI en relación con sus medias plurianuales indican niveles moderadamente elevados: el Z-score a 1 año se sitúa en +0,80, el de 2 años en +1,43 y el de 5 años en +0,98. Durante los últimos seis meses, el Z-score a 5 años del WTI mostró una volatilidad destacable: cayó con fuerza desde +1,45 hace seis meses hasta -0,03 hace tres meses, antes de rebotar intensamente a +1,61 hace un mes y asentarse en el nivel actual de +0,98.
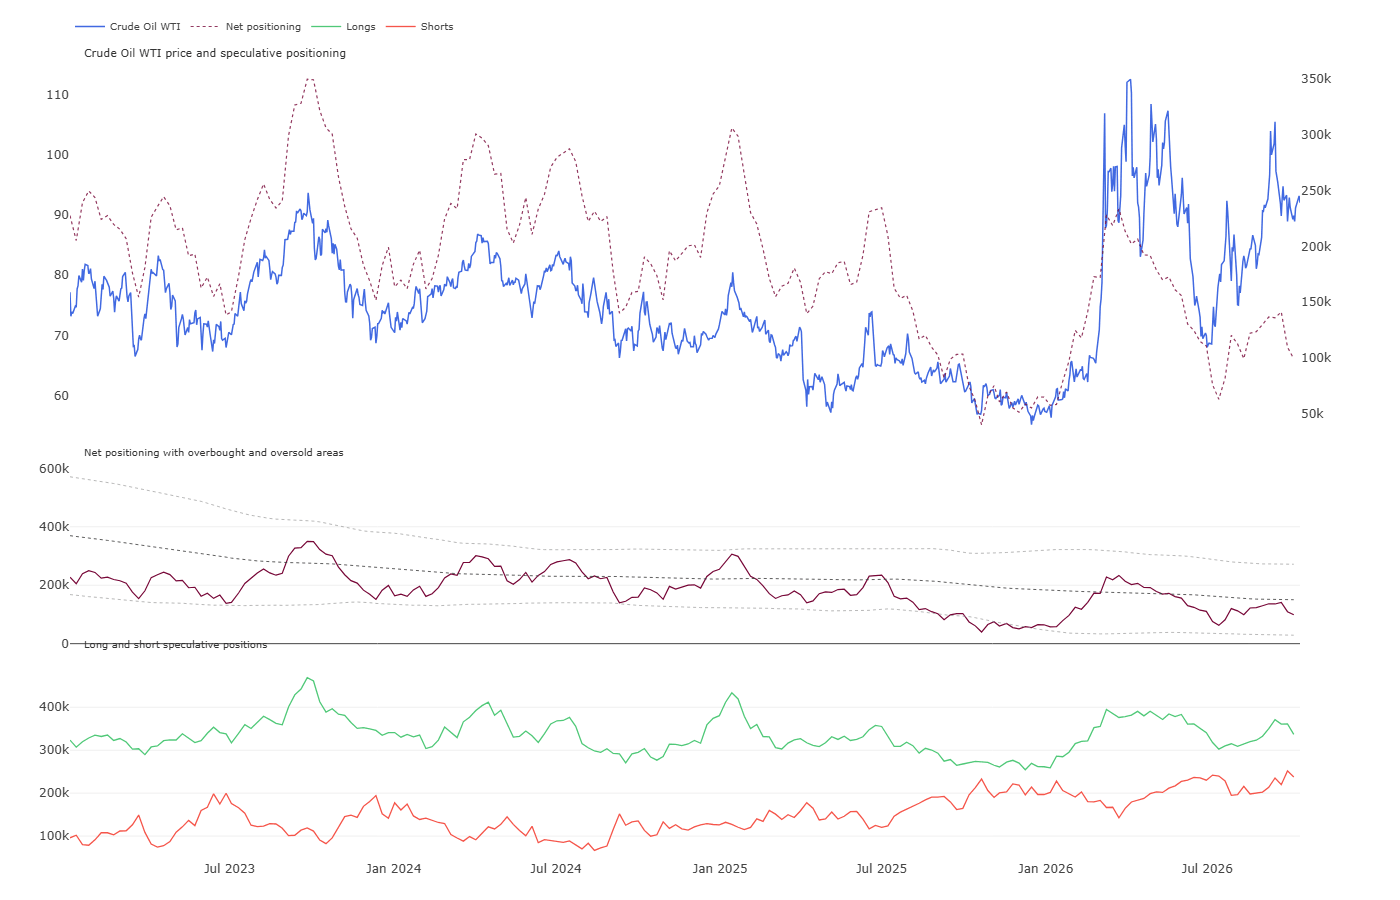
- El posicionamiento especulativo del informe CFTC del 6 de octubre de 2026 revela comportamientos dispares del capital entre mercados. En el WTI, los inversores financieros mantienen una posición larga neta de +99.060 contratos, correspondiendo a un Z-score de -0,85 y situándose en el percentil histórico 54,6 con una cuota de posiciones largas del 58,6%; los datos semanales muestran a los especuladores reduciendo activamente su exposición, recortando posiciones largas netas en 10.403 contratos.
Escenarios
- Escenario alcista: Una mayor escalada militar directa en torno al golfo Pérsico que desemboque en ataques de respuesta por parte de EE. UU. y Arabia Saudí contra bases hutíes en Yemen, junto con interrupciones confirmadas en la carga física en el golfo Pérsico, desencadenará una rápida ampliación de la prima de riesgo de guerra. En términos técnicos, esto requiere que el crudo Brent supere de forma sostenida la resistencia psicológica de los 106,00 $ por barril, mientras el WTI rompe la resistencia local de los 93,50–95,00 $. En este escenario, reforzado por el descenso de los inventarios comerciales en EE. UU. y la cobertura de posiciones cortas por los participantes del mercado del Brent, el crudo Brent podría probar rápidamente los 112,00–115,00 $ por barril, arrastrando al WTI estadounidense al alza hacia los 98,00–100,00 $ por barril.
- Escenario bajista: La concreción de las propuestas relativas al retorno generalizado de los productos petrolíferos y crudo rusos a los mercados globales mediante iniciativas diplomáticas de EE. UU., junto con una restitución parcial de los flujos de navegación y la operatividad del oleoducto Este-Oeste de Arabia Saudí evitando Ormuz, desencadenarían una rápida eliminación de la prima de riesgo geopolítico. Desde el punto de vista técnico, una señal de corrección más profunda se activaría si el WTI perfora el soporte de los 91,50 $, seguido de una caída por debajo de los 89,00 $, arrastrando al crudo Brent por debajo del soporte de los 102,00 $. Bajo una persistente debilidad de la demanda en China y una política restrictiva de la Fed, este escenario dirigiría los futuros del WTI hacia el soporte de los 85,00 $ por barril, mientras el crudo Brent descendería hacia los 96,00–98,00 $ por barril, estrechando el diferencial transatlántico.



Calendario económico: inicio de la temporada de resultados en Wall Street y tensiones en Oriente Medio



Resumen de la mañana: Caída en Asia y bancos centrales pendientes del petróleo
Resumen Diario: Rebote moderado antes de la temporada de resultados

💥¿Por qué está cayendo el precio del petróleo?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.