

- Los precios del gas natural en EE. UU. se sitúan cerca de los 2,9$ por MMBtu, con un impulso cada vez más débil.
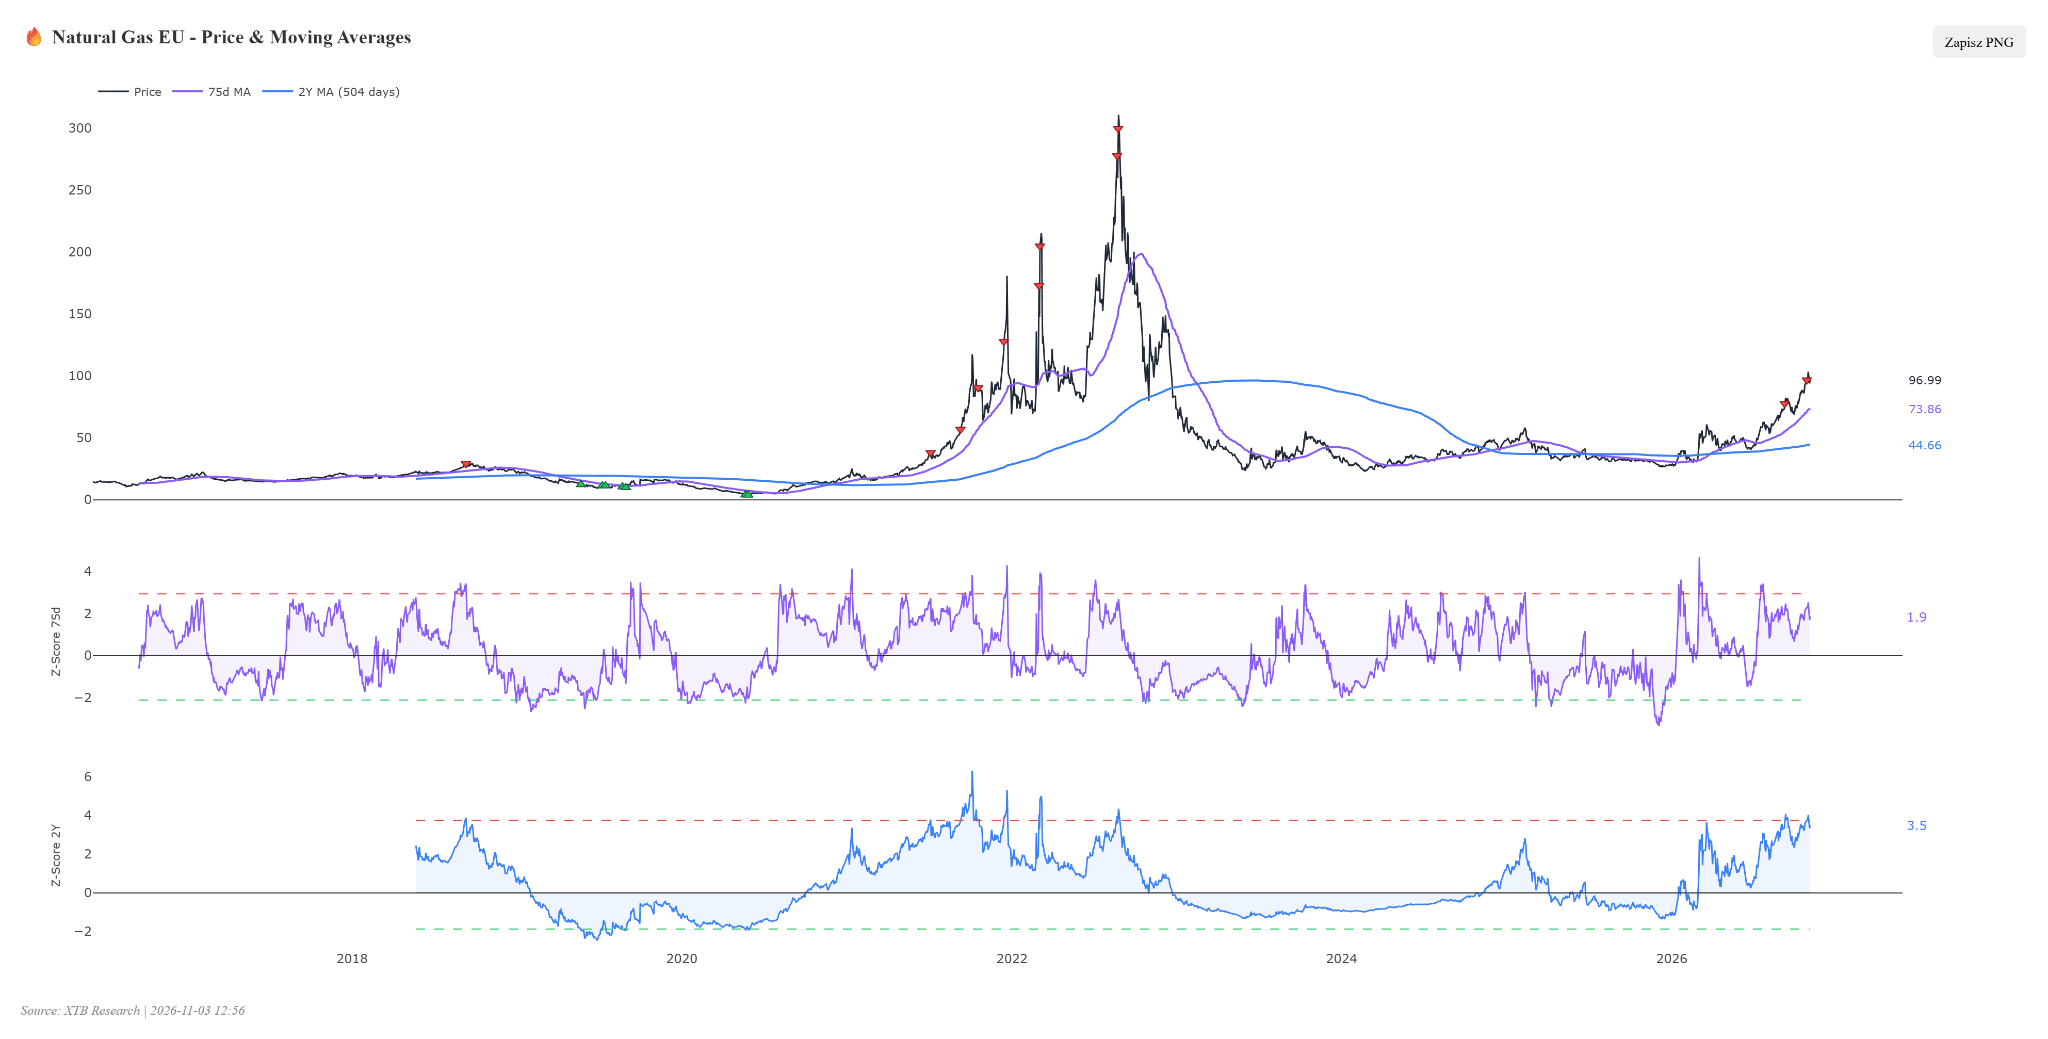
El gas europeo (TTF) cotiza cerca de los 99€ por MWh, en un contexto de marcado predominio de los compradores.
Se estima que la producción mundial de trigo alcanzará el segundo nivel más alto de la historia.
El precio del oro cotiza cerca de los 3.900$ por onza, a medida que disminuye la demanda de este activo refugio.
Los miembros de la OPEP+ han decidido mantener la producción en niveles reducidos hasta 2026.

- Los precios del gas natural en EE. UU. se sitúan cerca de los 2,9$ por MMBtu, con un impulso cada vez más débil.
El gas europeo (TTF) cotiza cerca de los 99€ por MWh, en un contexto de marcado predominio de los compradores.
Se estima que la producción mundial de trigo alcanzará el segundo nivel más alto de la historia.
El precio del oro cotiza cerca de los 3.900$ por onza, a medida que disminuye la demanda de este activo refugio.
Los miembros de la OPEP+ han decidido mantener la producción en niveles reducidos hasta 2026.
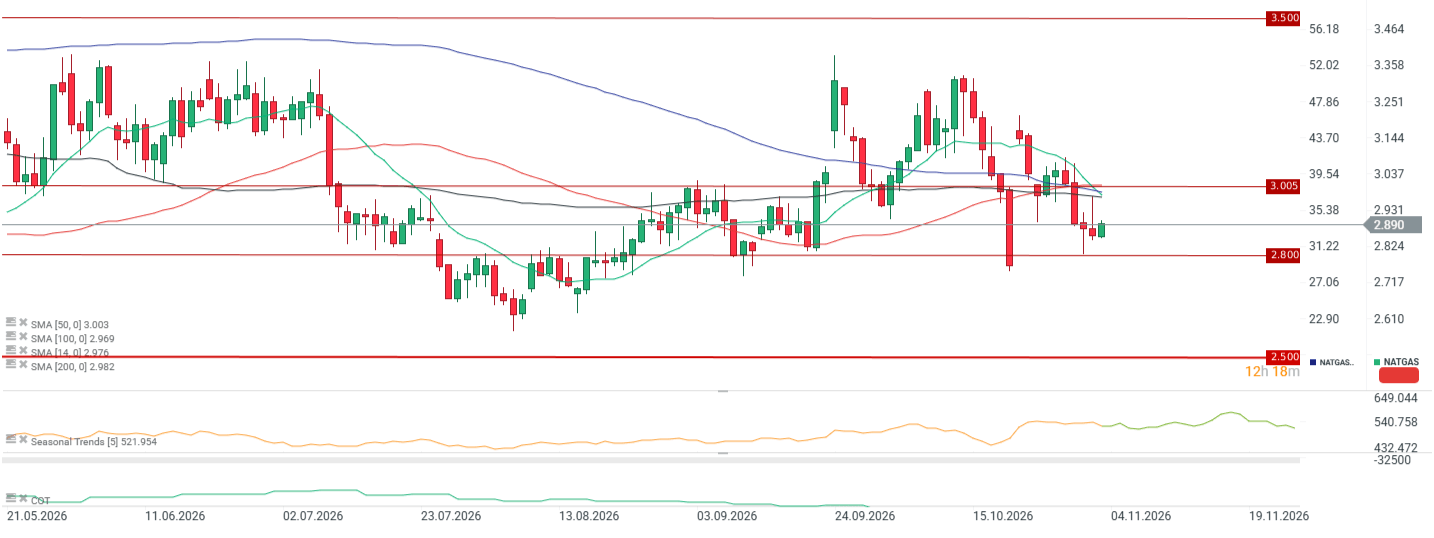
- Los precios del gas natural Henry Hub de EE. UU. cotizan en torno a los 2.9 $/MMBtu, cayendo un 4.9% intersemanal, un 4.4% intermensual y más de un 20% en lo que va de año.
- Mientras tanto, el TTF de referencia europeo cotiza a niveles completamente diferentes: el precio se sitúa en torno a los 99 €, lo que, tras subir un 1.8% en una semana y un 29.3% en un mes, representa un incremento acumulado en el año de nada menos que el 242.2%.
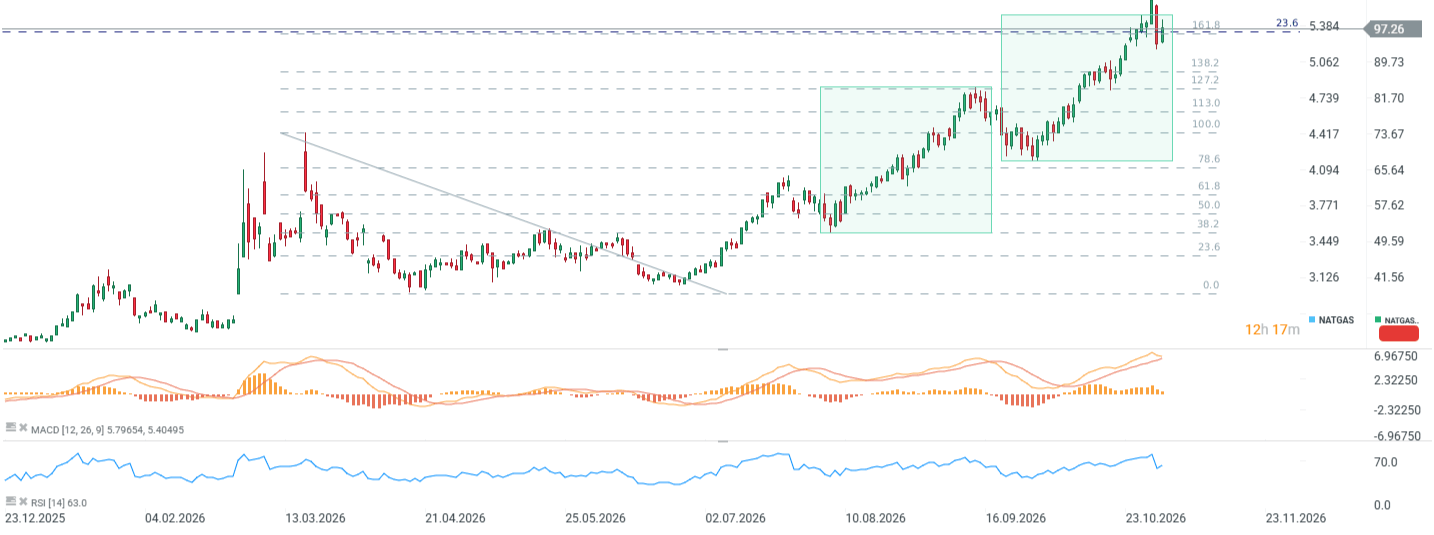
- El RSI para el mercado estadounidense se sitúa en 45 puntos, lo que junto con un cuadro bajista en el MACD y el precio cotizando un 3.5% por debajo de la media móvil de 50 periodos indica un debilitamiento del impulso, aunque el mercado aún no está sobrevendido. En el mercado europeo, la estructura técnica es claramente alcista: el RSI en 64, señales alcistas en las medias móviles y el MACD, y el precio cotizando más de un 22% por encima de su media móvil de 50 periodos confirman el dominio de los compradores.
- La zona de soporte más cercana para el contrato estadounidense se encuentra cerca de los 2.8 $, con una resistencia clave en torno a los 3.0–3.1. Para el gas europeo, el soporte local se ubica alrededor de los 90–92 €, mientras que la principal barrera de oferta se sitúa en la zona de los 102–105 €.
Contexto Fundamental y de Mercado
- Las reservas de almacenamiento de gas natural en EE. UU. aumentaron en 80 mil millones de pies cúbicos (Bcf) la semana pasada, superando las expectativas de los analistas de 75 Bcf y acelerándose desde los 77 Bcf reportados la semana anterior.
- El almacenamiento total de gas en EE. UU. alcanzó los 3.724 billones de pies cúbicos (Tcf), situándose un 3.8% por debajo de los niveles de hace un año, pero aún un 1% por encima del promedio estacional de 5 años.
- La producción en los 48 estados continentales de EE. UU. se recuperó hasta situarse cerca de los 113.3 Bcf/d, aumentando la disponibilidad de oferta interna.
- Las previsiones meteorológicas para Estados Unidos prevén temperaturas superiores a lo normal al menos hasta el 13 de noviembre, lo que limita la demanda temprana de calefacción.
- Los flujos de gas hacia las nueve principales terminales de exportación de GNL de EE. UU. aumentaron a un promedio de 18.5 Bcf/d en octubre en comparación con los 17.9 Bcf/d de septiembre, actuando como una salida clave para el exceso de oferta nacional.
- Las instalaciones de almacenamiento de gas europeas se encontraban solo al 74.56% de su capacidad al 2 de noviembre, un nivel significativamente inferior a las normas históricas para el inicio de la temporada de calefacción.
- Las reservas de gas en Alemania se situaban en 151.01 TWh con unas importaciones de 256.626 terajulios, mientras que las instalaciones de almacenamiento en Francia albergaban 107.04 TWh con unas importaciones de 149.780 terajulios.
- Se espera una ola de frío en el norte y centro de Europa esta semana, lo que está obligando al sector de la calefacción urbana a realizar retiradas de almacenamiento antes de lo habitual.
- El ataque militar estadounidense a la isla de Qeshm en Irán y las continuas interrupciones del transporte marítimo en el estrecho de Ormuz han avivado el temor a recortes en los cargamentos de GNL procedentes de Oriente Medio con destino a Europa.
- Las noticias sobre posibles negociaciones para desbloquear el estrecho de Ormuz provocaron una breve caída de los precios europeos de más del 8%, tras la cual el mercado recuperó rápidamente las pérdidas debido a los temores de paralización de los petroleros.
- Los ataques rusos con misiles dañaron infraestructuras energéticas en 10 regiones ucranianas, aumentando la presión sobre el balance energético de la zona oriental del continente.
- El CEO de Saudi Aramco advirtió oficialmente que los mercados energéticos globales se enfrentarán a una severa estrechez en el suministro durante el próximo invierno.
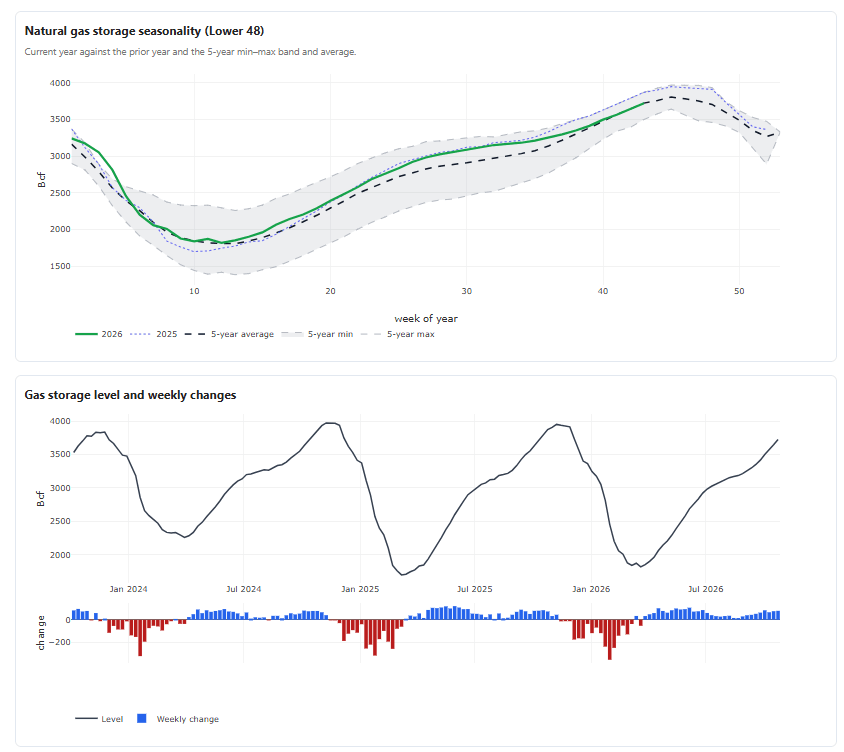 Los inventarios de EE. UU. se encuentran cerca del promedio de 5 años. La temporada habitual de retirada de reservas debería comenzar en las próximas semanas. Fuente: EIA, XTB
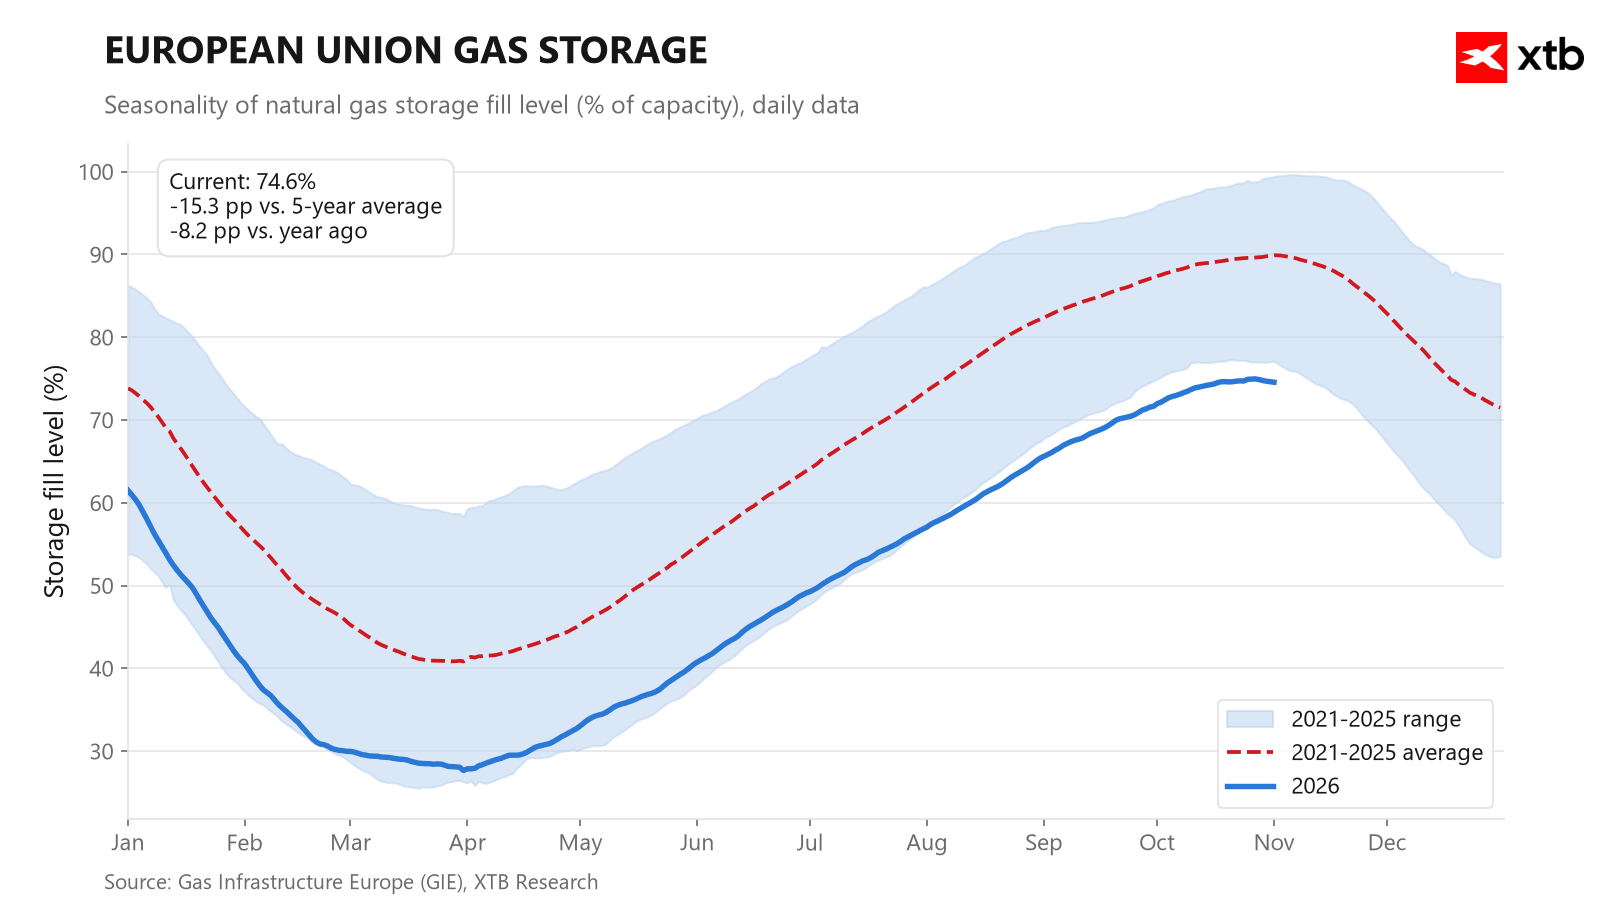 La situación en Europa parece bastante tensa por el momento, ya que las extracciones de gas comenzaron relativamente pronto. No obstante, el comportamiento en diciembre y enero será crucial. Fuente: GIE, XTB
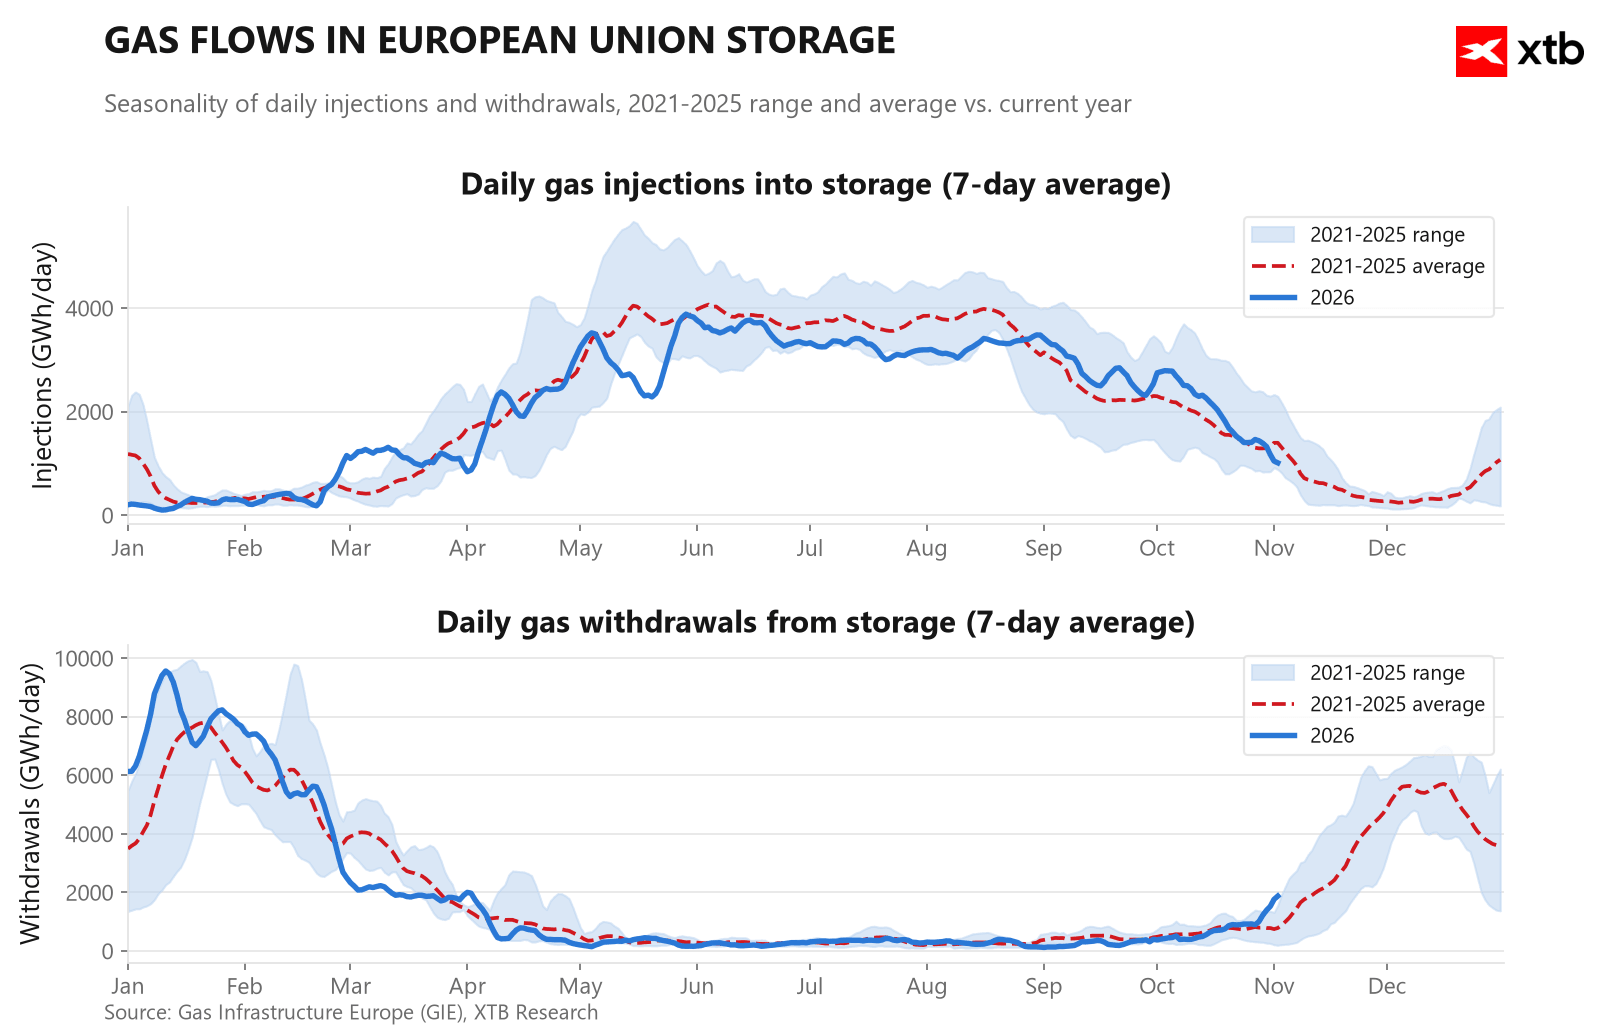 Las extracciones de los depósitos se están produciendo a un ritmo más rápido de lo habitual. Fuente: Bloomberg Finance LP, XTB
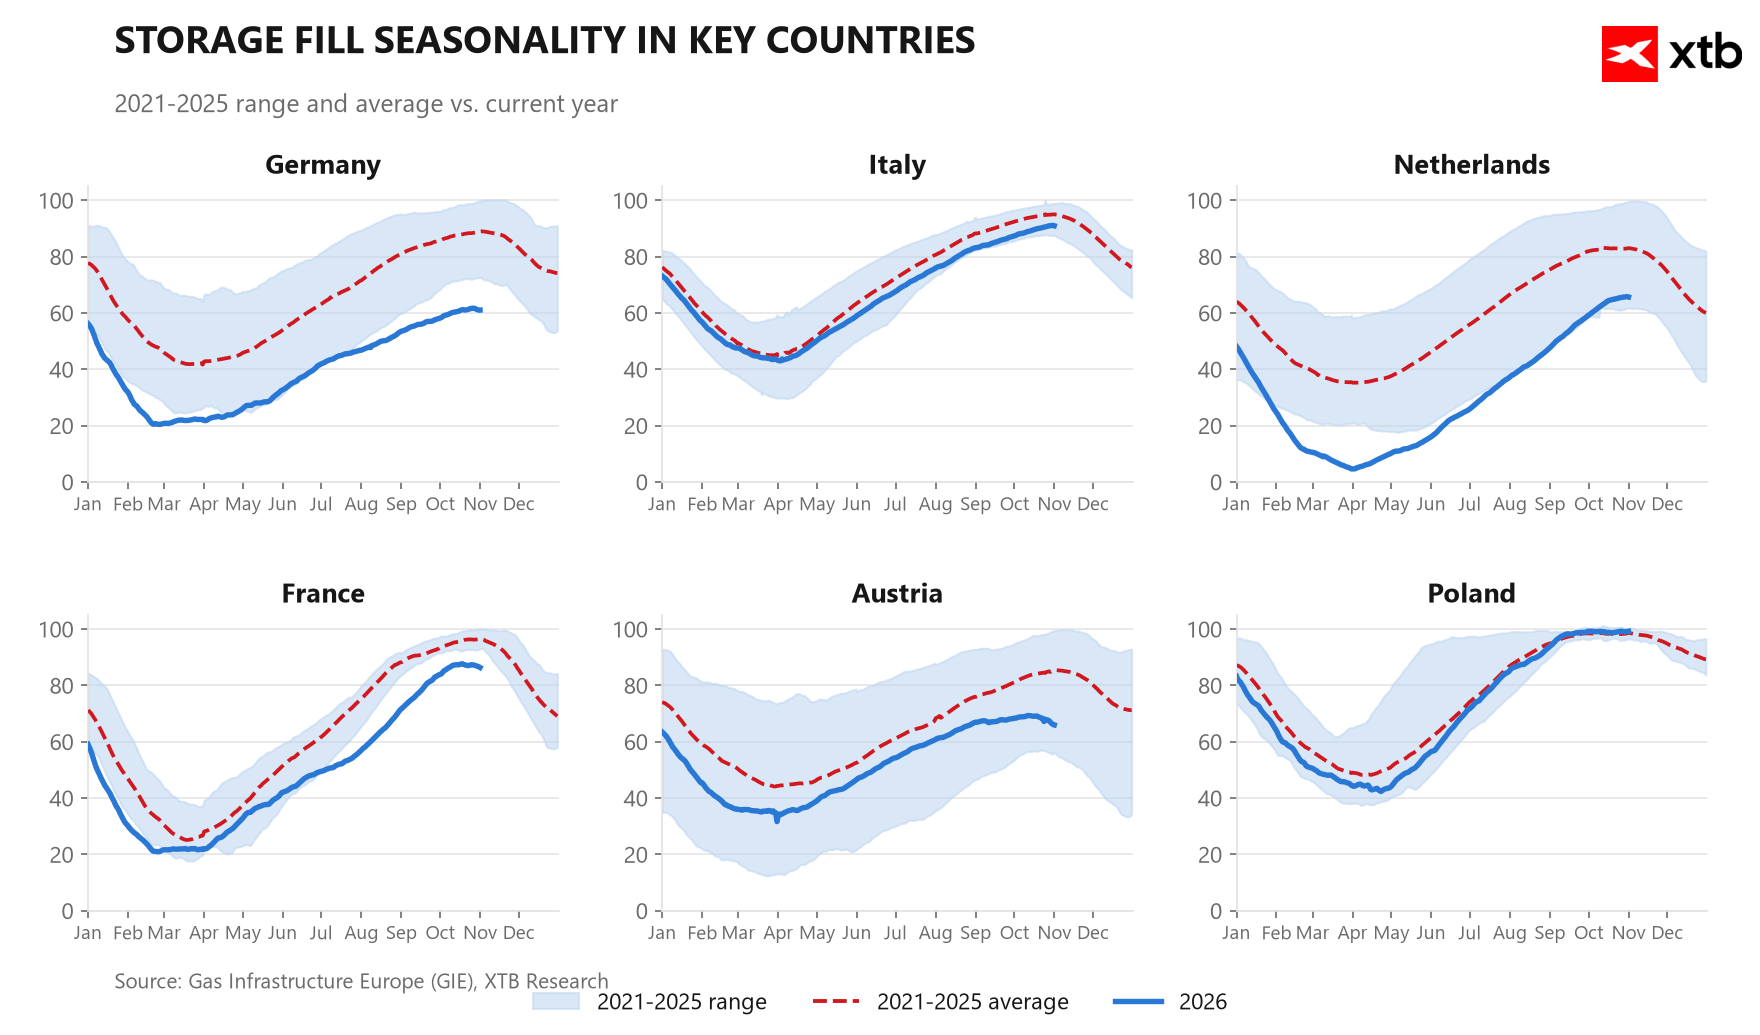 Niveles de almacenamiento en países individuales. Alemania presenta actualmente el peor aspecto, aunque su capacidad total de almacenamiento es muy grande. Sin embargo, en un escenario extremo, podría ser necesario paralizar industrias de gran consumo energético si el invierno resulta ser muy frío. Fuente: GIE, XTB
Valoración Histórica y Posicionamiento de Fondos
En comparación con los patrones de valoración plurianuales, ambos mercados se sitúan en extremos opuestos, creando un ensanchamiento sin precedentes del diferencial entre las dos referencias. En EE. UU., el gas sigue estando estructuralmente barato: valorado moderadamente por debajo del promedio de 5 años (en menos de media desviación estándar) y estabilizándose en esta zona durante varios meses, tras haber cotizado con un descuento aún mayor respecto a las medias a largo plazo hace seis meses y un trimestre.
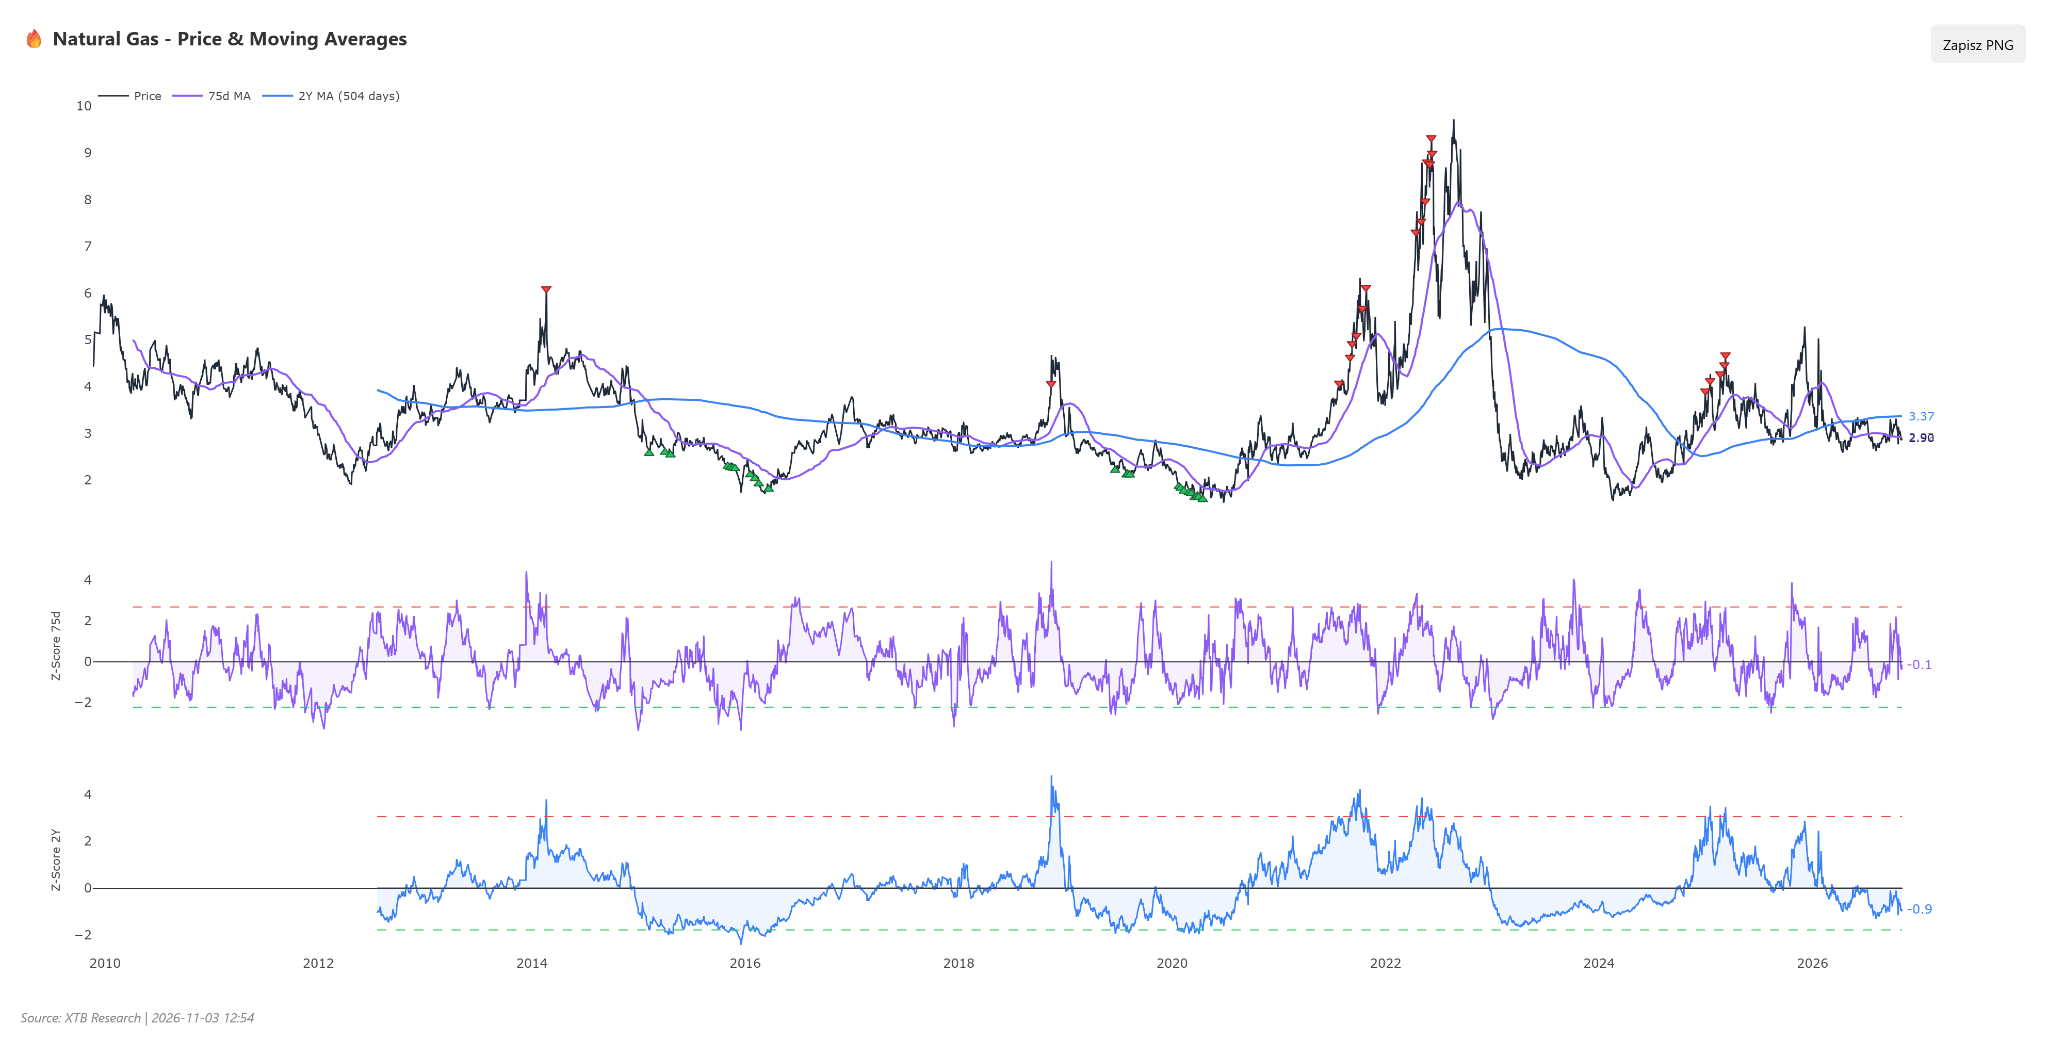
Un panorama completamente diferente emerge en Europa. En la referencia TTF, los precios son extremadamente altos en comparación con los promedios a 1 y 2 años (más de 2.6 y casi 3.6 desviaciones estándar por encima de lo normal, respectivamente). En relación con su promedio de 5 años, el contrato europeo ha experimentado un recorrido dinámico: hace solo seis meses cotizaba por debajo de las normas de largo plazo, antes de romper al alza con fuerza en los últimos meses impulsado por los temores sobre la disponibilidad física de GNL.
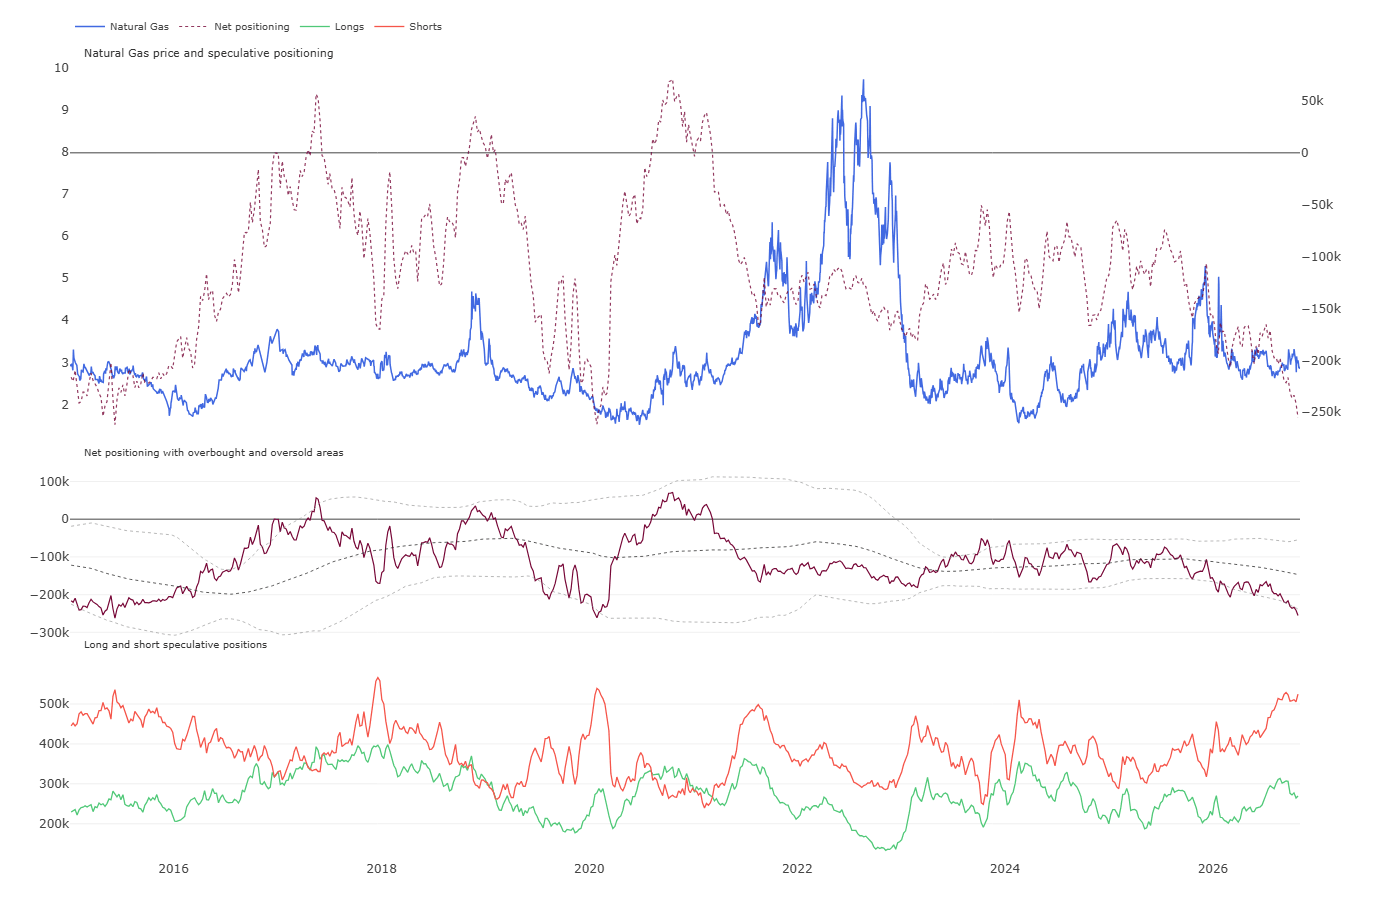
La marcada divergencia fundamental queda confirmada por el posicionamiento de los fondos especulativos en el mercado estadounidense, según informa la CFTC. Los inversores institucionales mantienen una postura agresivamente bajista: el posicionamiento neto se sitúa en torno a los -255 mil contratos, lo que ubica el sentimiento actual en el 0.2% inferior de las lecturas históricas. Las posiciones largas representan un modesto 33.9%, y los fondos ampliaron su exposición corta en casi otros 14 mil contratos la semana pasada. Un pesimismo especulativo tan profundo en EE. UU. refleja la abundante producción actual, pero crea un riesgo asimétrico de un fuerte repunte de precios (cierre de posiciones cortas) en caso de una repentina ola de frío. En Europa, por el contrario, una prima de mercado tan elevada deja a los precios vulnerables a un avance diplomático inesperado en Oriente Medio.
Escenarios
- Escenario Alcista: Un bloqueo prolongado del estrecho de Ormuz que paralice los envíos de GNL catarí a Europa, combinado con una severa ola de frío invernal que acelere el agotamiento de las reservas por debajo del 70% de su capacidad, impulsaría al alza los referentes europeos. Mientras tanto, un mayor consumo de gas por parte de las terminales de exportación de EE. UU. por encima de 19 Bcf/d junto con una caída repentina de las temperaturas en EE. UU. respaldaría al Henry Hub. La confirmación técnica de esta estructura sería una ruptura por encima de 3.1 $/MMBtu en EE. UU. y superar la resistencia cercana a 102 € en Europa, abriendo la puerta hacia los 3.4–3.6/MMBtu y los 115–120 €, respectivamente.
- Escenario Bajista: Una desescalada efectiva del bloqueo militar en torno a Irán, acordando condiciones para un tránsito sin obstáculos por el estrecho de Ormuz, y el regreso a un clima suave en Europa reducirían la prima geopolítica en el TTF. Al mismo tiempo, si la producción estadounidense se mantiene por encima de los 113 Bcf/d con inyecciones semanales de almacenamiento superiores a 80 Bcf, aumentaría la presión a la baja sobre el Henry Hub. La señal para este escenario sería una caída de los contratos de EE. UU. por debajo del soporte en 2.8 $/MMBtu y perforar el nivel de los 90 € en Europa, dirigiendo los precios hacia los 2.5–2.6/MMBtu en EE. UU. y 75–80 € en Europa.
Trigo
Análisis Técnico
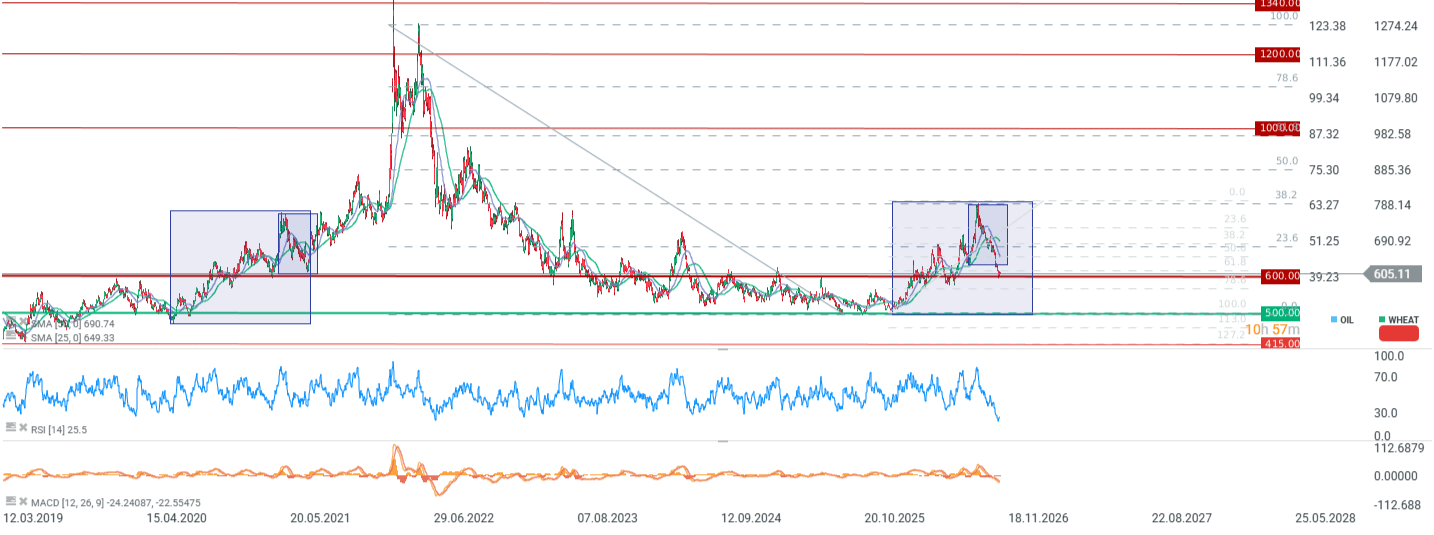
- Los precios del trigo oscilan actualmente en torno a los 605 centavos por bushel; el rendimiento semanal muestra una caída del 1.4%, cediendo un 11.6% durante el mes, mientras conserva una ganancia del 19.2% en lo que va de año y un 9.9% respecto al mismo periodo del año anterior.
- El indicador RSI ha caído a 25 puntos, lo que señala una condición extrema de sobreventa a corto plazo, situándose el precio un 12.7% por debajo de su media móvil de 50 periodos junto a señales negativas en el MACD, aun cuando la media móvil simple (SMA) a largo plazo mantiene un aspecto alcista.
- El soporte técnico clave más cercano se extiende en torno al nivel redondo de 590–600 centavos por bushel, mientras que la primera zona de resistencia significativa se sitúa entre los 630 y 640 centavos.
Contexto Fundamental y de Mercado
- Se estima que la producción mundial de trigo alcance el segundo nivel más alto de la historia, aliviando de forma notable la preocupación sobre la disponibilidad global de grano.
- Las reservas de trigo de EE. UU. aumentaron a 1.85 mil millones de bushels en comparación con los 0.92 mil millones de bushels registrados en el periodo anterior.
- Vladímir Putin mostró su disposición a reanudar las negociaciones de paz tripartitas con EE. UU. y Ucrania a principios de noviembre, reduciendo la prima de riesgo geopolítico.
- El Ministerio de Agricultura de Ucrania prevé un descenso del 18% en la superficie sembrada de trigo de invierno de cara a la cosecha del próximo año.
- La llegada al mercado de grano procedente de las cosechas en expansión de Australia y Argentina está aumentando la oferta física en los mercados de exportación.
- Las ventas semanales de exportación de trigo de EE. UU. para la semana finalizada el 15 de octubre se situaron por debajo de las expectativas del mercado.
- Rusia incrementó los envíos de trigo a través de rutas alternativas, intensificando el transbordo por los puertos del mar Báltico, entre otros.
- En la cuenca del mar Negro persisten perturbaciones locales en el transporte marítimo comercial debido a los recurrentes ataques a las infraestructuras costeras.
- El Departamento de Agricultura de EE. UU. (USDA) publicó un informe actualizado sobre el estado del cultivo de trigo de invierno para la semana finalizada el 1 de noviembre.
- El representante comercial chino Li se reunió con una delegación del sector agrícola de EE. UU. para debatir sobre el comercio continuo de materias primas.
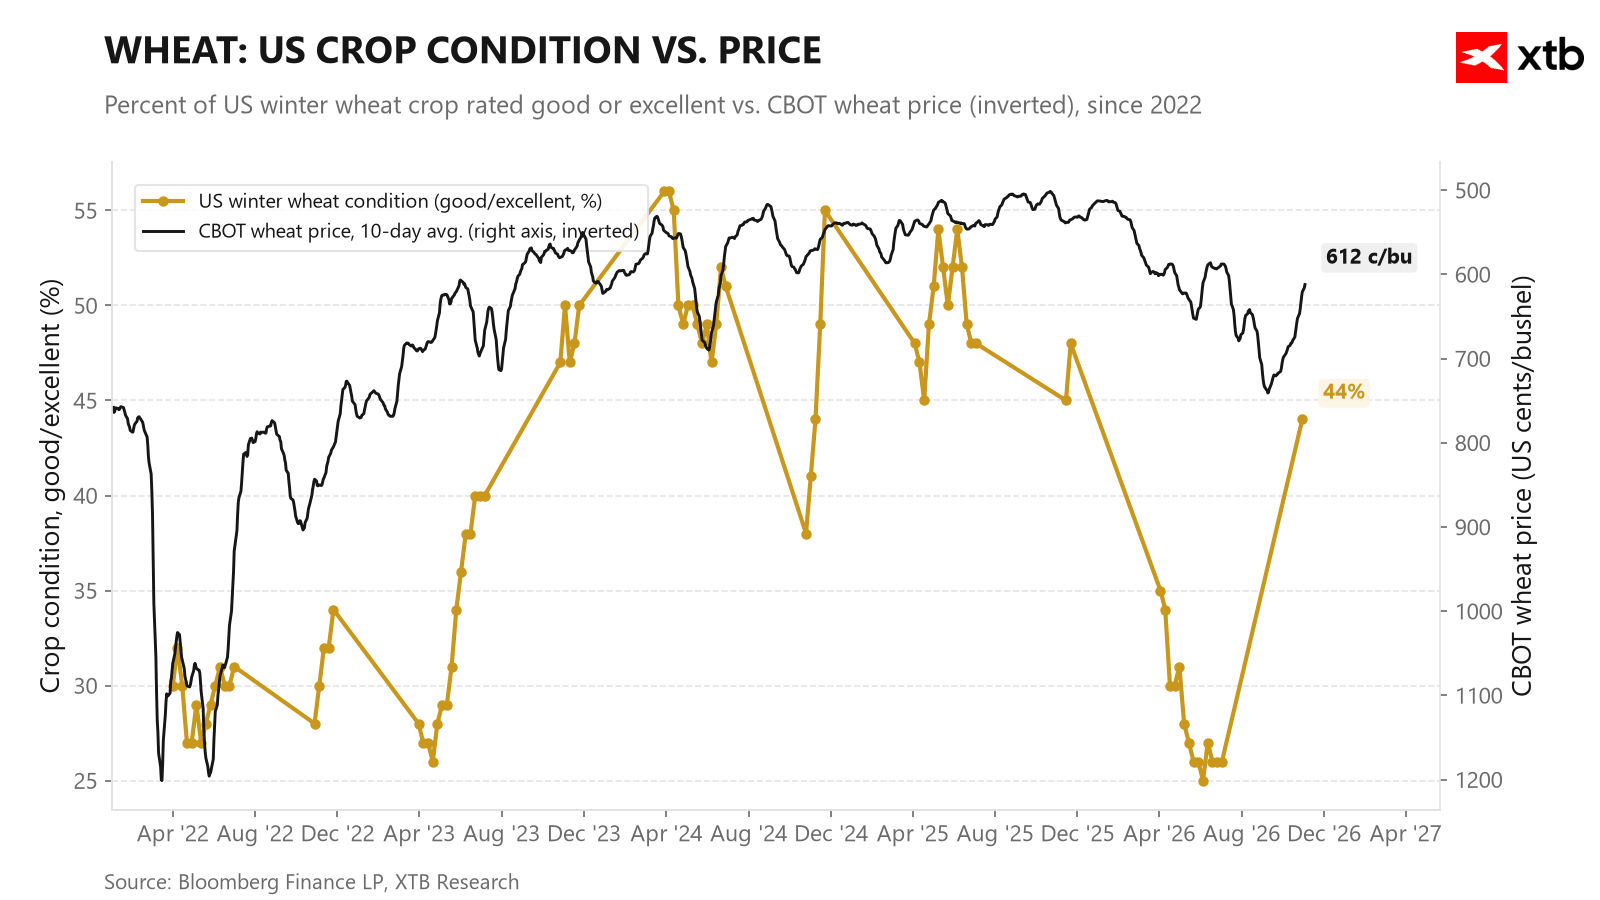 Un repunte claro en la valoración del trigo de invierno a principios de temporada apunta a una posible presión para la próxima campaña. Sin embargo, si el invierno resulta seco, las condiciones podrían deteriorarse de cara a la primavera. Fuente: Bloomberg Finance LP, XTB
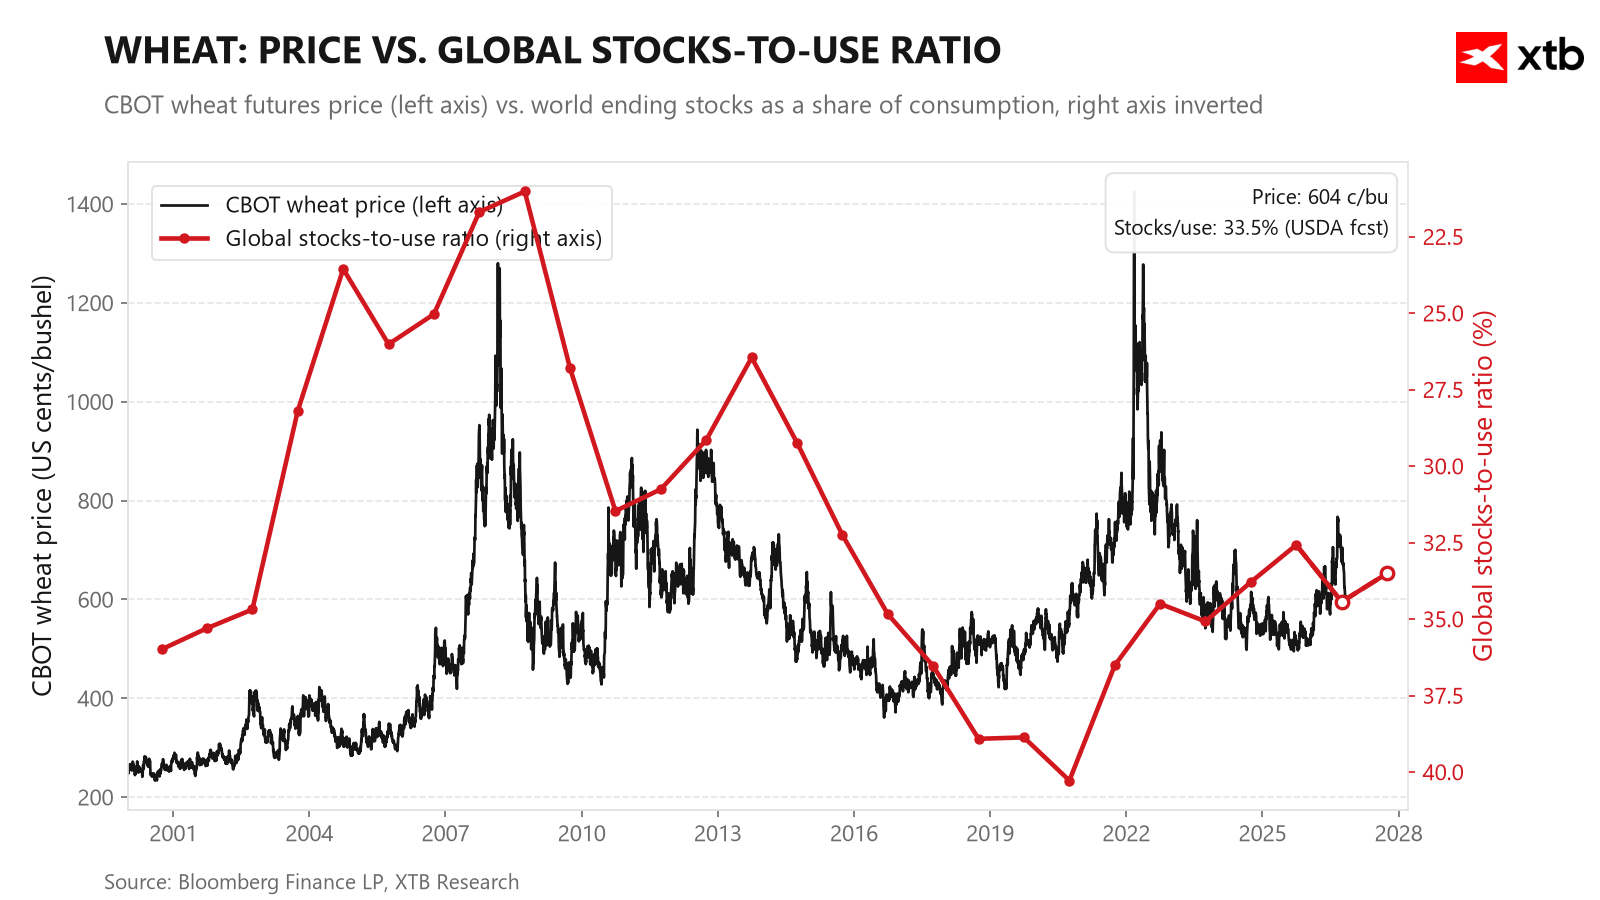 Las ratios de existencias sobre uso se han estabilizado en las últimas campañas sin emitir señales claras. Por otro lado, este indicador se sitúa más bajo que en 2022 o 2023. Fuente: Bloomberg Finance LP, XTB
Valoración Histórica y Posicionamiento de Fondos
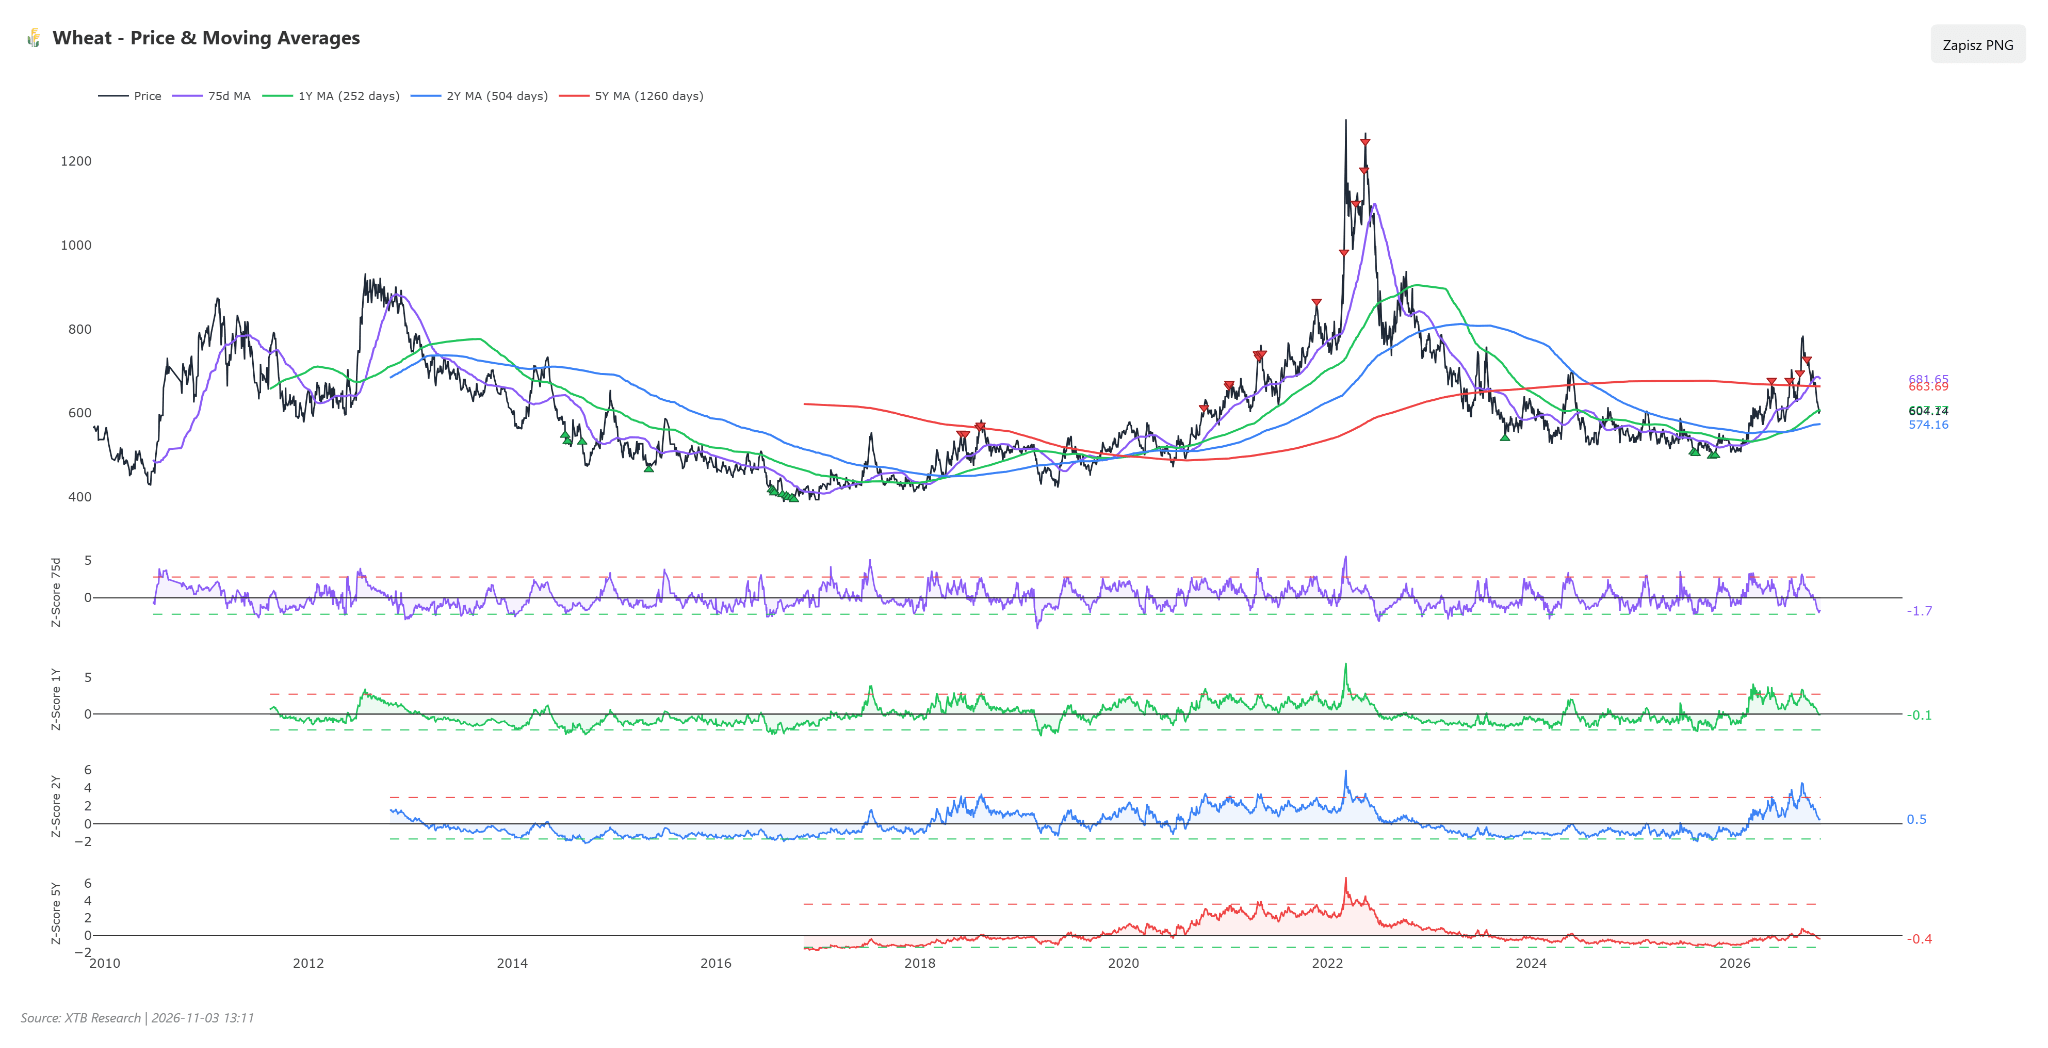
La valoración del trigo ha regresado en las últimas semanas a zonas situadas bastante por debajo de las medias a largo plazo. En relación con su promedio de 5 años, los precios cotizan moderadamente con descuento (0.4 desviaciones estándar por debajo de lo normal). Hace seis meses, las cotizaciones se situaban cerca de los promedios de largo plazo antes de profundizar las pérdidas hace tres meses, para luego superar temporalmente la media de 5 años hace un mes. La última racha de caídas borró abruptamente esa prima, devolviendo las valoraciones al terreno del descuento, aunque los precios permanecen ligeramente por encima de las medias de 2 años.
El pesimismo domina el posicionamiento de los inversores financieros. Los fondos especulativos mantienen una posición neta corta de unos 51 mil contratos, tras ampliar la exposición corta en más de 21 mil contratos la semana pasada. Un posicionamiento tan defensivo resulta inusual desde el punto de vista histórico: la situación actual se sitúa únicamente en el percentil 16, representando las posiciones largas solo el 41.2% de la exposición total. La combinación de valoraciones relativamente bajas con un sentimiento bajista extremo en los fondos genera un riesgo asimétrico al alza si los gestores se ven obligados a cubrir posiciones cortas de forma rápida ante un shock inesperado de la oferta.
Escenarios
- Escenario Alcista: En el supuesto de una ruptura de las conversaciones tripartitas de paz previstas para noviembre y un recrudecimiento de los ataques a las rutas del mar Negro, junto con la confirmación de la reducción del 18% en la superficie de siembra de invierno en Ucrania, la prima de riesgo geopolítico regresaría rápidamente. La confirmación técnica de este escenario vendría dada por la recuperación del precio por encima de la resistencia en 630–640 centavos por bushel, lo que abriría el camino a los compradores hacia el rango de 670–690 centavos.
- Escenario Bajista: El avance en las negociaciones diplomáticas y la reapertura de los corredores marítimos habituales, junto con la presión de la oferta derivada de cosechas globales casi récord y las exportaciones de Argentina y Australia, pesarían aún más sobre las cotizaciones del grano. La confirmación del dominio vendedor vendría de la mano de una pérdida sostenida del soporte psicológico de los 590–600 centavos por bushel. Bajo esa estructura, los precios podrían dirigirse hacia los 550–570 centavos.
Oro
Análisis Técnico
- Los precios del oro oscilan cerca de los 3.900 $/oz, bajando un 4.1% semanalmente, un 5.9% en el mes, un 10.0% en el año y un 0.9% en comparación con el mismo periodo del año anterior.
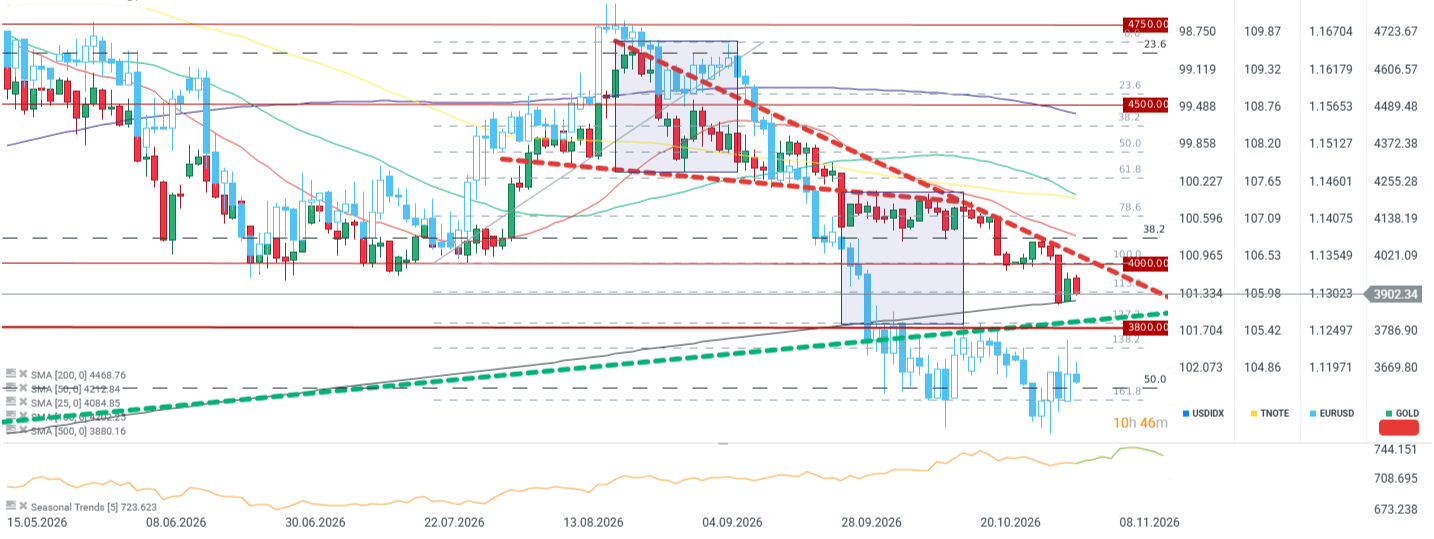
- El indicador RSI se sitúa en 34 puntos, acercándose a niveles de sobreventa, mientras que las señales de las medias móviles (SMA) y del indicador MACD siguen siendo bajistas con el precio cotizando un 7.5% por debajo de su media móvil de 50 periodos, lo que confirma una clara ventaja de la oferta a medio plazo.
- La zona de soporte clave más cercana se ubica en torno a los 3.800 $, mientras que la primera gran resistencia técnica se halla en el área de los 3,950–4.000 $.
Contexto Fundamental y de Mercado
- El ataque militar de EE. UU. sobre la isla de Qeshm en Irán elevó el temor a nuevas presiones inflacionistas, reduciendo el margen de la Reserva Federal para recortar los tipos de interés.
- Los elevados rendimientos continuados de los bonos del Tesoro de EE. UU. aumentan el coste de oportunidad de mantener metales preciosos, que no devengan intereses.
- Un portavoz del gobierno iraní afirmó que la pelota está en el tejado de Washington respecto a un posible acuerdo para poner fin al conflicto militar.
- El presidente Donald Trump sugirió en redes sociales que la parte iraní busca alcanzar un acuerdo diplomático con EE. UU. lo antes posible.
- Diplomáticos de EE. UU., Rusia y China están sondeando la posibilidad de organizar una cumbre trilateral, lo que frena la demanda del oro como activo refugio.
- Una oleada de ventas en valores tecnológicos y de IA desencadenó una búsqueda generalizada de liquidez y forzó liquidaciones de garantías en los mercados de metales.
- La incertidumbre política ante las elecciones legislativas en EE. UU. creció ante el posible control demócrata de ambas cámaras del Congreso.
- La desdolarización estructural de los activos de reserva en los mercados emergentes proporciona un colchón de demanda a largo plazo para el oro físico, a pesar de las turbulencias actuales de liquidez.
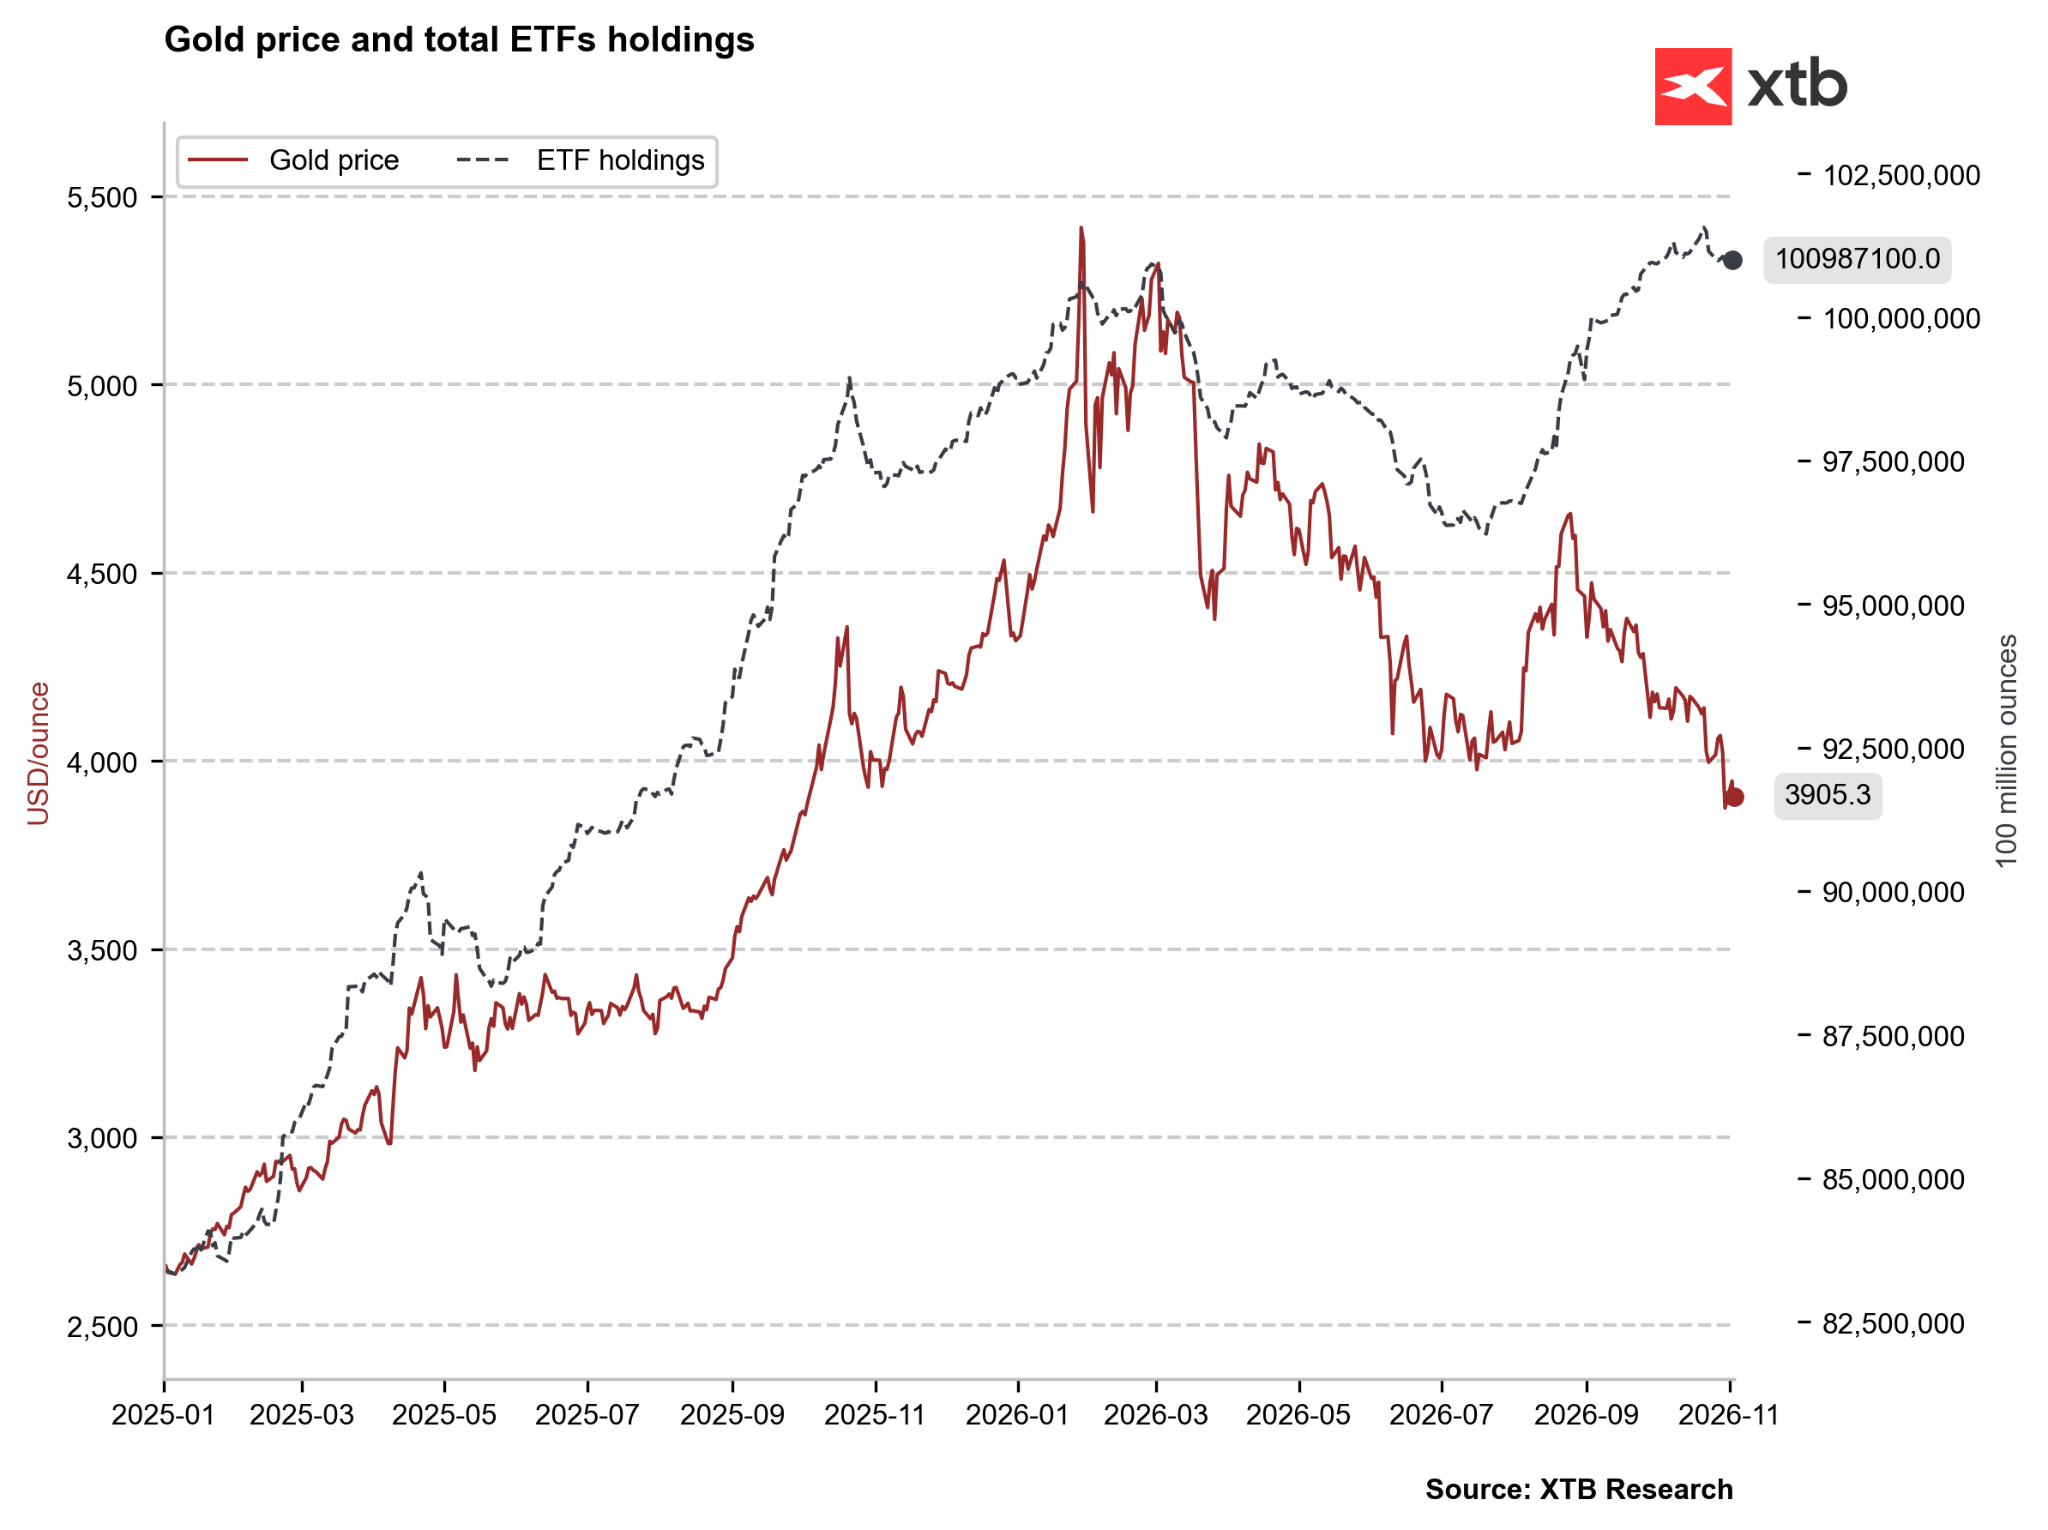 Los fondos ETF redujeron ligeramente las tenencias de oro en sus bóvedas recientemente, pero no se trata de una corrección brusca. Fuente: Bloomberg Finance LP, XTB
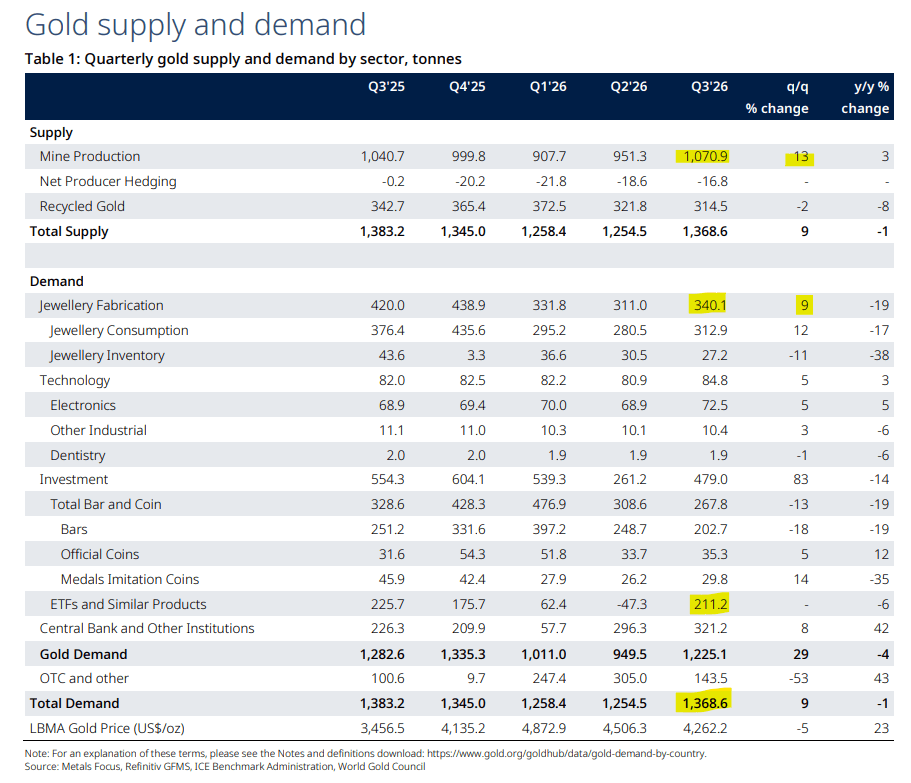 El último informe del Consejo Mundial del Oro destaca acontecimientos interesantes para el tercer trimestre de 2026. Primero, vemos una recuperación masiva de la producción minera, lo que pesa notablemente en los precios. Al mismo tiempo, observamos una leve recuperación en la demanda de joyería, reflejada en los datos de importación de la India. Mientras tanto, el tercer trimestre se mantuvo respaldado principalmente por los flujos hacia los ETF. Sin esto, la demanda podría haber sido inferior a la del segundo trimestre. Los bancos centrales mostraron una sólida demanda, comprando incluso más oro que en el segundo trimestre. Fuente: WGC
Valoración Histórica y Posicionamiento de Fondos
Las valoraciones del oro en un contexto histórico atraviesan un claro periodo de enfriamiento. En comparación con su media a 1 año, el metal cotiza muy por debajo de lo normal, situándose más de 1.6 desviaciones estándar por debajo. En un horizonte de 2 años, los precios se han alineado con las medias históricas, manteniéndose moderadamente caros respecto a un periodo de 5 años. Hace seis meses, las primas de valoración eran extremadamente altas, pero en los últimos tres meses y el último mes se han erosionado progresivamente, devolviendo las valoraciones a niveles neutrales.
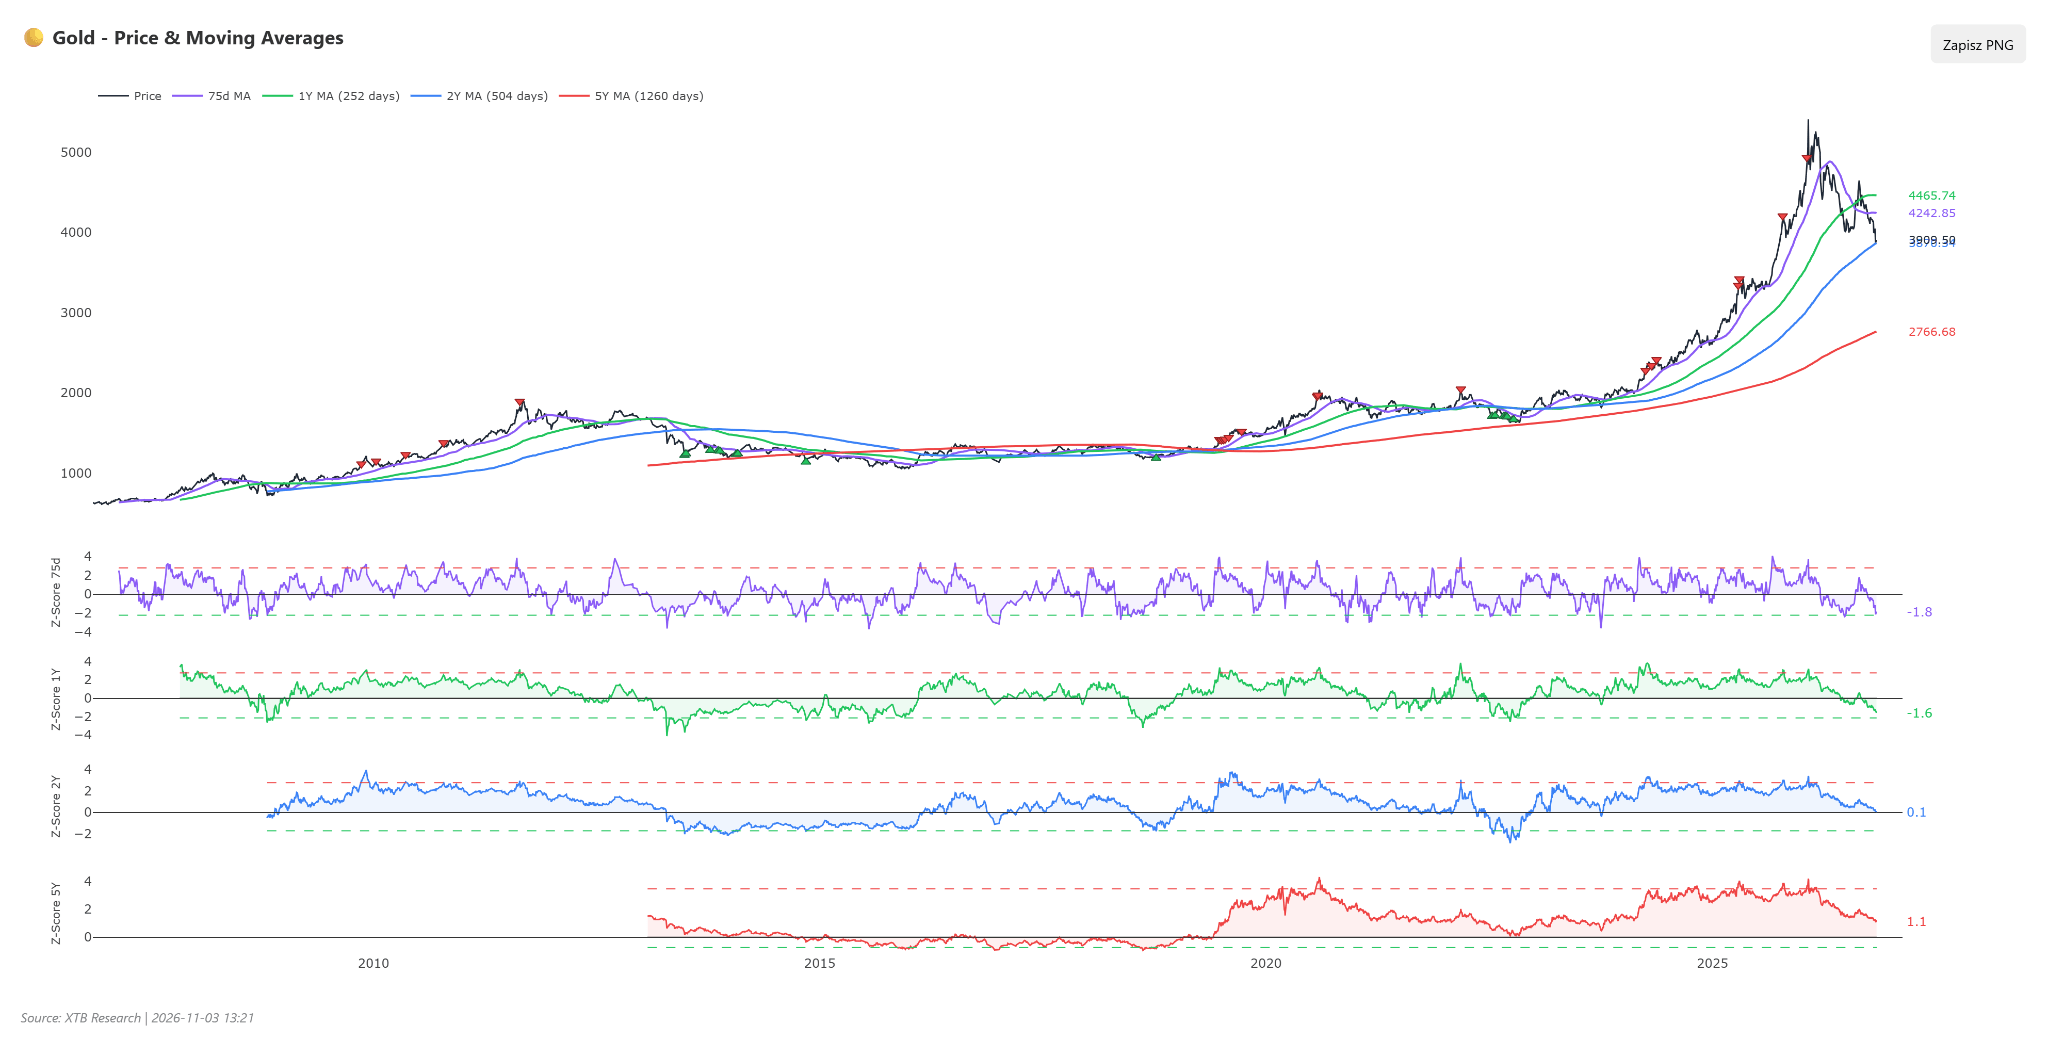 De proseguir las caídas, la desviación con respecto a las medias de 3 meses y 1 año activará pronto una señal de sobreventa extrema. Fuente: XTB
El posicionamiento de los fondos especulativos indica reducciones continuas en la exposición larga. Los gestores aún conservan una ventaja neta alcista, que representa el 85.7% de la exposición total en cartera, con un saldo neto de unos 186 mil contratos. Si bien esto corresponde a un elevado percentil 76 desde el punto de vista histórico, los inversores redujeron las posiciones netas largas en más de 13 mil contratos la semana pasada, cayendo por debajo de las normas de 2 años. Una exposición larga elevada y continuada junto con la pérdida de valoraciones de 1 año crea el riesgo de liquidaciones en cascada por activación de paradas de pérdidas (stop-loss) si el mercado no logra defender los mínimos actuales.
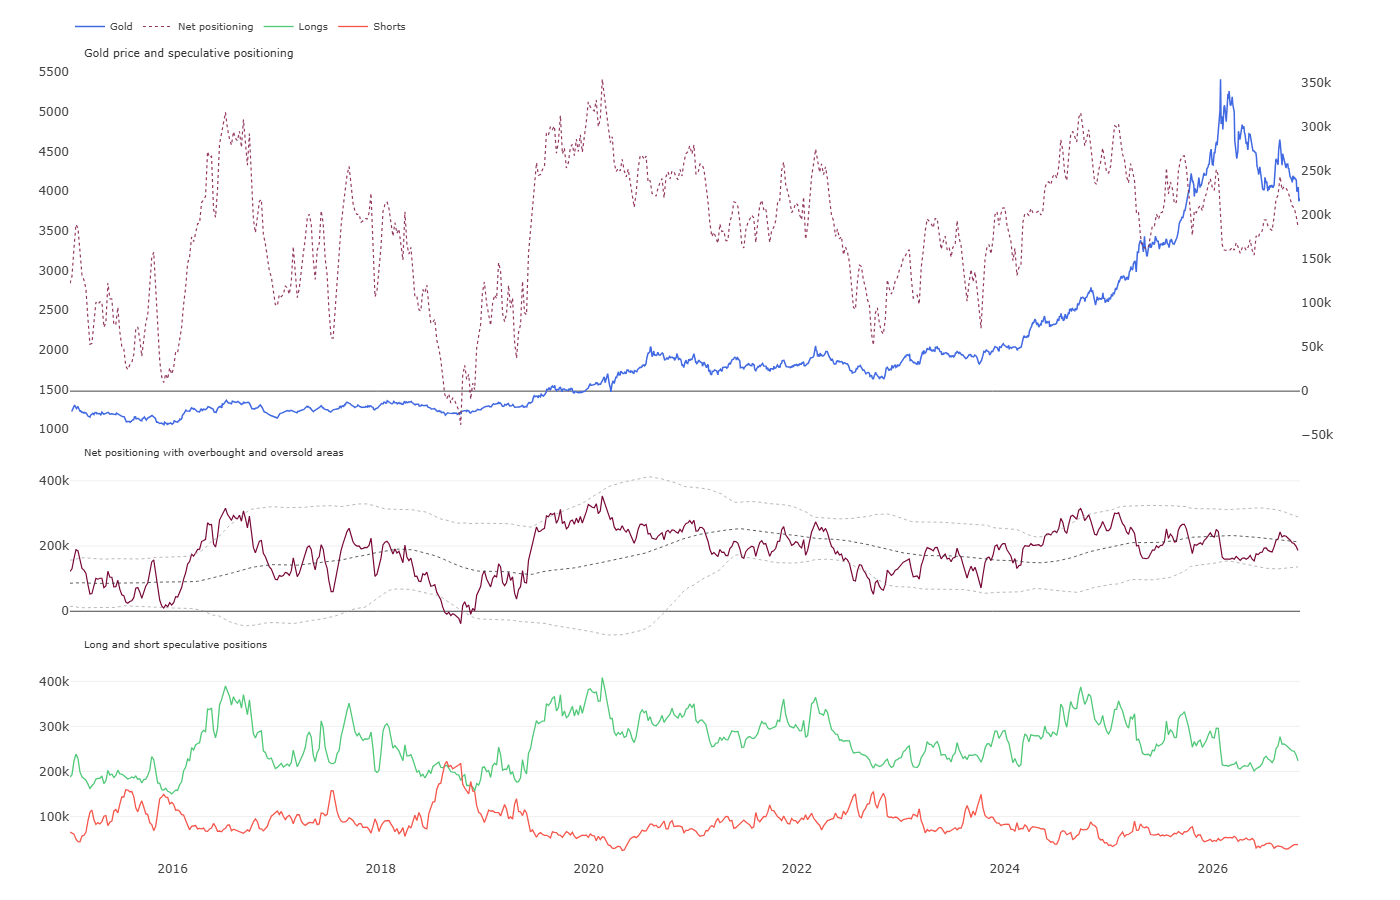 Las posiciones largas se han recortado de forma apreciable, pero a corto plazo podrían caer hasta mínimos extremos de 6 años. Históricamente, las posiciones largas rebotaron tras aproximarse a los 200 mil contratos. Fuente: XTB
Escenarios
- Escenario Alcista: Una ruptura en las conversaciones diplomáticas entre Washington y Teherán junto con la reanudación de la escalada armada en la isla de Qeshm podrían avivar con fuerza la demanda de activos refugio. Esto forzaría la defensa de los soportes y una ruptura técnica por encima de la resistencia cercana a los 3.950 $, abriendo el camino para un repunte hacia los 4,050–4.100 $.
- Escenario Bajista: Rápido avance hacia un acuerdo de paz con Irán confirmado por la administración Trump, combinado con el drenaje continuado de liquidez en las bolsas, profundizaría las ventas en los metales preciosos. Una pérdida sostenida del soporte en torno a los 3.850 $ confirmaría el dominio bajista teniendo como objetivo la zona de los 3,750–3.800 $.
Petróleo Crudo (WTI y Brent)
Análisis Técnico
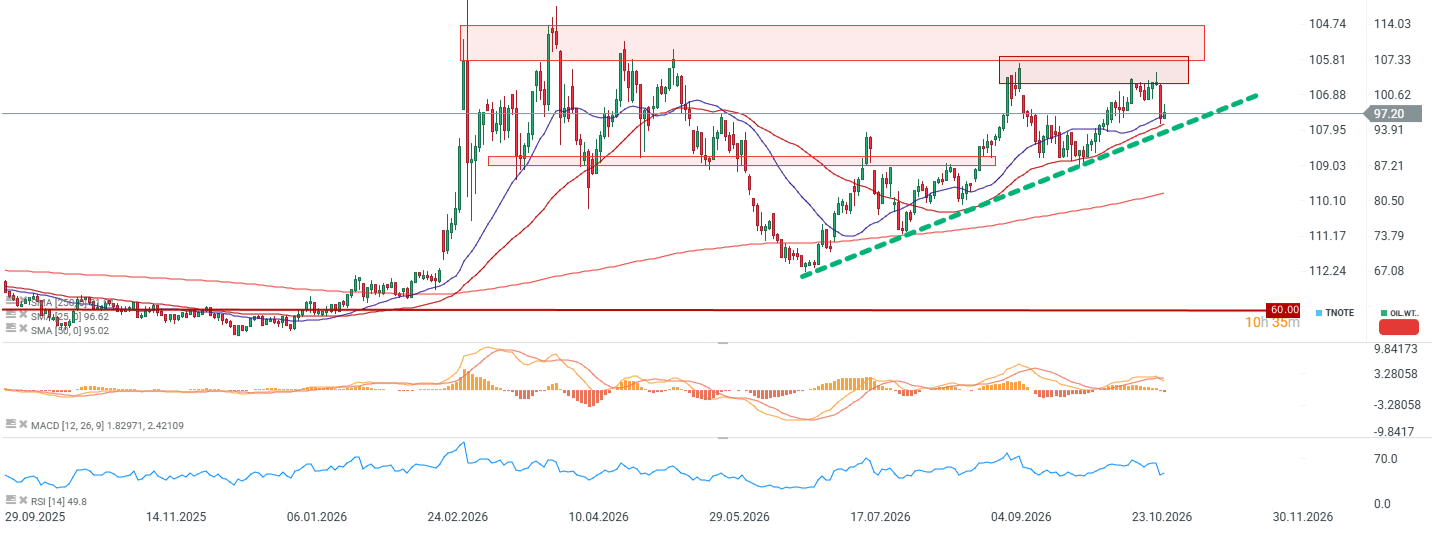
- Los precios del WTI cotizan en torno a los 97 $ (bajando un 1.7% semanalmente, pero subiendo un 71.5% en el año), mientras que el crudo Brent cotiza cerca de los 106 $ (cayendo un 2.5% semanal con ganancias acumuladas en el año del 66.3%), manteniendo un diferencial regional relativamente amplio de unos 9 $ a favor del crudo del mar del Norte.
- Los indicadores RSI para ambas referencias se sitúan en niveles neutrales (por debajo de 50 para el WTI y en 51 para el Brent), lo que indica un mercado equilibrado sin riesgos inmediatos de sobreventa; las SMA conservan una alineación alcista, aunque los indicadores MACD generan señales de enfriamiento bajista.
- Ambos tipos de crudo permanecen por encima de sus medias móviles de 50 periodos (el WTI un 3.3%, el Brent un 4.3%), lo que apunta a una tendencia alcista preservada a medio plazo a pesar de la fuerte corrección de principios de semana.
- El soporte clave para el WTI se sitúa cerca de los 95–96 $, con la principal resistencia en torno a los 102 $; para el Brent, el soporte inmediato se ubica cerca de los 104 $, mientras que la resistencia destacada de la oferta se encuentra en el nivel psicológico de los 110 $.
Contexto Fundamental y de Mercado
- Los siete firmantes restantes del acuerdo voluntario de recorte de producción de la OPEP+, encabezados por Arabia Saudí y Rusia, decidieron congelar la producción en niveles reducidos hasta finales de 2026.
- La producción oficial de crudo en Arabia Saudí se situó en 8.37 mb/d (en comparación con los 6.24 mb/d del periodo anterior), mientras que la extracción rusa fue de 8.64 mb/d.
- La producción semanal de crudo de EE. UU. alcanzó el récord de 13.99 mb/d, aportando el sector del esquisto alrededor de 10.4 mb/d.
- Los inventarios comerciales de crudo de EE. UU. cayeron en 1.89 millones de barriles la semana pasada según datos gubernamentales, mientras que las cifras del API indicaron una reducción de 2.03 millones de barriles.
- La demanda mundial de petróleo en 2026 se contrae en 80 mil b/d, lo que representa una fuerte desaceleración después de que el crecimiento se frenara a 700 mil b/d en 2025.
- Los recortes físicos en la actividad de las refinerías de Asia y Oriente Medio alcanzaron los 6 mb/d a causa de las alteraciones militares en la navegación en el estrecho de Ormuz y Bab el-Mandeb.
- El consumo global de materias primas petroquímicas (nafta, etano y GLP) registró una contracción diaria de la demanda de 1.8 millones de barriles.
- Los precios del crudo Brent rebotaron por encima de los 106 $ tras los ataques de EE. UU. a la isla de Qeshm en Irán, sembrando dudas sobre el avance de las negociaciones albergadas en Catar.
- El CEO de Saudi Aramco declaró oficialmente que el equilibrio energético mundial sufrirá una fuerte presión de la oferta durante la próxima temporada invernal.
- La naviera BGN incrementó las inversiones en petroleros VLCC para asegurar rutas alternativas de suministro de petróleo evitando la zona de conflicto iraní.
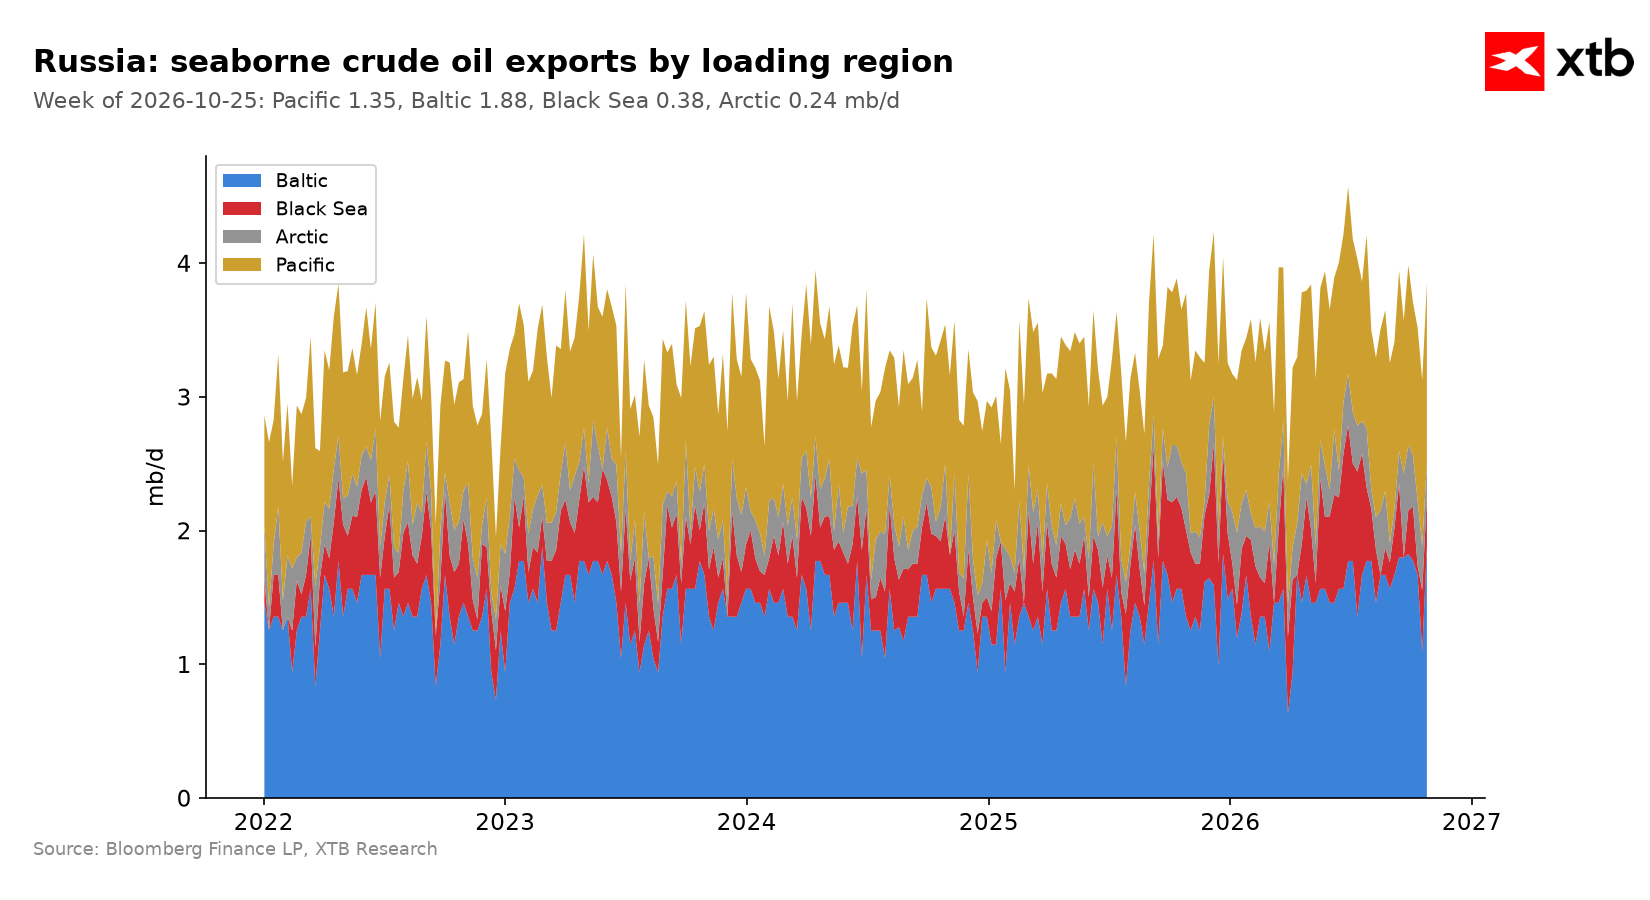 Las exportaciones rusas de crudo están rebotando, principalmente hacia Asia, lo que alivia la presión al alza sobre los precios del petróleo. Fuente: Bloomberg Finance LP, XTB
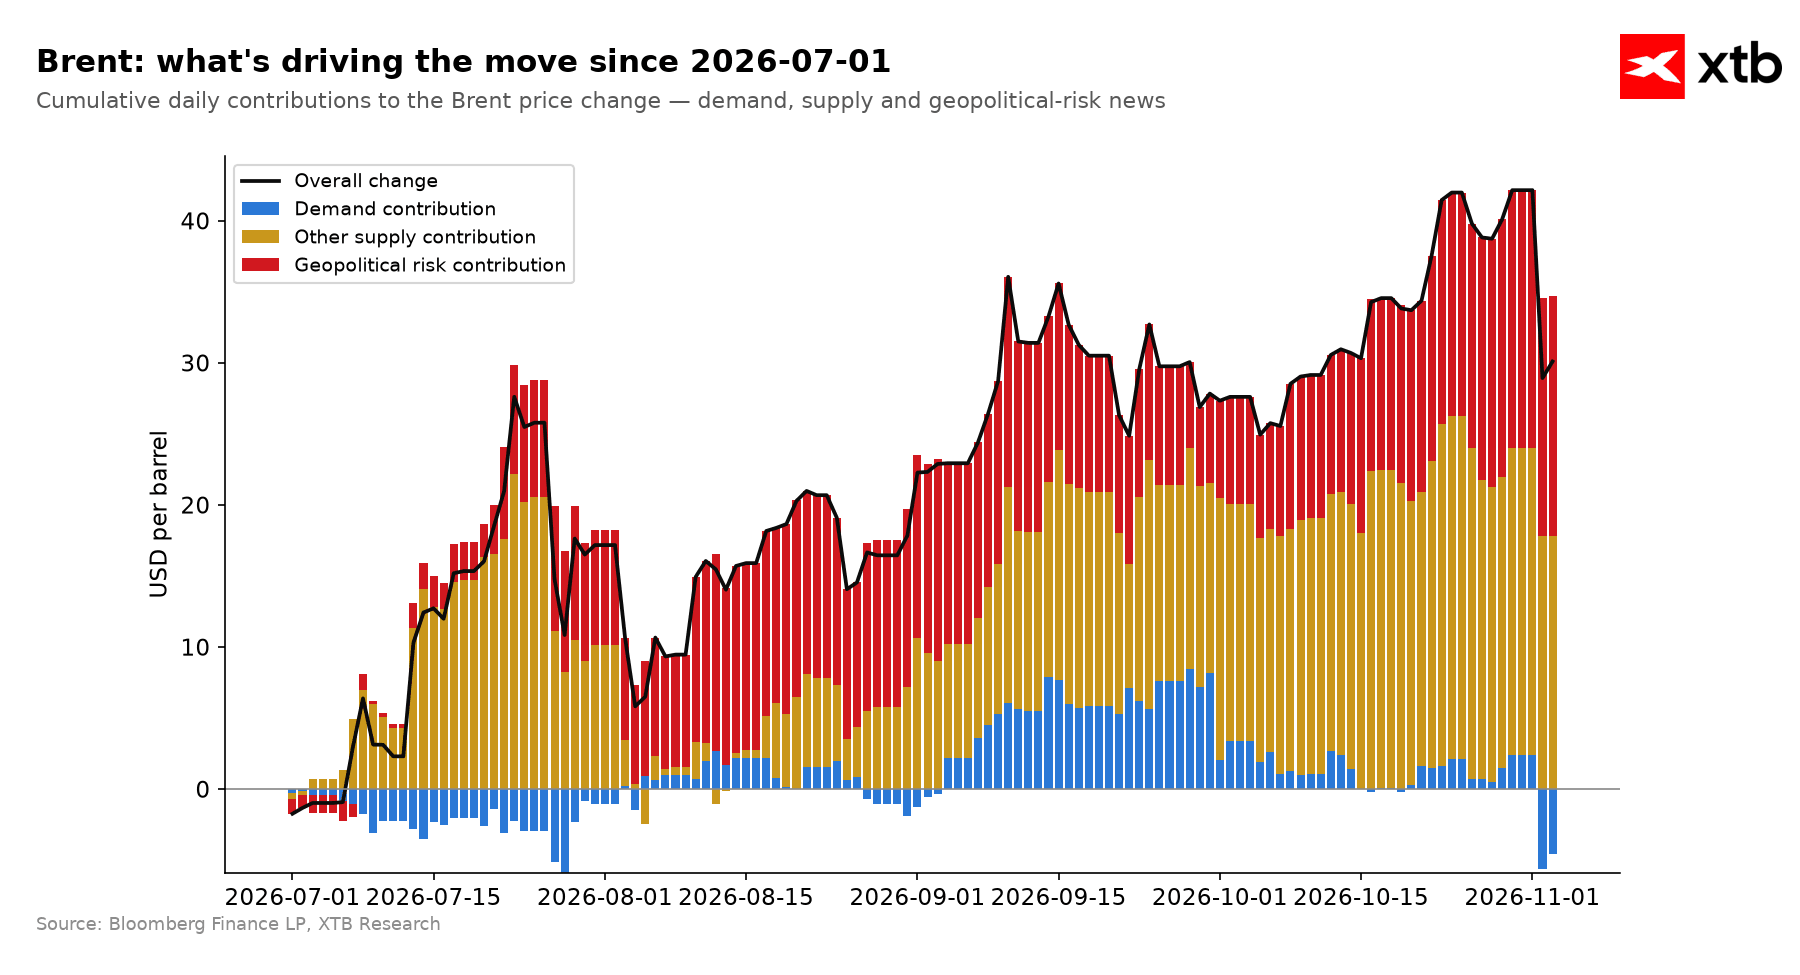 Han aparecido factores negativos para la demanda de crudo Brent que apuntan a una destrucción de la misma, visible no solo en Asia sino también en Europa y EE. UU. Fuente: Bloomberg Finance LP, XTB
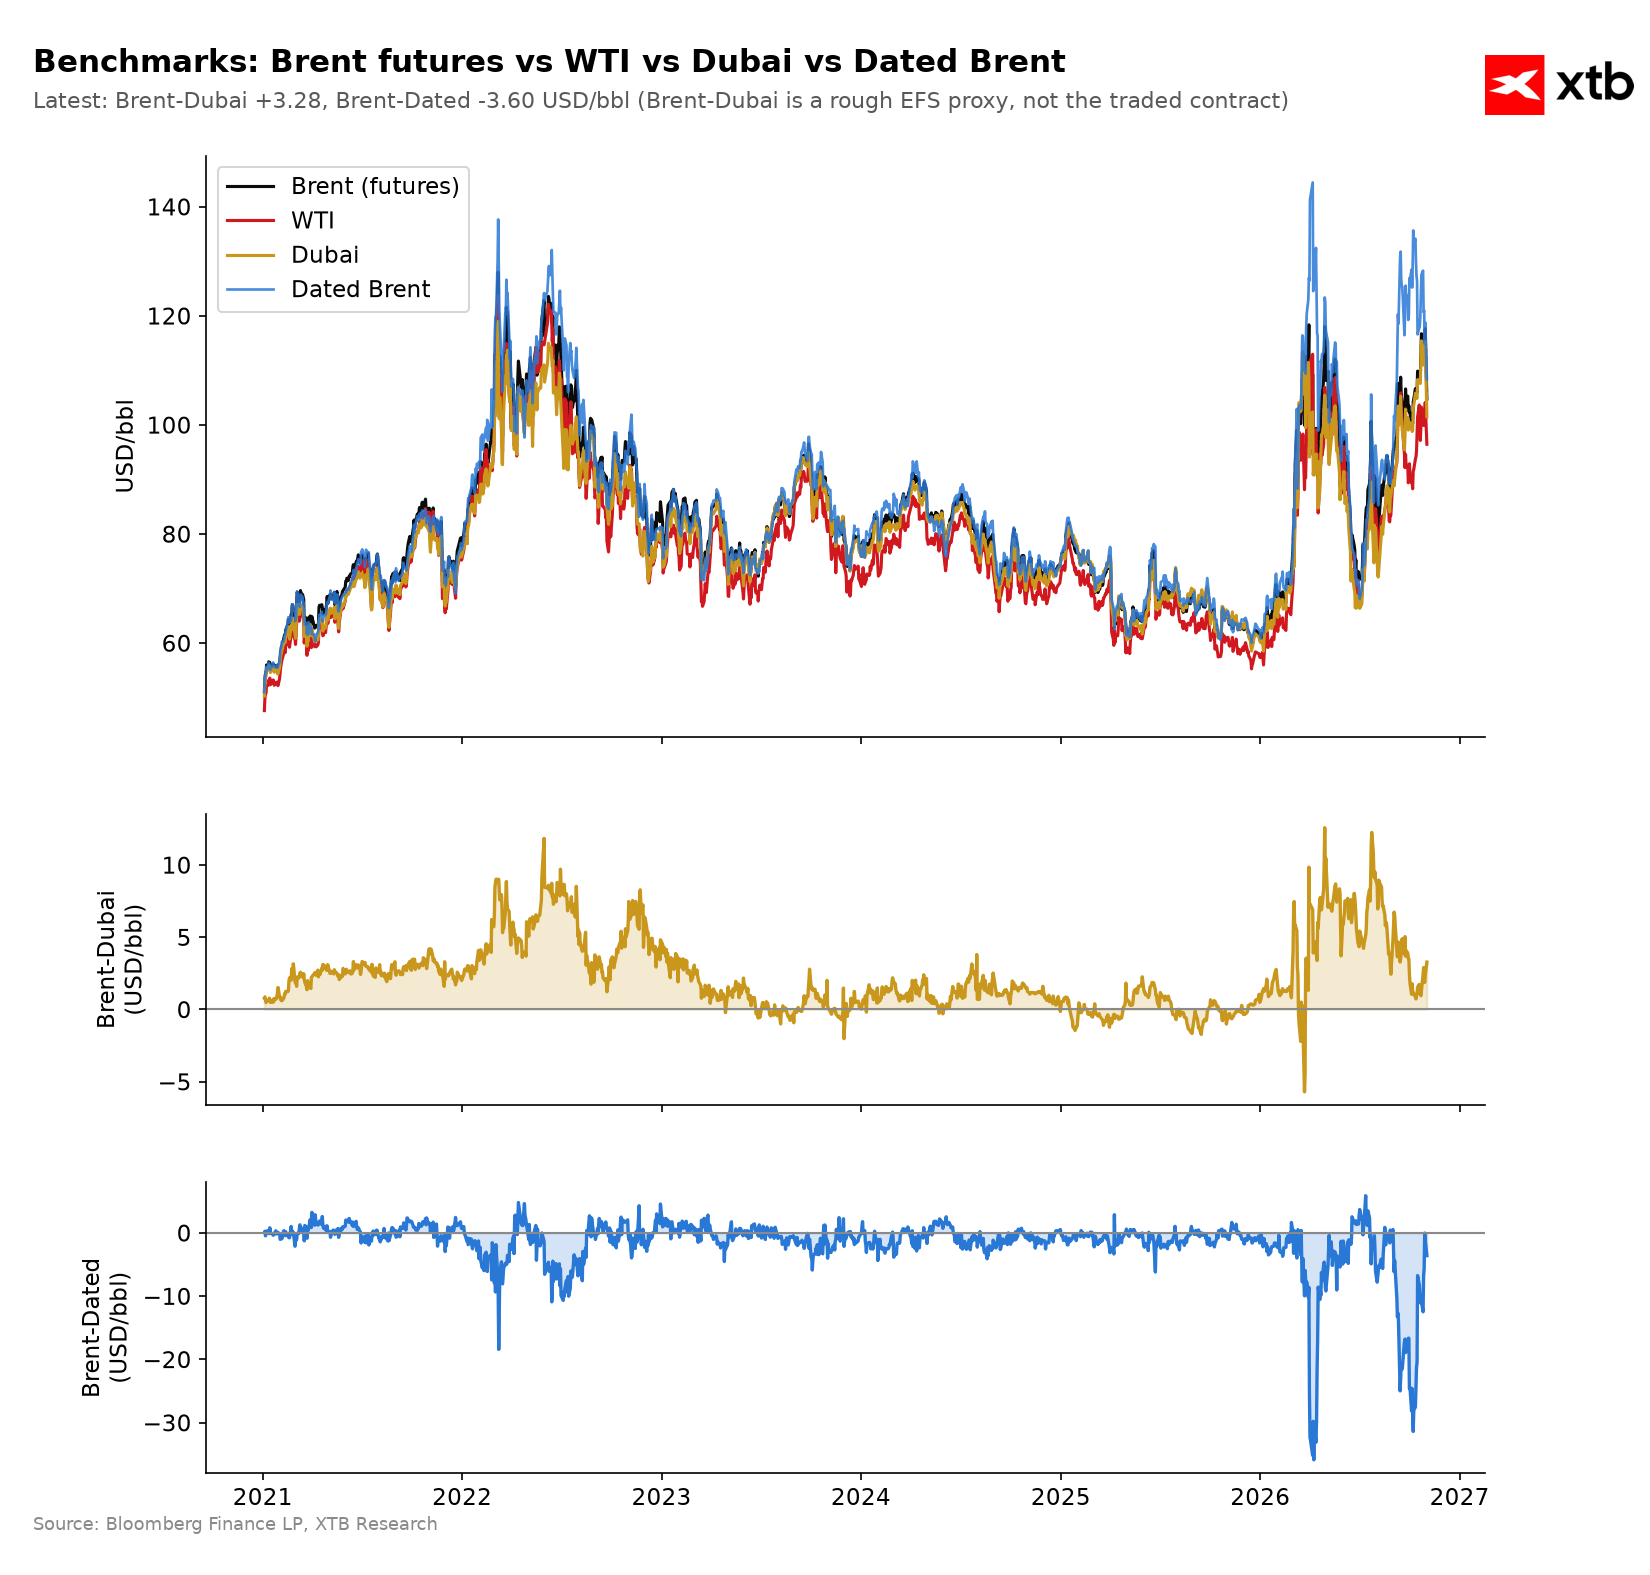 Los precios del Dated Brent físico en las entregas del mar del Norte convergieron con los futuros del primer mes, lo que indica la eliminación de la presión alcista técnica sobre los contratos de futuros. Fuente: Bloomberg Finance LP, XTB
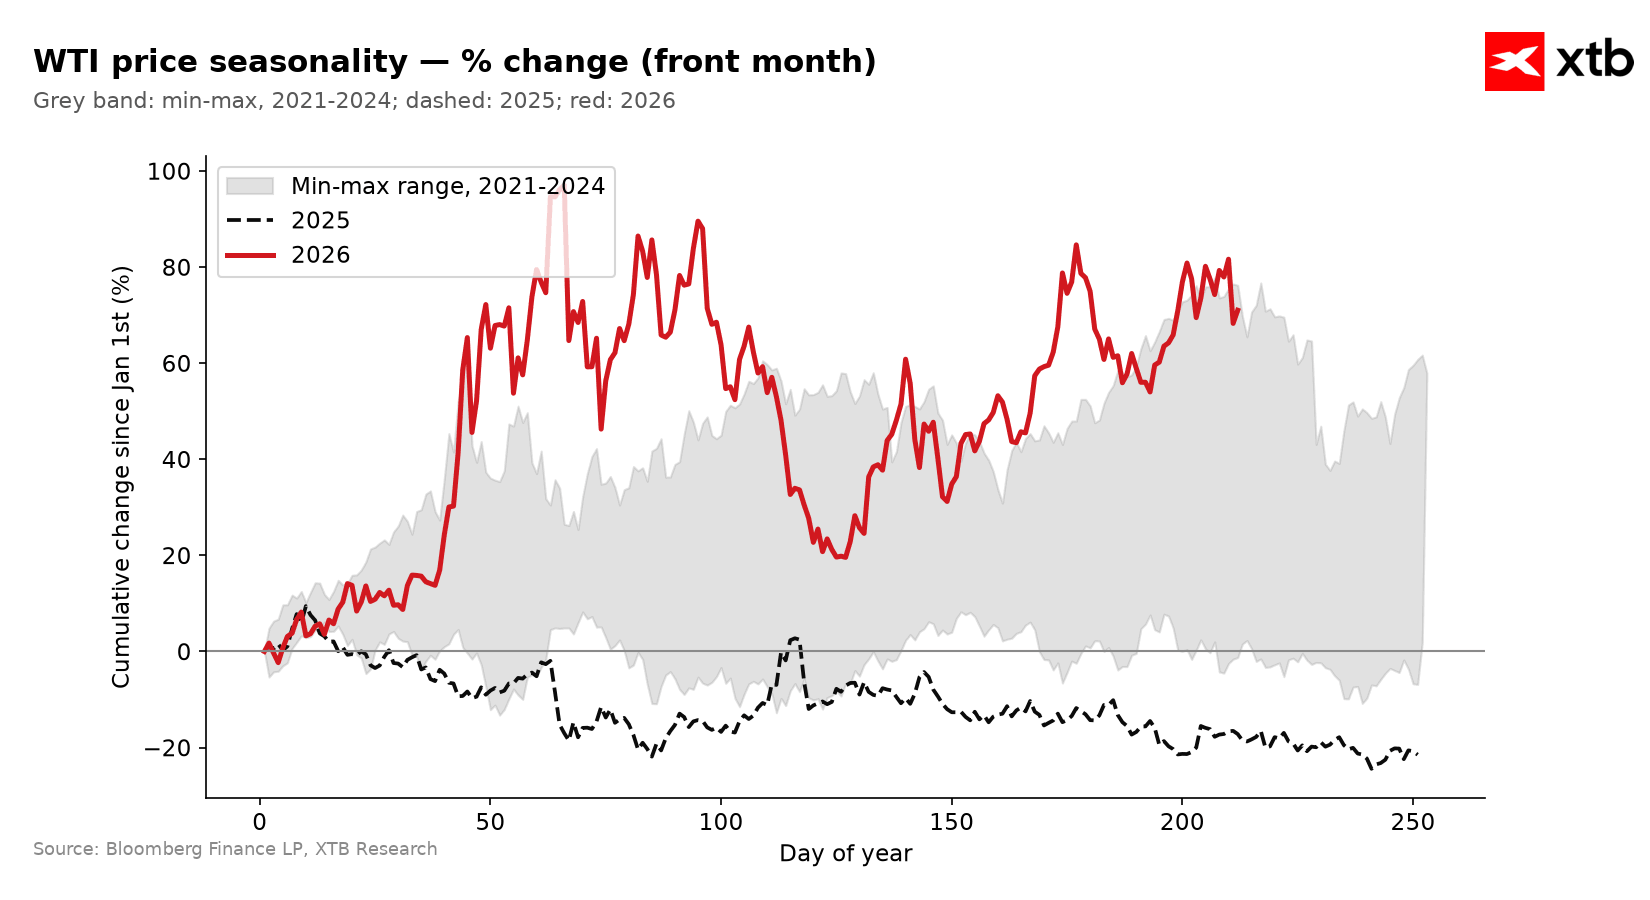 Observando la estacionalidad, el crudo WTI suele ceder terreno hacia finales de año. Fuente: Bloomberg Finance LP, XTB
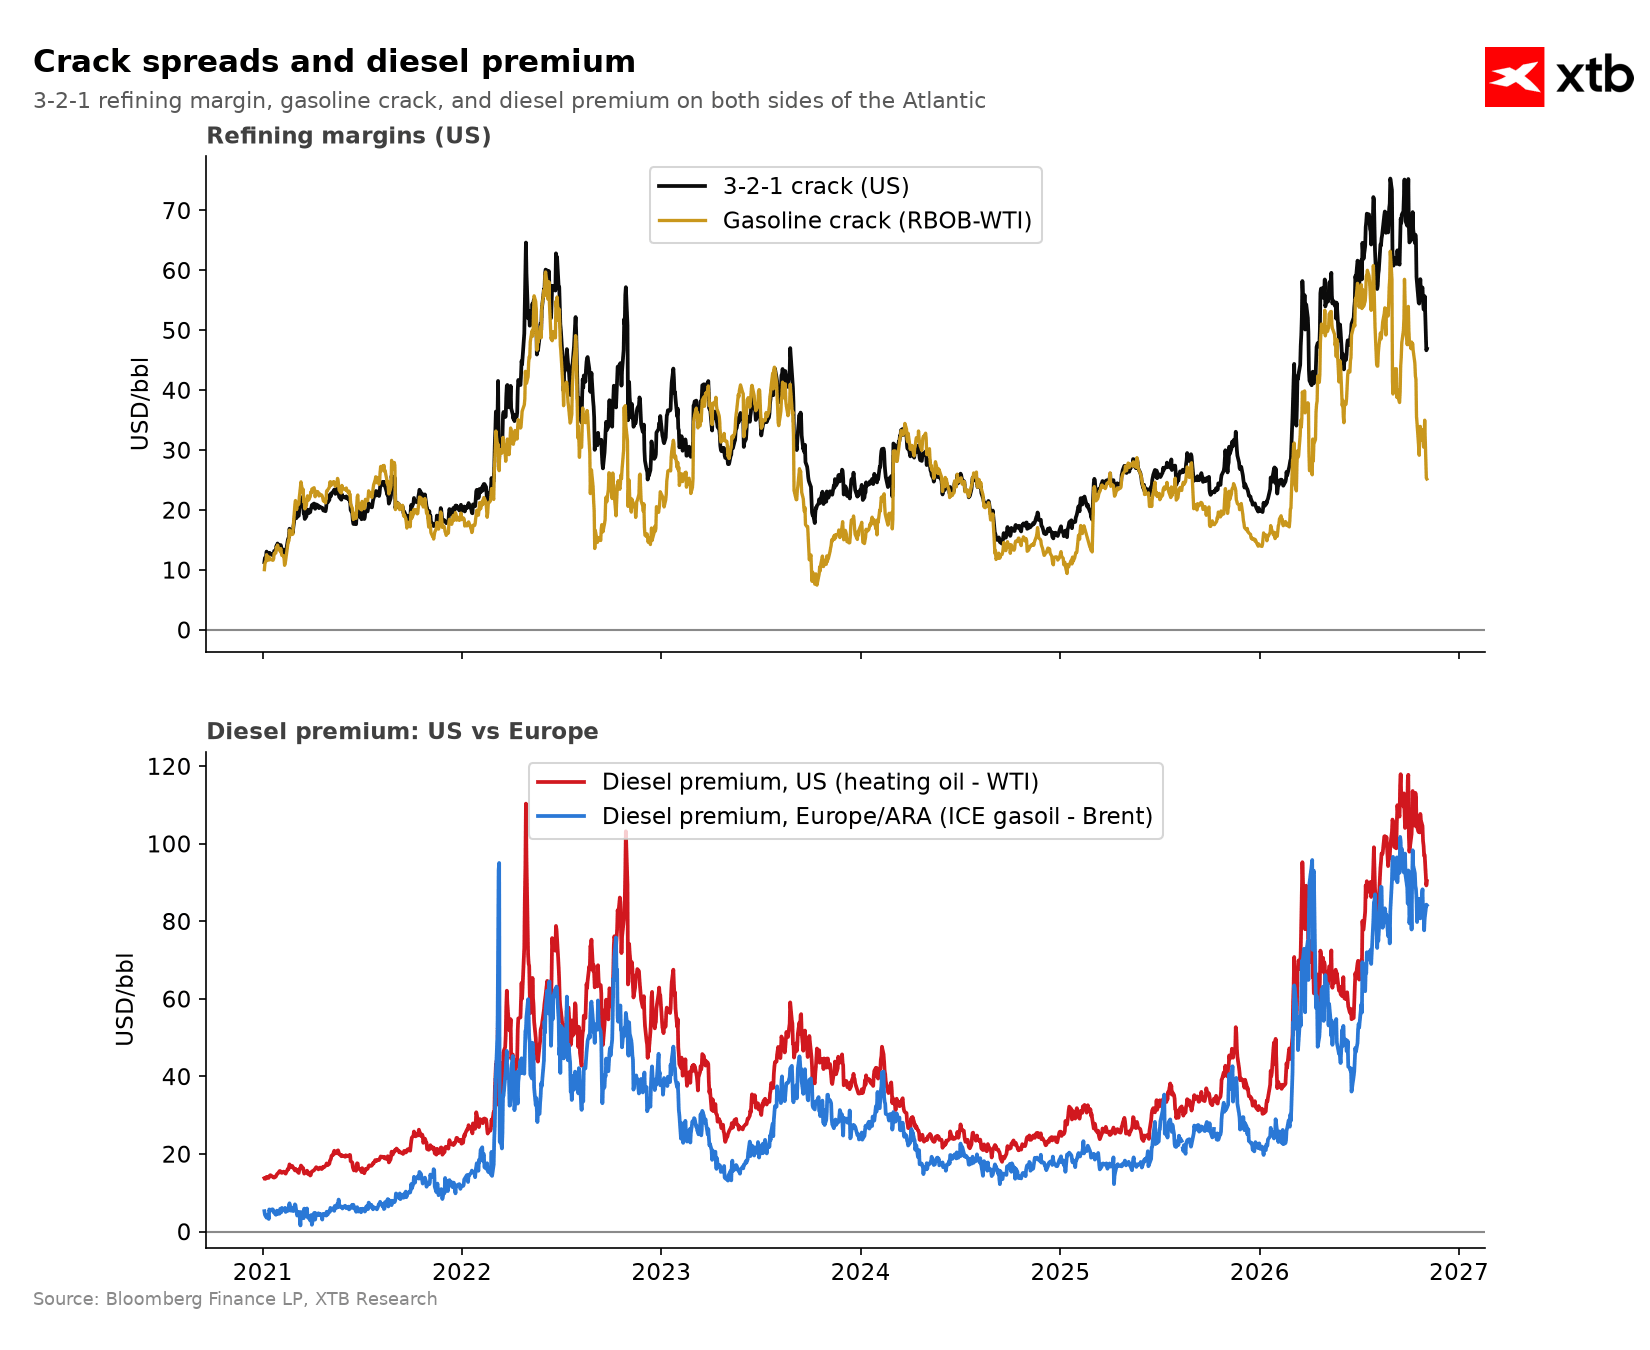 Los márgenes de refinado y los diferenciales de los combustibles (crack spreads) se están reduciendo, lo cual podría obedecer a la destrucción de la demanda, la entrada de oferta adicional al mercado o el aumento de la actividad de las refinerías. Fuente: Bloomberg Finance LP, XTB
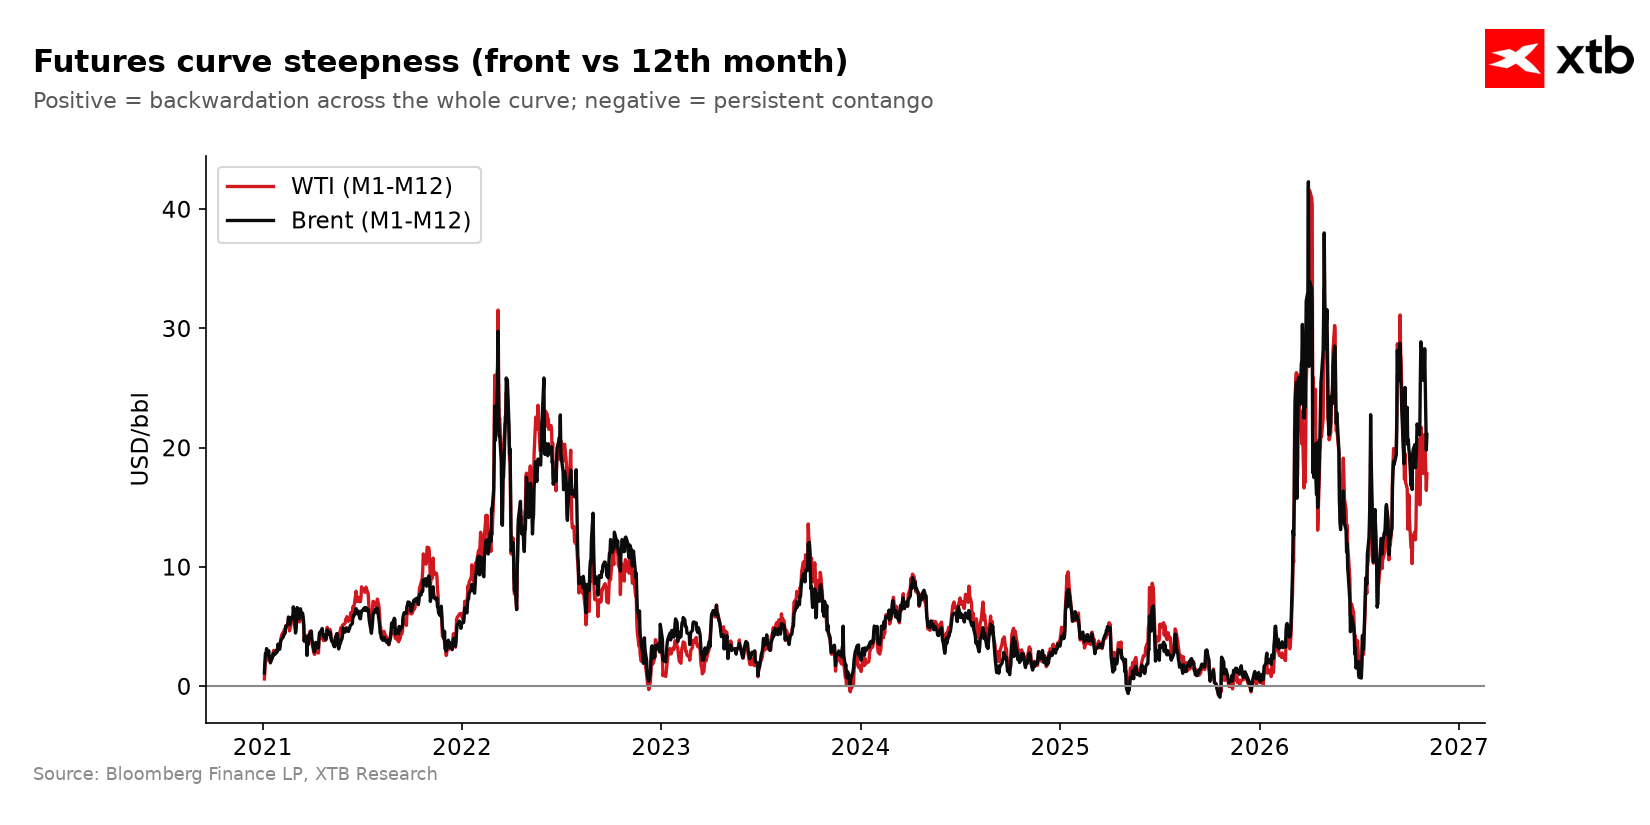 El diferencial del calendario anual se está estrechando, lo que sugiere además que el mercado alcanzó niveles de sobrecompra extrema recientemente. Fuente: Bloomberg Finance LP, XTB
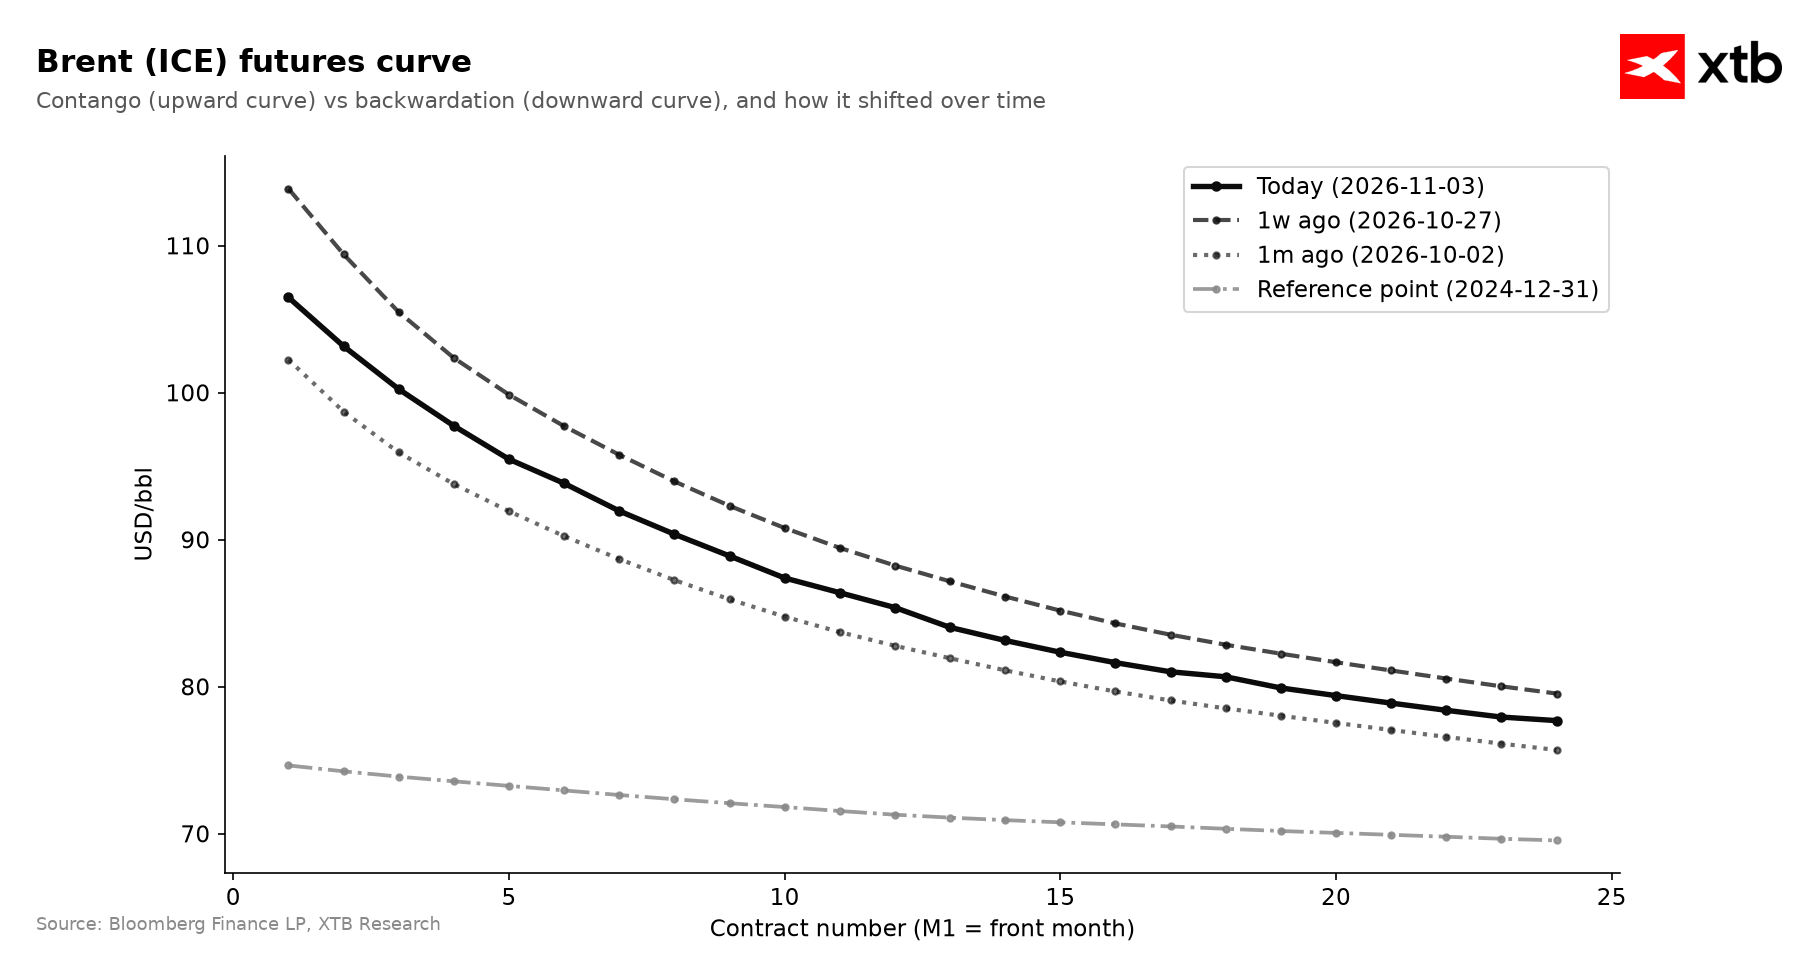 La curva de futuros del Brent se está desplazando hacia abajo en todos los plazos, lo que muestra que el mercado está reduciendo el riesgo general y no solo el de corto plazo. Fuente: Bloomberg Finance LP, XTB
Valoración Histórica y Posicionamiento de Fondos
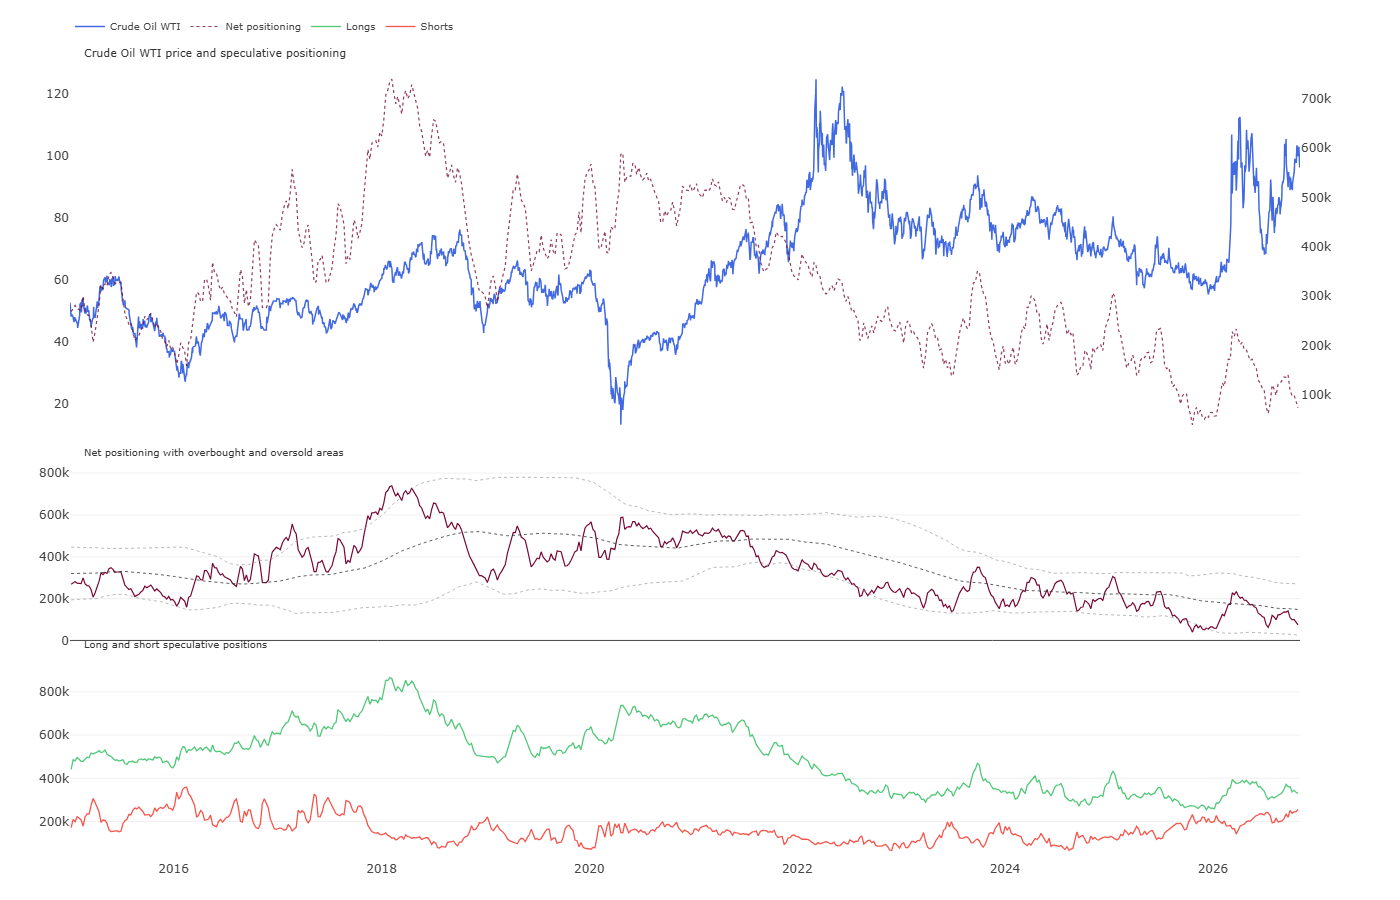
Desde una perspectiva plurianual, las valoraciones de ambas referencias de crudo permanecen en niveles elevados en relación con las normas históricas, reflejando de forma directa una prima de riesgo geopolítico de guerra. El WTI cotiza actualmente moderadamente por encima de su promedio a 1 año y claramente por encima de las medias a 2 y 5 años (en ~1.4 desviaciones estándar). El Brent europeo cotiza a una desviación aún mayor, superando su media a 5 años en más de 1.7 desviaciones estándar, lo que explica el amplio diferencial intermercado. La evolución de las valoraciones durante los últimos meses muestra una fuerte dinámica: hace seis meses los precios estaban extremadamente elevados a >2 desviaciones estándar por encima de lo normal, volviendo cerca de las medias históricas hacia finales del verano, antes de que la escalada geopolítica de octubre alrededor del estrecho de Ormuz llevara de nuevo las cotizaciones a niveles elevados.
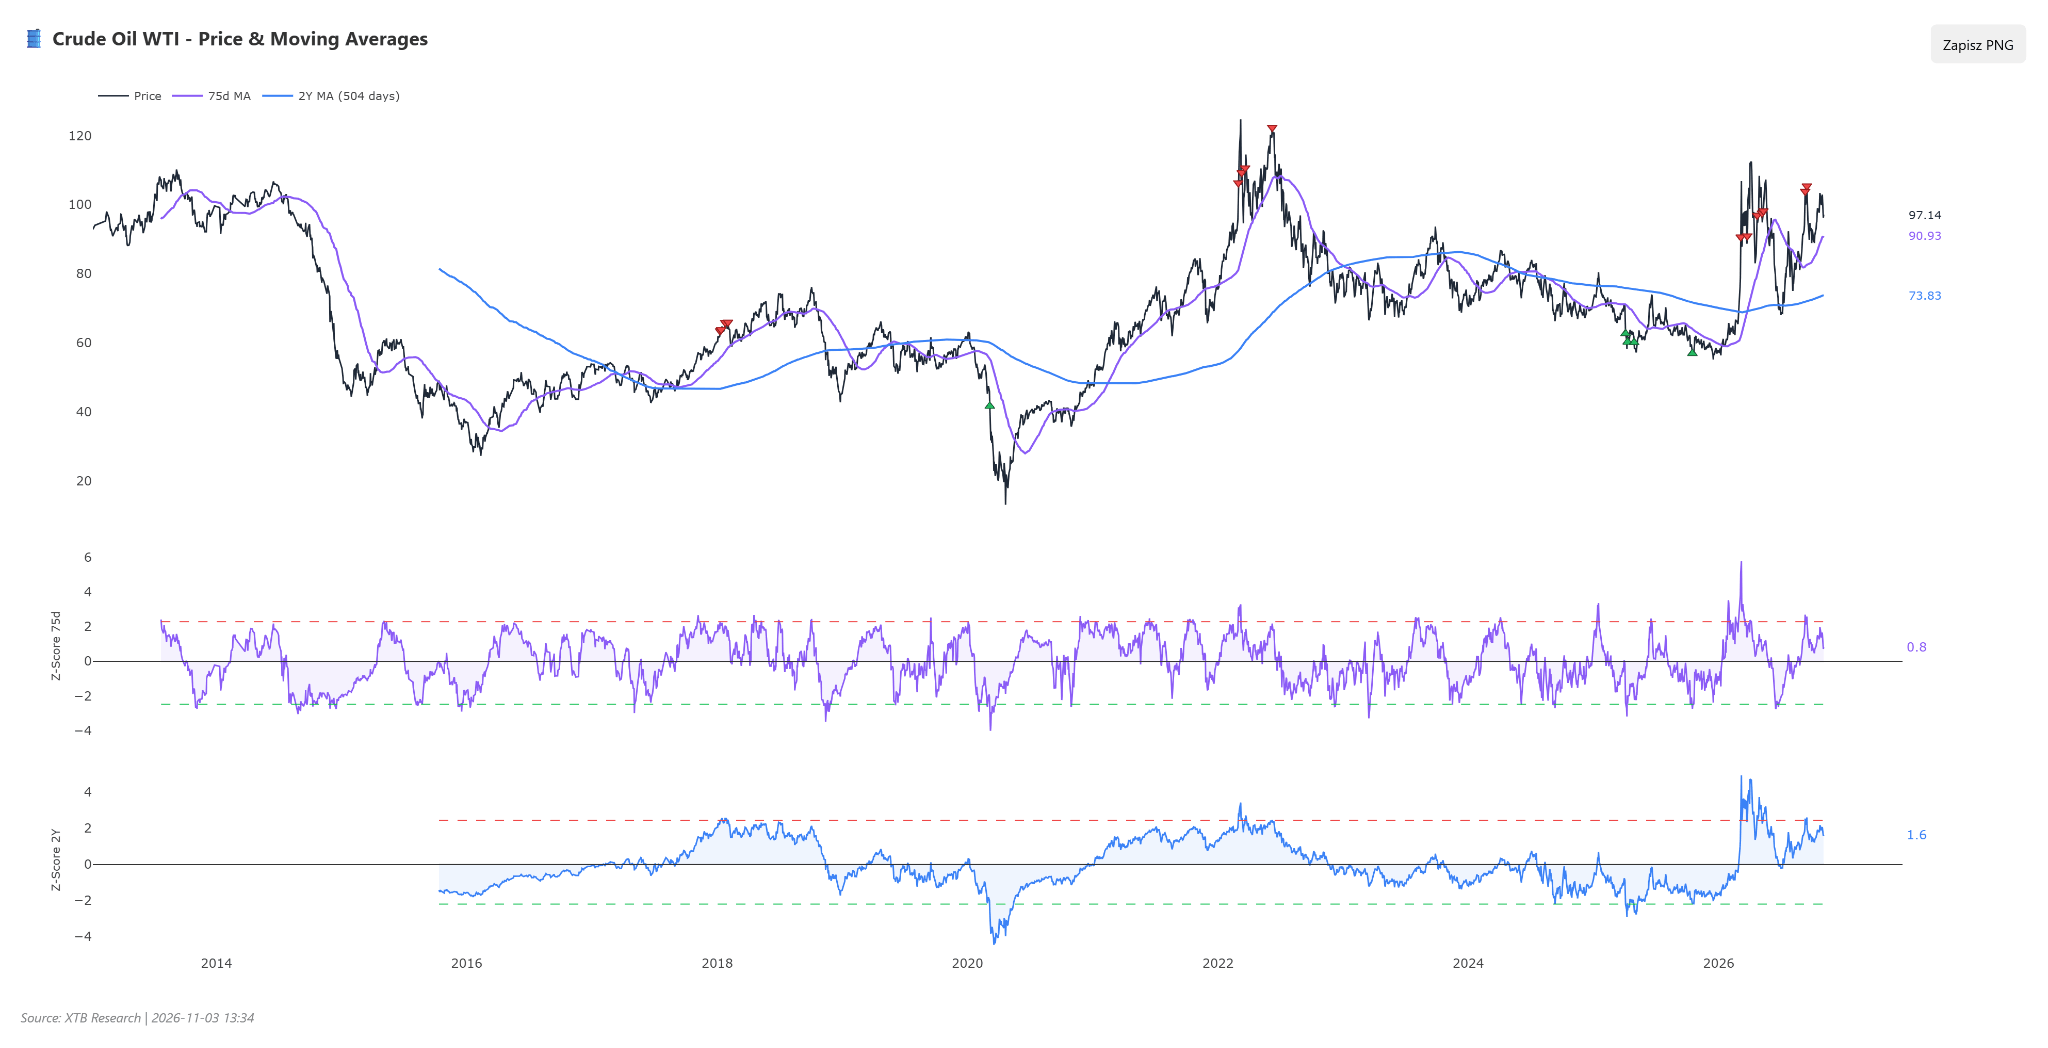
Los informes de la CFTC señalan una notable divergencia en el posicionamiento especulativo entre ambos mercados. En el WTI, los fondos mantienen una posición neta corta de ~74 mil contratos, habiendo recortado la exposición larga en casi 15 mil contratos la semana pasada, lo que ubica el sentimiento cerca del percentil 52 (justo en el punto medio de la distribución histórica). En el Brent, los inversores financieros conservan una posición neta corta de ~-29 mil contratos representando las posiciones largas solo el 36%, a pesar de las modestas compras de 6 mil contratos la semana pasada. Esta prudencia de los fondos en medio de elevados precios al contado implica que las valoraciones no están impulsadas por una euforia especulativa; por consiguiente, el riesgo de un desplome derivado de recogidas masivas de beneficios sigue siendo limitado, mientras que nuevas perturbaciones de la oferta podrían convertir el cierre forzado de posiciones cortas en el Brent en combustible para un fuerte repunte.
Escenarios
- Escenario Alcista: Una ruptura de las conversaciones diplomáticas en Catar, nuevos incidentes militares en el estrecho de Ormuz que bloqueen las rutas de navegación de los petroleros VLCC, o una caída de la producción estadounidense por debajo de los 13.8 mb/d ante las advertencias de Saudi Aramco sobre la escasez de suministro invernal desencadenarían una nueva ola compradora. La confirmación técnica del dominio comprador vendría dada por una ruptura sostenida del WTI por encima de la resistencia de los 102 $ y del Brent superando los 110 $. Bajo esa estructura, el WTI tendría como objetivo los 108–110 $, mientras que el Brent abriría un camino de regreso hacia los 115–118 $.
- Escenario Bajista: Un acuerdo de desescalada firmado entre EE. UU. e Irán junto con la creciente oferta de los Emiratos Árabes Unidos bombeando más de 4.1 mb/d saldrían al encuentro de una demanda global en contracción (-80 mil b/d), acelerando la retirada de la prima de guerra. Caídas del WTI por debajo del soporte clave de los 95 $ y del Brent tras perder los 104 $ confirmarían los indicadores negativos del MACD. Bajo este escenario, el objetivo para el WTI pasa a ser de 88–90 $, mientras que el Brent se deslizaría hacia los 96–98 $.

Calendario económico: Serie global de indicadores PMI manufactureros y resultados de gigantes tecnológicos

Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.


Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.
Gráfico del día: El petróleo Brent cae pese a las declaraciones de Trump sobre su falta de intención de negociar
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.