

- El precio de la plata se sitúa cerca de los 53$ por onza, entrando en terreno de sobreventa con un RSI cercano a 30.
- El precio del oro cotiza cerca de los 4.000$ por onza, en un contexto de fuerte presión del dólar estadounidense y elevados rendimientos reales.
- El precio del petróleo crudo oscila en torno a los 101$ por barril, respaldado por sólidas tendencias alcistas a mediano plazo y primas de riesgo geopolítico.
- El precio del azúcar fluctúa cerca de los 19 centavos por libra, mientras los fondos especulativos mantienen posiciones largas elevadas.
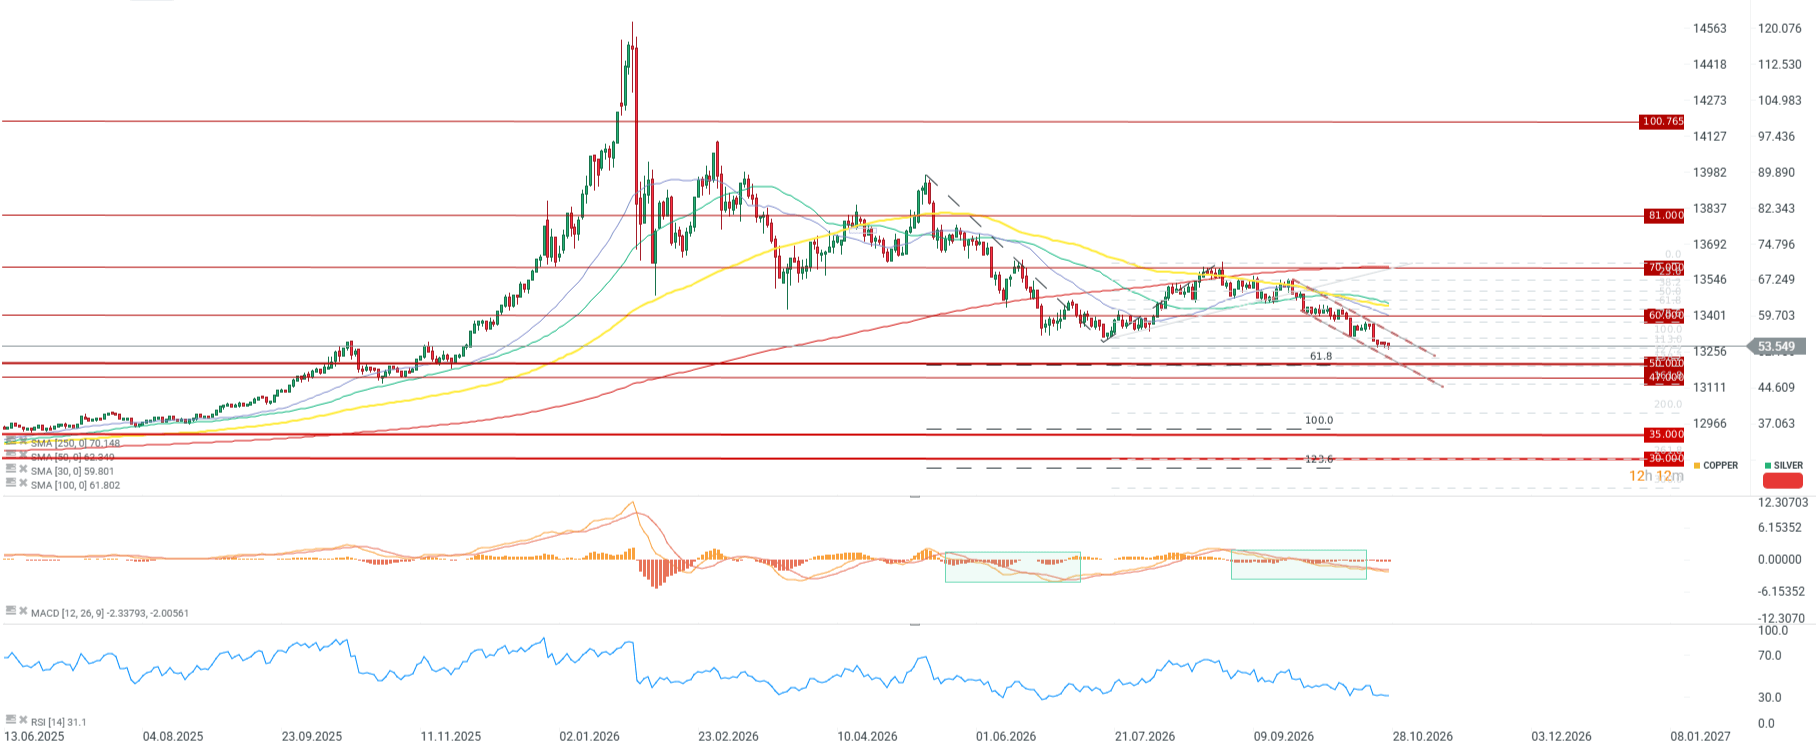
- Los precios de la plata oscilan en torno a los 53$ por onza, perdiendo un 8,2% semanal, un 17,2% mensual y un 26,7% en lo que va de año, mientras mantienen una ganancia anual del 13,3%.
- El indicador RSI alcanzó un nivel cercano a los 30 puntos, lo que indica que el mercado ha entrado en territorio de sobreventa y podría favorecer una desaceleración de las caídas.
- El indicador MACD y la estructura de medias móviles generan señales claramente bajistas, situándose el precio hasta un 14,7% por debajo de la media móvil de 50 sesiones.
- La zona clave de soporte más cercana se extiende alrededor del nivel psicológico de los 50$, mientras que la primera resistencia técnica significativa se encuentra en el área de 56–58$.
- Alrededor del nivel de 50$ se encuentra la expansión de Fibo del 61,8% del impulso bajista mayor anterior.
Gráfico diario de la plata
Contexto Fundamental y de Mercado
- El precio de la plata cayó hacia los 53$ por onza, acercándose a mínimos anuales bajo la presión de un dólar estadounidense más fuerte.
- La presentación del folleto de salida a bolsa de Anthropic provocó una ola de demanda de activos tecnológicos relacionados con la IA en EE. UU., impulsando la apreciación de la divisa estadounidense. Eventos como las salidas a bolsa, las altas valoraciones y las fuertes caídas en empresas tecnológicas como Meta drenan liquidez del mercado.
- La ratio precio oro-plata se amplió recientemente a 76, señalando una infravaloración relativa del metal blanco. Por otro lado, existe la posibilidad de acercarse a los 80 puntos, lo que con el oro en 4.000$ daría una valoración de la plata de 50$ por onza.
- La Reserva Federal mantiene el rango del tipo de interés de referencia en el 3,75%–4,00%, descontando el mercado una probabilidad del 90% de que no haya cambios en la reunión actual.
- El rendimiento de los valores del Tesoro protegidos contra la inflación (TIPS) a 10 años de EE. UU. subió cerca del 2,5%, aumentando drásticamente el coste de oportunidad de mantener el metal no rentable.
- La demanda tecnológica e industrial de plata recibe un respaldo constante por las inversiones en centros de datos de IA.
- La oferta minera mundial de plata aumentó interanualmente tan solo un 2% debido a los largos plazos necesarios para poner en marcha nuevos proyectos mineros.
- La oferta secundaria procedente del reciclaje se ha ralentizado, ya que los poseedores de chatarra frenan las ventas a la espera de valoraciones más altas.
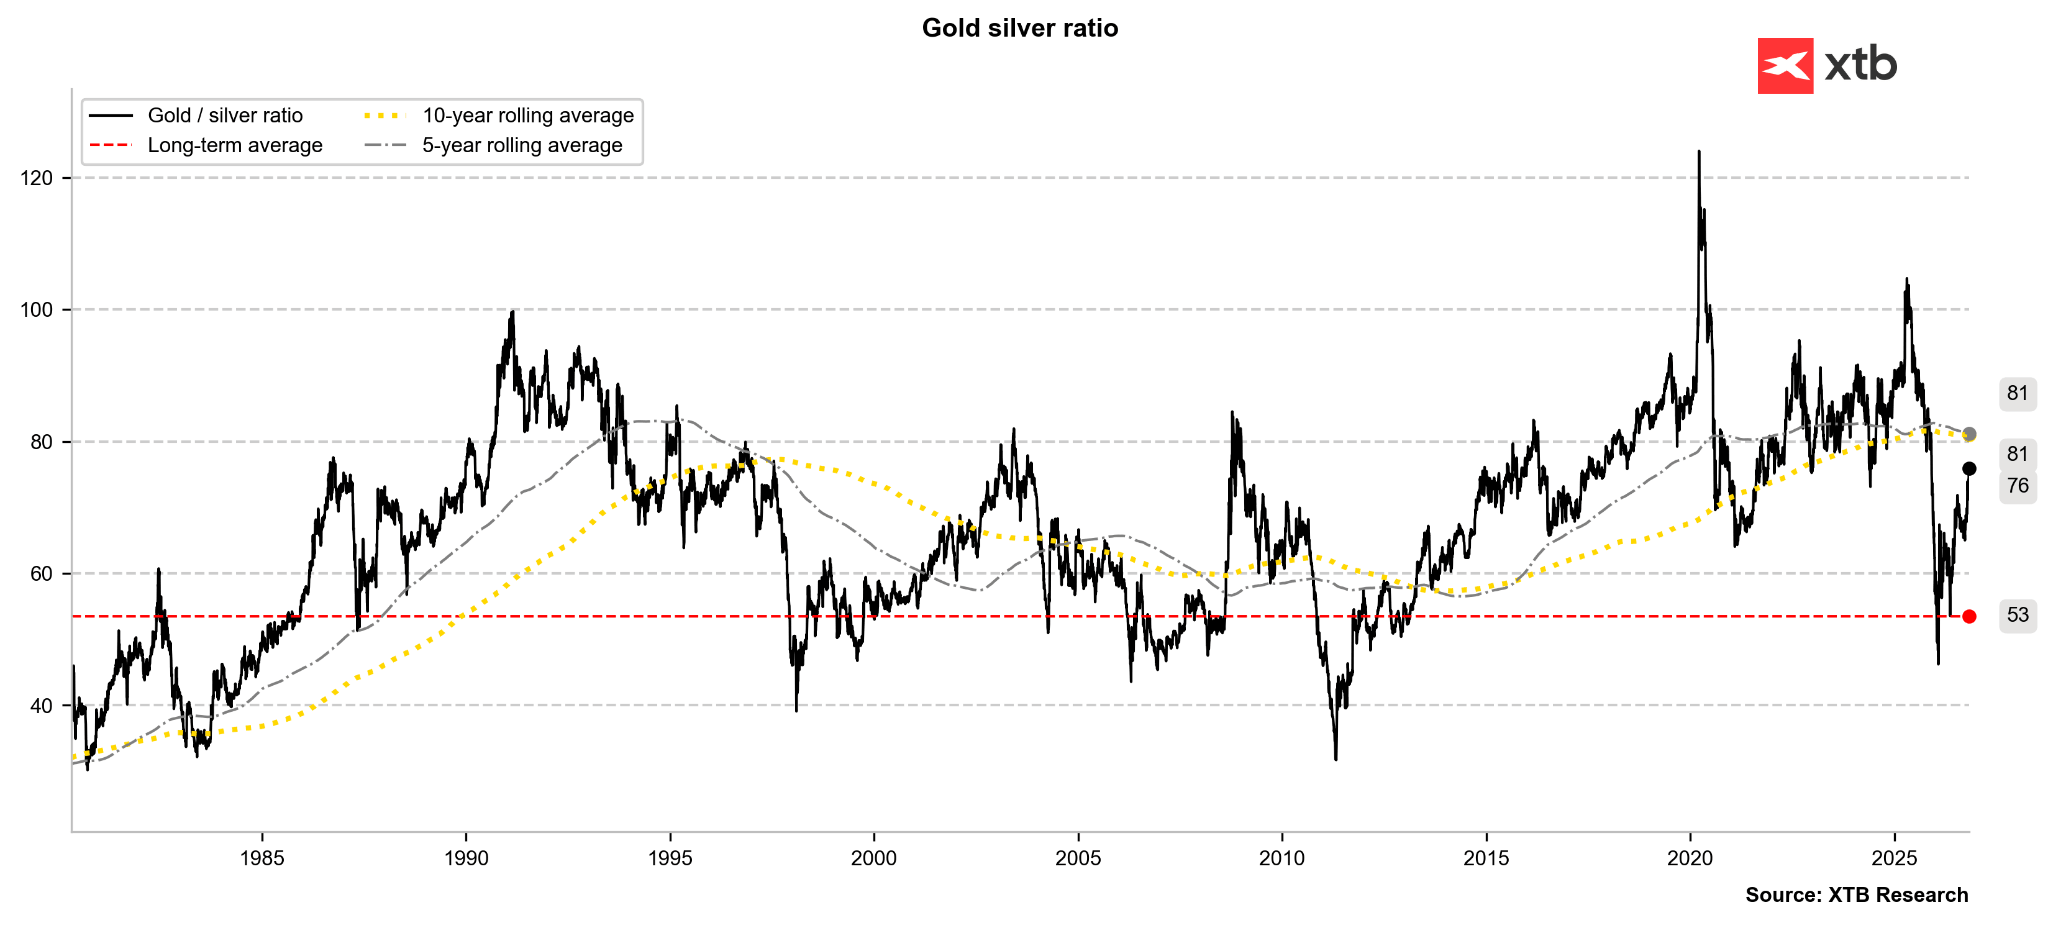 La ratio de precio oro-plata sigue subiendo hacia las medias de 5 y 10 años. Fuente: Bloomberg Finance LP, XTB
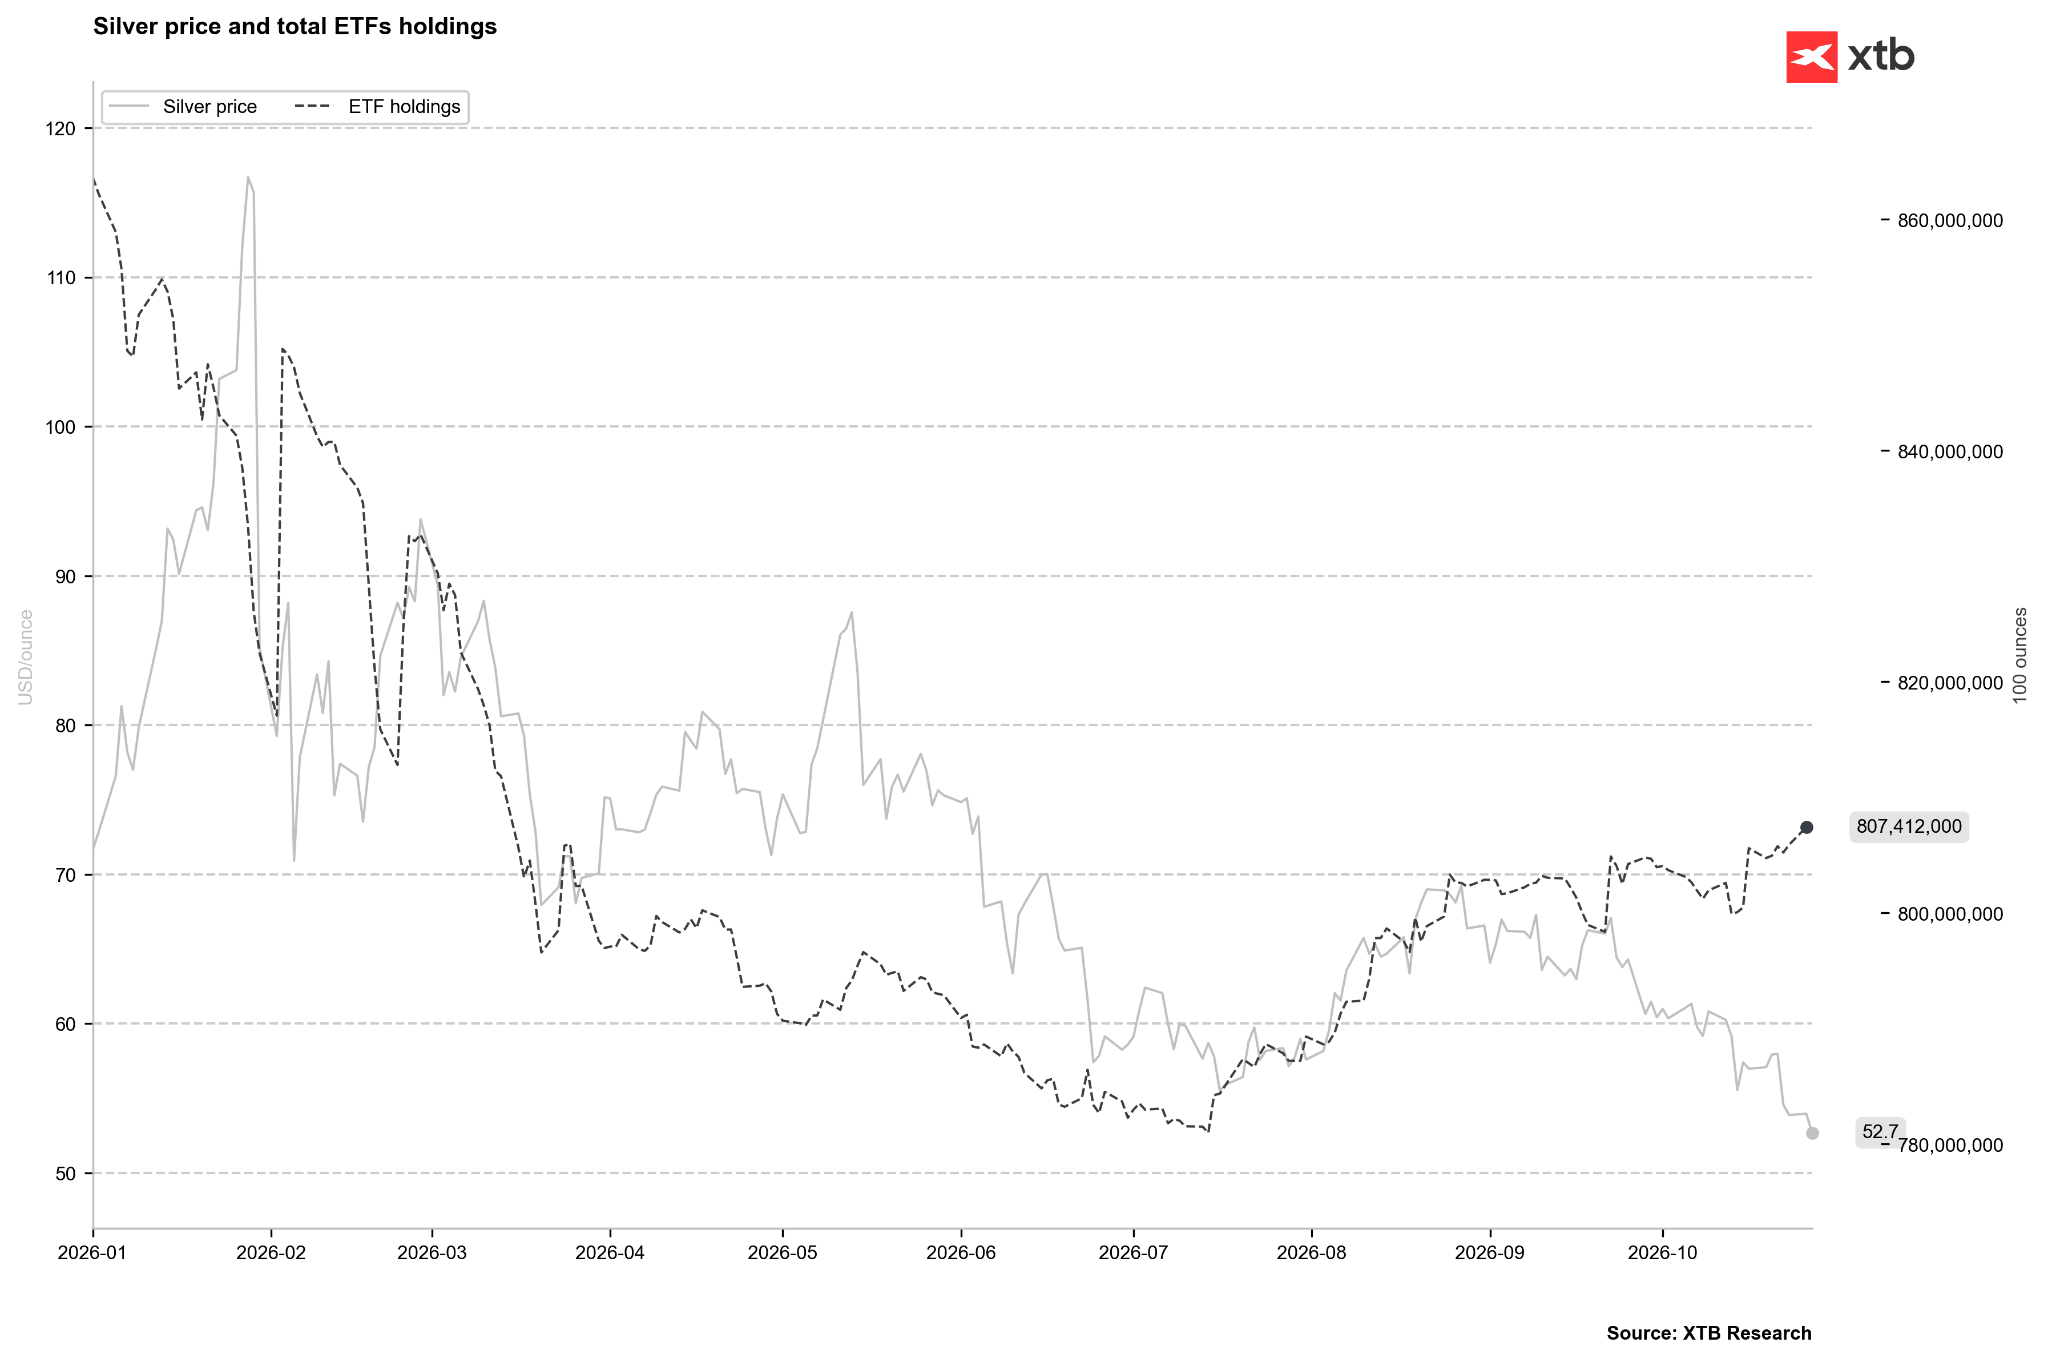 La oleada de ventas en la plata no se corresponde con el comportamiento de las posiciones de los ETF, lo que demuestra que la caída actual de los precios de la plata podría carecer de fundamentos a largo plazo. Por otra parte, si los ETF se suman a las ventas, las caídas podrían no detenerse en los 50$ por onza. Fuente: Bloomberg Finance LP, XTB
Valoración Histórica y Posicionamiento de Fondos
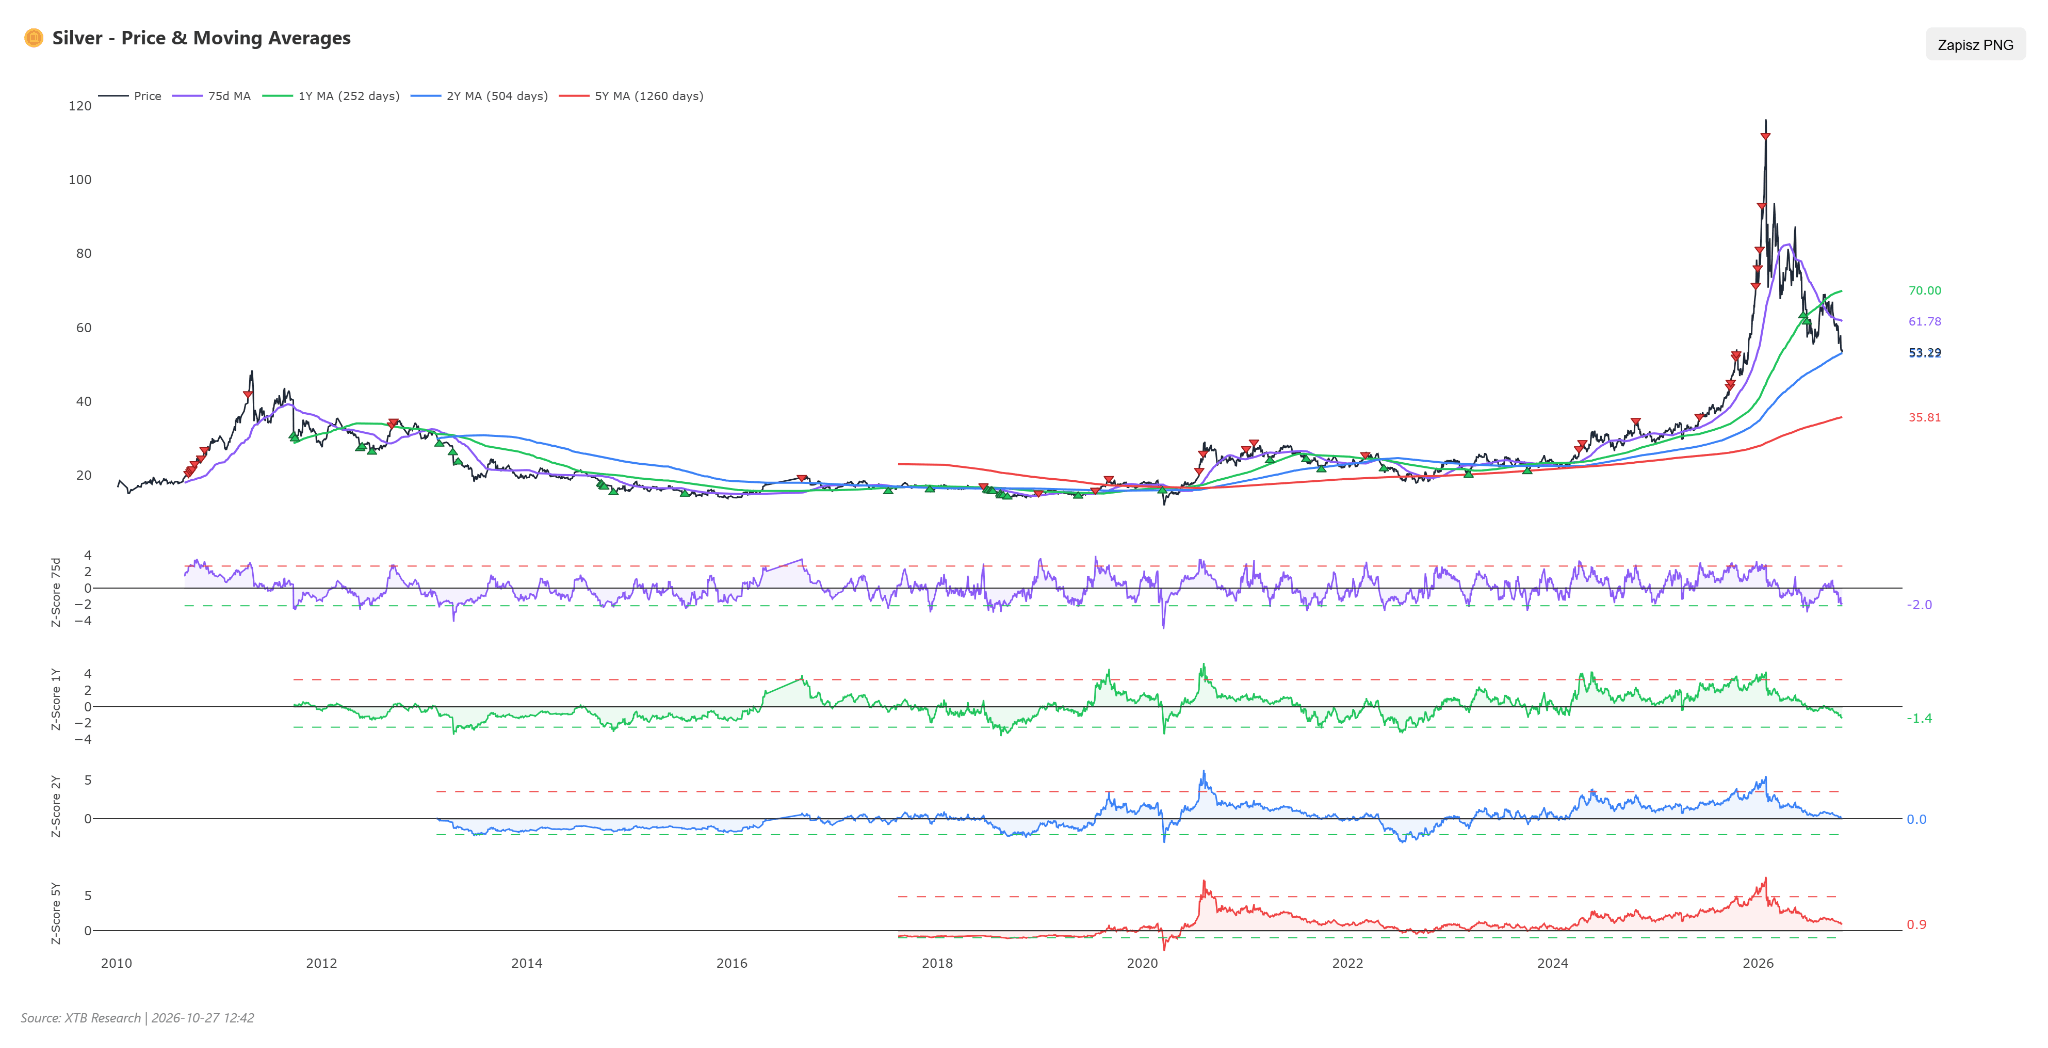
En relación con la media de dos años, la valoración de la plata ha vuelto exactamente a la norma plurianual, pero en un horizonte de un año el metal se valora claramente por debajo de los niveles habituales (más de 1,3 desviaciones estándar por debajo de la media). Al mismo tiempo, en un horizonte de cinco años, los precios se sitúan aún moderadamente por encima de la media a largo plazo. Hace seis meses, la prima de valoración de la plata era muy elevada, pero en los últimos trimestres y meses se ha ido erosionando sistemáticamente junto con la venta continuada en el mercado. Cabe destacar que, en caso de caídas adicionales, existe la posibilidad de que se genere una señal de infravaloración en relación con la media de 3 meses, donde la desviación se sitúa actualmente en 2.
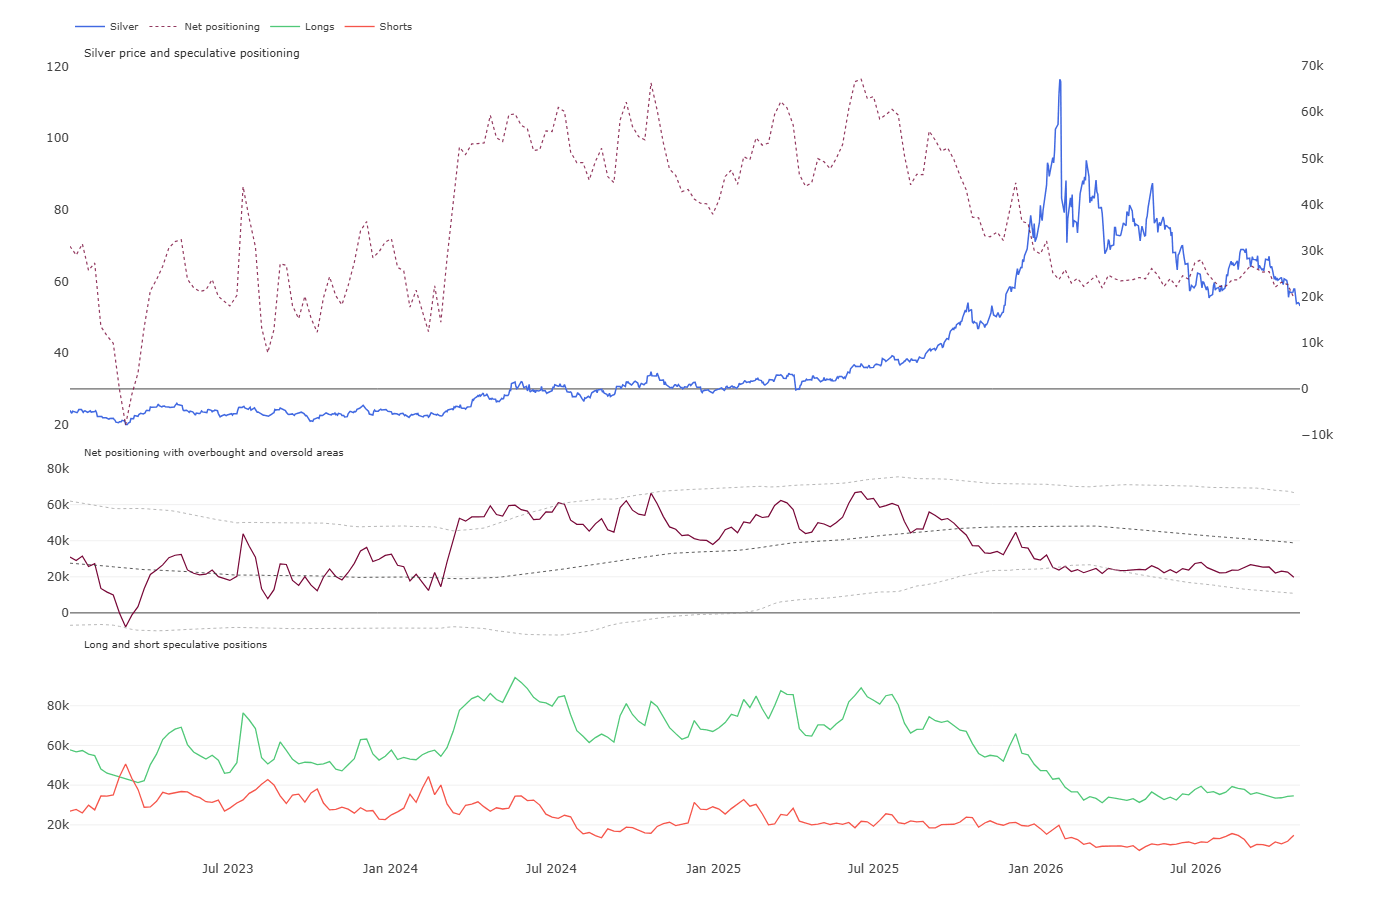
Los fondos especulativos siguen reduciendo posiciones en el mercado de futuros. Su exposición neta positiva se sitúa actualmente en torno a los 20 mil contratos, después de que los inversores cerraran más de 2,8 mil posiciones en la última semana. La desviación del compromiso de los fondos respecto a la norma de dos años es negativa, y un percentil histórico cercano al 35% muestra que el capital especulativo rara vez se ha aproximado a este mercado con tanta cautela en los últimos años, a pesar de que las posiciones largas aún representan el 70,1% de su cartera. Este posicionamiento conservador confirma la tendencia bajista dominante, pero dadas las condiciones de sobreventa técnica, limita el margen para nuevas ventas e incrementa el riesgo de una corrección al alza dinámica durante una posible cobertura de cortos.
Escenarios
- Escenario alcista: Generar un impulso comprador requiere un giro acomodaticio en la retórica de la Fed, combinado con una caída de los rendimientos de los TIPS a 10 años por debajo del 2,3% y una entrada de nuevos pedidos industriales procedentes del sector de infraestructuras de IA. La confirmación técnica del fin de la ola vendedora será un retorno sostenido por encima de los 56$, abriendo el camino para un rebote hacia los 62–65$ por onza.
- Escenario bajista: El mantenimiento de un tono restrictivo por parte de la Reserva Federal, una lectura del PCE superior a la proyectada que aumente los temores de una subida de tipos en diciembre y un nuevo fortalecimiento del dólar estadounidense podrían intensificar las salidas de capital del mercado. Romper por debajo de los 50$ desencadenará otra ola de ventas con un rango objetivo de caída de 45–47$ por onza.
Oro
Análisis Técnico
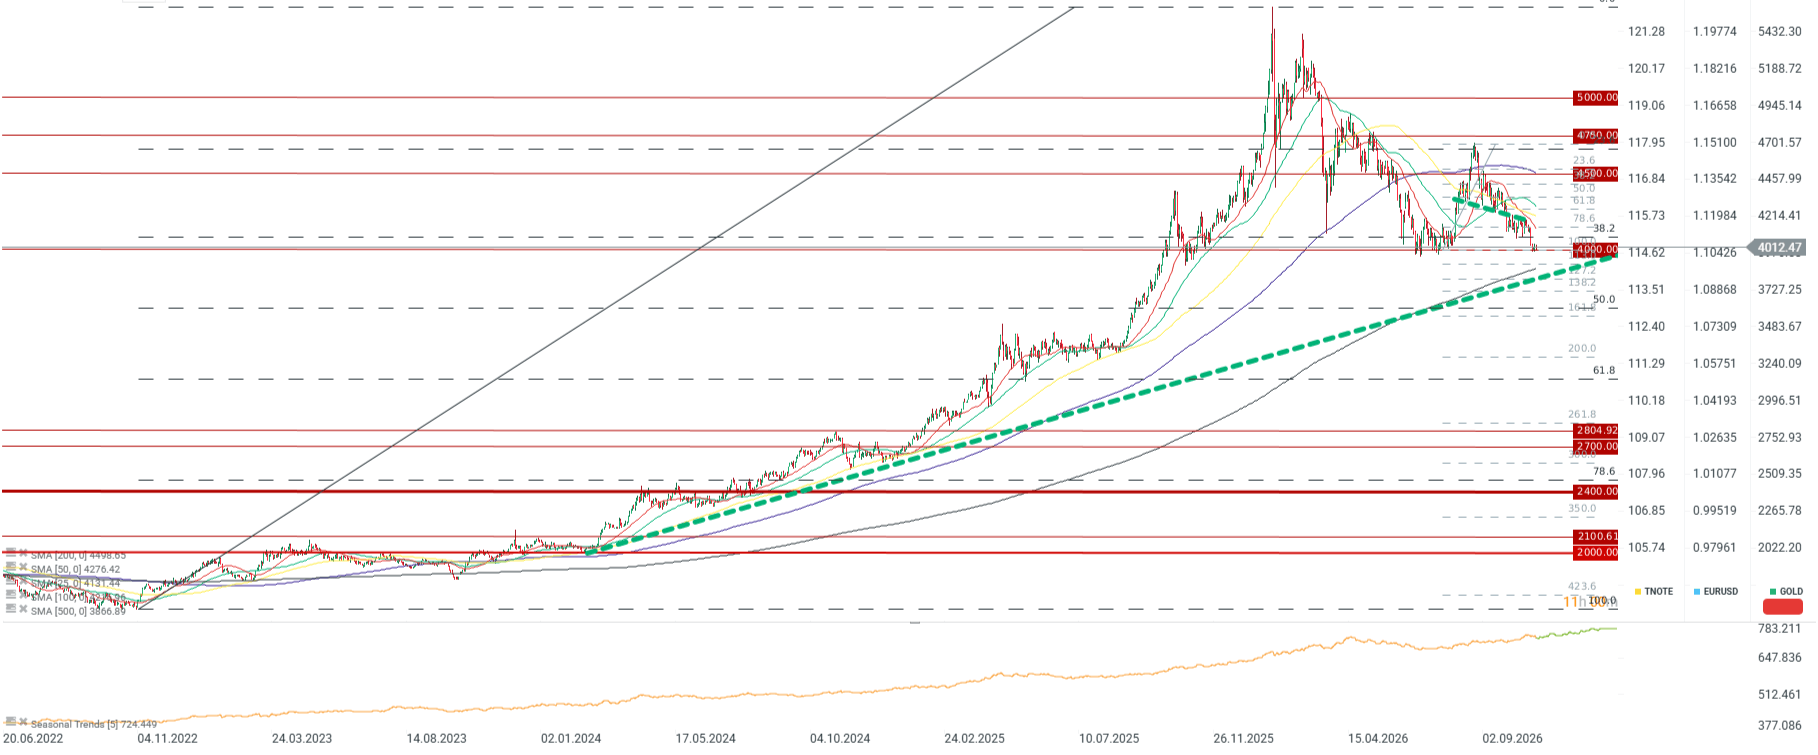
- Los precios del oro oscilan cerca de los 4.000$ por onza, perdiendo un 3,1% semanal, un 6,7% mensual y un 7,7% en lo que va de año, aunque en un horizonte de doce meses el metal mantiene una modesta ganancia del 1,6%.
- El indicador RSI se sitúa en 34 puntos, lo que significa que el mercado se acerca a la zone de sobreventa pero aún no ha entrado plenamente en ella.
- Las medias móviles y el indicador MACD generan claras señales bajistas, y el precio se sitúa un 6,5% por debajo de su media móvil de 50 sesiones, lo que confirma el dominio vendedor a medio plazo.
- La zona de soporte clave más cercana se encuentra en torno a los 3.950–4.000$, mientras que la resistencia técnica se sitúa en el área de 4.100–4.150$, seguida de franja en los 4.250–4.300$.
- Un movimiento consolidado por debajo de los 4.000$ arriesga una caída hacia la línea de tendencia trazada desde los mínimos de 2024 y la media móvil de 500 sesiones.
- El retroceso del 50,0% de toda la tendencia alcista desde 2022 se sitúa en torno a los 3.600$.
Gráfico del oro con velas de un día
Contexto Fundamental y de Mercado
- La Reserva Federal liderada por Kevin Warsh muy probablemente mantendrá los tipos de interés en el rango del 3,75%–4,00%, pero la retórica de firmeza y la probabilidad descontada de otra subida en diciembre fortalecen al dólar estadounidense.
- El rendimiento de los bonos del Tesoro de EE. UU. a 10 años cayó desde los niveles recientes cercanos al 5,3% hasta por debajo del 5%, pero esto se relaciona con la cobertura del mercado frente a los riesgos de inflación. Los rendimientos reales de los títulos TIPS alcanzan el 2,3-2,5%, aumentando drásticamente el coste de oportunidad de mantener el metal sin rendimiento.
- La oferta minera primaria a nivel mundial aumentó interanualmente apenas un 2% debido a los largos ciclos de inversión, mientras que la oferta reciclada se ralentizó al esperar los poseedores de chatarra precios más altos.
- Las salidas de capital de las últimas sesiones en los ETF occidentales plantean dudas sobre la validez del soporte en torno a los 4.000$.
- El Banco Central de Rusia redujo las reservas oficiales de lingotes a 2.282,98 toneladas desde las 2.304,75 toneladas.
- El Banco Nacional de Kazajistán reasignó reservas, liquidando parte de su oro a favor de activos líquidos en dólares para reequilibrar su balance.
- Los analistas de OCBC señalan que un posible rebote del precio del oro sigue siendo incierto debido al proceso de desapalancamiento en curso en los mercados de materias primas.
- La gestora europea de activos Amundi considera concluida la fase de ventas y prevé un retorno de los precios hacia los 4.500$ por onza.
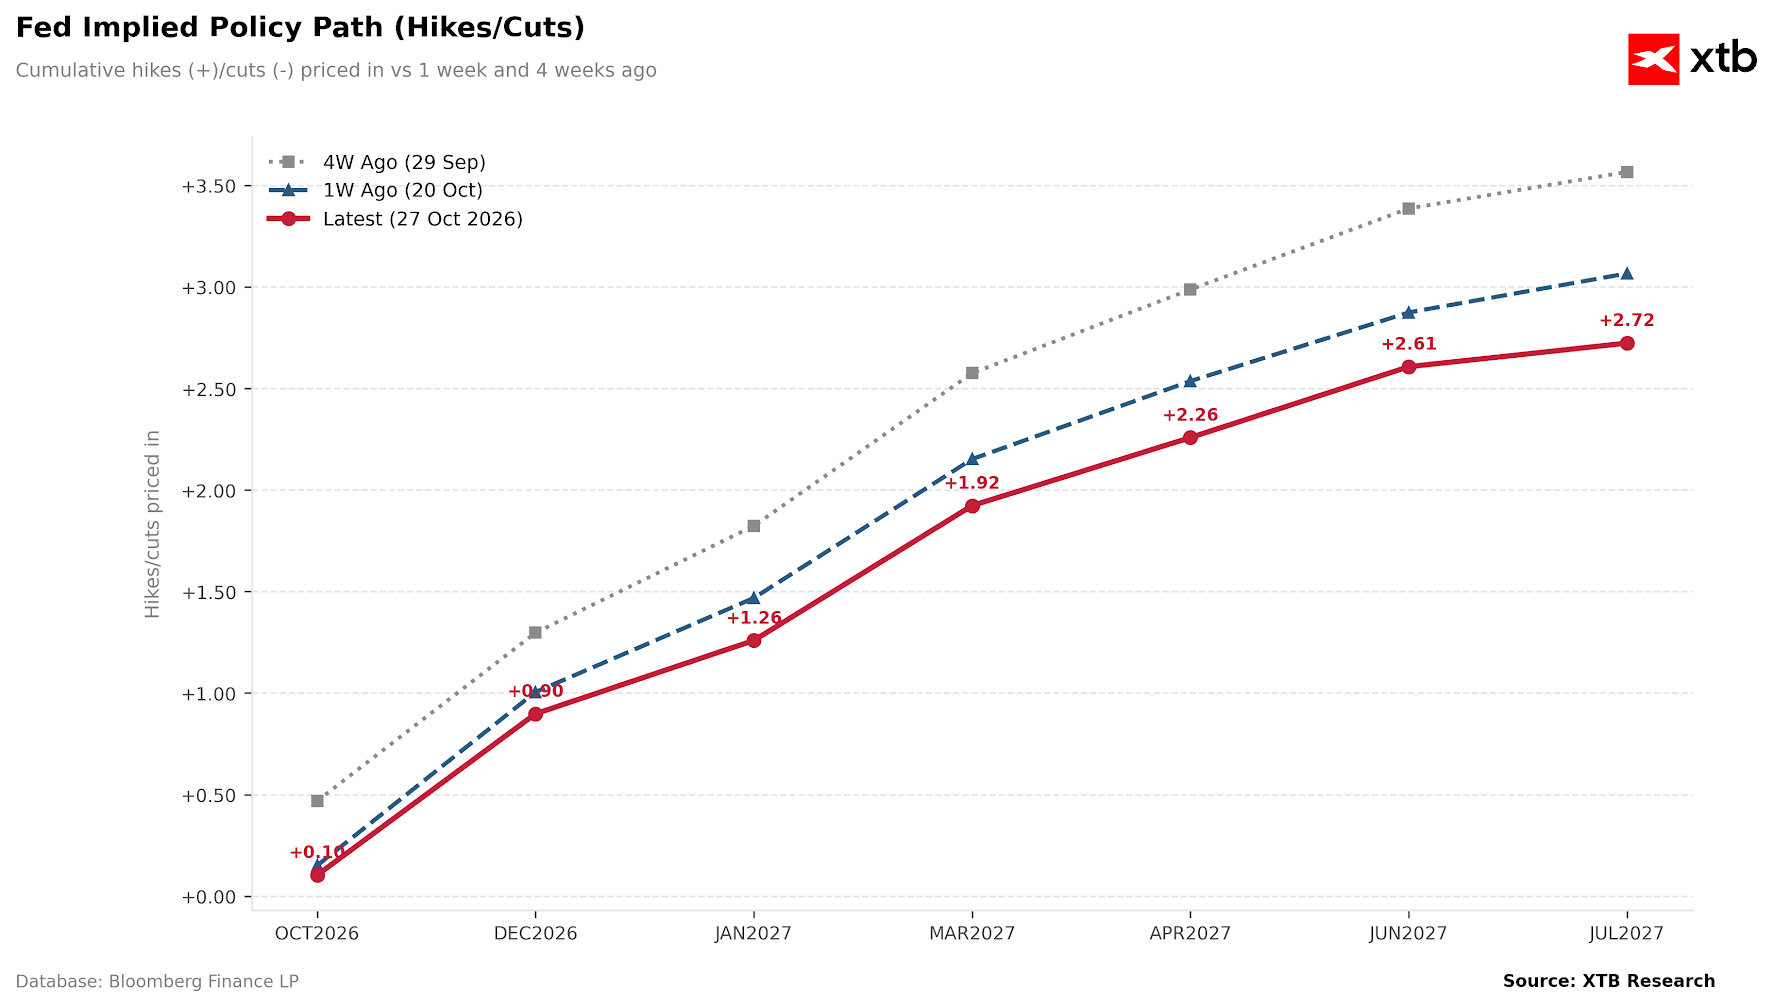 El mercado no señala elevadas probabilidades de una subida de tipos en octubre. Los inversores redujeron ligeramente sus expectativas de subidas de tipos en las últimas semanas. No obstante, cualquier sorpresa en sentido restrictivo podría desencadenar otra ola de incremento en los rendimientos. Fuente: Bloomberg Finance LP, XTB
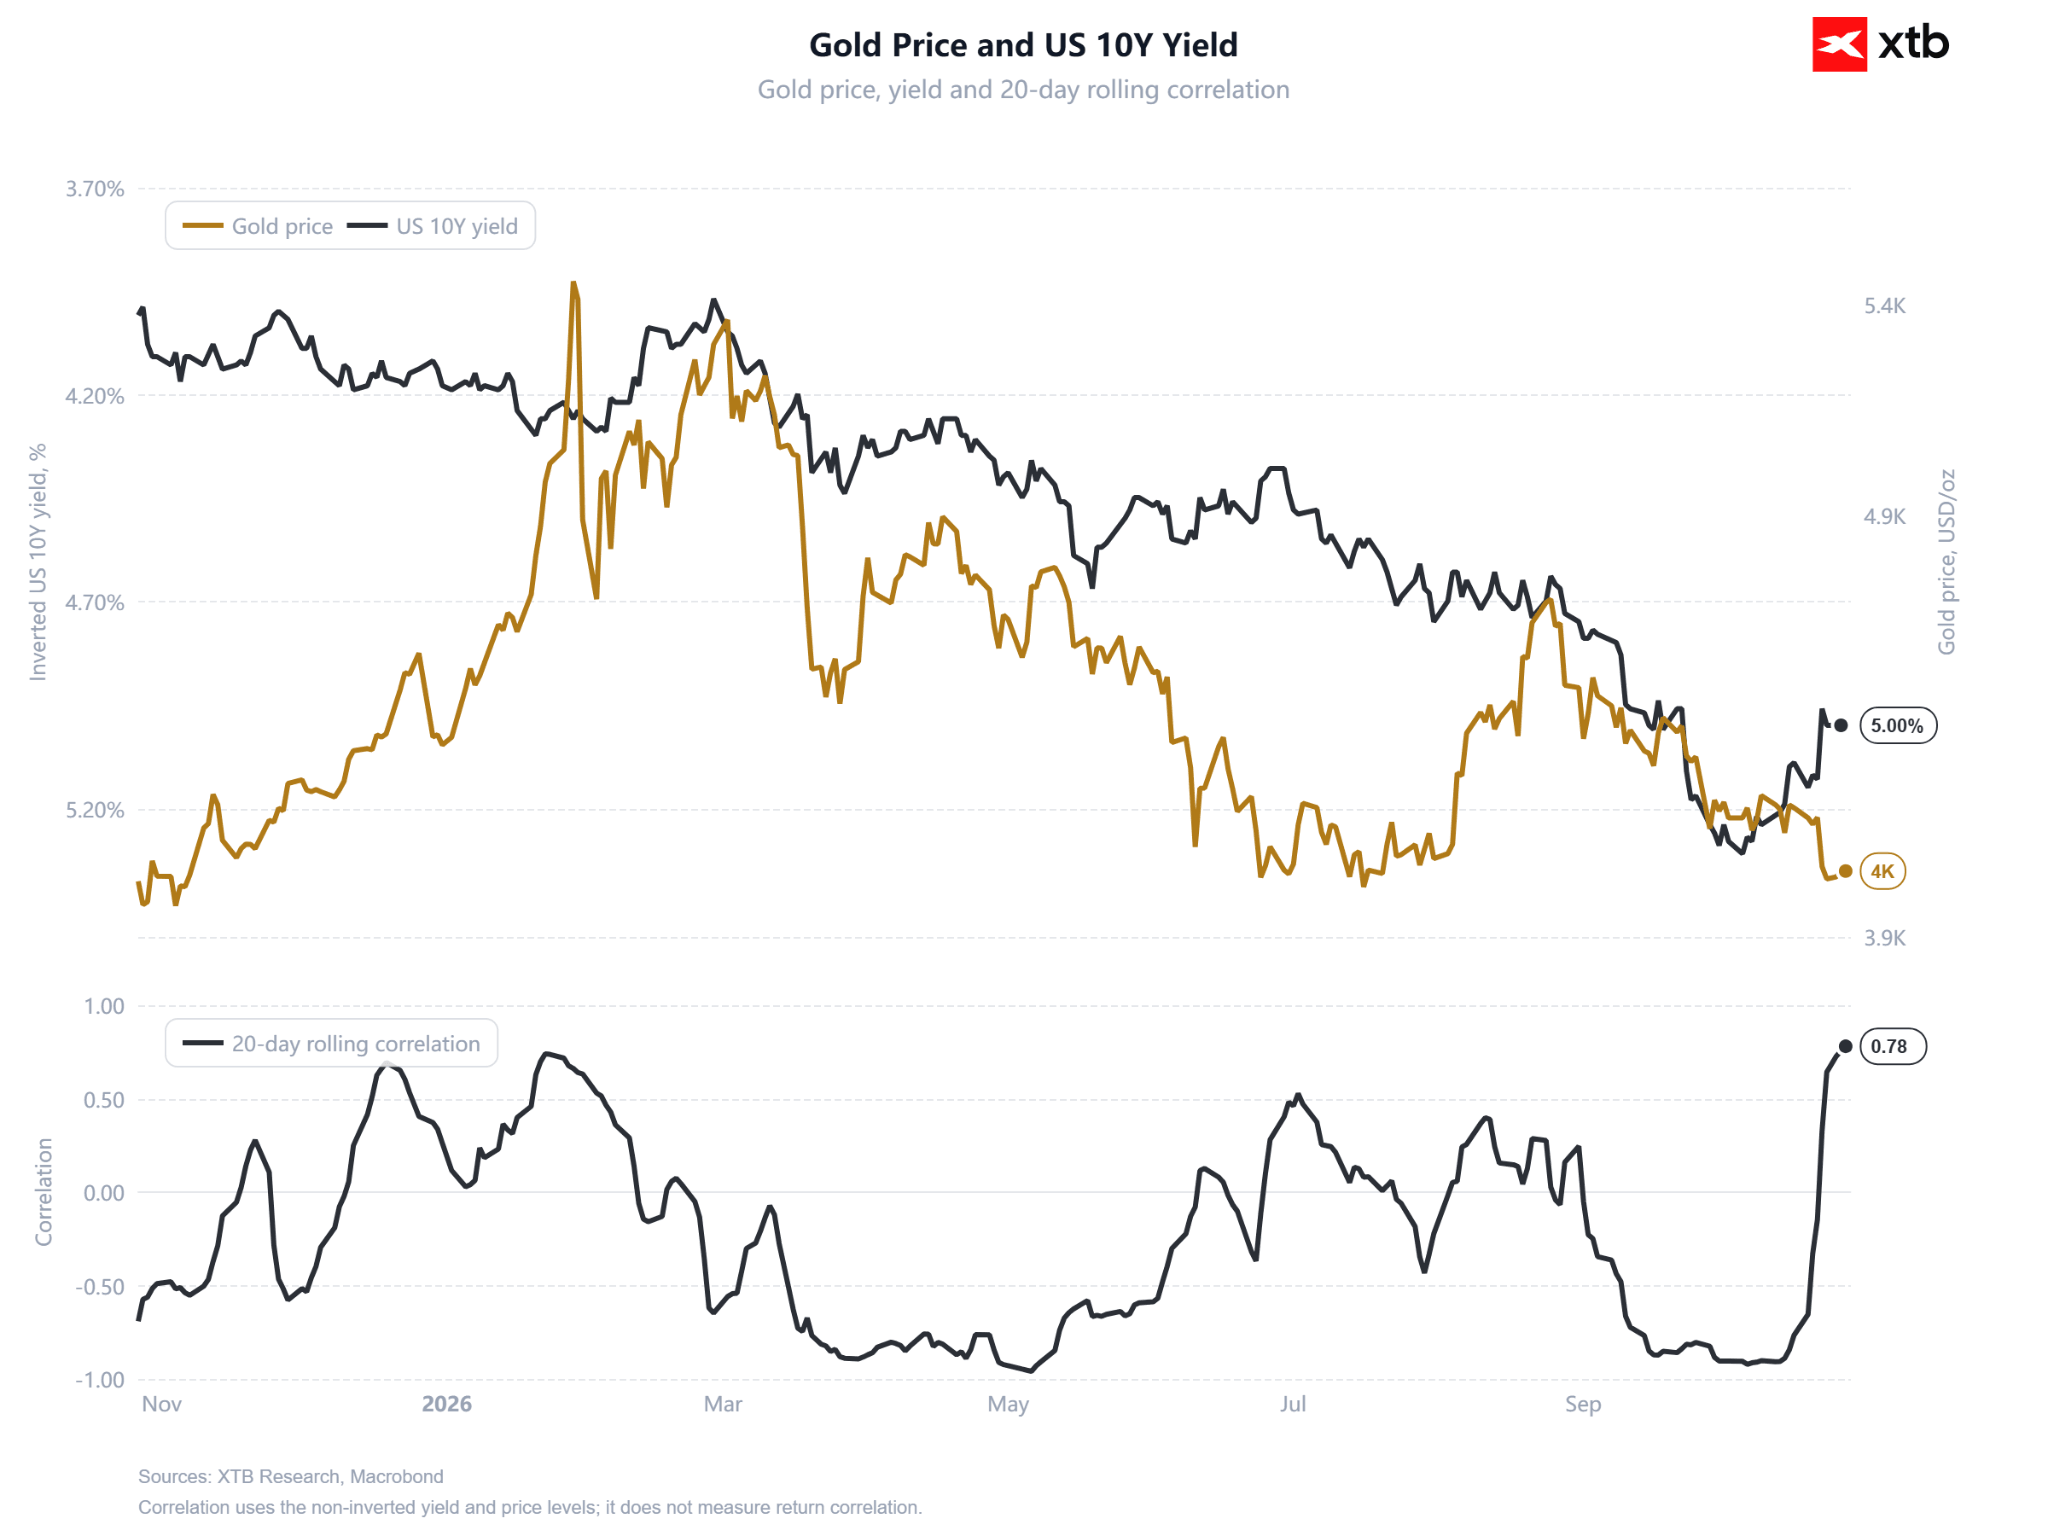 Los rendimientos de los bonos han caído recientemente, pero esto no ha conllevado un rebote del precio del oro, a diferencia de lo ocurrido en mayo. Fuente: Macrobond, XTB
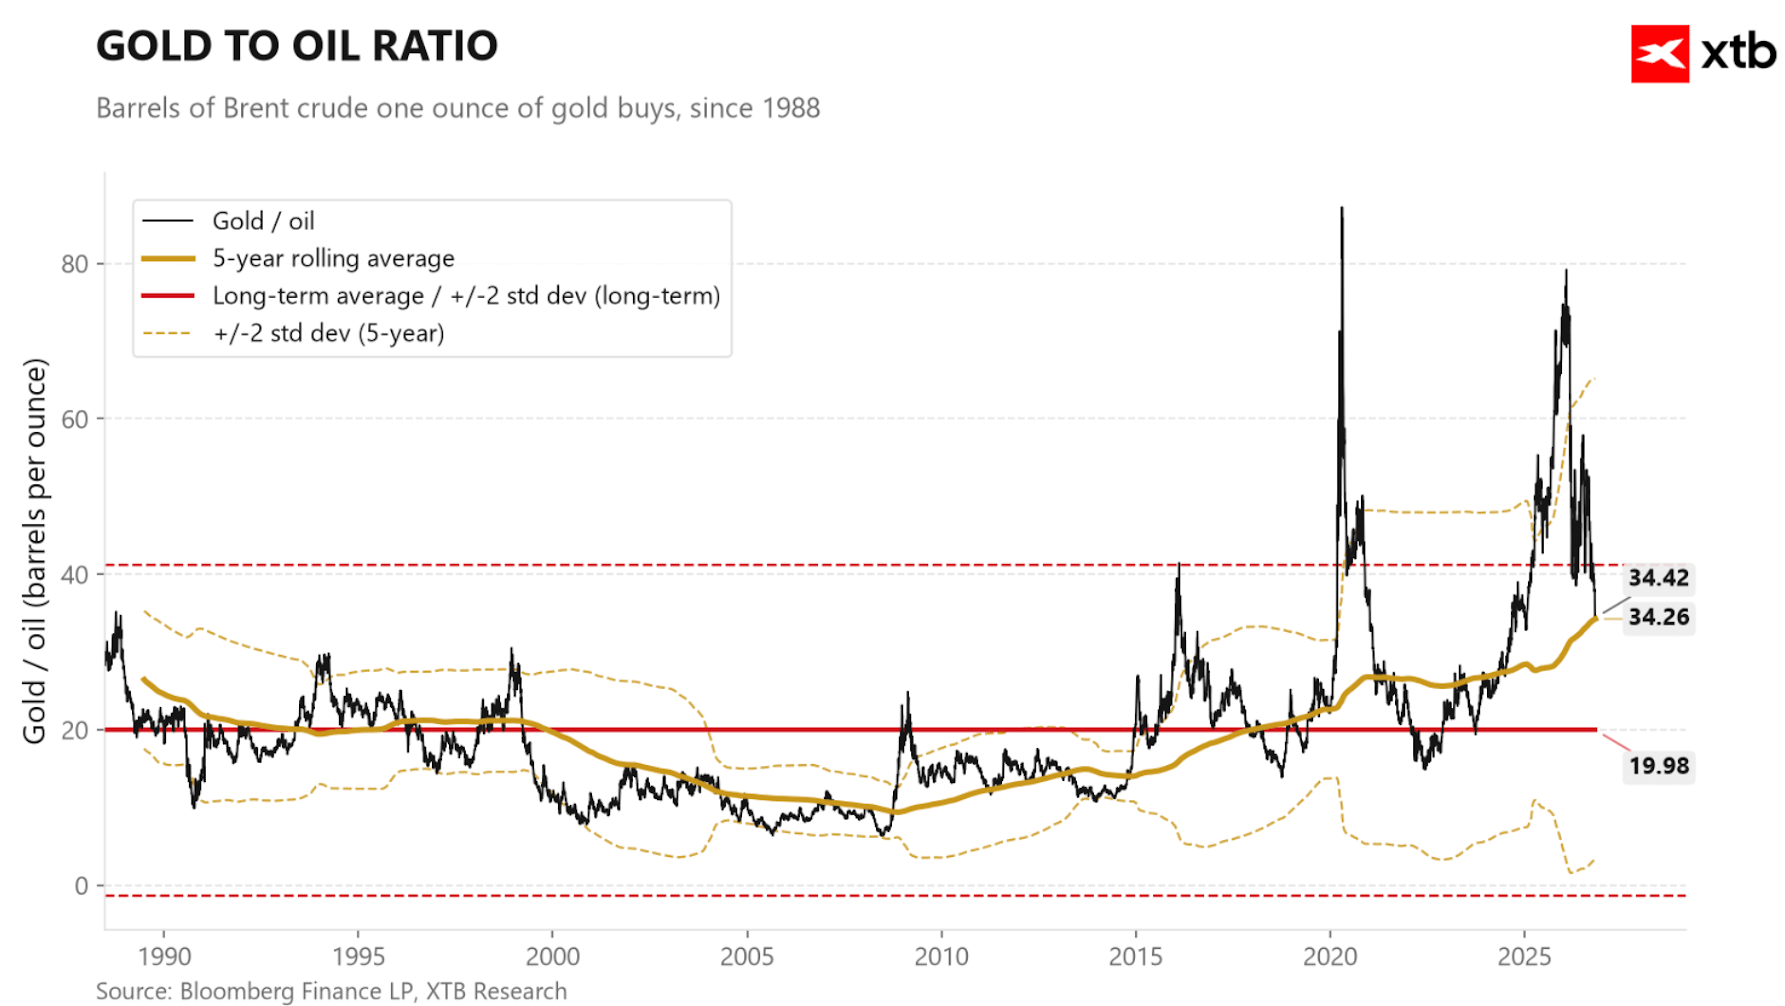 La ratio oro-petróleo está cayendo cerca de la media de 5 años. Esto puede indicar que el oro ya no está extremadamente caro. Por otro lado, durante tales movimientos, observamos habitualmente caídas por debajo de la media. Si la ratio cayera a 30 puntos, con el petróleo a 120$, el oro cotizaría a 3.600$. Fuente: Bloomberg Finance, XTB
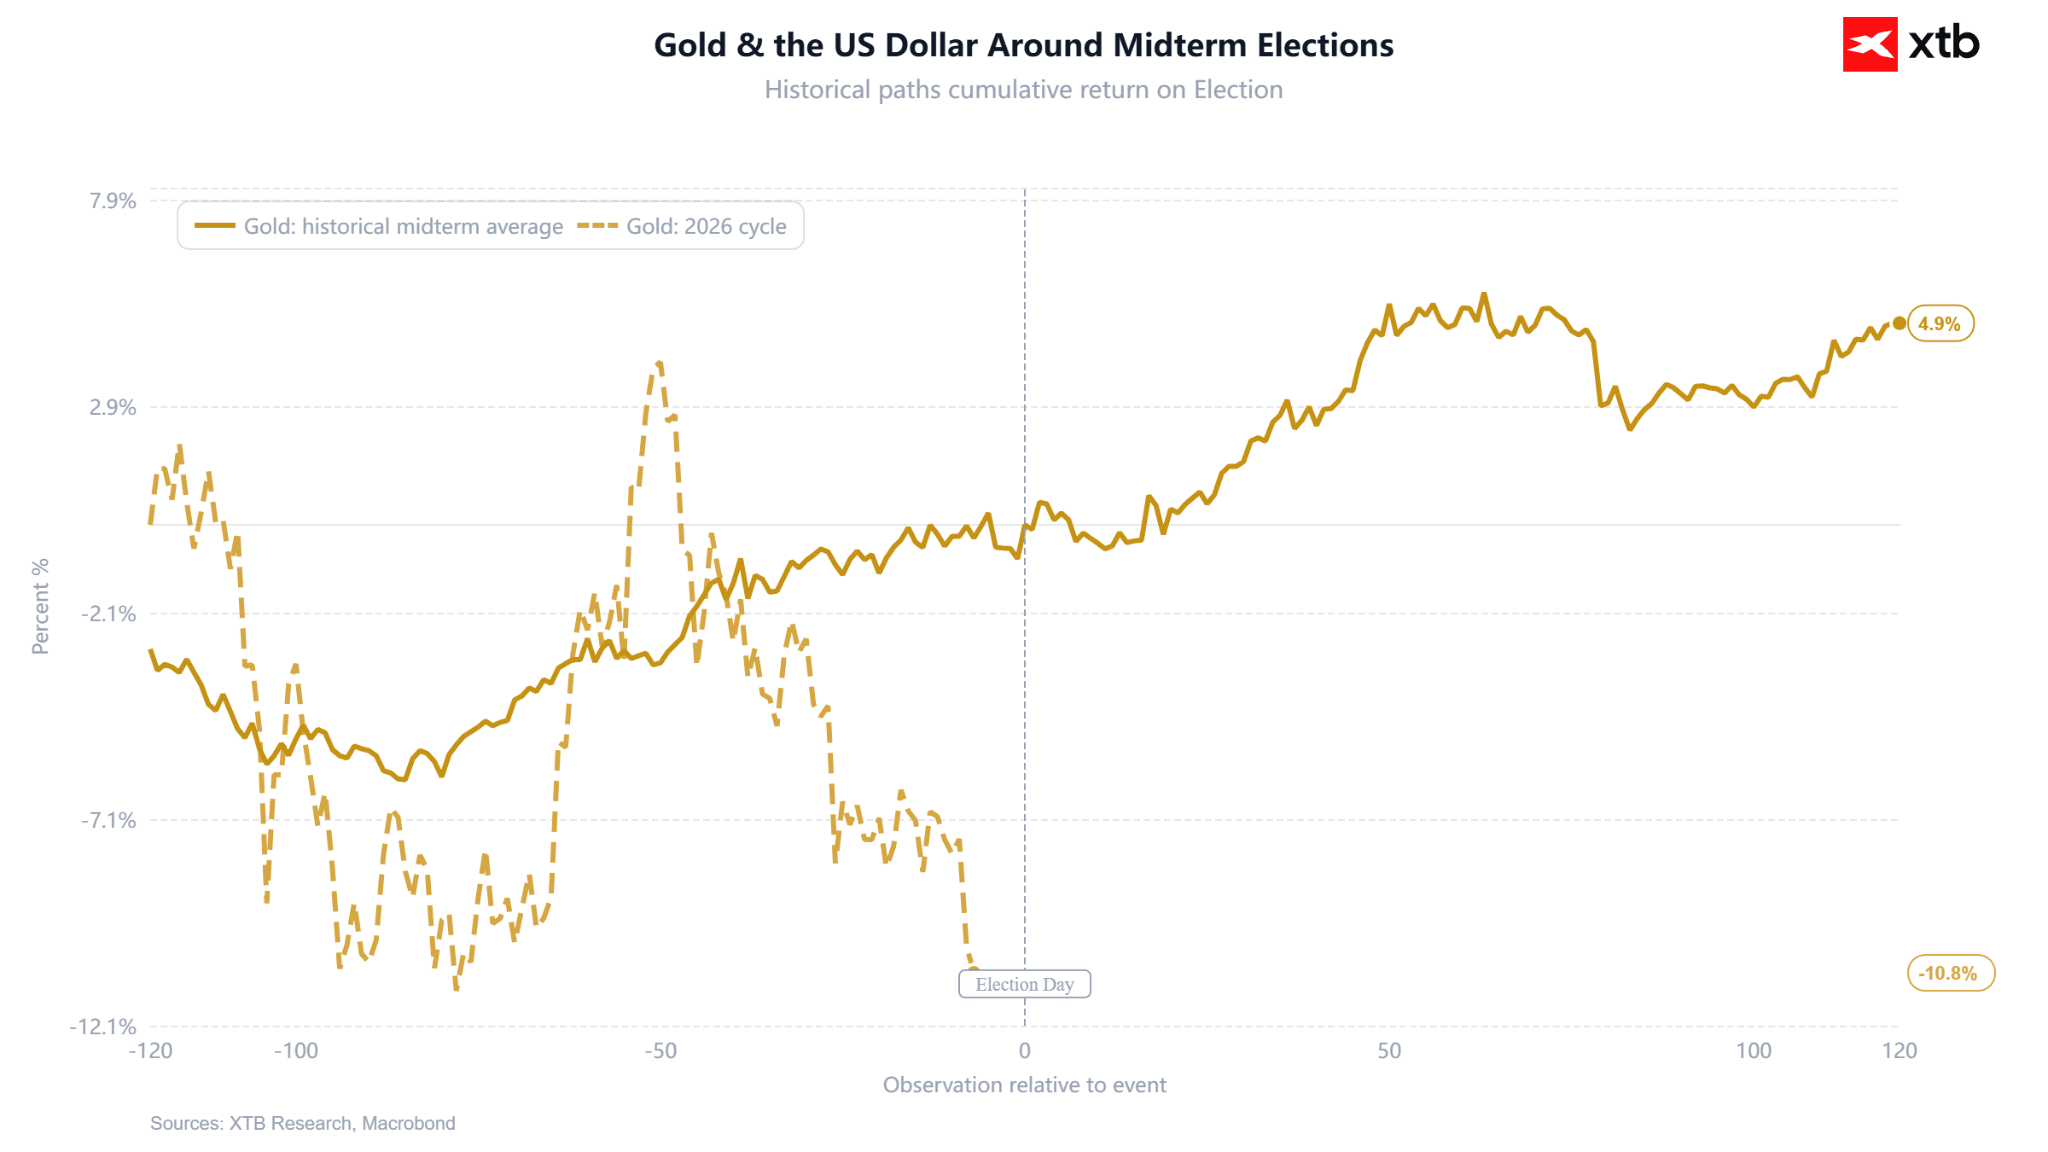 El comportamiento actual del oro se desvía significativamente del comportamiento habitual en torno a las elecciones de medio mandato. Fuente: Macrobond, XTB
Valoración Histórica y Posicionamiento de Fondos
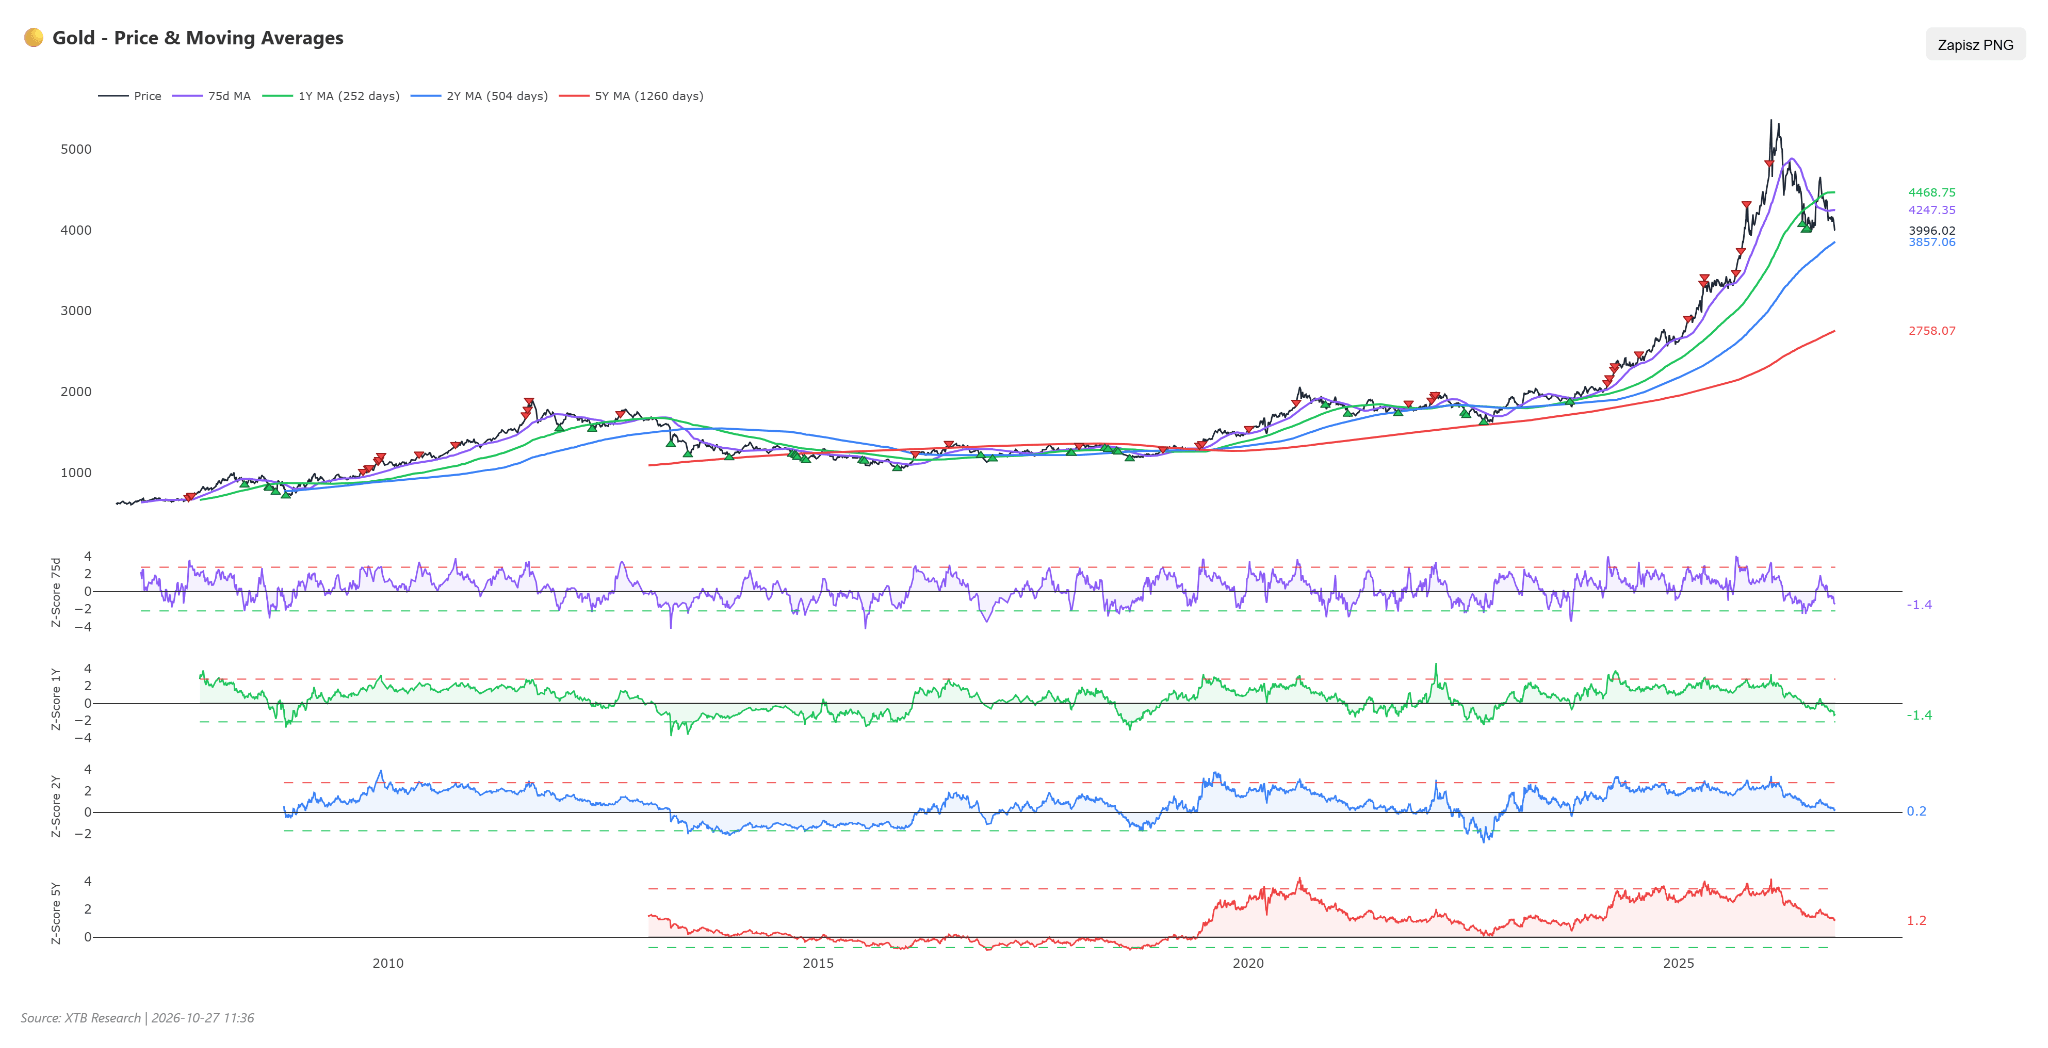
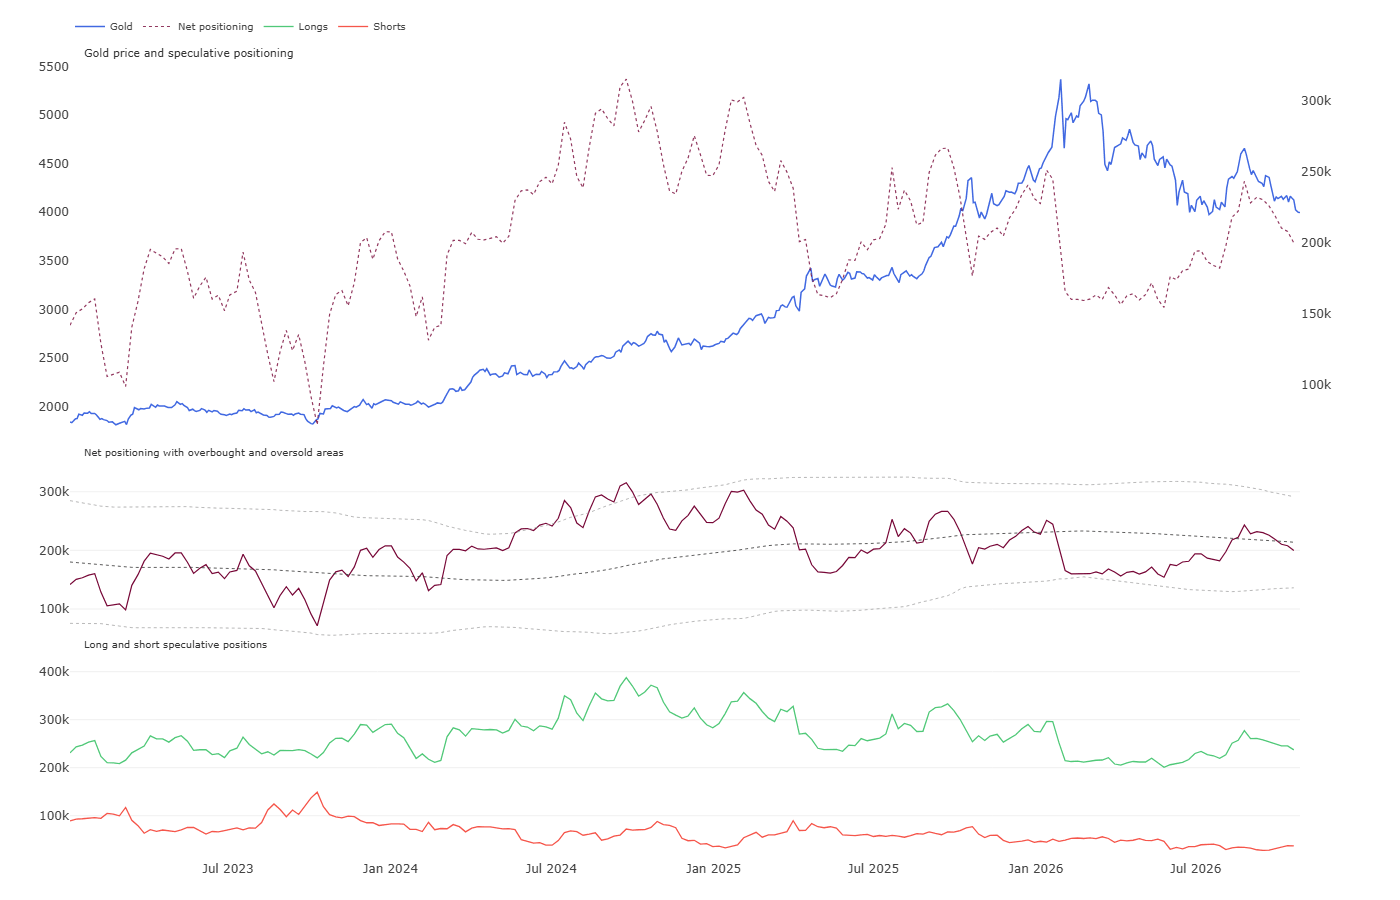
La valoración del oro en comparación con las normas históricas se va enfriando paulatinamente. En relación con la media del último año, el precio está claramente por debajo de los niveles típicos (casi 1,4 desviaciones estándar por debajo), lo que refleja la profundidad de la corrección otoñal. En un horizonte de dos años, los precios oscilan cerca de la media multimensual, mientras que en un horizonte de cinco años el oro se mantiene relativamente caro. Hace seis meses, la prima sobre la norma de cinco años era extremadamente alta, pero en los trimestres posteriores se fue reduciendo progresivamente, indicando una transición duradera del mercado desde una fase de eufórico repunte hacia una estabilización de la valoración más profunda.
Por el lado de los inversores institucionales, el capital especulativo mantiene un optimismo moderado, aunque reduciendo exposición. Según datos de la CFTC, los fondos redujeron sus posiciones en más de 8 mil contratos, situando la exposición neta en torno a los 200 mil contratos largos. A pesar de esta reducción, el posicionamiento neto se encuentra cerca del percentil 81 de la distribución plurianual, y las posiciones largas representan más del 86% del total de la cartera especulativa, lo que significa que los participantes del mercado rara vez han estado posicionados de forma más alcista. Esta estructura crea el riesgo de mayor presión vendedora si se rompen niveles psicológicos, ya que los fondos aún tienen un margen considerable para cerrar posiciones rentables.
Escenarios
- Escenario alcista: La condición para materializar el escenario comprador es un giro acomodaticio en las comunicaciones de la Reserva Federal, descartando una subida de tipos en diciembre, junto con un retorno de las compras mensuales de los bancos centrales por encima de las 90 toneladas. Una señal técnica que confirme este movimiento será la superación consolidada de la resistencia en torno a los 4.150$ con una subida del RSI por encima de los 50 puntos. Esto abriría la vía a poner a prueba de nuevo la zona de los 4.300$, y a medio plazo permitiría avanzar hacia los niveles proyectados por las entidades de inversión en los 4.500–4.600$.
- Escenario bajista: La continuación de las ventas podría producirse si las declaraciones de firmeza del responsable de la Fed afianzan las expectativas de una subida de tipos en diciembre y los rendimientos reales de los TIPS superan de forma sostenida el 2,5%. Romper la barrera clave de los 3.980–4.000$ activará una oleada de órdenes de stop-loss y la subsiguiente liquidación de posiciones largas por parte de los fondos de cobertura. En tal escenario, los precios se dirigirán hacia el siguiente soporte en torno a los 3.850$, con el riesgo de intensificar las caídas hacia la región de los 3.700$.
Petróleo
Análisis Técnico
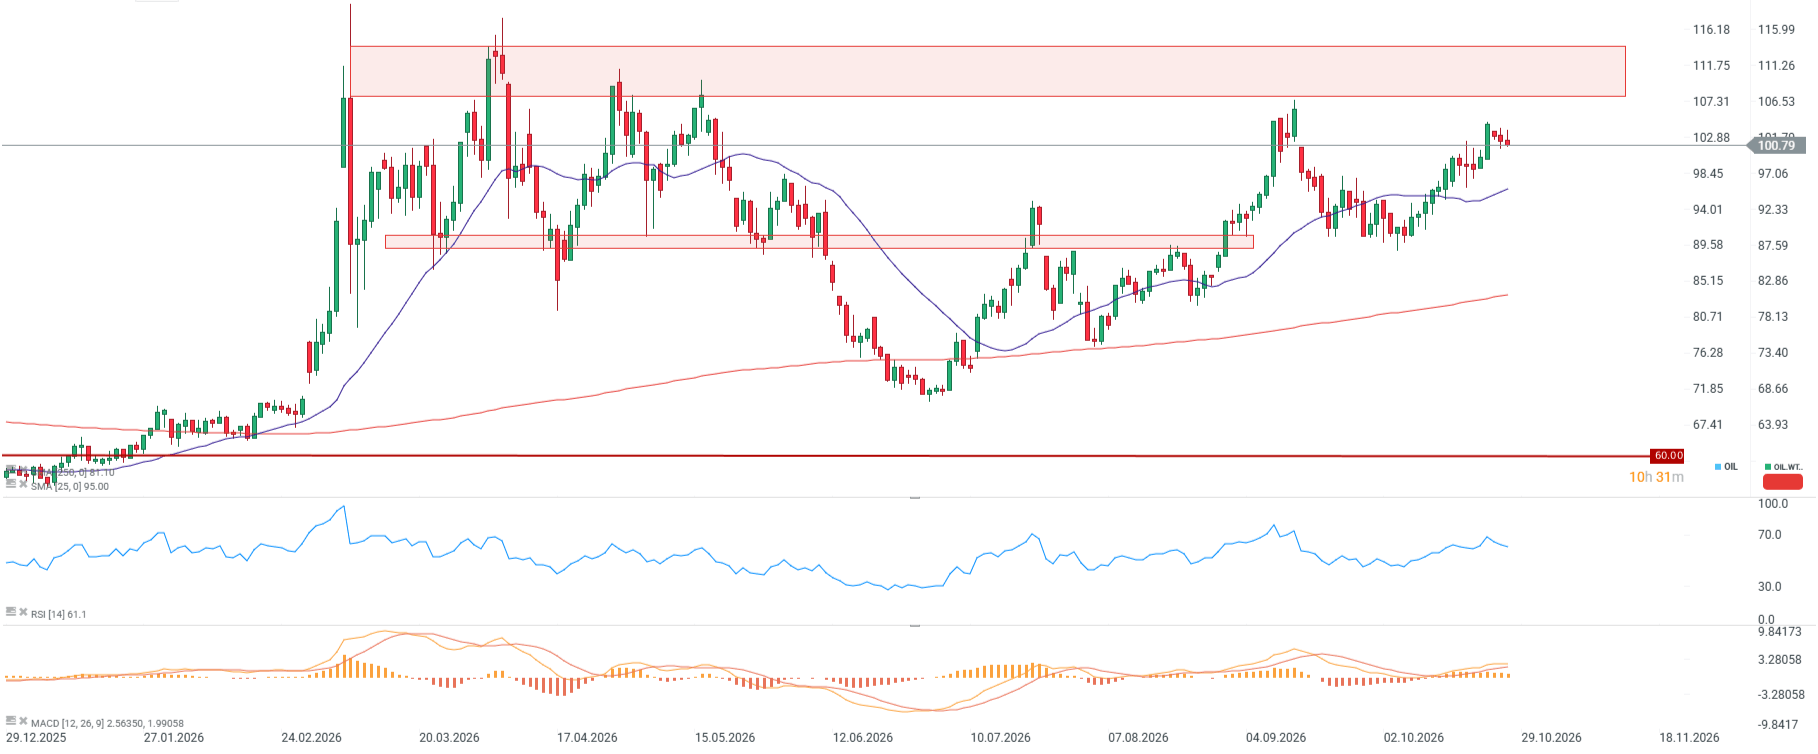
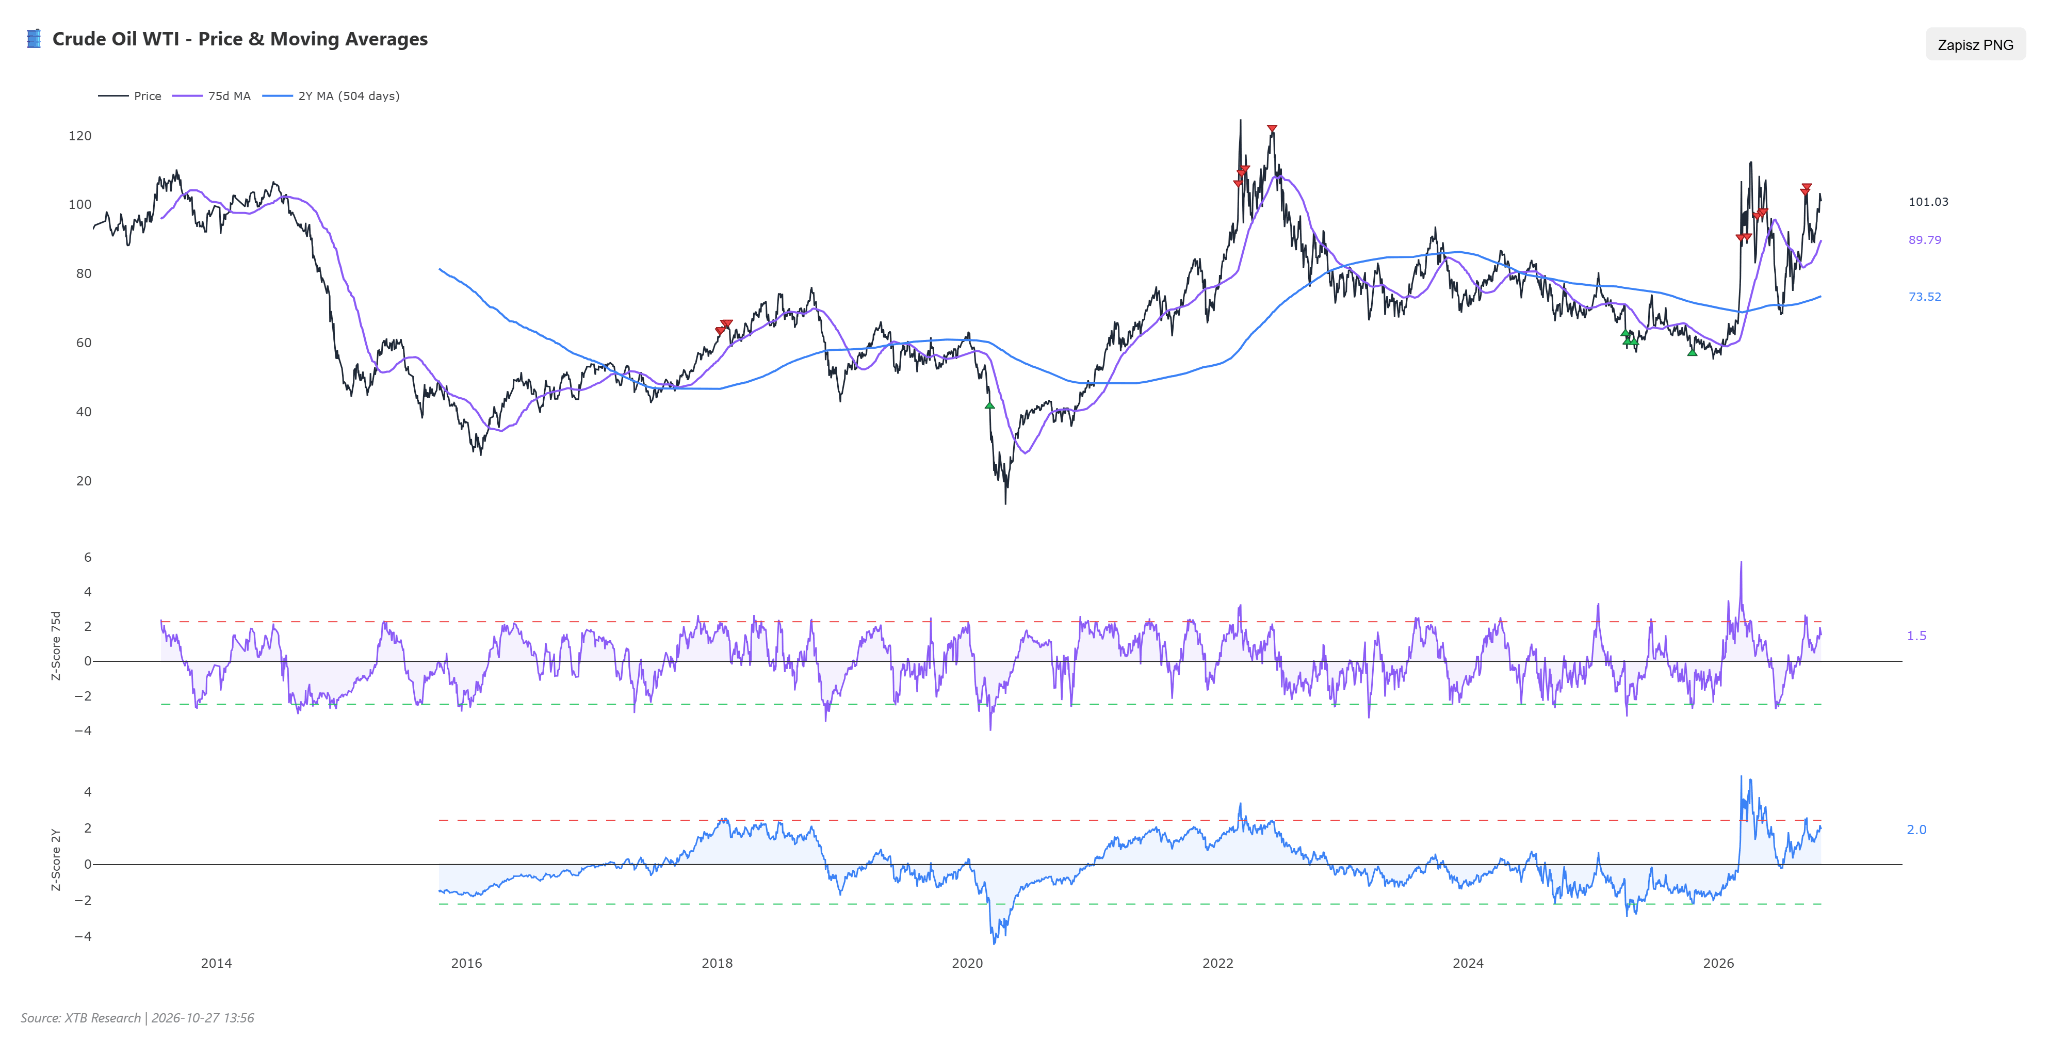
- Los precios del petróleo crudo oscilaban en torno a los 102$ por barril a primera hora de esta mañana antes de caer por debajo de los 101$, subiendo un 4,3% en la última semana y un 10,8% mensual, alcanzando la rentabilidad acumulada en el año el 78,8% (70,3% interanual).
- El indicador RSI se mantiene en torno a los 61 puntos, reflejando una ventaja moderada de la demanda sin entrar en territorio de sobrecompra.
- Las medias móviles SMA y el indicador MACD generan señales inequívocamente alcistas, situándose el precio cerca de un 9,5% por encima de la media móvil de 50 sesiones, lo que confirma la solidez de la tendencia alcista a medio plazo.
- La zona de resistencia técnica más cercana se extiende en torno a los 105–108$, mientras que el nivel de soporte clave lo define la zona psicológica de los 98–100$.
Gráfico del WTI con velas diarias
Contexto Fundamental y de Mercado
- Diplomáticos de Arabia Saudí, Pakistán y Turquía mantuvieron conversaciones con las autoridades iraníes para desescalar las disputas con EE. UU. y evitar un empeoramiento de la crisis energética.
- Las fuerzas del Mando Central de EE. UU. garantizaron el tránsito seguro de más de 1.500 millones de barriles de petróleo a través del estrecho de Ormuz desde el verano de 2026, a pesar de mantener el bloqueo naval a los puertos iraníes.
- La administración iraní del estrecho de Ormuz anunció acciones legales contra los petroleros operados por la naviera surcoreana Sinokor que realicen trayectos en la región.
- Las autoridades saudíes sofocaron un incendio cerca del centro petrolero estratégico de Ras Tanura tras un ataque a las infraestructuras de transporte.
- Los delegados de la alianza OPEC+ señalaron su intención de mantener sin cambios los límites actuales de producción de petróleo en la próxima cumbre del domingo.
- La producción de petróleo crudo en Arabia Saudí aumentó a 8.372 mil barriles diarios desde los 6.238 mil barriles reportados en el periodo anterior.
- La producción de petróleo de EE. UU. se situó en 13.948 mil barriles diarios, aunque las estimaciones semanales apuntaban a una caída a 13.269 mil barriles.
- Los inventarios comerciales de crudo en EE. UU. se redujeron en 3,06 millones de barriles según datos gubernamentales, mientras que el informe del API mostró una extracción de 4,93 millones de barriles.
- La producción rusa disminuyó a 9.582 mil barriles diarios desde los 9.716,87 mil barriles registrados un mes antes.
- La administración de Donald Trump se prepara para flexibilizar las normativas federales sobre emisiones de metano, buscando reducir los costes operativos de las empresas petroleras y gasistas de EE. UU.
- La incertidumbre del mercado aumenta por las elecciones parlamentarias en Israel y la proximidad de las elecciones de medio mandato en EE. UU., que podrían acarrear nuevos ataques militares sobre Irán.
- El presidente iraní y el emir de Catar mantuvieron consultas directas sobre el estrechamiento de la cooperación comercial regional y la coordinación de la política energética.
- Aparecen más señales técnicas que indican que el petróleo se acerca a un punto clímax. El petróleo nunca se había revalorizado tanto en torno a las elecciones de medio mandato, si bien de forma simultánea nunca habíamos tenido una estrategia estadounidense tan agresiva con respecto a la situación en Oriente Medio cerca de unos comicios.
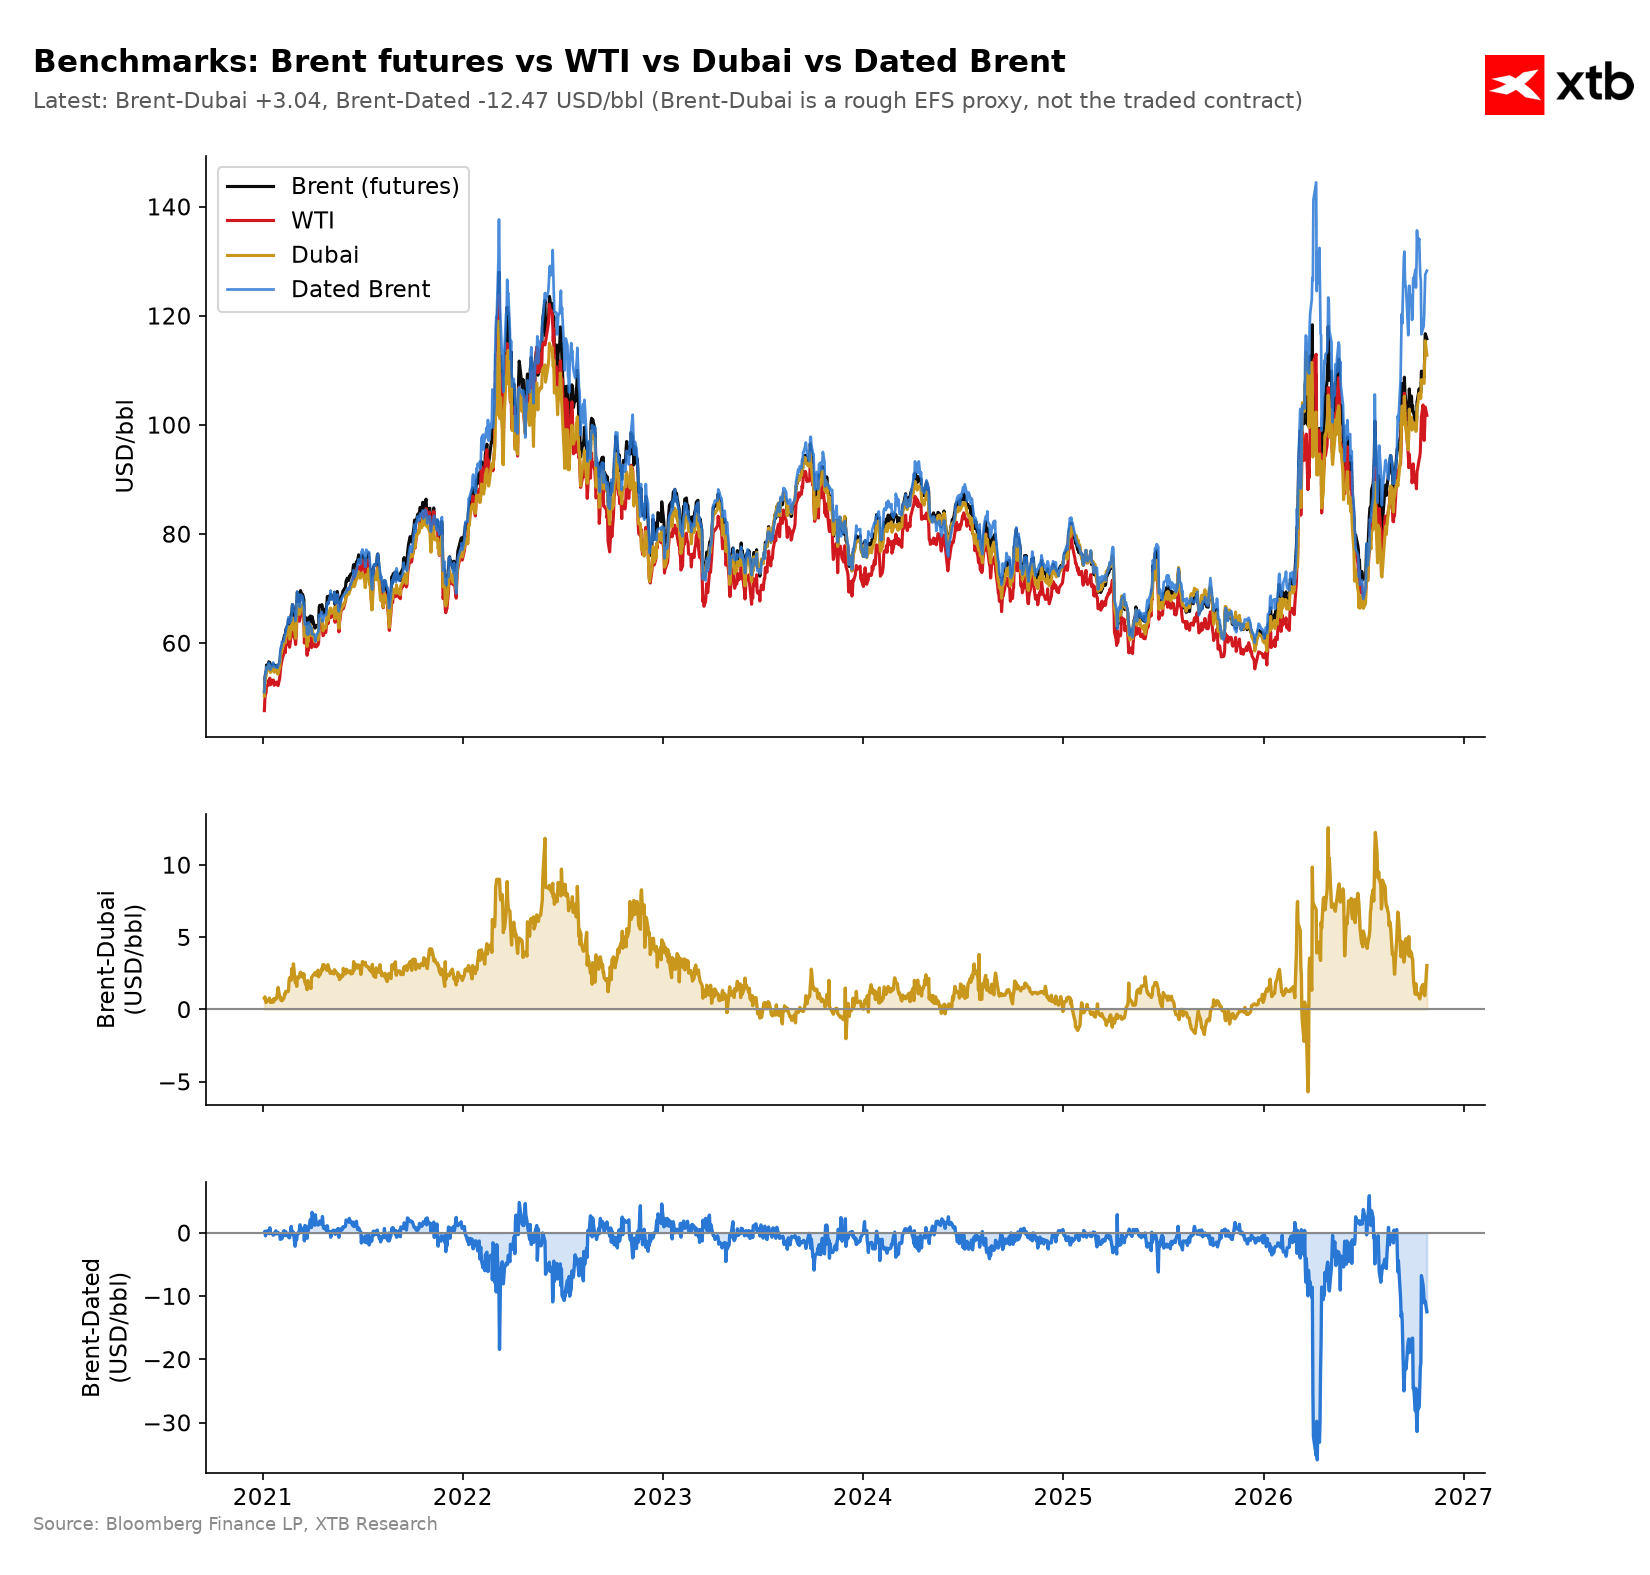 La prima del Brent fechado respecto al contrato del primer mes se ha eliminado casi por completo. Fuente: Bloomberg Finance LP, XTB
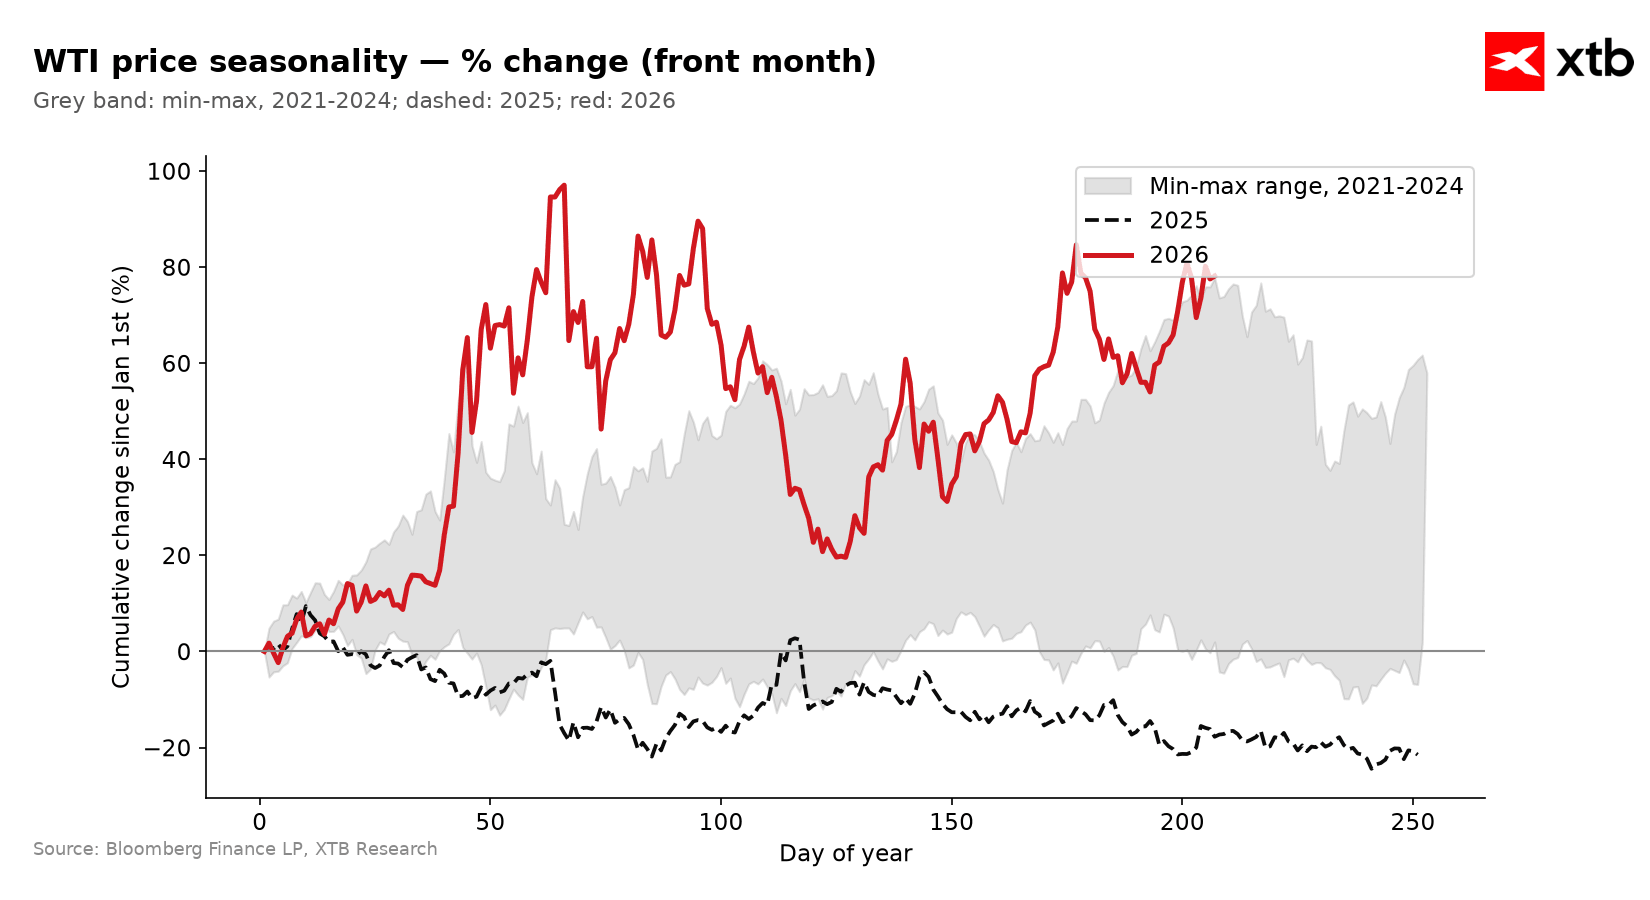 Si se observa la volatilidad de los últimos años, suele formarse un pico local alrededor de las 200 sesiones (la segunda ola de crecimiento de 2022). Fuente: Bloomberg Finance LP, XTB
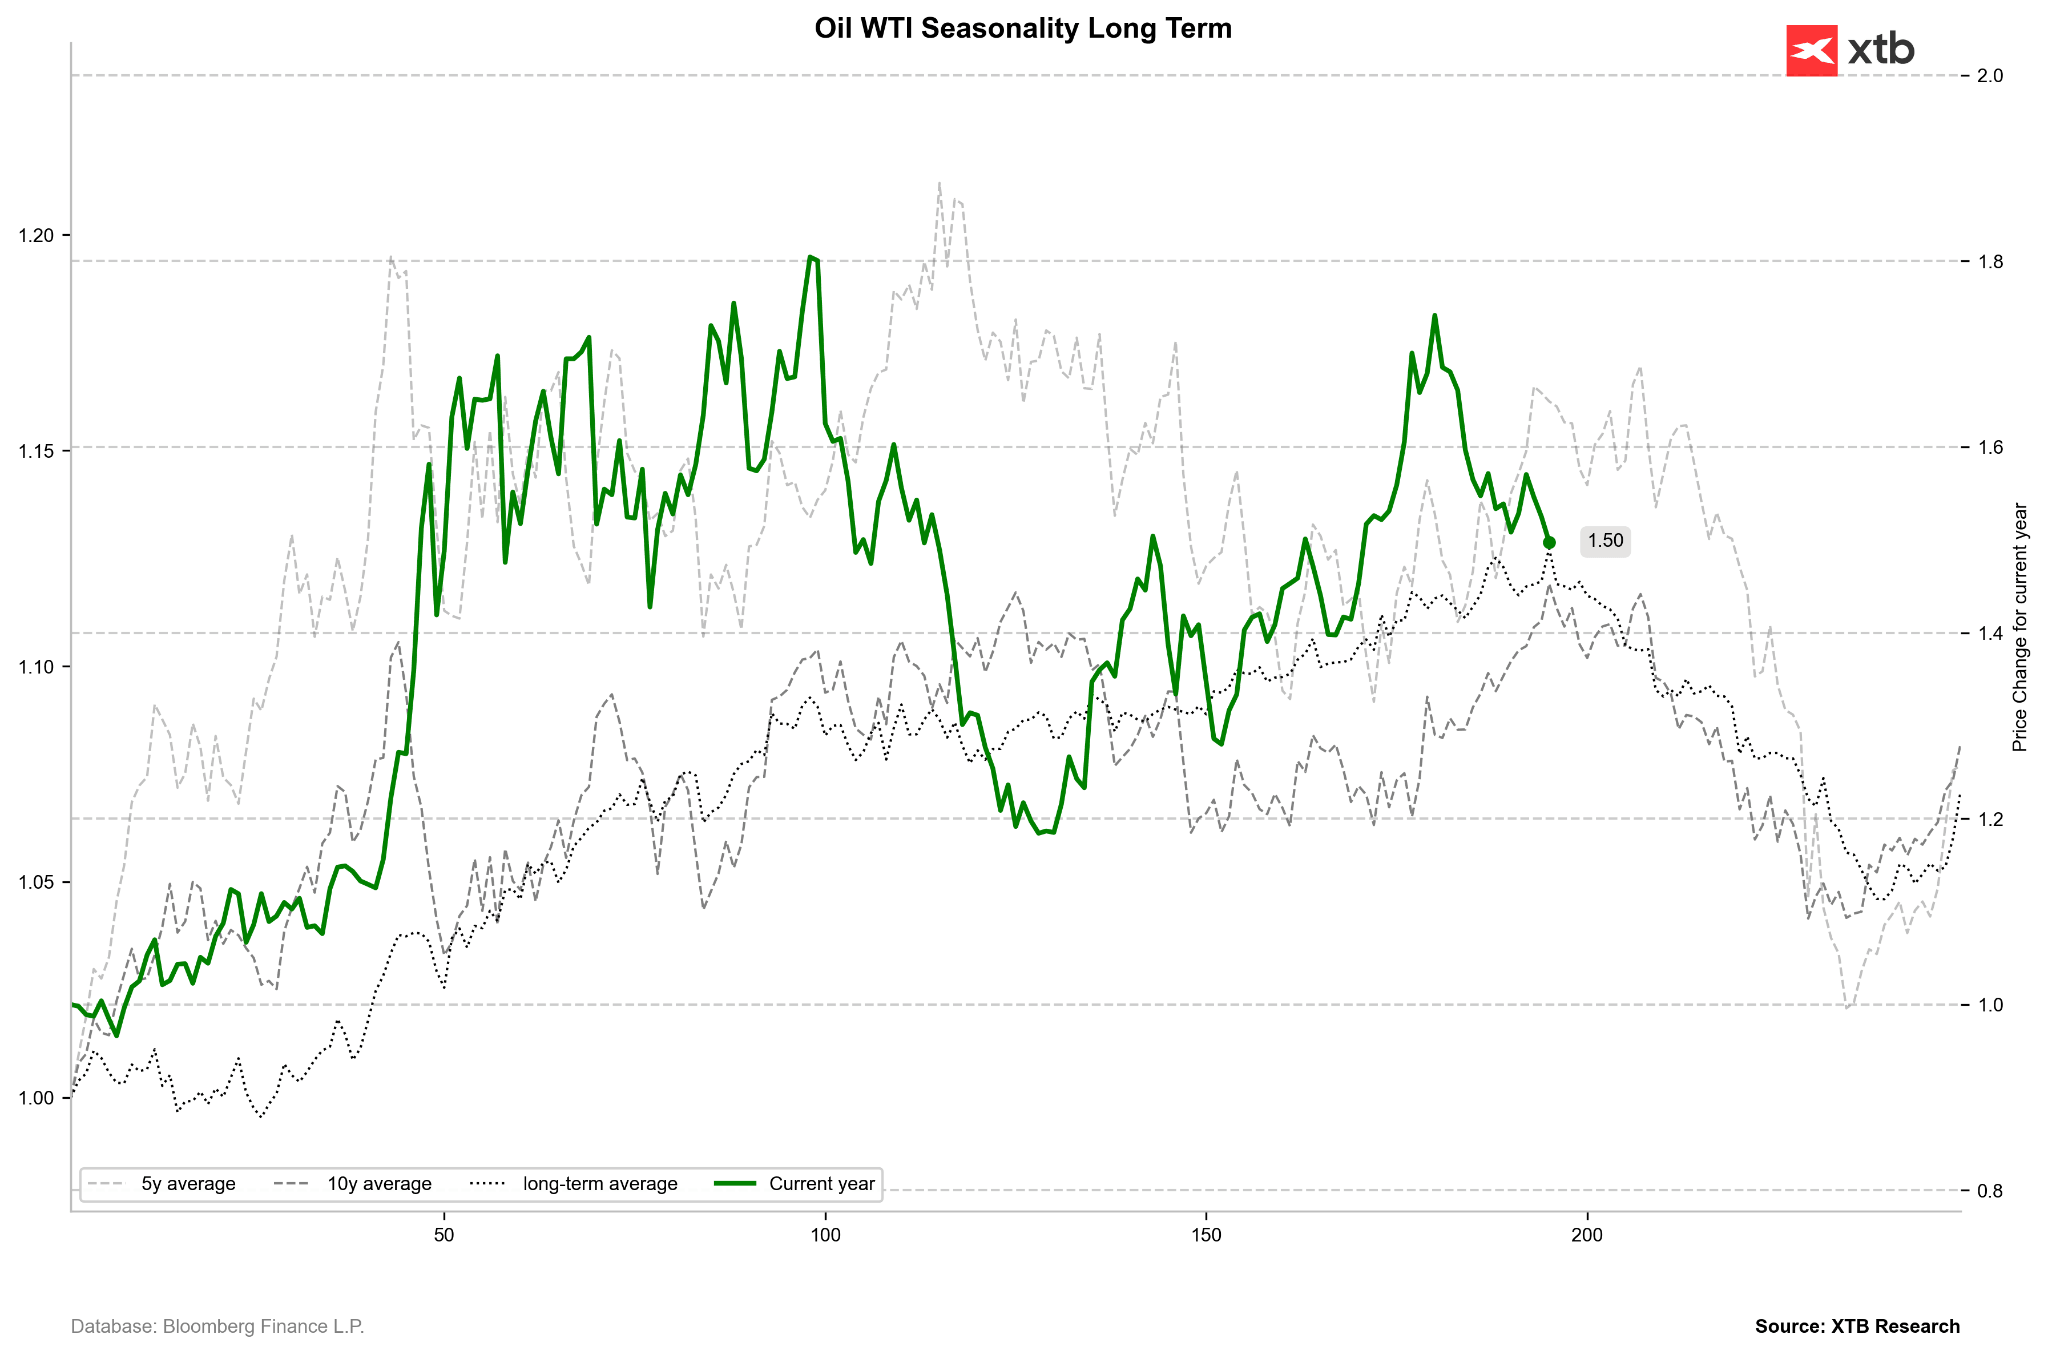 Las medias a largo plazo indican que un máximo de precio solía formarse alrededor de la media de 200 sesiones. Fuente: Bloomberg Finance LP, XTB
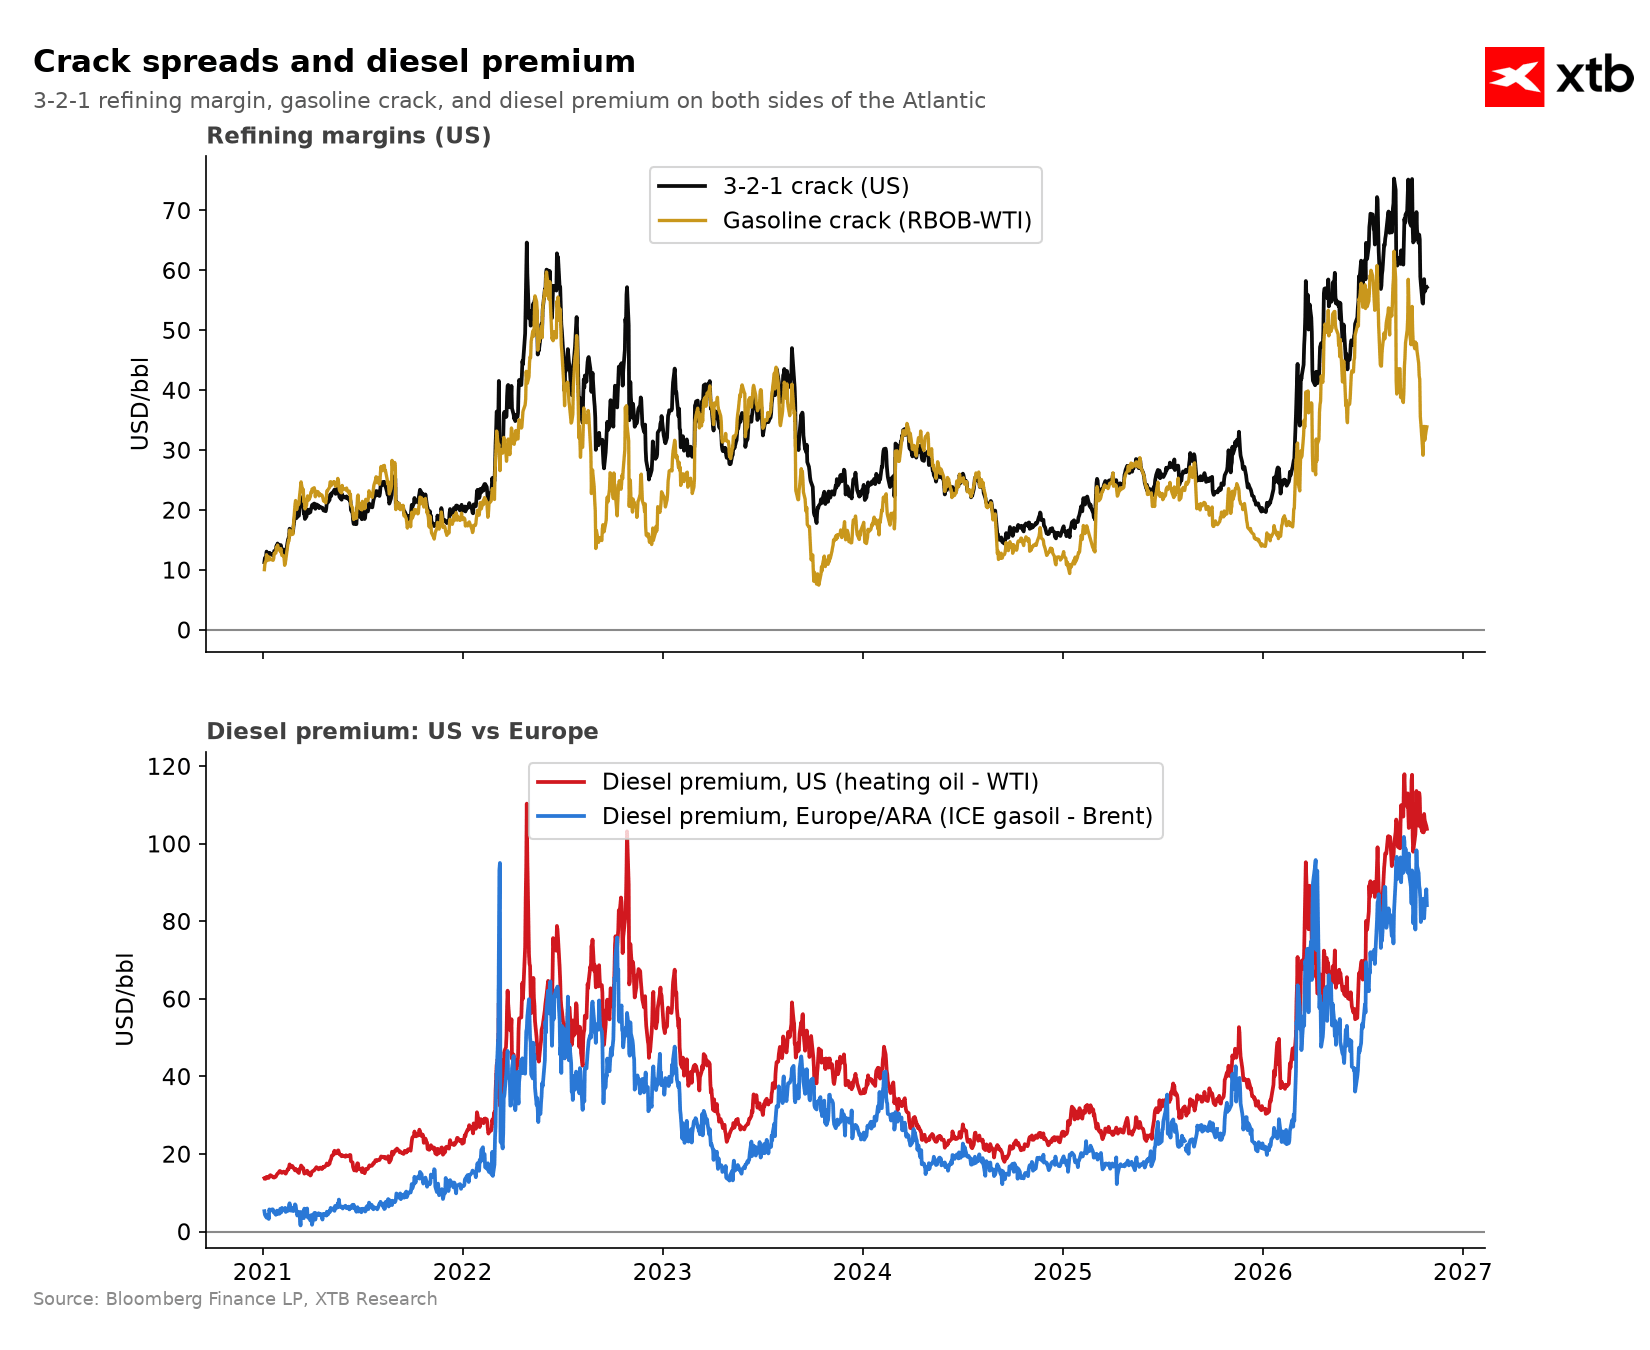 Los márgenes de refinación están comenzando a caer, especialmente los vinculados a la gasolina. Fuente: Bloomberg Finance LP, XTB
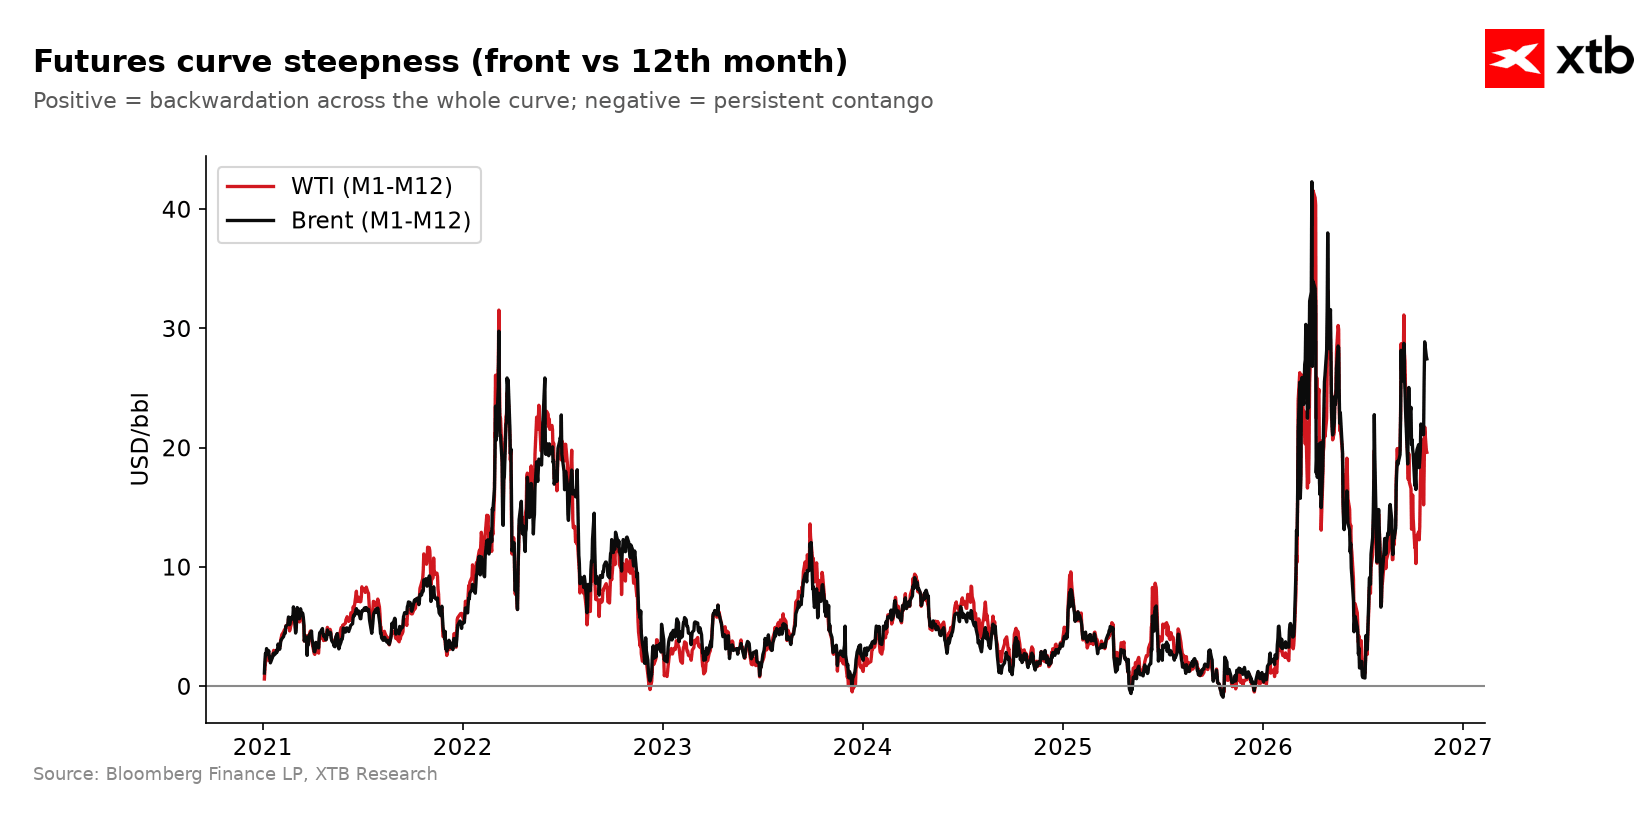 La pendiente de la backwardation aumentó en términos anuales hasta casi 30 dólares, lo que históricamente sirvió como señal de sobrevaloración para los contratos del primer mes. Fuente: Bloomberg Finance LP, XTB
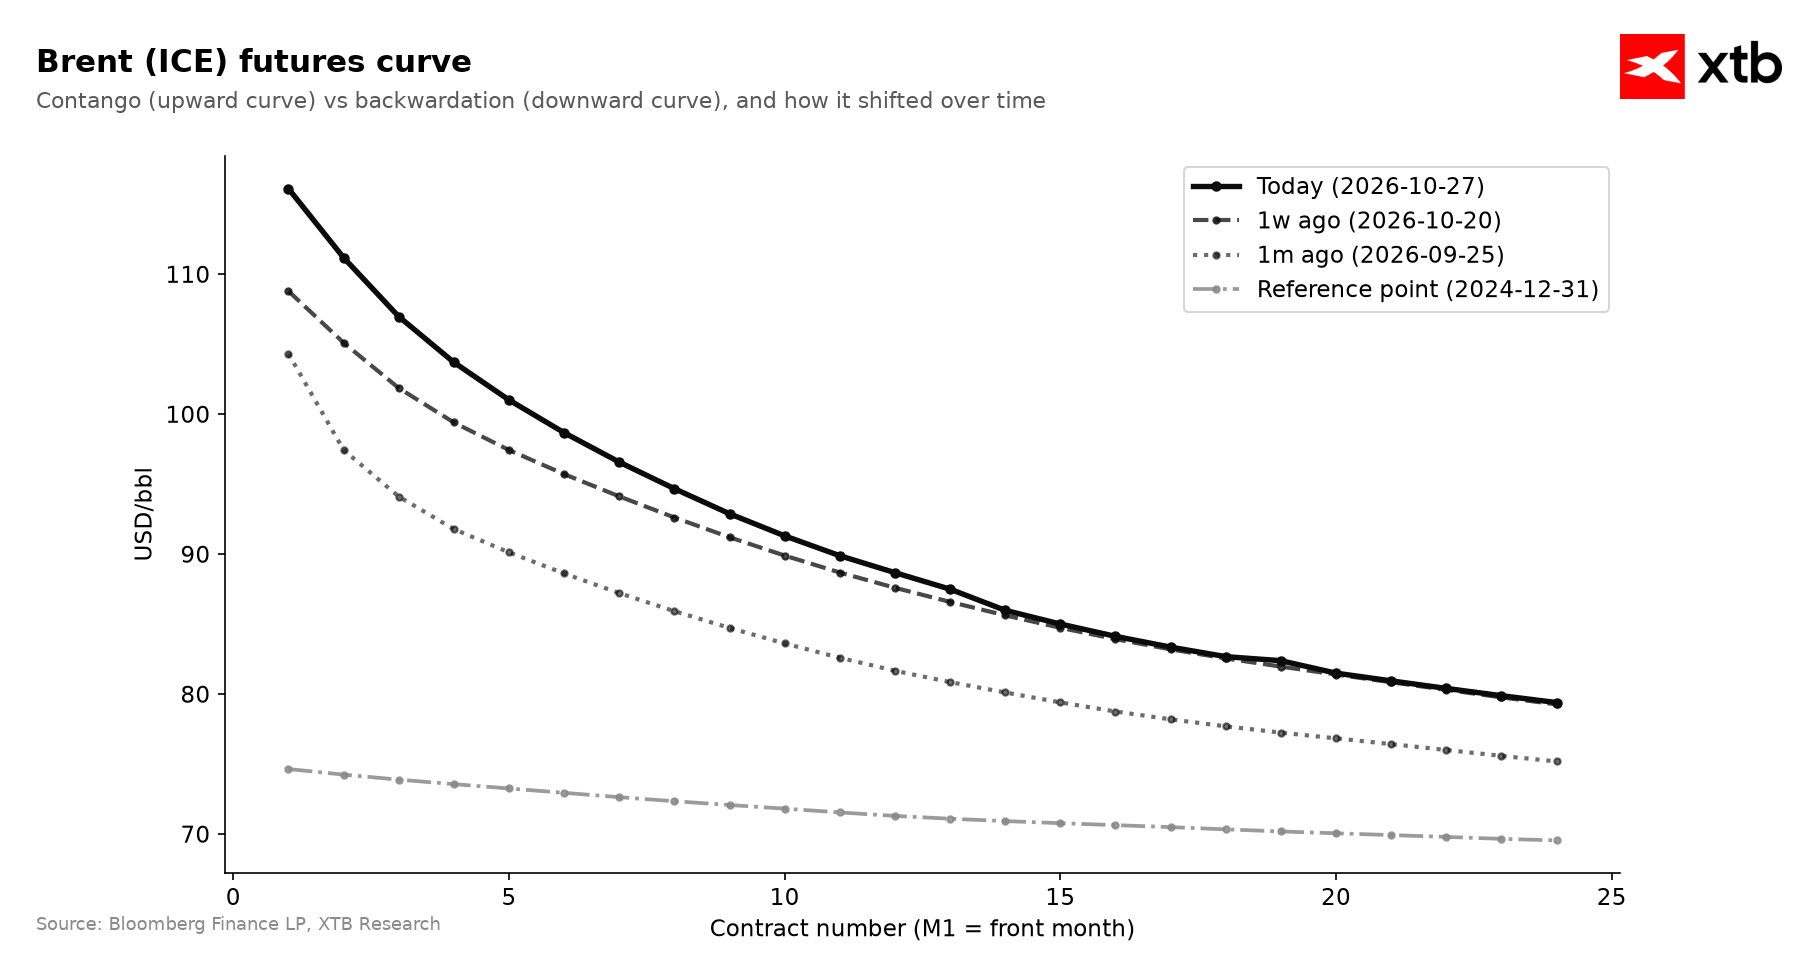 La forma misma de la curva muestra que la situación empieza a desvincularse del equilibrio previo, todo ello mientras sigue fluyendo una cantidad sustancial de petróleo desde Oriente Medio. Fuente: Bloomberg Finance LP, XTB
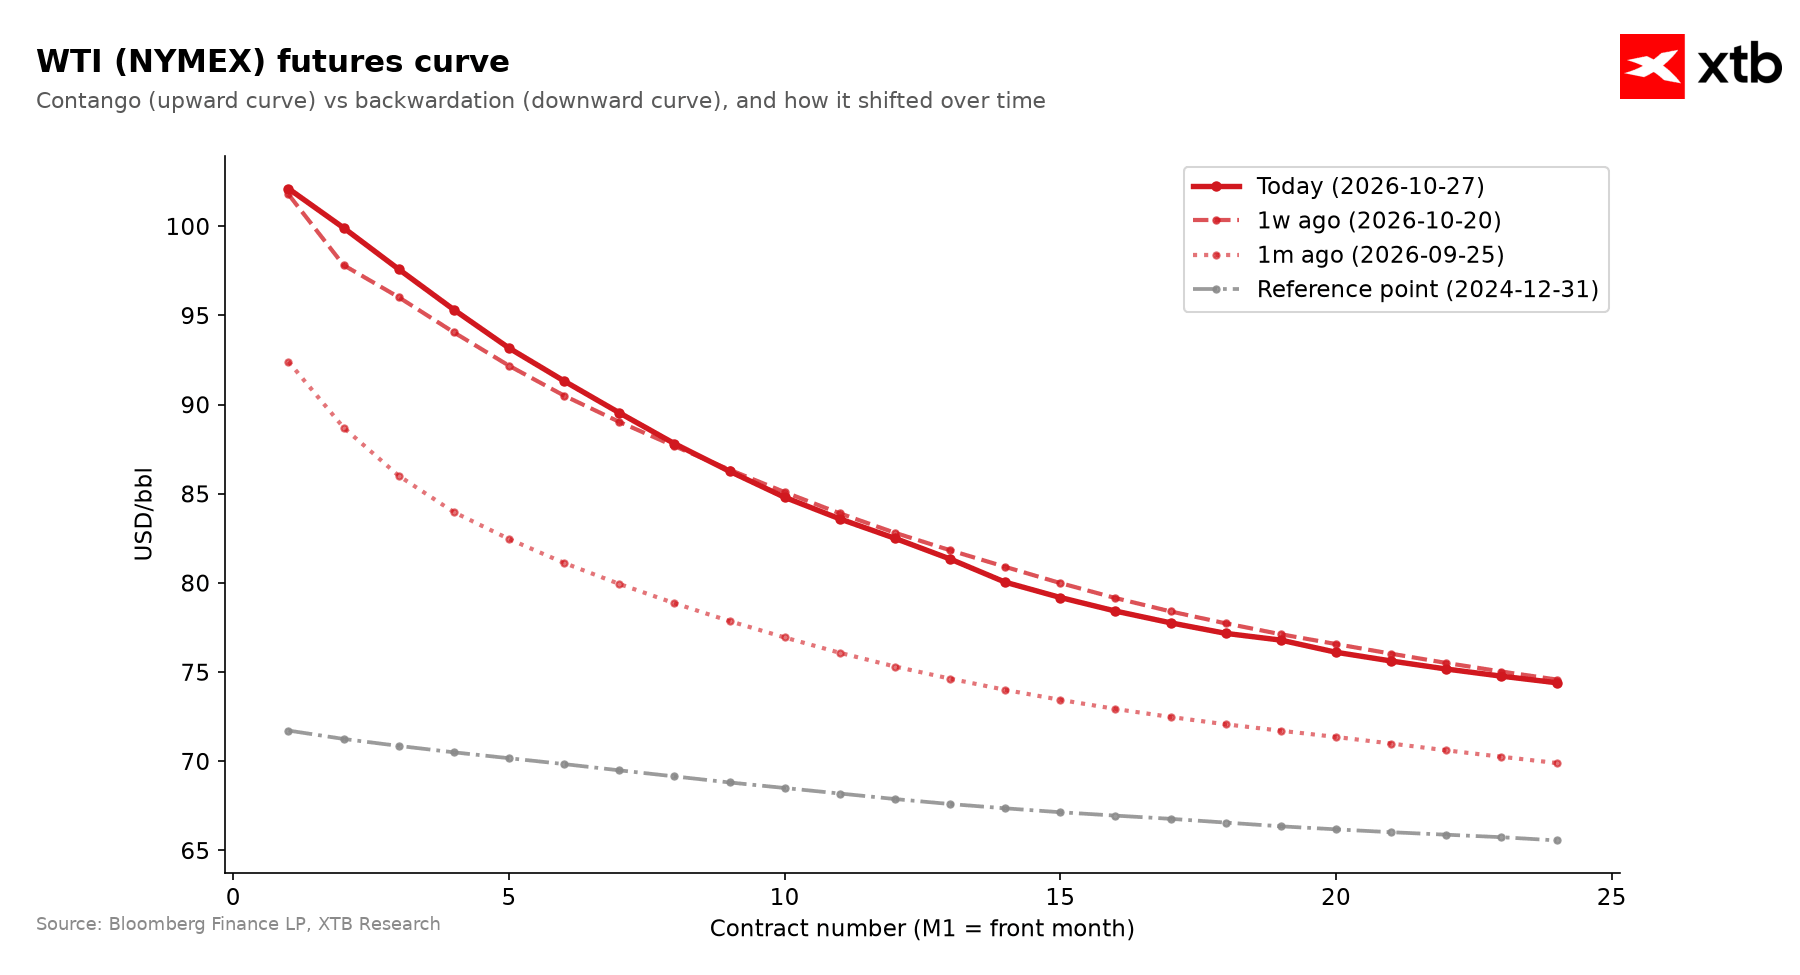 Por otro lado, el crudo WTI parece significativamente más estable, aunque la escala de aumento respecto a los niveles del mes pasado es enorme. Fuente: Bloomberg Finance LP, XTB
Valoración Histórica y Posicionamiento de Fondos
Los precios del petróleo crudo se sitúan en niveles significativamente más altos de lo que sugerirían los patrones estadísticos plurianuales. En relación con la media de cinco años, los precios de la materia prima se mantienen claramente por encima de la norma (en 1,7 desviaciones estándar), mientras que en relación con la media de dos años, la desviación supera las 2,0 desviaciones estándar al alza. Hace seis meses, la materia prima mostraba una prima elevada similar, para luego caer cerca de la media plurianual a mediados de verano. Sin embargo, en las últimas semanas se produjo una acusada inversión de esta tendencia: la prima del precio creció sistemáticamente desde 1,1 desviaciones estándar hace un mes hasta los niveles fuertemente elevados actuales.
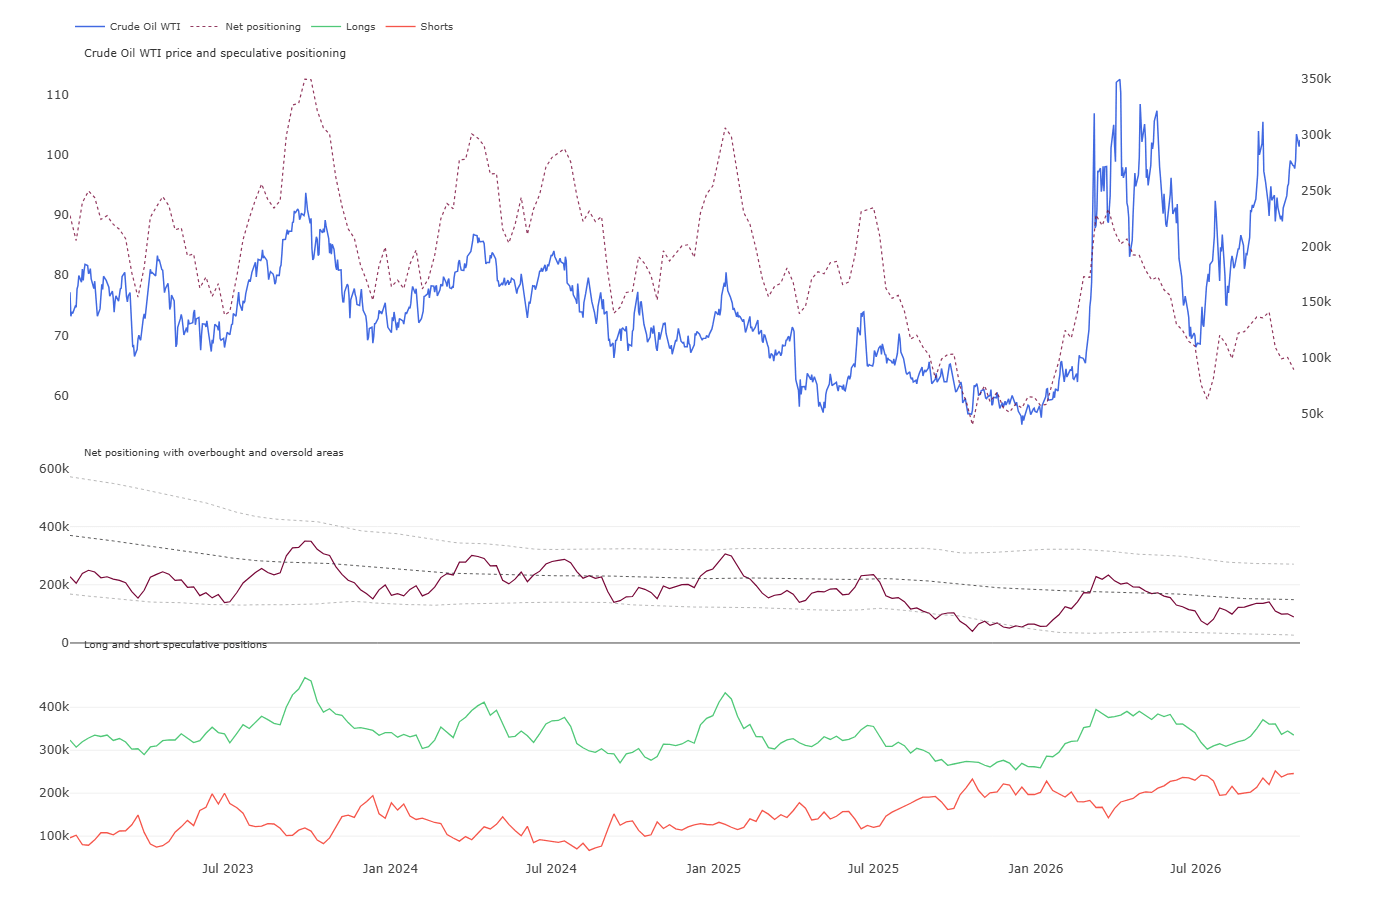
Mientras tanto, el comportamiento de los fondos especulativos indica una clara moderación entre el capital financiero. La posición larga neta de las gestoras de activos se sitúa en unos 89 mil contratos, lo que supone casi una desviación estándar por debajo de la media de dos años y ubica el compromiso de los fondos en torno al percentil 54 de los datos históricos. En la última semana, los inversores redujeron la exposición neta en más de 11 mil contratos, limitando la cuota de posiciones largas al 58%. Esta desconexión significa que el capital institucional no persigue los máximos actuales por temor a la destrucción de la demanda a precios por encima de los 100$. La falta de sobrecalentamiento en el mercado de futuros limita el riesgo de ventas de pánico por parte de los fondos, pero hace que la valoración dependa totalmente del mantenimiento de la prima geopolítica.
Escenarios
- Escenario alcista: El fracaso de las conversaciones diplomáticas con Teherán y la reanudación de los ataques militares contra instalaciones petroleras iraníes tras las elecciones israelíes o estadounidenses podrían provocar una parálisis física de la navegación en el estrecho de Ormuz. La confirmación técnica de un retorno al crecimiento dinámico será una ruptura consolidada por encima de los 105$ por barril. En tal escenario, los precios del petróleo abrirán la vía a avanzar hacia la zona de 110–115$.
- Escenario bajista: El éxito de la misión diplomática regional de Arabia Saudí, Turquía y Pakistán, combinado con un mayor crecimiento de la producción en los yacimientos saudíes por encima de los 8,5 millones de barriles diarios, aliviará las preocupaciones sobre el balance de oferta y pondrá de manifiesto la caída de la demanda. Una señal de capitulación compradora será la caída por debajo del soporte en los 98$. La materialización de este marco conducirá la valoración del barril hacia la zona de 92–90$.
Azúcar
Análisis Técnico
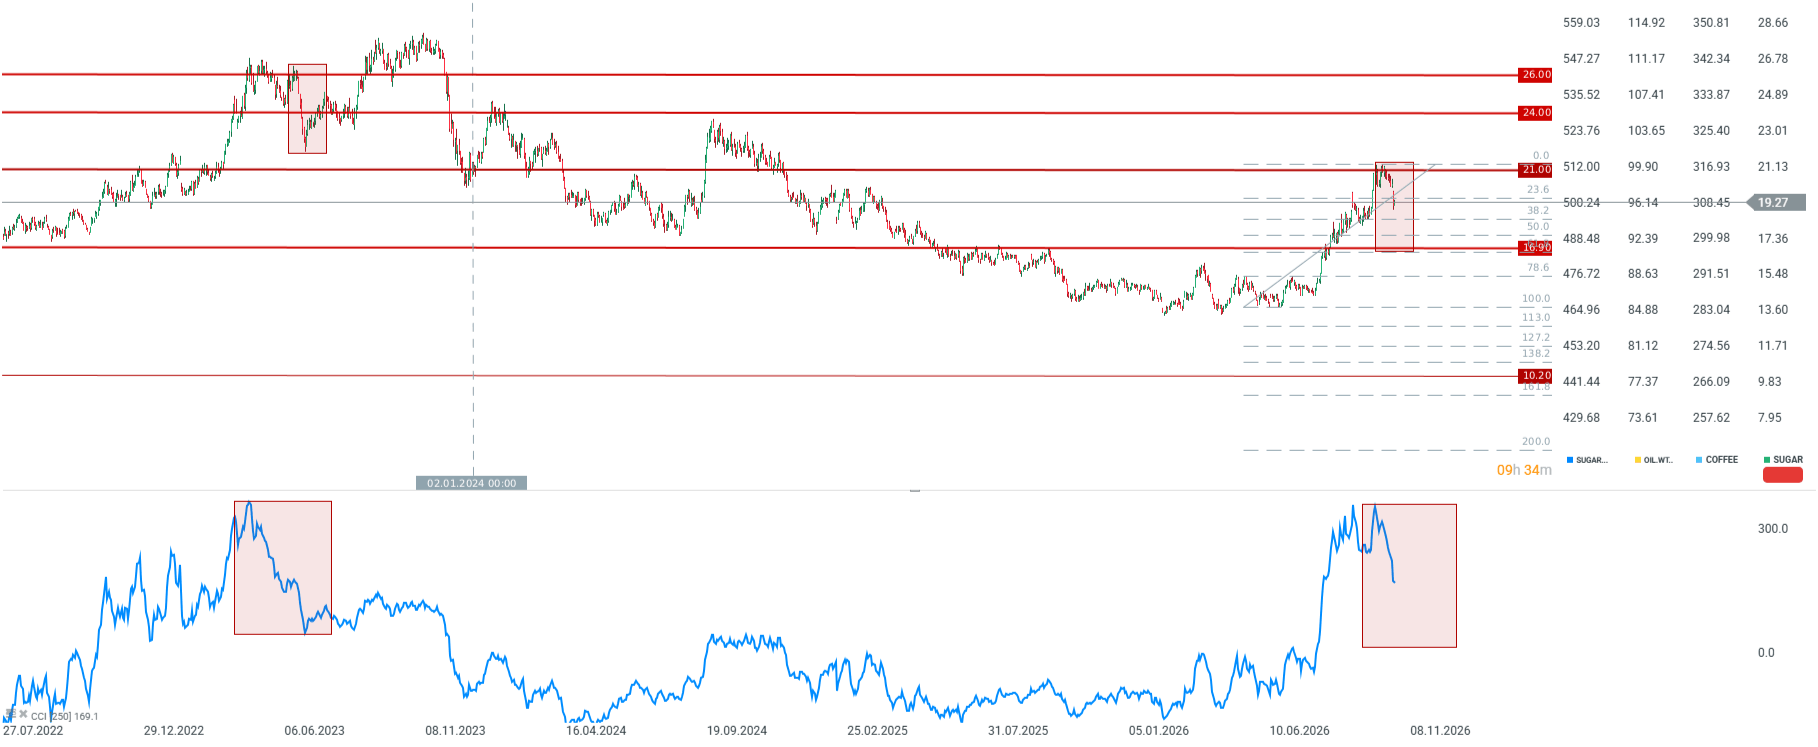
- Los precios del azúcar oscilan en torno a los 19 centavos de dólar por libra, registrando un descenso del 5,7% en la última semana, un aumento del 4,3% mensual y una revalorización del 32,5% acumulado en el año y del 34,4% interanual.
- El indicador RSI a 45 puntos indica un mercado neutral sin características de sobreventa, mientras que el precio se mantiene aproximadamente un 1,4% por encima de la media de 50 sesiones; la estructura de medias móviles SMA sigue siendo alcista, pero una señal negativa del MACD advierte de una posible corrección continuada.
- La zona de soporte técnico más cercana se encuentra en torno a los 18 centavos, mientras que la resistencia clave viene marcada por el área de los 20 centavos.
- El indicador CCI está cayendo desde niveles muy similares a los de la primera ola vendedora en 2022. Aquel periodo también estuvo vinculado al fenómeno de El Niño.
Gráfico del azúcar con velas diarias
Contexto Fundamental y de Mercado
- La reciente caída de precios por debajo de los 19 centavos llevó la valoración de la materia prima a su nivel más bajo desde finales de septiembre.
- La victoria electoral de Luiz Inácio Lula da Silva en Brasil propició un debilitamiento significativo del real brasileño.
- Un real más barato incrementa la rentabilidad de las exportaciones en moneda local y motiva a los productores brasileños a acelerar las ventas de materias primas al exterior.
- El anuncio de impugnación de los resultados de las elecciones presidenciales por parte de Flávio Bolsonaro crea el riesgo de mayor inestabilidad política y fluctuaciones divisarias para el real.
- Las mejoras meteorológicas en la región Centro-Sur de Brasil permitieron reanudar la cosecha y molienda de caña tras las lluvias previas, impulsando la oferta actual.
- Los datos del sector de UNICA mostraron que la cosecha acumulada de caña en Brasil hasta finales de agosto creció un 1,8% interanual.
- La producción de azúcar en Brasil cayó durante el mismo periodo un 10,3% debido a que los ingenios favorecieron previamente la producción de etanol.
- La caída de los precios del petróleo crudo empeora la rentabilidad de los biocarburantes, impulsando a los ingenios brasileños a cambiar el mix de producción del etanol hacia el azúcar.
- En la India se prevén cosechas claramente más bajas a consecuencia de El Niño, que trajo la temporada de monzones más débil en más de una década.
- La expectativa ante la decisión de la Reserva Federal y las posibles señales restrictivas del banco central favorecen al dólar, ejerciendo una presión adicional sobre las materias primas agrícolas.
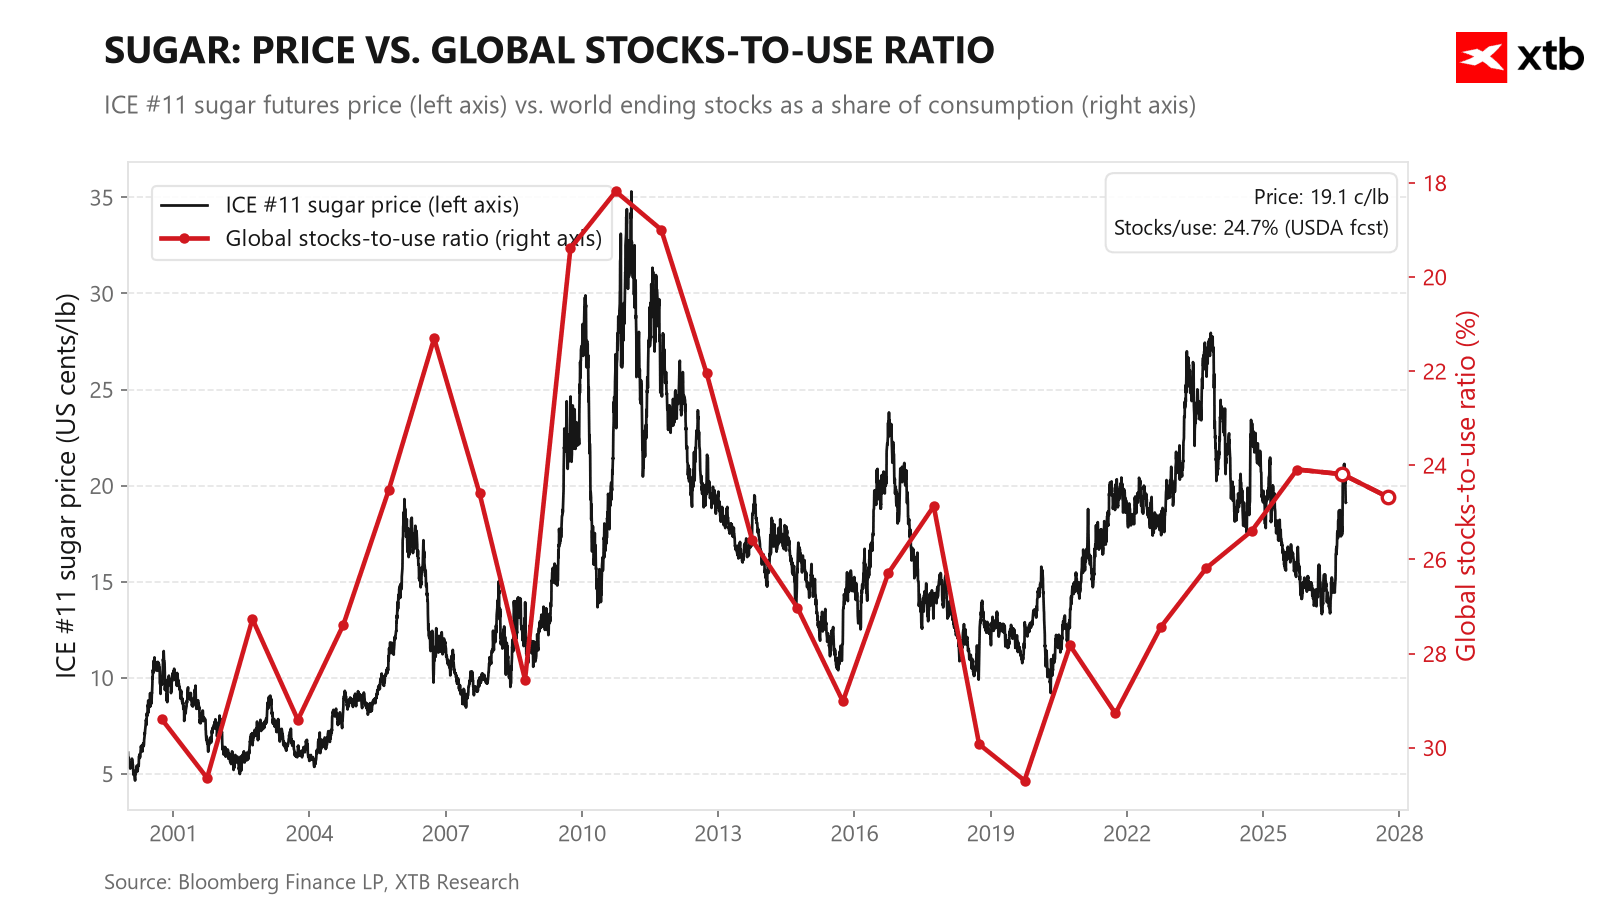 Los precios del azúcar cayeron a niveles extremadamente bajos en 2025 y principios de 2026 en relación con el comportamiento de los inventarios y el consumo. Sin embargo, a pesar de El Niño, las previsiones apuntan a una recuperación de los inventarios en relación con el consumo. Fuente: Bloomberg Finance LP, XTB
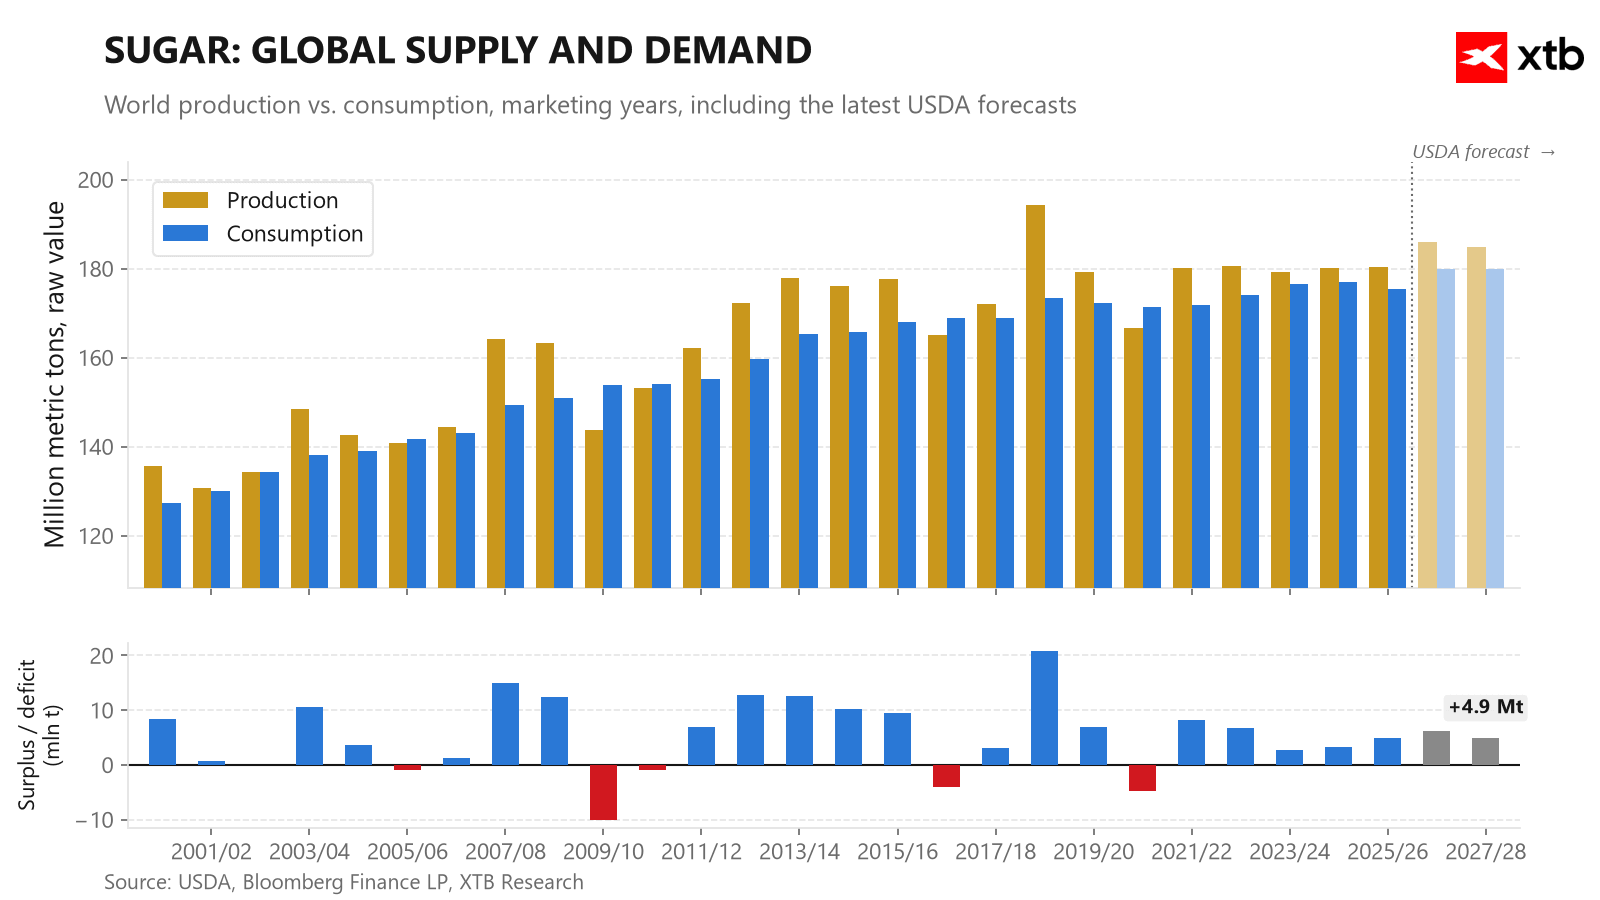 A pesar de la presencia de El Niño, las expectativas del USDA apuntan a un mayor crecimiento de la producción en las próximas campañas. Fuente: Bloomberg Finance LP, XTB
Valoración Histórica y Posicionamiento de Fondos
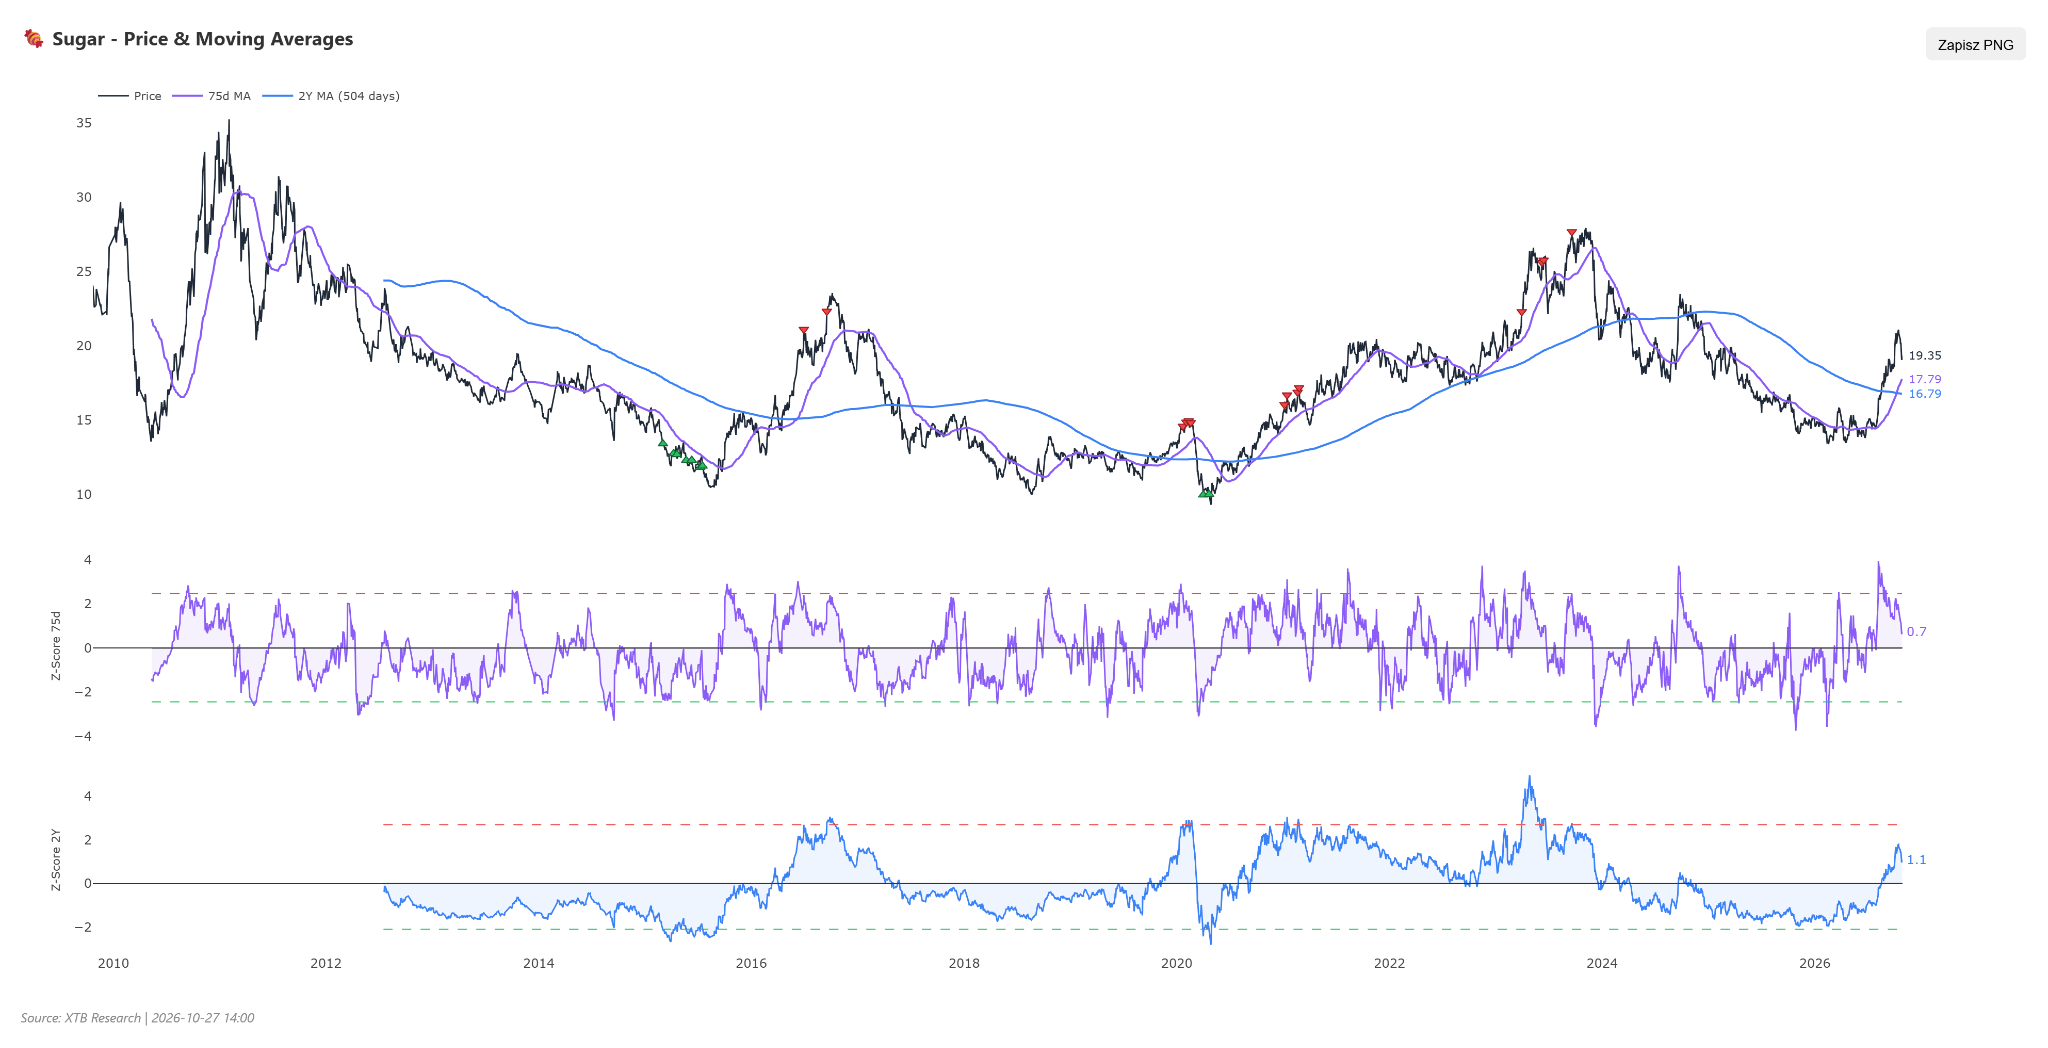
La valoración del azúcar en una perspectiva plurianual ha vuelto a las normas históricas, tras cotizar muy por debajo de su media de cinco años hace solo medio año. En los meses siguientes, este descuento se fue reduciendo de forma continuada y dinámica: desde una clara infravaloración hace tres meses, pasando por una recuperación gradual hace un mes, hasta la alineación actual con la media a largo plazo. Al mismo tiempo, en un horizonte de uno y dos años, el azúcar muestra aún una valoración claramente por encima de los niveles medios, reflejando fuertes impulsos de oferta de fases anteriores del presente año.
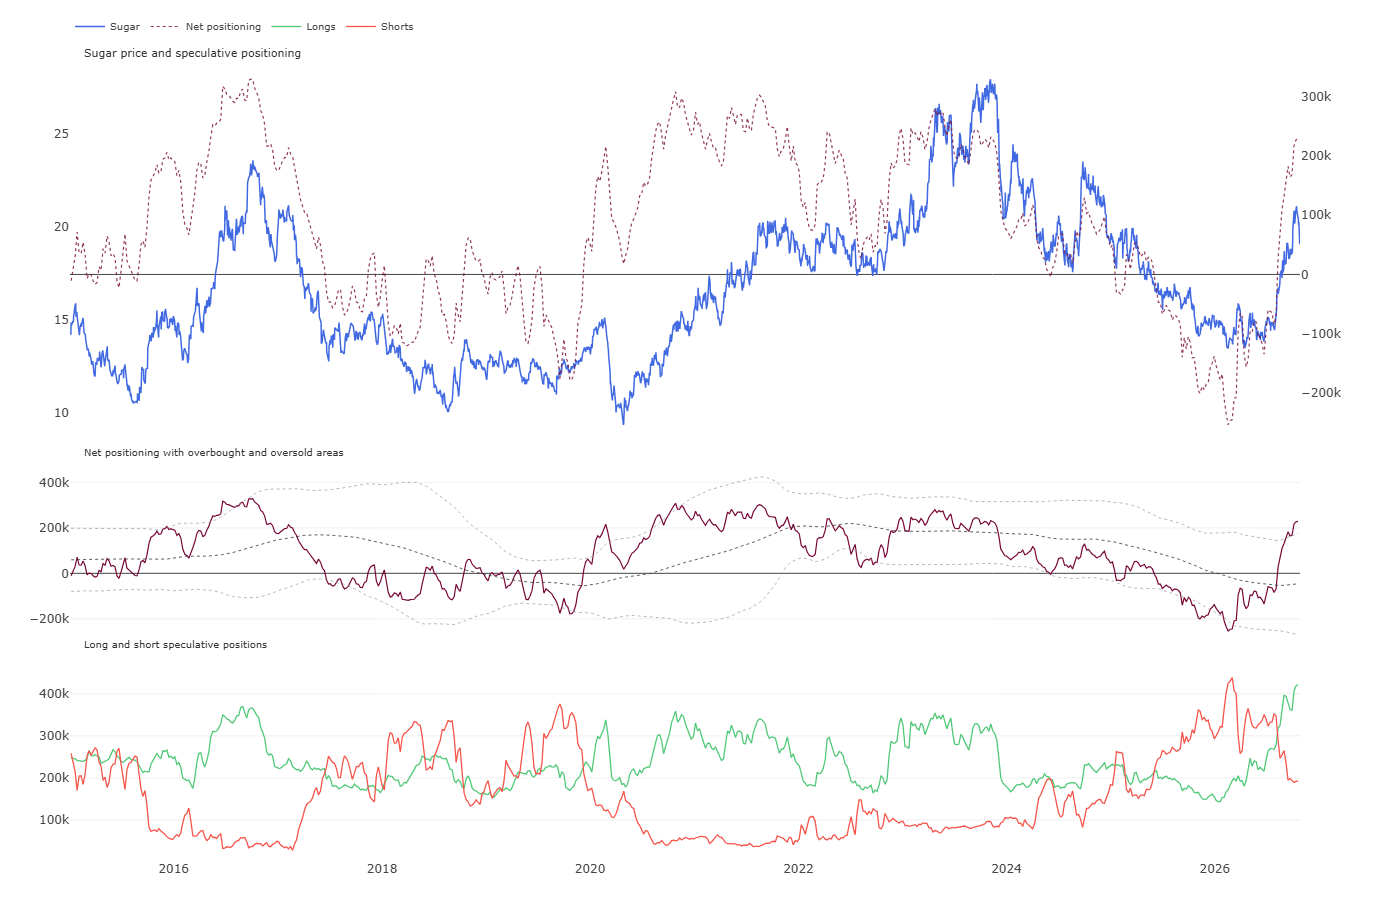
En el posicionamiento de los fondos especulativos se mantiene un optimismo extremo: las posiciones largas representan casi el 69% de la exposición, y la ventaja compradora se sitúa en torno a los 229 mil contratos tras un incremento mínimo la semana pasada. El sentimiento del capital especulativo se halla en el percentil histórico 92, lo que significa que los fondos rara vez han estado tan fuertemente posicionados al alza y su exposición alcanzó su nivel más alto en cinco años. Tan acusada asimetría en el posicionamiento, combinada con la normalización de la valoración a largo plazo, plantea un elevado riesgo de una venta rápida si el retorno de la oferta brasileña obliga a los inversores a salir del mercado y recoger beneficios en masa.
Escenarios
- Escenario alcista: La restricción continuada de la oferta de la India tras el monzón más débil en una década, junto con el freno en las caídas del precio del petróleo crudo que desanime a los ingenios brasileños de una producción excesiva de azúcar en favor del etanol, podría restablecer la ventaja de la demanda. La confirmación gráfica de esta estructura será una ruptura consolidada por encima de los 20 centavos. En ese caso, el mercado abrirá espacio para poner a prueba de nuevo los máximos en la zona de 21–22 centavos.
- Escenario bajista: Una mayor depreciación del real brasileño desencadenada por las disputas políticas postelectorales y el rápido ritmo del trabajo de campo en la región Centro-Sur intensificarán las ventas de exportación de los procesadores brasileños. La materialización de esta variante vendrá sellada por la caída por debajo del soporte en torno a los 18 centavos, arriesgando una cascada de deshace de posiciones largas por parte de fondos fuertemente apalancados. Los precios podrían entonces dirigirse hacia la zona de 16–17 centavos.



Resumen de mitad de sesión: La renovada confianza en la IA impulsa la recuperación bursátil

📈 Resumen diario: la caída del petróleo y el prospecto de Anthropic impulsan los mercados -


El Ibex 35 consigue sobrevivir a una jornada complicada

Gráfico del día: El gas europeo, cada vez más cerca de los 100 EUR/MWh
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.