

-
El petróleo Brent supera los 107 $ y el bono de EE. UU. a 10 años escala al 5,03 % por tensiones en Oriente Medio y el cierre del oleoducto saudí.
-
Las acciones tecnológicas caen tras el llamado a frenar el desarrollo de la IA, mientras Bank of America cede un 5 % y arrastra al sector bancario.
-
El mercado descuenta una subida de tipos de la Fed impulsando al dólar, lo que mantiene bajo presión al oro, las criptomonedas y a los índices asiáticos.

-
El petróleo Brent supera los 107 $ y el bono de EE. UU. a 10 años escala al 5,03 % por tensiones en Oriente Medio y el cierre del oleoducto saudí.
-
Las acciones tecnológicas caen tras el llamado a frenar el desarrollo de la IA, mientras Bank of America cede un 5 % y arrastra al sector bancario.
-
El mercado descuenta una subida de tipos de la Fed impulsando al dólar, lo que mantiene bajo presión al oro, las criptomonedas y a los índices asiáticos.
Los mercados inician la semana bajo presión por la subida del precio del petróleo. El crudo Brent cotiza ahora por encima de los 107 dólares por barril tras el cierre del oleoducto Este-Oeste de Arabia Saudí, entre otros factores. De forma simultánea, las acciones del ecosistema de la IA en general están sufriendo una ola de ventas después de que líderes de Anthropic, ChatGPT y Grok emitieran un llamamiento conjunto para frenar el desarrollo de la inteligencia artificial (lo que, dicho sea de paso, provocó una dura reacción por parte del presidente Trump).
Mientras tanto, la rentabilidad del bono del Tesoro estadounidense a 10 años ha superado la cota del 5 %, alcanzando su nivel más alto desde 2007, mientras los inversores aguardan con expectación la reunión de este miércoles de la Reserva Federal. Con una subida de tipos descontada en más de un 90 %, es probable que la atención del mercado se centre en el tono del discurso que la acompañe.
En el plano macroeconómico, los datos económicos mixtos de China y las intervenciones del Banco Popular de China (PBOC) han captado la atención del mercado. La entidad central reforzó la fijación de referencia del yuan en vísperas de la cumbre entre Xi y Trump programada para finales de mes.
📈 Renta variable
Los mercados asiáticos inician la jornada bajo una ligera presión.
Nikkei 225: -0,4 %
Shanghai SE Composite: -0,3 %
Hang Seng: -0,5 %
Kospi: -0,5 %
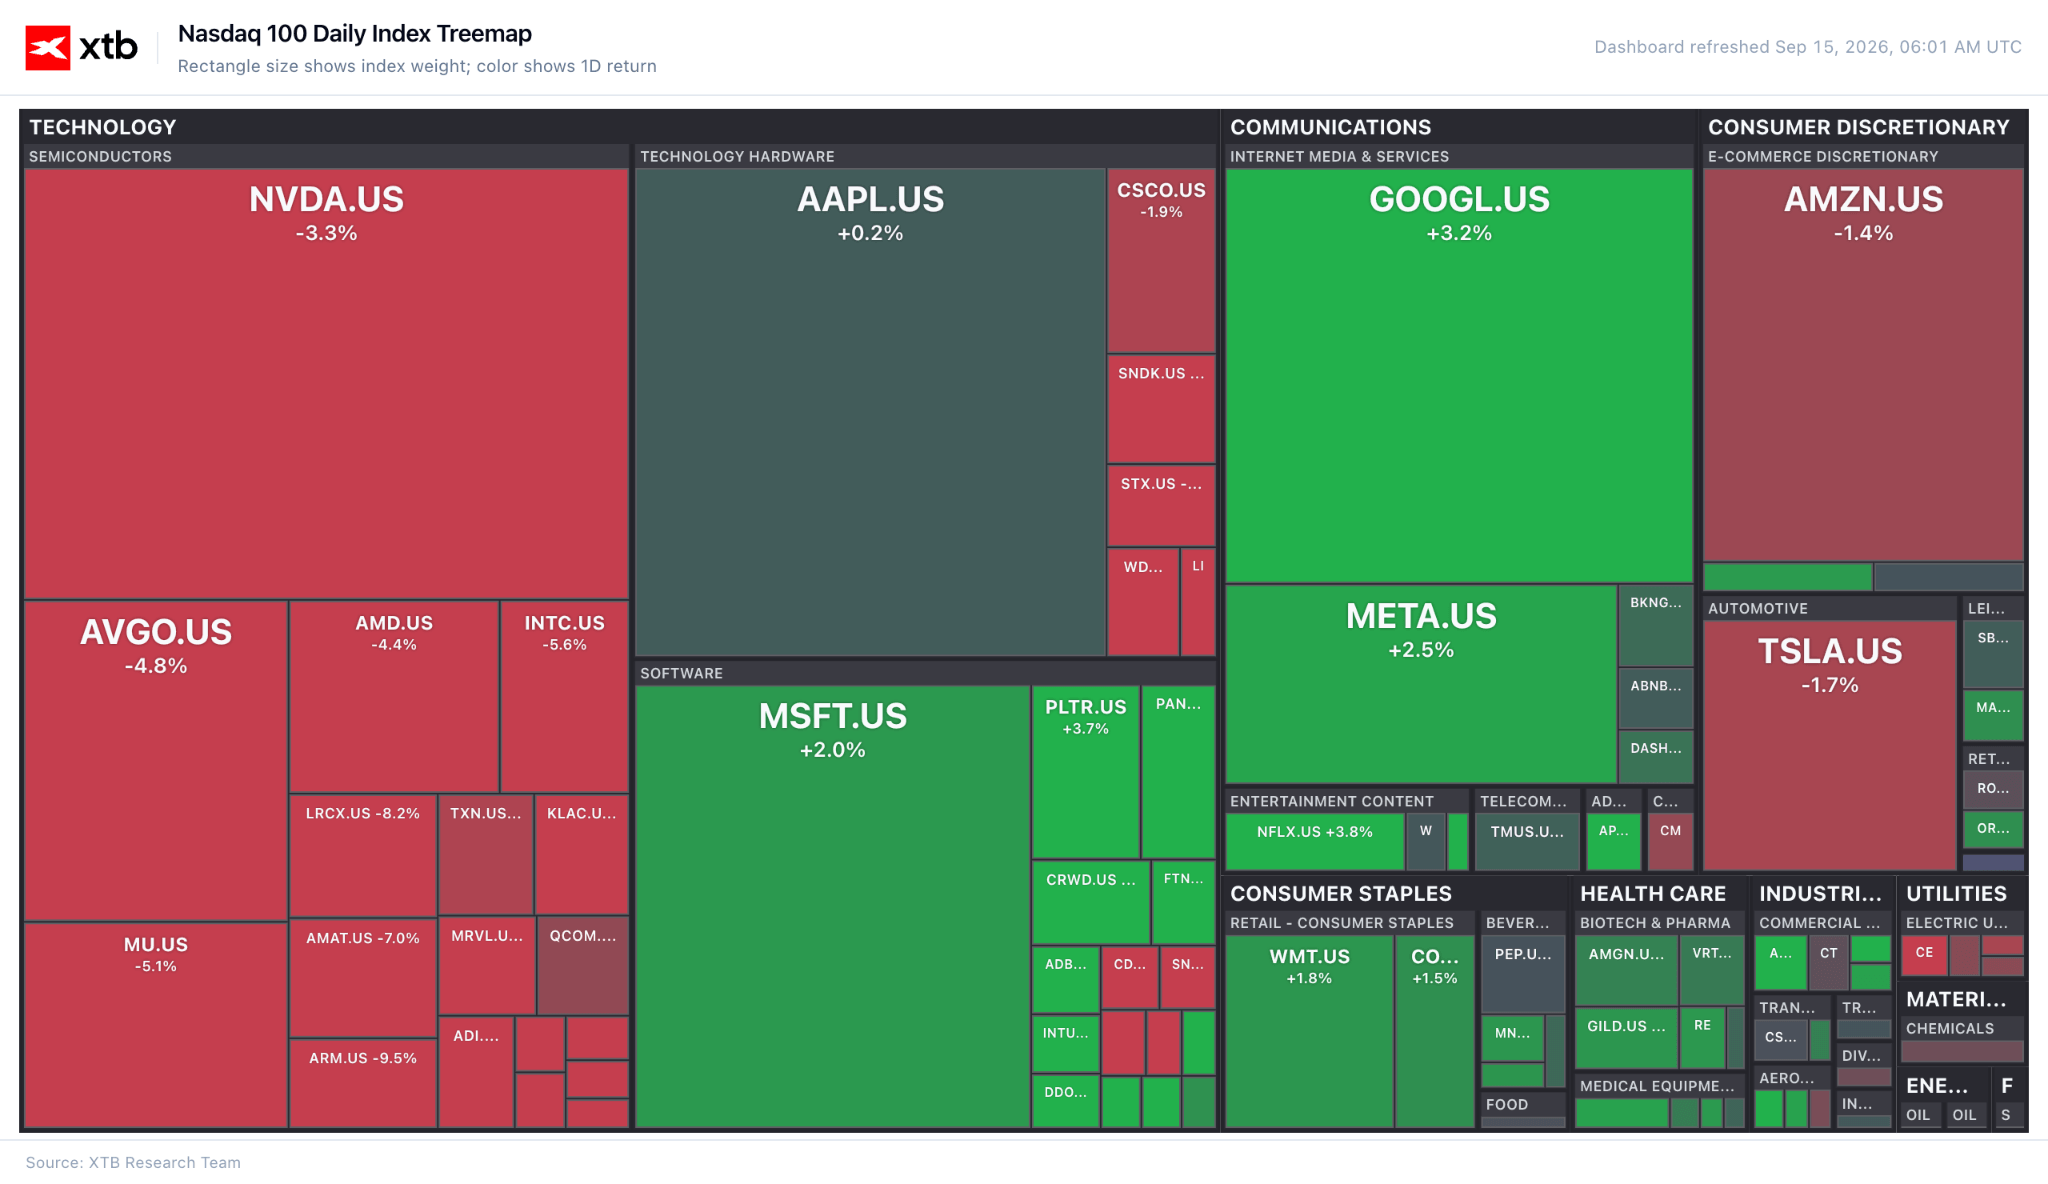
Los índices regionales retrocedieron tras la ola de ventas del lunes en los valores del sector de semiconductores en las bolsas globales, desencadenada por la petición de firmas líderes de IA de desacelerar el desarrollo tecnológico para mitigar el riesgo de perder el control sobre esta tecnología. A pesar de ello, la magnitud de las pérdidas se mantiene moderada. El Kospi, habitualmente volátil, cede un 0,5 %, mientras que gigantes del sector como SK Hynix y Samsung cayeron un 1 % y un 1,5 % respectivamente.
Como se ha señalado anteriormente, el llamamiento se topó con duras críticas por parte del presidente Trump, lo que avivó aún más la inquietud dentro del sector tecnológico.
Figura 1: Mapa de árbol (Treemap) para el Nasdaq 100 (14/09/2026)
Fuente: XTB Research, 15/09/2026
En el plano empresarial, se espera que la ponderación de SpaceX en el índice Nasdaq 100 aumente a finales de este mes, lo que podría desencadenar una ola de compras por parte de los fondos de inversión pasiva.
Por su parte, Bank of America anunció que sus ingresos por intermediación (trading) del tercer trimestre se mantendrán planos en tasa interanual, una declaración que fue mal recibida por los inversores. Las acciones de la entidad cayeron ayer más de un 5 %, arrastrando al conjunto del sector bancario, incluyendo el mercado asiático.
🌍 Geopolítica
Teherán, a través del secretario del Consejo Supremo de Seguridad Nacional, Mohsen Rezaee, declaró en la plataforma X que las conversaciones con Washington están descartadas hasta que se cumplan las condiciones de Irán. Esto contrasta con las declaraciones anteriores del presidente Trump, quien sugirió un posible avance al afirmar que Irán estaba muy interesado en alcanzar un acuerdo rápido.
Mientras tanto, las fuerzas estadounidenses mantienen el bloqueo a los puertos iraníes, incrementando la presión sobre Teherán. La Armada del Cuerpo de la Guardia Revolucionaria Islámica informó de una explosión a bordo de un buque petrolero que supuestamente colisionó con una mina mientras intentaba navegar por una zona restringida en el sur del estrecho de Ormuz. El Mando Central de EE. UU. negó dichas informaciones.
Las tensiones en Oriente Medio también se están viendo avivadas por las fuerzas hutíes respaldadas por Irán, que el lunes lanzaron ataques con misiles y drones contra objetivos civiles en las ciudades saudíes de Jamis Mushait, Abha y Taif.
En cuanto a la guerra entre Rusia y Ucrania, Trump afirma que Moscú y Kiev han acordado suspender los ataques contra las infraestructuras energéticas. Por su parte, el presidente Zelenski ha negado que se haya concretado acuerdo alguno al respecto.
🛢️ Materias primas
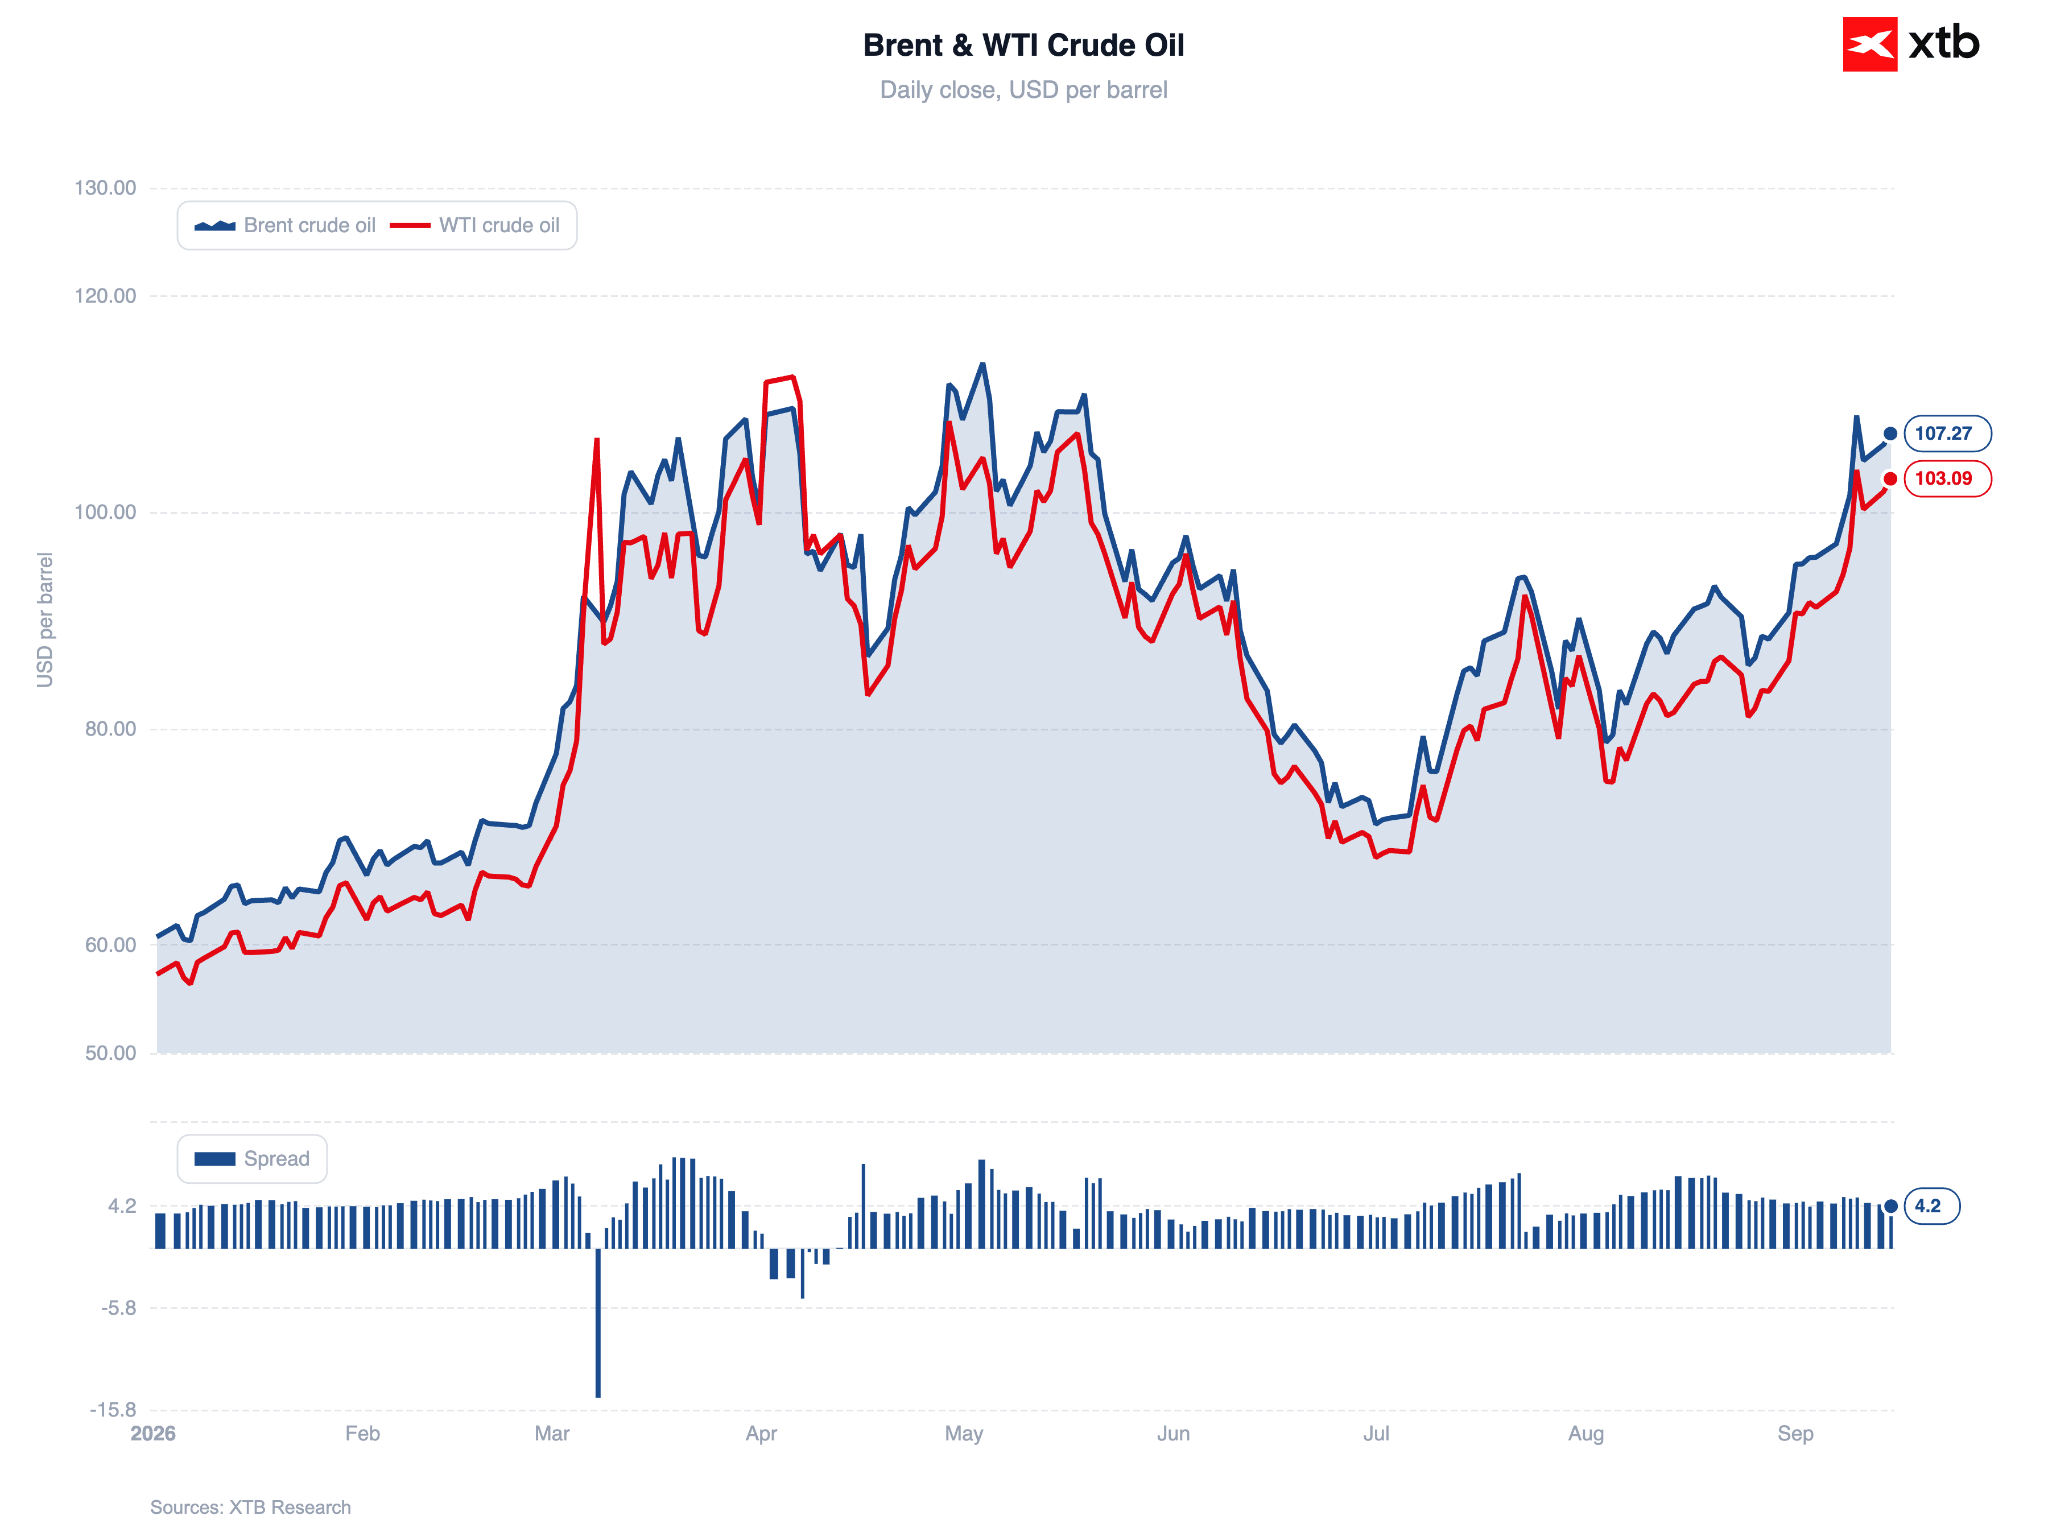
Los precios del petróleo avanzan por segunda jornada consecutiva. El crudo Brent cotiza por encima de los 107 dólares por barril, mientras que el WTI se sitúa cerca de los 103 dólares. Este movimiento está impulsado en parte por el cierre del oleoducto Este-Oeste de Arabia Saudí, que servía como ruta alternativa para transportar petróleo a través del estrecho de Ormuz.
Figura 2: Petróleo crudo Brent y WTI (2026)
Fuente: XTB Research, 15/09/2026
Saudi Aramco aún no ha proporcionado un calendario para la reanudación del bombeo. Según un informe de Associated Press que cita a funcionarios regionales, las instalaciones podrían permanecer fuera de servicio durante varias semanas.
🪙 Metales preciosos
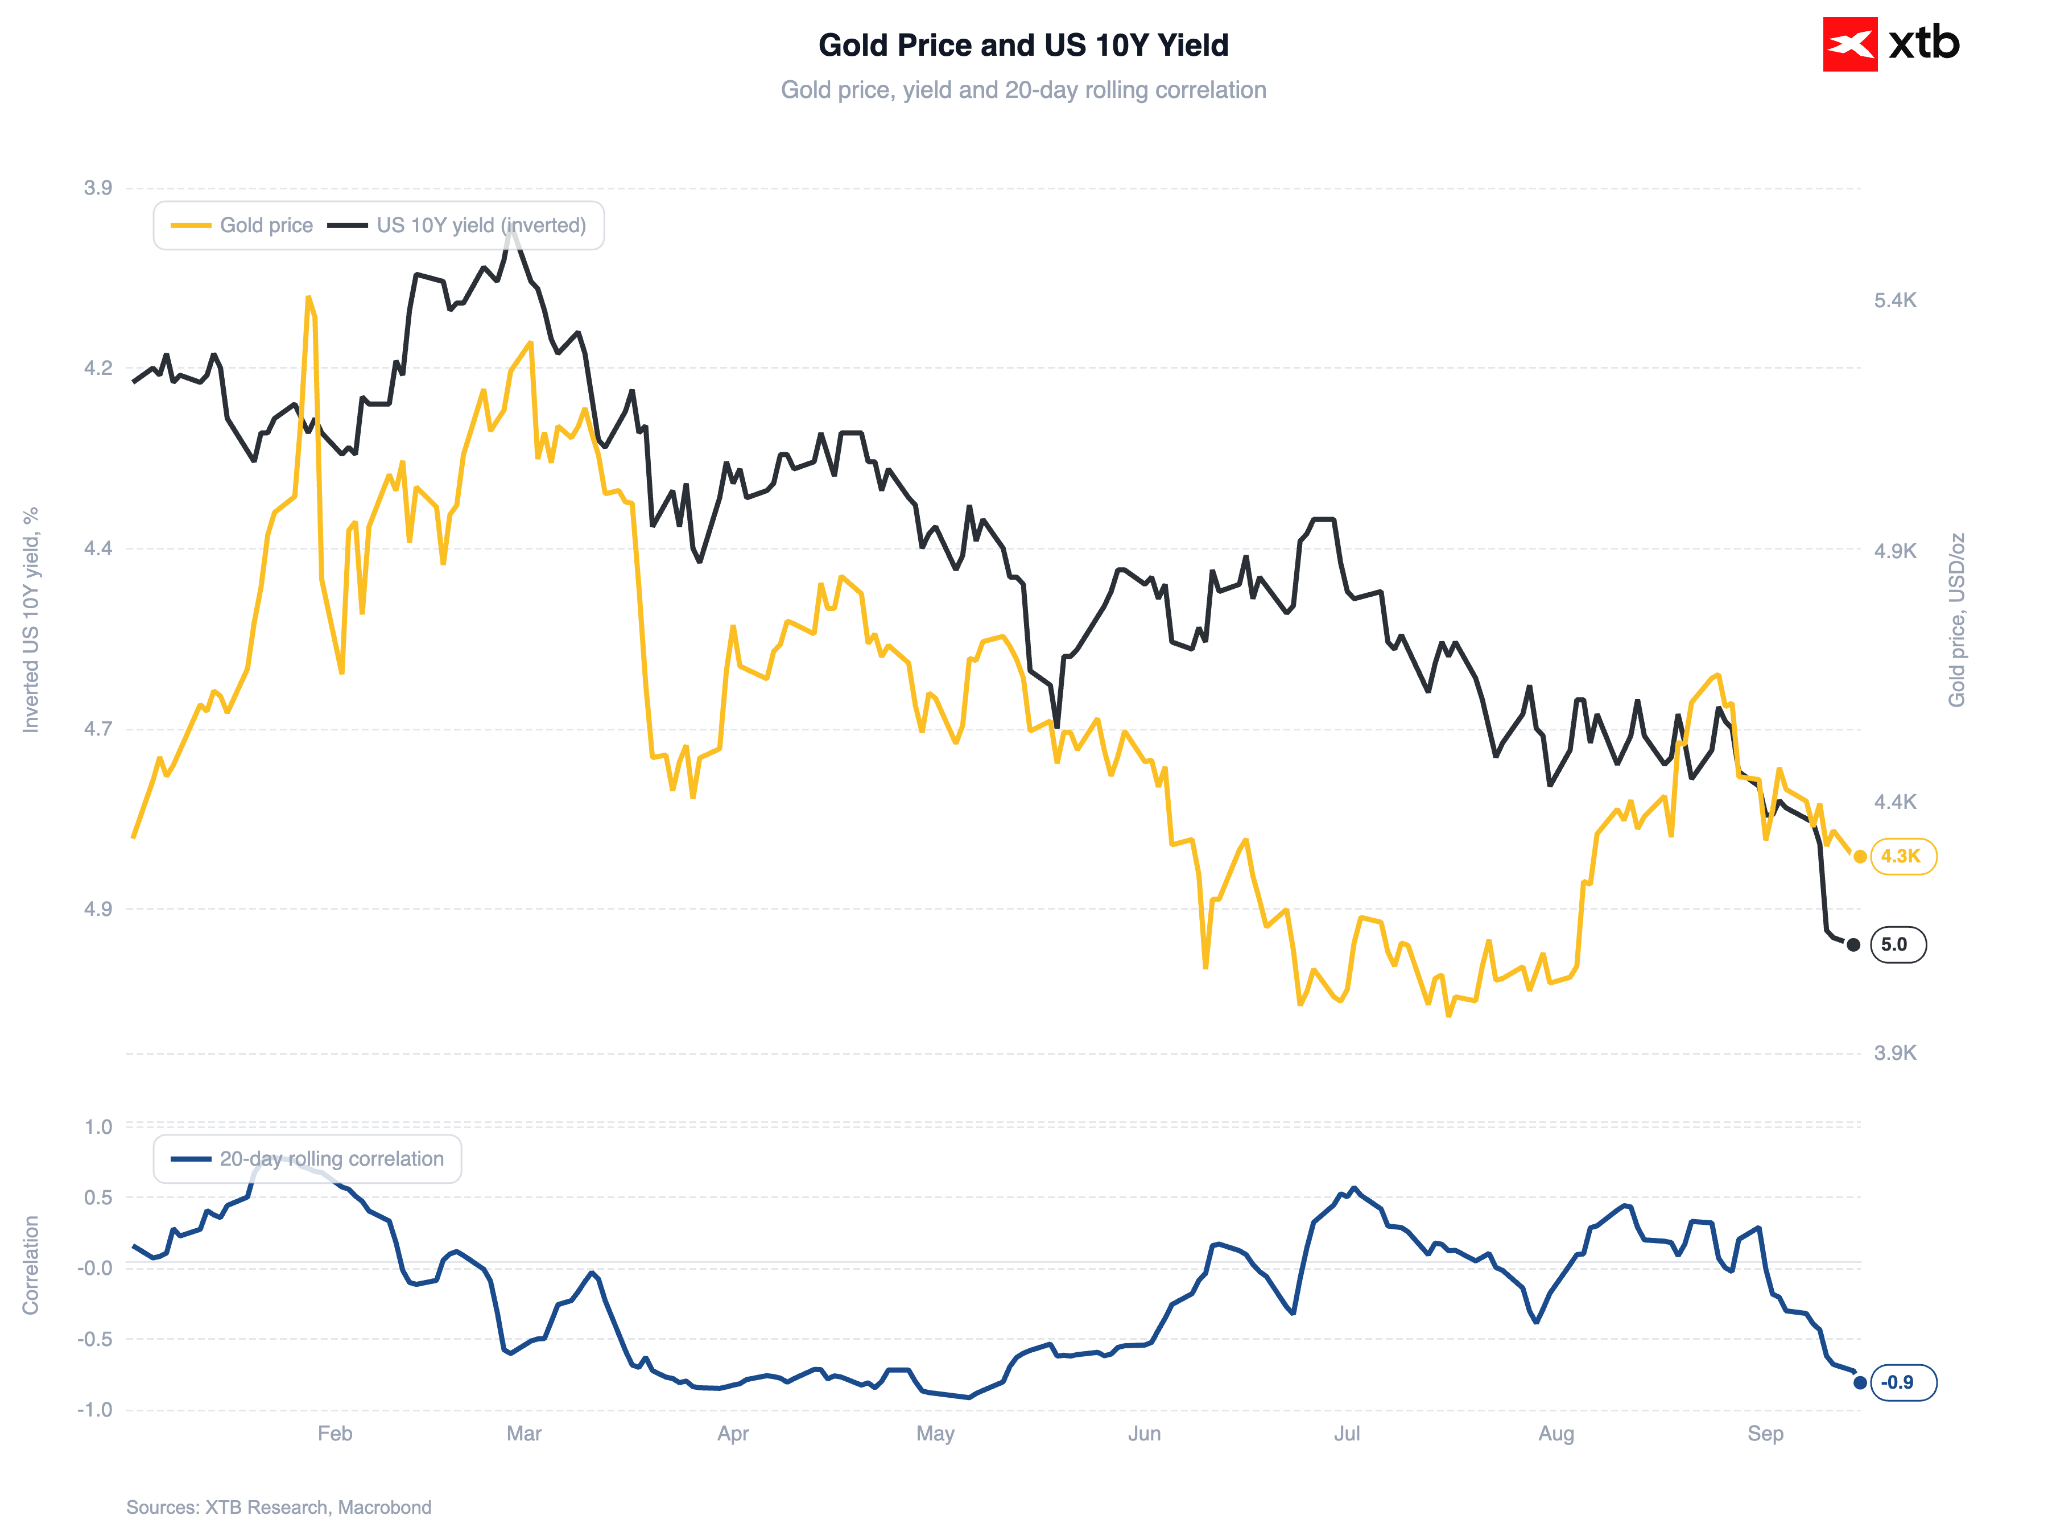
El oro se mantiene cerca de los 4.300 dólares por onza tras caer más de un 1 % en la sesión anterior hasta alcanzar su nivel más bajo en cinco semanas. El metal precioso continúa bajo presión ante la creciente probabilidad de una subida de tipos de interés por parte de la Reserva Federal, una posibilidad que el mercado descuenta ya en más de un 90 %.
Figura 3: Precio del oro y rentabilidad del bono de EE. UU. a 10 años [Eje invertido] (2026)
Fuente: XTB Research, 15/09/2026
El metal precioso cotiza actualmente más de un 3 % por debajo de sus máximos de finales de agosto, cuando los precios superaron los 4.700 dólares. La decisión de este miércoles de la Fed y el tono que la acompañe podrían resultar cruciales para su trayectoria. Cualquier preocupación con respecto a la independencia del banco central podría desencadenar el retorno del «trade de devaluación» (debasement trade), impulsando un trasvase desde las monedas fiduciarias hacia los activos tangibles.
📈 Datos macroeconómicos y política monetaria
La rentabilidad del bono del Tesoro estadounidense a 10 años superó la barrera psicológica del 5 % el lunes, alcanzando el 5,03 %, su nivel más alto desde 2007. Esto se debió a una combinación del aumento en los precios del petróleo, las preocupaciones por la inflación y el crecimiento de la deuda soberana y corporativa, incluida la financiación para inversiones masivas en IA. Algunos analistas advierten que unas rentabilidades en el rango del 5,00 % al 5,25 % podrían empezar a suponer un pesado lastre para las valoraciones de la renta variable.
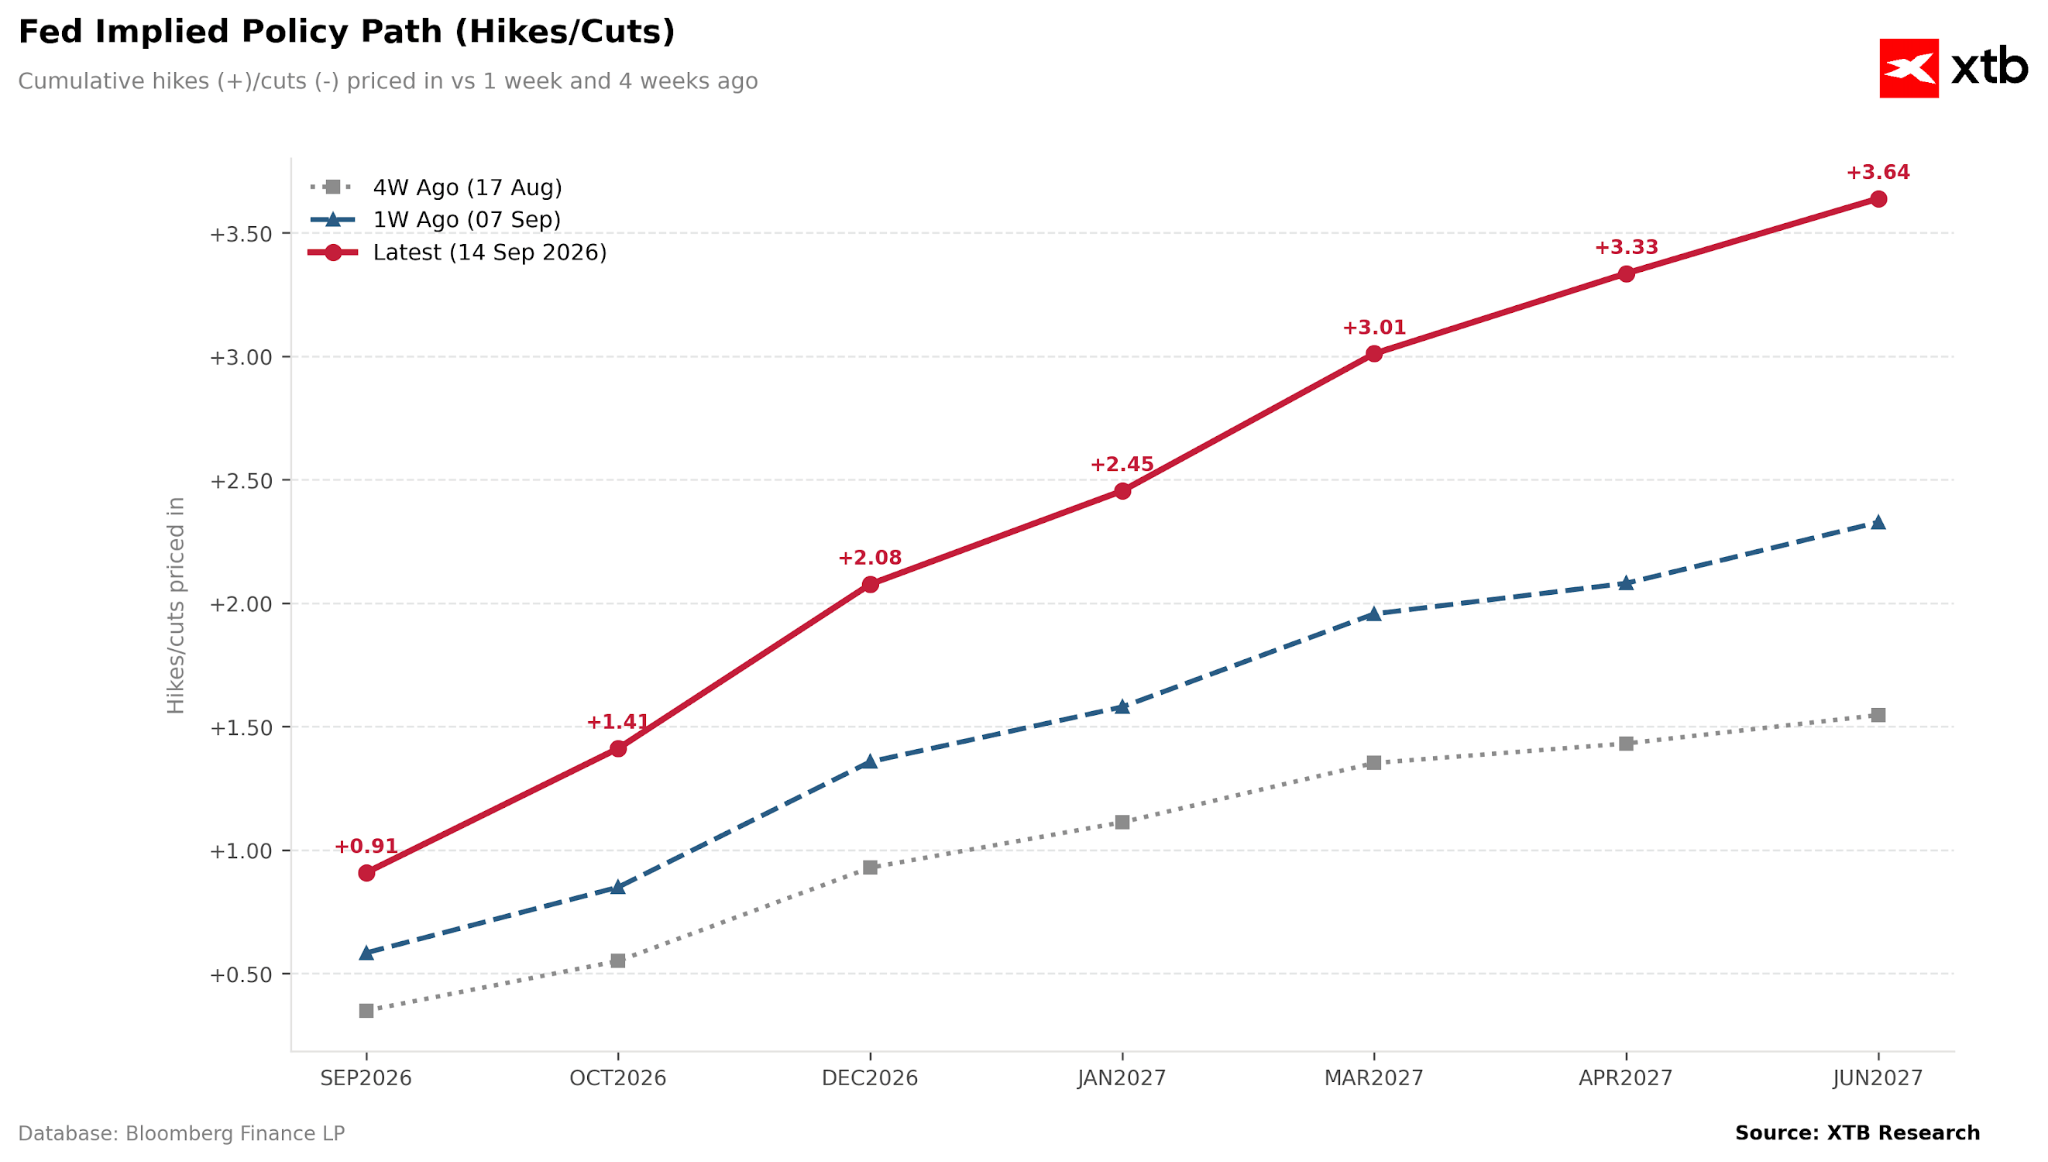
Los mercados han descontado prácticamente por completo una subida de tipos en la reunión del FOMC de este miércoles. No actuar esta semana podría minar la credibilidad del banco central e impulsar una mayor subida en los rendimientos a largo plazo. Los precios actuales del mercado implican otra subida de tipos en diciembre, seguida de dos más para octubre de 2027.
Figura 4: Senda de tipos implícita de la Fed (Subidas/Recortes) (2026 - 2027)
 Fuente: XTB Research, 15.09.2026
Los datos económicos de agosto en China mostraron un panorama mixto. La producción industrial sorprendió al alza al crecer un 5,2 % interanual (frente al 4,8 % esperado), en comparación con el 4,5 % de julio, impulsada principalmente por un crecimiento de las exportaciones de doble dígito alimentado por la demanda de componentes relacionados con la IA. Por el contrario, las ventas al por menor subieron solo un 0,4 % interanual, quedando por debajo de la previsión del 0,8 % y ralentizándose respecto a julio, mientras que la inversión en activos fijos se contrajo aún más hasta el -7,2 % en lo que va de año. El desempleo urbano subió inesperadamente al 5,3 % desde el 5,2 %.
El principal lastre para el consumo chino sigue siendo el mercado automotriz, donde las ventas de vehículos se desplomaron un 18,5 % interanual en agosto tras el vencimiento de las subvenciones gubernamentales. Excluyendo los automóviles, las ventas al por menor crecieron un 2,5 %, igualando el ritmo de julio. Mientras tanto, la inversión inmobiliaria se ha contraído un 19,9 % en lo que va de año.
El Banco Popular de China estableció el tipo de cambio de referencia (fixing) del yuan para el miércoles en 6,7670 por dólar, fortaleciendo la divisa por quinto día consecutivo, su racha más larga desde diciembre de 2025. Este movimiento se alinea con una estrategia orientada a contener la volatilidad del tipo de cambio antes de la cumbre entre los presidentes Xi Jinping y Donald Trump programada para el 24 de septiembre.
💱 Divisas
El dólar continúa fortaleciéndose tras la jornada del lunes, cuando registró su mayor ganancia diaria en más de dos meses. El yen recuperó parte de las pérdidas durante la sesión matinal, con el USD/JPY acercándose al nivel psicológico de 155.
₿ Criptomonedas
Las criptomonedas continúan bajo presión por el aumento de las rentabilidades de los bonos y la firmeza del dólar estadounidense. Bitcoin cede alrededor de un 2 %, cayendo por debajo de los 77.500 dólares, mientras que Ethereum retrocedió un 3 % hasta situarse justo por debajo de los 2.490 dólares.
Resumen diario: el freno de la IA no detiene el alza de los rendimientos


La cartera de Michael Burry: ¿revolución o rebalanceo?


📊¿Es realista ralentizar los desarrollos de la IA? Así podría afectar a los hiperescaladores



El Nasdaq 100 sufre un duro castigo: La IA se desacelera, el petróleo sube y los mercados caen.
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.