

-
El mercado descuenta más del 90% de probabilidad de un alza de 25 pb por la Fed en medio de la moderación de la rentabilidad del bono a 10 años.
-
La tensión geopolítica y los contratiempos en el oleoducto de Arabia Saudí mantienen la volatilidad y elevadas primas en el petróleo.
-
La renta variable opera con cautela mientras las criptomonedas sufren presión por el bloqueo regulatorio en el Senado de EE. UU.

-
El mercado descuenta más del 90% de probabilidad de un alza de 25 pb por la Fed en medio de la moderación de la rentabilidad del bono a 10 años.
-
La tensión geopolítica y los contratiempos en el oleoducto de Arabia Saudí mantienen la volatilidad y elevadas primas en el petróleo.
-
La renta variable opera con cautela mientras las criptomonedas sufren presión por el bloqueo regulatorio en el Senado de EE. UU.
Hoy, todas las miradas de los inversores están puestas en un solo evento: la decisión del FOMC de esta tarde. El mercado está descontando más de un 90% de probabilidades del primer aumento de tipos de interés en EE. UU. desde 2023.
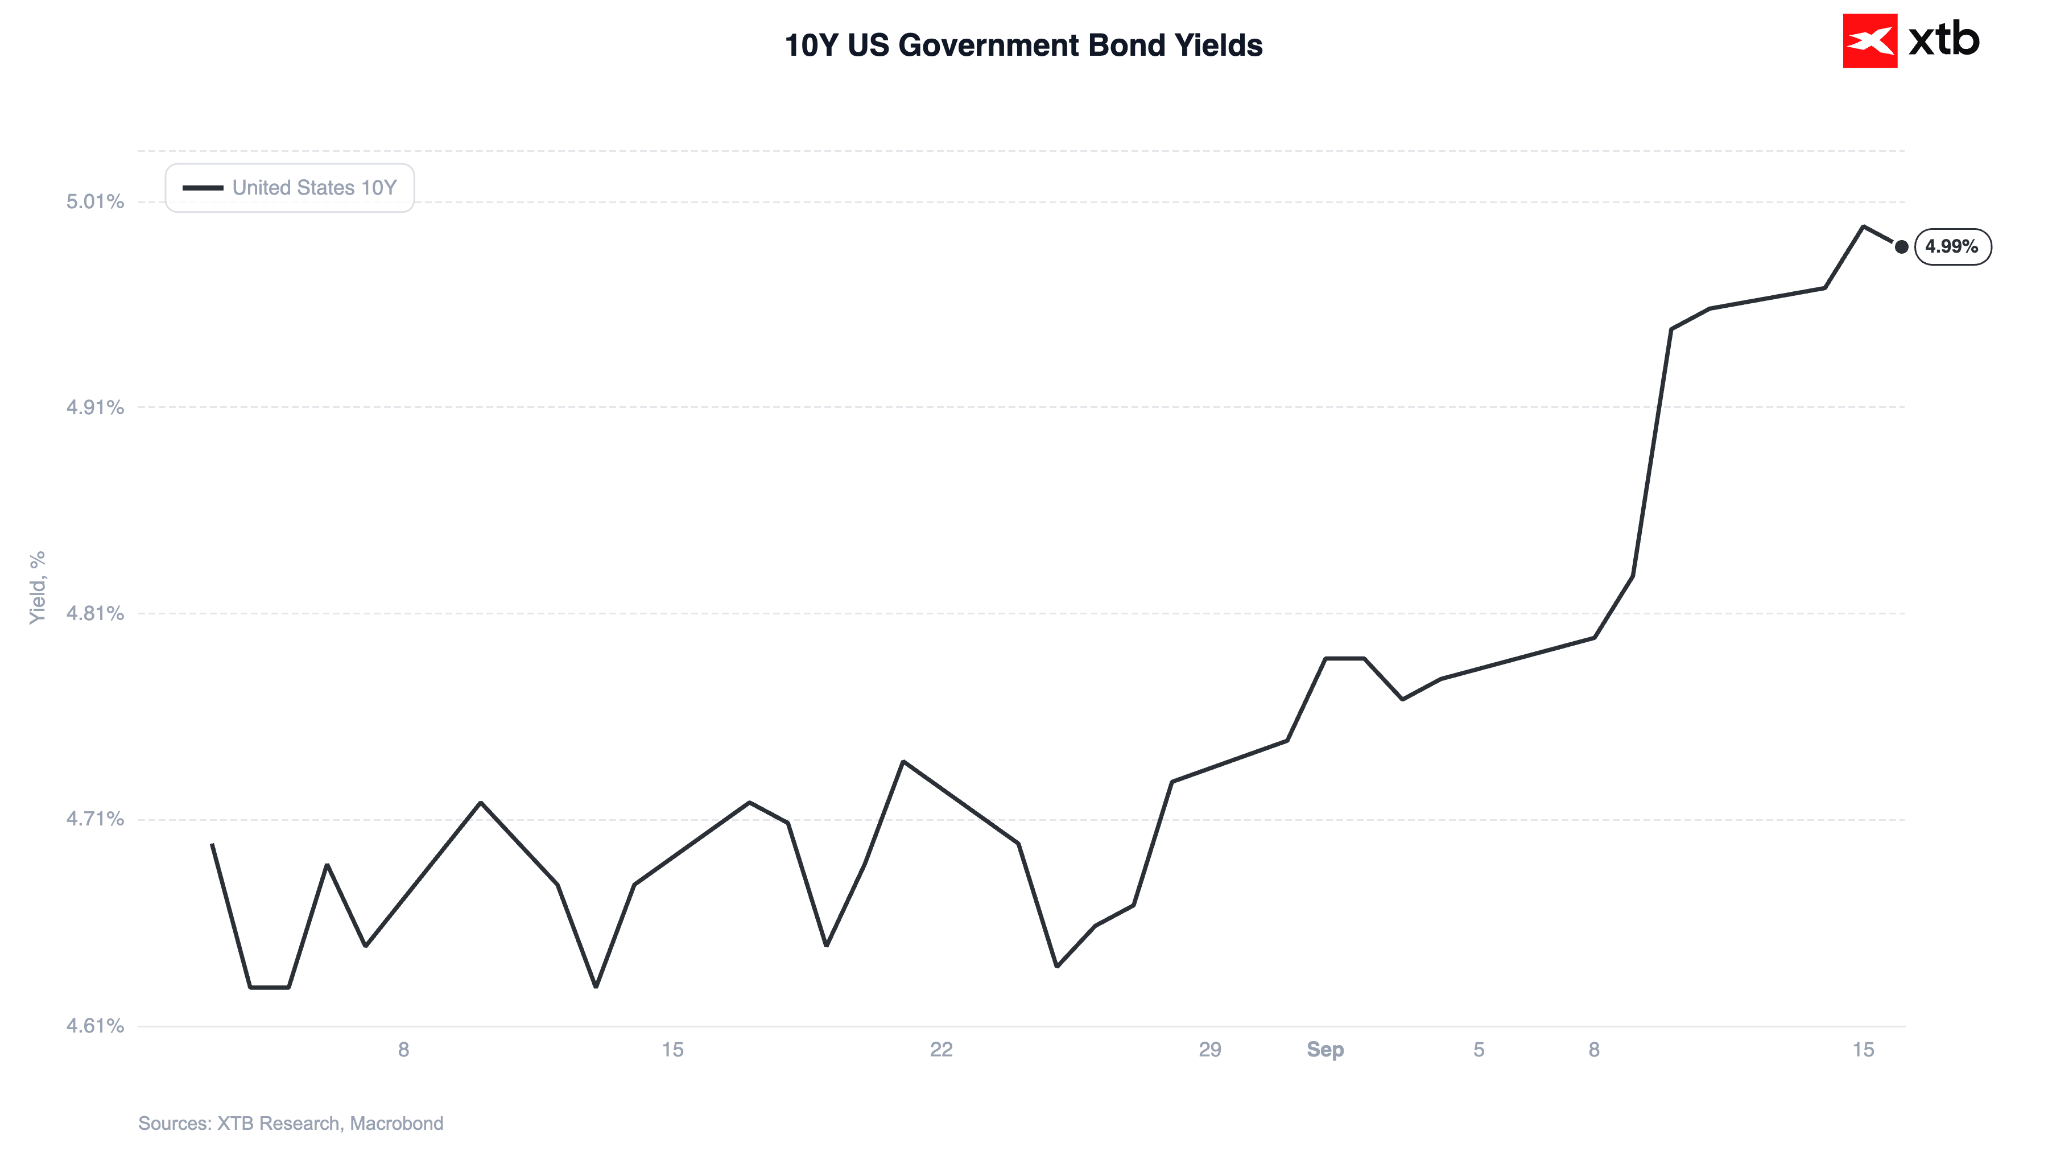
Antes de la decisión del comité, la rentabilidad del bono del Tesoro estadounidense a 10 años ha caído ligeramente del máximo de ayer (5,04%, el nivel más alto desde 2007), ofreciendo un breve respiro tanto a la renta variable como al oro.
Figura 1: Rentabilidad de los Bonos del Gobierno de EE. UU. a 10 años (08.2026 - 09.2026)
Fuente: XTB Research, 16.09.2026
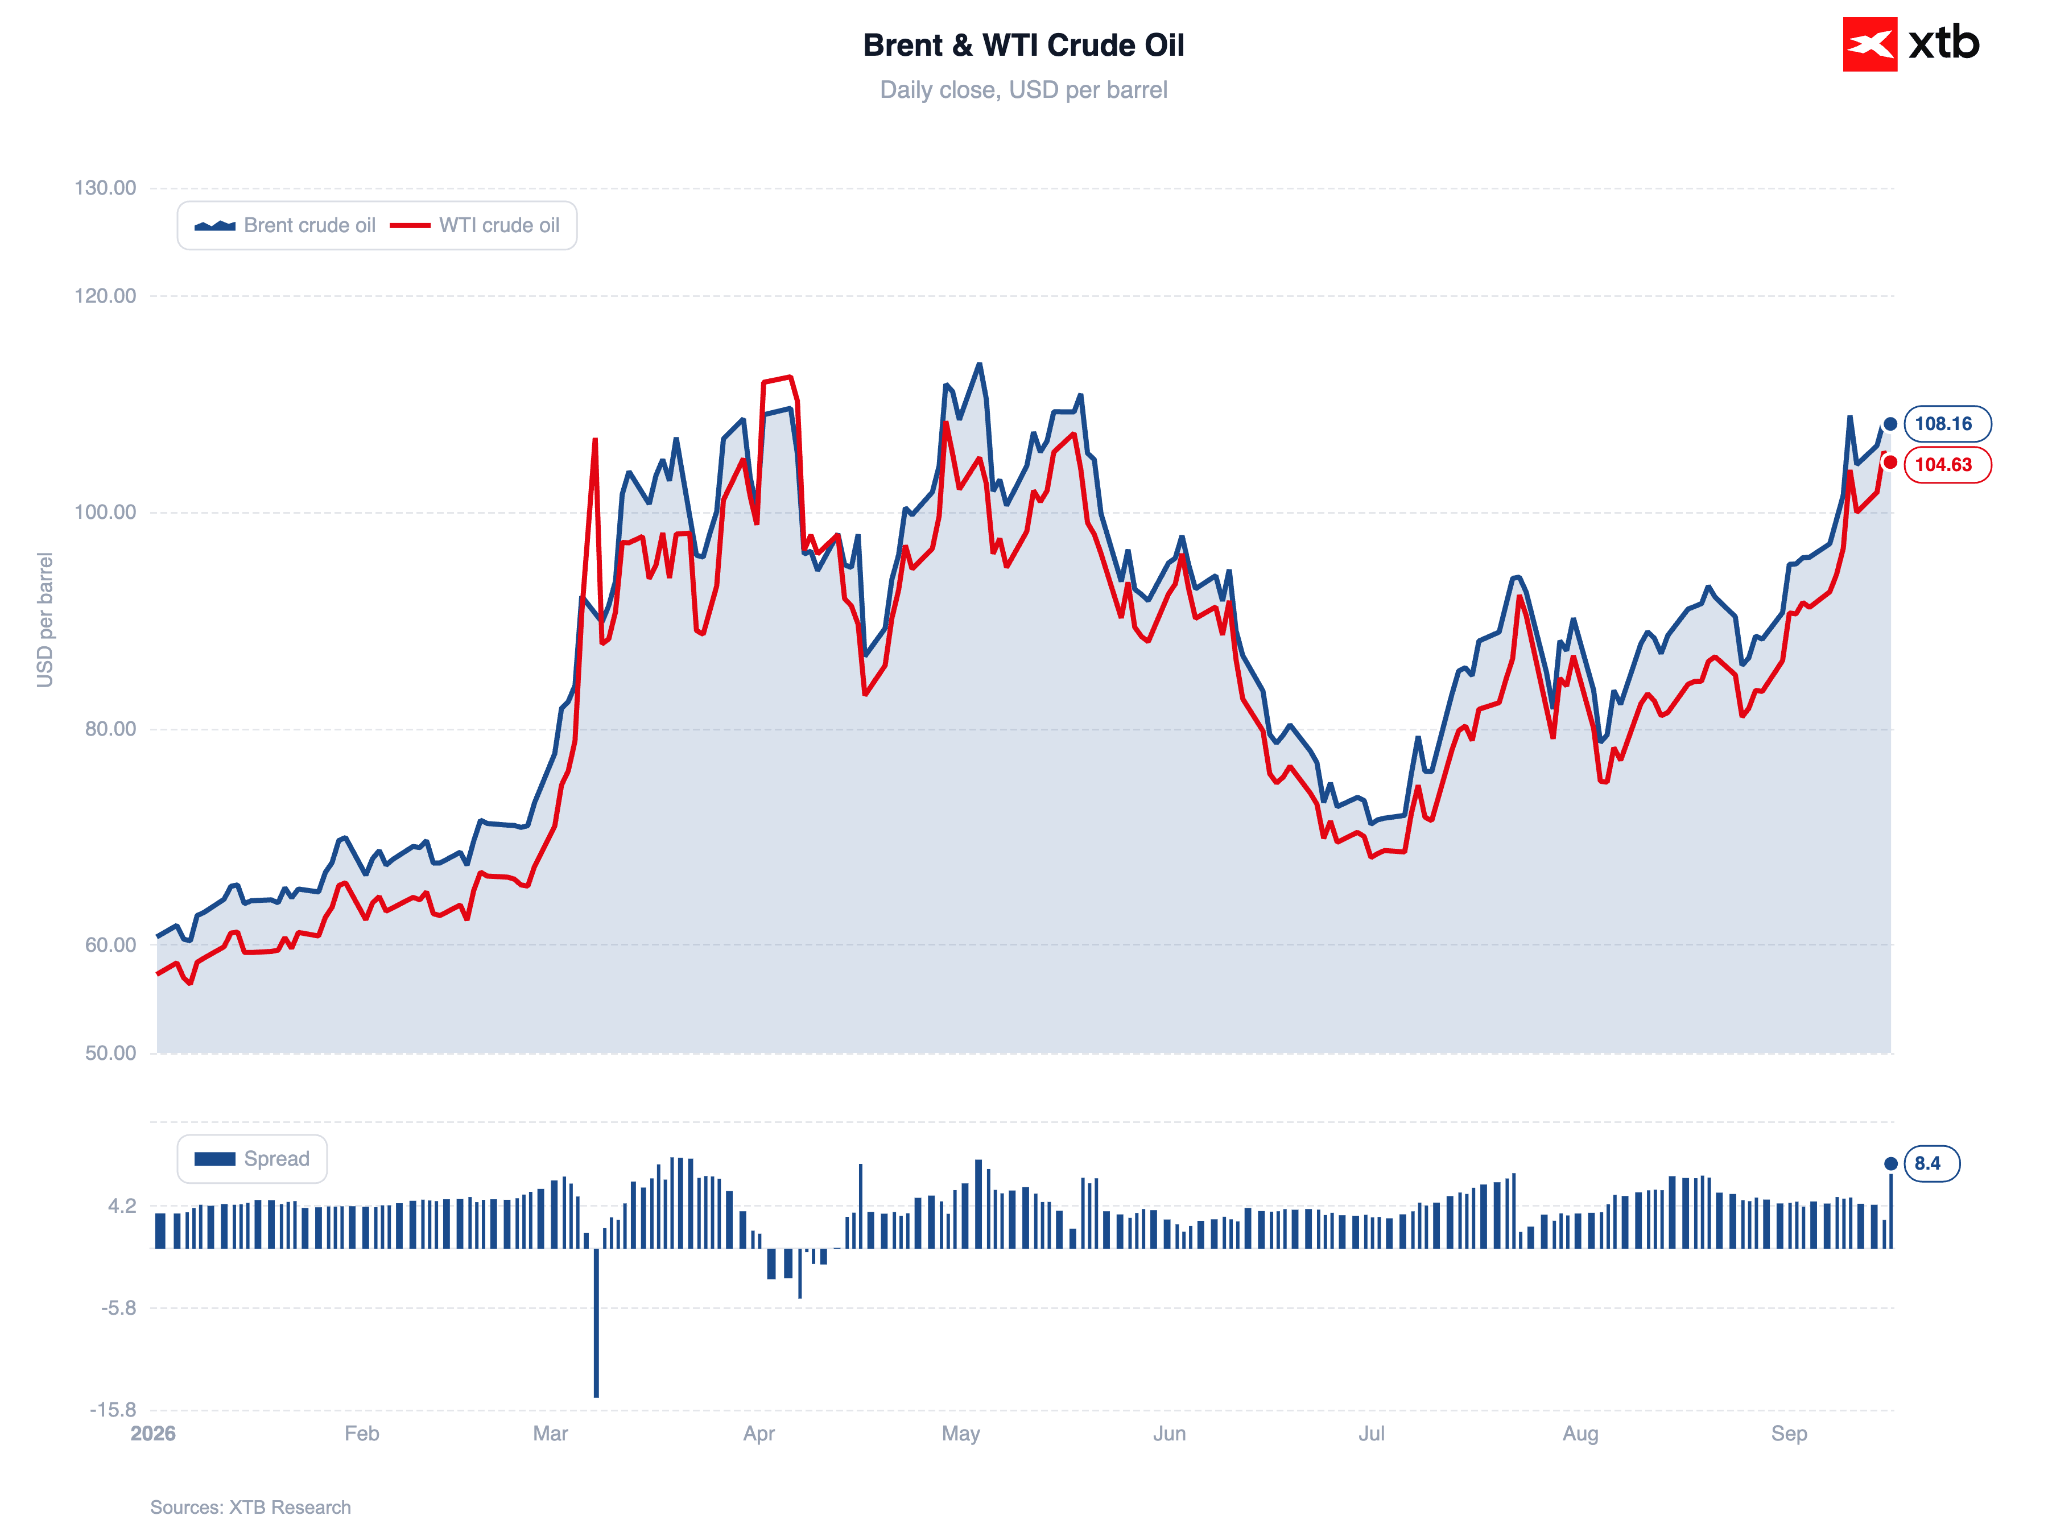
El petróleo también ha pausado su frenético ascenso, aunque sigue siendo incierto cuándo reanudará sus operaciones el dañado oleoducto saudí Este-Oeste. El Brent cae hoy alrededor de un 0,6%, situándose cerca de los 108 dólares por barril, mientras que el oro gana un 0,8%, recuperando parte de las pérdidas sufridas a principios de semana.
Figura 2: Petróleo crudo Brent y WTI (2026)
Fuente: XTB Research, 16.09.2026
Las ligeras caídas en los precios del petróleo y en la rentabilidad de los bonos están contribuyendo a una modesta mejora en el sentimiento del mercado. Asia cotiza en verde (aunque las ganancias son relativamente pequeñas). El Kospi de Corea del Sur lidera las alzas (+0,9%), impulsado por la resolución de un conflicto salarial en SK Hynix. El Nikkei y el Shanghai Composite también registran incrementos modestos. Los futuros de Wall Street cotizan asimismo ligeramente al alza.
📈 Datos Macroeconómicos y Política Monetaria
Nos encontramos ante la reunión de la Fed más anticipada del año. El mercado actualmente parece casi convencido de que el comunicado, previsto para las 19:00 horas, mencionará un alza de tipos de interés de 25 puntos básicos, la primera desde julio de 2023.
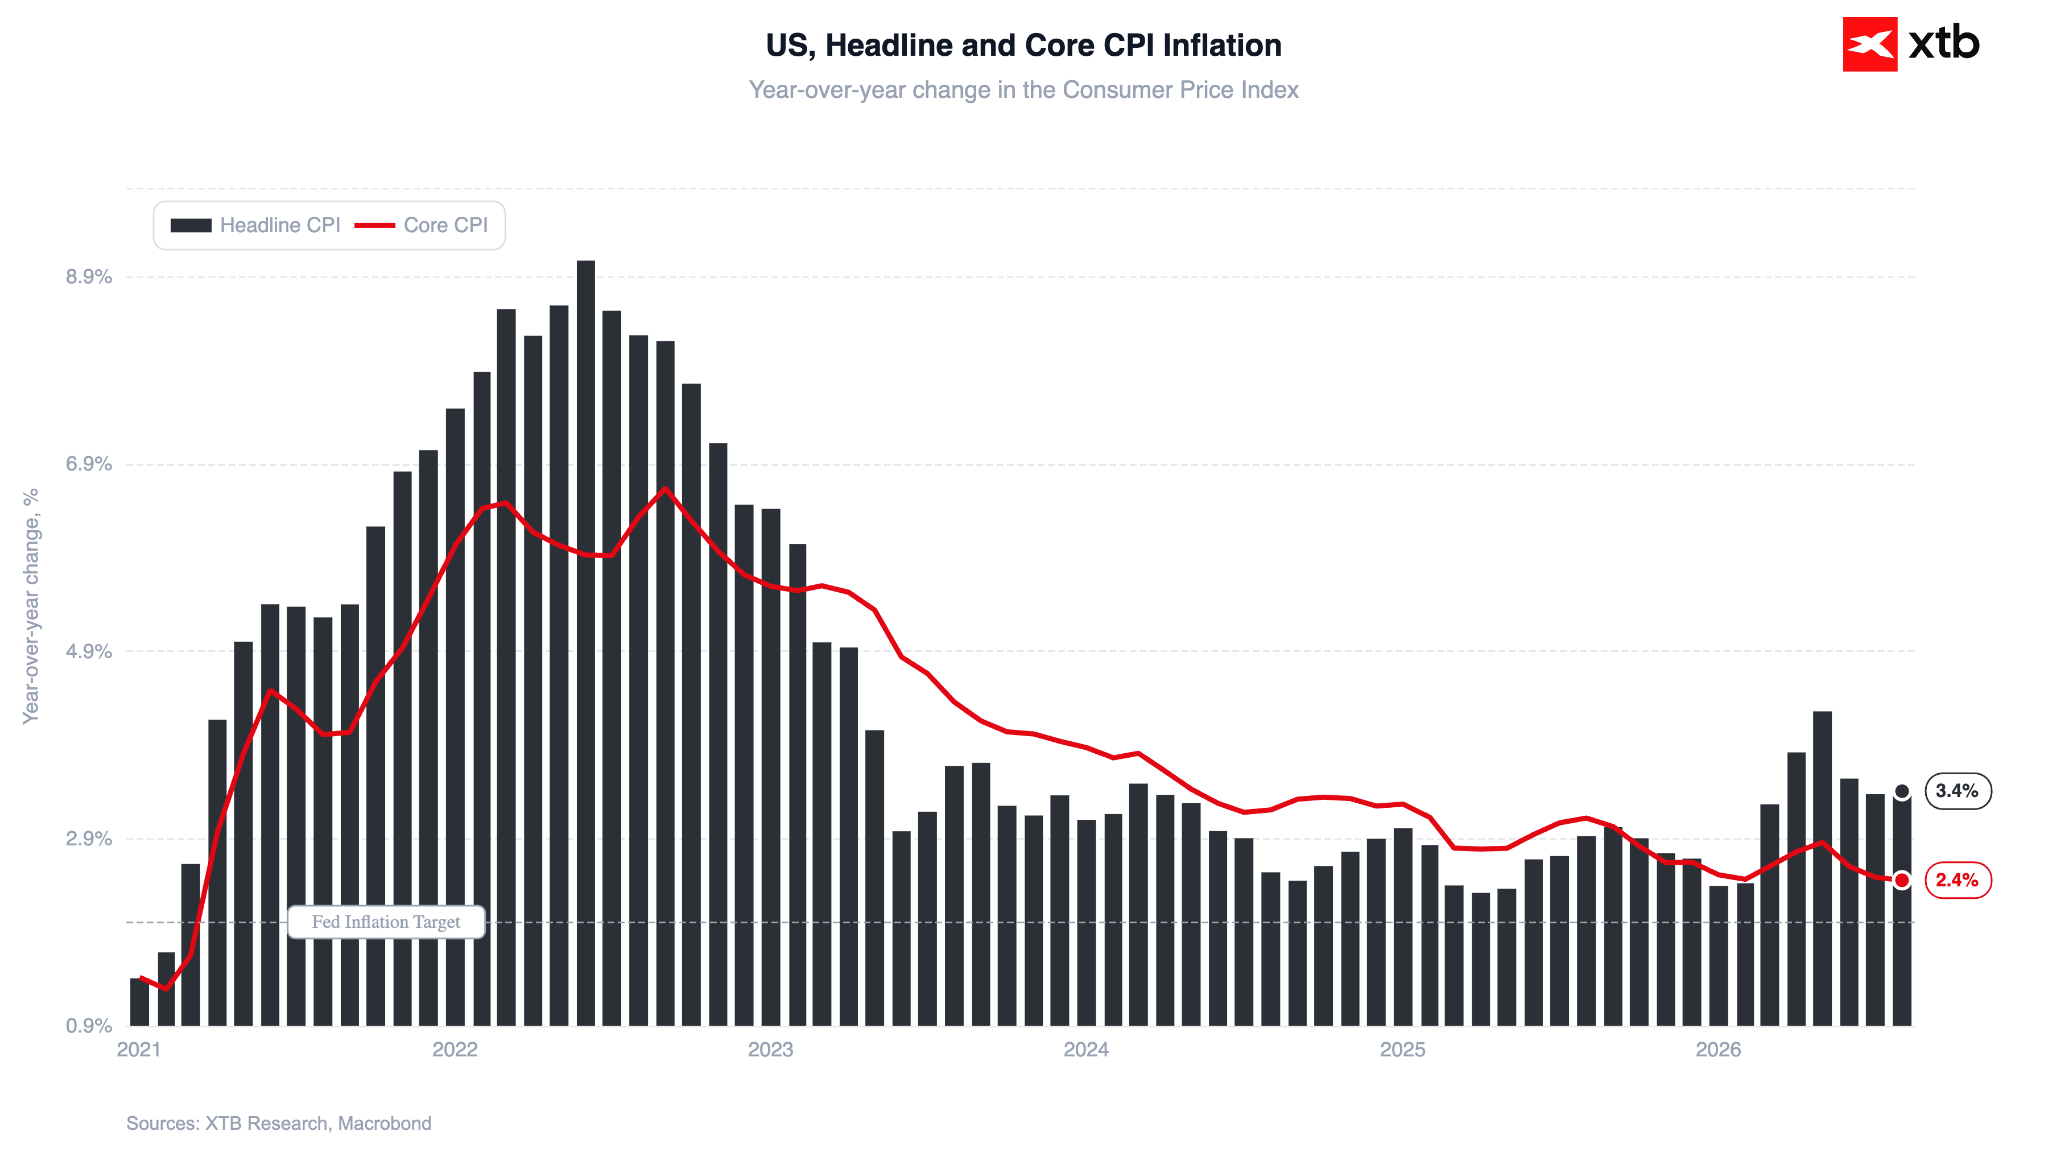
La lectura de inflación de la semana pasada, que según Christopher Waller debía inclinar la balanza hacia un lado u otro, no ofreció una respuesta definitiva, mostrando una caída de la inflación subyacente al 2,4% interanual. Los mercados centraron su atención en el incremento mensual ligeramente superior al consenso (0,3%), aunque a nuestro juicio esto no es suficiente para justificar una subida de tipos.
Figura 3: Inflación IPC de EE. UU. (2026 - 2027)
Fuente: XTB Research, 16.09.2026
Los argumentos a favor del endurecimiento monetario se encuentran en la elevada inflación del sector servicios (3,1%), aunque incluso aquí el dinamismo no parece excesivamente preocupante. Según el Fed Wage Growth Tracker, el crecimiento salarial se está acelerando (4,1% en agosto), lo que podría estimular el consumo en los próximos meses; sin embargo, los niveles actuales (menos del 1% en términos reales) no parecen abocados a alterar fundamentalmente las perspectivas. Esto es especialmente cierto dado que el gasto de los consumidores estadounidenses durante los últimos meses (y trimestres) ha dependido en gran medida del agotamiento de los ahorros, que inevitablemente deberán reponerse.
Esto no significa, por supuesto, que una subida de tipos carezca de justificación o sea macroeconómicamente irracional. Se puede argumentar de varias maneras. Un factor clave que podría justificar un movimiento al alza es la situación de gran tensión en el mercado de materias primas energéticas. Los altos precios del petróleo y del GNL no se han trasladado de forma significativa a la economía estadounidense hasta ahora, pero no se puede descartar una aceleración de este proceso en los próximos meses.
Una decisión de subir los tipos podría tomarse ciertamente como una forma de "frontloading", actuando de manera preventiva para evitar la necesidad potencial de un endurecimiento mucho más severo en el futuro. Si la Fed opta efectivamente por tal movimiento el miércoles, podría plantear dudas sobre por qué no se aplicó una subida en julio, ya que los datos macroeconómicos publicados desde entonces han aportado poco respaldo adicional a la tesis del endurecimiento. En particular, el argumento del "frontloading" fue esgrimido en su momento por los miembros disidentes del comité que votaron a favor de una subida de tipos.
📈 Renta Variable
Los mercados bursátiles asiáticos cotizan mayoritariamente al alza: el Nikkei 225 de Japón sube un 0,3%, el Shanghai SE Composite de China gana un 0,5%, mientras que el Kospi de Corea del Sur avanza un 0,9%.
Las ganancias del principal índice surcoreano se ven impulsadas en parte por la resolución de un conflicto colectivo en SK Hynix: los miembros del sindicato (57% de los votantes) aceptaron un nuevo reparto de bonificaciones: mitad en efectivo y mitad en acciones. La disposición propuesta anteriormente era del 40% en efectivo y el 60% en acciones. El acuerdo concluye dos semanas de negociaciones tras el rechazo del borrador inicial en agosto. Las acciones de la empresa suben casi un 3%.
En segundo plano, continúa el debate sobre el ritmo de desarrollo de la IA. El viceprimer ministro de Corea del Sur, Kyunghoon Bae, declaró en X que el país "no puede permitirse desacelerar" sus esfuerzos en inteligencia artificial, distanciándose de los llamamientos de los responsables de Anthropic y OpenAI para frenar el desarrollo. La postura de Corea del Sur se alinea más estrechamente con el tono de Mark Zuckerberg y Jensen Huang que con el de Dario Amodei.
En Wall Street, los futuros del S&P 500 registran ganancias modestas (+0,2%), lo que representa una ligera recuperación tras las caídas de ayer:
S&P 500: -0,5%
Dow Jones: -0,6%
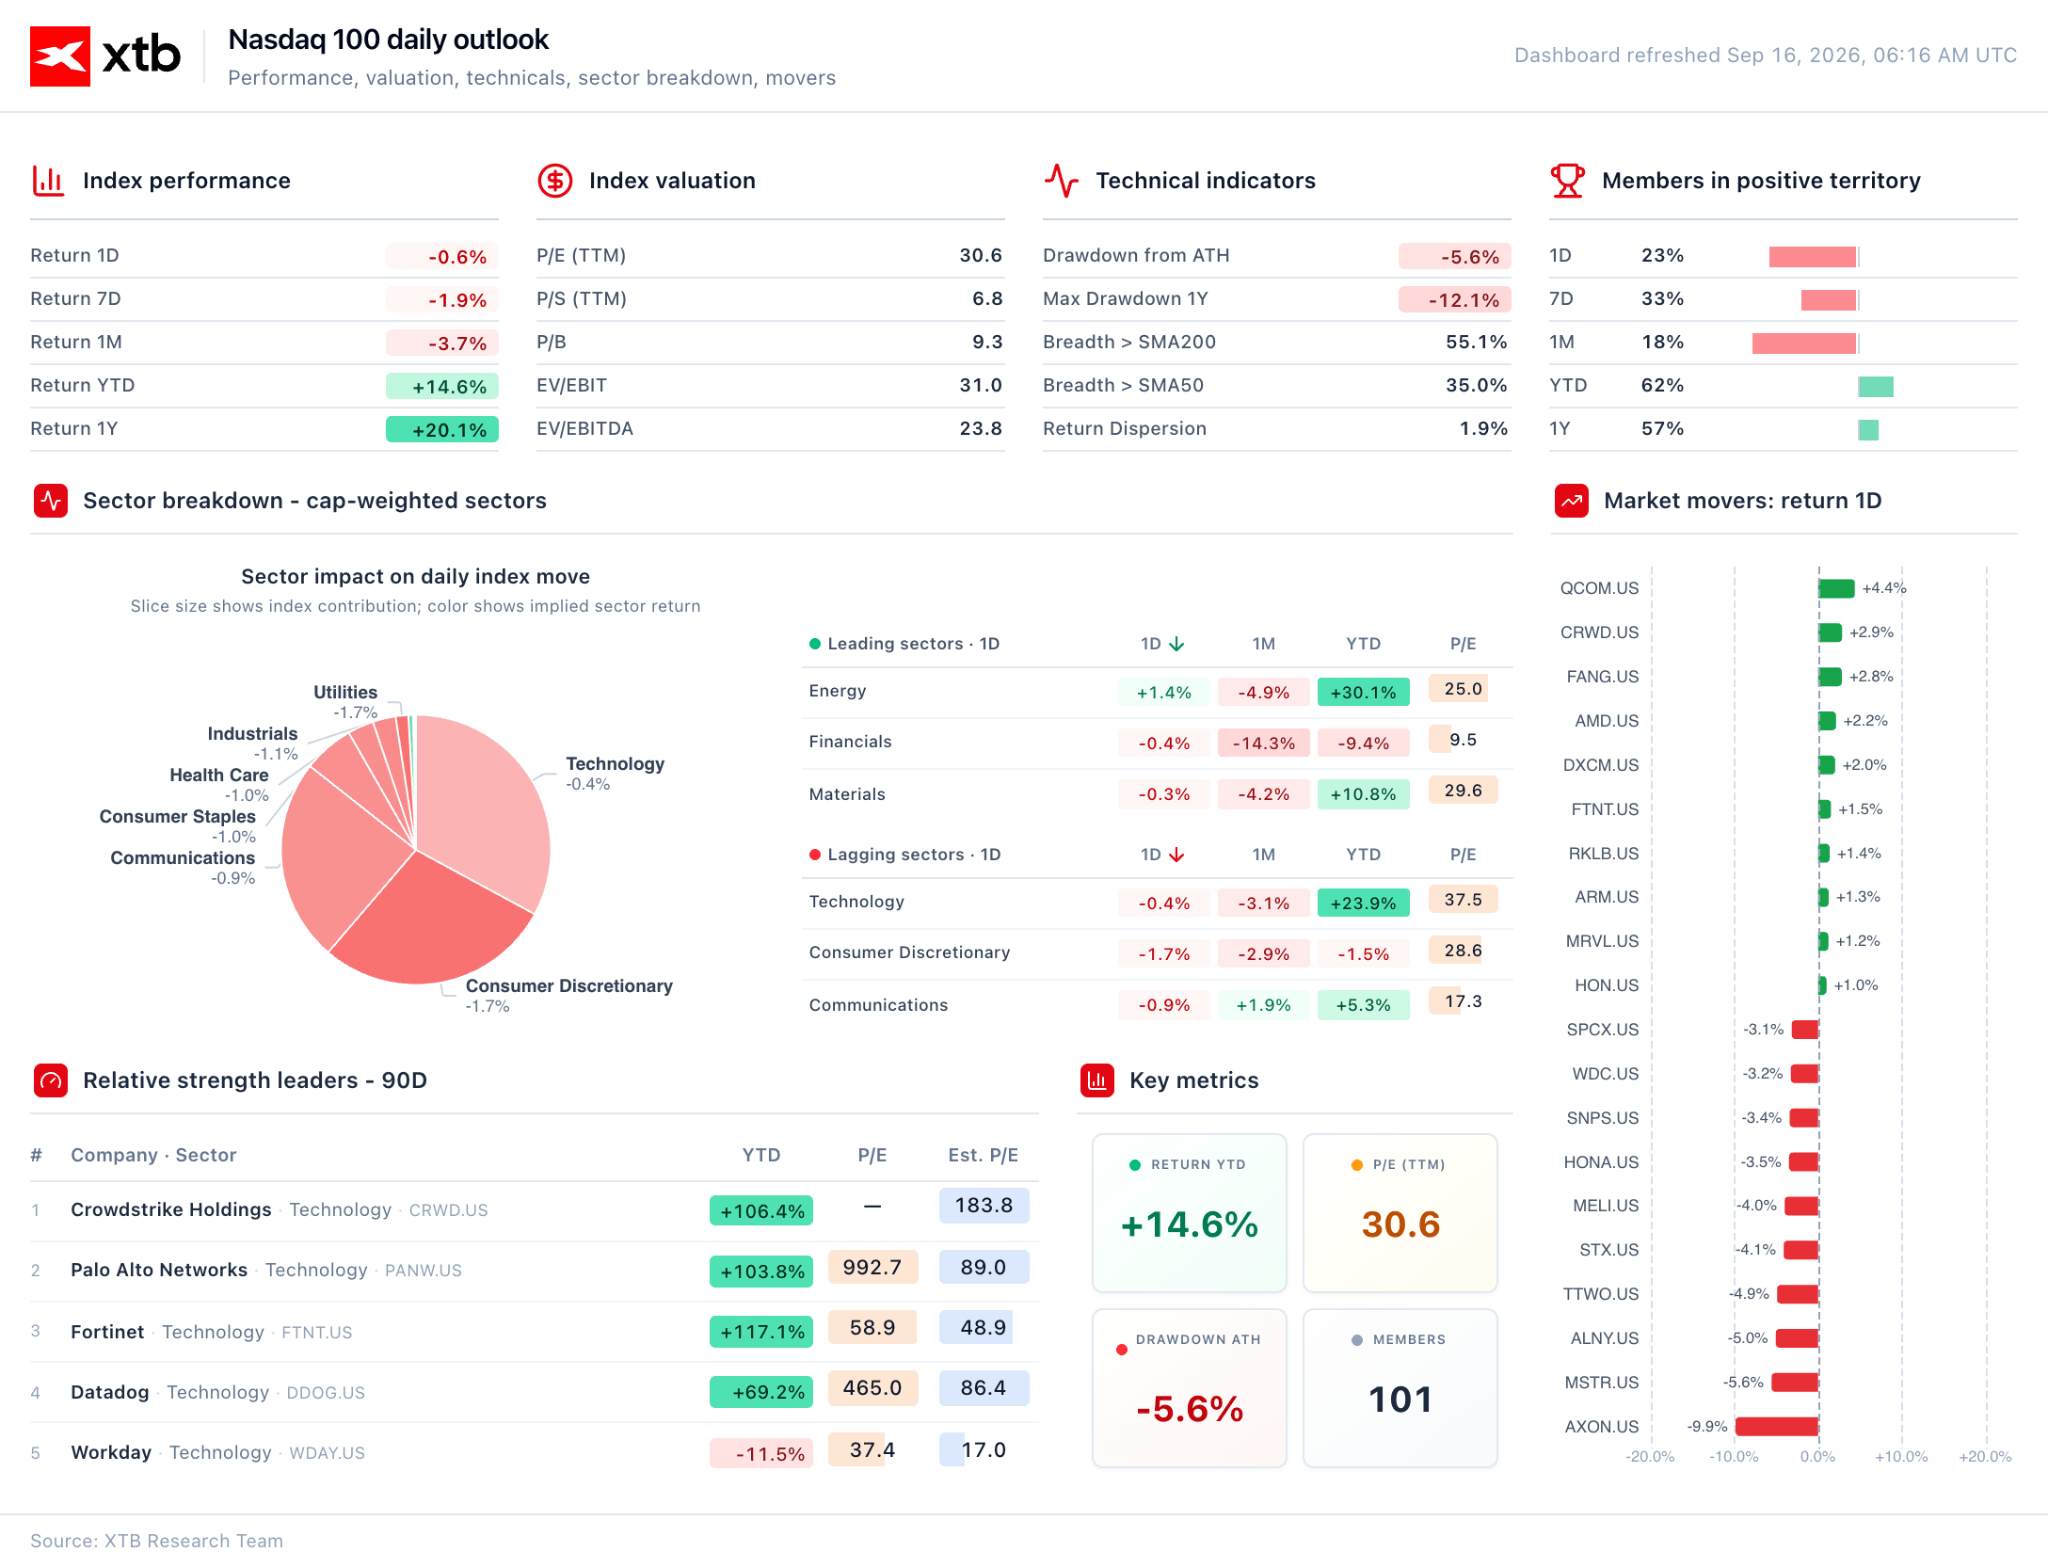
Nasdaq 100: -0,7%
Russell 2000: -0,8%.
Figura 4: Panel del Nasdaq 100 (15.09.2026)
Fuente: XTB Research, 16.09.2026
Cabe destacar que el índice VIX, una medida clave de la volatilidad esperada en el mercado de renta variable de EE. UU. (el llamado "índice del miedo"), se mantiene sorprendentemente tranquilo a pesar del aumento de las rentabilidades.
🌍 Geopolítica
En el plano diplomático, tuvo lugar una llamada telefónica entre el ministro de Asuntos Exteriores de Omán, Badr Albusaidi, y el secretario de Estado de EE. UU., Marco Rubio; ambas partes debatieron formas de desescalar las tensiones regionales y las condiciones para continuar las conversaciones diplomáticas.
Según informes del Wall Street Journal, Arabia Saudí prevé reanudar parcialmente los flujos a través del oleoducto Este-Oeste en pocos días, mientras que las reparaciones completas de las estaciones de bombeo dañadas podrían tardar entre 6 y 8 semanas. Mientras tanto, Riad está retrasando las entregas a ciertos clientes europeos.
La creciente incertidumbre sobre los suministros de Oriente Medio está impulsando a las refinerías japonesas (Eneos, Idemitsu) a acelerar las compras de crudo omaní para entrega tan pronto como en octubre. Las primas para entregas urgentes están alcanzando hasta 38 dólares por barril sobre el indicador de referencia de Dubái, lo que refleja la severidad de la tensión en el mercado físico.
El petróleo se retira tras dos sesiones de ganancias: el mercado parece llegar a la conclusión de que la magnitud de la subida impulsada por las interrupciones del suministro fue exaggerated. La presión a la baja también proviene de un aumento en los inventarios de EE. UU. (según datos del API, las reservas de crudo aumentaron en 7,1 millones de barriles).
El Brent cae un 0,6% (situándose actualmente en torno a los 108 dólares por barril y el WTI pierde un 0,9% (ligeramente por debajo de los 105 dólares por barril)
A pesar de la corrección, los precios se mantienen cerca de máximos de varios meses.
🪙 Metales Preciosos
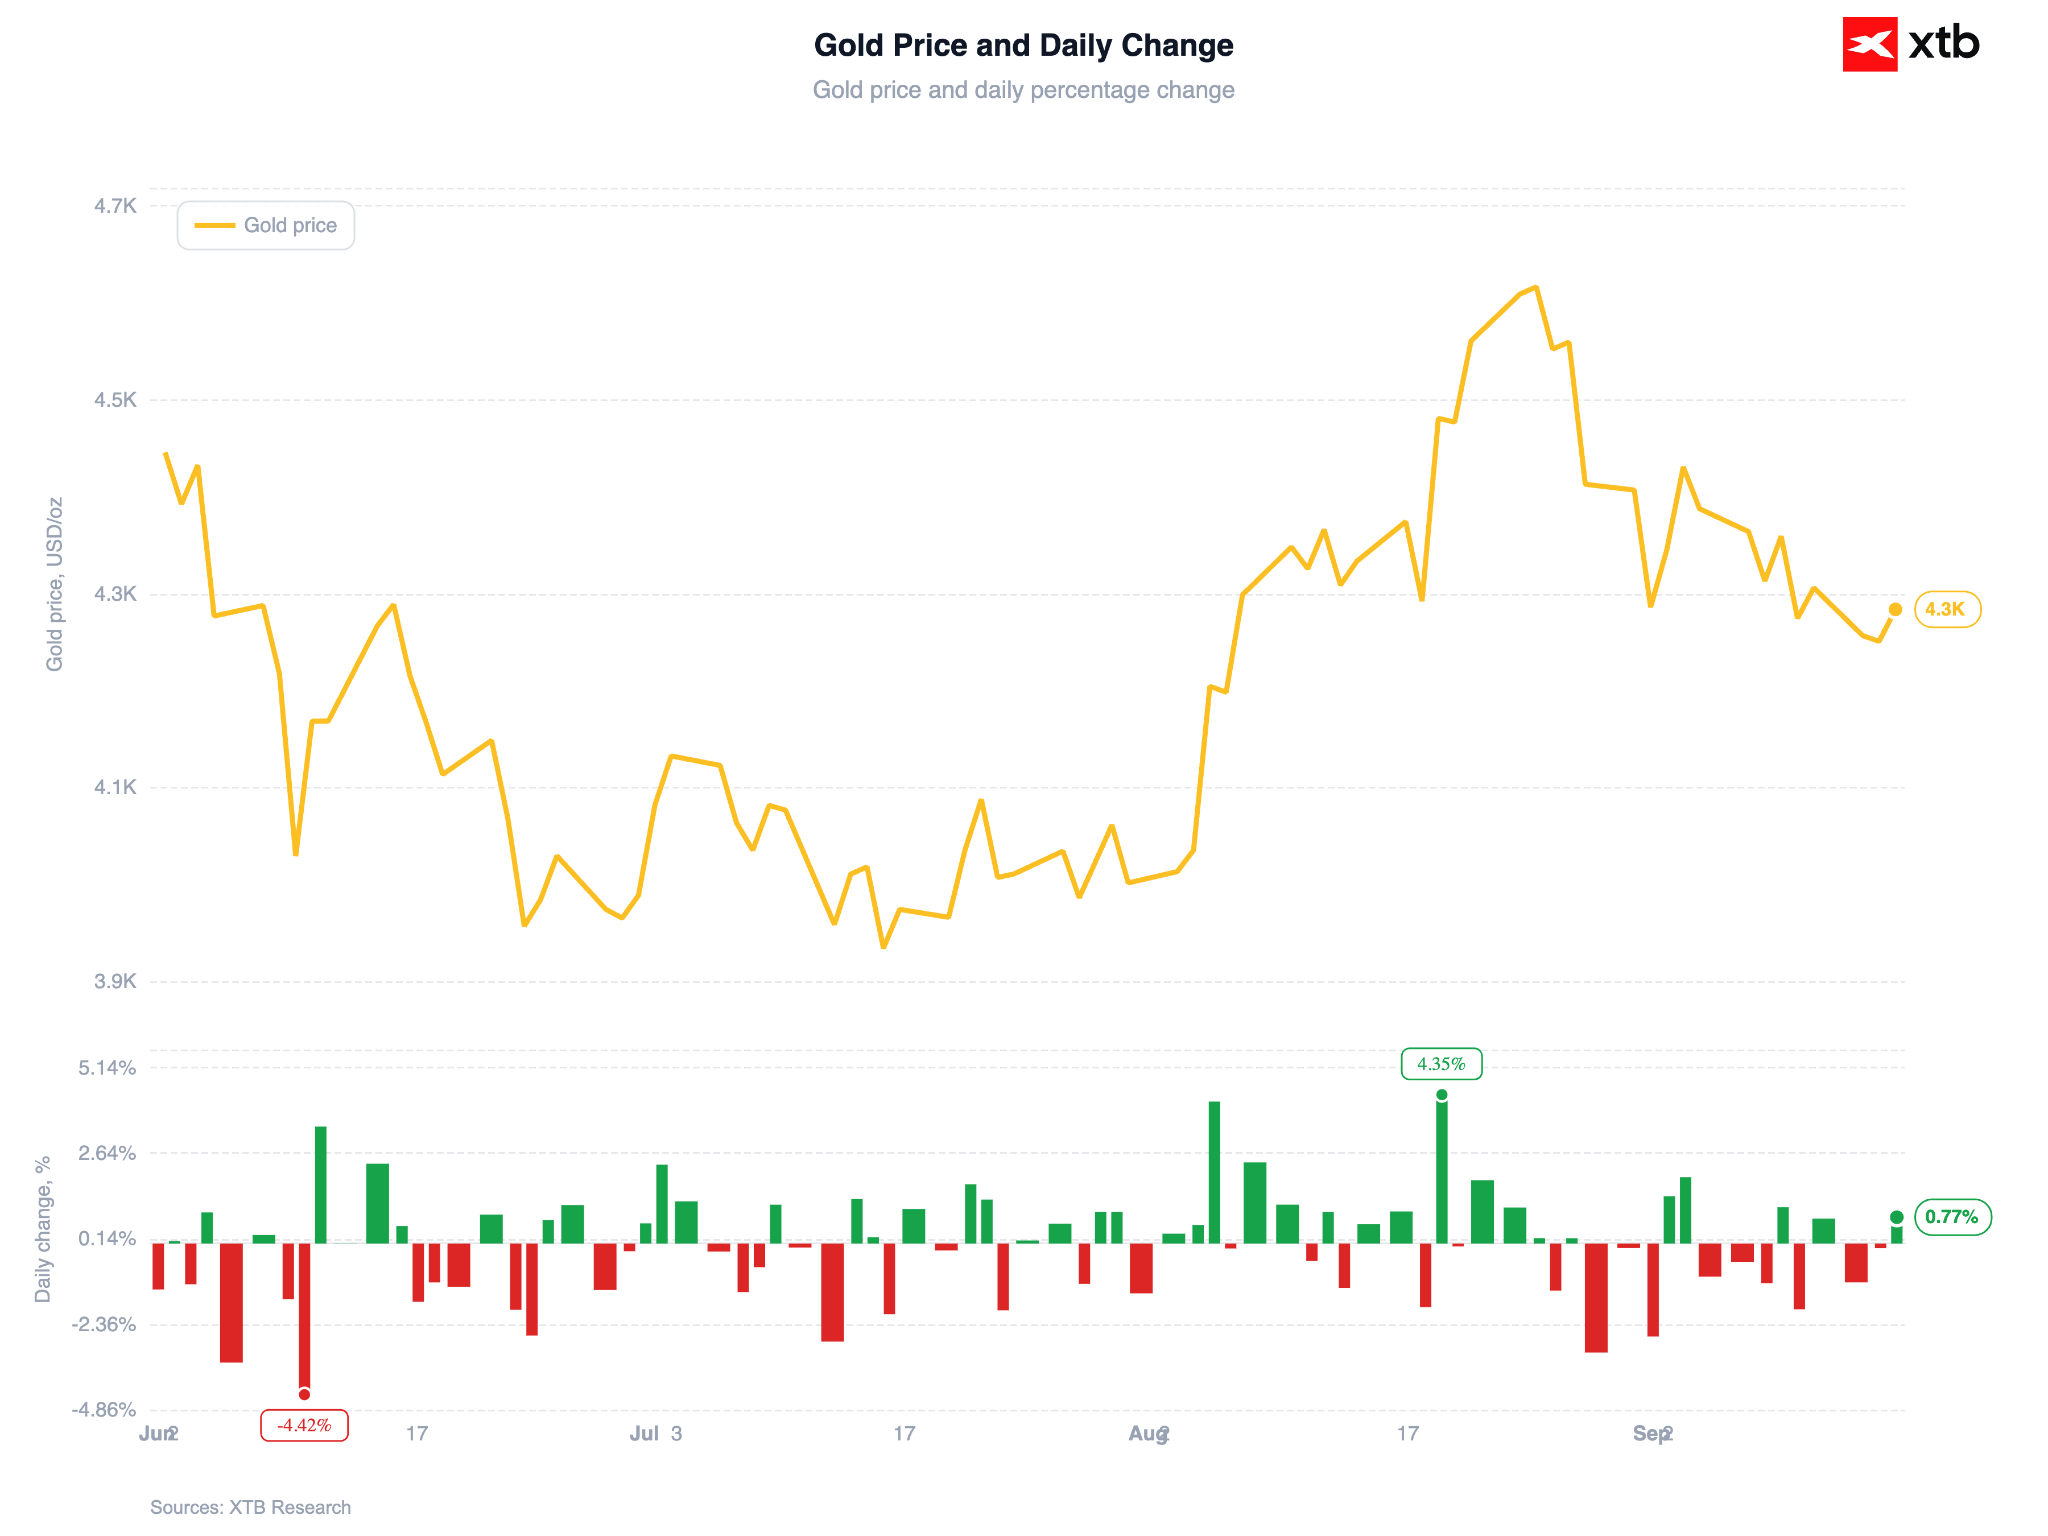
El oro rebota tras dos días de ventas, ganando un 0,8% hasta situarse en torno a los 4.330 dólares por onza (en el comercio asiático las cotizaciones llegaron a alcanzar los 4.340 dólares). La plata registra mayores ganancias, subiendo un 1,5% hasta los 64,6 dólares. Los metales preciosos se ven respaldados por un retroceso de la rentabilidad de los bonos del Tesoro a 10 años por debajo del 5% (aunque el mercado sigue descontando más del 90% de probabilidades de la subida de tipos de hoy).
Figura 5: Oro (06.2026 - 09.2026)
Fuente: XTB Research, 16.09.2026
La principal incertidumbre ya no es la subida de tipos en sí, sino lo que señale la Fed de cara al futuro: si Warsh deja la puerta abierta a un mayor endurecimiento, el oro podría mostrarse más vulnerable al riesgo a la baja.
💱 Divisas
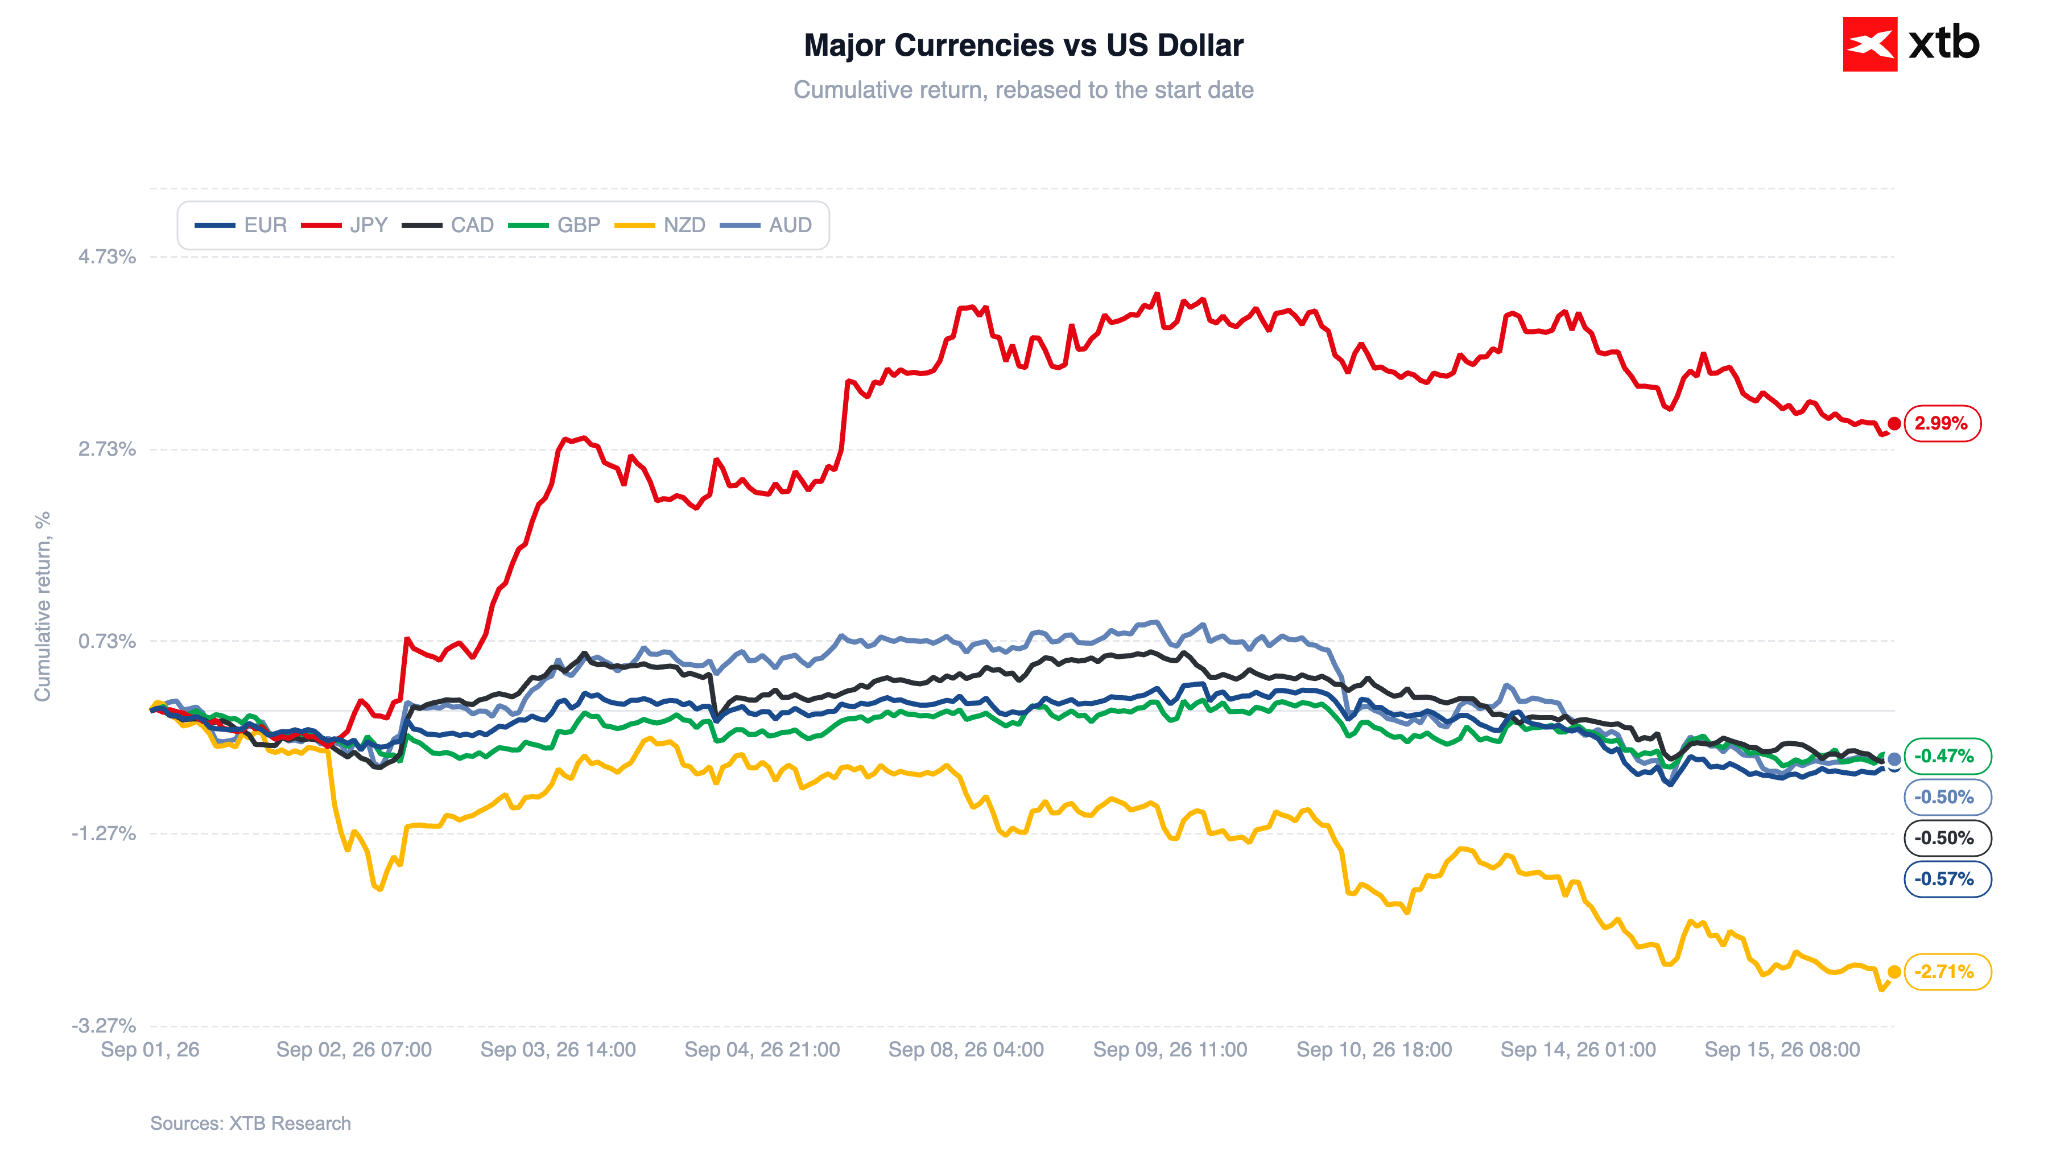
El dólar estadounidense se refuerza por tercer día consecutivo frente a todas las divisas del G10 (aunque el movimiento sigue siendo sumamente modesto).
Figura 6: Principales divisas frente al dólar estadounidense (09.2026)
Fuente: XTB Research, 16.09.2026
₿ Criptomonedas
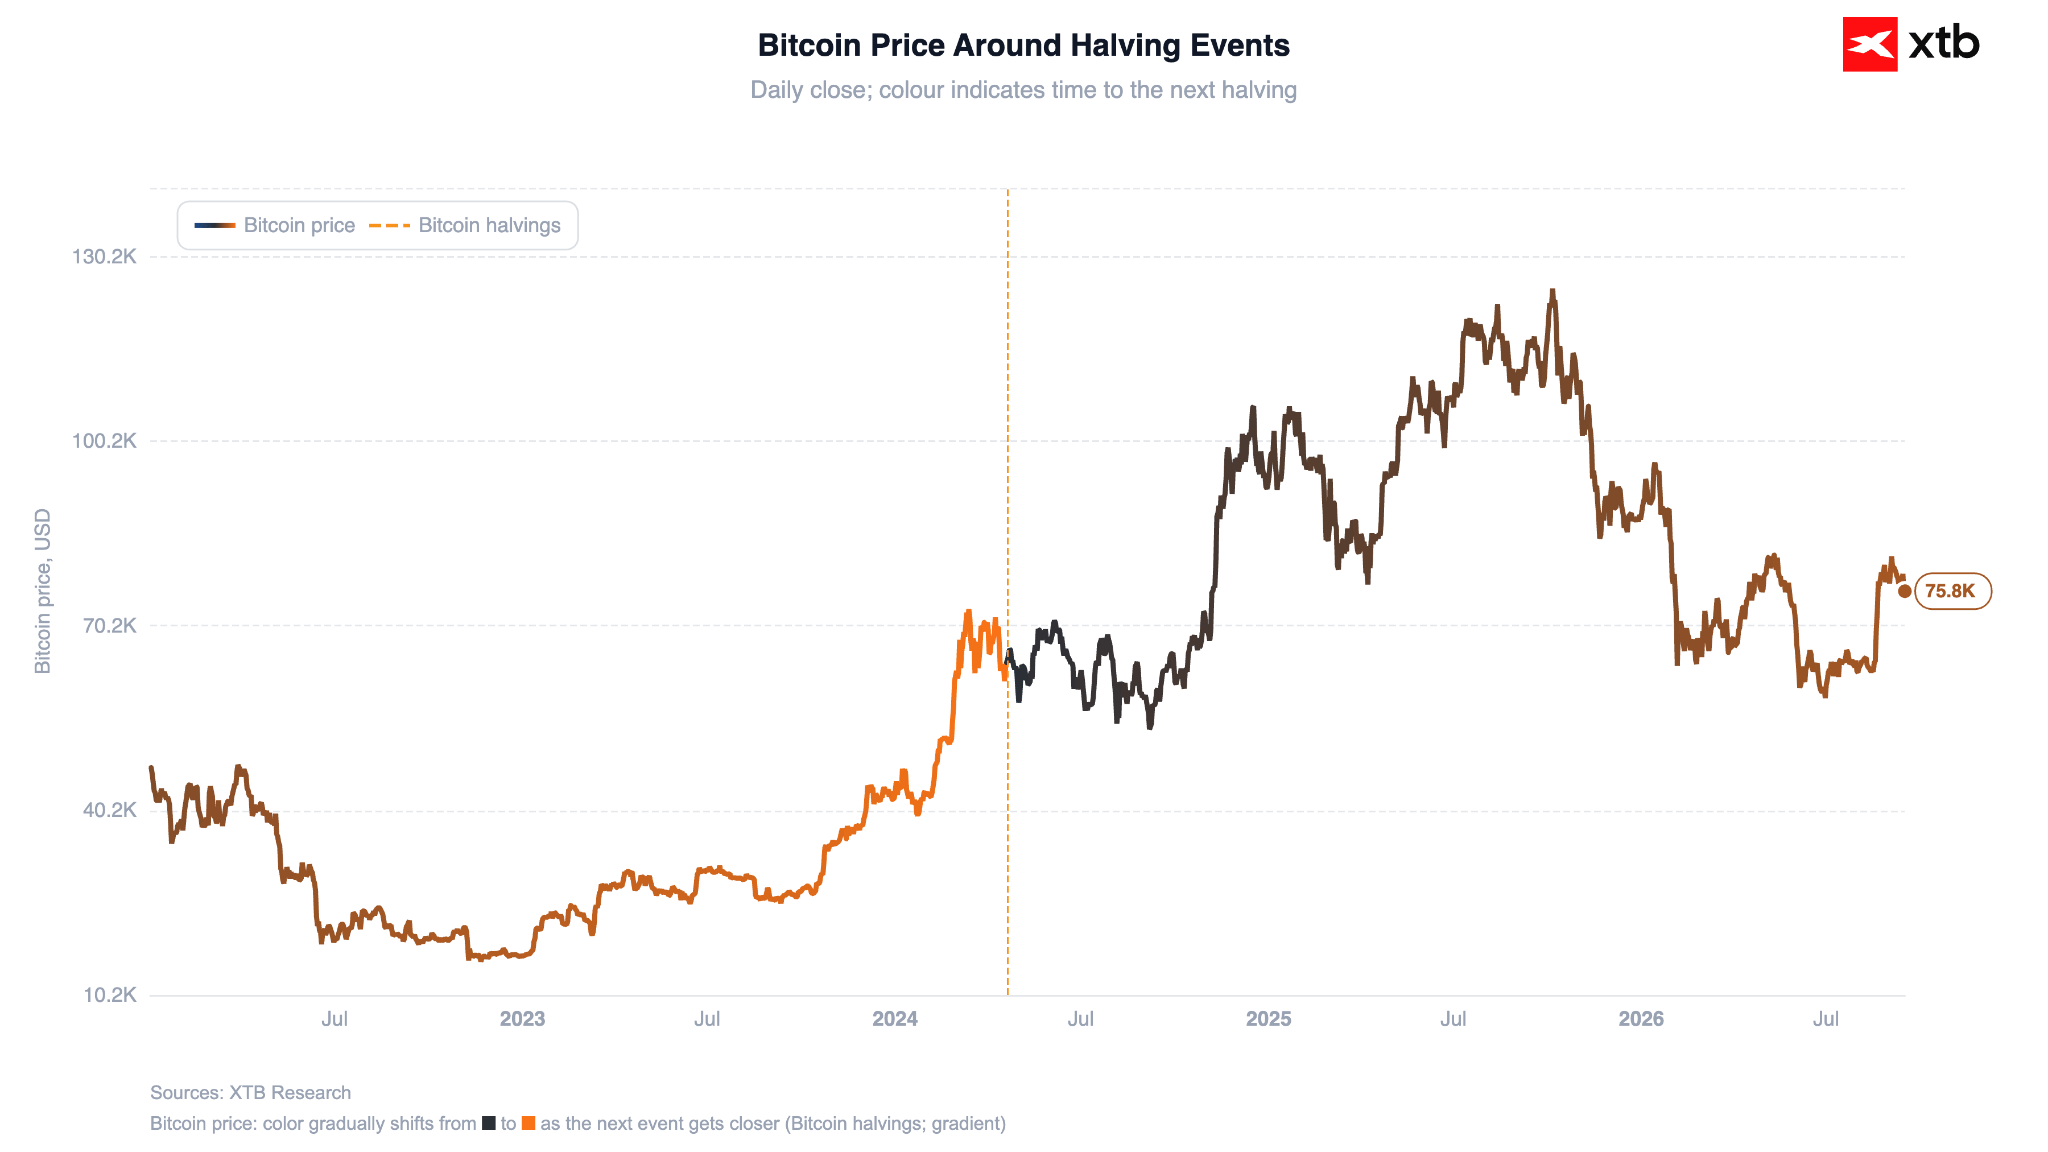
El Bitcoin se mantiene estable en torno a los 75.800 dólares (-0,1%), mientras que el Ethereum cae un 0,3% hasta los 2.400 dólares. El sector se enfrenta a presiones tras el bloqueo en el Senado de EE. UU. de una legislación clave sobre la regulación de las criptomonedas.
Figura 7: Bitcoin (2023 - 2026)
Fuente: XTB Research, 16.09.2026



¿Disuadirá Trump a la Reserva Federal de subir los tipos de interés?

🟡⬇️El oro cae antes de la decisión de la Fed

Gráfico del día: El oro, en mínimos de cinco semanas: ¿qué hay detrás de la caída? (15.09.2026)



Calendario económico: El mercado aguarda las decisiones de la Fed y el BoE (15.09.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.