

- Los futuros del Nasdaq 100 y el S&P 500 bajan tras un ataque estadounidense en la isla de Qeshm y el repunte del petróleo Brent.
- El Banco de la Reserva de Australia sube los tipos de interés al 4.85 por ciento, su nivel más alto desde 2008.
- Apple y Palantir superan las expectativas de beneficios trimestrales, aunque sus acciones registran caídas moderadas.
- El Nasdaq 100 vuelve a entrar en territorio de corrección al acumular una caída del 10 por ciento desde su máximo de octubre.

- Los futuros del Nasdaq 100 y el S&P 500 bajan tras un ataque estadounidense en la isla de Qeshm y el repunte del petróleo Brent.
- El Banco de la Reserva de Australia sube los tipos de interés al 4.85 por ciento, su nivel más alto desde 2008.
- Apple y Palantir superan las expectativas de beneficios trimestrales, aunque sus acciones registran caídas moderadas.
- El Nasdaq 100 vuelve a entrar en territorio de corrección al acumular una caída del 10 por ciento desde su máximo de octubre.
Los futuros del Nasdaq 100 (US100) y del S&P 500 (US500) caen alrededor de un 0,5% mientras los futuros del petróleo Brent suben casi un 1,5% por encima de los $105,70 por barril, tras informaciones de The Wall Street Journal sobre un ataque de EE. UU. a la isla iraní de Qeshm. Las acciones de Apple y Palantir cayeron aproximadamente entre un 2 y un 3% tras la publicación de sus resultados trimestrales de ayer, a pesar de que ambas compañías superaron las expectativas de los analistas.
Los mercados seguirán de cerca los resultados de las elecciones legislativas de mitad de mandato en EE. UU., con los primeros resultados esperados durante la noche, comenzando por Indiana y Kentucky. En el plano macroeconómico, los principales eventos de hoy incluyen el informe JOLTS de ofertas de empleo en EE. UU. y los datos de pedidos de fábrica. Pfizer presentará sus resultados antes de la apertura del mercado estadounidense, mientras que AMD y Arista Networks, dos compañías relevantes dentro de la temática de inversión en inteligencia artificial, publicarán los suyos tras el cierre de la sesión.
La sesión de ayer en Wall Street también estuvo marcada por la continua presión vendedora sobre los valores tecnológicos, en particular los fabricantes de semiconductores, a pesar de la fuerte caída de los precios del petróleo. Aunque las mayores empresas tecnológicas tuvieron dificultades, la mayoría de los componentes del S&P 500 terminaron la sesión al alza, lo que sugiere que la presión vendedora se concentró principalmente en los valores más grandes del índice, mientras que el mercado en general mostró mayor resiliencia.
El Nasdaq 100 amplió sus pérdidas ayer y volvió a entrar en territorio de corrección, al caer un 10% desde su máximo de octubre. Mientras tanto, un índice clave de semiconductores perdió un 12% acumulado en tres sesiones, lo que pone de relieve la persistente presión vendedora en un sector que anteriormente había sido uno de los principales motores del mercado alcista de renta variable estadounidense.
Según declaraciones realizadas esta mañana por un alto funcionario iraní, los mediadores siguen trabajando para reducir las diferencias entre Teherán y Washington. Irán sigue rechazando lo que considera exigencias excesivas por parte de EE. UU. e insiste en que sus condiciones deben cumplirse antes de que pueda reabrirse el estrecho de Ormuz, tras lo cual podrían comenzar las negociaciones nucleares. Teherán también ha advertido que está preparado para responder con contundencia a los ataques militares estadounidenses, tanto dentro como fuera de la región.
El Banco de la Reserva de Australia (RBA) subió los tipos de interés por quinta vez en 2026, del 4,60% al 4,85%, el nivel más alto desde 2008. La decisión estuvo en línea con las expectativas del mercado, pero no fue unánime, ya que seis miembros del consejo votaron a favor de la subida de tipos y tres se mostraron partidarios de mantenerlos sin cambios. La gobernadora del RBA, Michele Bullock, subrayó que era necesario un mayor endurecimiento monetario para evitar dificultades económicas más graves, mientras que el ministro de Hacienda, Jim Chalmers, reconoció que la decisión supondría una presión adicional para los hogares australianos. Tras el anuncio, el AUDUSD retrocedió, ampliando su racha de pérdidas a una tercera sesión consecutiva, ya que el dólar australiano se debilitó frente a su homólogo estadounidense.
En el mercado de bonos, los bonos del Tesoro estadounidense a más largo plazo han tenido un mejor comportamiento, lo que sugiere una mayor demanda de deuda con vencimientos más largos. Esto podría reflejar tanto las expectativas de una moderación de las presiones inflacionarias tras la caída de los precios del petróleo de ayer, como una mayor cautela de los inversores respecto a las perspectivas de la renta variable.
Las señales procedentes de Irán siguen siendo contradictorias. El presidente iraní, Masoud Pezeshkian, sugirió que el líder supremo del país le había otorgado mayor flexibilidad para llevar adelante las negociaciones de paz. Mientras tanto, según la cadena iraní Press TV, el Cuerpo de la Guardia Revolucionaria Islámica (IRGC) capturó dos drones estadounidenses MQM-170 sobre la isla de Qeshm y destruyó el que describió como el 55.º dron estadounidense MQ-9 al este del estrecho de Ormuz. Estas afirmaciones militares no han sido verificadas de forma independiente.
Al mismo tiempo, Donald Trump expresó su optimismo sobre la posibilidad de alcanzar un acuerdo, vinculando la caída de los precios del petróleo con la mejora de las perspectivas diplomáticas. La proximidad de las elecciones legislativas en EE. UU. aumenta la importancia de los acontecimientos geopolíticos para los mercados financieros. Los últimos comentarios de Trump sugieren que una reanudación inmediata de los ataques militares tras las elecciones no es un desenlace inevitable.
Apple (AAPL.US) registró unos ingresos de $114.500 millones (+12% interanual) y un beneficio neto de $30.710 millones en el cuarto trimestre fiscal de 2026, superando las expectativas de los analistas. Los principales motores de crecimiento fueron el iPhone (+17% interanual) y el Mac (+24% interanual), mientras que el beneficio por acción (EPS) alcanzó los $2,10 frente al consenso de $1,99, respaldado en parte por reembolsos puntuales relacionados con aranceles. A pesar de los sólidos resultados, de las ventas más débiles de lo esperado en China y de la caída de los ingresos de iPads y wearables, las acciones de Apple apenas reaccionaron al informe, cotizando cerca de los $338,50 en la negociación posterior al cierre.
Palantir Technologies (PLTR.US) registró un aumento interanual de los ingresos del 96% en el tercer trimestre de 2026, hasta los $2.310 millones, superando el consenso de $2.180 millones, aunque las acciones cayeron inicialmente alrededor de un 2,5%. Los ingresos comerciales en EE. UU. se dispararon un 149% interanual, mientras que el EPS ajustado alcanzó los $0,44 frente a los $0,41 esperados, con un beneficio operativo ajustado de $1.430 millones. La dirección elevó sus previsiones para todo el año, proyectando un crecimiento de ingresos del 91% en 2026, aunque la moderada reacción del mercado sugiere que los inversores ya habían incorporado a la valoración del valor un crecimiento excepcionalmente fuerte.
Petróleo, AUD/USD (gráfico D1)
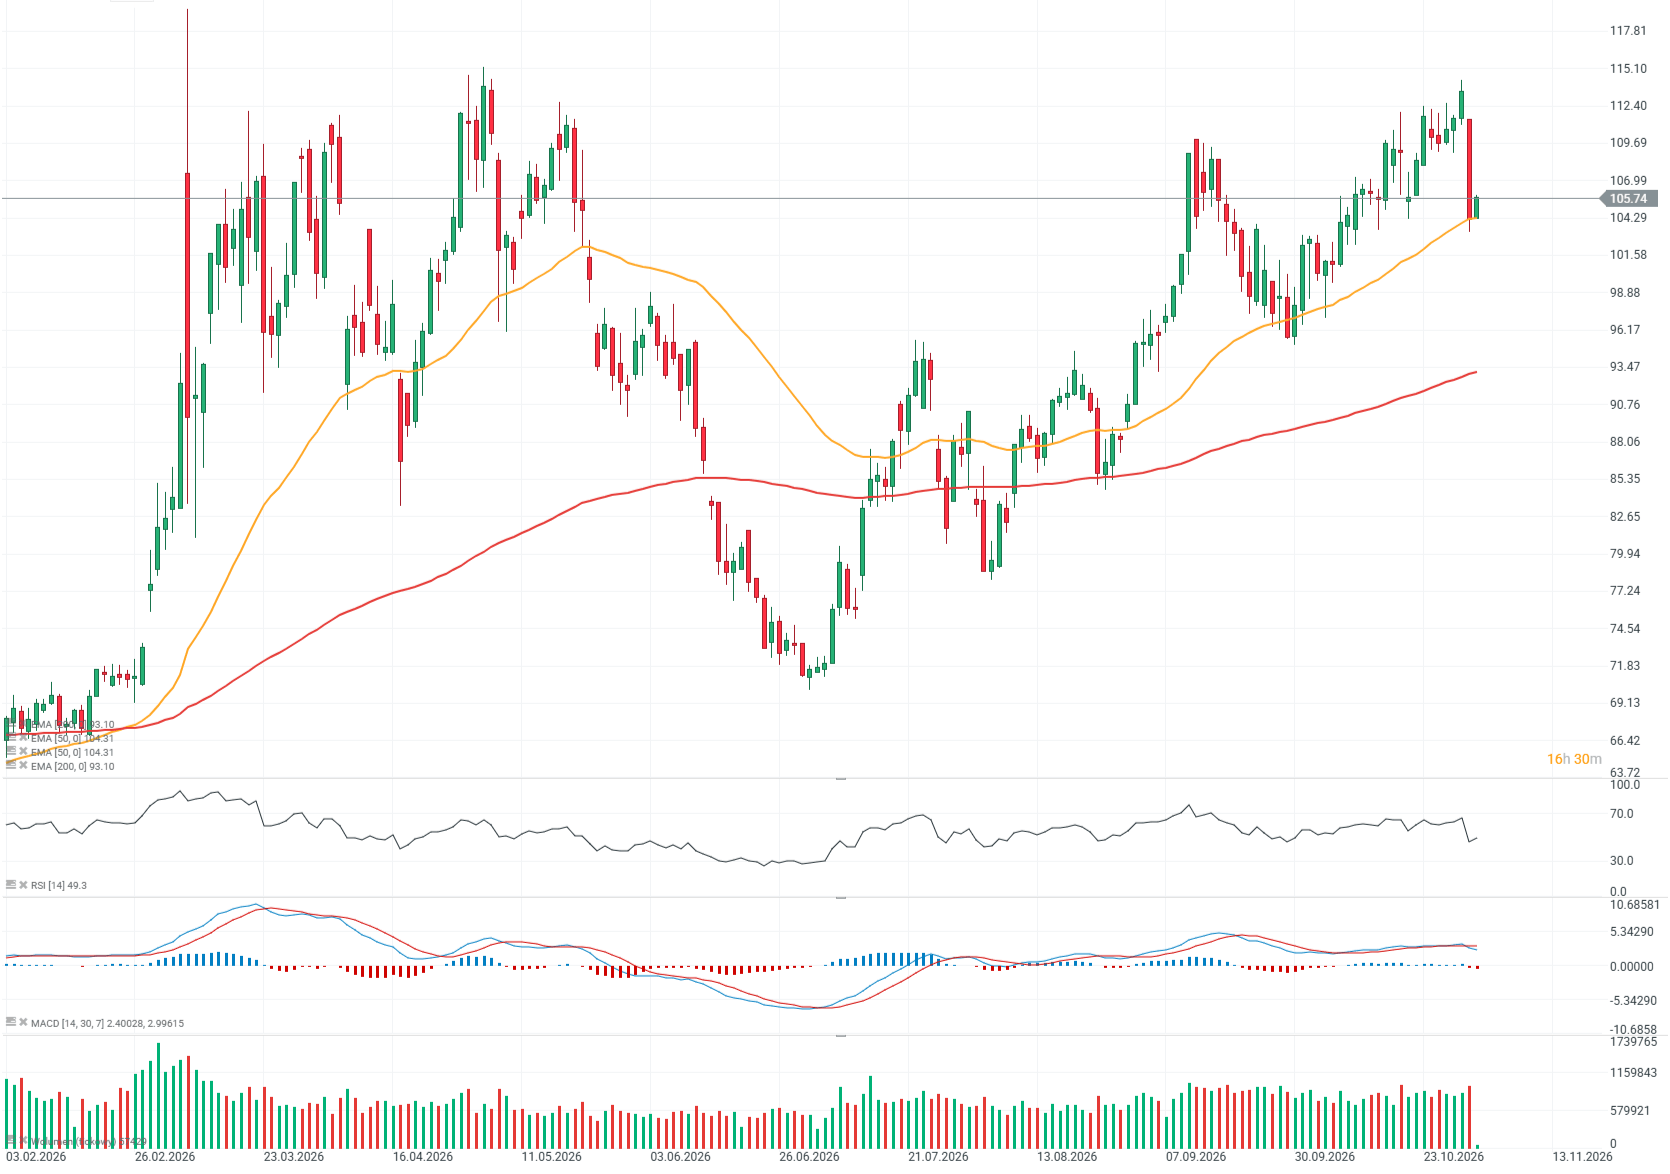
Los futuros del petróleo Brent han subido hasta ahora solo de forma moderada, pero el supuesto ataque estadounidense a la isla de Qeshm parece poner de relieve las importantes diferencias que aún persisten entre Washington y Teherán. Resulta difícil imaginar que se produjera un ataque así si las negociaciones avanzaran sin contratiempos. Los precios del petróleo encontraron apoyo en la media móvil exponencial de 50 periodos (EMA50, línea naranja), y el rebote en curso podría, en teoría, llevar al Brent por encima de los $110 por barril.
Gráfico del barril de petróleo Brent, temporalidad diaria
Fuente: xStation5
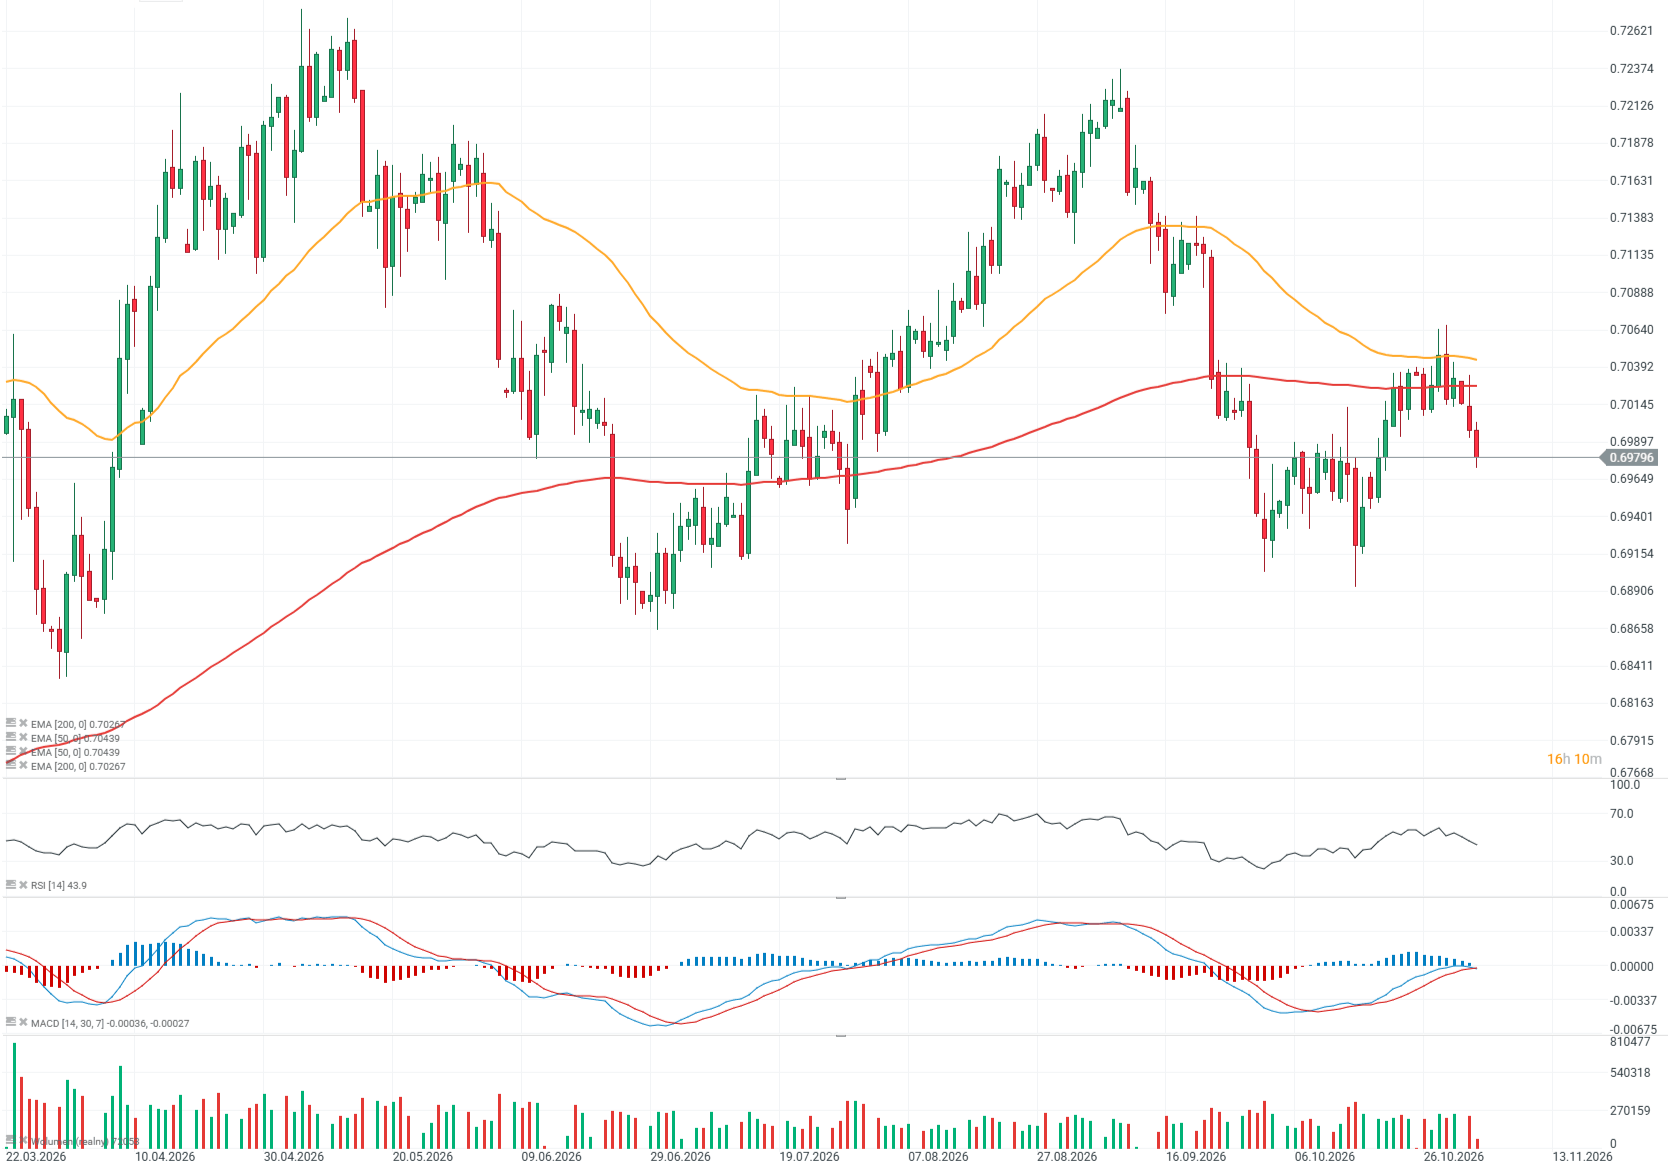
El AUD/USD cae por tercera sesión consecutiva, situándose por debajo de su media móvil exponencial de 200 periodos (EMA200, línea roja) y apuntando a un posible cambio hacia una tendencia bajista. El RSI se sitúa en torno a 44, muy por encima de la zona de sobreventa, mientras que un cruce bajista del MACD podría respaldar el escenario de nuevas caídas. Los niveles de 0,698 y 0,691 representan zonas de soporte importantes, mientras que 0,703 sigue siendo un nivel de resistencia clave, reforzado por reacciones de precio anteriores y por la EMA200.
Gráfico del par AUD/USD, temporalidad diaria
 Fuente: xStation5

Resumen Diario: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥

🚨 Petróleo y gas en Europa se desploman por ventas de pánico

¿Qué sigue para el S&P 500? 🗽 Resumen de la temporada de resultados empresariales en Estados Unidos

Calendario económico: Serie global de indicadores PMI manufactureros y resultados de gigantes tecnológicos
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.