

- Los índices europeos caen debido a una ola de ventas globales en empresas de inteligencia artificial.
- Iceye lanza una opa sobre Avio por 41 EUR por acción para crear un gigante aeroespacial.
- Deutsche Bank sufre fuertes caídas tras filtrarse documentos sobre transacciones vinculadas a Jeffrey Epstein.

- Los índices europeos caen debido a una ola de ventas globales en empresas de inteligencia artificial.
- Iceye lanza una opa sobre Avio por 41 EUR por acción para crear un gigante aeroespacial.
- Deutsche Bank sufre fuertes caídas tras filtrarse documentos sobre transacciones vinculadas a Jeffrey Epstein.
Los índices europeos pierden terreno mientras una ola de ventas masivas en empresas vinculadas a la inteligencia artificial se extiende desde EE. UU. y Asia hasta el Viejo Continente. El lunes, los índices estadounidenses cayeron con fuerza (el S&P 500 un 1,9% aprox., el Nasdaq un 2,5% aprox.). Hoy, el índice KOSPI de Corea del Sur se sitúa en su nivel más bajo desde febrero, mientras que en Taiwán la sesión profundiza la caída de alrededor del 6% registrada el lunes. El catalizador son las nuevas restricciones de EE. UU. al acceso de China a chips avanzados de IA, y los inversores además esperan los resultados de Nvidia tras el cierre del mercado estadounidense. El Stoxx Europe 600 cae un 0,7% aprox., con cerca del 80% de sus empresas en números rojos, lideradas por el sector tecnológico y el de consumo.
En este contexto, destaca una operación en el sector espacial europeo. La finlandesa Iceye, operador de satélites de radar, anunció a través de una filial italiana una oferta de adquisición por el fabricante de cohetes Avio (AVIO.IT). Ofrece 41 EUR por acción en efectivo, lo que supone una prima de aproximadamente el 21% sobre el cierre del lunes y una valoración de unos 2 050 millones de EUR. La adquisición se financiará con caja propia y deuda, y tras la operación, Iceye tiene previsto excluir a Avio de la bolsa de Milán. La lógica es clara: los satélites, su fabricación y el análisis de datos, combinados con vehículos de lanzamiento y propulsión, crearían una empresa europea integrada de espacio y defensa. Iceye anuncia que en un plazo de cinco años invertirá otros mil millones de euros en Italia (hasta 400 puestos de trabajo) y mantendrá la marca y la plantilla de Avio. Sin embargo, el camino hasta su conclusión es largo. La oferta requiere aprobaciones regulatorias, además de la aceptación de al menos dos tercios de los accionistas. Las acciones de Avio llegaron a subir un 17% aprox. al inicio de la sesión.
El segundo asunto del día es Deutsche Bank, que llegó a perder más del 6% en la sesión matinal. El motivo es una filtración de aproximadamente 15 millones de documentos bancarios analizados por un equipo internacional de periodistas, entre ellos el "Financial Times". Según el diario, el banco reportó transacciones sospechosas en EE. UU. por un valor aproximado de 582 millones de USD vinculadas a Jeffrey Epstein. Los documentos también muestran que en 2017 el banco reveló accidentalmente datos de las declaraciones fiscales de Donald Trump, lo que el actual CEO, Christian Sewing, habría calificado de "error terrible". El banco subraya que se trata de asuntos de carácter histórico y señala una inversión de aproximadamente 7.000 millones de EUR en sistemas de control entre 2019 y 2025. Para los inversores, los mayores riesgos aquí son los costes regulatorios y reputacionales, más que el impacto directo en los resultados.
Mercado de divisas
- EUR/USD: El euro se debilita (0,2% aprox.), con el tipo de cambio cayendo hasta la zona de 1,0970. Un dólar más fuerte y la debilidad de las bolsas europeas limitan el margen para un rebote del euro.
- GBP/USD: La libra cede ligeramente (menos del 0,1%), cotizando en la zona de 1,3180.
- USD/JPY: El dólar se mantiene prácticamente sin cambios frente al yen (sube menos del 0,1%), con el tipo de cambio cerca de 159,5. El sentimiento cauteloso en los mercados bursátiles no se está traduciendo hoy en un fortalecimiento notable del yen.
- USD/PLN: El zloty se debilita (0,3% aprox.), con el tipo de cambio subiendo hasta la zona de 4,01.
Mercado de materias primas
- Petróleo: El Brent gana un 1,8% aprox. hasta situarse en torno a 93,5 USD, y el WTI un 2,1% aprox. hasta unos 86,8 USD. Se trata de un rebote tras la caída del lunes y el descenso de aproximadamente el 22% registrado en noviembre, provocado, entre otros factores, por la previsión de la AIE de un superávit de oferta en el cuarto trimestre. El mercado se ve equilibrado por informes de ataques a petroleros en la zona del estrecho de Ormuz.
- Oro: Cede ligeramente (0,2% aprox.) hasta situarse en torno a 3850 USD por onza. El metal se consolida tras caer cerca de mínimos anuales, cuando algunos inversores lo vendieron para cubrir pérdidas en valores tecnológicos.
- La plata sube un 0,8% aprox. (hasta unos 47,4 USD)
- Gas: NATGAS.EU gana un 1,8% aprox., mientras que el Henry Hub estadounidense pierde un 0,6% aprox.
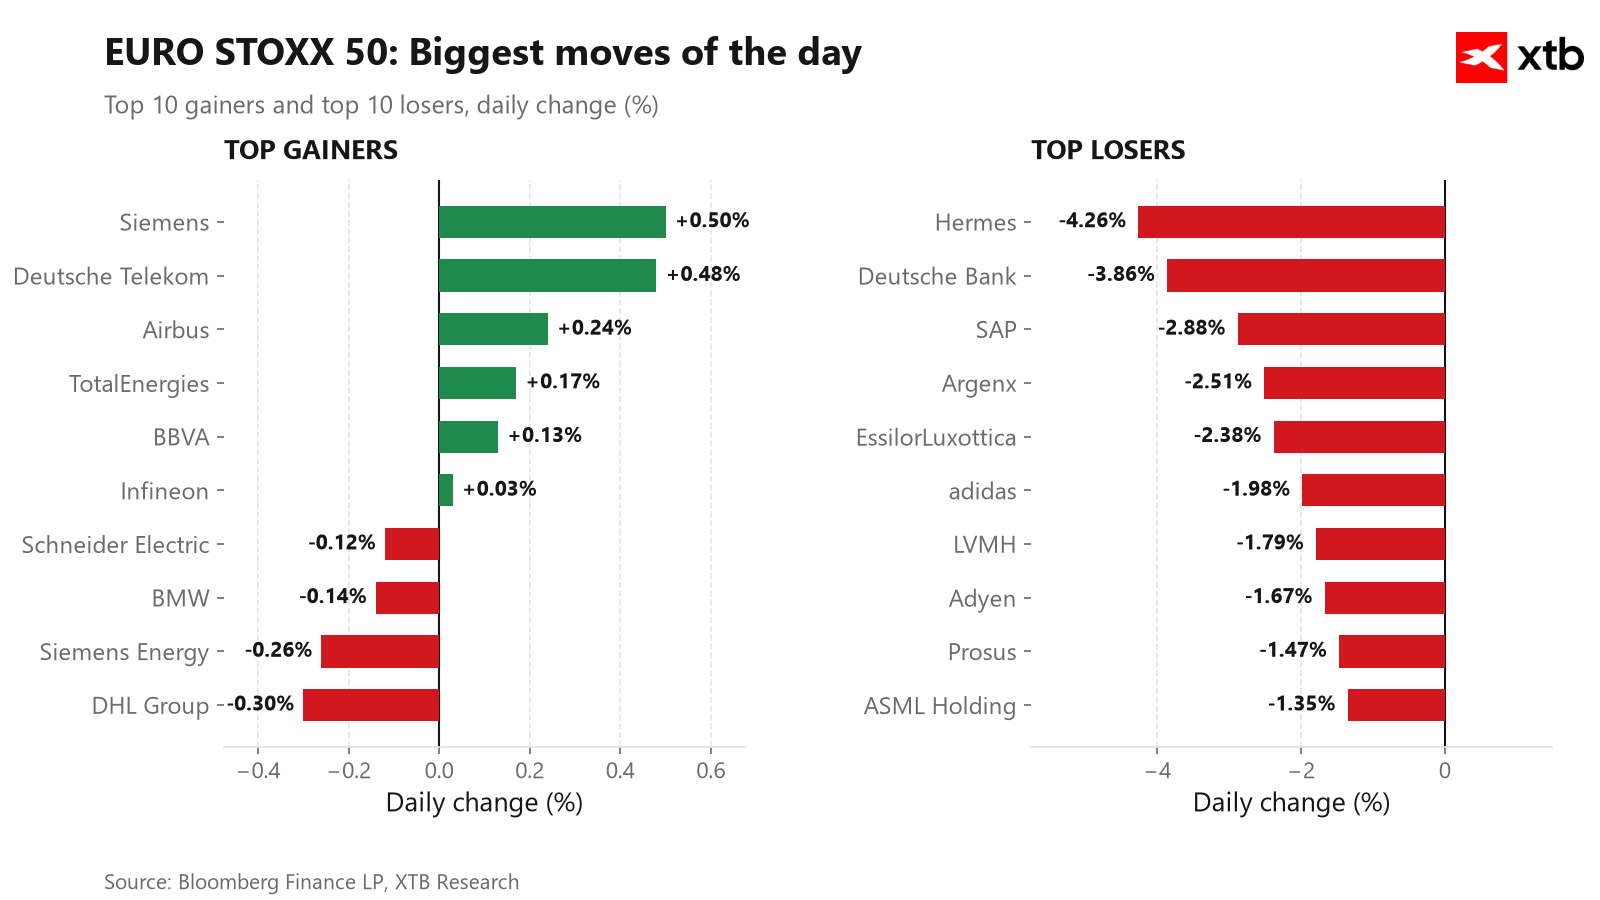
El gráfico 1 presenta las mayores variaciones de precio de las empresas del índice Euro Stoxx 50
Noticias de empresas
- Deutsche Bank (DBK.DE): Ventas masivas tras conocerse transacciones vinculadas a Epstein y la filtración de documentos. El mercado está descontando riesgo regulatorio, mientras el banco asegura que se trata de asuntos de carácter histórico. (cae un 4,3% aprox., tras una caída previa que llegó a superar el 6%)
- LVMH (MC.FR), Hermès (RMS.FR), EssilorLuxottica (EL.FR): Todo el sector del lujo está bajo presión. El mercado retoma la preocupación por la demanda en China (según datos locales, las ventas de joyería cayeron casi un 29% interanual en octubre), además de las rebajas de calificación de Morgan Stanley de la semana pasada. Hermès, considerada la marca más resistente, es la que más pierde del índice. (LVMH: cae un 2,2% aprox.; Hermès: casi un 4,8%; EssilorLuxottica: 2,3% aprox.)
- SAP (SAP.DE) y Prosus (PRX.NL): Ambas compañías siguen bajo presión por el sentimiento hacia la IA y el software. No hemos encontrado hoy informes que expliquen el movimiento, por lo que el mercado lo atribuye al sector. (SAP: cae un 3% aprox.)
¿Conseguirá Anthropic los 78$ por acción?

El DAX cae por segundo día consecutivo desde sus máximos históricos

Resumen diario: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA


El Ibex 35 sufre en la primera sesión de la semana
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.