

- Arista Networks reportó ingresos récord de 3.660 millones USD en el tercer trimestre de 2026, superando las expectativas del mercado.
- La empresa proyecta ingresos de hasta 4.000 millones USD para el cuarto trimestre, impulsada por la alta demanda de infraestructura de inteligencia artificial.
- La sólida rentabilidad operativa y la inclusión en el índice S&P 100 consolidan la posición estratégica de la compañía en el sector tecnológico.

- Arista Networks reportó ingresos récord de 3.660 millones USD en el tercer trimestre de 2026, superando las expectativas del mercado.
- La empresa proyecta ingresos de hasta 4.000 millones USD para el cuarto trimestre, impulsada por la alta demanda de infraestructura de inteligencia artificial.
- La sólida rentabilidad operativa y la inclusión en el índice S&P 100 consolidan la posición estratégica de la compañía en el sector tecnológico.
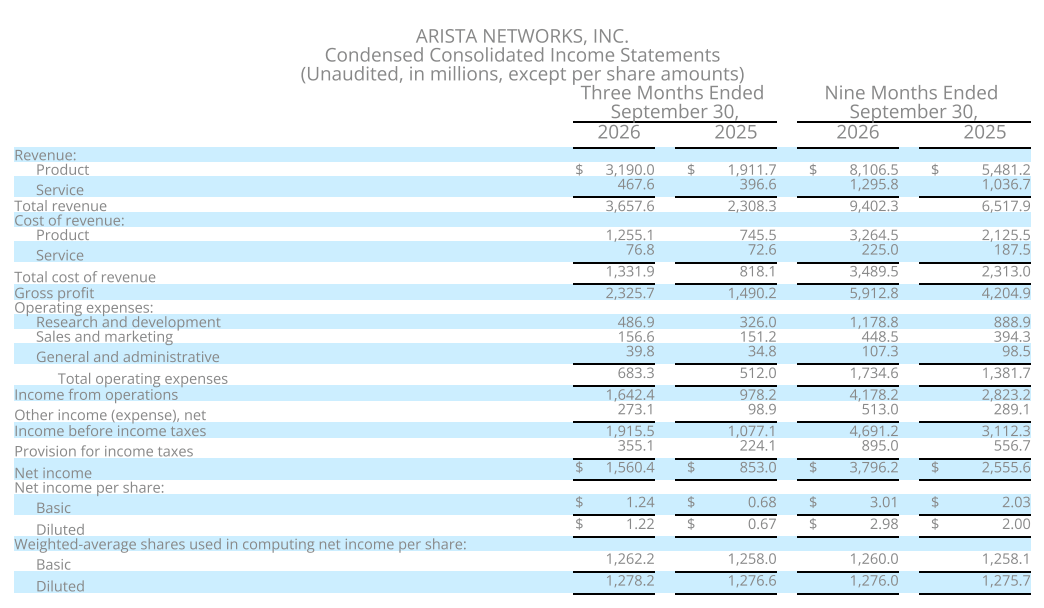
Arista Networks (ANET.US), uno de los principales proveedores de infraestructura de red para centros de datos e inteligencia artificial, publicó unos resultados del tercer trimestre de 2026 que superaron significativamente las expectativas de Wall Street. Los ingresos se dispararon un 58,5% interanual hasta los 3.660 millones de USD, lo que supone una tasa de crecimiento excepcionalmente sólida para la compañía desde su salida a bolsa en 2014. El beneficio por acción ajustado alcanzó 1,20 USD, frente a unas expectativas de aproximadamente 1,10 USD, lo que confirma una demanda robusta de soluciones de red por parte de los mayores operadores de nube del mundo. Es importante destacar que Arista mantuvo una rentabilidad excepcionalmente alta pese a la creciente contribución de los grandes clientes de infraestructura a sus ingresos. Las previsiones para el cuarto trimestre resultan aún más alentadoras, lo que sugiere que la rápida expansión de la infraestructura de IA sigue traduciéndose en pedidos sustanciales y un sólido desempeño financiero.
Arista Networks T3 2026: resultados financieros clave
Los ingresos alcanzaron los 3.660 millones de USD, frente a unas expectativas de 3.330 millones de USD, lo que representa un crecimiento interanual del 58,5% y un resultado casi un 10% por encima del consenso.
El beneficio por acción ajustado (BPA no GAAP) alcanzó 1,20 USD, frente a unas expectativas de 1,08 USD, superando las estimaciones en más de un 11%.
El resultado operativo ajustado ascendió a 1.800 millones de USD, superando las expectativas de 1.620 millones de USD.
El margen bruto no GAAP alcanzó el 64%, por encima de la estimación de consenso del 62,9%, aunque descendió 1,2 puntos porcentuales interanuales.
El margen operativo no GAAP alcanzó el 49,1%, una mejora de 0,5 puntos porcentuales interanuales, lo que demuestra la sólida eficiencia de costes de la compañía.
Previsiones de Arista Networks para el T4 2026
Se espera que los ingresos se sitúen entre 3.900 y 4.000 millones de USD, significativamente por encima de la estimación de consenso de los analistas de 3.600 millones de USD.
Se prevé que el BPA ajustado se sitúe entre 1,26 y 1,30 USD, frente a unas expectativas de mercado de aproximadamente 1,15 USD.
Se espera que el margen operativo no GAAP se mantenga entre el 48% y el 49%, lo que sugiere que la compañía puede mantener una rentabilidad excepcionalmente alta pese a la continua expansión.
El punto medio de las previsiones de ingresos, en 3.950 millones de USD, implica un crecimiento potencial de las ventas de aproximadamente el 7,9% trimestral y de casi el 59% interanual.
Prácticamente el único punto débil del informe fue que los ingresos diferidos totales (pagos recibidos o pendientes por productos y servicios que aún no se han reconocido como ingresos) disminuyeron en 26 millones de USD con respecto al trimestre anterior, hasta los 6.840 millones de USD. Se trata del primer descenso trimestral desde junio de 2023, tras 12 trimestres consecutivos de aumentos. No obstante, una disminución de los ingresos diferidos no indica necesariamente una debilidad futura de las ventas. Puede reflejar, entre otros factores, el ritmo de ejecución de los contratos y el reconocimiento de ingresos diferidos previamente.
Fuente: cuenta de resultados de Arista Networks
Arista Networks se beneficia del auge de la IA, pero su ventaja competitiva va más allá del hardware
Arista Networks es una de las grandes beneficiarias del creciente gasto en infraestructura de computación para inteligencia artificial, aunque, a diferencia de Nvidia o AMD, su negocio no se centra en la fabricación de aceleradores de IA. En su lugar, la compañía suministra conmutadores de red avanzados, software y tecnologías que permiten la transmisión de datos a alta velocidad entre servidores y miles de GPU utilizadas para entrenar y ejecutar modelos de IA. A medida que los clústeres de computación crecen en tamaño, el ancho de banda, la latencia y la fiabilidad de la red se vuelven cada vez más críticos. Como consecuencia, la expansión de la inteligencia artificial está impulsando la demanda no solo de capacidad de cómputo, sino también de los productos de Arista.
Un componente importante de la ventaja competitiva de la compañía es su Extensible Operating System (EOS), que permite a los clientes gestionar entornos de red complejos a través de una arquitectura de software unificada. Para los mayores operadores de centros de datos, esto tiene un valor económico significativo, ya que la automatización, la estabilidad de la red y la reducción del tiempo de inactividad inciden directamente en el coste de operar la infraestructura de computación. Por ello, Arista es algo más que un proveedor de hardware de red: también ofrece tecnología capaz de mejorar la eficiencia de las inversiones de capital que realizan los operadores de nube. A más largo plazo, esta combinación de hardware y software podría representar una fuente importante de diferenciación competitiva a la hora de competir por grandes contratos de infraestructura de IA.
La nueva arquitectura Ethernet podría ampliar la cuota de Arista en el gasto en centros de datos de IA
Una de las prioridades estratégicas más importantes de Arista es ampliar el uso de la tecnología Ethernet en los sistemas de inteligencia artificial más exigentes. En octubre, la compañía presentó su arquitectura Etherlink SU-144, que permite conectar hasta 144 aceleradores dentro de un único dominio de comunicación y escalar hasta 1.024 unidades XPU mediante conexiones entre racks. La solución se desarrolló para entornos de escalado vertical, donde la comunicación extremadamente rápida entre procesadores resulta esencial para cargas de trabajo de IA eficientes. Arista está desarrollando esta tecnología en colaboración con varios socios tecnológicos importantes, entre ellos AMD, Arm, Broadcom, Meta, Microsoft y Qualcomm.
La importancia estratégica de esta iniciativa radica en ampliar el mercado direccionable de Arista más allá de la red tradicional servidor a servidor, hacia la conectividad dentro de grandes dominios de aceleradores. Ethernet abierto podría ofrecer una alternativa a arquitecturas de red más propietarias, dando a los clientes mayor flexibilidad a la hora de elegir procesadores, conmutadores y software. En la práctica, esto aumenta el papel potencial de Arista en el desarrollo de la próxima generación de centros de datos, aunque todavía no garantiza que la compañía vaya a captar una cuota significativa de este segmento de mercado emergente. Para los inversores, los factores clave serán el ritmo de comercialización y la capacidad de estas soluciones para competir en latencia, rendimiento y coste total de la infraestructura.
Los márgenes ponen de relieve la solidez del modelo de negocio de Arista. ¿Puede el crecimiento acelerado seguir siendo rentable?
Los resultados del tercer trimestre demuestran la capacidad de Arista para combinar un crecimiento de ingresos excepcionalmente sólido con niveles de rentabilidad típicamente asociados a las empresas tecnológicas más eficientes. Un margen operativo no GAAP del 49,1% significa que casi la mitad de los ingresos de la compañía se traduce en beneficio operativo ajustado antes de ingresos financieros, gastos e impuestos. Al mismo tiempo, el margen bruto descendió 1,2 puntos porcentuales interanuales, lo que pone de relieve posibles presiones derivadas de la combinación de productos, los precios de los componentes y las condiciones comerciales negociadas con los mayores clientes. No obstante, la mejora del margen operativo pese a un margen bruto menor sugiere que el aumento de escala permite a Arista repartir los gastos operativos de forma más eficiente sobre una base de ingresos mayor.
Para Arista, la relación entre el crecimiento de los ingresos y los cambios en el margen bruto reviste especial importancia. Los grandes operadores de nube pueden generar pedidos enormes, pero su considerable poder de negociación implica que una contribución cada vez mayor a los ingresos no se traduce necesariamente en una mayor rentabilidad. Otro factor relevante es el coste de los chips de red avanzados, la memoria y los componentes ópticos, cuya disponibilidad afecta tanto al cumplimiento de los pedidos como a la economía del producto. Por ello, mantener márgenes elevados en los próximos trimestres será una prueba tan importante de la calidad del crecimiento de Arista como su capacidad para seguir superando las expectativas de ingresos.
Fuente: estado de flujos de efectivo consolidado condensado de Arista Networks
Las previsiones apuntan a una aceleración continuada del negocio. ¿Qué implica para la valoración de ANET?
Las previsiones de ingresos del cuarto trimestre, de aproximadamente 4.000 millones de USD, sugieren que la dirección espera que la compañía mantenga un impulso de negocio excepcionalmente fuerte hasta final de año. Partiendo de los resultados de los tres primeros trimestres y del rango de previsiones actual para el último trimestre, los ingresos anuales de Arista podrían alcanzar entre aproximadamente 13.300 y 13.400 millones de USD. Un resultado así superaría de forma significativa las hipótesis anteriores de la dirección y confirmaría la magnitud de la creciente demanda de infraestructura de red avanzada. No obstante, esta cifra representa un cálculo mecánico basado en los resultados trimestrales publicados y en las previsiones del cuarto trimestre, y no una previsión oficial independiente para todo el año.
Desde el punto de vista de la valoración, la pregunta central ya no es simplemente si Arista puede seguir ampliando sus ingresos, sino durante cuánto tiempo puede sostener un crecimiento tan excepcional tanto en ventas como en beneficios. Las mayores empresas tecnológicas del mundo están invirtiendo cantidades ingentes en centros de datos de IA, pero el ritmo de este gasto sigue dependiendo de la disponibilidad de financiación, la infraestructura energética y el retorno esperado de las inversiones en inteligencia artificial. Entre los riesgos adicionales para Arista se encuentran la concentración de clientes entre los grandes operadores de nube, la competencia de otros proveedores de red y el posible aplazamiento de grandes proyectos de infraestructura. Los resultados del tercer trimestre refuerzan la tesis de inversión fundamental de la compañía, pero la rentabilidad futura de la acción también dependerá de la valoración, las expectativas del mercado y la capacidad de Arista para mantener su ventaja tecnológica.
Arista se une al S&P 100. De proveedor de nicho en redes a proveedor estratégico de infraestructura
La inclusión de Arista Networks en el índice S&P 100 en 2026 marca otro hito en la evolución de la compañía, que pasa de ser un proveedor especializado de hardware de red a convertirse en una de las empresas tecnológicas importantes de Estados Unidos. Su posición en el mercado refleja no solo su exposición a la inversión en inteligencia artificial, sino también su presencia en centros de datos tradicionales, redes empresariales e infraestructura en la nube. La diversificación de las aplicaciones de producto puede reducir parcialmente la dependencia de un único segmento de mercado, aunque los grandes proyectos de los hyperscalers siguen siendo una fuente importante de volatilidad en los pedidos. La pertenencia al S&P 100 aumenta la visibilidad de la compañía entre los inversores institucionales, pero no garantiza por sí sola una futura revalorización de la acción.
La consejera delegada, Jayshree Ullal, calificó el tercer trimestre de excepcional en términos de crecimiento de ingresos, al tiempo que destacó la rentabilidad récord. La directora financiera, Chantelle Breithaupt, subrayó el crecimiento récord en ventas, beneficio neto y beneficio por acción. En conjunto, el informe retrata a una compañía que no solo se beneficia de la expansión global de la IA, sino que además desempeña un papel cada vez más importante en el desarrollo de los cimientos tecnológicos que sustentan ese crecimiento. La prueba clave para 2027 será si Arista puede traducir sus actuales ventajas tecnológicas en un mayor crecimiento de ingresos, manteniendo al mismo tiempo una alta rentabilidad y un control de costes eficaz.
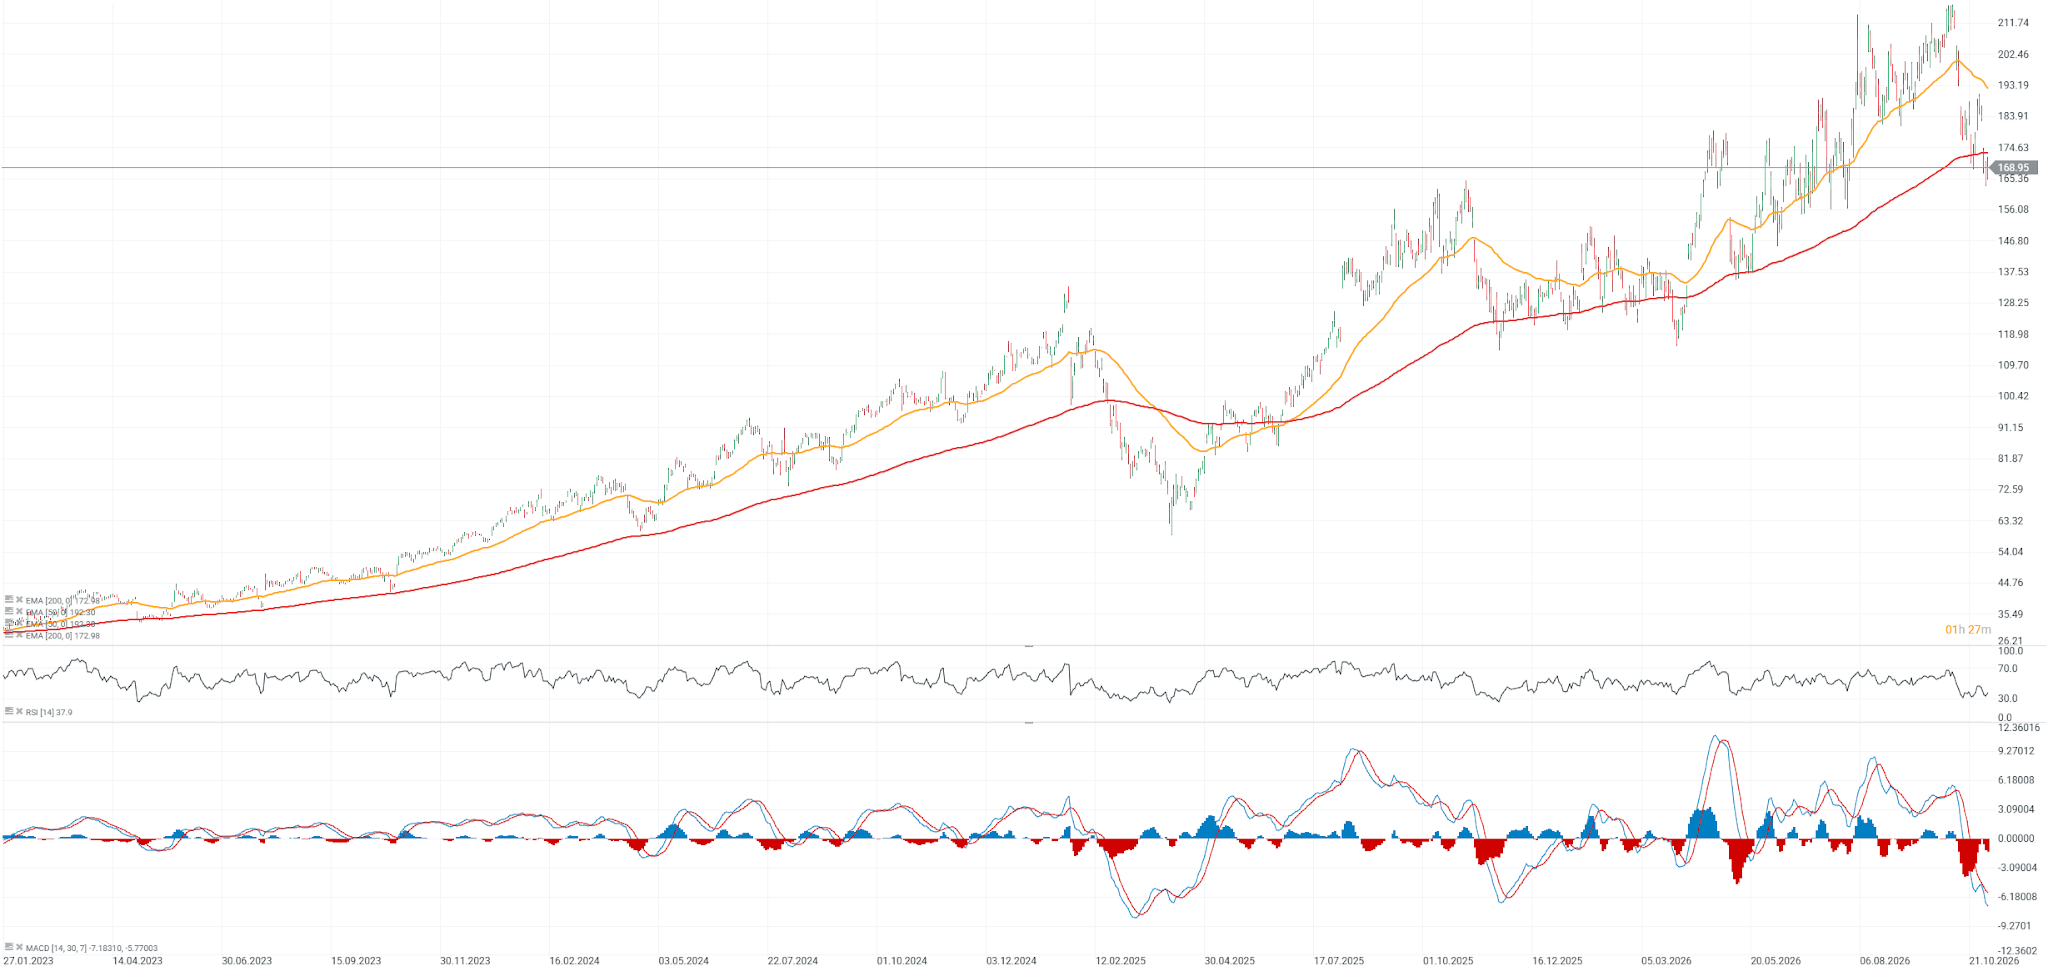
Gráfico de la cotización de Arista Networks (ANET.US), temporalidad D1
Las acciones de Arista cerraron la sesión del martes por debajo de la media móvil exponencial de 200 días (EMA200, línea roja), tras haber retrocedido aproximadamente un 25% desde sus máximos históricos. Tras la publicación de resultados, la acción ya cotiza cerca de los 180 USD por título, lo que sugiere una posible apertura por encima de un nivel de resistencia clave en la sesión de mañana. En los últimos años, las acciones de Arista han caído en repetidas ocasiones por debajo de la EMA200, pero en cada ocasión se recuperaron con relativa rapidez y retomaron su tendencia alcista. El indicador RSI se dispone a rebotar desde niveles cercanos a la sobreventa, mientras que el MACD podría experimentar un marcado giro alcista.
 Fuente: xStation5

Las acciones de AMD se disparan un 7 % tras unos resultados espectaculares

Apertura de Wall Street: caída del petróleo impulsa los índices mientras los mercados esperan los resultados de las elecciones legislativas (03.11.2026)

Pfizer presenta resultados 📈 Sus acciones se acercan a máximos de varios años


Resumen de mitad de sesión: Wall Street y las bolsas globales bajo presión
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.