

- Nvidia registró unos ingresos récord de 115.800 millones USD en el tercer trimestre fiscal de 2027.
- El segmento de Data Center generó 107.600 millones USD, impulsado por la fuerte demanda de inteligencia artificial.
- La compañía proyecta unos ingresos de 130.000 millones USD para el cuarto trimestre fiscal.

- Nvidia registró unos ingresos récord de 115.800 millones USD en el tercer trimestre fiscal de 2027.
- El segmento de Data Center generó 107.600 millones USD, impulsado por la fuerte demanda de inteligencia artificial.
- La compañía proyecta unos ingresos de 130.000 millones USD para el cuarto trimestre fiscal.
Nvidia (NVDA.US) presentó resultados del tercer trimestre fiscal de 2027 que superaron significativamente las expectativas de Wall Street, confirmando una demanda excepcionalmente fuerte de infraestructura de inteligencia artificial; las acciones subieron inicialmente casi un 4% tras la publicación. Los ingresos alcanzaron un récord de $115.8 mil millones, un incremento de más del 103% interanual que superó la estimación de consenso de los analistas de $109.33 mil millones. El segmento de Data Center obtuvo resultados aún más impresionantes, con unos ingresos que ascendieron a $107.6 mil millones, muy por encima de las expectativas y que representaron casi el 93% de los ingresos totales de la compañía. El beneficio por acción ajustado alcanzó los $2.68 frente a los $2.47 esperados, mientras que el beneficio neto marcó un récord de aproximadamente $65.3 mil millones. Sin embargo, el dato más importante del informe podría ser la previsión de ingresos de Nvidia para el cuarto trimestre, de $130 mil millones, que sugiere una mayor aceleración de las ventas y supera las expectativas de los analistas. La compañía también anunció una autorización adicional de recompra de acciones por $150 mil millones, lo que subraya su considerable capacidad de generación de caja.
Los resultados podrían ser un catalizador importante para restaurar la confianza de los inversores en el sector de la IA, aunque persisten dudas sobre la sostenibilidad de los actuales niveles de inversión tecnológica y la posible presión sobre los márgenes de beneficio. Nvidia indicó que, según sus planes de gasto anunciados, las recompras de acciones durante el trimestre actual podrían, en promedio, más que duplicarse respecto al trimestre anterior. En los comentarios del director financiero, la compañía señaló que tiene intención de utilizar los $227.3 mil millones restantes autorizados en su actual programa de recompra de acciones hasta el ejercicio fiscal 2028. Esto implicaría un gasto medio en recompras de $45.46 mil millones por trimestre durante los próximos cinco trimestres. Tras el cierre del mercado estadounidense, surgieron informes de que Nvidia se había convertido en objeto de una investigación por parte de la Comisión de Bolsa y Valores de Estados Unidos (SEC). No obstante, el alcance total de la investigación sigue siendo incierto, y hay especulaciones de que podría centrarse en las comunicaciones con los accionistas en lugar de en cuestiones contables o de información financiera de manera directa.
Resultados clave del tercer trimestre del ejercicio fiscal 2027 (tercer trimestre natural de 2026)
-
Ingresos: $115.8 mil millones frente a los $109.33 mil millones esperados, un incremento del 103% interanual y del 20.3% intertrimestral.
-
BPA ajustado: $2.68 frente a los $2.47 esperados, lo que representa una superación de las expectativas de aproximadamente un 8.5%.
-
Beneficio neto: Aproximadamente $65.3 mil millones, un máximo histórico para la compañía.
-
Data Center: $107.6 mil millones frente a los $101.87 mil millones esperados, un incremento de aproximadamente el 110% interanual.
-
Hyperscale: $60.1 mil millones en ingresos, por encima de la estimación de consenso de $59.27 mil millones.
-
AI Clouds, Industrial & Enterprise: $47.5 mil millones en ingresos, lo que indica la creciente importancia de los clientes más allá de los mayores proveedores de servicios en la nube.
-
Edge Computing: $8.2 mil millones frente a los $7.5 mil millones esperados.
-
Margen bruto ajustado: 74.9%, por encima de las expectativas del mercado.
-
Previsión de ingresos del cuarto trimestre del ejercicio fiscal 2027: $130 mil millones (±3%) frente a las expectativas de consenso de aproximadamente $124.4 mil millones.
-
Gastos operativos del cuarto trimestre: Aproximadamente $10.7 mil millones, en línea con las expectativas de la dirección.
-
Recompra de acciones: Una autorización adicional de $150 mil millones, que eleva la capacidad de recompra restante a aproximadamente $227.3 mil millones.
-
China: Según declaraciones previas de la dirección, la compañía no había incluido en sus previsiones las ventas de chips informáticos de Data Center a China, lo que pone de relieve los riesgos regulatorios para sus operaciones en Asia.
-
Nvidia pagará su próximo dividendo trimestral en efectivo de $0.25 por acción el 23 de diciembre de 2026, a todos los accionistas registrados a fecha del 2 de diciembre de 2026.
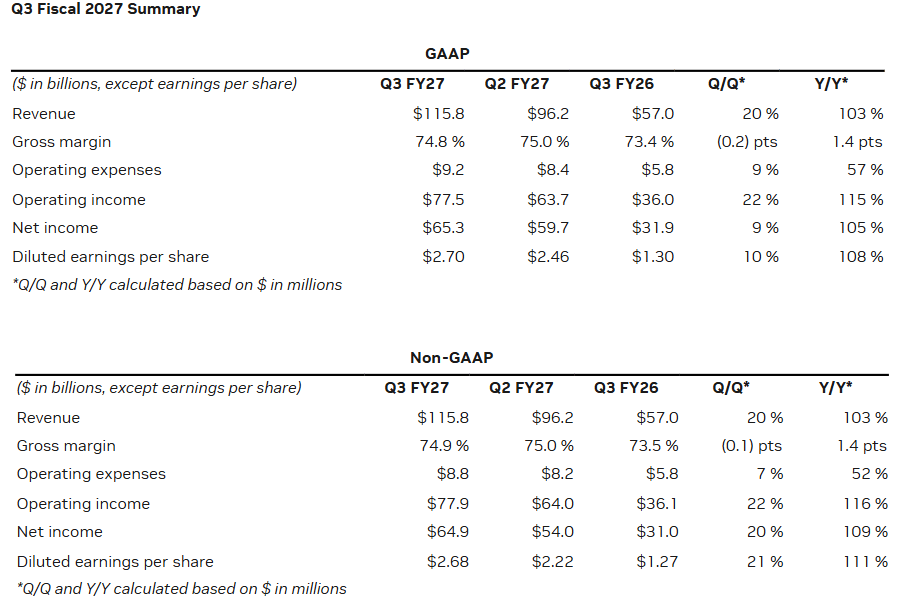
Fuente: informe de resultados del tercer trimestre del ejercicio fiscal 2027 de Nvidia
Nvidia: la demanda de IA no muestra signos de desaceleración, y los resultados récord confirman la magnitud de la inversión
El dato más importante del informe de resultados de Nvidia es el sostenido impulso de crecimiento de su segmento de Data Center, donde los ingresos trimestrales ya han superado los $100 mil millones. En comparación con el trimestre anterior, los ingresos totales de Nvidia aumentaron en más de $19.5 mil millones, lo que demuestra que la compañía sigue generando un crecimiento extraordinario de las ventas incluso en términos de dólares absolutos. Es importante destacar que el crecimiento ya no depende exclusivamente de los mayores hiperescaladores, ya que los proveedores de infraestructura de IA, los clientes industriales y las empresas que implementan nuevos modelos de inteligencia artificial desempeñan un papel cada vez más relevante.
La previsión de ingresos de $130 mil millones de Nvidia para el cuarto trimestre podría importar más a los inversores que la propia superación de expectativas del tercer trimestre. Esto sugiere que Nvidia espera otro aumento de dos dígitos en los ingresos secuenciales, pese a una base de comparación ya excepcionalmente alta. Mientras tanto, la proporción de Data Center sobre los ingresos totales se acerca al 93%, lo que hace que el desempeño financiero de la compañía dependa cada vez más del gasto global en infraestructura de IA. Mientras las grandes tecnológicas y los proveedores de servicios en la nube sigan ampliando el gasto de capital, Nvidia seguirá siendo uno de los principales beneficiarios de esta tendencia, aunque cualquier reducción del CAPEX podría afectar rápidamente al ritmo de nuevos pedidos.
Beneficios récord y la recompra de Nvidia: ¿pueden los resultados revertir la venta masiva?
Nvidia ha demostrado su capacidad para combinar un crecimiento extraordinario de los ingresos con una rentabilidad excepcionalmente alta, al registrar un margen bruto ajustado del 74.9%. Un beneficio neto de aproximadamente $65.3 mil millones muestra que la expansión de la infraestructura de IA se está traduciendo no solo en una mayor escala de negocio, sino también en enormes beneficios. Otra señal de fortaleza financiera es la autorización adicional de recompra de acciones por $150 mil millones, que podría respaldar el beneficio por acción en periodos futuros, aunque no elimina los riesgos de valoración a la baja.
Pese a los resultados impresionantes, es probable que los inversores se centren en la sostenibilidad de los márgenes de beneficio, los costes de los componentes y los riesgos asociados a la exportación de procesadores avanzados a China. La compañía también afronta incertidumbre en su liderazgo tras la salida de Jensen Huang, junto con el aumento de las expectativas sobre el retorno de las inversiones multimillonarias del sector tecnológico en infraestructura de IA. Además, la elevada concentración de ingresos en el segmento de Data Center implica que incluso una leve desaceleración en el crecimiento de los pedidos podría provocar una reacción importante del mercado. No obstante, el informe del tercer trimestre demuestra que el desempeño financiero subyacente de Nvidia sigue siendo excepcionalmente sólido, mientras que el próximo gran movimiento de la acción podría depender de si la compañía logra mantener su rápido crecimiento en el ejercicio fiscal 2028.
Demanda de IA récord, pero crece la dependencia de la financiación de infraestructura
Los resultados de Nvidia muestran que la demanda de infraestructura de inteligencia artificial se extiende cada vez más allá de los mayores hiperescaladores. Los ingresos procedentes de los principales proveedores de nube aumentaron un 71% interanual hasta los $60.1 mil millones en el tercer trimestre, superando con creces las expectativas de los analistas de $54.1 mil millones. El segmento AI Clouds, Industrial & Enterprise creció todavía más rápido, con unos ingresos que se dispararon un 195% interanual hasta los $47.5 mil millones, aunque quedaron ligeramente por debajo de la estimación de consenso de $48.4 mil millones. Mientras tanto, los envíos de chips Hopper a centros de datos en China generaron $2.4 mil millones en ingresos, lo que confirma que el mercado chino sigue siendo importante para Nvidia pese a las restricciones de exportación estadounidenses.
Sin embargo, el aumento de las ventas viene acompañado de un nivel sin precedentes de compromisos relacionados con futuros suministros y la expansión de infraestructura. Los compromisos de compra de Nvidia aumentaron de $279 mil millones a $390 mil millones en un solo trimestre, impulsados principalmente por contratos plurianuales de componentes de memoria utilizados en sistemas de IA. Al mismo tiempo, los compromisos relacionados con acuerdos de servicios en la nube y arrendamientos de centros de datos aumentaron de $74 mil millones a $102 mil millones. Estas amplias obligaciones contractuales podrían ayudar a Nvidia a asegurar el acceso a componentes e infraestructura estratégicos, pero también aumentan su exposición a una posible desaceleración de la inversión en IA, en particular si la demanda futura no alcanza las expectativas actuales.
Nvidia financia la expansión de sus clientes: flujo de caja récord y $118 mil millones en garantías
Nvidia se está involucrando cada vez más, no solo en la venta de procesadores de IA, sino también en la financiación de la infraestructura que impulsa la demanda de sus productos. La compañía señala que muchos proveedores de nube de IA y desarrolladores de modelos avanzados de IA se están expandiendo más rápido de lo que sus balances pueden soportar, lo que ha llevado a Nvidia a ayudar a financiar nuevos proyectos. Su exposición máxima bajo las garantías otorgadas a sus socios aumentó a $118 mil millones, desde los $108.5 mil millones del trimestre anterior. Hasta $105 mil millones de esta cantidad representan apoyo crediticio para el campus de 4.25 GW previsto por SB Energy en Ohio, que se espera que albergue infraestructura de Nvidia para OpenAI bajo acuerdos de arrendamiento a 20 años. La compañía también ha revelado $20 mil millones en compromisos de inversión de capital centrados en los principales laboratorios de IA y socios de financiación de infraestructura.
Esto plantea una pregunta importante: ¿hasta qué punto Nvidia simplemente se está beneficiando del auge de la IA, y hasta qué punto está empezando a financiar la demanda futura de sus propios productos? Esta implicación podría acelerar el desarrollo de centros de datos y fortalecer la posición competitiva de Nvidia, pero también aumenta el riesgo de concentración y las interdependencias financieras entre el fabricante de chips y sus clientes. Nvidia subraya que, hasta la fecha, no ha realizado ningún pago en virtud de estas garantías, por lo que la exposición revelada no debe confundirse con pérdidas ya incurridas. Es importante destacar que la compañía generó un flujo de caja libre récord de $43.8 mil millones en el tercer trimestre, más del doble de los $21.3 mil millones registrados en el trimestre anterior, al tiempo que devolvió un récord de $28.1 mil millones a los accionistas. Esto pone de relieve la extraordinaria capacidad de generación de caja de Nvidia, aunque la creciente magnitud de las garantías y los compromisos plurianuales complica cada vez más la evaluación de los riesgos financieros de la compañía.
¿Nvidia no tiene previsto reincorporar a Jensen Huang como consejero delegado?
Harvey Jones, el presidente del consejo de administración de Nvidia recién nombrado, declaró durante la conferencia de resultados que el consejo no tiene intención de reincorporar a Jensen Huang como consejero delegado de la compañía. Jones se negó a responder preguntas sobre las circunstancias de la dimisión de Huang y la investigación en curso, y señaló que se revelaría más información cuando fuera oportuno. También subrayó que el consejo está centrado en abordar las consecuencias inmediatas de la situación y en reforzar el gobierno corporativo y la supervisión.
«En nombre de nuestros accionistas, el consejo está gestionando de manera proactiva las consecuencias inmediatas a las que se enfrenta la compañía, además de reforzar nuestra capacidad de supervisión de cara al futuro», afirmó Jones durante la conferencia de resultados. Sus declaraciones sugieren que Nvidia se está preparando para operar sin su veterano líder, al menos a corto plazo. Para los inversores, los aspectos clave siguen siendo el desenlace de la investigación en curso y la capacidad del nuevo equipo directivo para mantener la estrategia tecnológica de Nvidia y las relaciones con sus principales clientes de IA.
Nvidia refuerza la supervisión de las exportaciones: un nuevo comité busca mejorar las relaciones con las autoridades estadounidenses
Nvidia ha creado un Comité de Supervisión de Seguridad Nacional y Control de Exportaciones para reforzar la supervisión de las ventas de tecnología avanzada y mejorar la cooperación con los reguladores estadounidenses. Harvey Jones, presidente del consejo de administración de Nvidia, afirmó que el nuevo comité tiene como objetivo facilitar una comunicación más eficaz con los funcionarios del Gobierno estadounidense. La decisión se produce tras la polémica en torno a la salida de Jensen Huang y la creciente preocupación por el cumplimiento de las restricciones a la exportación.
Nvidia generó aproximadamente $2.5 mil millones en ingresos por ventas a entidades chinas el trimestre pasado, operando dentro de las restricciones establecidas por la administración Trump. No obstante, las normas vigentes podrían endurecerse aún más tras conocerse informes según los cuales procesadores avanzados de Nvidia por valor de miles de millones de dólares siguieron llegando a China pese a los controles de exportación estadounidenses. Para los inversores, esto genera una persistente incertidumbre regulatoria que podría restringir el acceso de Nvidia al mercado chino y afectar a la composición geográfica de los ingresos futuros. Al mismo tiempo, la creación del nuevo comité sugiere que Nvidia tiene intención de mejorar la transparencia y reforzar sus mecanismos de cumplimiento en virtud de la normativa de exportación estadounidense.
Según la declaración de la compañía, el consejo de administración de Nvidia evaluará tanto a candidatos internos de su actual equipo directivo como a ejecutivos externos para el puesto permanente de consejero delegado. El proceso de selección será exhaustivo, y la prioridad será identificar a un candidato con la experiencia y las capacidades de liderazgo necesarias para dirigir a una de las mayores compañías tecnológicas del mundo. Aunque Nvidia tiene intención de nombrar a un nuevo consejero delegado lo antes posible, no precipitará la decisión a costa de encontrar al candidato adecuado, y considera la transición de liderazgo una de sus prioridades estratégicas más importantes.
Cotización de Nvidia
Las acciones de Nvidia cotizan casi un 20% por debajo de su media móvil exponencial de 200 días (EMA200), lo que indica una tendencia bajista predominante. Si la sesión de mañana no ofrece una reacción positiva pese a los excelentes resultados y previsiones de la compañía, la tendencia bajista podría prolongarse. A corto plazo, recuperar el nivel de $165 parece crucial, mientras que una ruptura sostenida por encima de $200 por acción sería una importante señal alcista a medio plazo. En caso de producirse una segunda oleada de ventas más extrema, el soporte significativo se sitúa entre $90 y $100, niveles en los que se produjeron notables reacciones del precio en 2024 y 2025.
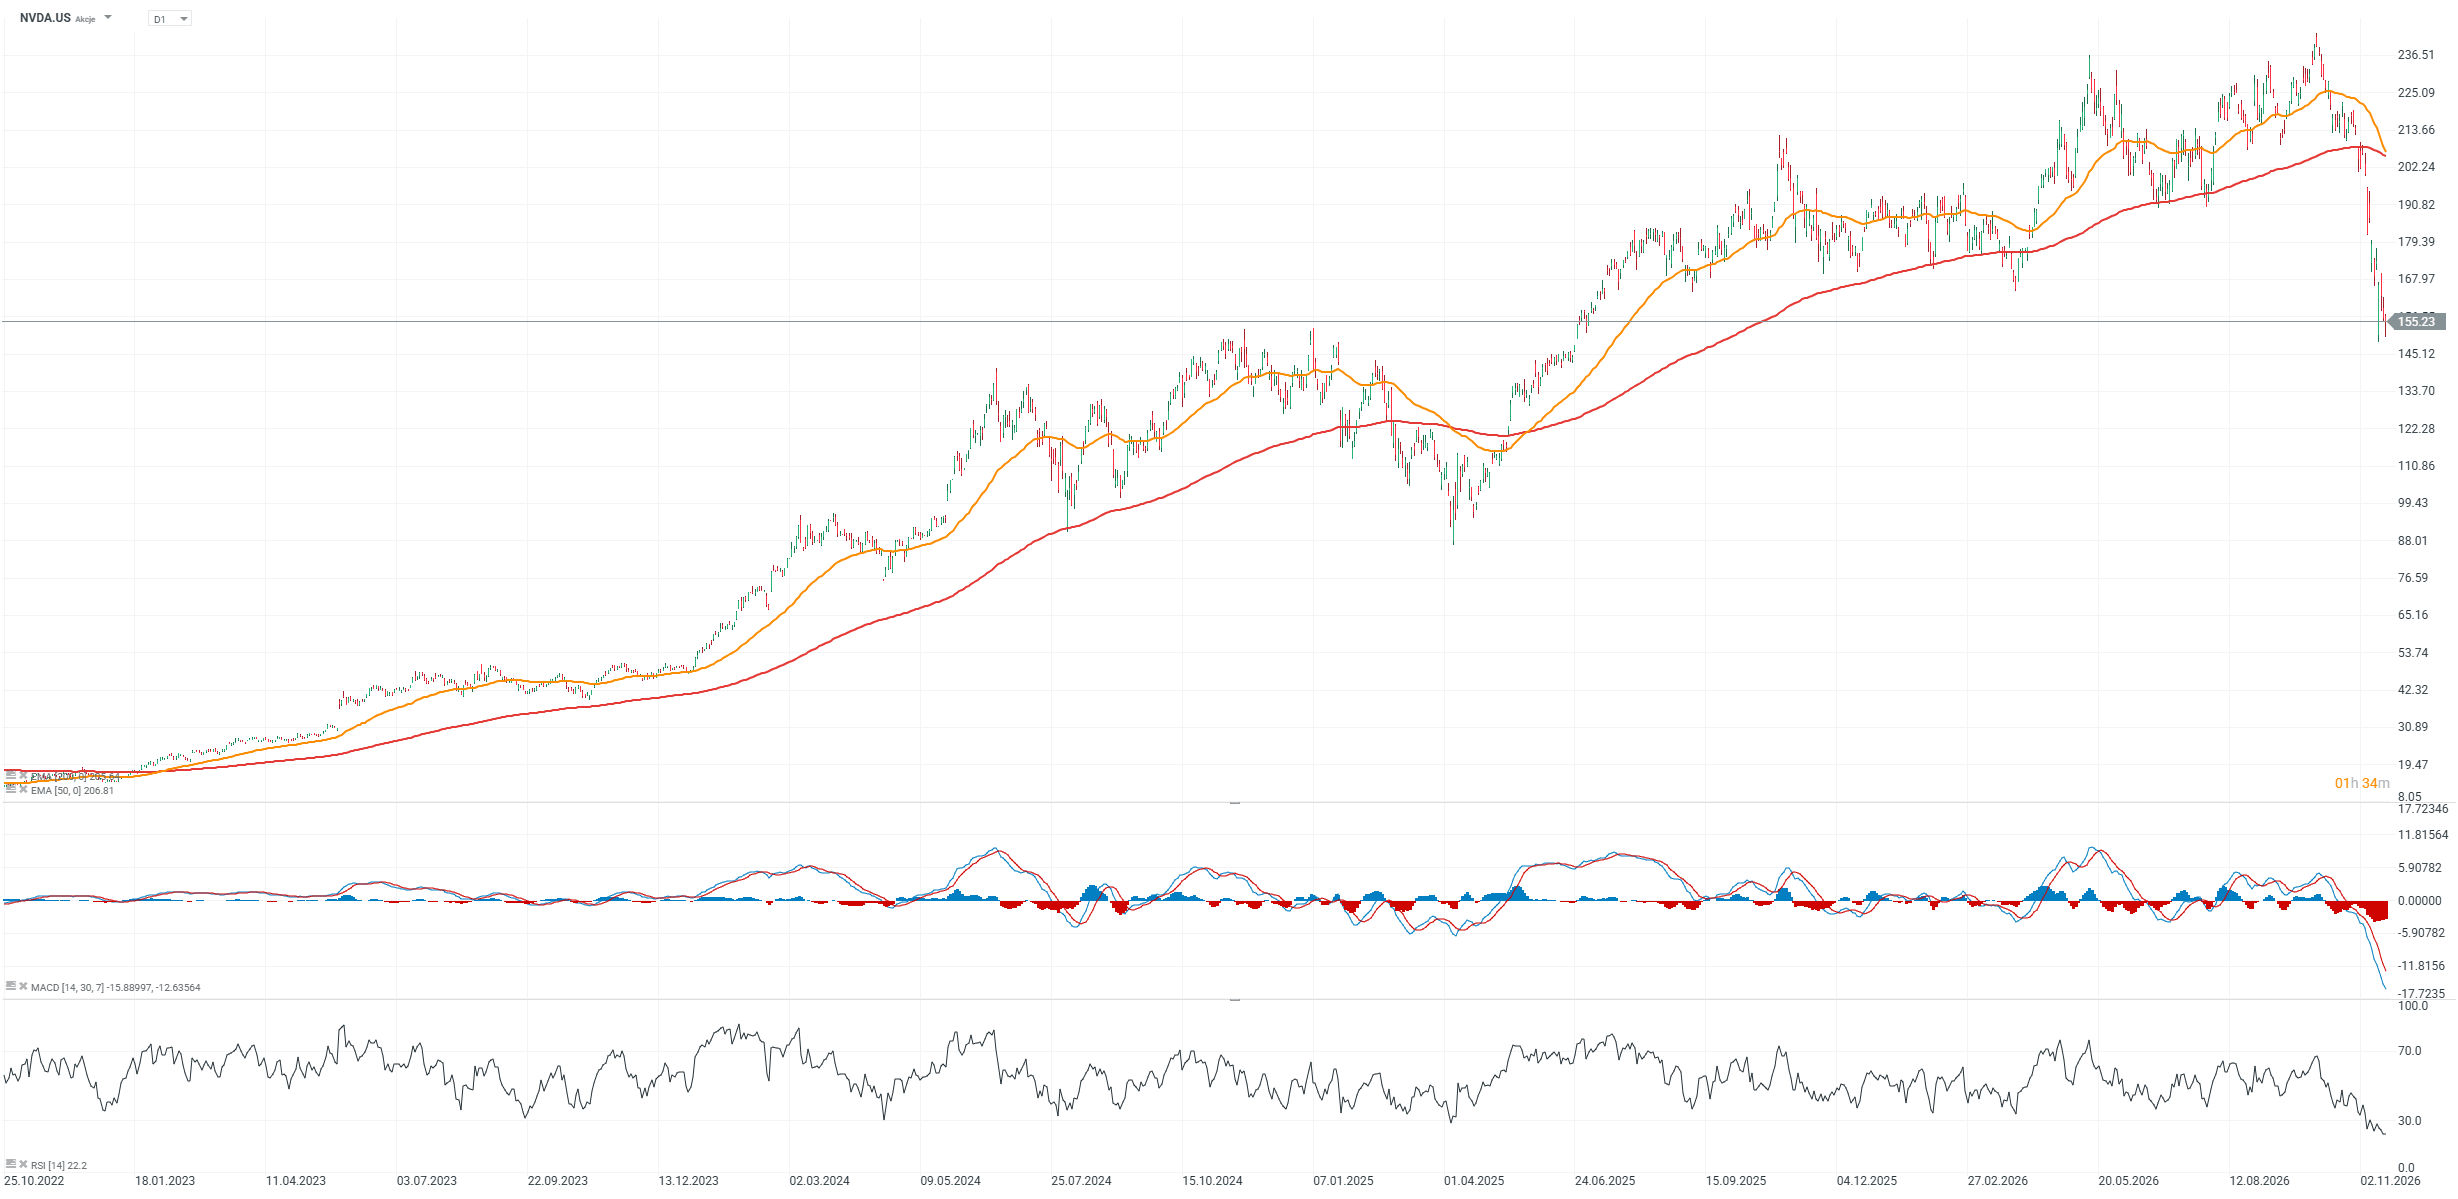 Fuente: XTB
El gráfico de Nvidia ilustra una aceleración sin precedentes del crecimiento del negocio, impulsada por el auge global de la inversión en infraestructura de inteligencia artificial. En el tercer trimestre del ejercicio fiscal 2027, los ingresos de la compañía alcanzaron un récord de $115.8 mil millones, mientras que el beneficio neto ascendió a $65.3 mil millones, lo que demuestra la capacidad de Nvidia para convertir el aumento de las ventas en beneficios extraordinarios. La magnitud de su rentabilidad resulta especialmente llamativa, con un margen EBIT del 65.2% y un retorno sobre el capital invertido (ROIC) que alcanza el 91.4%, lo que pone de relieve una eficiencia de capital excepcional. Mientras tanto, el crecimiento de los ingresos del 93.3% interanual muestra que, pese a una base de comparación cada vez más exigente, Nvidia sigue expandiéndose a un ritmo más propio de compañías mucho más pequeñas.
Paradójicamente, pese a estos sólidos fundamentales, las acciones de Nvidia han caído un 28.5% en el último mes, mientras que el ratio precio-beneficio (P/E) a futuro ha descendido hasta tan solo 10.7, lo que señala una creciente incertidumbre entre los inversores sobre la sostenibilidad del auge de la IA. Con una capitalización bursátil de aproximadamente $3.7 billones, la valoración de Nvidia sigue dependiendo en gran medida de que la compañía cumpla con unas expectativas de beneficios futuros excepcionalmente altas, mientras que una posible desaceleración de la inversión de los hiperescaladores podría provocar revisiones a la baja de las previsiones. Nvidia se encuentra así en una situación en la que una rentabilidad récord y una escala de operaciones sin precedentes contrastan marcadamente con el deterioro del sentimiento del mercado, lo que convierte la sostenibilidad del crecimiento de los beneficios en un factor crítico para la futura valoración de la acción.
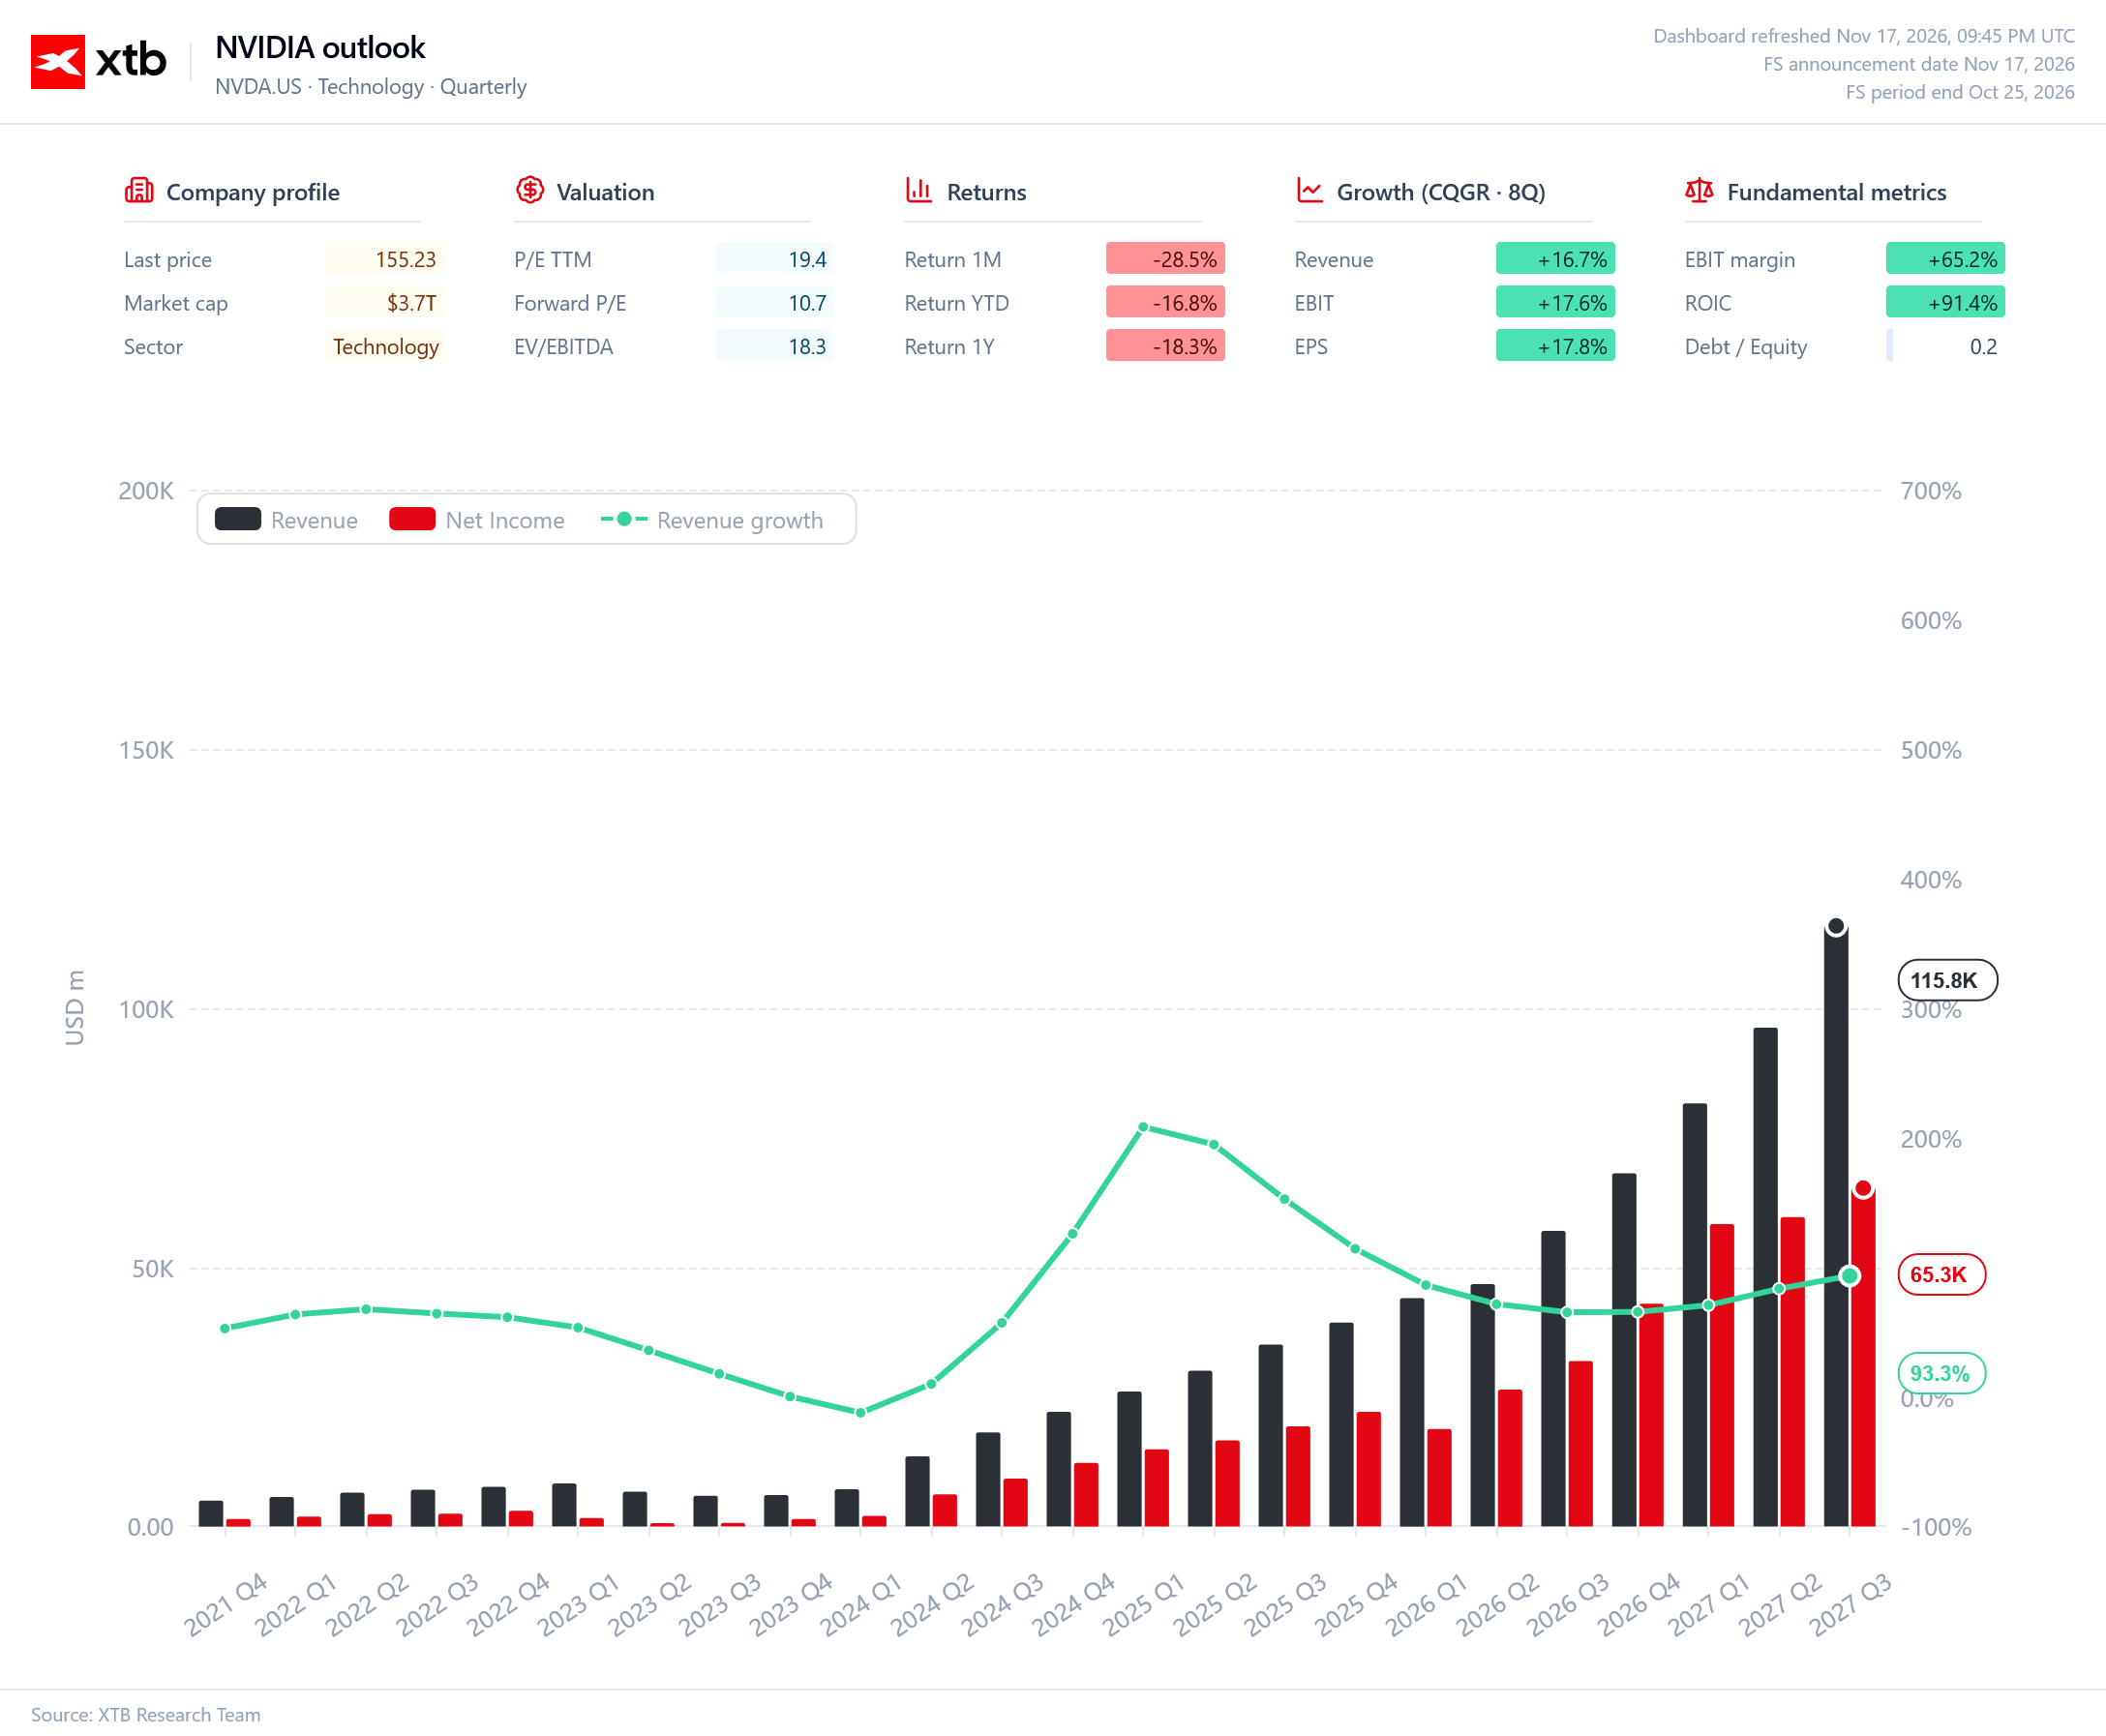
Fuente: XTB


Resumen diario: Wall Street cae antes de los resultados trimestrales de Nvidia


🚩 Nike cae pese a su plan de recuperación; Disney y Home Depot tras resultados
💸3 ESTRATEGIAS para beneficiarte de los resultados de NVIDIA de esta noche
Walt Disney bate previsiones con un beneficio récord impulsado por parques, streaming y deporte
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.