

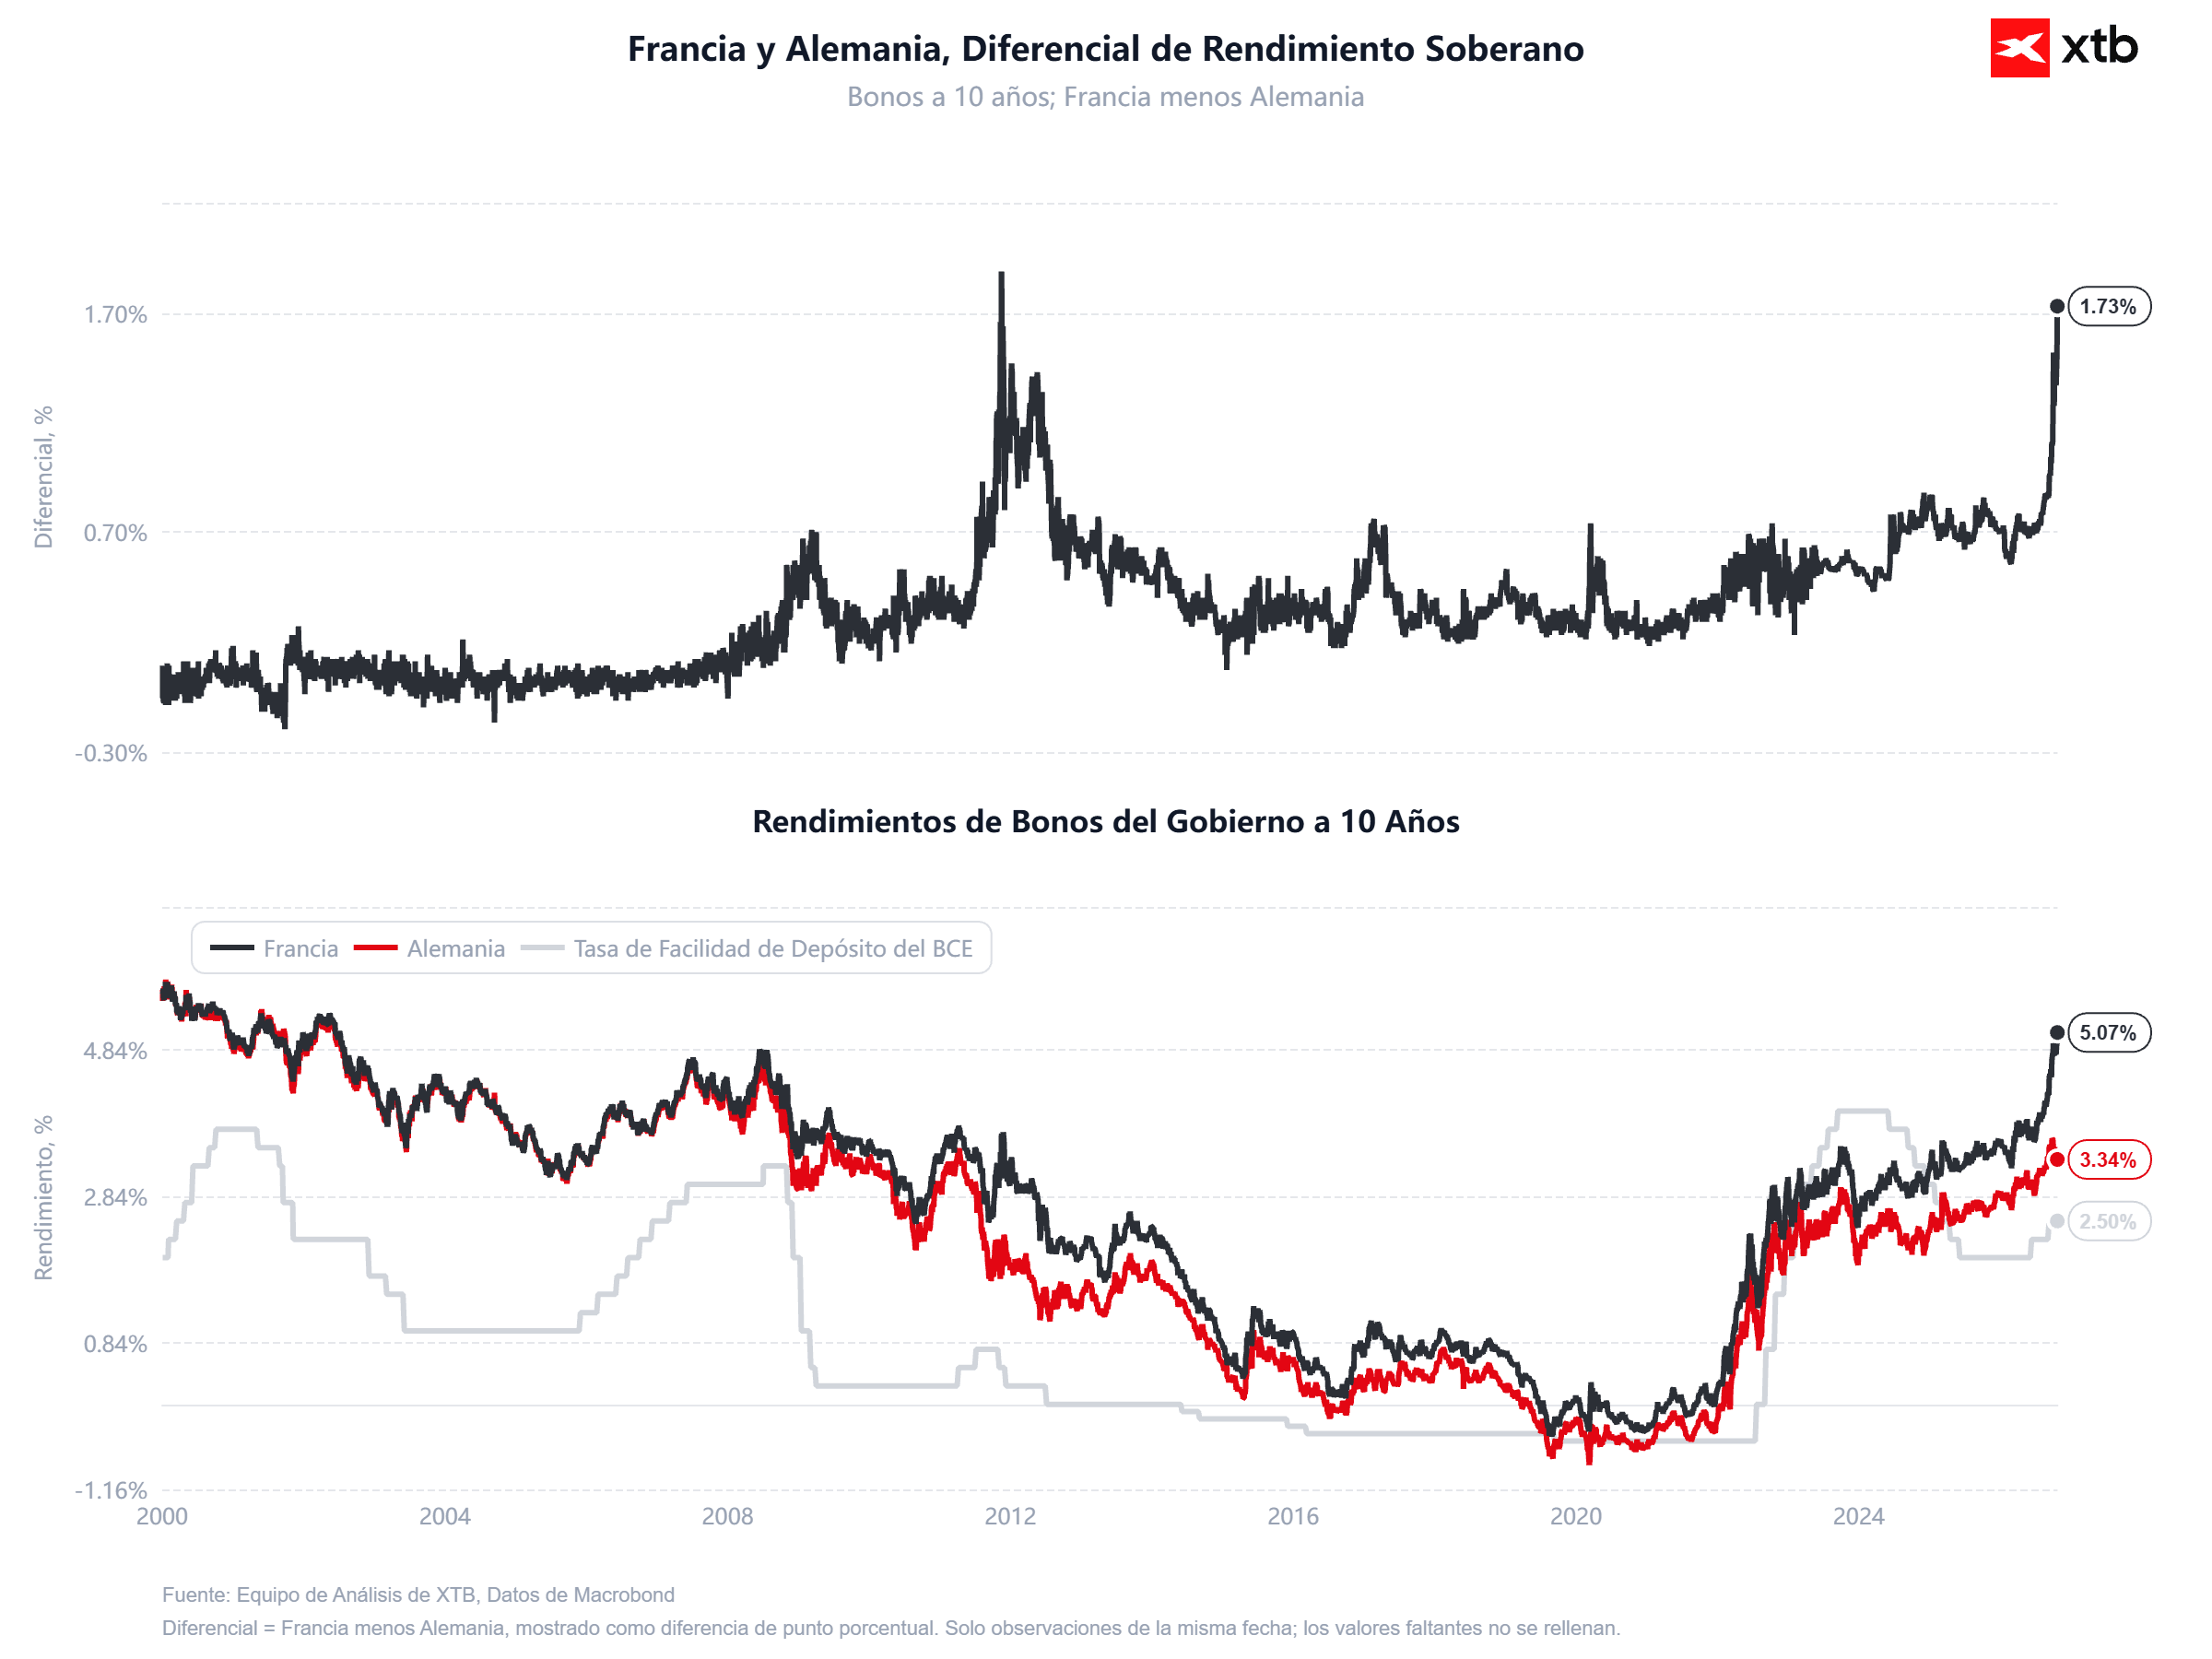
- Inestabilidad en Francia: La rentabilidad del bono soberano a 10 años ha superado el 5% y el diferencial con el alemán rebasa los 170 puntos básicos en un contexto de agitación social y dudas sobre el plan fiscal.
- Oriente Medio: Las tensiones geopolíticas y las ofensivas iraníes han impulsado el barril de Brent por encima de los 110$, avivando las presiones inflacionarias.
- Inteligencia artificial: Las cuentas de SpaceX y Meta reflejan un gran dinamismo en sus divisiones tecnológicas, aunque acompañadas de elevados incrementos en el gasto de capital (capex) en el caso de Meta.
- Mercado español: Las publicaciones corporativas han mostrado un comportamiento dispar, destacando la positiva evolución de ventas en Puig frente al castigo bursátil a Bankinter por el entorno de tipos y la deuda francesa.
Cerramos una semana marcada por cuatro factores determinantes en los mercados financieros: la inestabilidad en Francia, las tensiones geopolíticas en Oriente Medio, el avance de la inteligencia artificial y la temporada de balances corporativos.
Inestabilidad en Francia
El panorama francés sigue condicionando el pulso financiero europeo. A raíz de la agitación social vivida estos días, la rentabilidad del bono soberano galo a 10 años ha sobrepasado la barrera del 5%, una cota inédita desde mediados de 2002. Al mismo tiempo, el diferencial frente al bono alemán ha escalado por encima de los 170 puntos básicos, registrando máximos que no se observaban desde finales de 2011, en pleno auge de la crisis de la deuda en la eurozona. Las dificultades del Ejecutivo para sacar adelante el plan de choque fiscal de 54.000 millones de euros proyectado para 2027 elevan la probabilidad de que el déficit presupuestario supere el 6,5%. Como consecuencia, las estimaciones del coste de financiación planteadas por el Gobierno han quedado desfasadas y un rendimiento medio del 4,3% para el bono a 10 años en 2027 resulta difícil de sostener. De acuerdo con el Consejo Superior de Finanzas Públicas de Francia (HCFP), un repunte sostenido de 100 puntos básicos en los tipos de la deuda pública incrementaría la factura por intereses en 3.400 millones de euros durante el primer año, 8.100 millones en 2028 y 12.000 millones en 2029. Con las rentabilidades actuales, es previsible que el coste de los intereses sume al menos 2.000 millones de euros extra en 2027, un impacto que el mercado ya ha comenzado a descontar.
Oriente Medio
Por su parte, Oriente Medio continúa situándose en el foco de atención inversor. Las ofensivas del régimen iraní contra objetivos en Arabia Saudí han reactivado la escalada en las cotizaciones energéticas; el barril de Brent ha vuelto a rebasar los 110 dólares, complicando el panorama para las autoridades monetarias. Pese a ello, las expectativas del mercado ante las próximas reuniones sobre tipos de interés apenas han variado. Los operadores anticipan que la resolución del conflicto llevará tiempo y que el tránsito por el Estrecho de Ormuz seguirá interrumpido, lo que anticipa un entorno de mayor inflación internacional, tipos más restrictivos y mayores dificultades operativas para las empresas.
Inteligencia artificial
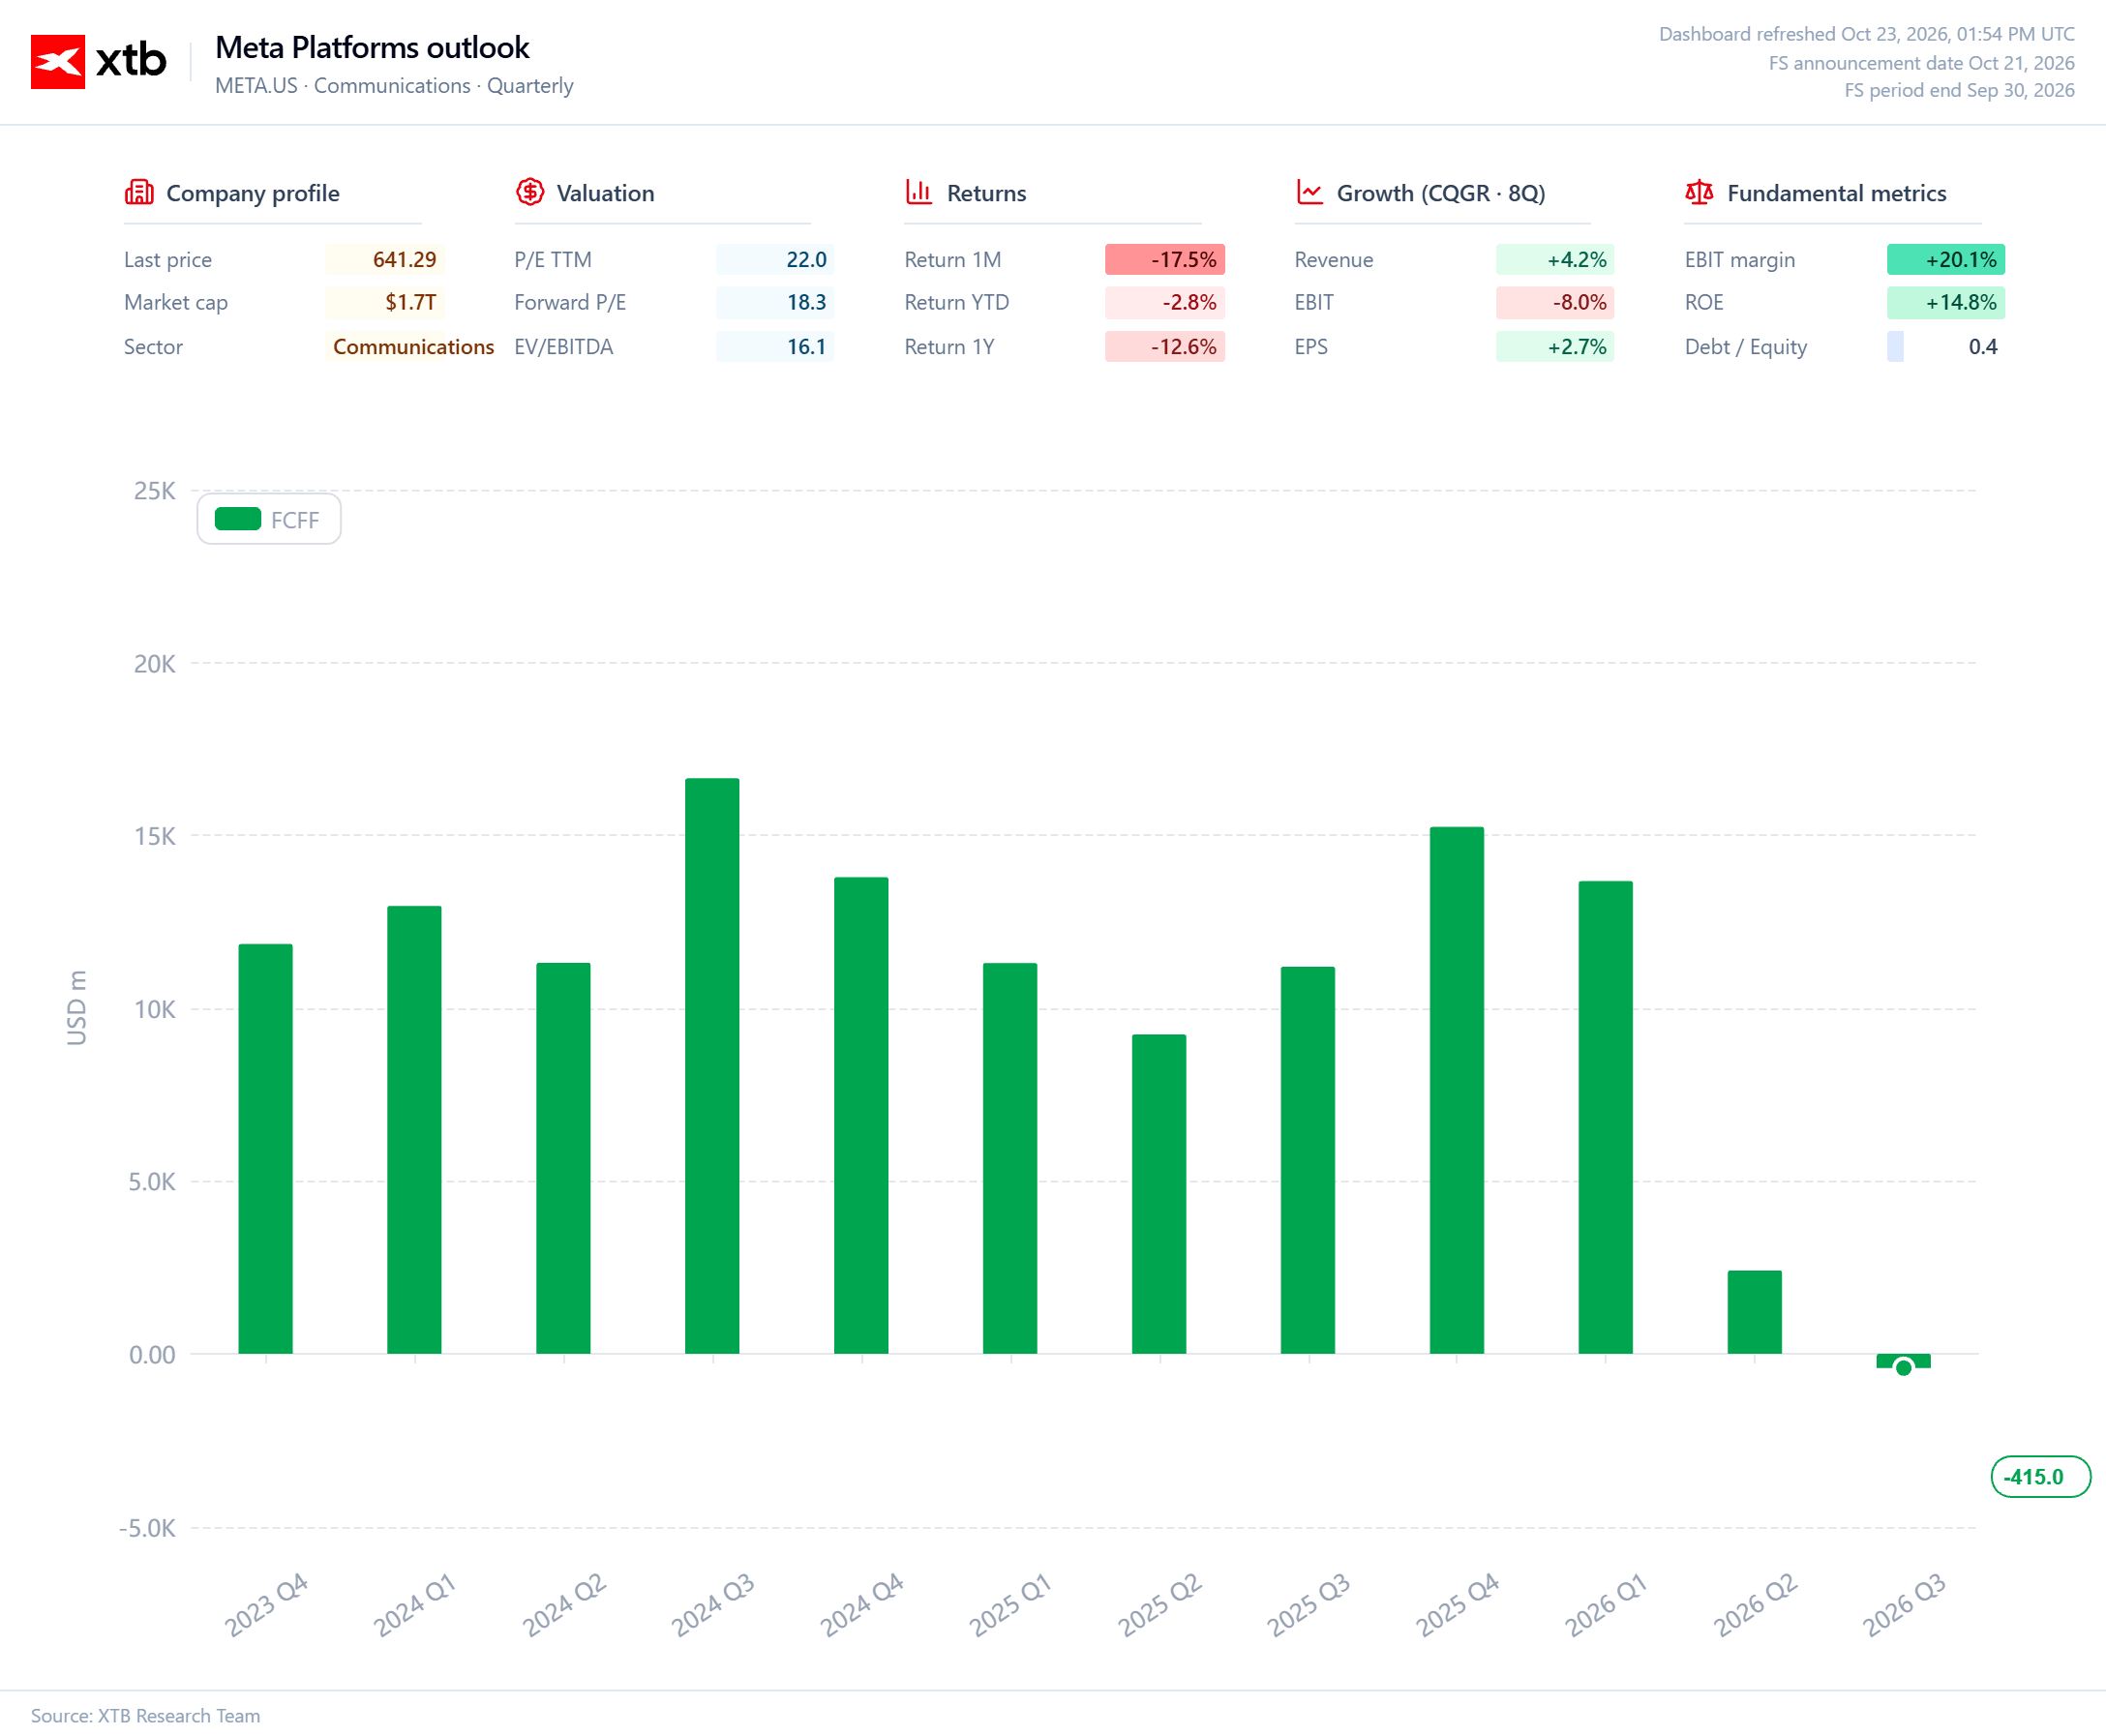
En Wall Street, la inteligencia artificial siguió acaparando miradas durante la publicación de resultados, con especial mención a SpaceX y Meta. SpaceX pulverizó los pronósticos: su división enfocada en IA anotó un EBIT positivo de 431 millones de dólares frente a unas pérdidas previstas en torno a los 13,5 millones. Sin embargo, este desempeño podría deberse en gran parte al arrendamiento de infraestructura y capacidad de cómputo, un negocio muy expuesto a la volatilidad que castigó recientemente las valoraciones de firmas como CoreWeave o Elice. En cuanto a Meta, la compañía reportó sólidas métricas de negocio, con un repunte interanual del 14% en el precio medio por publicidad y una mejora superior al 20% en el ingreso medio por usuario; además, el tiempo de uso dedicado a Instagram alcanzó máximos históricos con avances de doble dígito gracias a la tracción de Reels y el Feed. Pese a estos datos, el gasto de capital (capex) se disparó un 80% interanual y provocó que el flujo de caja libre cerrara en terreno negativo, una circunstancia anómala en una firma con una generación de liquidez habitualmente holgada. La tecnológica también incrementó en 5.000 millones de dólares el umbral inferior de su previsión de capex anual. La combinación de este desembolso con la creación de una nueva clase de acciones sin derecho de voto hace prever la posibilidad de una ampliación de capital a lo largo de 2027.
Mercado español
En el mercado español, varias publicaciones corporativas generaron debate. Puig logró respaldar sus valoraciones gracias a un buen balance de ventas: la división de maquillaje repuntó un 16,1% interanual, acelerando con fuerza respecto al 9,1% del segundo trimestre y al 9,2% del primero. Su negocio en Asia-Pacífico mantuvo una aportación notable, si bien con una desaceleración evidente. Por el contrario, los resultados de Bankinter defraudaron en ciertas partidas. Aunque la entidad ensanchó su margen de clientes y de intermediación con un incremento del crédito del 5,2% interanual, la cotización sufrió el castigo de los inversores por el recelo a que el ciclo de endurecimiento monetario debilite la demanda de préstamos, sumado al temor de un potencial contagio bancario derivado de la deuda pública francesa.

Cierre de mercado: Valoraciones bajo presión, el capital se aleja del sector tecnológico

📊¿Por qué las acciones de Meta se desploman un 6%? Los resultados del 3T2026 no convencen


Resumen de mitad de sesión: Resultados «decentes» no son suficientes


Lam Research: Cifras sólidas, margen limitado para sorpresas al alza
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.