

- Los índices bursátiles europeos caen
- Los sólidos resultados de Nvidia no logran revertir el sentimiento negativo del mercado.
- La inflación anual del Reino Unido sube hasta el 3,6% en octubre, reforzando las expectativas de endurecimiento monetario del Banco de Inglaterra.
- Target supera las previsiones del tercer trimestre y eleva su previsión de beneficio por acción ajustado hasta los 11,40 USD.

- Los índices bursátiles europeos caen
- Los sólidos resultados de Nvidia no logran revertir el sentimiento negativo del mercado.
- La inflación anual del Reino Unido sube hasta el 3,6% en octubre, reforzando las expectativas de endurecimiento monetario del Banco de Inglaterra.
- Target supera las previsiones del tercer trimestre y eleva su previsión de beneficio por acción ajustado hasta los 11,40 USD.
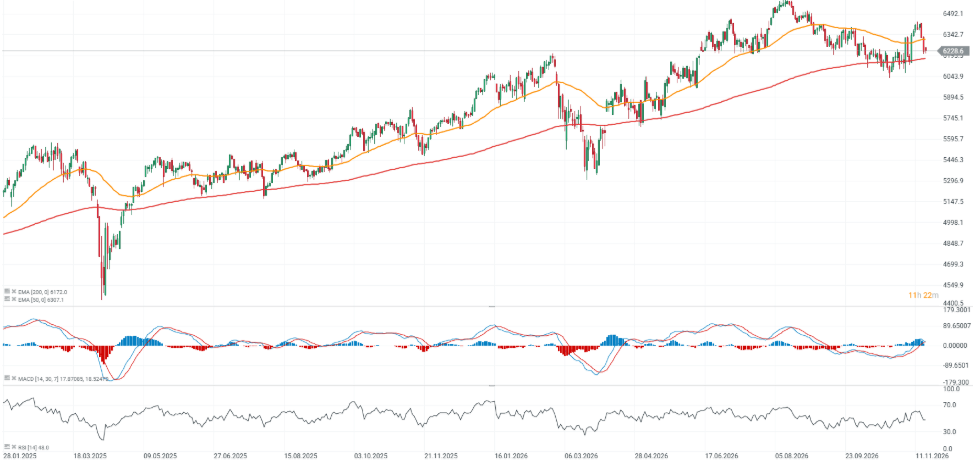
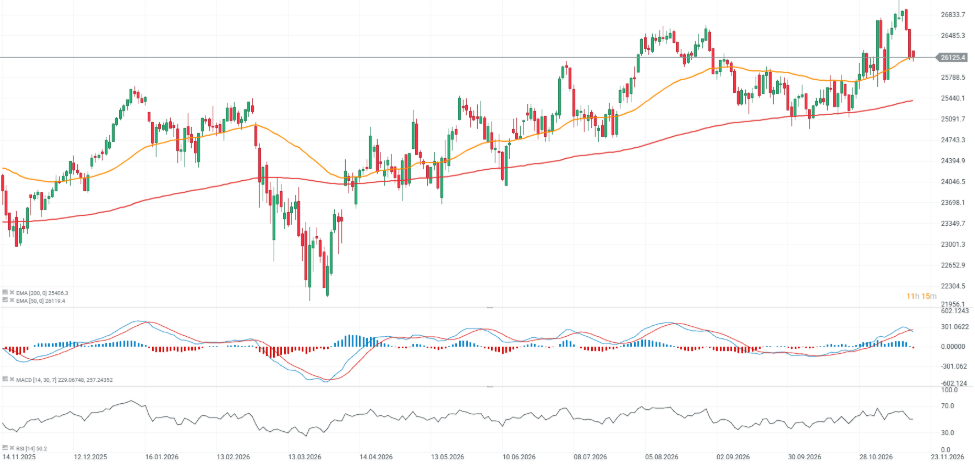
Los índices bursátiles europeos siguen cayendo a pesar de la fuerte venta masiva de ayer, ya que el respaldo de los resultados de Nvidia, mejores de lo esperado, resulta insuficiente para revertir el sentimiento negativo. El índice STOXX Europe 600 retrocede ligeramente y se mantiene cerca de los 651 puntos tras la caída del 1,75% del martes, la mayor desde marzo. El DAX alemán y el CAC 40 francés se mantienen prácticamente planos, mientras que el FTSE 100 británico cae alrededor de un 0,3%. Los valores tecnológicos siguen en el punto de mira, con el índice sectorial ganando un 1,2% al inicio de la sesión, impulsado por una subida del 1,8% de ASML y un aumento de aproximadamente el 2% de ASM International, aunque parte de estas ganancias ya se ha borrado. Los resultados récord de Nvidia, que incluyen un aumento interanual del 103% en los ingresos trimestrales hasta los $115.8 billion, han aliviado las preocupaciones sobre la sostenibilidad de la inversión en infraestructura de IA, pero no han eliminado los riesgos asociados a las elevadas valoraciones del sector y al aumento de los costes de financiación.
Las mineras europeas lo hacen considerablemente peor, con el índice sectorial cayendo alrededor de un 3% hasta su nivel más bajo en nueve meses. Glencore cae aproximadamente un 3,5%, mientras que la productora alemana de cobre Aurubis pierde alrededor de un 2,9%, reflejando nuevas caídas en los precios de los metales industriales y un dólar estadounidense más fuerte. En este contexto, destaca la británica Experian, compañía de análisis de datos, cuyas acciones suben aproximadamente un 3,7% tras la publicación de sus resultados semestrales. Los ingresos superaron las expectativas de los analistas, mientras que la dirección anunció un programa adicional de recompra de acciones por $500 million. Los inversores también están a la espera de la fijación de precio de hoy de las acciones de Anthropic en el marco de su salida a bolsa, que se espera que suponga otra prueba importante del apetito del mercado de capitales por el sector de la IA.
Un dato macroeconómico clave de hoy es el informe de inflación del Reino Unido, que mostró una aceleración de la inflación anual hasta el 3,6% en octubre desde el 3,5% de septiembre, su nivel más alto en un año. La inflación subyacente se mantuvo sin cambios en el 2,8%, mientras que el aumento de los precios del combustible añadió más presión sobre los presupuestos familiares. Las cifras refuerzan las expectativas de un mayor endurecimiento monetario por parte del Banco de Inglaterra, lo que complica las perspectivas de la economía británica. Los inversores también esperan la publicación de las actas de la última reunión del FOMC, que podrían ofrecer más indicios sobre la disposición de la Reserva Federal a volver a subir los tipos de interés.
Mercado de divisas
-
EUR/USD: El euro sigue bajo presión por la fortaleza del dólar estadounidense, con el par cotizando en torno a 1,0980–1,1000. Las expectativas de nuevas subidas de tipos por parte de la Fed limitan el potencial de recuperación del euro, mientras los inversores esperan las actas del FOMC de hoy.
-
GBP/USD: La libra cae aproximadamente un 0,2–0,3%, retrocediendo hacia 1,3170. La inflación británica, superior a lo esperado, respalda la posibilidad de un mayor endurecimiento por parte del Banco de Inglaterra, pero no ha sido suficiente para fortalecer la libra frente al dólar.
-
USD/JPY: El par se estabiliza cerca de 159,2, registrando un modesto descenso. El persistente diferencial de rentabilidad entre los bonos del Tesoro estadounidenses y los bonos del gobierno japonés sigue favoreciendo al dólar, aunque la cercanía al nivel 160 está generando preocupación por una posible intervención de las autoridades japonesas.
-
USD/PLN: El dólar se mantiene cerca de PLN 4,00–4,01. La perspectiva de unos tipos de interés de la Fed persistentemente altos limita el potencial de apreciación del zloty, especialmente en un contexto de mayor aversión al riesgo.
Mercado de materias primas
-
Oro: El metal cae aproximadamente un 2–2,5%, descendiendo hacia los $3,770 por onza. Un dólar más fuerte y la persistencia de rendimientos elevados en los bonos del Tesoro estadounidense están lastrando el atractivo del metal precioso pese a la incertidumbre geopolítica continua.
-
Plata: Los precios caen más de un 3%, hasta los $45.7 por onza. El metal prolonga su venta masiva de varios meses, reflejando tanto las expectativas de un tono más restrictivo en la política de la Fed como la debilidad de la demanda especulativa de metales preciosos.
-
Gas natural: El gas natural estadounidense Henry Hub (NATGAS) cae aproximadamente un 0,6%, cotizando cerca de $3,19 por MMBtu, mientras que los futuros de gas natural TTF europeo (NATGAS.EU) también retroceden. Los precios siguen siendo sensibles a las previsiones meteorológicas, los niveles de inventarios y las perspectivas de demanda de gas durante el invierno.
Cotización del Euro Stoxx 50
Fuente: XTB
Cotización del Dax 40
Fuente: XTB
Noticias corporativas
-
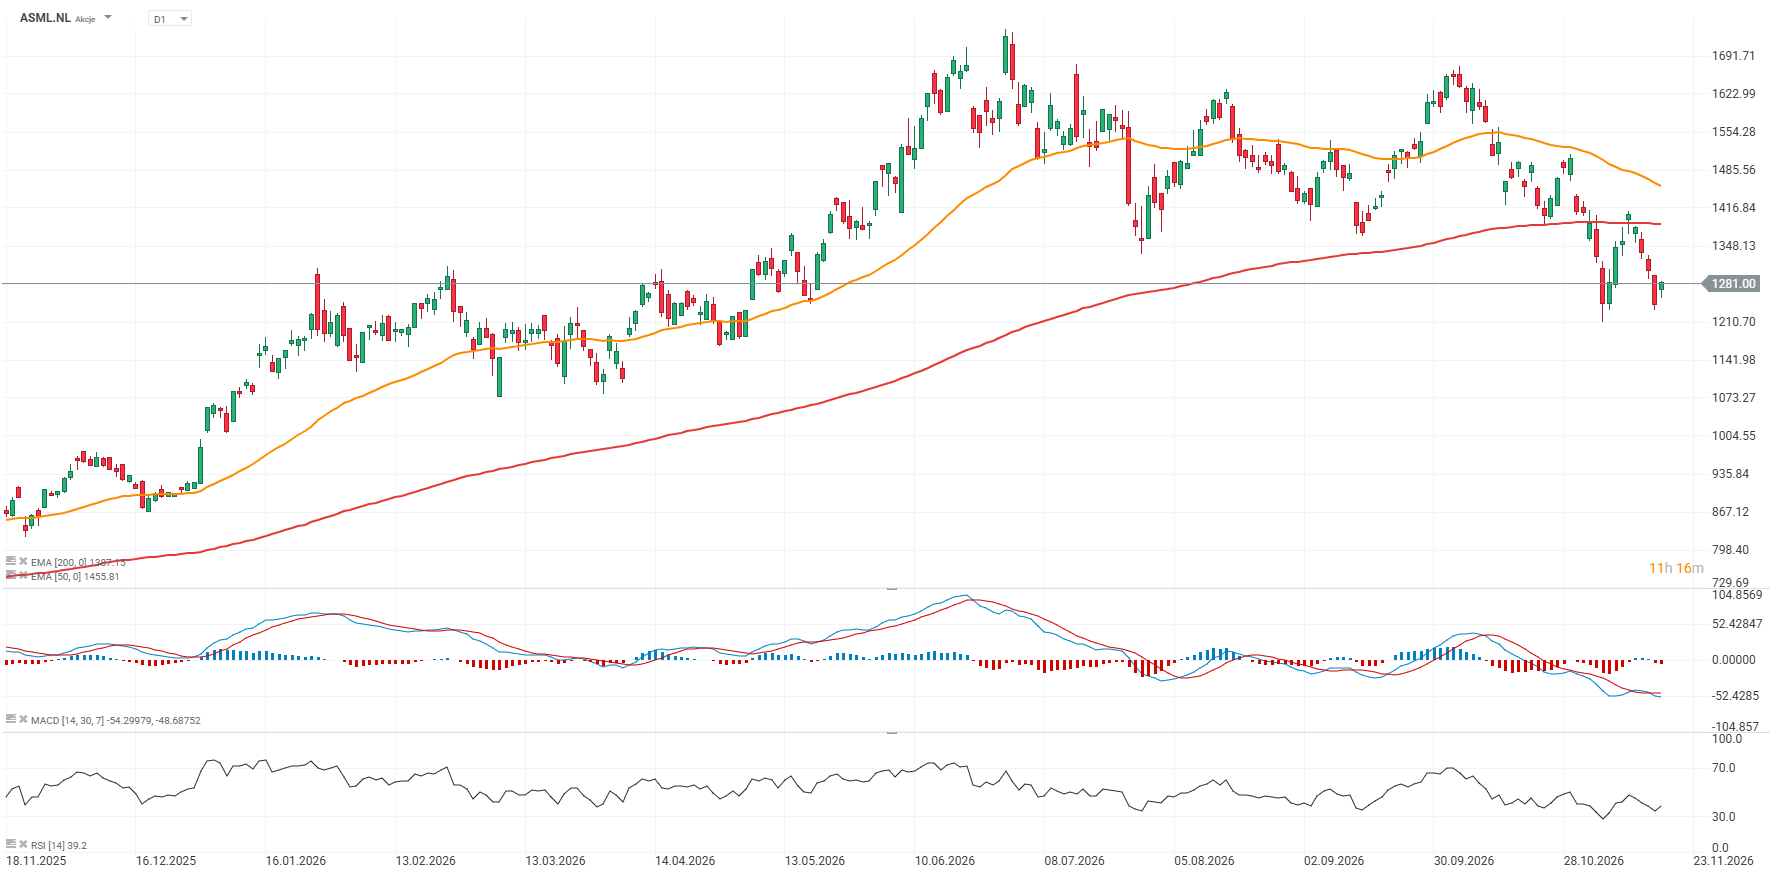
ASML (ASML.NL) y ASM International (ASM.NL): Los fabricantes europeos de equipos de semiconductores rebotan tras la venta masiva de ayer, apoyados por los resultados récord y las perspectivas optimistas de Nvidia. El informe del fabricante estadounidense de chips ha mejorado el sentimiento en todo el sector de la IA, aliviando las preocupaciones sobre una posible desaceleración en la inversión en centros de datos. ASML sube aproximadamente un 1,8%, mientras que ASM International gana casi un 2%.
-
Experian (EXPN.UK): Las acciones de la compañía británica de análisis y datos crediticios suben aproximadamente un 3,7% tras unos resultados semestrales mejores de lo esperado. Los ingresos aumentaron un 8% a tipos de cambio constantes, mientras que el beneficio por acción ajustado creció un 15%. La compañía también anunció una recompra adicional de acciones por $500 million, con lo que el valor total de los programas de recompra anunciados en 2026 asciende a $2.5 billion.
-
Glencore (GLEN.UK) y Aurubis (NDA.DE): Las compañías europeas de minería y metales se enfrentan a una presión vendedora significativa en medio de la caída de los precios del cobre y el fortalecimiento del dólar estadounidense. El índice del sector minero del STOXX 600 cae alrededor de un 3%, alcanzando su nivel más bajo en nueve meses. Glencore cae aproximadamente un 3,5%, mientras que la productora alemana de cobre Aurubis pierde casi un 2,9%.
-
Target (TGT.US): La cadena minorista estadounidense presentó resultados del tercer trimestre de 2026 significativamente mejores de lo esperado, con unos ingresos de $27.07 billion frente a las previsiones de $26.53 billion y un beneficio por acción ajustado de $2.65 frente a una estimación de consenso de $2.08. Las ventas comparables aumentaron un 5,6%, superando ampliamente las expectativas del 3,66%, mientras que el margen bruto mejoró hasta el 30,5% desde el 28,2% del año anterior. La compañía elevó su previsión de beneficio por acción ajustado para todo el año hasta $10.65–$11.40, frente al rango anterior de $9.90–$10.90. La dirección también espera un crecimiento de las ventas netas de aproximadamente un 6% y un margen operativo en torno al 6,2%, lo que indica una mejora de la rentabilidad del negocio.
-
Lowe's (LOW.US): La cadena estadounidense de artículos para el hogar presentó resultados del tercer trimestre de 2026 mejores de lo esperado, con un beneficio por acción ajustado de $3.10 frente a las expectativas de los analistas de $2.92. Las ventas comparables crecieron un 1,8%, muy por encima de la previsión de consenso de apenas un 0,37%. La compañía elevó su previsión de crecimiento de ventas comparables para todo el año del 0% al 0,5%, mientras que su previsión de ingresos anuales se sitúa ahora en $92.5 billion. Sin embargo, la dirección mantuvo su previsión de beneficio por acción ajustado en aproximadamente $12.25, ligeramente por debajo de las expectativas de los analistas de $12.35, y redujo su previsión de margen operativo del 11,6% al 11,5%, lo que indica una presión continuada sobre la rentabilidad.
Cotización de ASML
 Fuente: XTB

Las acciones de Indra se hunden un 10% en lo que va de semana. ¿Qué podemos esperar a partir de ahora?


¿Cuándo entrará Anthropic en los índices? Hoy día Clave


Merlin, Colonial y Neinor ante el 29N: dividendos, impuestos y centros de datos en juego en las elecciones generales de 2026

El giro de la Fed presiona a los bonos: escenarios y estrategias con opciones
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.