


Los índices estadounidenses inician la nueva semana con un claro intento de rebote en el sector tecnológico tras las fuertes ventas de la semana pasada, lo que contrasta notablemente con la debilidad del mercado europeo. El Nasdaq 100 sube cerca de un 1,3%, el S&P 500 avanza alrededor de un 0,5%, mientras que el Dow Jones retrocede ligeramente: la jornada de hoy marca una reversión de la rotación de la semana pasada, a medida que el capital regresa a compañías infravaloradas vinculadas a la inteligencia artificial. La situación es muy distinta en el Viejo Continente, donde la mayoría de los principales índices cotizan claramente en negativo: el DAX alemán cede alrededor de un 1%, el FTSE MIB italiano un 1,1%, el IBEX 35 español y el FTSE 100 británico pierden cerca de un 0,8–0,9%, y el WIG20 retrocede alrededor de un 0,8%. Conviene recordar la magnitud de la caída previa en el mercado estadounidense: la semana pasada, el S&P 500 se dejó casi un 2% (su mayor retroceso desde finales de junio), el Nasdaq se desplomó un 4,5% y el sector tecnológico perdió más del 6%, firmando su peor semana desde abril de 2025. Según Goldman Sachs, el tecnológico fue el sector más castigado a escala global y los hedge funds vendieron un porcentaje récord de cotizadas tecnológicas; hoy, los inversores aprovechan estas ventas para comprar.
El factor de mayor peso en el entorno europeo y que explica la debilidad de las bolsas de la región es la escalada de la crisis en Francia. El fin de semana fue escenario de los peores disturbios en años: cerca de 550.000 personas salieron a la calle para protestar contra los recortes presupuestarios y el encarecimiento de la vida, dejando casi 2.400 detenciones, incendios provocados y saqueos, mientras el presidente Macron prometía una respuesta «inflexible». Esta tensión alimenta el temor sobre las cuentas públicas de cara a la votación del martes sobre la primera parte de los presupuestos de 2027, con los que el Gobierno de Lecornu aspira a recortar 54.000 millones de euros. La rentabilidad del bono francés a 10 años ha repuntado más de 10 puntos básicos hasta situarse cerca de máximos de varios años; el diferencial frente al Bund alemán permanece en niveles próximos a los de la crisis de deuda de la eurozona; el euro se debilita; y el CAC 40 parisino retrocede alrededor de un 1,7%, manteniéndose como el único gran índice europeo en negativo en lo que va de año. Como señalaba un estratega, «o los mercados de bonos se rebelan, o la gente toma las calles, o ambas cosas».
En segundo plano, los inversores vigilan también el mercado del petróleo, donde, a pesar del recrudecimiento de los ataques a infraestructuras energéticas (Ucrania atacó una terminal petrolera en San Petersburgo), los precios caen hoy: el Brent cede cerca de un 1,3% hasta rondar los 108$, y el WTI cae en torno a un 1,3% hasta los 98$ aproximados, lo que ayuda a calmar las presiones inflacionistas. El apetito por el riesgo se nota también fuera de la renta variable: el bitcoin suma alrededor de un 1,4% (hasta situarse cerca de los 82.000$) y el Nikkei japonés se disparó más de un 2%.
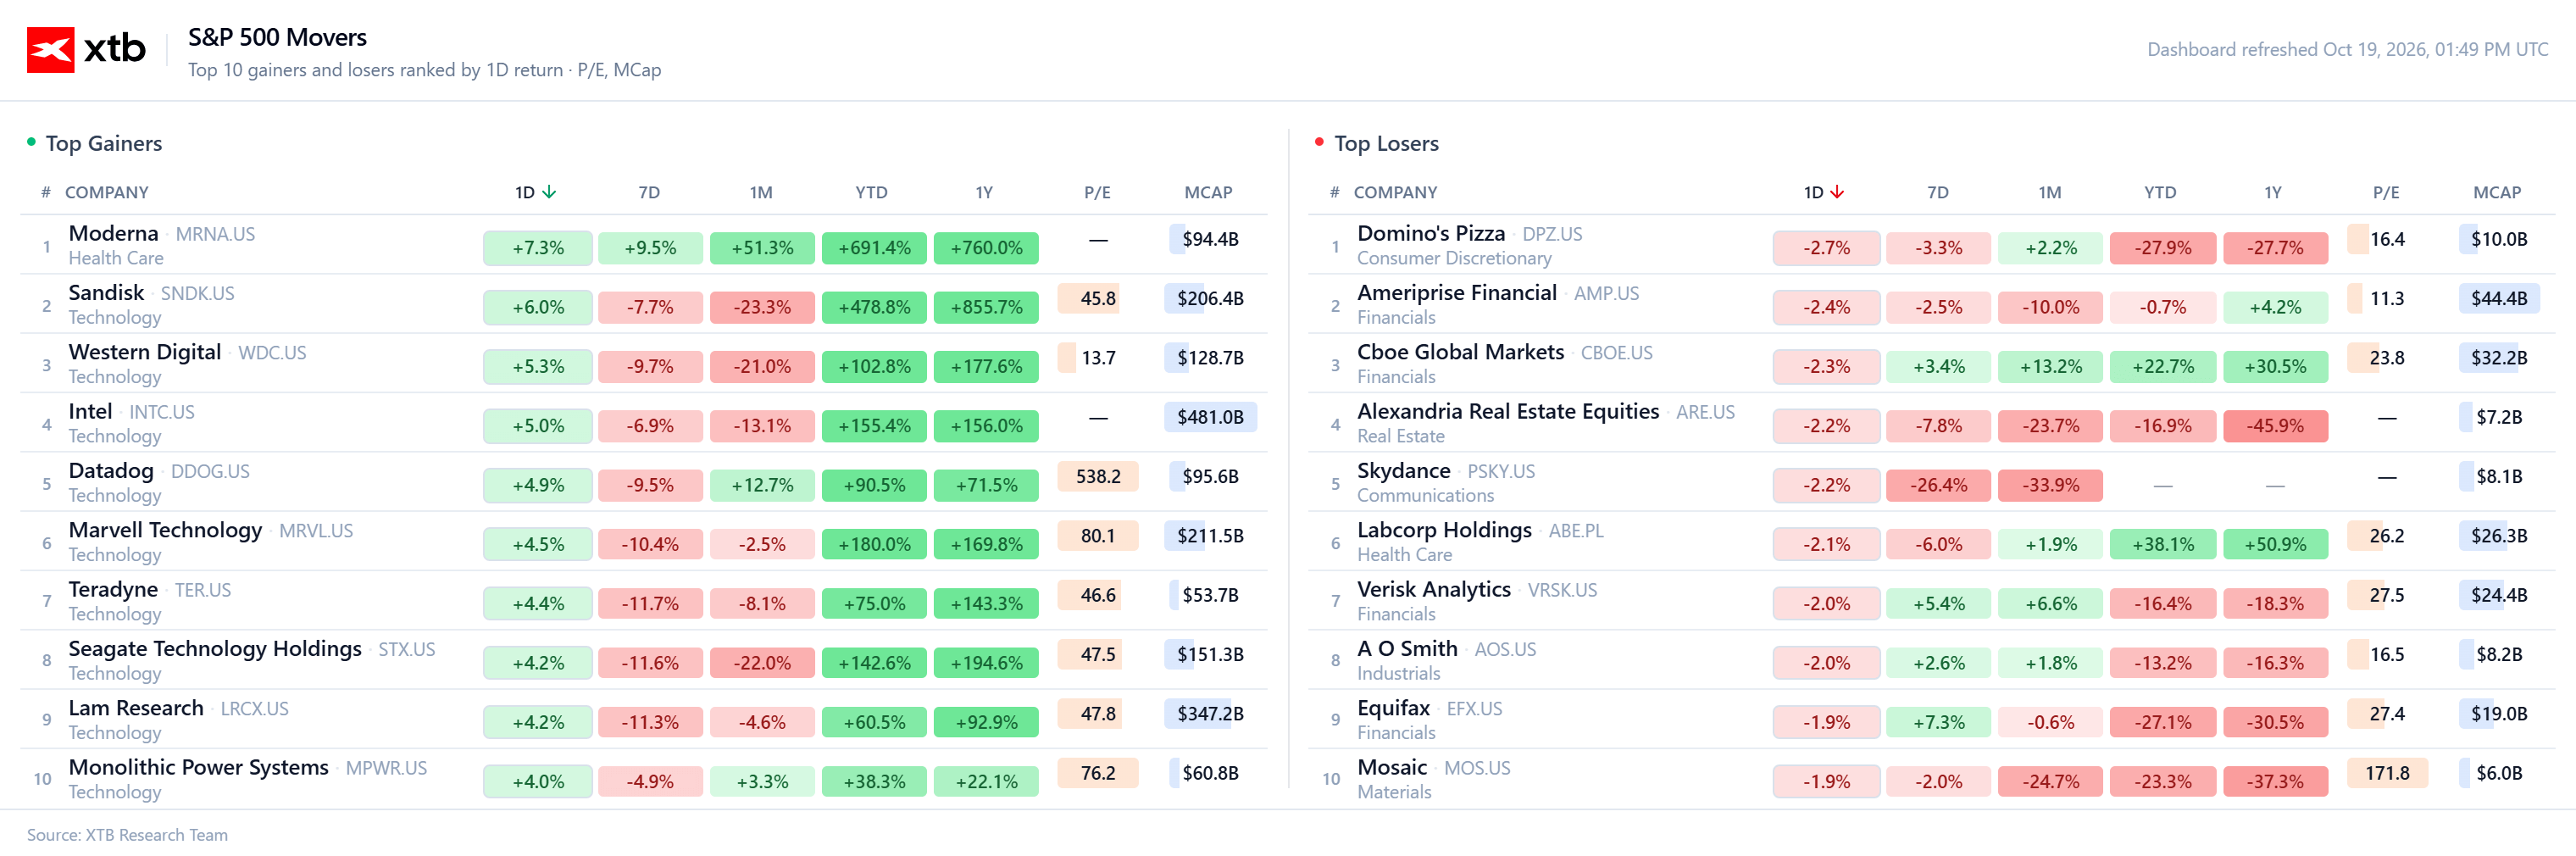
Bajo la superficie del mercado se observa el reflejo inverso de la semana anterior. Los semiconductores y las firmas de IA –que venían de encajar los golpes más duros– registran hoy el mejor comportamiento; los fabricantes de memorias y chips (SanDisk, Western Digital, Intel, Marvell, Teradyne, Seagate, Lam Research) lideran los avances en el Nasdaq y en el S&P 500. En el desglose sectorial, la tecnología (+1,12%) y el consumo cíclico (+1,09%) encabezan las subidas, mientras que la mayoría de los demás segmentos, incluidos el financiero (-0,38%) y el de bienes de primera necesidad (-0,71%), cotizan en rojo. Con todo, las próximas publicaciones de resultados marcarán el rumbo del ánimo inversor: entre otras, Tesla y Meta Platforms presentan cuentas esta semana, y el mercado confía en que unas cifras sólidas estabilicen la situación tras las dudas en torno al rendimiento de la deuda de las firmas de IA y el ritmo de gasto en infraestructuras. Conviene tener presentes las advertencias de Goldman Sachs de que los diferenciales de crédito de las firmas de IA están en sus niveles más amplios del año, desplazando el debate desde «una nueva revisión de beneficios» hacia la financiación, el retorno del capital y la sostenibilidad de las inversiones.
Actualidad de empresas:
– Intel avanza cerca de un 5% después de que JPMorgan elevara su recomendación a «neutral» desde «infraponderar», aludiendo a una mejor ejecución estratégica por parte de la directiva que encabeza Lip-Bu Tan, aunque advirtiendo de que la recuperación de la empresa llevará años.
– CoreWeave rebota en torno a un 4% tras una mejora de recomendación por parte de Goldman Sachs, recuperando parte del desplome de la semana pasada (superior al 25%, su peor semana desde noviembre de 2025), desatado por los temores sobre su elevado endeudamiento y la entrada de sus CDS en terreno «distressed». AMD y Micron registran asimismo fuertes subidas (avanzan cerca de un +3%).
– Datadog suma cerca de un 3% después de que Bernstein mejorara su recomendación a «sobreponderar», apoyándose en el impulso que aporta la demanda vinculada a la IA, mientras que Amazon sube más de un 1% tras ser designada «top pick» por Morgan Stanley gracias a la aceleración del crecimiento de AWS.
– Cleveland-Cliffs se dispara más de un 10% tras presentar unos resultados del tercer trimestre muy por encima de lo esperado (28 centavos por acción frente a los 21 centavos previstos).
– Moderna registra las mayores subidas de la jornada en el S&P 500 (+alrededor del 7%), mientras que entre las caídas destacan Domino's Pizza, Ameriprise Financial y Cboe Global Markets.
– Fuera de los parqués, genera gran expectación Elon Musk, quien ha anunciado que el próximo año regalará una acción de SpaceX a cada menor en EE. UU. (por un valor conjunto de unos 10.500 millones de dólares); las acciones de SpaceX (SPCX) suben cerca de un 2,4%, respaldadas también por la mejora de precio objetivo emitida por Evercore ISI.


Resumen de mitad de sesión: Rebote en China y caída de los precios del petróleo


Los disturbios en París y Milán provocan un desplome en el sector del lujo💥


🚨Las empresas del Ibex 35 que presentan resultados esta semana

Las acciones de Redeia caen un 2% tras la rebaja de precio objetivo de Morgan Stanley
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.