

- SpaceX aseguró 40 000 000 000 USD en financiación de deuda para adquirir chips de inteligencia artificial.
- Elon Musk advirtió que más de 200 proveedores de infraestructura de inteligencia artificial pueden enfrentar quiebras.
- Gartner estima que más del 80 por ciento de los proveedores de neocloud pueden cesar sus operaciones independientes para 2030.
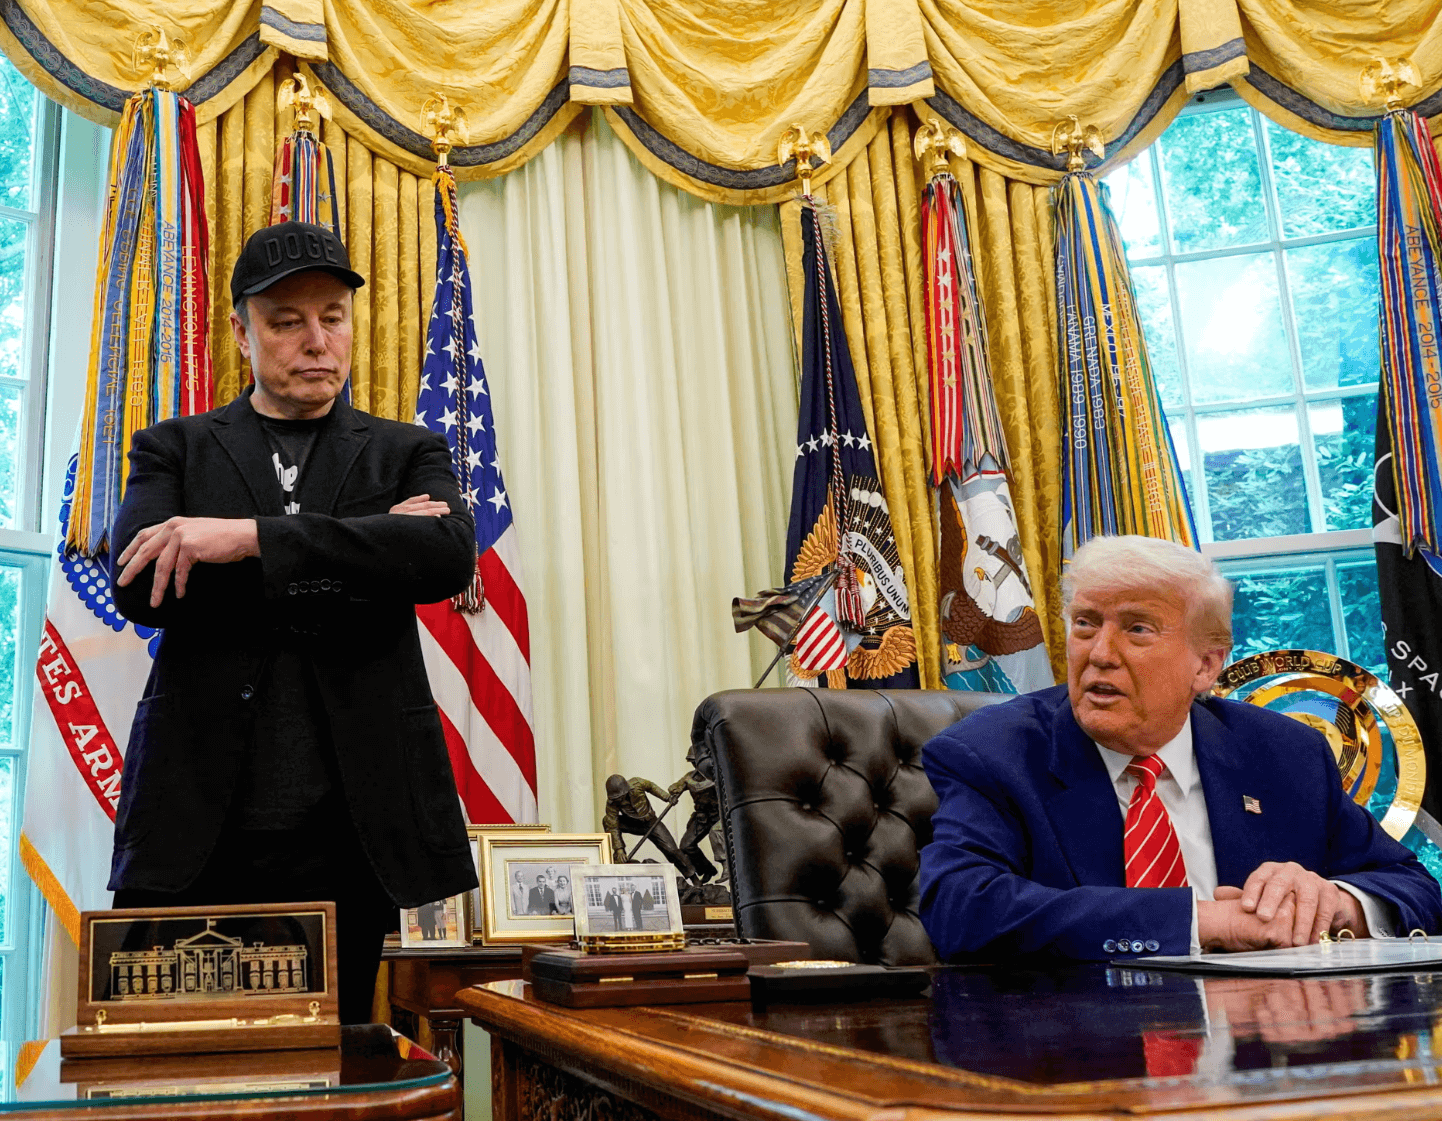
Elon Musk ha anunciado que SpaceX ha obtenido 40.000 millones de USD en financiación mediante deuda para adquirir chips destinados a la computación de inteligencia artificial. Al mismo tiempo, advirtió de que cientos de proveedores especializados en infraestructura de IA podrían no sobrevivir al endurecimiento de las condiciones de financiación. Es un momento revelador para todo el sector. Incluso las empresas que se benefician de la enorme demanda de potencia de cálculo deben afrontar ahora la cuestión de si podrán financiar una mayor expansión y obtener un rendimiento suficiente de sus inversiones.
Musk compartió su valoración en X. Según su visión, el mercado de deuda ha cerrado prácticamente sus puertas a las compañías que carecen de flujos de ingresos sustanciales e independientes de los centros de datos de IA. Pronostica que más de 200 proveedores de estos servicios podrían enfrentarse a una oleada de quiebras y consolidación. Se trata de una opinión contundente que no debe tomarse como una previsión definitiva para todo el sector. Sin embargo, ilustra el cambio drástico en la actitud de los inversores respecto a la financiación de la infraestructura de inteligencia artificial.
Fuente: XTB Research
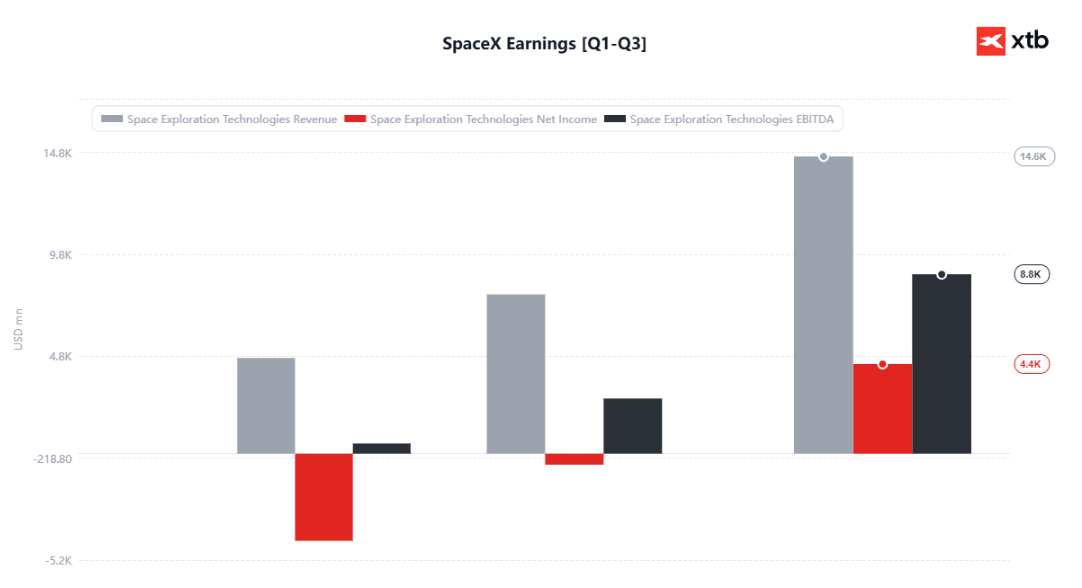
A primera vista, resulta difícil conciliar una perspectiva tan pesimista del sector con la decisión de SpaceX de asumir un volumen de deuda tan elevado para adquirir unidades de procesamiento gráfico (GPU). En realidad, ambos acontecimientos responden al mismo problema de fondo: la carrera por construir infraestructura de IA exige cantidades de capital cada vez mayores, pero el acceso a ese capital dista mucho de ser equitativo entre los participantes del mercado.
SpaceX cuenta con ventajas de las que carecen muchos competidores más pequeños. Musk destaca el sólido perfil crediticio de la compañía y los ingresos generados por Starlink y los lanzamientos comerciales de cohetes. Esto otorga a SpaceX una base de negocio más amplia para presentar a los prestamistas que la de aquellas empresas que dependen casi exclusivamente del alquiler de capacidad de computación. La financiación está destinada principalmente a sufragar las compras de GPU, cuyas entregas están programadas para el primer semestre de 2027.
Esta es una ventaja notable en un sector donde las inversiones deben realizarse mucho antes de que los clientes generen ingresos suficientes para cubrirlas por completo. La construcción de centros de datos requiere procesadores costosos, infraestructura energética, sistemas de refrigeración y una conectividad adecuada. El pago de intereses y la necesidad de sustituir el hardware de forma periódica aumentan la presión. Una empresa puede tener pedidos asegurados con años de antelación y, aun así, verse en apuros si los costes de expansión aumentan más rápido que su capacidad para generar caja.
Por este motivo, la distinción entre la demanda de servicios de IA y la rentabilidad de sus proveedores cobra cada vez más importancia. Los clientes necesitan una capacidad de cálculo cada vez mayor, pero eso no implica automáticamente que todas las empresas que construyen centros de datos vayan a rentabilizar la tendencia. Si la competencia reduce las tarifas de alquiler mientras los costes de financiación y de operación de la infraestructura se mantienen altos, el aumento de los ingresos podría no bastar para ofrecer un retorno de la inversión atractivo.
CoreWeave, uno de los proveedores de infraestructura de IA más conocidos, es un claro ejemplo. La empresa se beneficia de la demanda de grandes clientes tecnológicos, pero su modelo de negocio exige un gasto de capital colosal. Su deuda ronda los 50.000 millones de USD, por lo que los costes de financiación y el ritmo de retorno de las inversiones son cada vez más determinantes. CoreWeave sostiene que su abultada cartera de pedidos contratados proporciona una base firme para continuar su expansión. El dilema, por tanto, no radica sólo en la existencia de clientes, sino en cuánto costará atender sus necesidades y si el flujo de caja resultante bastará para cubrir las obligaciones de la compañía.
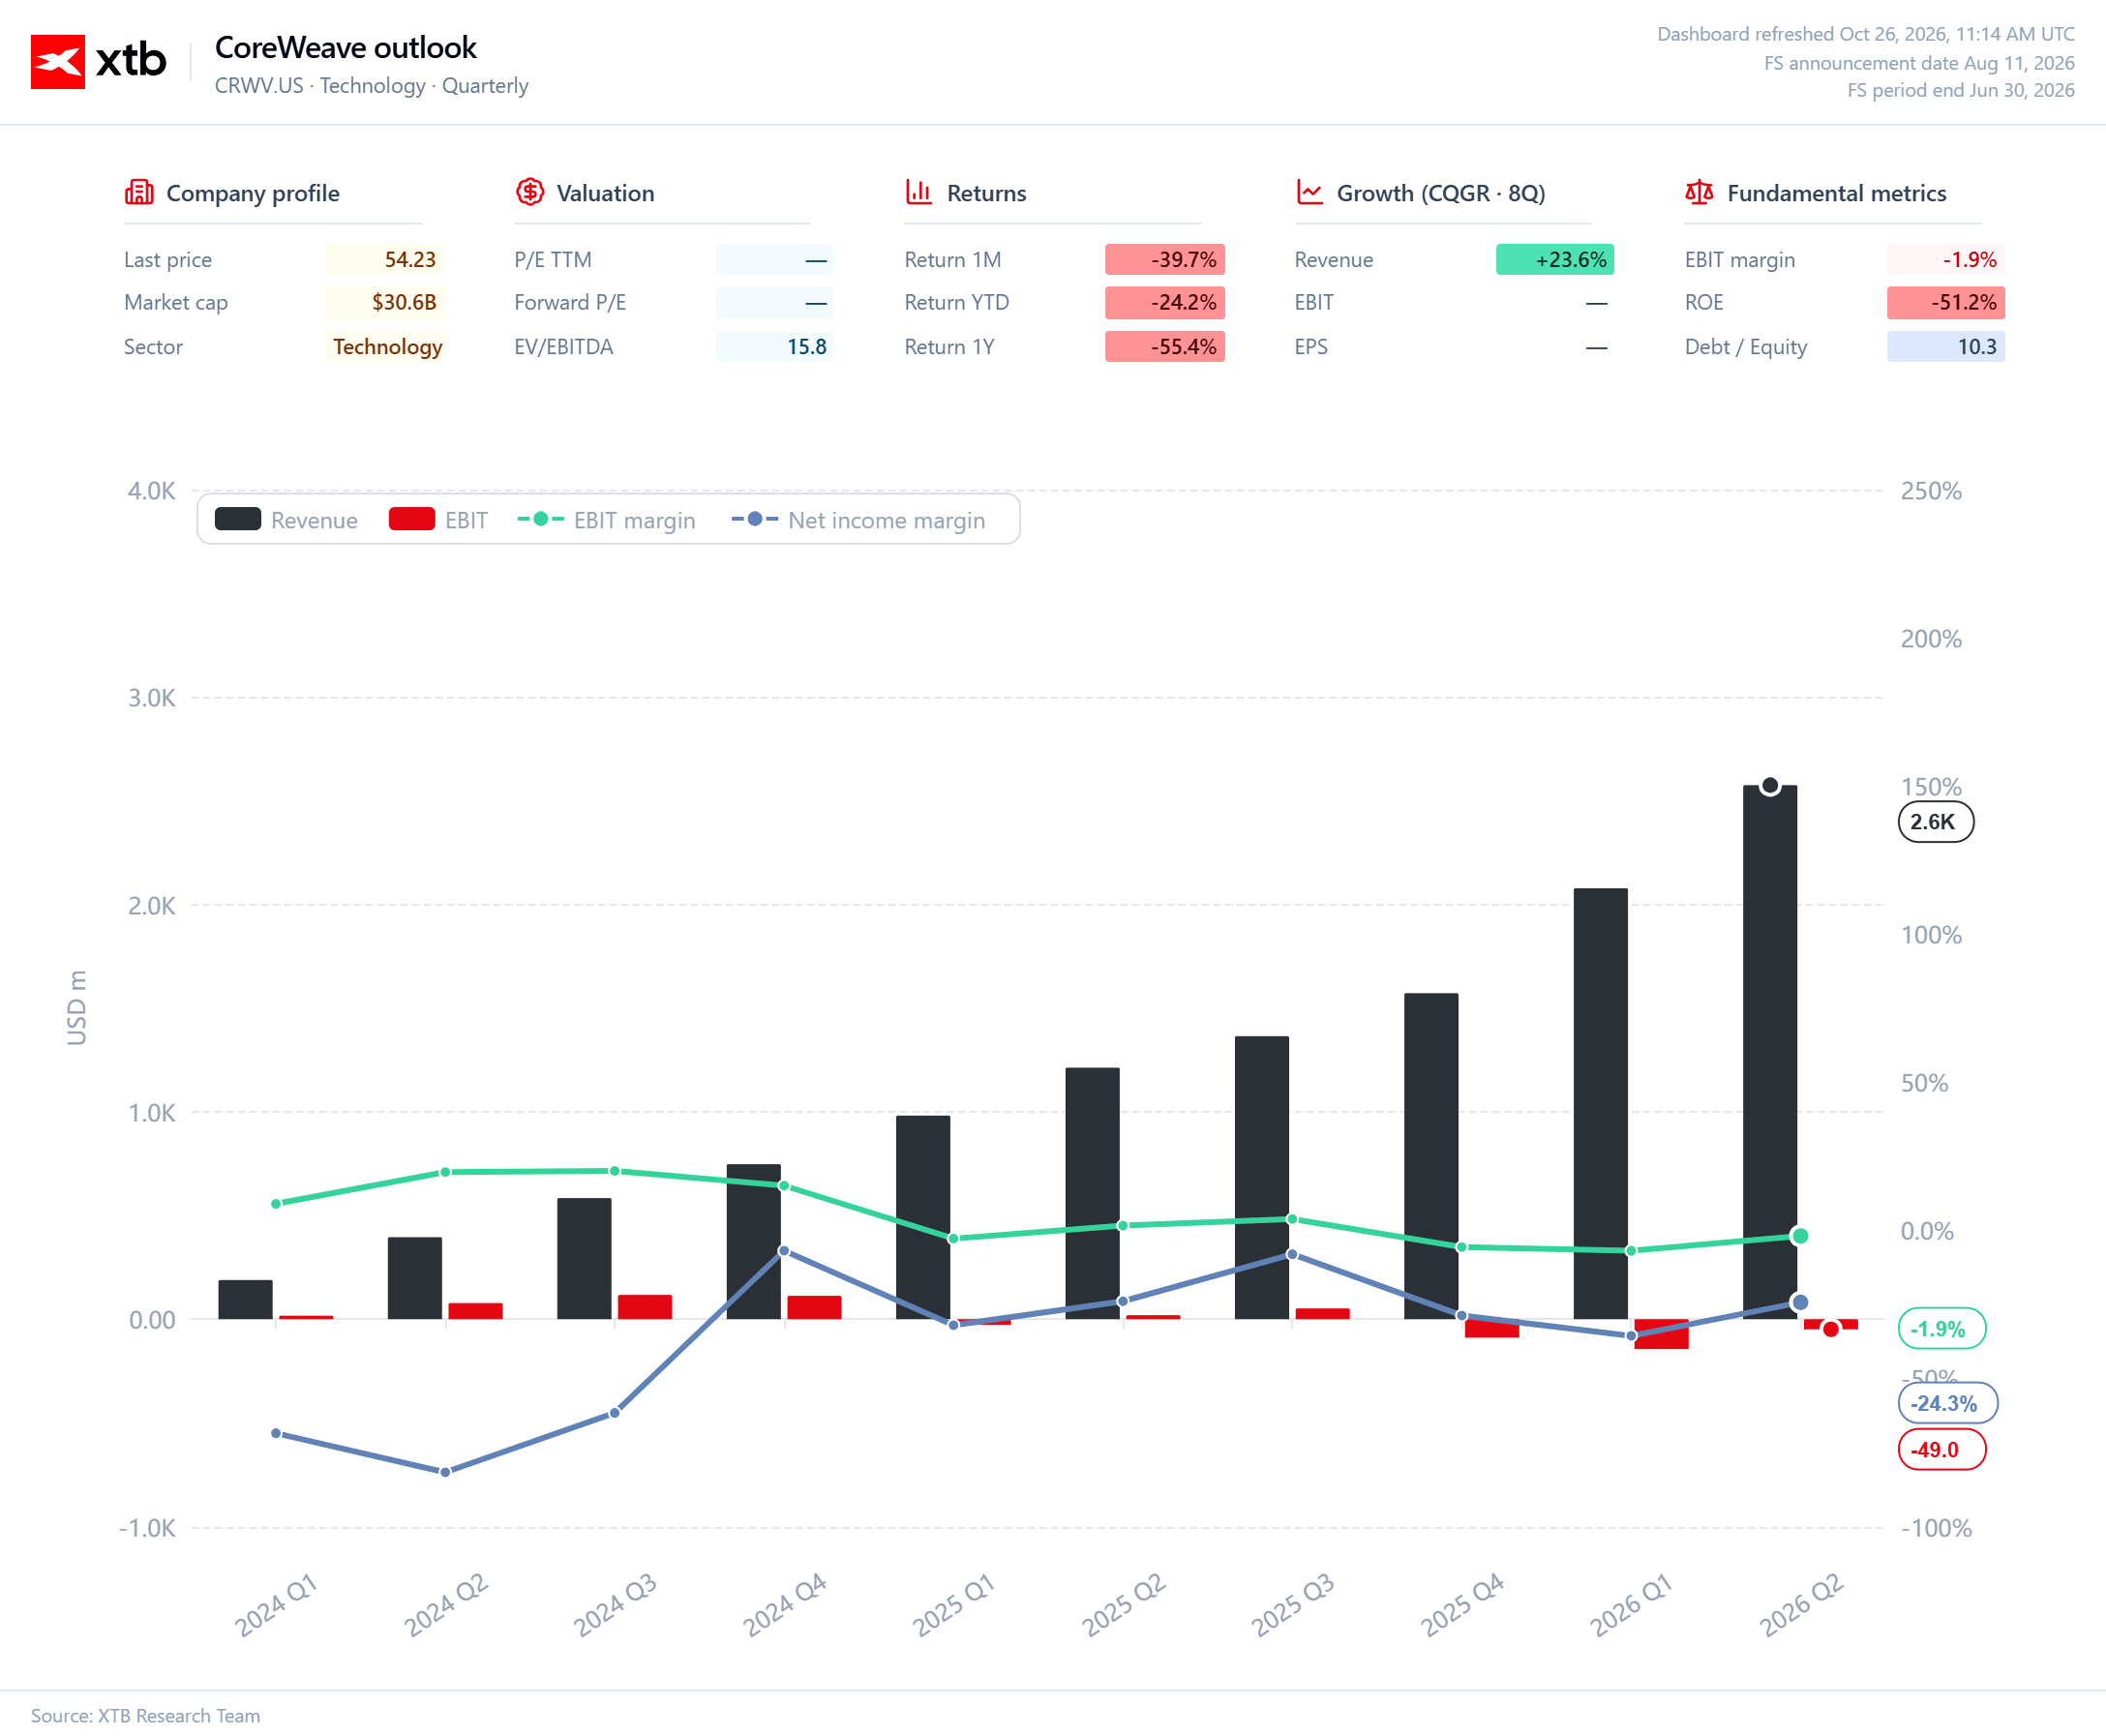
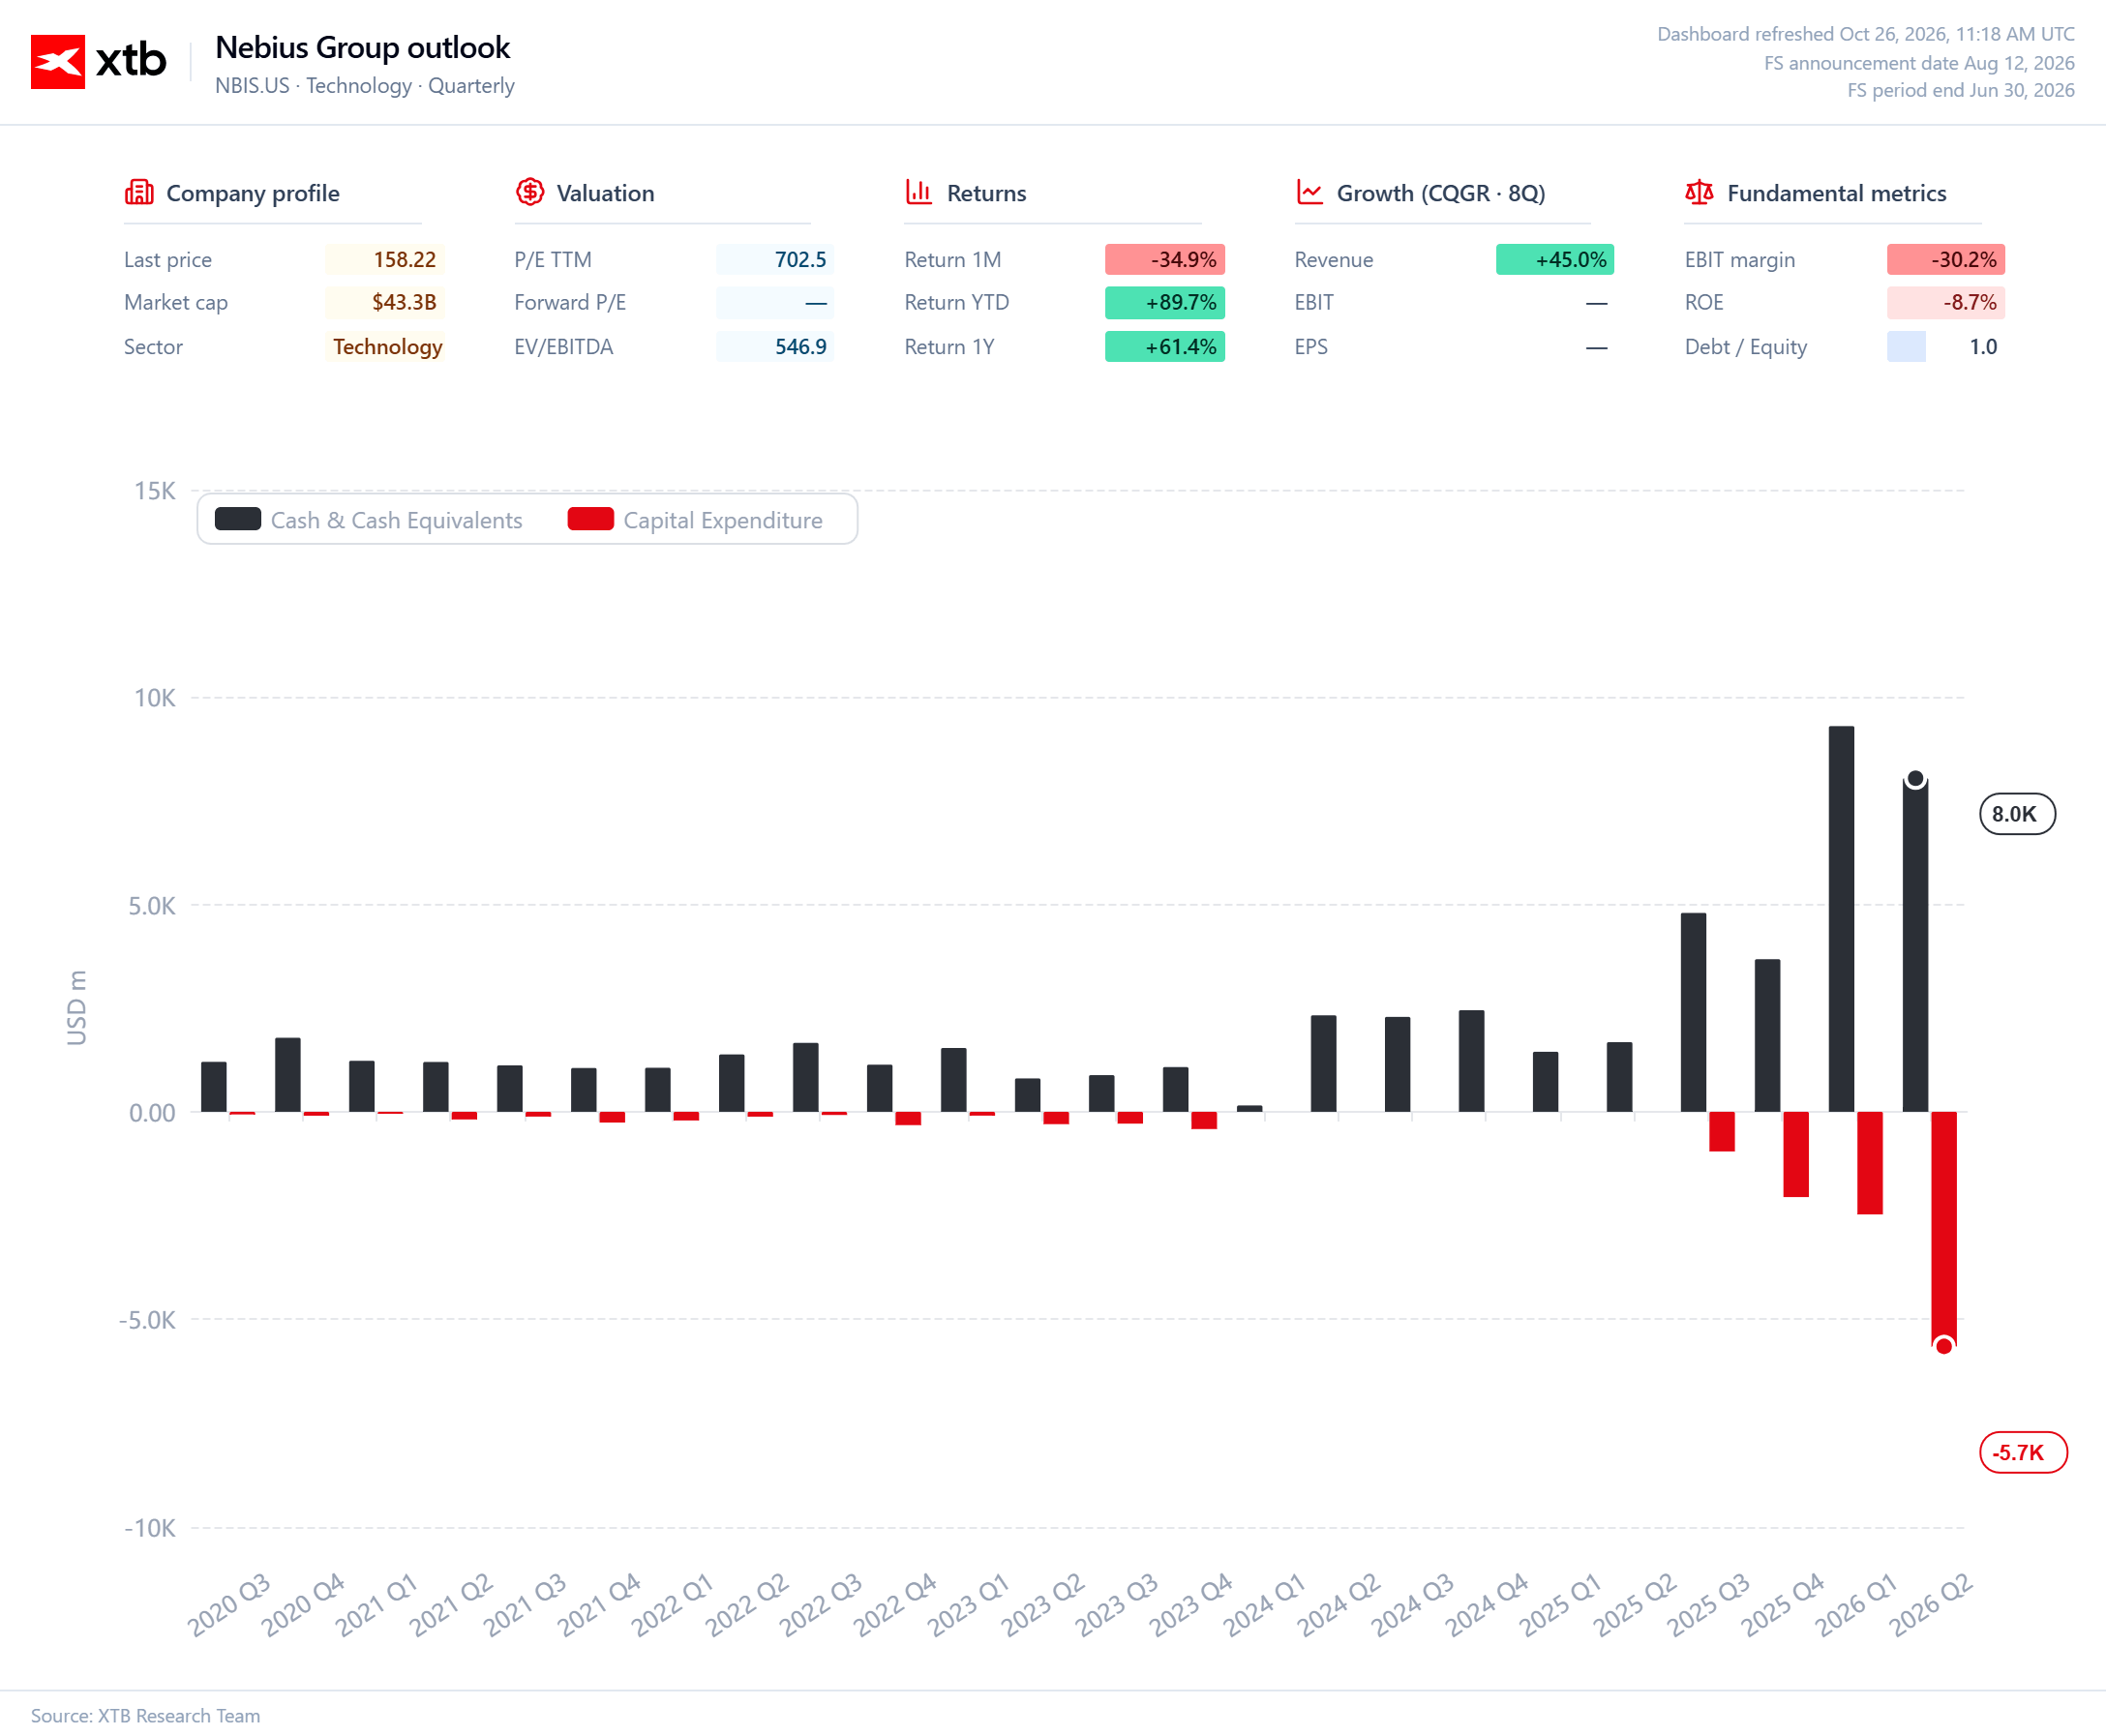
Incertidumbres similares planean sobre Nebius, IREN y Applied Digital, cuyas valoraciones están estrechamente vinculadas a las expectativas de expansión continua en infraestructura de computación. Tras la advertencia de Musk, las acciones de las empresas de este segmento sufrieron presiones vendedoras en las operaciones previas a la apertura del mercado en Estados Unidos. Los inversores miran ya más allá de las previsiones de ventas y prestan mayor atención a los balances, los costes de endeudamiento y la capacidad para financiar las siguientes fases de desarrollo.
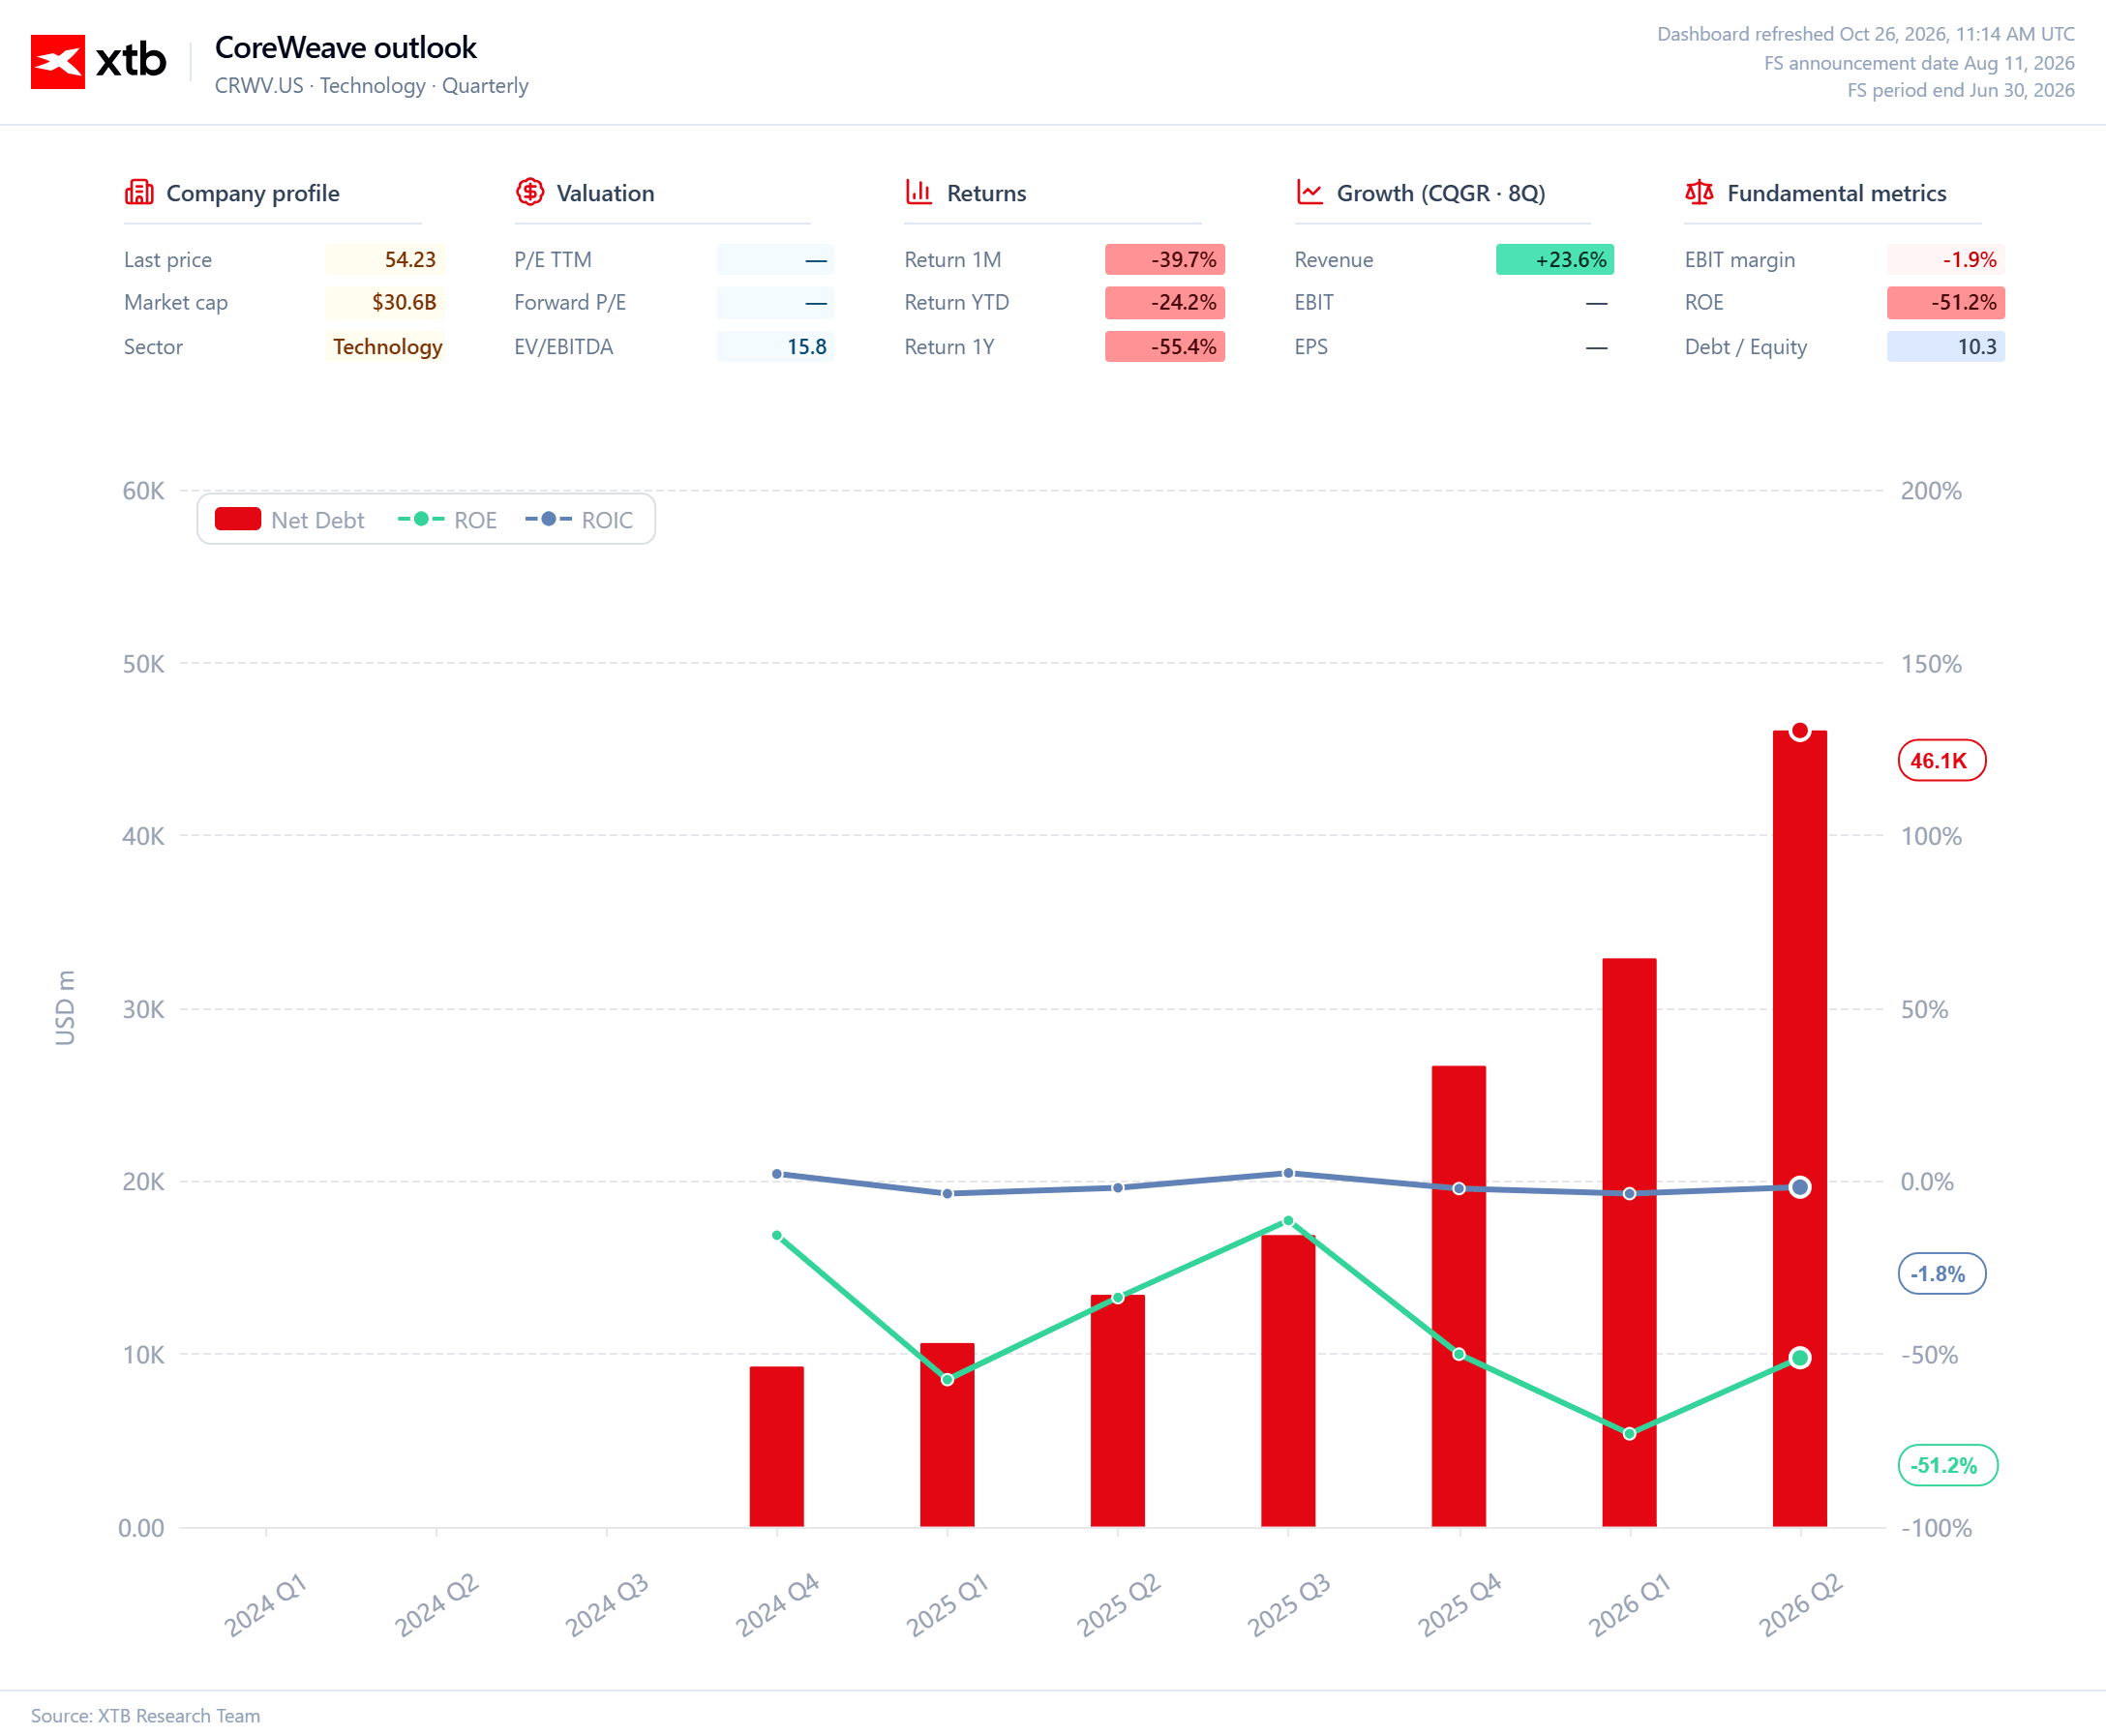
Esto no significa necesariamente que el mercado haya perdido la fe en el crecimiento de la inteligencia artificial. Quizá los inversores simplemente estén empezando a diferenciar entre las compañías capaces de rentabilizar la creciente demanda de potencia de cálculo y aquellas que deben incrementar su deuda de forma constante para sostener su expansión. El mero hecho de operar en el sector de la IA ya no basta para justificar una tesis de inversión convincente.
Las previsiones de Gartner apuntan también a conclusiones inquietantes. Según las estimaciones de la consultora, más del 80% de los proveedores de neocloud podrían dejar de operar como empresas independientes hacia 2030 si el ritmo actual de inversión no genera retornos adecuados. Se trata de un escenario y no de un resultado predeterminado, pero pone de relieve la magnitud del riesgo. La infraestructura podría construirse a mayor velocidad de lo que tarda en crecer un mercado dispuesto a pagar por su uso a una escala que permita una rentabilidad sostenible.
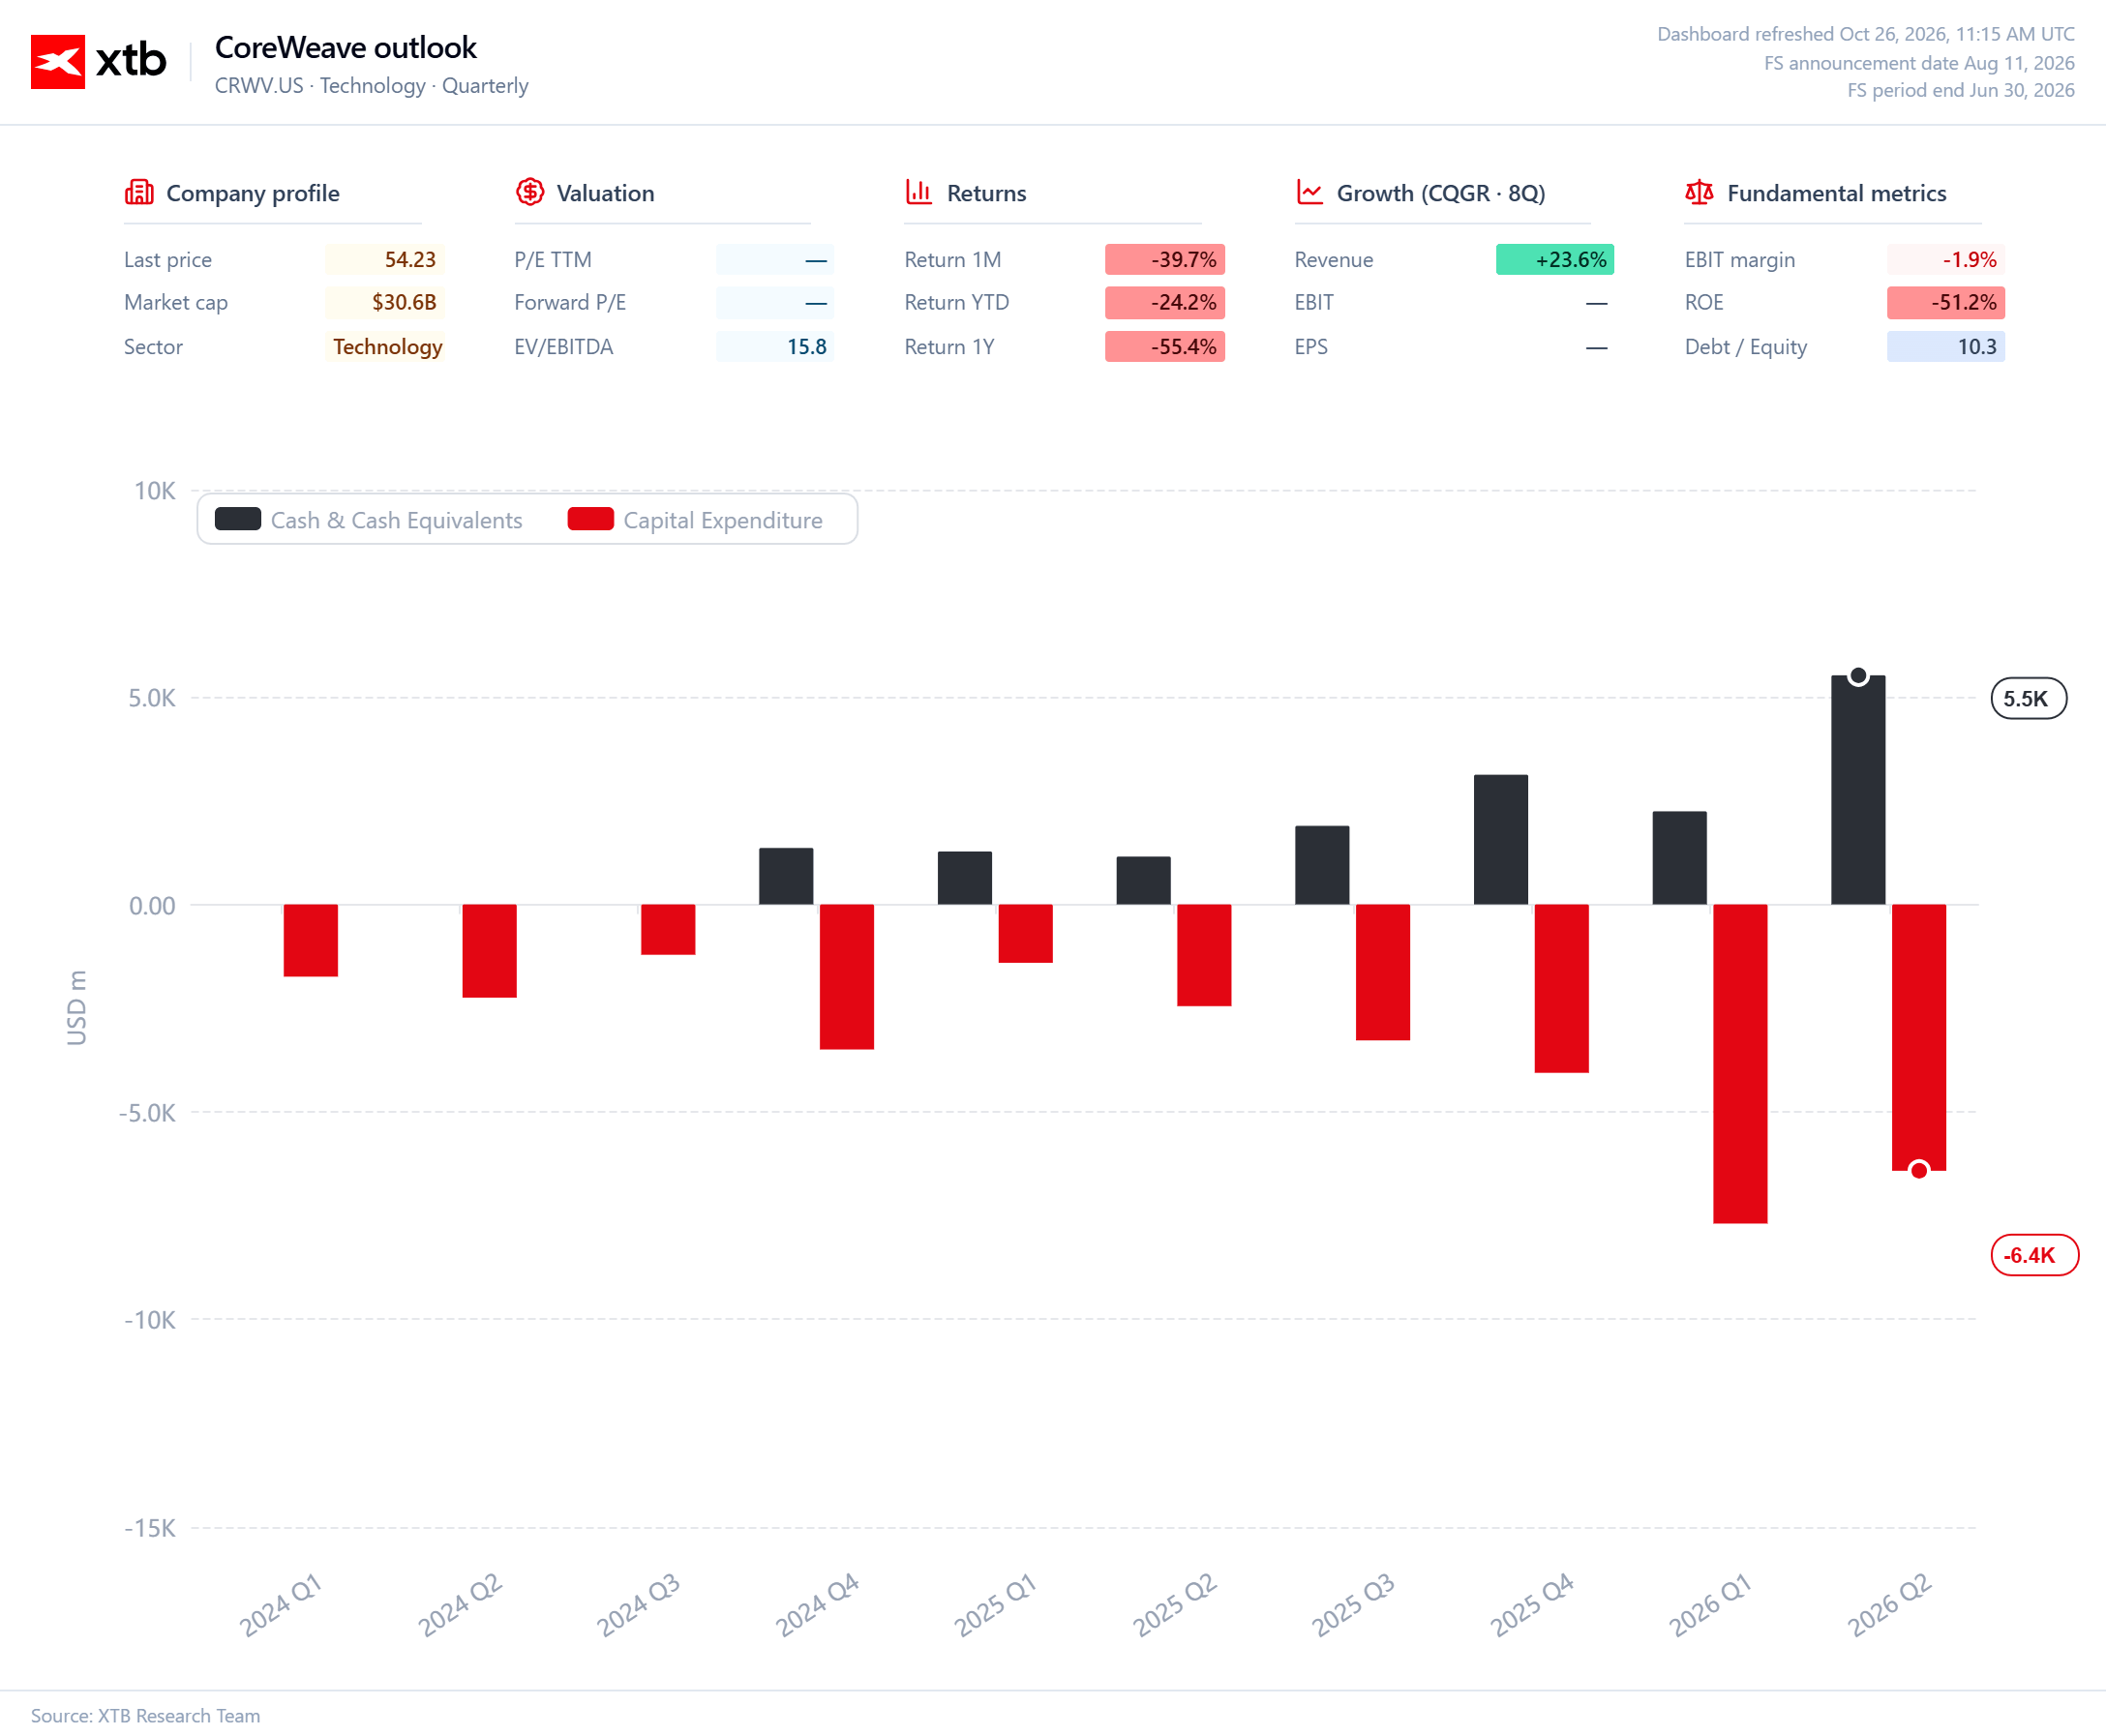
La rápida obsolescencia del hardware añade otro obstáculo. Cada nueva generación de chips ofrece un rendimiento superior, lo que puede restar atractivo a las inversiones anteriores antes de que hayan generado los rendimientos previstos. Por ello, las empresas deben amortizar sus compromisos actuales al tiempo que financian las adquisiciones de la próxima generación de procesadores. Es una combinación especialmente compleja para los negocios que dependen de la deuda para financiar su crecimiento.
Frente a este panorama, la situación de las mayores plataformas tecnológicas es diferente. Microsoft, Alphabet y Amazon también destinan sumas ingentes a infraestructura de IA, pero cuentan con fuentes de ingresos diversificadas procedentes del cloud computing, la publicidad y el software. Pueden financiar parte de sus inversiones con la caja generada por otros segmentos de negocio. No son inmunes a decisiones de inversión equivocadas, pero disponen de una mayor capacidad para absorber pérdidas que las compañías que dependen casi por entero del alquiler de potencia de cálculo.
SpaceX busca aprovechar una ventaja parecida al combinar sus ambiciones en infraestructura de IA con sus líneas de negocio espacial y de internet. Esta operación financiera demuestra que sigue habiendo capital disponible para proyectos a gran escala. Las preguntas determinantes, sin embargo, son quién pide prestado el dinero, en qué condiciones y con qué flujos de ingresos se pagará. Los 40.000 millones de USD de deuda asumidos por Musk no conllevan necesariamente el mismo nivel de riesgo que el apalancamiento de una compañía cuyo futuro depende básicamente de las tarifas de alquiler de GPU y del acceso continuo al crédito.
Existe aquí una paradoja evidente. Musk advierte sobre las dificultades que afrontan sus competidores al tiempo que SpaceX intensifica su propio compromiso con la infraestructura de IA y tendrá que justificar la viabilidad económica de sus inversiones. Una posición financiera sólida puede facilitar la superación de un período adverso, pero no garantiza que cada inversión resulte rentable.
Para los inversores, el reto más relevante consistirá en identificar qué empresas disponen de unos fundamentales lo bastante sólidos para sobrevivir a una etapa de financiación más selectiva. Una amplia cartera de pedidos y un rápido crecimiento de los ingresos continúan siendo ventajas importantes, pero ninguna de ellas sustituye el análisis del flujo de caja, el nivel de endeudamiento y los costes operativos de la infraestructura. Algunas compañías podrían quebrar, otras ser adquiridas, y los actores más fuertes podrían aprovechar la consolidación del sector para adquirir activos atractivos.
La advertencia de Musk, por tanto, no señala necesariamente el fin del auge de la IA. Podría señalar, en cambio, una transformación en su dinámica. La primera fase benefició sobre todo a las compañías capaces de captar capital con rapidez, comprar procesadores y poner en marcha nuevos centros de datos. La siguiente etapa podría corresponder a aquellos negocios que demuestren saber cómo generar beneficios a partir de esa infraestructura sin necesidad de incrementar continuamente su endeudamiento.
En la carrera de la IA, construir más ya no es suficiente. Las empresas deben demostrar también que los miles de millones invertidos generarán un rendimiento adecuado.

Las acciones de Repsol caen a tres días de la presentación de sus resultados

Las acciones de Mapfre caen más de un 2% tras las elecciones de Brasil: ¿qué preocupa al mercado?


🚨¿Por qué las acciones de Santander se desploman después de las elecciones de Brasil?

Las acciones de Telefónica se hunden tras la victoria de Lula en las elecciones de Brasil
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.