


- El crecimiento interanual de los beneficios del S&P 500 alcanza el 31.4% en el tercer trimestre de 2026.
- El ratio P/E a 12 meses vista del S&P 500 desciende hasta 17.7, su nivel más bajo en más de tres años.
- Los cinco principales hyperscalers aumentan su gasto en capital para acelerar la infraestructura de inteligencia artificial.

- El crecimiento interanual de los beneficios del S&P 500 alcanza el 31.4% en el tercer trimestre de 2026.
- El ratio P/E a 12 meses vista del S&P 500 desciende hasta 17.7, su nivel más bajo en más de tres años.
- Los cinco principales hyperscalers aumentan su gasto en capital para acelerar la infraestructura de inteligencia artificial.
La temporada de resultados del tercer trimestre de 2026 en Wall Street se mantiene claramente más sólida de lo que esperaba el mercado, aunque la magnitud de las sorpresas positivas ha sido relativamente modesta, lo que sugiere que el listón para este trimestre ya se había situado bastante alto. Con el 88% de las empresas del S&P 500 habiendo presentado resultados, tanto la amplitud de las sorpresas positivas como el ritmo de crecimiento de los beneficios apuntan a unos fundamentales subyacentes sólidos en las empresas estadounidenses. Al mismo tiempo, las valoraciones del índice han caído de forma notable respecto a sus promedios de varios años, lo que mejora la relación entre el crecimiento de los beneficios y los múltiplos de valoración.
Según FactSet, el 84% de las empresas del S&P 500 que han presentado resultados del tercer trimestre han superado las expectativas de EPS, mientras que el 74% ha registrado una sorpresa positiva en ingresos. El crecimiento de los beneficios del índice se sitúa actualmente en el 31.4% interanual. Si este nivel se mantiene hasta el final de la temporada de resultados, supondría el tercer trimestre consecutivo en el que el crecimiento del EPS supera el 25%.
Todavía el 30 de septiembre, el mercado esperaba un crecimiento de los beneficios del tercer trimestre del 29.1% interanual. La cifra actual del 31.4% representa, por tanto, una clara revisión al alza durante la temporada de resultados. Los 10 sectores que han presentado resultados muestran ahora un crecimiento de beneficios superior al esperado a finales de septiembre, lo que refleja tanto revisiones al alza del EPS como resultados reales mejores de lo previsto.
Las perspectivas para el cuarto trimestre se mantienen relativamente constructivas: 43 empresas del S&P 500 han emitido previsiones de EPS positivas, frente a 32 que han emitido previsiones negativas. El ratio P/E a 12 meses vista del S&P 500 se sitúa actualmente en 17.7, por debajo del promedio de 5 años de 19.8 y del promedio de 10 años de 19.1. Sin embargo, la magnitud de las sorpresas en beneficios es menos impresionante. Los beneficios se sitúan actualmente solo un 2.7% por encima de las expectativas de media, frente a un promedio de 1 año del 13.8%, un promedio de 5 años del 7.5% y un promedio de 10 años del 8.0%. Se trata del nivel más bajo desde el cuarto trimestre de 2022. En cambio, la diferencia entre los ingresos reportados y las expectativas supera el 2% y se sitúa ligeramente por encima de los promedios históricos tanto a corto como a largo plazo.
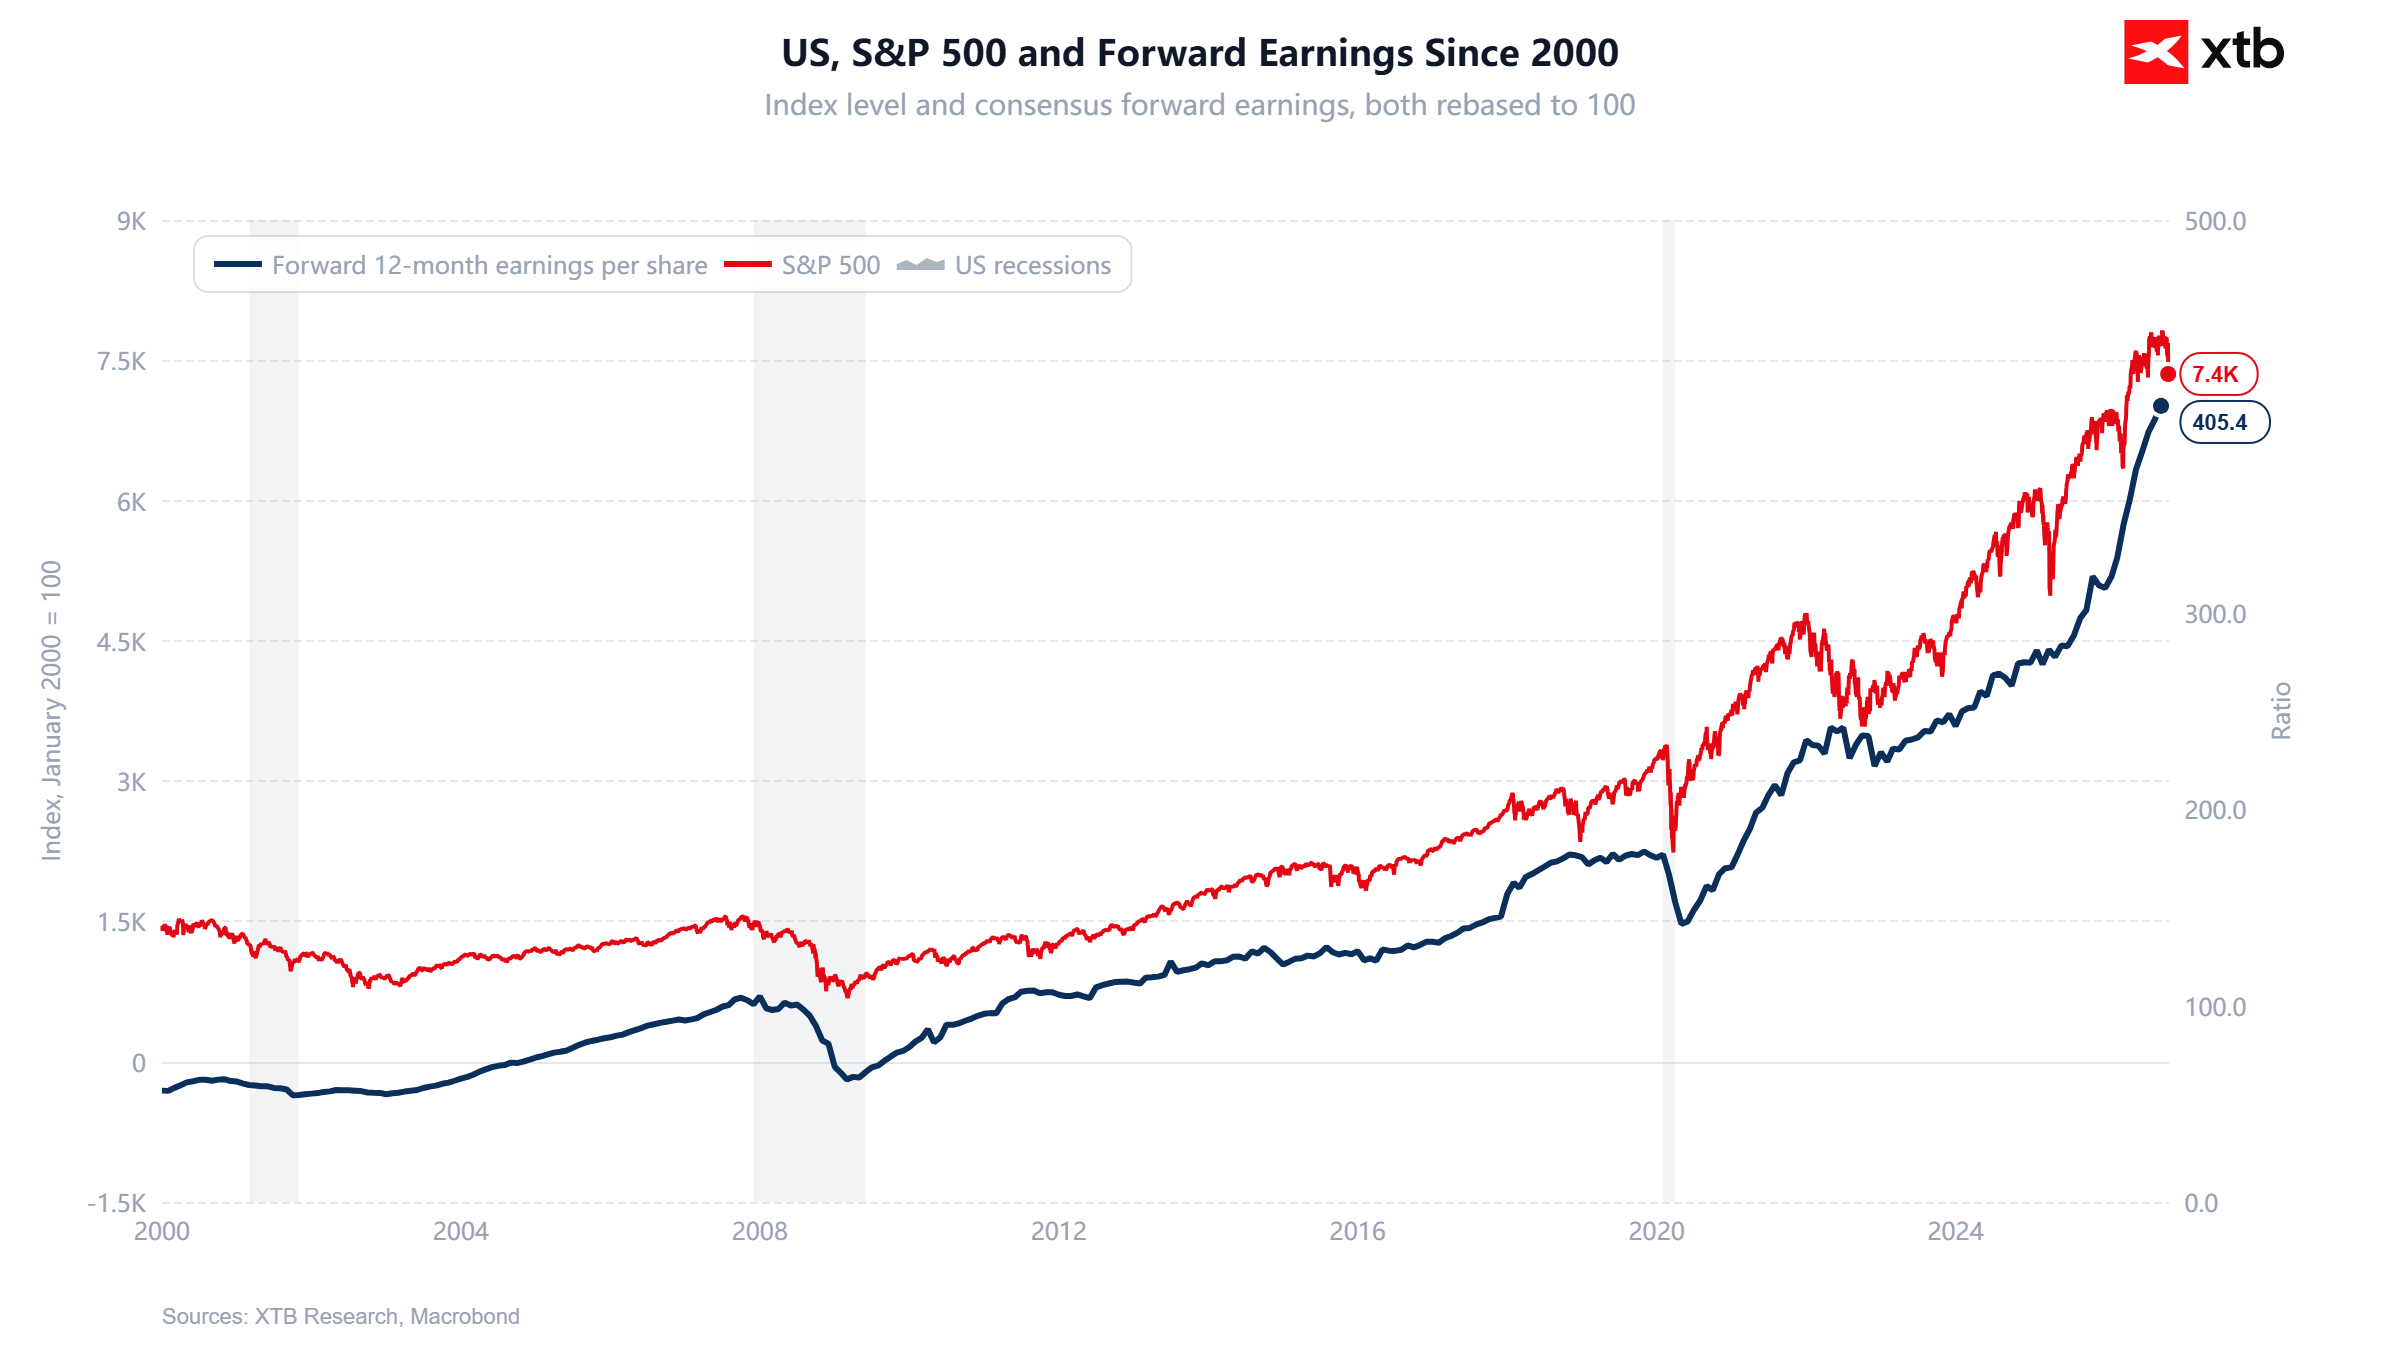
La valoración del S&P 500 cae a su nivel más bajo en más de tres años
El ratio P/E a 12 meses vista del S&P 500 cayó hasta 17.7 el 5 de noviembre, su nivel más bajo desde el 1 de noviembre de 2023, cuando se situaba en 17.5. El múltiplo se mantiene claramente por debajo del promedio de 5 años de 19.8 y del promedio de 10 años de 19.1, pero sigue por encima de los promedios a más largo plazo: 17.6 a 15 años, 16.5 a 20 años y 16.4 a 25 años. Cabe destacar que el ratio P/E a plazo del sector de Tecnología de la Información se encuentra ahora en su nivel más bajo desde el 23 de marzo de 2020.
El principal motor detrás de la caída del múltiplo ha sido el fuerte repunte de los beneficios esperados. Desde finales de 2025, el S&P 500 ha ganado un 7.4%, mientras que la estimación de EPS a 12 meses vista ha aumentado hasta un 33.6%, lo que significa que el denominador del ratio P/E ha crecido mucho más rápido que el precio del índice. A nivel sectorial, destacan Tecnología de la Información y Energía, cuyas valoraciones se sitúan ahora incluso por debajo de sus respectivos promedios de 25 años.
- P/E a plazo del S&P 500: 17.7; el nivel más bajo de los últimos 25 años fue 8.6, registrado el 20 de noviembre de 2008, mientras que el mínimo del mercado bajista de 2022 fue de alrededor de 15
- Tecnología de la Información: 17.3 frente a un promedio de 25 años de 20.0
- Energía: 11.7 frente a un promedio de 25 años de 13.9
La temporada de resultados del S&P 500 confirma un crecimiento de beneficios muy sólido
Con el 88% de las empresas del S&P 500 habiendo presentado resultados del tercer trimestre de 2026, la temporada se mantiene muy sólida en términos de crecimiento de beneficios, aunque la magnitud de las sorpresas positivas es algo más débil que en años recientes. El 84% de las empresas ha superado las expectativas de EPS, frente a un promedio de 5 años del 78% y un promedio de 10 años del 77%. El crecimiento de los beneficios del índice ha subido hasta el 31.4% interanual desde el 30.1% de la semana anterior y el 29.1% esperado a finales de septiembre. Si este nivel se mantiene, supondría el tercer trimestre consecutivo con un crecimiento de beneficios superior al 25% y el octavo trimestre consecutivo de crecimiento de dos dígitos.
En cuanto a los ingresos, el 74% de las empresas ha superado las estimaciones, mientras que los ingresos reportados se sitúan de media un 2.1% por encima de las expectativas. El crecimiento combinado de ingresos del índice ha aumentado hasta el 14.3% interanual desde el 13.6% de la semana anterior y el 12.2% a finales de septiembre. Los 11 sectores registran crecimiento interanual tanto en ingresos como en beneficios, liderados por Tecnología de la Información, Energía y Servicios de Comunicación. Los analistas esperan actualmente un crecimiento del EPS del 28.4% para el cuarto trimestre y del 33.3% para el conjunto del año 2026.
Los ingresos también superan las expectativas, mientras la magnitud de las sorpresas sigue siendo sólida
El lado de los ingresos en la temporada de resultados del tercer trimestre también presenta un panorama constructivo. El 74% de las empresas del S&P 500 registra ventas por encima del consenso, mientras que el 26% se queda por debajo de las expectativas. El porcentaje de sorpresas positivas en ingresos está por debajo del promedio de 1 año del 77%, pero por encima del promedio de 5 años del 70% y del promedio de 10 años del 68%. Energía lidera, con el 100% de las empresas que han presentado resultados superando las estimaciones de ingresos, seguida de Tecnología de la Información con un 93% y Salud con un 91%. Consumo Discrecional es el sector más débil, con un 54% de empresas que superan el consenso.
La magnitud de las sorpresas en ingresos también es destacable. Los ingresos agregados de las empresas que han presentado resultados se sitúan actualmente un 2.1% por encima de las expectativas, exactamente en línea con el promedio de 1 año y por encima del promedio de 5 años del 1.8% y del promedio de 10 años del 1.6%. A diferencia del EPS, donde la magnitud de las sorpresas positivas se ha debilitado de forma notable respecto a los promedios históricos, los ingresos siguen superando las expectativas a un ritmo al menos en línea con los últimos años. Esto sugiere que el crecimiento de los beneficios del S&P 500 se apoya no solo en los márgenes y el control de costes, sino también en un crecimiento de las ventas todavía sólido.
La mayoría de las empresas superan las estimaciones de EPS, pero la magnitud de las sorpresas se debilita
Con el 88% de las empresas del S&P 500 habiendo presentado resultados del tercer trimestre, nada menos que el 84% ha registrado un EPS por encima del consenso, un 4% ha cumplido con las expectativas y un 12% no las ha alcanzado. El porcentaje de sorpresas positivas en EPS se mantiene, por tanto, por encima del promedio de 1 año del 82%, del promedio de 5 años del 78% y del promedio de 10 años del 77%. Energía lidera, con un 95% de empresas que superan las estimaciones de EPS, seguida de Tecnología de la Información con un 94% y Salud con un 93%. Materiales es el sector más débil, con un 57% de empresas que superan las expectativas.
Salud ha registrado la mayor sorpresa positiva agregada en beneficios, con un +13.7%, mientras que Servicios Públicos y Energía se sitúan ambos en +8.2% e Industriales en +7.3%. En el extremo opuesto, Servicios de Comunicación se sitúa en -24.6%, lastrado en parte por los resultados más débiles de Charter Communications, Meta Platforms y Alphabet.
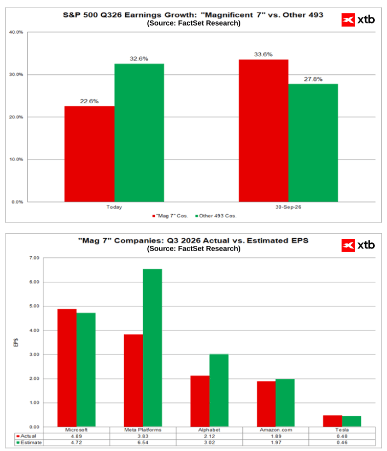
Las grandes tecnológicas pierden impulso frente al resto del S&P 500, mientras el CAPEX sigue al alza
Los analistas elevaron un 1.4% su estimación de EPS para el cuarto trimestre de 2026 del S&P 500. Se trata del quinto trimestre de los últimos seis en los que las estimaciones han aumentado durante el primer mes del trimestre. En los últimos 20 años, las estimaciones han caído de media un 1.9% durante el mismo periodo.
Energía registró la mayor revisión al alza de las estimaciones de EPS, con un +20.3%, mientras que Consumo Básico presentó el mayor descenso, con un -4%.Tecnología de la Información recibió la segunda mayor revisión al alza del EPS tras Energía, con un +1.3%.
La estimación de EPS para el conjunto del S&P 500 en 2026 aumentó un 0.6% en octubre. Los beneficios de las Siete Magníficas crecen un 22.6% interanual en el tercer trimestre de 2026, frente al 32.6% de las otras 493 empresas del S&P 500. Todavía el 30 de septiembre, las expectativas se situaban en el 33.6% y el 27.8%, respectivamente. El S&P 500 ha caído recientemente aunque las expectativas de beneficios de las empresas estadounidenses han seguido mejorando.
Las cinco mayores hyperscalers aumentaron su CAPEX trimestral, lo que confirma que la carrera por construir infraestructura de IA sigue acelerándose pese al aumento de los costes. Oracle y Amazon registraron los mayores incrementos tras sus últimos resultados, mientras que Alphabet, Meta y Microsoft mantuvieron un ritmo de crecimiento más moderado, aunque todavía de dos dígitos. Las expectativas de gasto siguen siendo elevadas: Microsoft recortó ligeramente sus previsiones para el conjunto del año, mientras que Meta elevó las suyas.
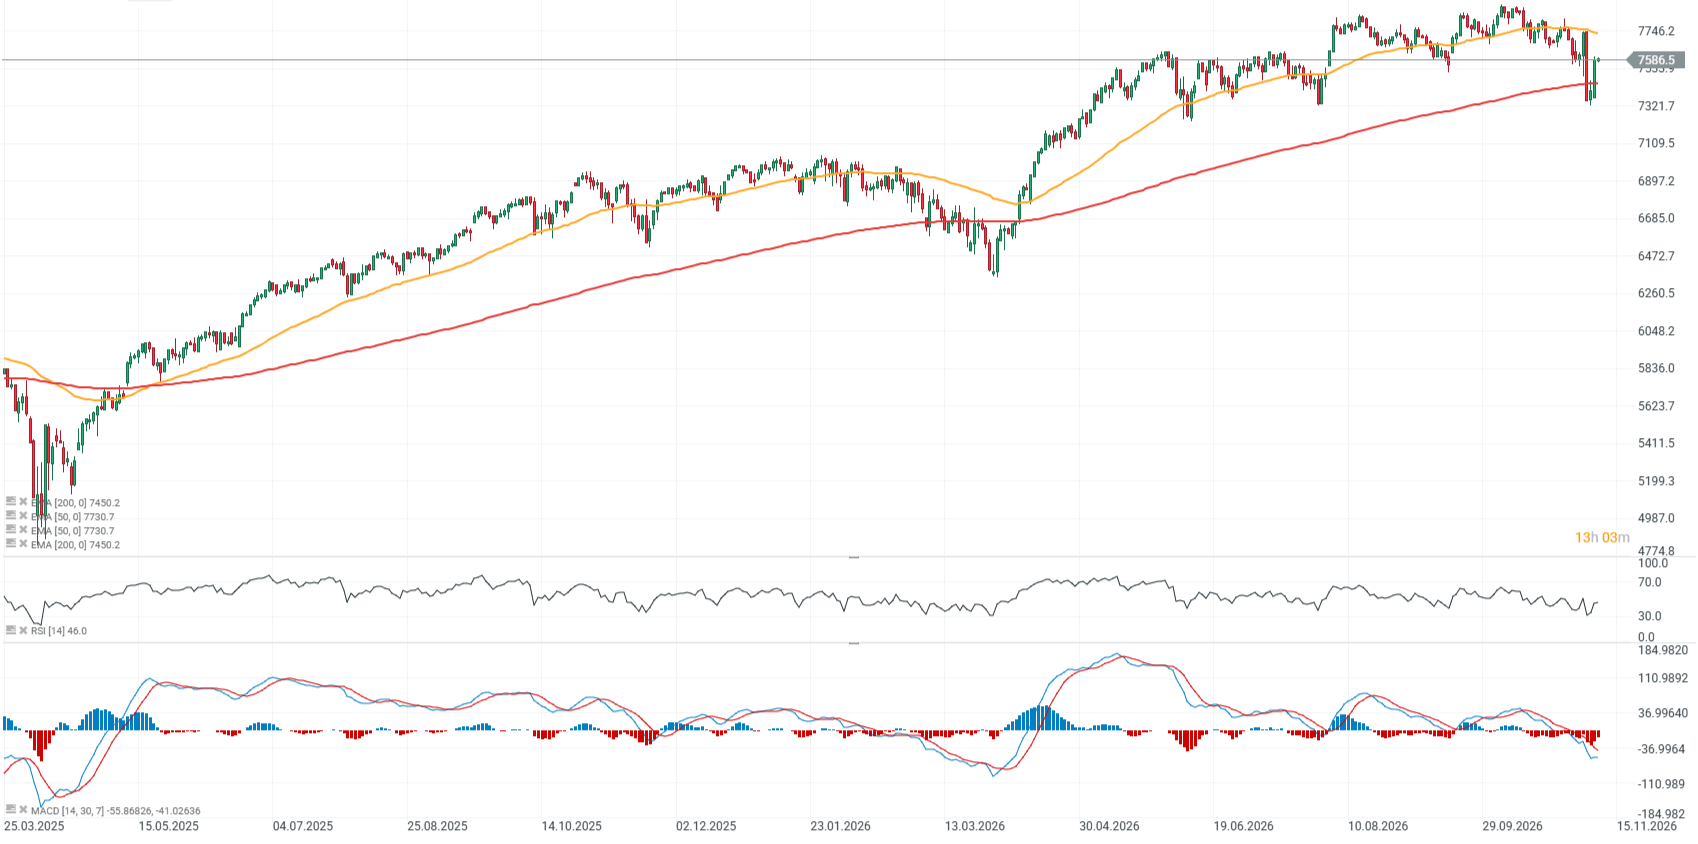
Cotización del S&P 500
Los futuros del S&P 500 han protagonizado un rebote en forma de V, un patrón habitual tras ventas masivas intensas. Más de la mitad de la caída del jueves pasado ya se ha corregido, mientras que el índice ha defendido la EMA de 200 sesiones, representada por la línea roja. Esta media actúa ahora como un soporte importante en torno a los 7,450 puntos, mientras que las reacciones previas del precio cerca de los 7,300 puntos representan otra zona de soporte relevante desde la perspectiva del price action.
Para el índice, la clave ahora es mantenerse por encima de la EMA200 y recuperar los 7,750 puntos, que constituyen la principal zona de resistencia. Unas lecturas de inflación más bajas y unos precios del petróleo más débiles podrían favorecer nuevas subidas, mientras que la incertidumbre en torno al sector de la IA podría intensificarse si el crudo vuelve a superar los $100 por barril y los rendimientos del Tesoro se mantienen elevados en un entorno macroeconómico más inflacionario.
🚨La FILTRACIÓN de Anthropic: ¿cuánto planea recaudar?

El culebrón amoroso de Jensen Huang hunde las acciones de Nvidia


Subidas para el Ibex 35 en los primeros compases de la sesión



La bolsa hoy: repunte del sector tecnológico y caída del precio del petróleo
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.