

- Netflix, Tesla, Meta e IBM presentan resultados esta semana para poner a prueba la confianza en la inteligencia artificial.
- Los bonos del Tesoro de EE. UU. recuperan su función de refugio seguro mientras los rendimientos a 10 años caen con fuerza.
- El PIB del tercer trimestre de China crece un 4.5 % interanual y supera ligeramente las previsiones de los analistas.
- El oro avanza hacia los 4 185 USD por onza impulsado por la caída en los rendimientos de los bonos.
- Los ETF de Bitcoin al contado en EE. UU. registran su segunda semana consecutiva de salidas de capital institucional.
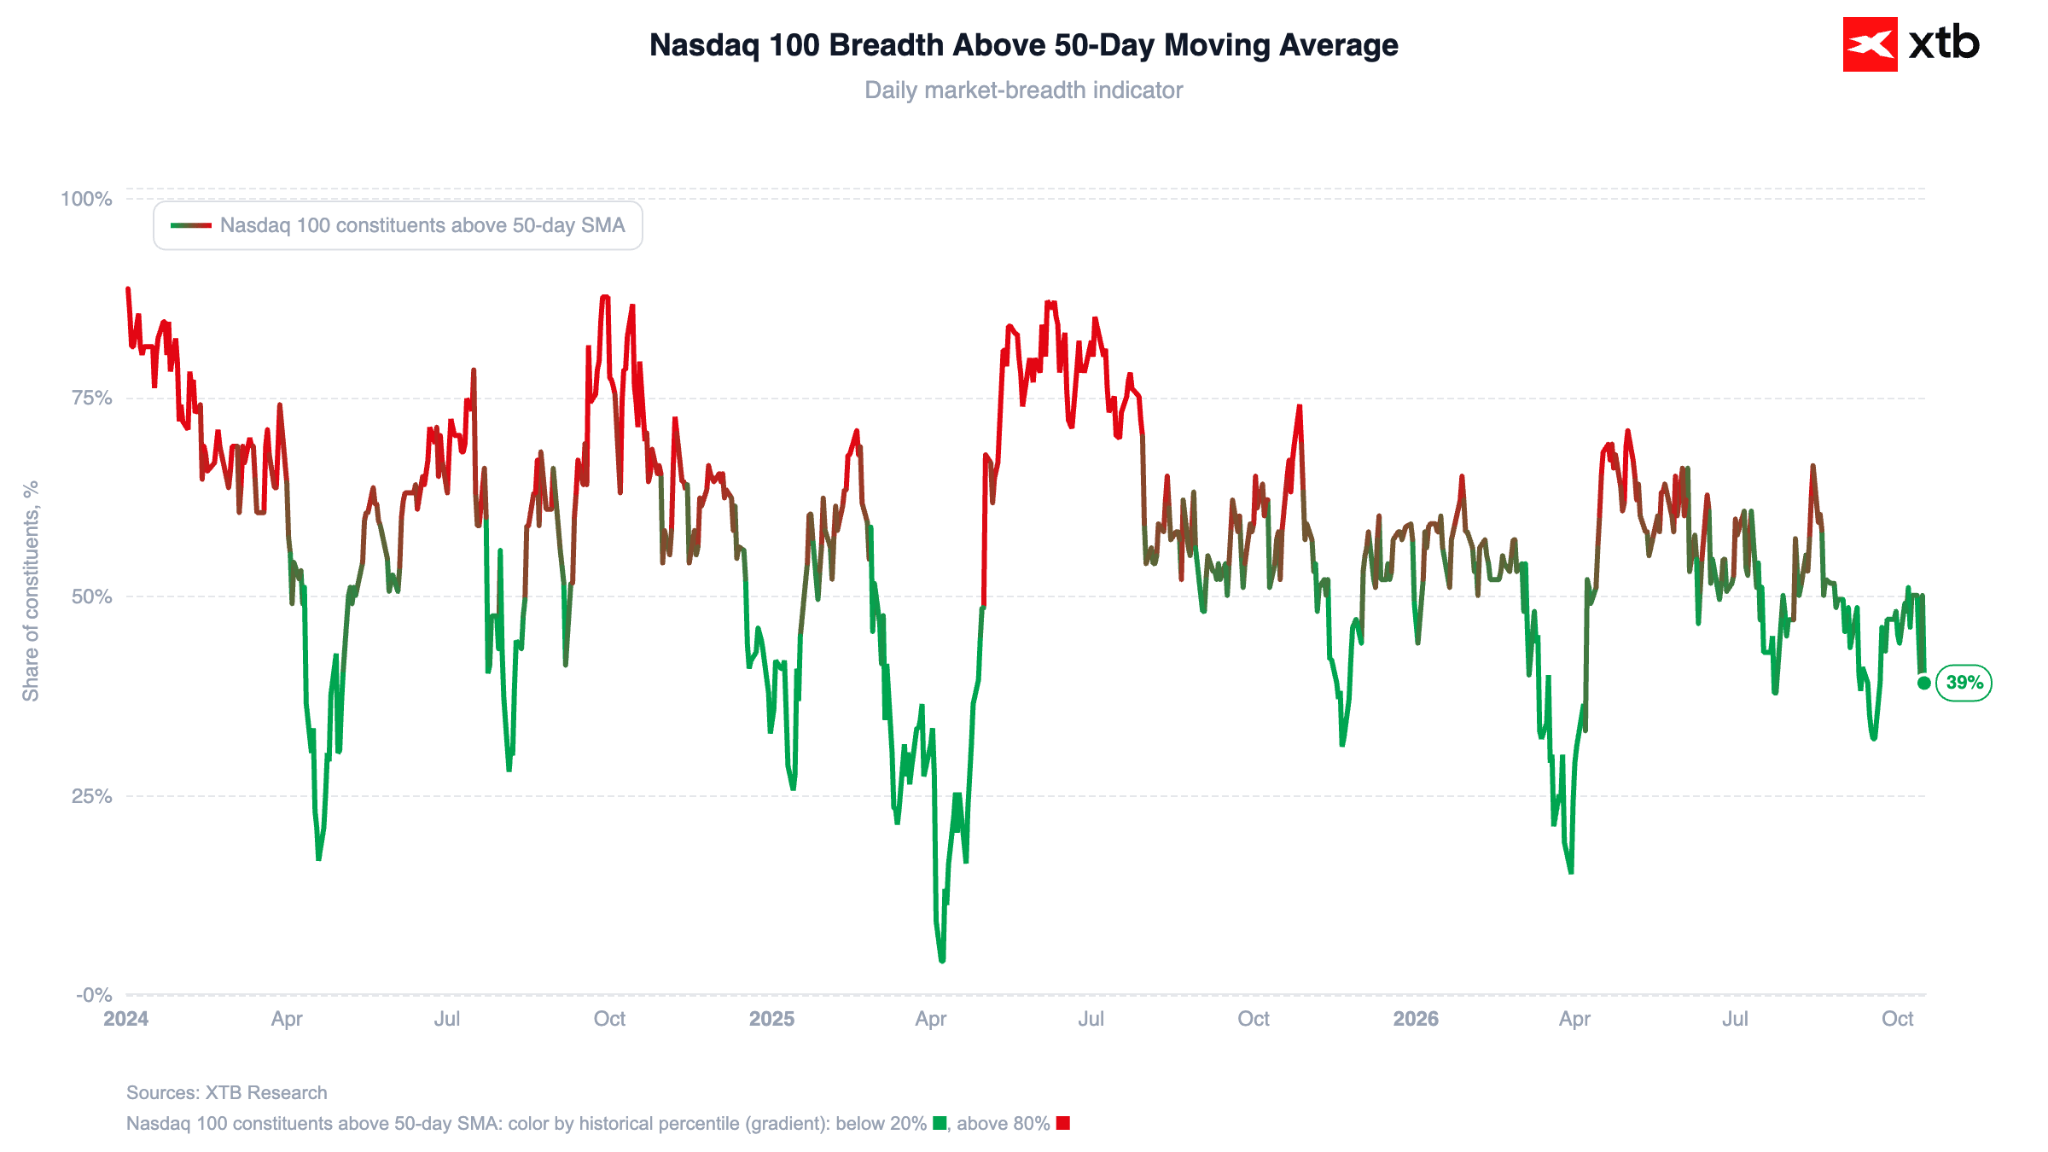
La semana pasada fue la peor para el Nasdaq desde abril de 2025 y el infame «Día de la Liberación», que generó una fuerte agitación en el mercado en torno a los aranceles. Hoy, los índices estadounidenses suben con decisión: los contratos de futuros del Nasdaq 100 avanzan más de un 1.3% y los del S&P 500 cerca de un 0.8%.
Figura 1: Porcentaje de empresas del Nasdaq 100 por encima de la media móvil de 50 días (2024 - 2026)
 Fuente: XTB Research, 19.10.2026
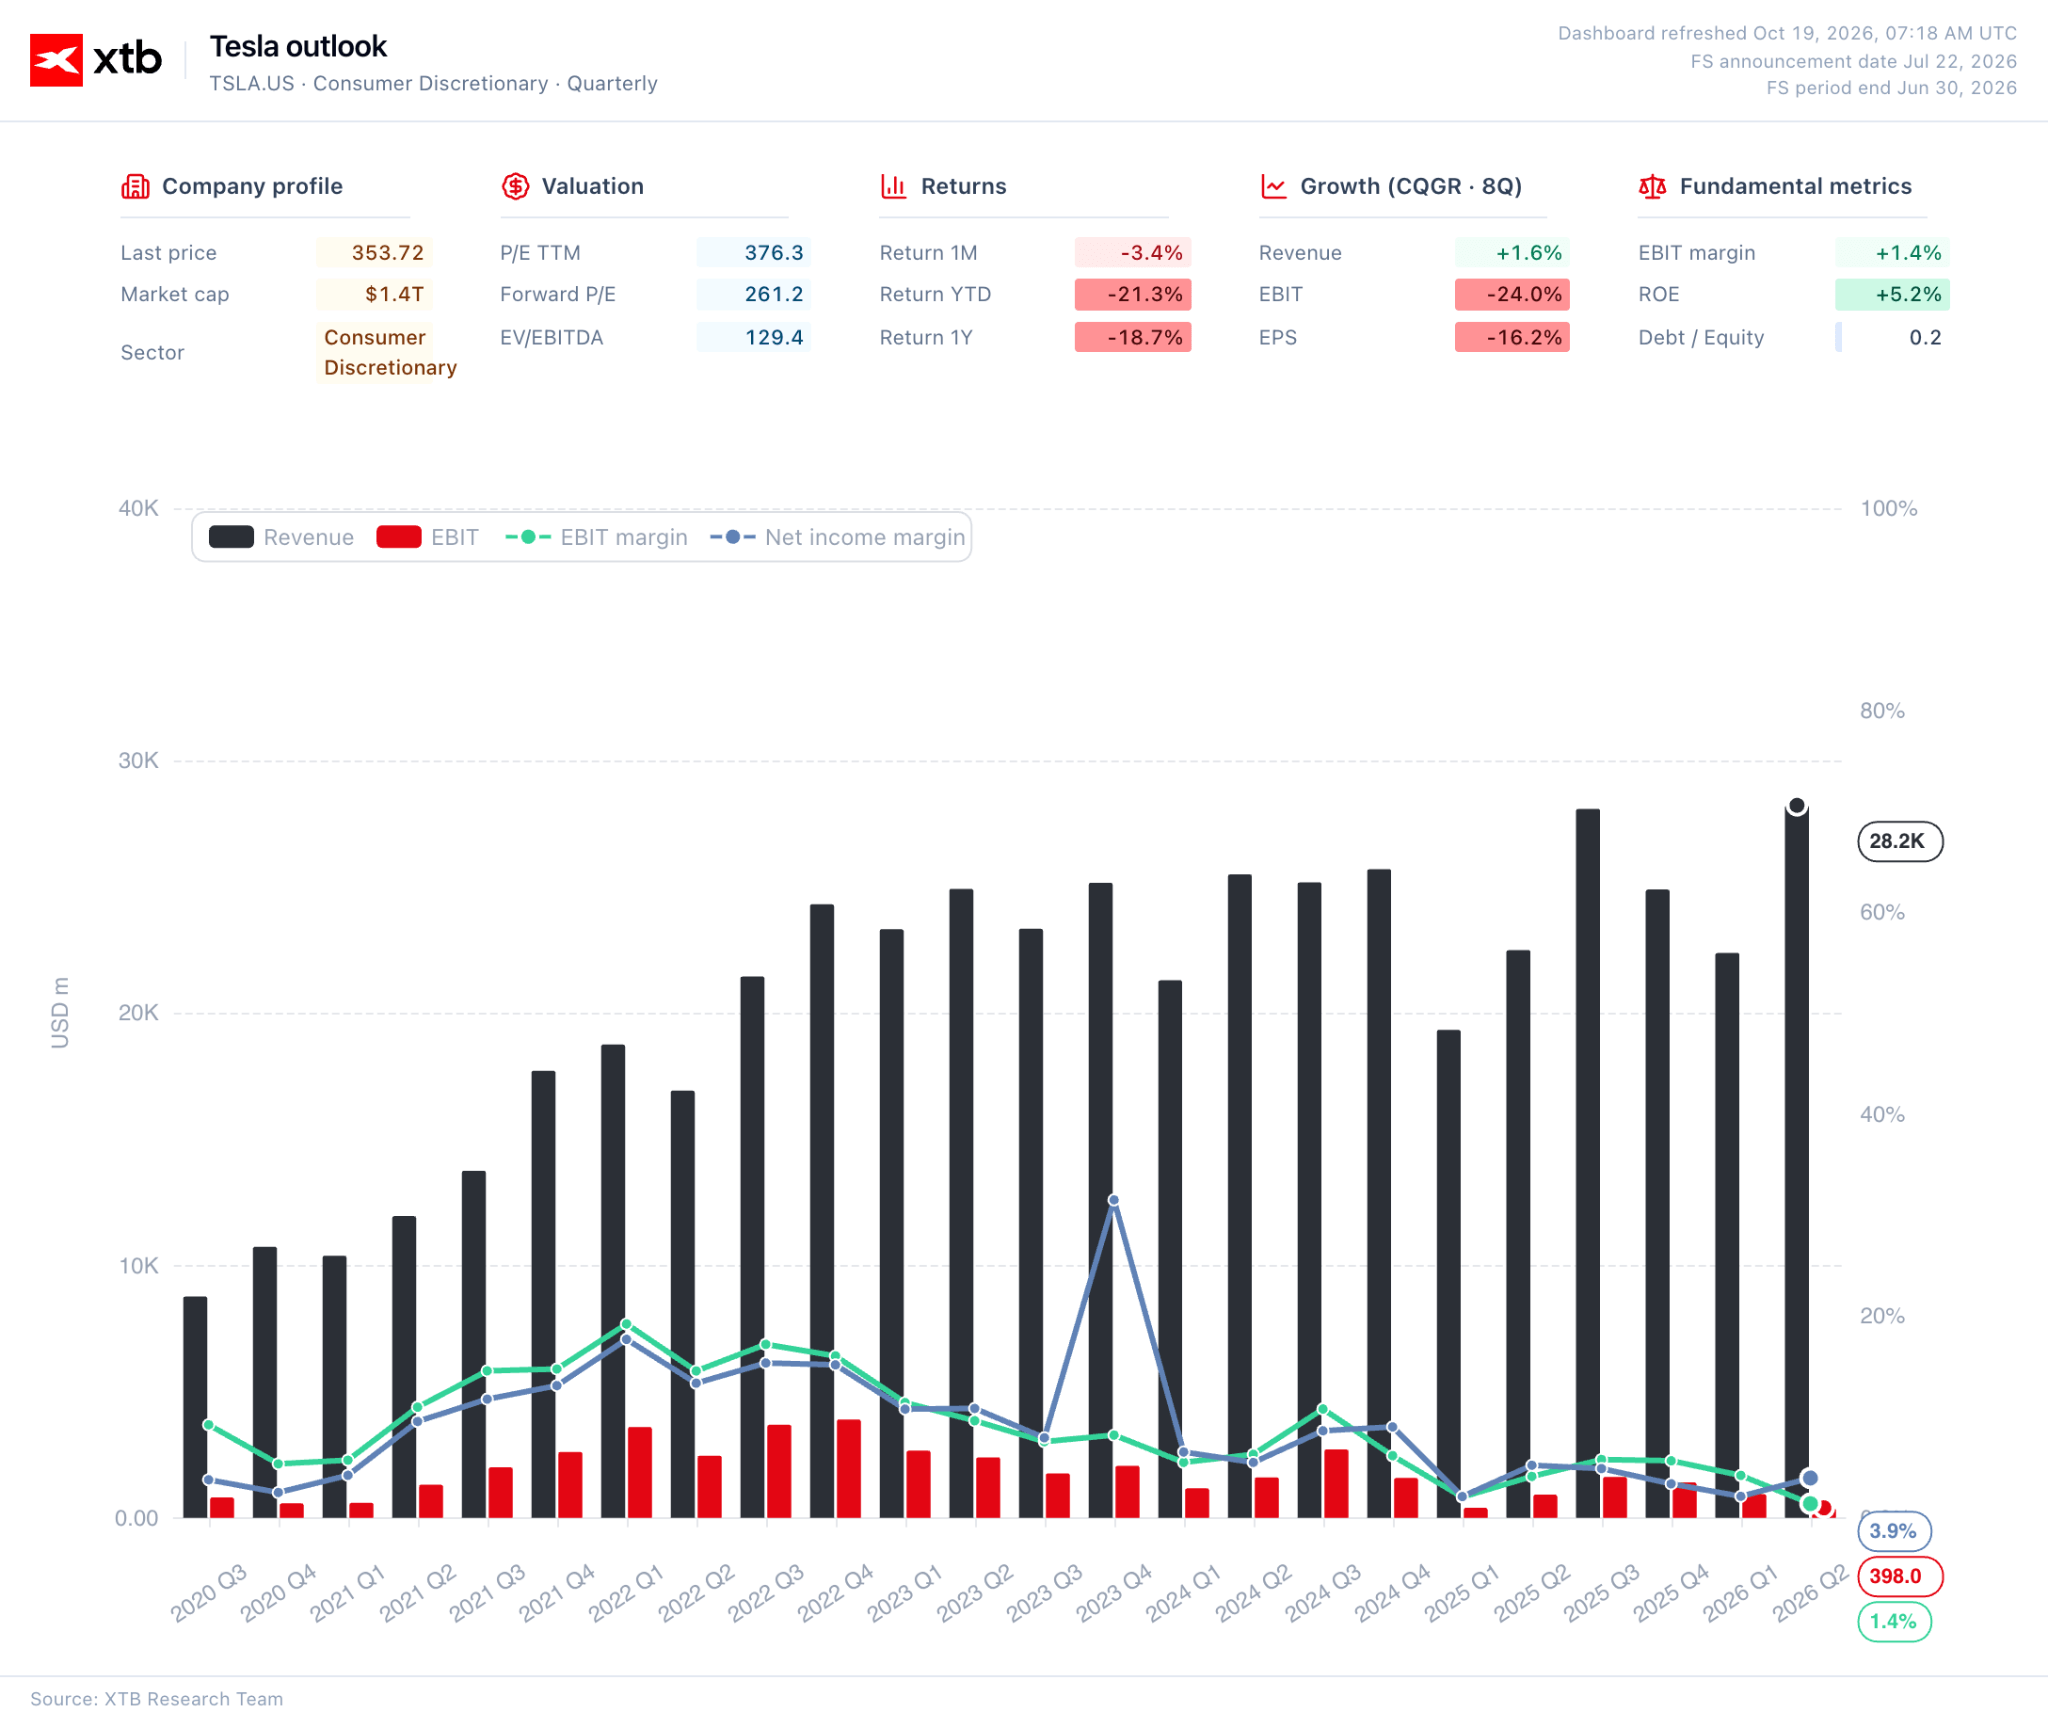
Los inversores esperan los informes trimestrales programados para esta semana de las mayores compañías tecnológicas: Tesla, Meta e IBM publicarán sus resultados el miércoles, un día después de Netflix.
Figura 2: Panel de Tesla (2024 - 2026)
 Fuente: XTB Research, 19.10.2026
De fondo, persisten al menos cinco factores clave que condicionarán el sentimiento del mercado: las crecientes dudas sobre la financiación del auge de la IA, los bonos del Tesoro de EE. UU. recuperando su papel de activo refugio, el petróleo cayendo desde máximos de cinco meses, una clara escalada de tensiones geopolíticas entre EE. UU. y Ucrania, y la inquietud por la situación fiscal de Francia tras las protestas del fin de semana.
📈 Renta variable
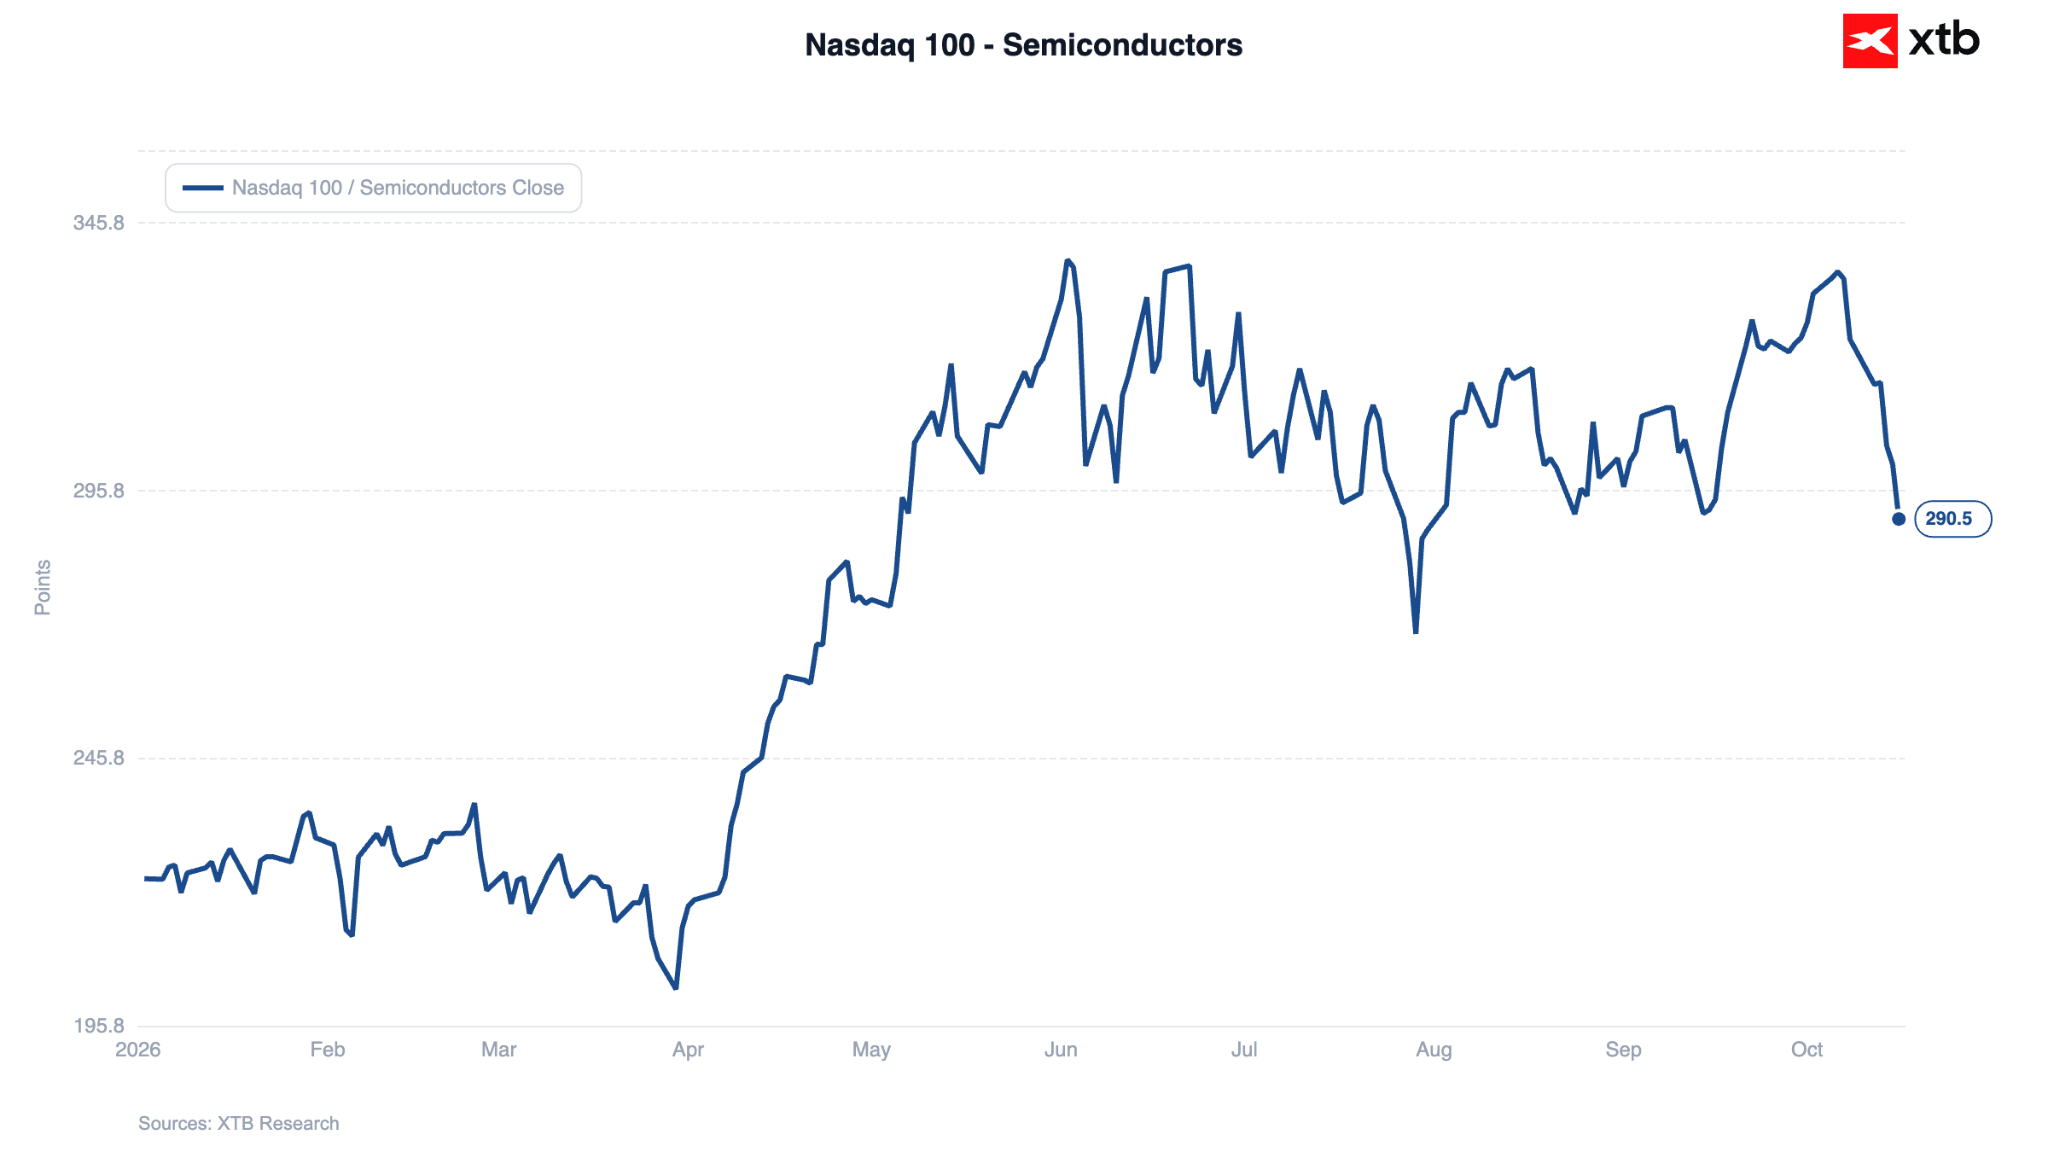
Atrás queda el mayor repunte del índice VIX desde junio y la racha de pérdidas más larga para el índice SOXX desde 2008. Hoy, el apetito por el riesgo regresa a los mercados. Como se mencionó antes, los futuros del Nasdaq 100 suben un 1.3%, mientras que los del S&P 500 avanzan un 0.8%.
Figura 3: Nasdaq 100 – Semiconductores (2026)
 Fuente: XTB Research, 19.10.2026
En Asia, el balance es dispar: el Nikkei 225 de Japón cae un 0.8%, mientras que el Kospi de Corea del Sur avanza cerca de un 0.2%. El Shanghai SE Composite se mantiene estable tras un dato de PIB mejor de lo previsto (más detalles a continuación). Los futuros europeos retroceden, con el Euro Stoxx 50 perdiendo un 0.3% tras las protestas del fin de semana en Francia.
Conviene destacar el nuevo modelo de DeepSeek, que reavivó el temor a que el desarrollo de la IA requiera menor potencia de cálculo de la que el mercado asume, lo que reduciría la demanda de microchips. Esto provocó ventas puntuales en los fabricantes asiáticos de chips, aunque la mayor parte de esas pérdidas ya se ha recuperado.
Esta semana, la temporada de resultados acaparará la atención. El martes, Netflix presentará sus cuentas, seguida un día después por Tesla, Meta e IBM. Se trata de la primera prueba real para la confianza de los inversores en la temática de la IA tras las turbulencias recientes. El mercado buscará en las cifras de los hiperescaladores la confirmación de si los enormes gastos de capital comienzan a traducirse en beneficios.
La reciente ola de ventas castigó con especial dureza a CoreWeave, proveedor de servicios en la nube participado por Nvidia. El rendimiento de sus bonos rozó brevemente el 15%. Otro motivo de tensión procedió de las señales de ralentización en los ingresos de Anthropic (en concreto, la empresa anunció que destinará el 5% de sus acciones a un nuevo fondo de «beneficio público» orientado a mitigar el impacto negativo de la IA en el mercado laboral).
📈 Mercado de deuda
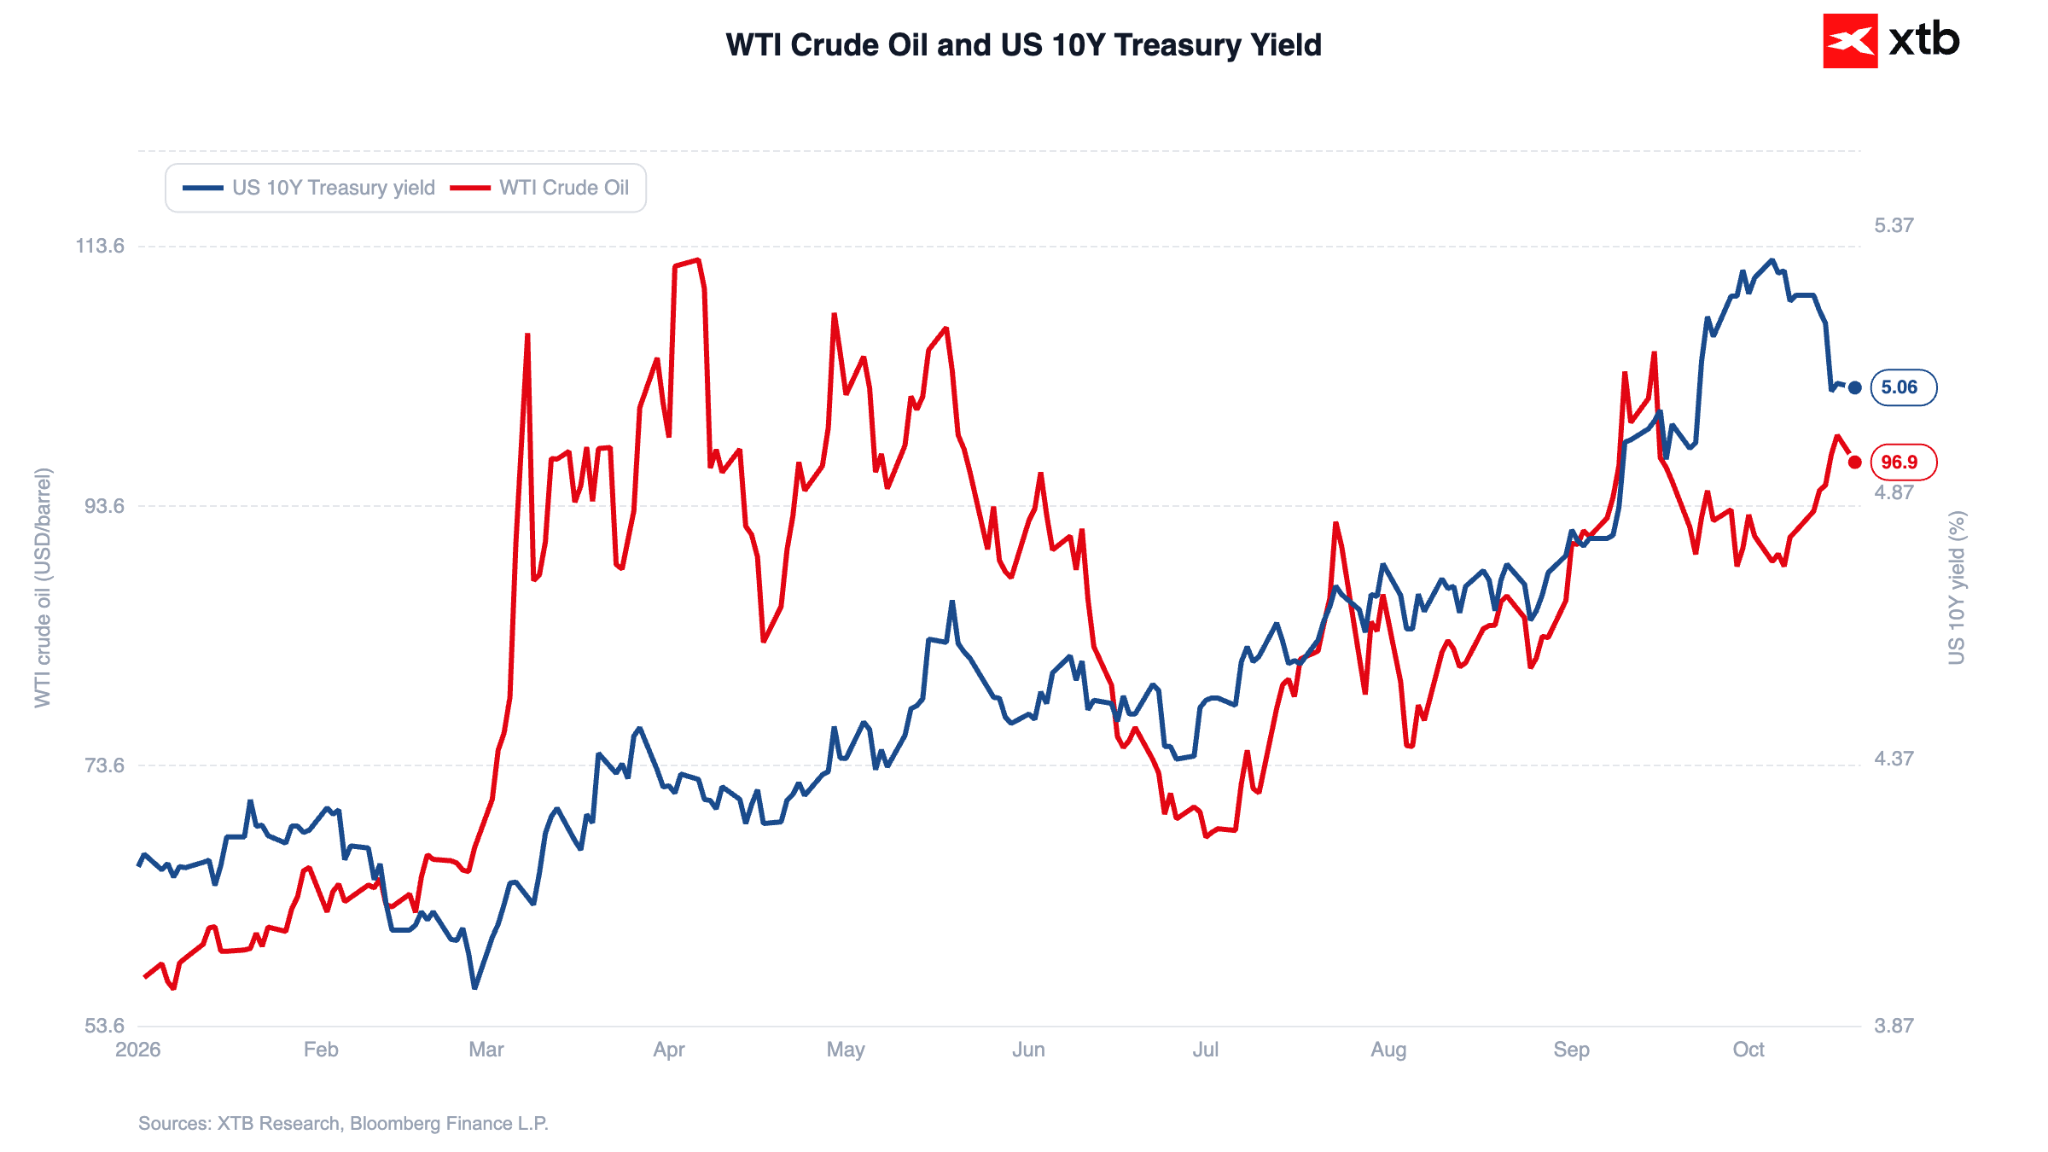
La tendencia más interesante de las últimas jornadas es el giro en el mercado de bonos. La deuda de EE. UU. comienza a recuperar su papel tradicional de activo refugio. La semana pasada, el rendimiento a 10 años cayó unos 17 bps. En ese mismo periodo, el Nasdaq 100 se dejó alrededor de un 5.5%. La última vez que se produjo un movimiento conjunto tan acusado fue en abril de 2025, tras el anuncio de los mayores aranceles a las importaciones de EE. UU. en más de un siglo.
Figura 4: Rendimiento de los bonos y precios del petróleo crudo WTI (2026)
 Fuente: XTB Research, 19.10.2026
El repunte del mercado de deuda resulta relevante porque los bonos no habían funcionado como cobertura durante los meses anteriores: la inflación elevada, la solidez económica y una avalancha de emisiones de deuda pública y corporativa (en parte para financiar el despliegue de la IA) llevaron los rendimientos a 10 años a máximos de dos décadas. El movimiento actual se ve reforzado por un posicionamiento muy agresivo de los inversores, lo que facilitó el cierre de posiciones cortas. Aún así, diversas voces advierten de que este rebote podría ser breve debido a los riesgos persistentes de inflación.
📈 Política monetaria
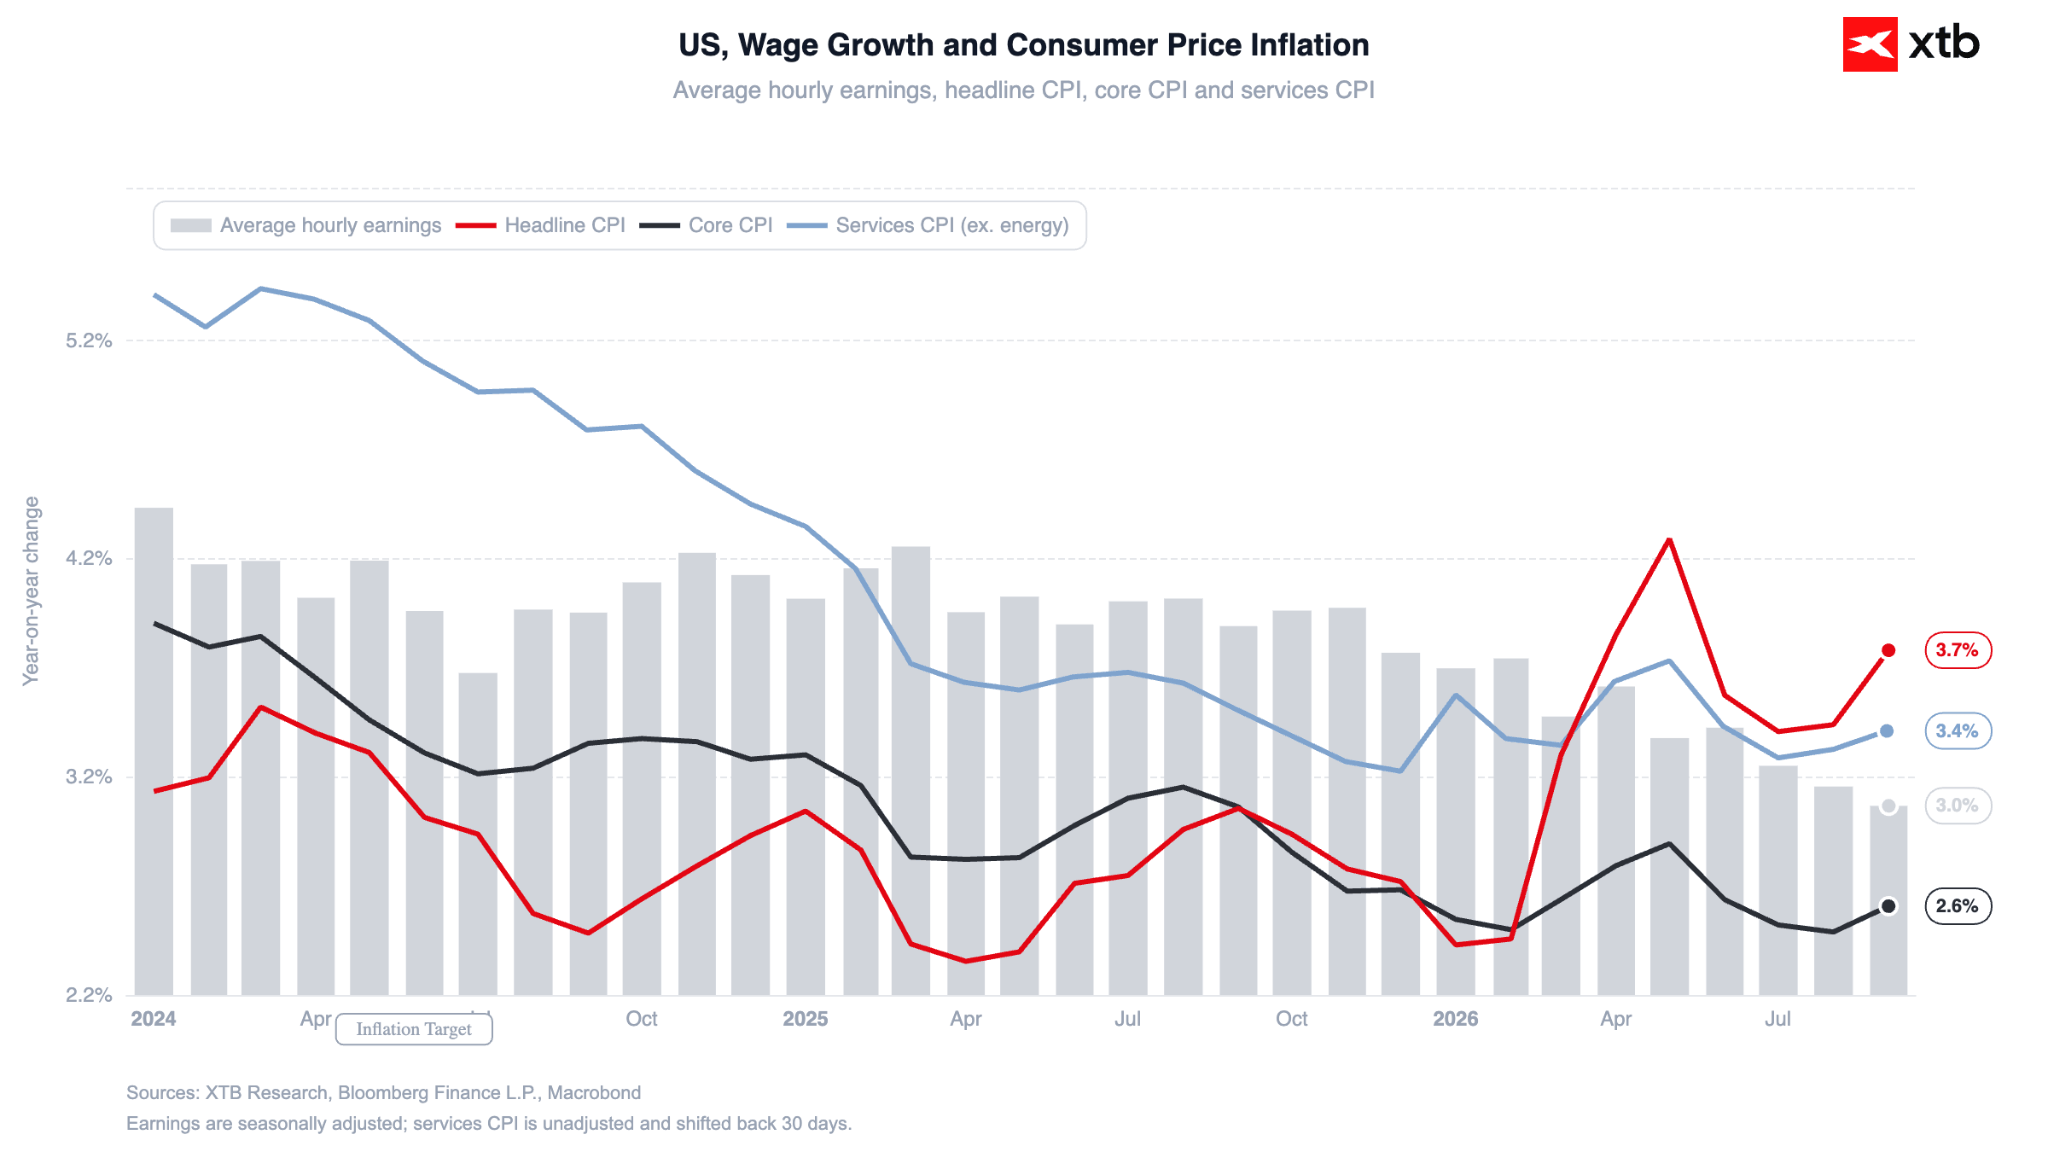
Un dato de inflación del IPC superior a lo esperado no bastó para impulsar las apuestas por una subida de tipos de interés en octubre. El mercado parece dudar de que el ciclo de endurecimiento continúe en la próxima reunión, otorgando menos de un 15% de probabilidad a este escenario.
Figura 5: Inflación del IPC y crecimiento salarial en EE. UU. (2024 - 2026)
 Fuente: XTB Research, 19.10.2026
Las ventas en renta variable y la intervención del viernes del presidente de la Fed, Kevin Warsh, en la reunión anual del FMI ofrecieron escaso respaldo. Warsh evitó hacer alusión directa a los próximos pasos del FOMC sobre política monetaria o las perspectivas económicas de EE. UU., reiterando únicamente el compromiso de la Fed con la estabilidad de precios.
Los inversores siguen descontando un mayor endurecimiento antes de que termine el año. Una subida de tipos en diciembre se encuentra prácticamente descontada por completo.
📈 Datos económicos
En China, el PIB del tercer trimestre creció un 4.5% interanual, ligeramente por encima del 4.4% previsto, lo que refuerza las probabilidades de alcanzar el objetivo anual marcado por Pekín.
En las próximas jornadas destacarán los datos de crecimiento salarial de septiembre en Polonia (martes), así como la inflación del IPC en Reino Unido (miércoles) y Japón (viernes). En el ámbito macroeconómico, el foco principal estará en los datos preliminares del PMI de octubre en la eurozona y Estados Unidos (viernes).
🛢️ Materias primas energéticas
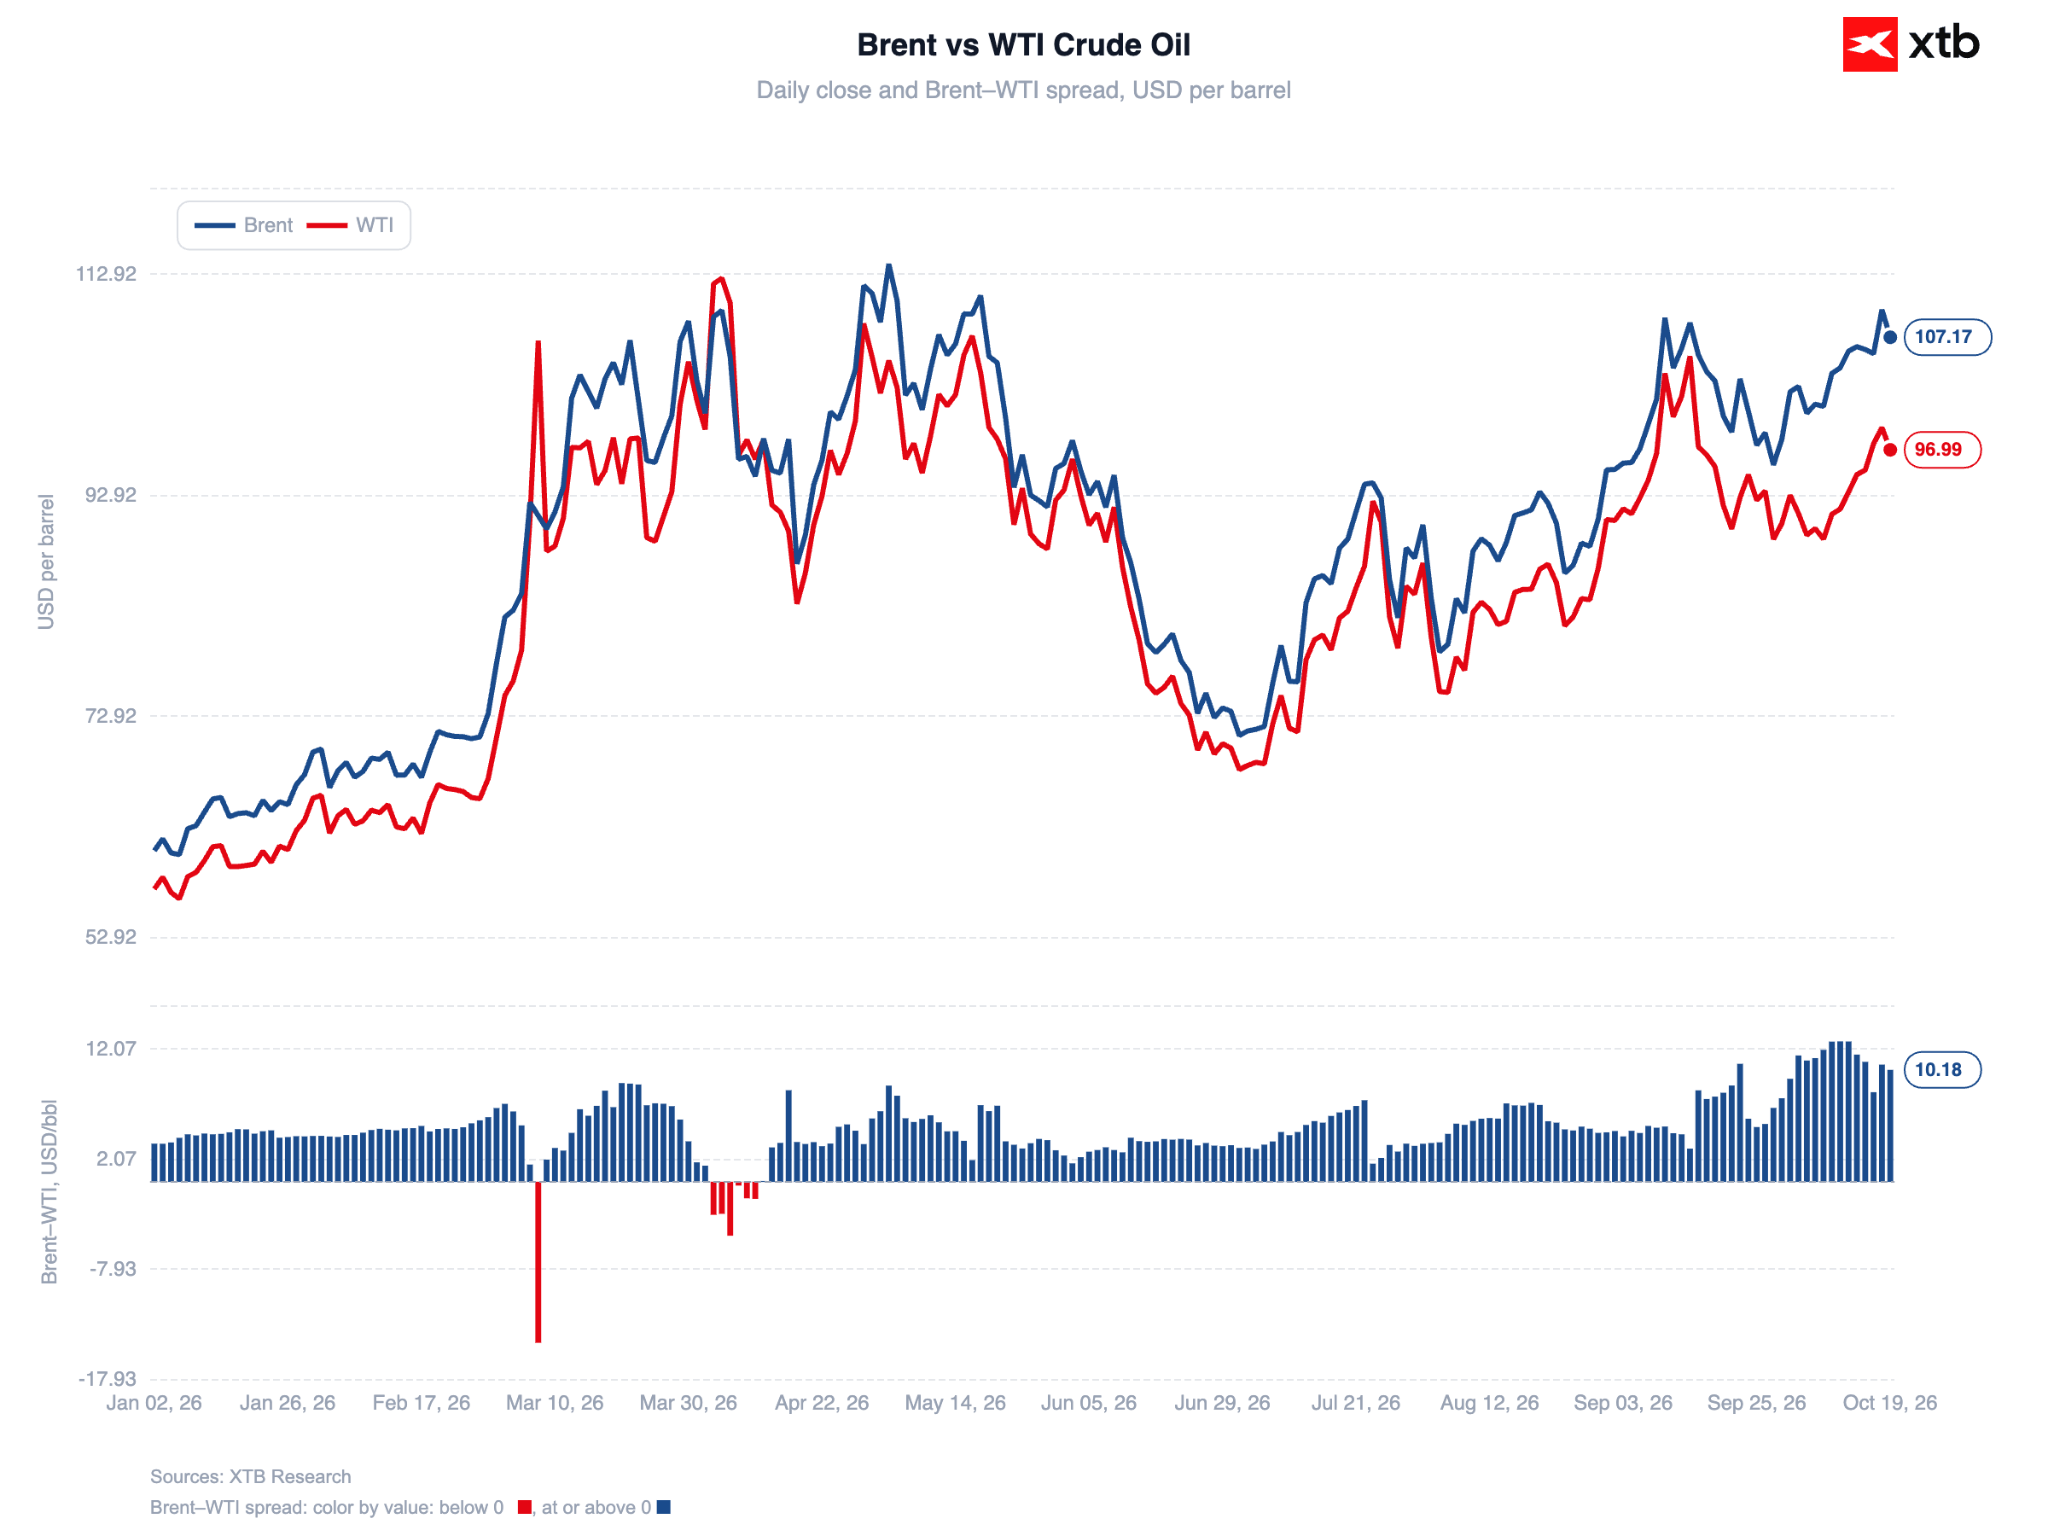
El petróleo crudo retrocede desde sus máximos de cinco meses. El Brent cae un 1.7% hasta rondar los USD 108 por barril, tras subir casi un 4% el viernes, mientras que el WTI cede hacia los USD 97. El mercado sopesa dos factores contrapuestos: la recuperación de los flujos de crudo cerca de niveles previos al conflicto frente a la aparición de nuevos focos de tensión.
Figura 6: Petróleo crudo Brent y WTI (2026)
 Fuente: XTB Research, 19.10.2026
Durante el fin de semana, un helicóptero saudí se estrelló cerca de la frontera con Yemen, los hutíes atacaron Yanbu, una terminal de exportación clave, y las autoridades marítimas británicas informaron de impactos contra dos petroleros en el golfo Pérsico.
Aun así, según el secretario de Energía de EE. UU., Chris Wright, los flujos de crudo desde el golfo Pérsico se sitúan cerca del 80% respecto a los niveles anteriores al conflicto. La mayor presión se concentra en el transporte de combustibles refinados, con el diésel subiendo a un ritmo y en una proporción muy superior al crudo.
En el plano político, se mantienen decisiones de gran calado: Donald Trump confirmó que EE. UU. alcanzó un acuerdo con Rusia sobre las exportaciones de diésel y suspendió parte de los aranceles y sanciones a los suministros energéticos rusos. La medida generó críticas transversales en el Congreso, donde ya se ha presentado un proyecto de ley para frenar estas compras.
🌍 Geopolítica
Las tensiones entre EE. UU. y Ucrania van en aumento. El presidente Volodímir Zelenski acusó a Trump de presionar a Kiev para capitular ante Rusia, señalando varias decisiones hostiles de Washington: limitaciones en el servicio de Starlink, retrasos en la entrega de misiles Patriot y la ausencia de avisos sobre ataques con misiles rusos. Un dato clave para los mercados es que tanto Ucrania como Rusia continúan atacando infraestructuras energéticas.
En Europa, la atención continúa centrada en Francia, donde las protestas masivas del fin de semana aumentaron la inquietud sobre el estado de las finanzas públicas del país.
🪙 Metales preciosos
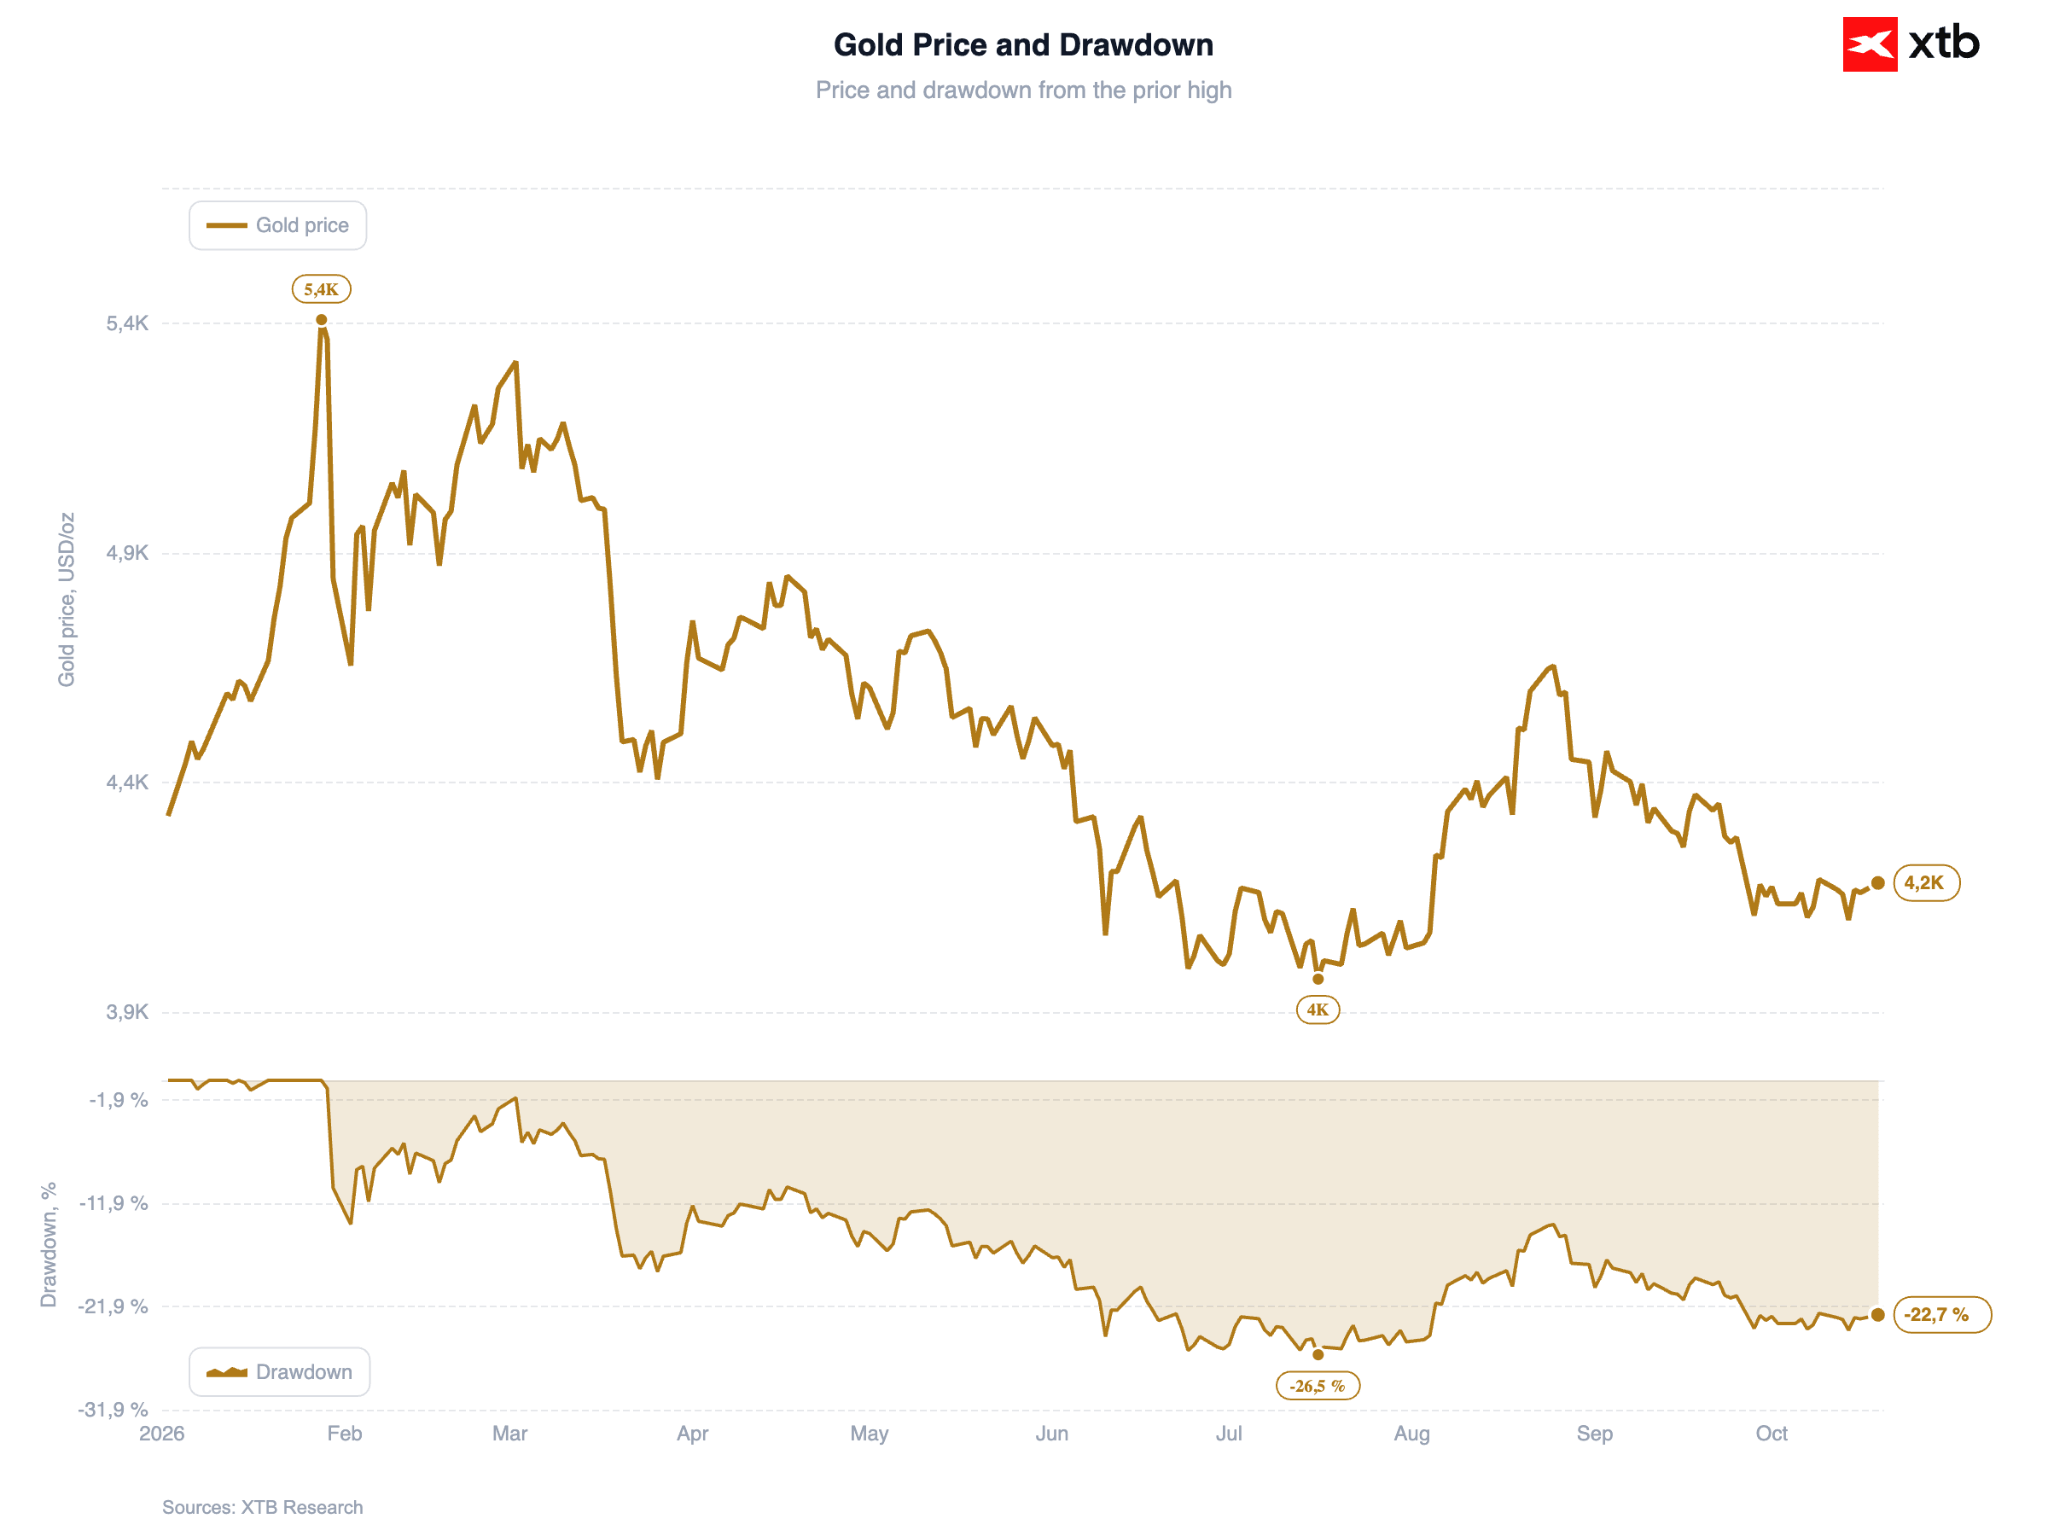
El oro avanza y cotiza cerca de los USD 4,185 por onza, recuperando la mayor parte de las caídas de la semana previa. El impulso proviene sobre todo de la bajada en los rendimientos de los bonos. La plata sube en torno a un 1% hasta situarse en USD 57.6 por onza.
Figura 7: Oro (2026)
 Fuente: XTB Research, 19.10.2026
💱 Divisas
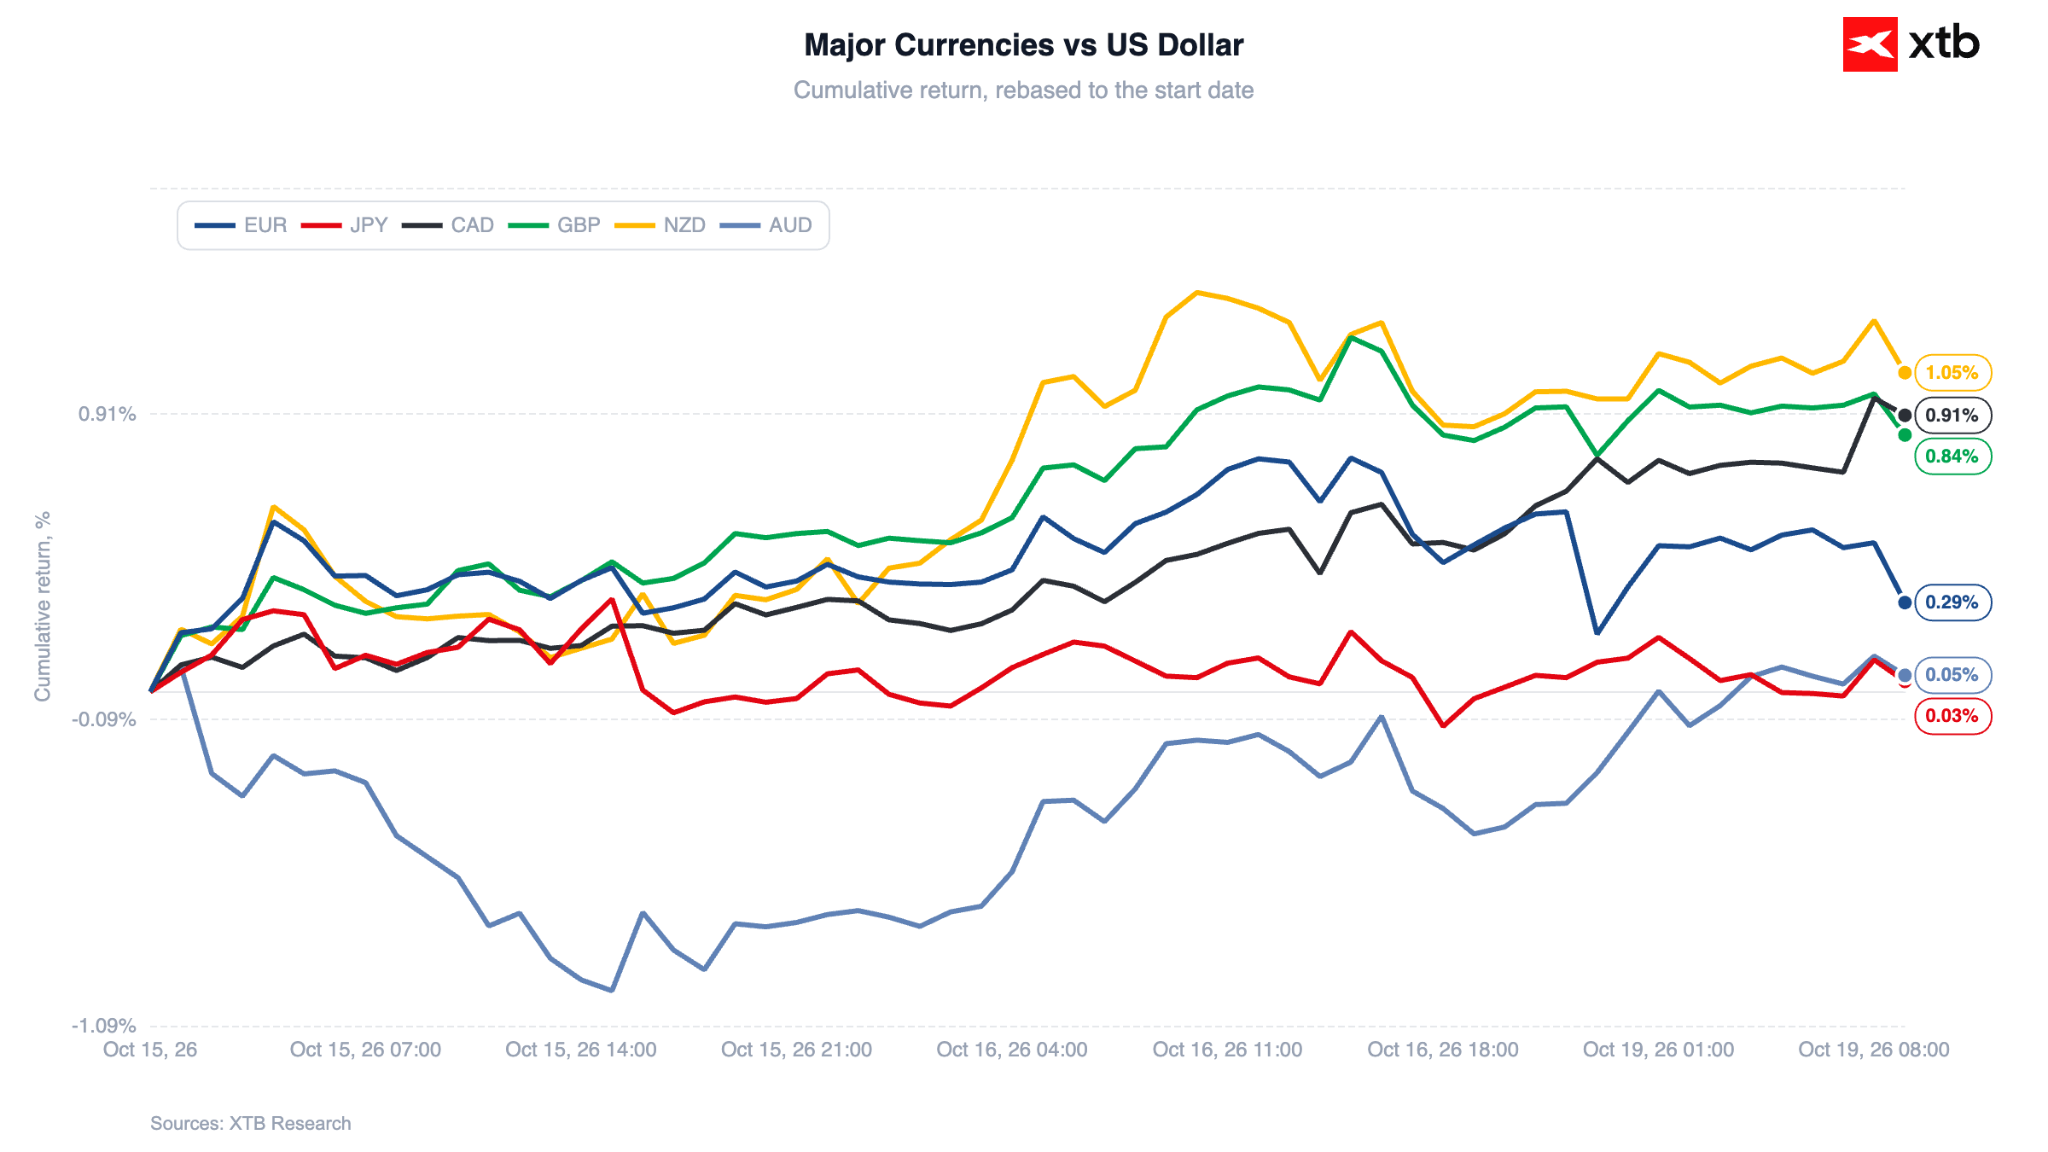
El euro pierde terreno frente a la mayoría de las divisas del G10. El par EUR/USD sube ligeramente a pesar de la creciente preocupación por las cuentas públicas francesas. El dólar australiano destaca como la moneda más fuerte del bloque G10, sumando cerca de un 0.4% tras el dato de PIB de China y un mejor ánimo inversor.
Figura 8: Rendimiento de las principales divisas frente al dólar estadounidense (15.10.2026 - 19.10.2026)
 Fuente: XTB Research, 19.10.2026
₿ Criptomonedas
Bitcoin vuelve a situarse por encima de los USD 82,000 (+2.1%), avanzando junto a otros activos de riesgo ante el retroceso del petróleo y el optimismo general. Ethereum sube más de un 3% (cerca de USD 2,425) y Solana avanza más de un 4%. La demanda institucional muestra debilidad: los ETF de BTC al contado en EE. UU. sumaron su segunda semana consecutiva de salidas de capital (USD 229m tras los USD 681m de la semana anterior).



La bolsa hoy: Silencio sobre los tipos de interés. La deuda de las empresas de IA repunta

TSMC vuelve a batir récords impulsada por el auge de la inteligencia artificial
Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)
Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.