

-
Energía: Corrección moderada del petróleo tras avances diplomáticos entre EE. UU. e Irán, aunque la tensión geopolítica y la rigidez física persisten.
-
Deuda y política monetaria: Leve repliegue en los rendimientos del Tesoro, mientras el mercado descuenta tres subidas de tipos de la Fed y presiona al oro.
-
Divisas y renta variable: El dólar muestra solidez pese a las alertas de Japón sobre el yen, en una jornada mixta para la bolsa y de megacontratos corporativos.

-
Energía: Corrección moderada del petróleo tras avances diplomáticos entre EE. UU. e Irán, aunque la tensión geopolítica y la rigidez física persisten.
-
Deuda y política monetaria: Leve repliegue en los rendimientos del Tesoro, mientras el mercado descuenta tres subidas de tipos de la Fed y presiona al oro.
-
Divisas y renta variable: El dólar muestra solidez pese a las alertas de Japón sobre el yen, en una jornada mixta para la bolsa y de megacontratos corporativos.
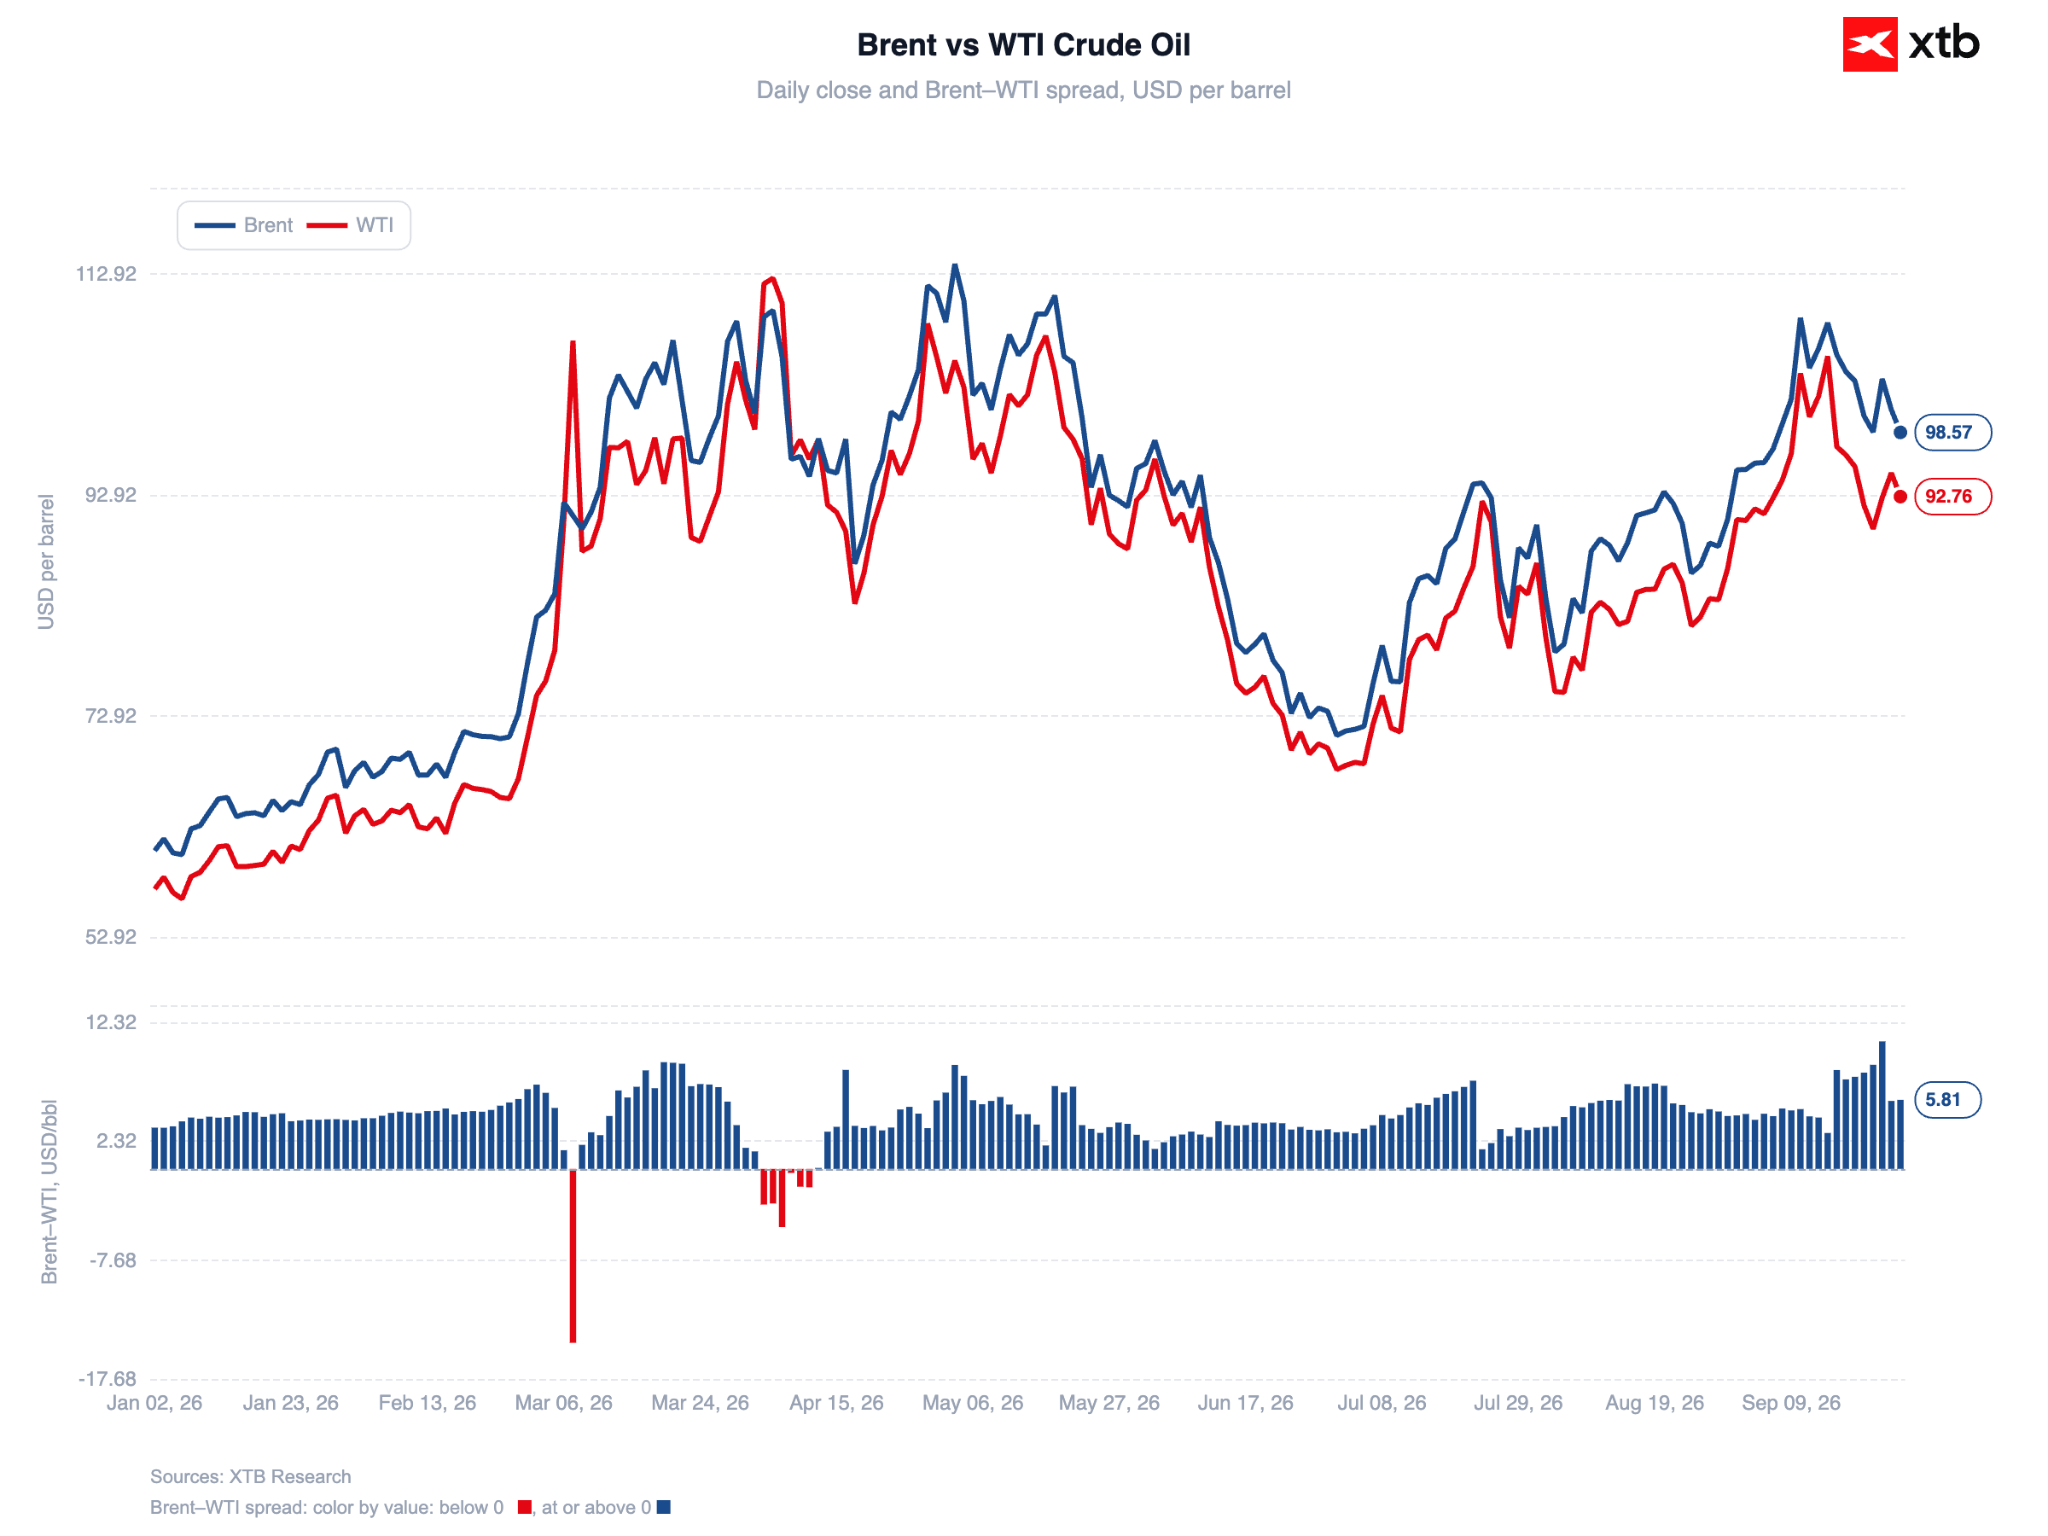
Tras dos sesiones de fuertes ganancias, observamos una corrección en el mercado del petróleo. Los precios han descendido desde el máximo local de ayer, con el crudo Brent cotizando actualmente ligeramente por encima de los 98 dólares por barril. Los precios del petróleo cayeron con respecto al máximo local de ayer de 102 dólares por barril, impulsados por informes sobre avances modestos en las negociaciones entre EE. UU. e Irán.
Figura 1: Petróleo crudo Brent y WTI (2026)
Fuente: XTB Research, 25.09.2026
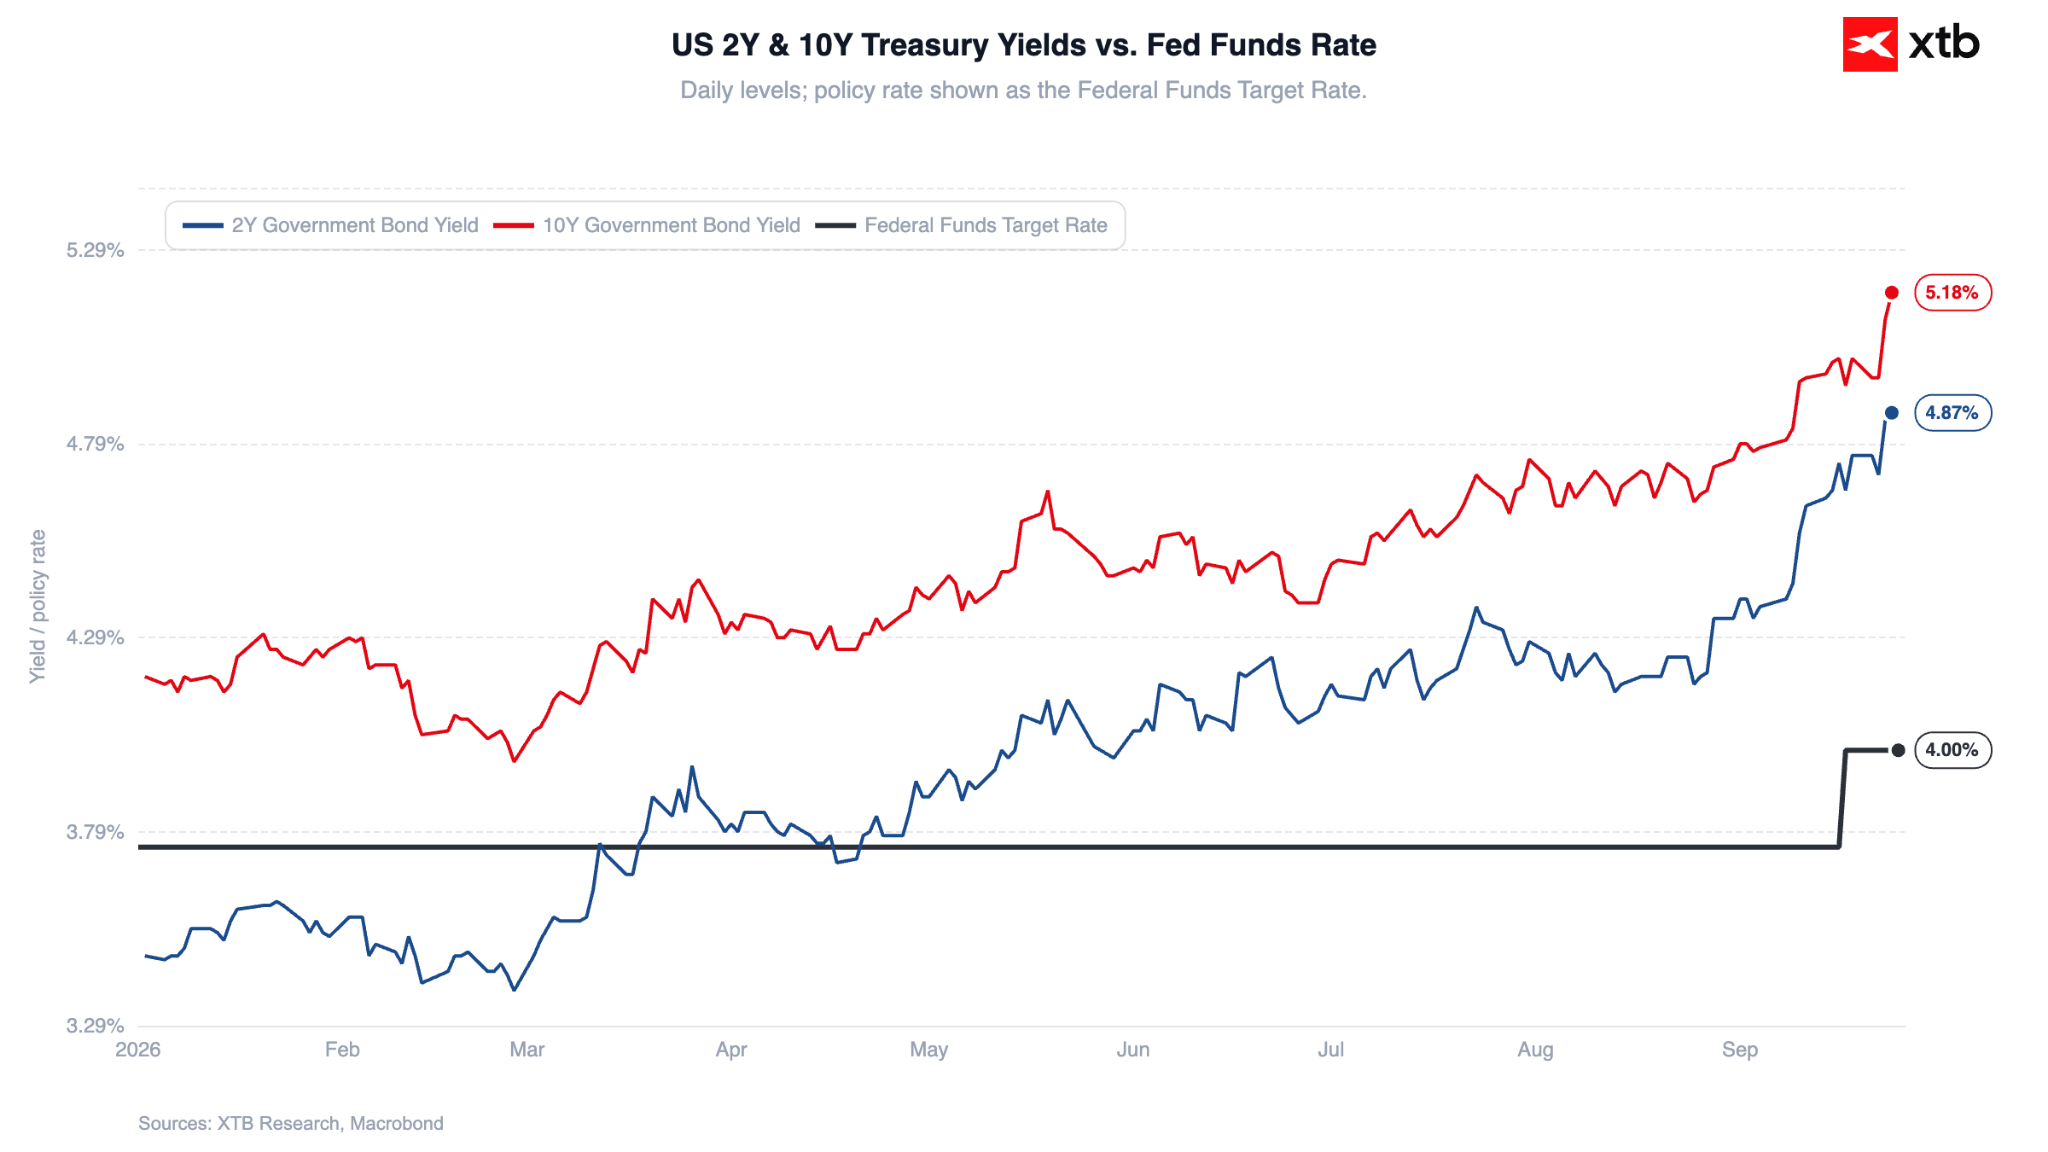
Tras alcanzar nuevos máximos de 19 años (5,22 %), los rendimientos de los bonos del Tesoro de EE. UU. también se están replegando, aunque el movimiento es actualmente modesto, de alrededor de 5 pbs. La atención de los inversores esta mañana también se ha centrado en el fortalecimiento del yen, que se produjo tras los comentarios de la ministra de Finanzas de Japón. Ella sugirió que el presidente Trump comparte las preocupaciones de Tokio con respecto a la debilidad de la divisa.
Figura 2: Rendimientos del Tesoro de EE. UU. y tasa de interés de la Reserva Federal (2026)
Fuente: XTB Research, 25.09.2026
🛢️ Energía
Según se informa, los negociadores de EE. UU. e Irán discutieron un acuerdo al margen de la Asamblea General de la ONU en virtud del cual Teherán abriría el estrecho de Ormuz a cambio de que Washington levante el bloqueo a los puertos iraníes. El ministro de Asuntos Exteriores iraní, Abbas Araghchi, informó a los periodistas en Nueva York que Teherán había presentado a Washington una nueva propuesta de siete días sobre la reapertura del estrecho.
Las tensiones en el sur de la península arábiga siguen siendo elevadas. El jueves, Arabia Saudita interceptó misiles dirigidos al puerto de Yanbu y a la ciudad de Taif, disparados por fuerzas hutíes respaldadas por Irán. Francia declaró que enviaría tropas para proteger la infraestructura energética saudí, uniéndose al Reino Unido, que anteriormente había ofrecido apoyo a Riad.
El crudo Brent ha caído por debajo de los 99 dólares por barril, tras haber ganado más del 7 % en las dos sesiones anteriores. El WTI experimentó un descenso más pronunciado, cayendo hacia los 93 dólares.
El mercado físico sigue mostrando señales de estrechez, y el diferencial entre los contratos prompt del Brent ha alcanzado su punto más amplio desde abril (casi 7 dólares). El jueves, en el principal centro de almacenamiento de EE. UU. en Cushing, los operadores pagaron primas récord por la entrega física inmediata, mientras que varias refinerías europeas fueron notificadas de que no recibirían crudo en octubre bajo contratos a largo plazo, a consecuencia del cierre del oleoducto saudí East-West.
En cuanto al GNL, Catar aumentó el tráfico de buques cisterna a través del estrecho de Ormuz a su nivel más alto en más de dos meses, con al menos cuatro buques cargados saliendo del golfo Pérsico durante la última semana.
📈 Política monetaria y mercados de deuda
El rendimiento del bono del Tesoro de EE. UU. a 10 años retrocedió ligeramente hasta el 5,18 %, tras una subida de más de 20 puntos básicos en las dos sesiones anteriores. El rendimiento a 2 años cayó al 4,9 %. Los mercados de swaps descuentan ahora por completo tres subidas consecutivas de tipos de 25 pbs por parte de la Fed durante el próximo año, lo que provocó una ola de ventas en el tramo largo de la curva, donde el rendimiento a 30 años alcanzó casi el 5,5 % el jueves, su nivel más alto en más de dos décadas.
🪙 Metales preciosos
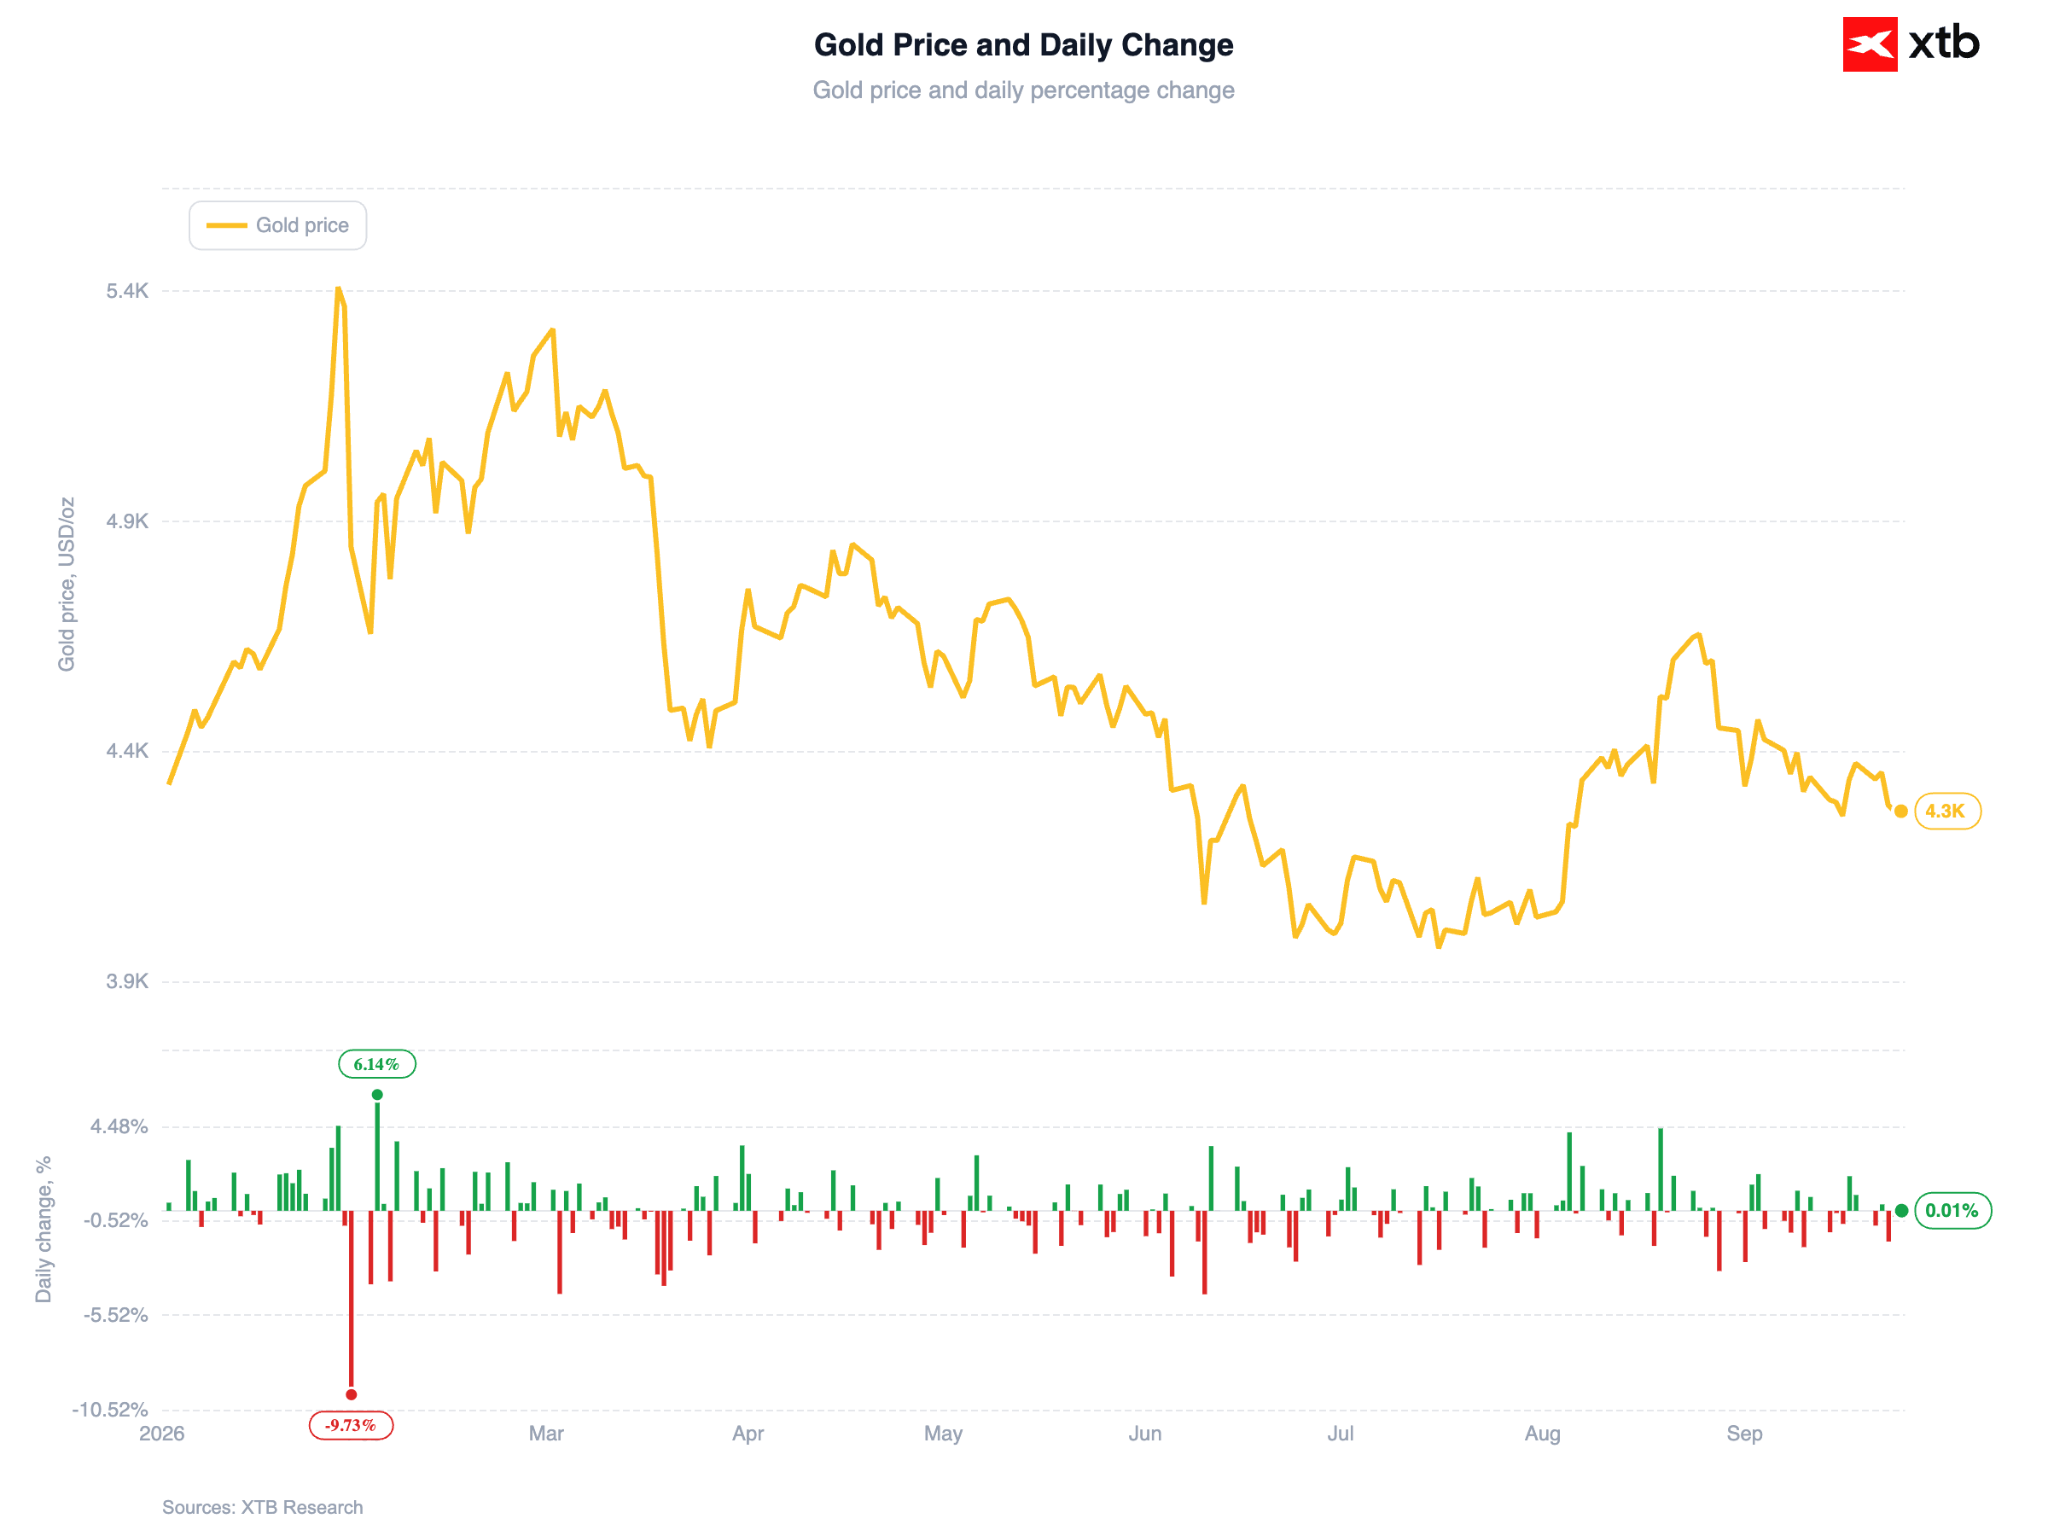
El oro se encamina hacia una pérdida semanal, cotizando cerca de los 4.300 dólares por onza el viernes, con una caída de aproximadamente el 2 % en la semana. El metal sigue bajo presión principalmente debido a los elevados rendimientos de los bonos.
Figura 3: Oro (2026)
Fuente: XTB Research, 25.09.2026
💱 Divisas
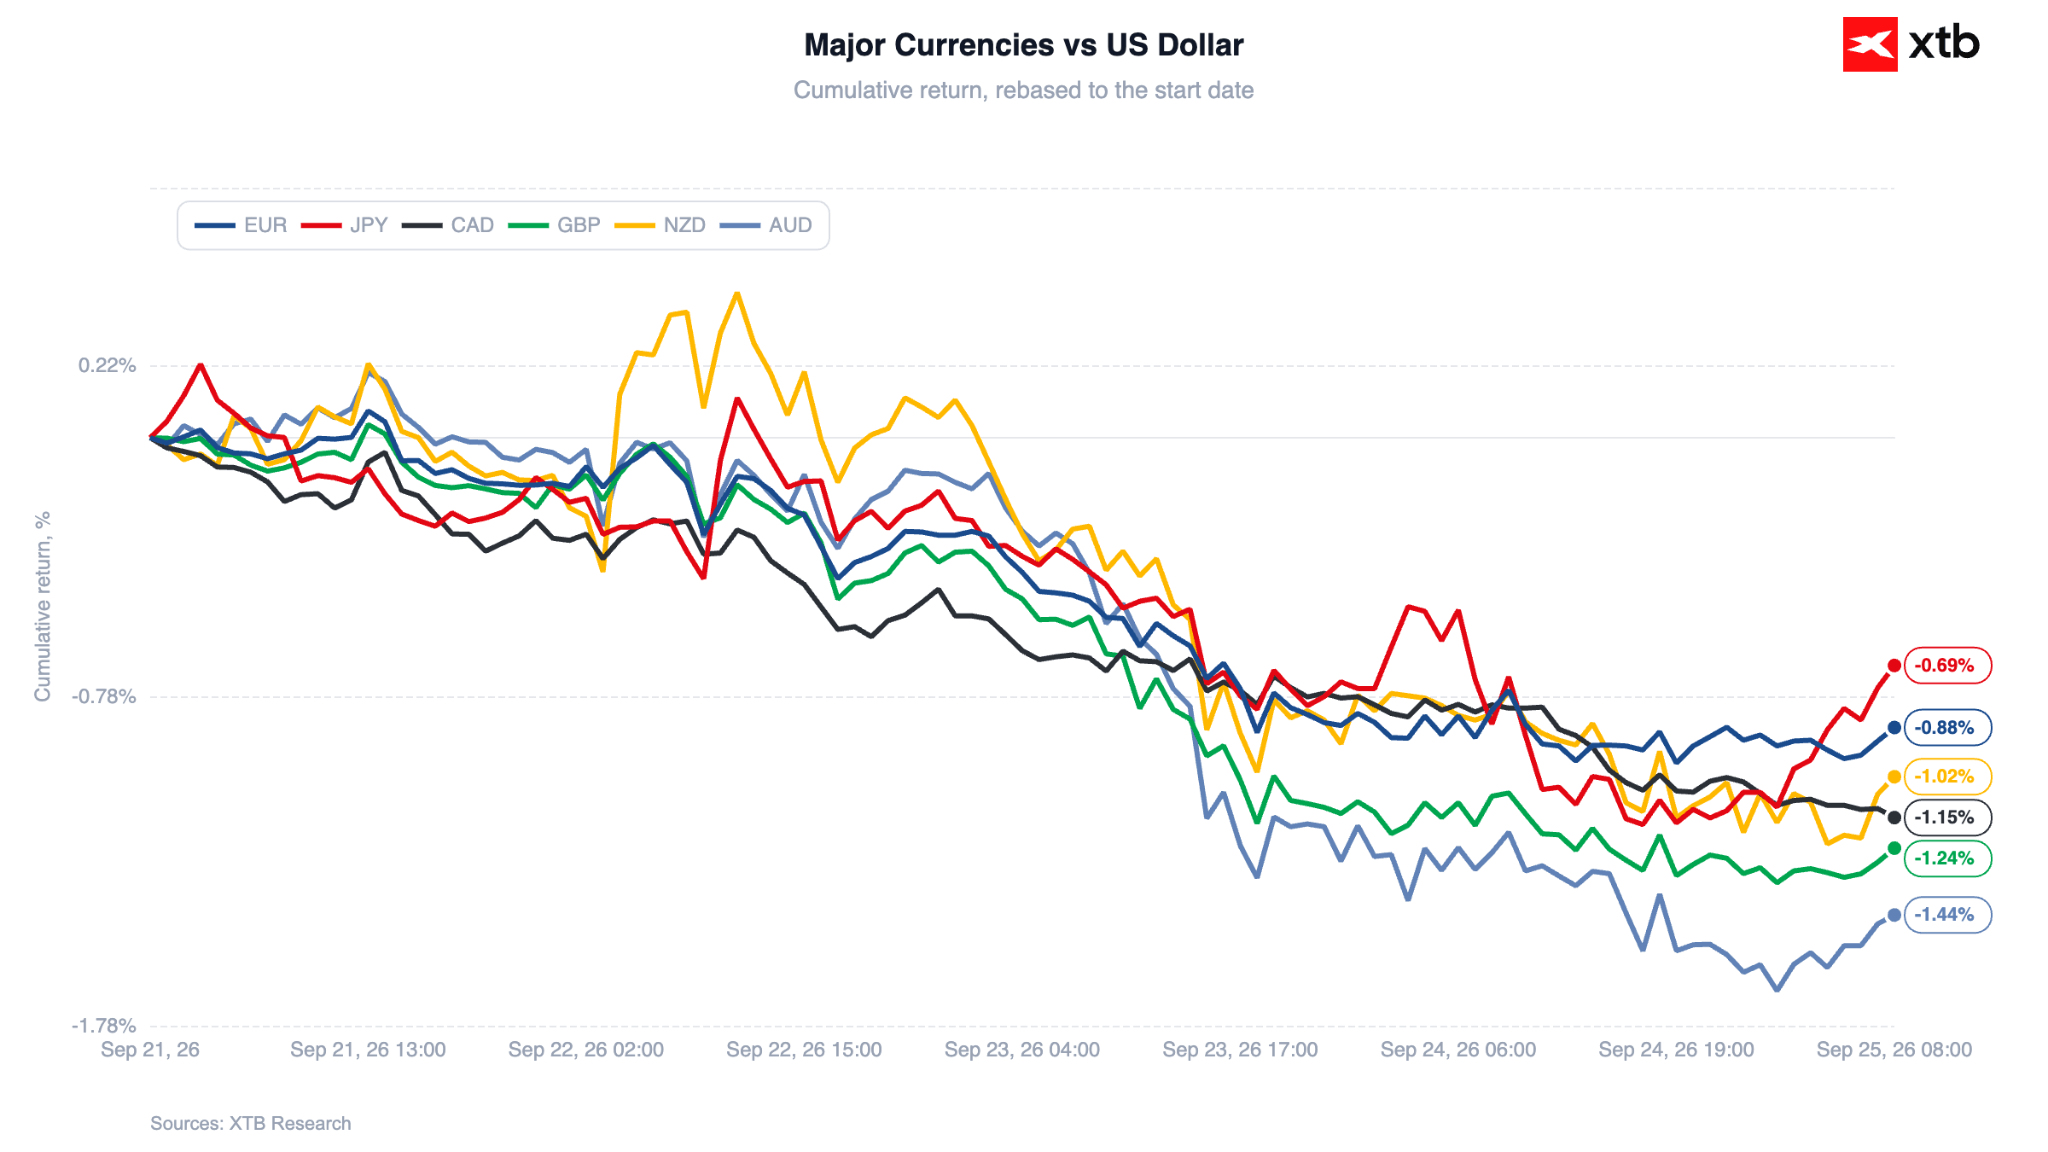
El USD/JPY se aproxima al nivel de 158 después de que la ministra de Finanzas de Japón, Satsuki Katayama, revelara que el presidente Trump comparte las preocupaciones sobre la debilidad de la divisa japonesa. Sin embargo, el dólar estadounidense se mantiene firme, impulsado por cinco sesiones consecutivas de ganancias.
Figura 4: Rendimiento de las principales divisas frente al dólar estadounidense (21.09.2026 - 25.09.2026)
Fuente: XTB Research, 25.09.2026
📈 Renta variable
El sentimiento en Asia fue mixto. El Nikkei 225 de Japón ganó un 1,3 %, mientras que el Hang Seng cayó un 1,4 % después de que la reunión entre Trump y Xi concluyera sin acuerdos concretos. Los mercados de Corea del Sur, Taiwán y China continental permanecieron cerrados hoy por el Festival de Medio Otoño.
En noticias corporativas, Anthropic firmó un acuerdo de potencia de cálculo de 11.600 millones de dólares por siete años con Akamai Technologies, mientras que Paramount Skydance planea cerrar la próxima semana una masiva emisión de deuda de 52.000 millones de dólares para financiar su adquisición de Warner Bros. Discovery.



La subida en los precios del petróleo limita a la bolsa europea

¿Cómo afecta al oro el alza de los rendimientos de los bonos?

Prohibición de exportar diésel de EE. UU.: ¿supone un problema para Europa?


🚨¿Cómo afectaría a España la prohibición de exportar diésel de Estados Unidos?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.