

-
Aumento de la tensión geopolítica: Las tensiones entre EE. UU. e Irán, así como la visita de Xi Jinping, aumentan la incertidumbre en los mercados, lo que podría afectar al flujo de materias primas y a las relaciones comerciales.
-
Profundización de la venta masiva de bonos: Los fuertes datos económicos y las subastas de deuda débiles están impulsando al alza los rendimientos, con el bono del Tesoro a 10 años superando el 5.11%.
-
Expectativas de una política más hawkish de la Fed: Los mercados monetarios ahora descuentan varias subidas de tipos adicionales, fortaleciendo el dólar y presionando a los activos de riesgo como las criptomonedas y los metales preciosos.

-
Aumento de la tensión geopolítica: Las tensiones entre EE. UU. e Irán, así como la visita de Xi Jinping, aumentan la incertidumbre en los mercados, lo que podría afectar al flujo de materias primas y a las relaciones comerciales.
-
Profundización de la venta masiva de bonos: Los fuertes datos económicos y las subastas de deuda débiles están impulsando al alza los rendimientos, con el bono del Tesoro a 10 años superando el 5.11%.
-
Expectativas de una política más hawkish de la Fed: Los mercados monetarios ahora descuentan varias subidas de tipos adicionales, fortaleciendo el dólar y presionando a los activos de riesgo como las criptomonedas y los metales preciosos.
Los futuros de Wall Street cotizan alrededor de un 0.2% a la baja, los índices asiáticos han caído aproximadamente un 0.6%, mientras que los futuros de acciones europeas apuntan a la posibilidad de mayores pérdidas en la apertura. Las conversaciones entre EE. UU. e Irán celebradas en Nueva York no lograron ofrecer el avance esperado, mientras que los rendimientos de los bonos vuelven a subir.
El presidente iraní Masoud Pezeshkian dijo que Teherán no permitiría la libertad de navegación por el Estrecho de Ormuz mientras las sanciones y el bloqueo de Estados Unidos sigan vigentes. Sus comentarios subrayan lo difícil que sigue siendo alcanzar un acuerdo de paz a pesar de los esfuerzos por revivir las negociaciones, mientras que el riesgo de interrupciones en los flujos de petróleo y productos energéticos sigue siendo significativo.
La venta masiva de bonos globales se está profundizando después de los datos más fuertes del PMI de EE. UU. desde 2021 y la débil demanda en una subasta de bonos del Tesoro a cinco años. El rendimiento de los bonos del Tesoro de EE. UU. a 10 años se mantiene cerca del 5.11% después del aumento de 15 puntos básicos del miércoles, el mayor aumento desde la agitación del mercado que siguió al anuncio de aranceles de Trump en abril de 2025.
La presión se ha extendido por los mercados de Asia-Pacífico. Los bonos se vendieron en Japón, Australia y Nueva Zelanda, mientras que la deuda de los mercados emergentes también se debilitó. El rendimiento medio de la deuda pública mundial se ha acercado al 4%.
Los inversores están aumentando las apuestas sobre un mayor endurecimiento de la Fed tras la primera subida de tipos de interés de la semana pasada desde 2023. Los mercados monetarios están ahora valorando plenamente dos subidas de tipos adicionales durante las próximas tres reuniones de la Fed.
El gobernador de la Fed, Michael Barr, dijo ayer que probablemente será necesario un mayor endurecimiento monetario para que la inflación vuelva al objetivo del 2%.
Los mayores rendimientos y las expectativas de nuevas subidas de tipos siguen siendo la principal fuente de presión sobre los activos de riesgo, incluido Bitcoin, que ha retrocedido a unos 84.000 dólares.
El petróleo está devolviendo parte de sus recientes ganancias. Tras la renovación del contrato, el Brent abrió cerca de los 97 dólares por barril. El oro sigue bajo presión tras la caída del 1.7% de ayer y cotiza cerca de los 4.290 dólares la onza. Los mayores tipos de interés y los rendimientos de los bonos están reduciendo el atractivo relativo de los metales preciosos.
La renta variable de China continental ha caído más del 1%, a pesar de que el secretario del Tesoro, Scott Bessent, dijo que EE. UU. y China acordaron prorrogar su tregua comercial otros dos meses.
Xi Jinping ha llegado a Washington para su primera visita de Estado a EE. UU. en 11 años, centrando la atención del mercado en las relaciones comerciales y los posibles acuerdos entre Pekín y la administración Trump.
La administración Trump está trabajando con las refinerías en restricciones voluntarias a las exportaciones de combustible destinadas a reducir los envíos al exterior y aumentar la oferta nacional, aunque los futuros de diésel LSGASOIL se mantienen en general estables tras la renovación.
La tasa de desempleo de Australia aumentó del 4.5% al 4.6%, por encima de la previsión de consenso del 4.5%. Sin embargo, el empleo aumentó en 39.5k, muy por encima de los 20k esperados y en comparación con un descenso de 15.8k anteriormente, mientras que la tasa de participación aumentó del 66.9% al 67.1%.
Hoy el Banco Nacional Suizo anunciará su decisión de política monetaria, seguido por el Riksbank de Suecia. Se espera que ambos bancos centrales dejen los tipos de interés sin cambios. Los datos de confianza empresarial Ifo de Alemania se publicarán a las 8 AM GMT, mientras que a las 12:30 PM GMT los mercados recibirán las solicitudes de subsidio por desempleo de EE. UU. y las ventas minoristas canadienses.
AUD/USD, gráfico de los futuros del Nasdaq100 (temporalidad D1)
A pesar de los datos mixtos del mercado laboral australiano, con un aumento del desempleo junto a un fuerte incremento del empleo, el AUD/USD está intentando recuperar las pérdidas y está poniendo a prueba su media móvil exponencial de 200 días, EMA200 (línea roja), ya que intenta volver a una tendencia alcista. El dólar australiano se está fortaleciendo ligeramente frente al dólar estadounidense.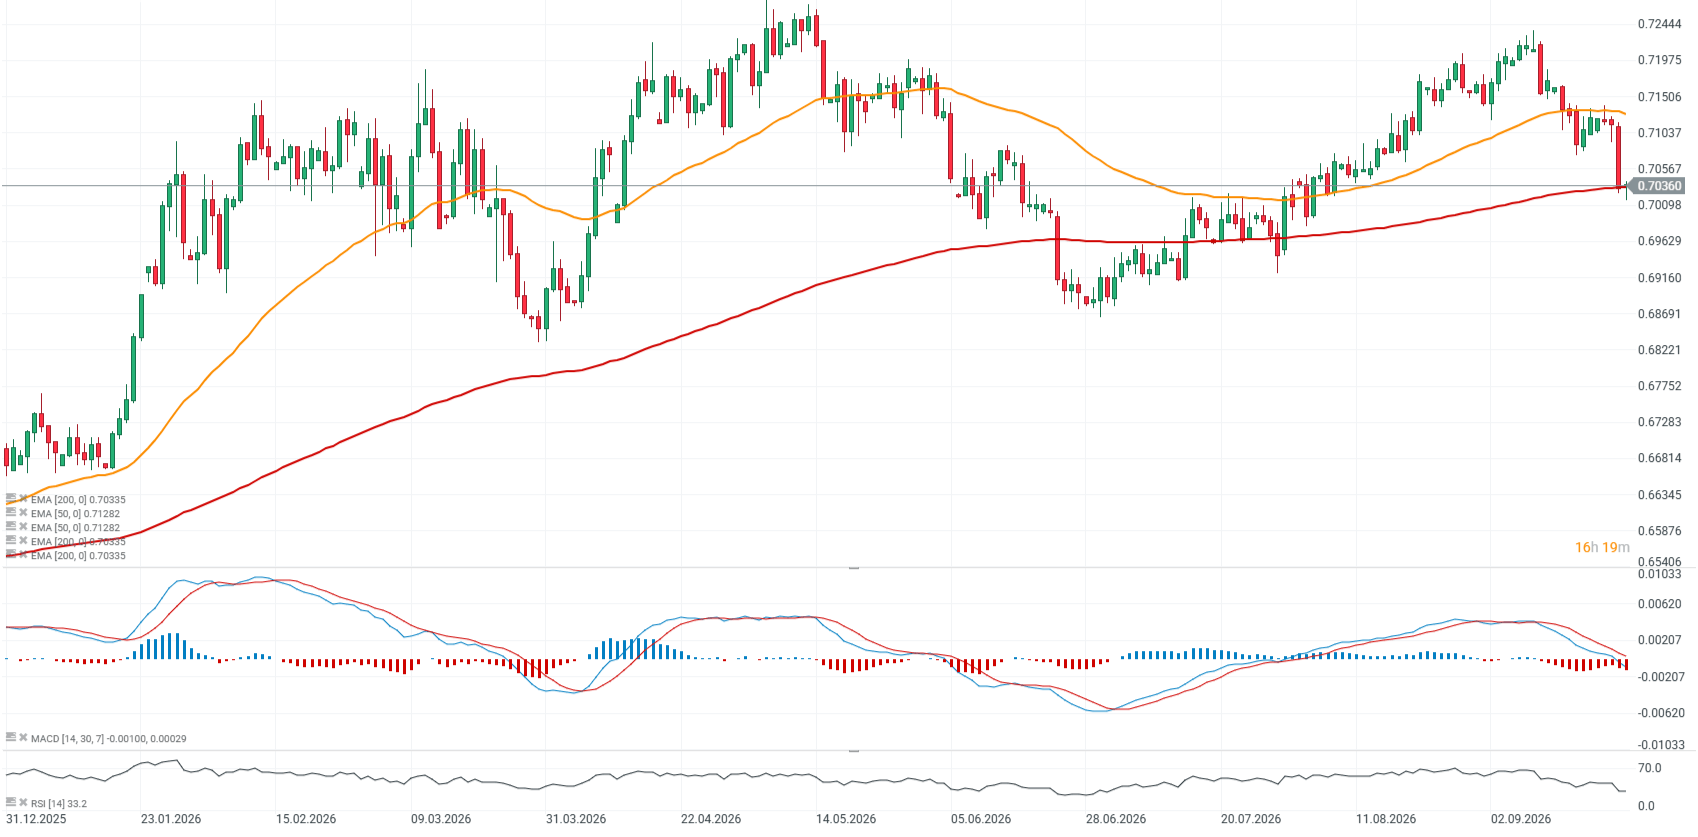
El contrato de futuros Nasdaq 100 ha registrado dos sesiones consecutivas a la baja pero se mantiene por encima de los 30.000 puntos. Por ahora, el movimiento debe seguir tratándose como una corrección normal dentro de una fuerte tendencia alcista. La resistencia clave se encuentra cerca de los 30.800 puntos, y sólo una ruptura por encima de ese nivel podría abrir el camino hacia los 31.000 puntos y más arriba. La zona de 29.700–30.000 sigue siendo una importante zona de soporte para el impulso alcista.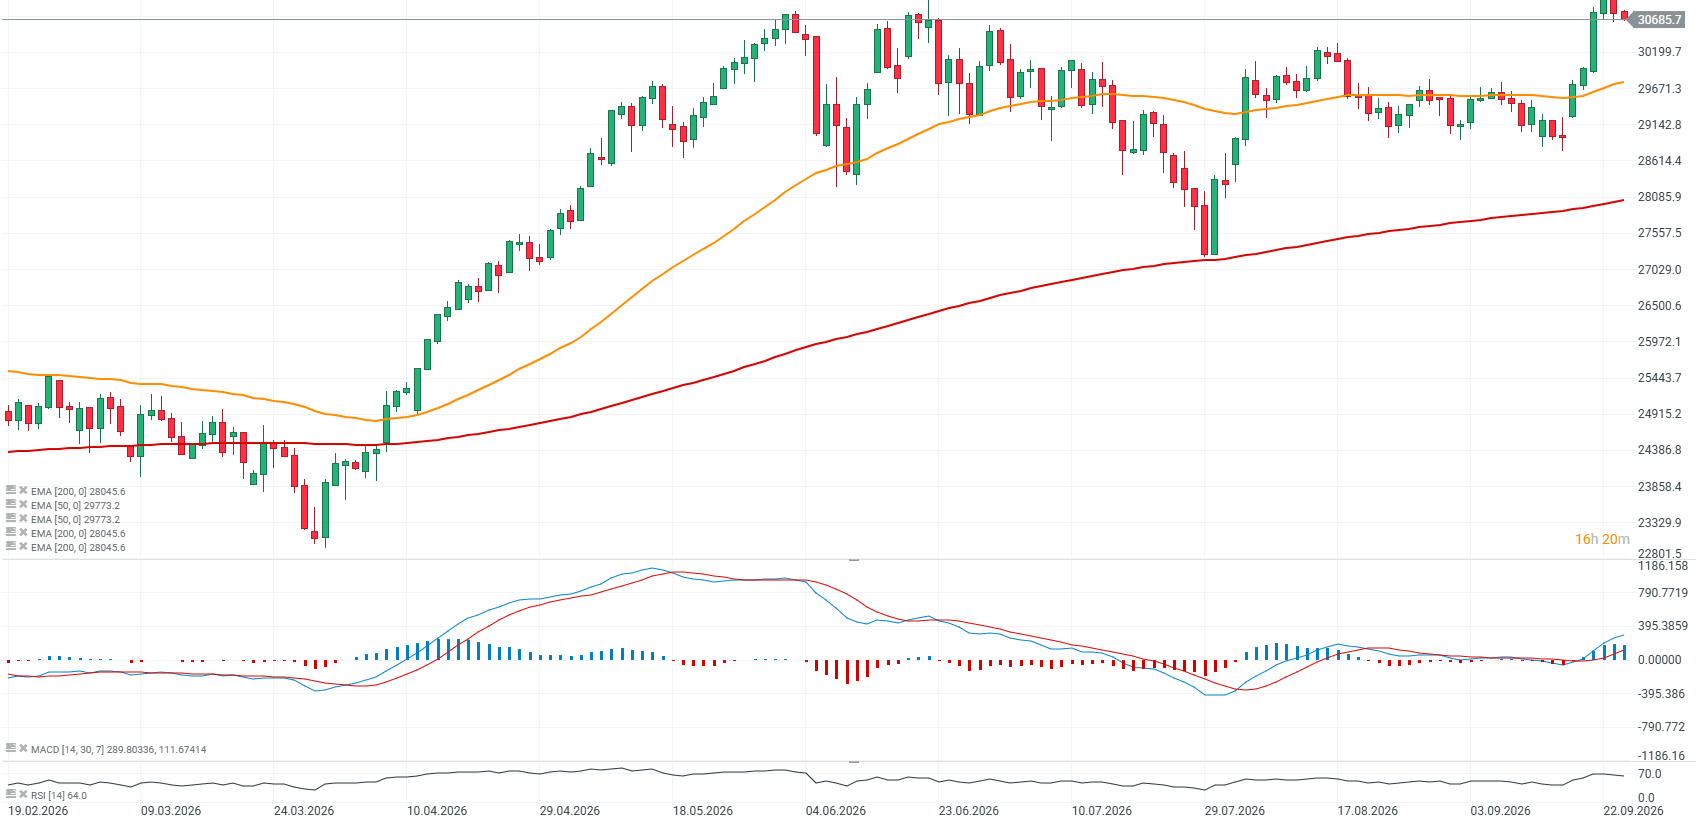
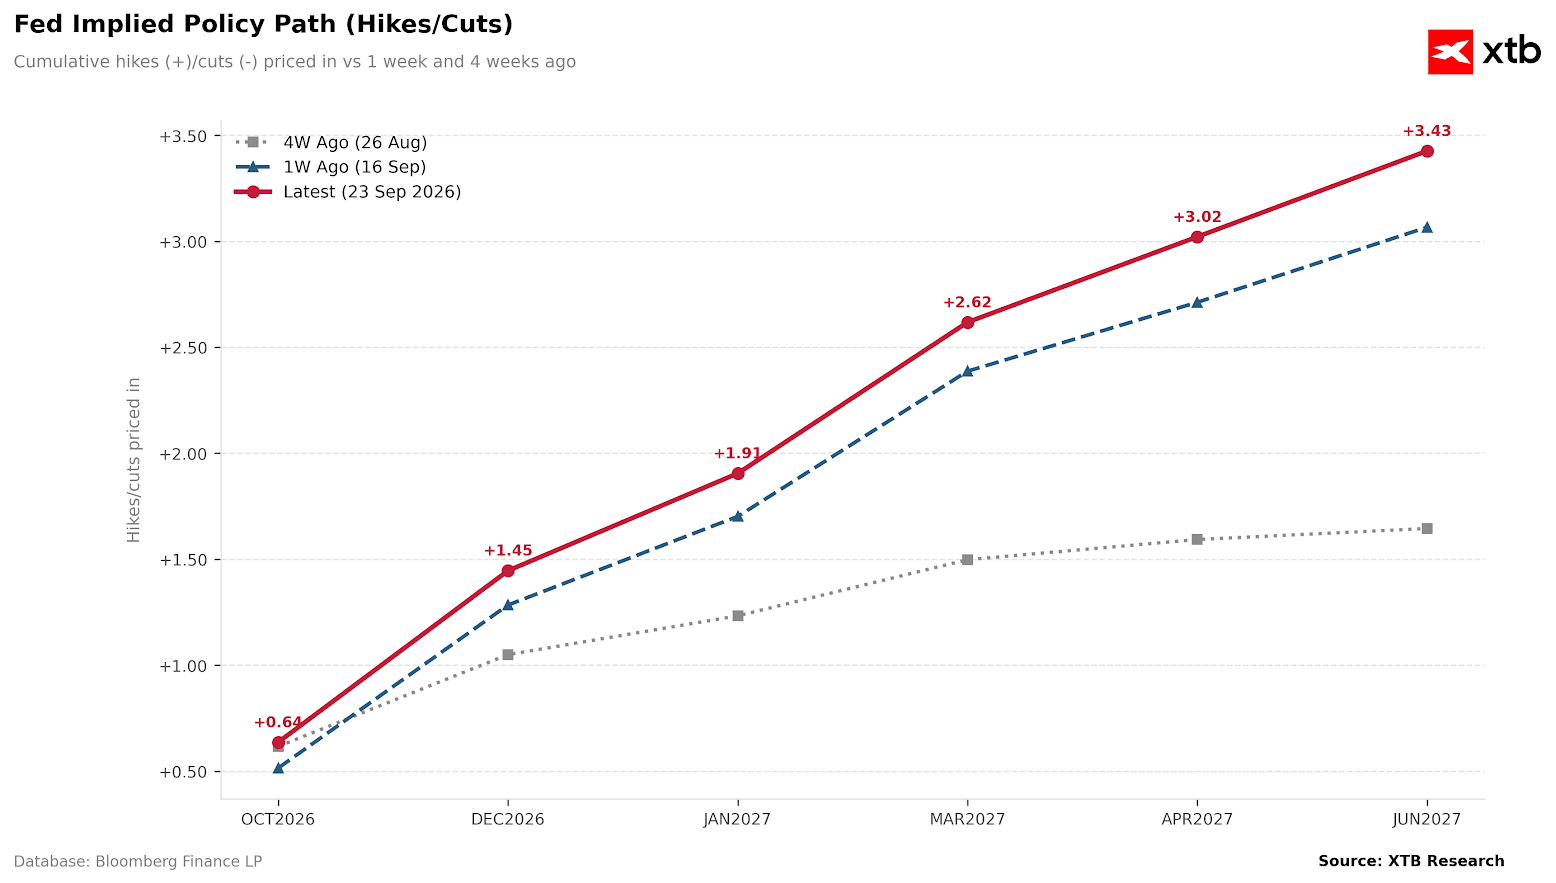
El mercado se ha desplazado claramente hacia una senda de la Fed más hawkish, descontando un número significativamente mayor de subidas de tipos que hace un mes. Para junio de 2027, los futuros implican un total acumulado de unas 3.4 subidas, en comparación con unas 1.6 descontadas cuatro semanas antes. El mayor cambio se produjo tras la última reunión de la Fed y las lecturas más fuertes de ayer del PMI preliminar manufacturero y de servicios. Estos datos aumentaron la convicción de los inversores de que es probable que los tipos de interés de EE. UU. se mantengan más altos durante más tiempo.
Fuente: XTB Research

Resumen diario: dólar en máximos; caen Wall Street y oro (23.09.2026)
APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)


El Ibex 35 termina a la baja y el crudo despunta

Los PMI de EE. UU. se disparan a máximos de cinco años.
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.