

- Las acciones globales se mantienen cerca de máximos históricos a pesar de los altos rendimientos de los bonos y de las materias primas elevadas.
- El índice tecnológico Nasdaq 100 cerró en un nivel récord impulsado por el sector tecnológico en Wall Street.
- La rentabilidad de los bonos del Tesoro estadounidense a 10 años subió hasta aproximadamente 5,32 %, su nivel más alto desde 2002.
- El euro cotiza cerca de mínimos de 17 meses presionado por los costes de endeudamiento y el panorama fiscal de Francia.
- Samsung Electronics y SK Hynix caen en bolsa antes de la presentación de sus resultados del tercer trimestre.
Las bolsas mundiales se mantienen cerca de máximos históricos, a pesar de la presión ejercida por los elevados precios de las materias primas y los rendimientos muy altos de los bonos. Las ganancias de ayer en Wall Street estuvieron lideradas una vez más por el sector tecnológico: el Nasdaq 100 cerró en un máximo histórico, mientras que los avances de Nvidia y Microsoft situaron al S&P 500 a menos de un 0,5% de su récord histórico.
El sentimiento en Asia también sigue siendo relativamente positivo, aunque la magnitud del movimiento es modesta. El índice MSCI Asia-Pacific subió alrededor de un 0,1% y se sitúa aproximadamente un 2% por debajo de su máximo histórico, mientras que el MSCI All Country World Index está a menos de un 1,5% de su pico de agosto. Los futuros de la renta variable en Europa y EE. UU. apuntan a un intento de ampliar las ganancias.
El mercado de bonos sigue siendo la principal fuente de presión sobre las valoraciones de los activos de riesgo. El rendimiento del bono del Tesoro estadounidense a 10 años subió hasta situarse en torno al 5,32%, un nivel no visto desde 2002, mientras que el rendimiento a 2 años se acercó al 4,83%. Las ventas también se extendieron a los bonos soberanos de Japón, Australia y Nueva Zelanda, lo que pone de relieve el carácter cada vez más global de la presión en los mercados de renta fija.
El oro retrocede ligeramente, mientras que el petróleo intenta recuperar parte de sus recientes pérdidas. El oro cayó alrededor de un 0,4% hasta situarse aproximadamente en 4.120 USD por onza, mientras que el crudo Brent subió un 0,6% hasta rondar los 100,9 USD por barril. Los elevados precios del petróleo siguen siendo un factor inflacionario importante, lo que podría reforzar las expectativas de una política monetaria restrictiva y limitar el margen para una caída en los rendimientos de los bonos.
El euro sigue bajo presión y cotiza cerca de mínimos de 17 meses. La moneda única se ve lastrada por una combinación de aumento de los costes de financiación y el deterioro de las perspectivas fiscales en Francia, lo que incrementa la prima de riesgo asociada a los activos europeos.
Francia sigue siendo uno de los principales focos de atención en Europa. Se espera que Marine Le Pen y su partido presenten propuestas presupuestarias alternativas y un plan para reducir el déficit, lo que podría tener implicaciones para el mercado de bonos francés, el euro y el sentimiento general hacia los activos de la zona euro.
Con un calendario macroeconómico relativamente ligero, es probable que los mercados busquen un nuevo catalizador. A corto plazo, nuevos movimientos en los rendimientos de los bonos, los precios del petróleo y la evolución en torno a la situación fiscal de Francia podrían resultar decisivos para determinar si los índices bursátiles pueden mantenerse cerca de máximos históricos o si los elevados costes de financiación comienzan a pesar con mayor fuerza sobre las valoraciones.
Samsung Electronics cae cerca de un 2%, mientras que SK Hynix cede casi un 3,5%, mostrando un rendimiento claramente inferior al del conjunto del sector de los semiconductores. Los inversores se mantienen cautelosos antes de los resultados del tercer trimestre, con la atención puesta en la fortaleza del won coreano, el aumento de los costes, una posible ralentización de la demanda de chips para IA y los retrasos en algunos proyectos de centros de datos en EE. UU.
Al mismo tiempo, las expectativas de beneficios siguen siendo altas. Samsung tiene previsto publicar sus resultados preliminares a finales de esta semana, mientras que SK Hynix presentará su informe a finales de octubre. Los sólidos resultados de Micron también han respaldado el sentimiento hacia el sector, lo que sugiere que la demanda de chips de memoria y componentes relacionados con la IA se mantuvo robusta al menos hasta finales de septiembre.
Donald Trump comentó ayer las informaciones sobre una posible presencia militar de EE. UU. en Europa Central y Oriental, señalando que «estudiaría» la cuestión de una base en Lituania, al tiempo que añadió que una base estadounidense en Polonia «podría ocurrir». También afirmó que los problemas en el mercado del diésel estaban parcialmente vinculados a los ataques contra refinerías rusas y sugirió que las tensiones que involucran al Reino Unido quedarían bajo control. Además, Trump indicó que Irán podría haber sido responsable del incidente del avión de FlyDubai y advirtió de que Teherán se enfrentaría a una respuesta muy contundente si contara con drones de combate operando en el Reino Unido.
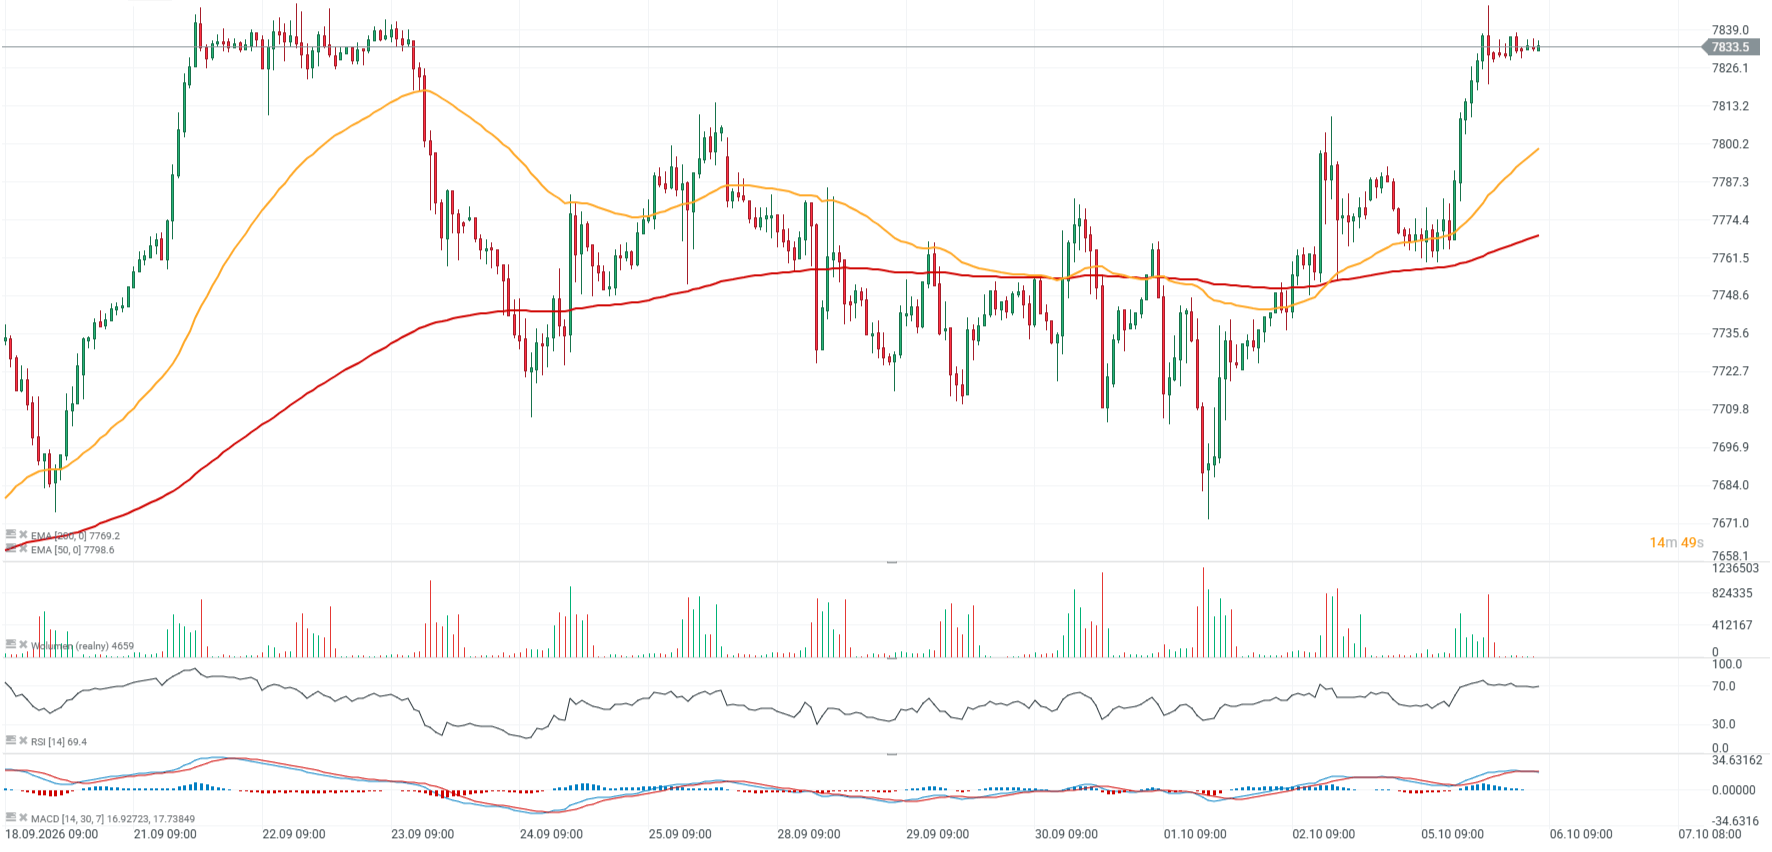
S&P500 (intervalo D1)
Los futuros del S&P500 igualaron ayer el máximo histórico registrado el 22 de septiembre, mientras que el impulso alcista sigue intacto con el RSI todavía relativamente elevado y cerca de 70. El soporte más cercano parece situarse en torno a los 7.800 puntos, donde la EMA de 50 días (línea naranja) converge con las reacciones del precio observadas en la última semana de septiembre y principios de octubre. Los niveles clave de resistencia se encuentran alrededor de los 7.850 y 8.000 puntos.
Fuente: xStation5


ÚLTIMA HORA 🚩 Fuerte caída de la producción industrial alemana


El Ibex 35 celebra la convocatoria de Elecciones Generales
El ISM PMI de servicios de EE. UU. queda por debajo de las expectativas 🚨


Abre Wall Street: la tecnología impulsa los índices, pero los bonos europeos frenan el apetito por el riesgo
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.