


-
Las previsiones de cosecha de maíz en Estados Unidos se redujeron en el informe WASDE, lo que llevó la relación entre existencias finales y consumo al 10,8%.
-
Las reservas de gas natural en Estados Unidos se sitúan en 3,801 billones de pies cúbicos, antes de una ola de frío que afectará a 160 millones de habitantes.
-
Los inventarios de cacao alcanzaron su nivel más alto en dos años y medio, con 3,7 millones de sacos, pese a las previsiones de una caída de la cosecha intermedia en Costa de Marfil.
-
Los precios del petróleo WTI y Brent registraron caídas semanales de dos dígitos ante la rápida desaparición de las primas de riesgo geopolítico.
-
La OPEP+ mantuvo sin cambios los límites de producción para diciembre de 2026, mientras que la producción semanal de crudo estadounidense permaneció cerca de niveles récord.

-
Las previsiones de cosecha de maíz en Estados Unidos se redujeron en el informe WASDE, lo que llevó la relación entre existencias finales y consumo al 10,8%.
-
Las reservas de gas natural en Estados Unidos se sitúan en 3,801 billones de pies cúbicos, antes de una ola de frío que afectará a 160 millones de habitantes.
-
Los inventarios de cacao alcanzaron su nivel más alto en dos años y medio, con 3,7 millones de sacos, pese a las previsiones de una caída de la cosecha intermedia en Costa de Marfil.
-
Los precios del petróleo WTI y Brent registraron caídas semanales de dos dígitos ante la rápida desaparición de las primas de riesgo geopolítico.
-
La OPEP+ mantuvo sin cambios los límites de producción para diciembre de 2026, mientras que la producción semanal de crudo estadounidense permaneció cerca de niveles récord.
Maíz
Análisis técnico
-
Los precios del maíz se consolidaron alrededor de los 440 dólares por cada 100 bushels, con una ligera caída semanal del 0,1% y un retroceso del 7,4% durante el último mes, mientras que acumulan un alza del 1,0% en lo que va del año y del 2,2% interanual.
-
El informe WASDE, que mostró una reducción de las previsiones de cosecha en Estados Unidos, provocó un claro rebote de los precios.
-
El indicador RSI cayó hasta los 25 puntos, señalando condiciones técnicas de sobreventa que favorecen una corrección alcista, aunque el precio permanece hasta un 10,6% por debajo de la media móvil de 50 sesiones. Por su parte, el MACD mantiene señales alcistas.
-
La zona de soporte clave más cercana se encuentra entre los 435 y 440 dólares, mientras que la resistencia técnica significativa más próxima se sitúa entre los 455 y 460 dólares.
Contexto fundamental y de mercado
-
El informe WASDE de noviembre redujo la estimación de la cosecha de maíz estadounidense de este año en 141 millones de bushels, hasta los 15.890 millones de bushels. La razón es una menor productividad, estimada en 179,6 bushels por acre, frente a los 181,2 del mes anterior. La superficie cosechada se mantuvo sin cambios en 88,5 millones de acres. A pesar de la revisión, sigue siendo la segunda mayor cosecha de la historia, después del récord de 16.960 millones de bushels de la temporada anterior.
-
Al 1 de noviembre, la cosecha estadounidense había alcanzado un avance del 74%, ligeramente por debajo del promedio de los últimos cinco años (77%).
-
El clima seco en gran parte del Medio Oeste estadounidense facilita y acelera la finalización de la cosecha en el cinturón maicero (Corn Belt).
-
Las existencias finales de maíz estadounidense para la temporada 2026/27 se redujeron de 1.850 a 1.760 millones de bushels. Esto representa un 16% menos que las existencias al cierre de la temporada anterior (2.100 millones de bushels). La relación entre existencias y consumo cae hasta aproximadamente el 10,8%, frente al 12,7% de la temporada previa.
-
El Departamento de Agricultura de Estados Unidos (USDA) redujo su previsión de exportaciones en 25 millones de bushels, hasta los 3.280 millones de bushels (aproximadamente un 4,5% menos interanual), considerando los envíos y ventas registrados hasta la fecha. Las exportaciones contratadas hasta ahora son un 34% inferiores a las de hace un año, por lo que el mercado podría anticipar nuevos recortes.
-
La caída de los precios hasta niveles cercanos a mínimos de tres meses estimuló nuevas compras por parte de importadores internacionales en los últimos días.
-
El procesamiento de maíz para producir etanol aumenta por quinta semana consecutiva. En la semana finalizada el 30 de octubre, alcanzó 1,143 millones de barriles diarios, su nivel más alto desde enero. El USDA mantuvo el consumo anual de maíz destinado a etanol en 5.650 millones de bushels (+1,8% interanual).
-
A nivel mundial, el balance parece más equilibrado que en Estados Unidos. El USDA elevó las previsiones de producción para Brasil (141 millones de toneladas) y Argentina (57 millones de toneladas), con incrementos de 2 millones de toneladas en cada país. Las existencias finales mundiales de maíz aumentaron 1,5 millones de toneladas, hasta los 281,9 millones, principalmente gracias a Ucrania y China. Argentina está absorbiendo parte de las exportaciones perdidas por Estados Unidos y Ucrania: su previsión de exportaciones se elevó hasta los 40 millones de toneladas.
-
El USDA redujo en 0,10 dólares el precio promedio recibido por los agricultores para la temporada 2026/27, hasta los 4,60 dólares por bushel.
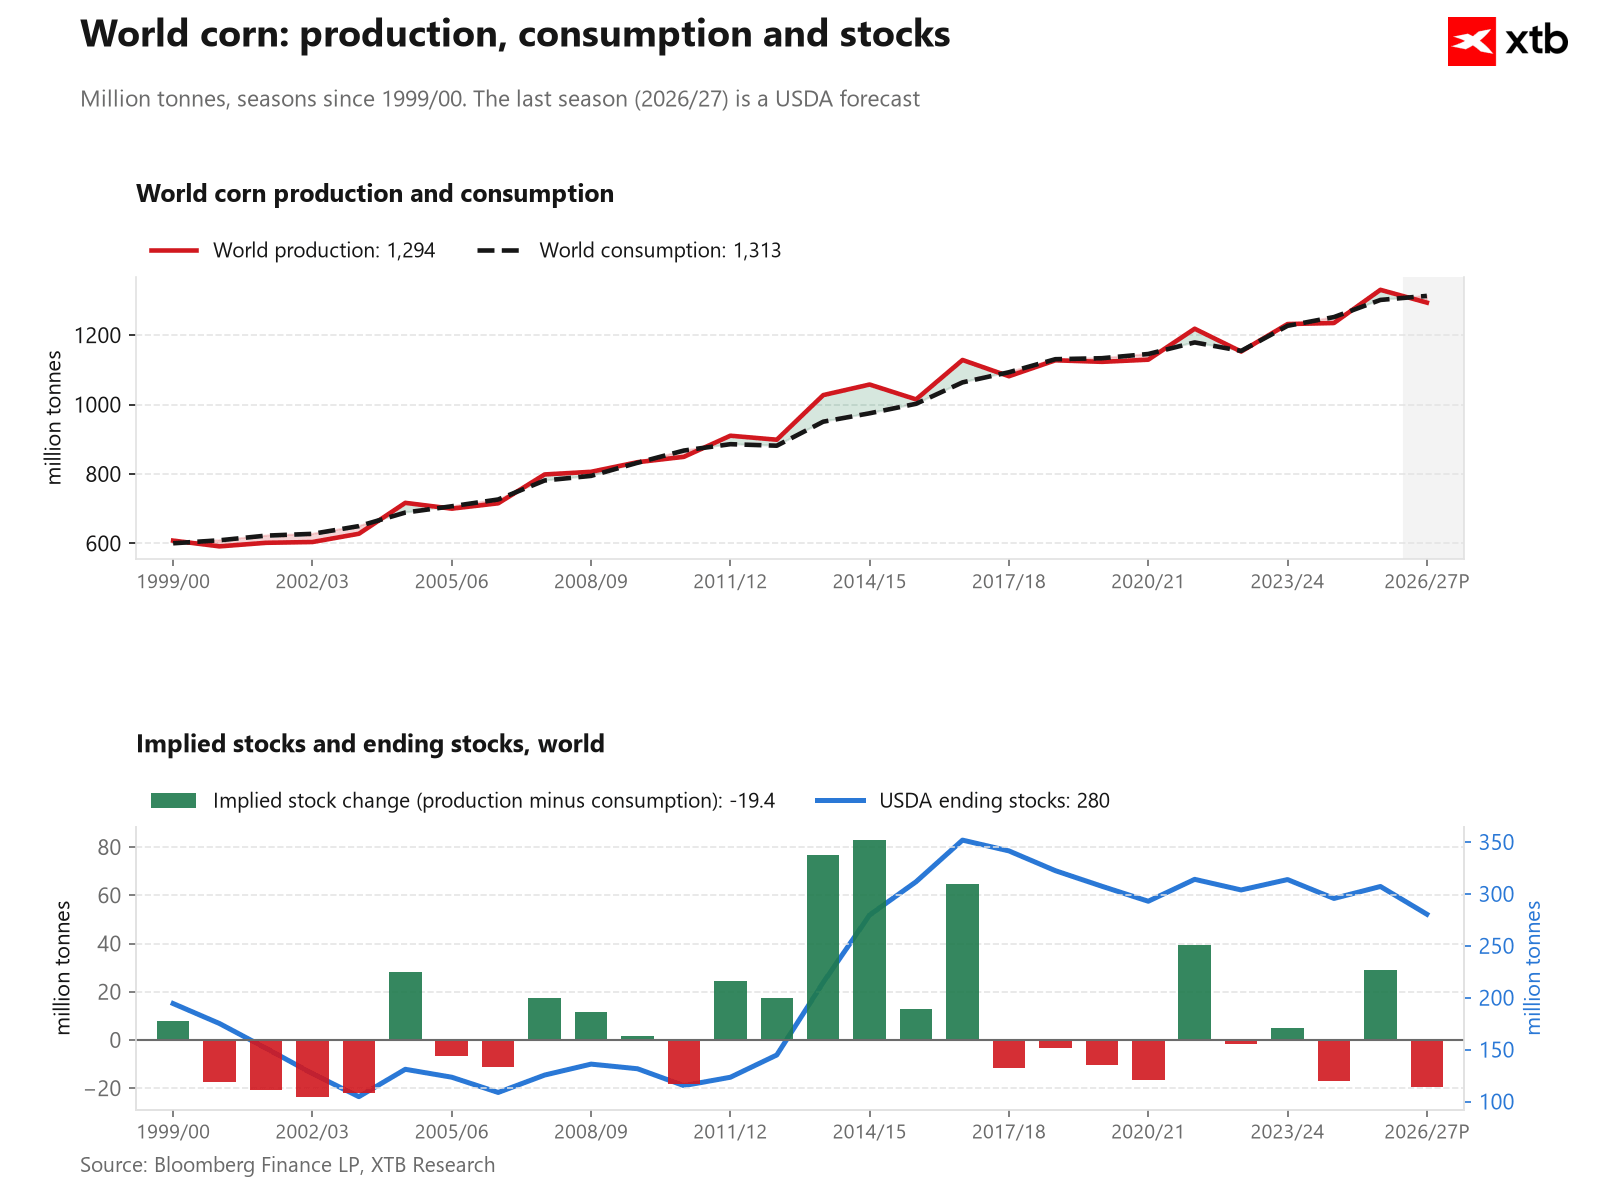 A nivel mundial, el mercado del maíz podría entrar en déficit en 2027, lo que, considerando los bajos precios actuales, podría señalar perspectivas de recuperación. Fuente: Bloomberg Finance LP, XTB.
Valoración histórica y posicionamiento de los fondos
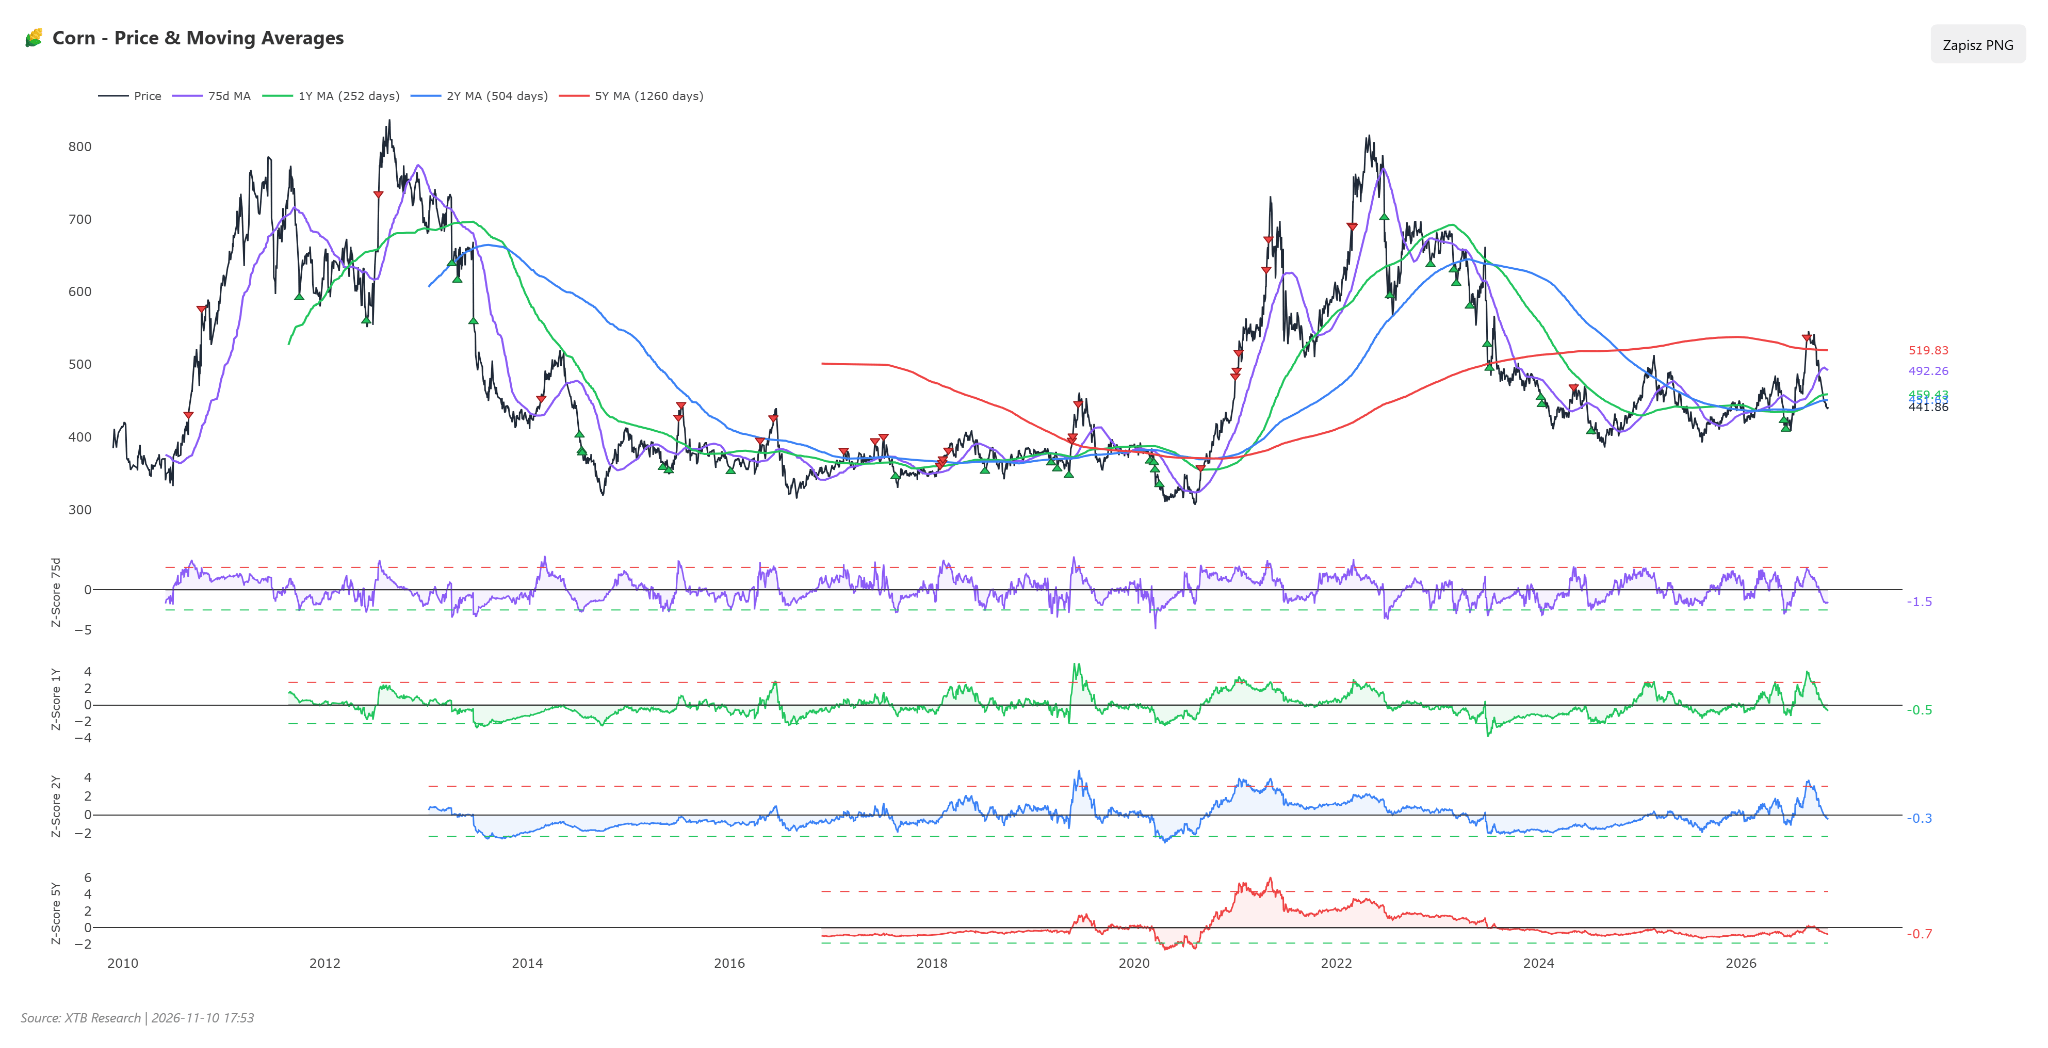
A largo plazo, la valoración del maíz se sitúa claramente por debajo de sus niveles habituales. Los precios actuales están moderadamente por debajo de los promedios de uno y dos años, mientras que, en comparación con el promedio de cinco años, la materia prima presenta una infravaloración significativa (más de 0,7 desviaciones estándar por debajo de lo normal). Hace seis meses, el descuento respecto del promedio de cinco años era moderado, tras lo cual se produjo una profundización temporal de la ola de ventas durante el verano. En las últimas semanas, la presión de la oferta derivada de la llegada de grano recién cosechado provocó que el maíz se abaratara considerablemente frente a sus patrones históricos de varios años, en comparación con el mes anterior.
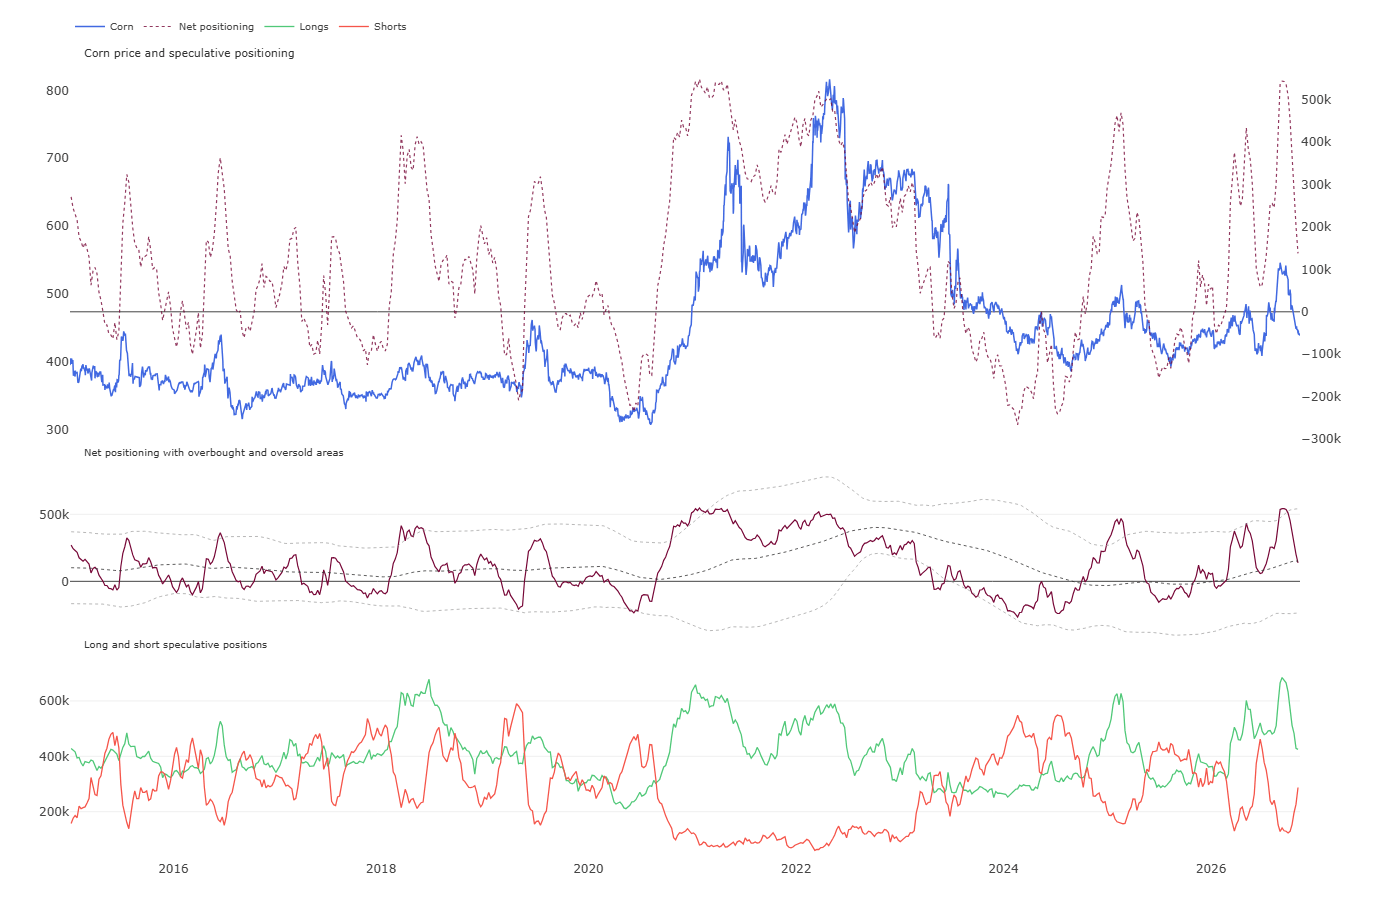
Los fondos especulativos mantienen una postura neta alcista, con una posición neta cercana a los 138.000 contratos y posiciones largas que representan casi el 60% de su exposición total. Históricamente, esta configuración se sitúa en el percentil 61, lo que indica un sentimiento moderadamente optimista, muy cercano al promedio de los últimos dos años. Sin embargo, durante la última semana, los fondos redujeron considerablemente sus posiciones largas, recortando su exposición neta en casi 64.000 contratos debido a la presión de la cosecha. Cabe destacar que, hace apenas unas semanas, las posiciones netas alcanzaban los 500.000 contratos. El comportamiento de los inversionistas institucionales, que pese a la ola de ventas todavía no han pasado a mantener posiciones netas cortas, combinado con los niveles técnicos de sobreventa, limita el potencial de un desplome sostenido de los precios y crea condiciones favorables para un repunte repentino si aparece un impulso de demanda.
Escenarios
-
Escenario alcista: Mantener elevados niveles de producción de etanol, superiores a 1,14 millones de barriles diarios, junto con la llegada de nuevos contratos de exportación que aprovechen los bajos precios, podría agotar la presión de oferta asociada a la cosecha. Una confirmación técnica de que los compradores han tomado el control sería una ruptura sostenida por encima de la resistencia cercana a los 455 dólares, lo que abriría el camino hacia la zona de 470–475 dólares.
-
Escenario bajista: Las condiciones climáticas favorables y secas en el Medio Oeste, que aceleran la cosecha récord de 16.030 millones de bushels, junto con una caída interanual persistente de las exportaciones superior al 30%, podrían profundizar el exceso de oferta en el mercado. Una señal de continuidad de la tendencia bajista sería la ruptura del soporte cercano a los 435 dólares, lo que podría llevar los precios hacia el nivel psicológico de los 420 dólares.
Gas natural (Estados Unidos)
Análisis técnico
-
Los precios del gas natural fluctúan alrededor de los 3,2–3,3 dólares por millón de unidades térmicas británicas (MMBtu), acumulando un alza del 11,2% durante la última semana y del 0,9% en el mes, aunque registran una caída del 11,4% en lo que va del año y del 28,7% durante los últimos doce meses.
-
El RSI se sitúa en 62 puntos, lo que indica predominio comprador sin entrar en territorio de sobrecompra, mientras que la media móvil simple (SMA) y el MACD generan señales alcistas, con el precio cotizando un 6,9% por encima de su media móvil de 50 sesiones.
-
La zona de soporte clave más cercana se encuentra alrededor del nivel psicológico de 3,0 dólares/MMBtu, mientras que la principal resistencia técnica se concentra entre 3,35 y 3,5 dólares/MMBtu.
Contexto fundamental y de mercado
-
Las previsiones meteorológicas apuntan a una intensa ola de frío que afectaría a más de 160 millones de habitantes de Estados Unidos antes del 14 de noviembre, con temperaturas inferiores al promedio en el noreste, la región de los Grandes Lagos y el valle de Ohio.
-
El informe semanal de la Administración de Información Energética de Estados Unidos (EIA) mostró un aumento de las reservas de gas natural de 77.000 millones de pies cúbicos (Bcf) durante la semana finalizada el 30 de octubre, lo que refleja un ritmo de acumulación inferior al registro anterior de 80.000 millones de pies cúbicos.
-
El almacenamiento subterráneo total de gas natural en Estados Unidos se situó en 3,801 billones de pies cúbicos (Tcf), un 2,8% por debajo del nivel de hace un año, aunque todavía un 1,4% por encima del promedio estacional de cinco años.
-
La producción promedio de gas seco en los 48 estados continentales de Estados Unidos descendió en noviembre hasta los 111,2 Bcf diarios, frente a los 113,4 Bcf diarios registrados en octubre.
-
Los flujos de gas destinados a las terminales estadounidenses de exportación de gas natural licuado (GNL) se desaceleraron ligeramente debido a restricciones locales en la capacidad de los gasoductos.
-
La demanda mundial de cargamentos de GNL estadounidense continúa elevada como respuesta a las interrupciones geopolíticas en las rutas internacionales de suministro energético.
-
En el mercado europeo, las conversaciones a nivel de la Unión Europea sobre garantías creíbles de seguridad y soberanía para Ucrania siguen siendo un factor de riesgo clave que determina directamente las perspectivas del tránsito energético hacia el continente.
-
El gobernador de la Reserva Federal, Christopher Waller, destacó análisis que apuntan a riesgos de perturbaciones más prolongadas de los precios en los mercados energéticos y a presiones alcistas sobre los precios al productor.
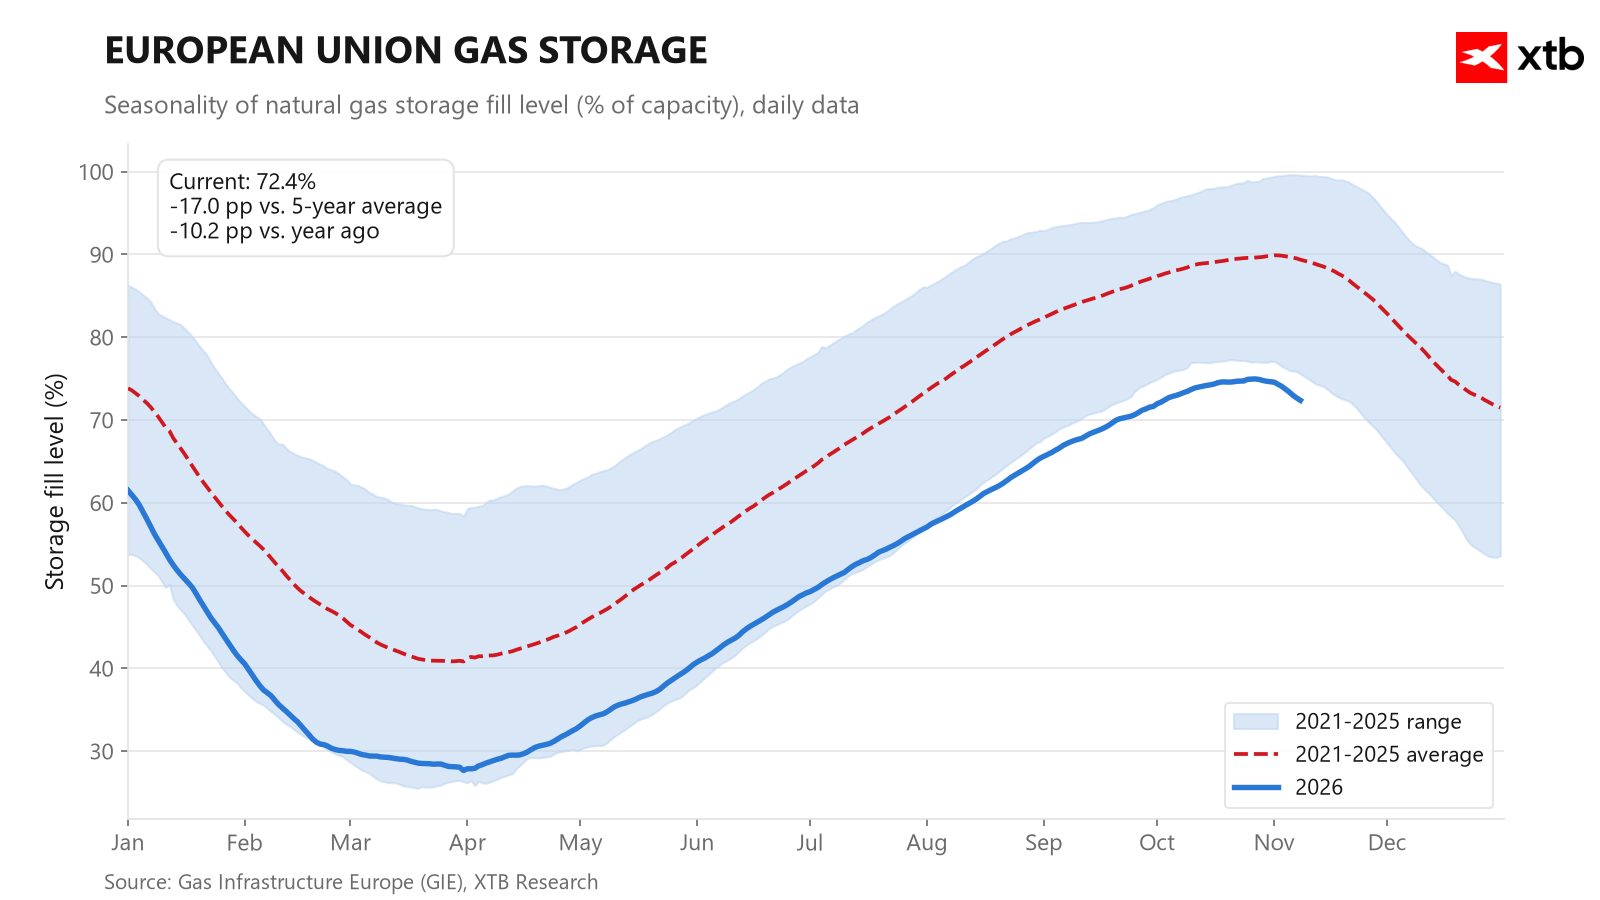
Los niveles de almacenamiento de gas en Europa han comenzado a caer más rápido de lo que sugeriría la estacionalidad, y las extracciones de reservas son relativamente elevadas debido a las condiciones meteorológicas. Fuente: GIE, XTB.
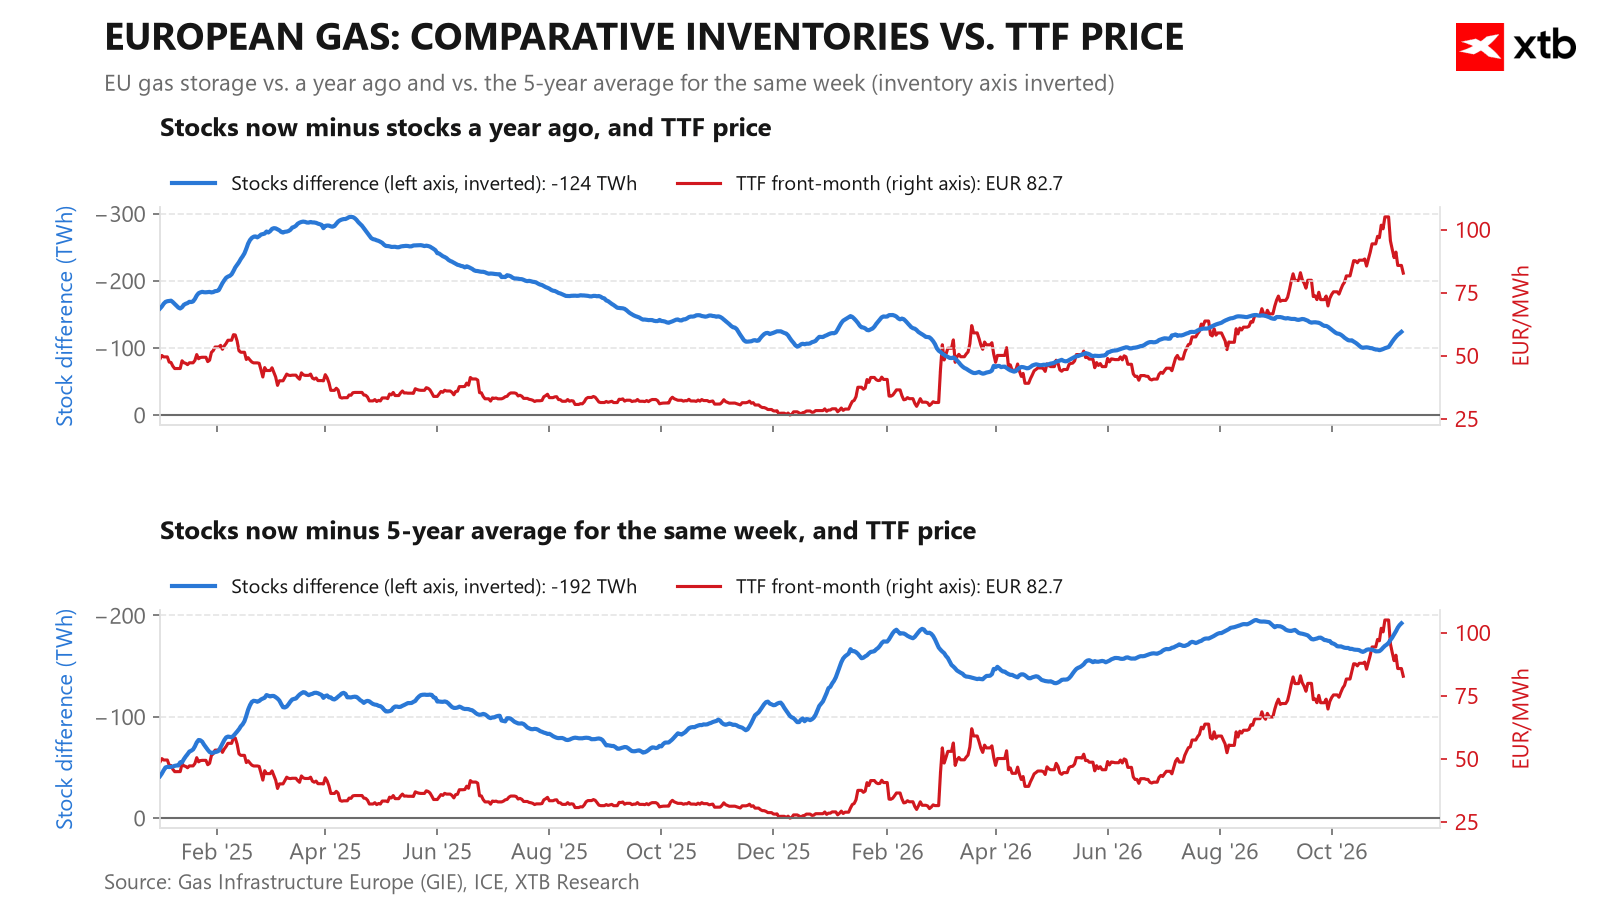
Los inventarios comparativos en Europa son extremadamente bajos, aunque los precios están cayendo principalmente por las expectativas de una resolución de las tensiones en Medio Oriente. Fuente: GIE, XTB.
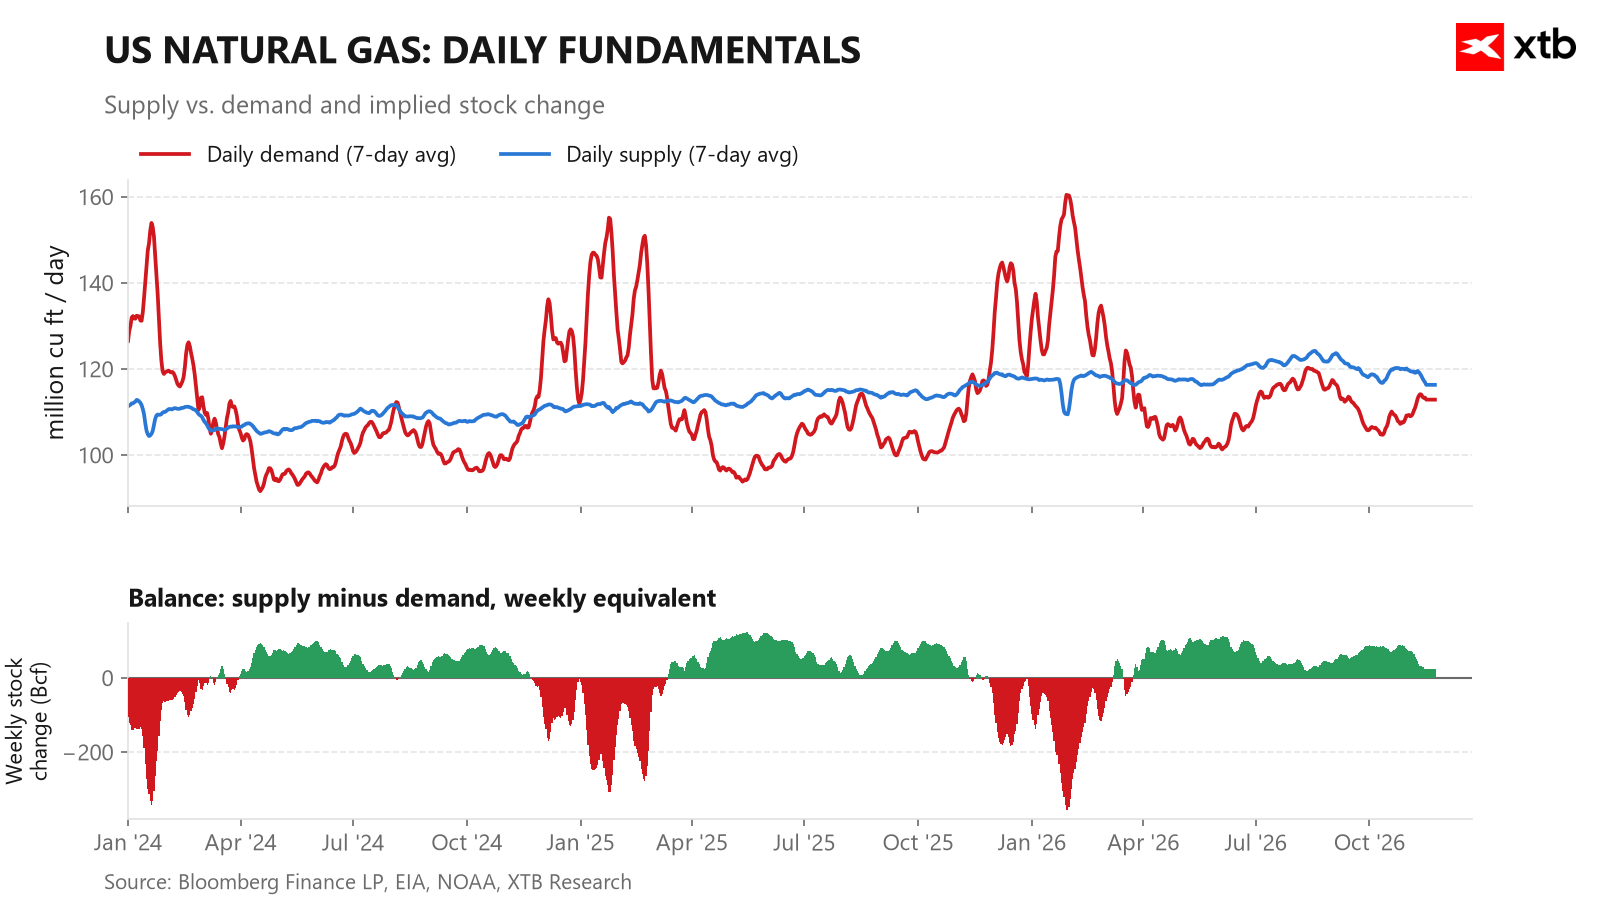
La oferta disponible en Estados Unidos está disminuyendo ligeramente y, pese a la estabilidad de la demanda, la variación implícita de los inventarios es mínima. Fuente: Bloomberg Finance LP, XTB.
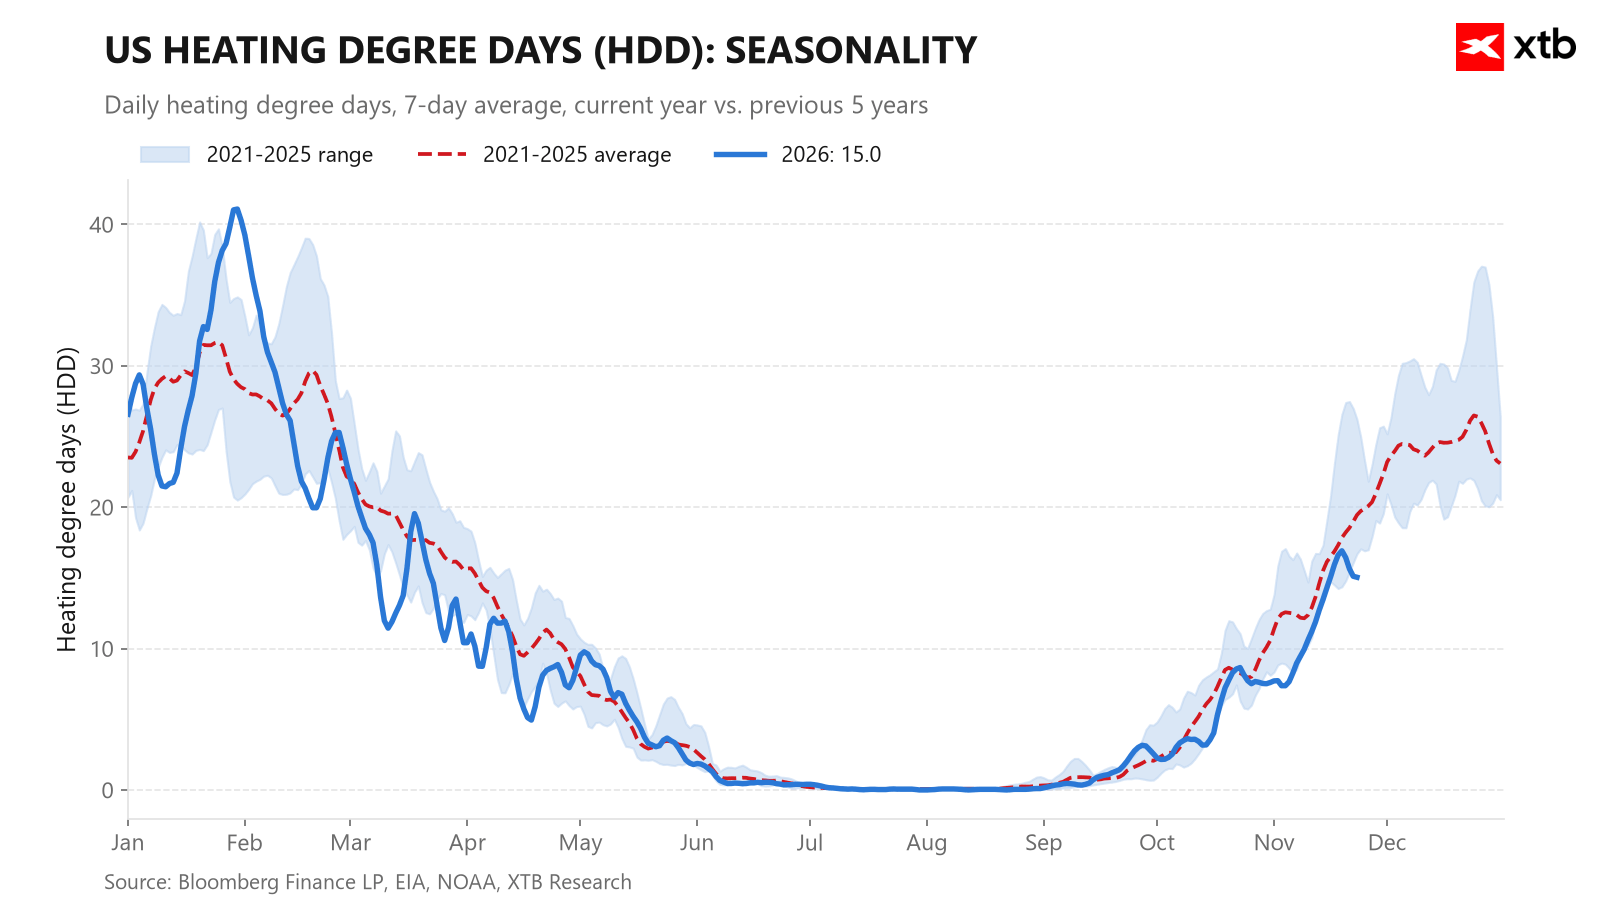
Los grados-día de calefacción se mantienen por debajo del promedio, pero una breve ola de frío podría impulsar rápidamente la demanda. Fuente: Bloomberg Finance LP, XTB.
Valoración histórica y posicionamiento de los fondos
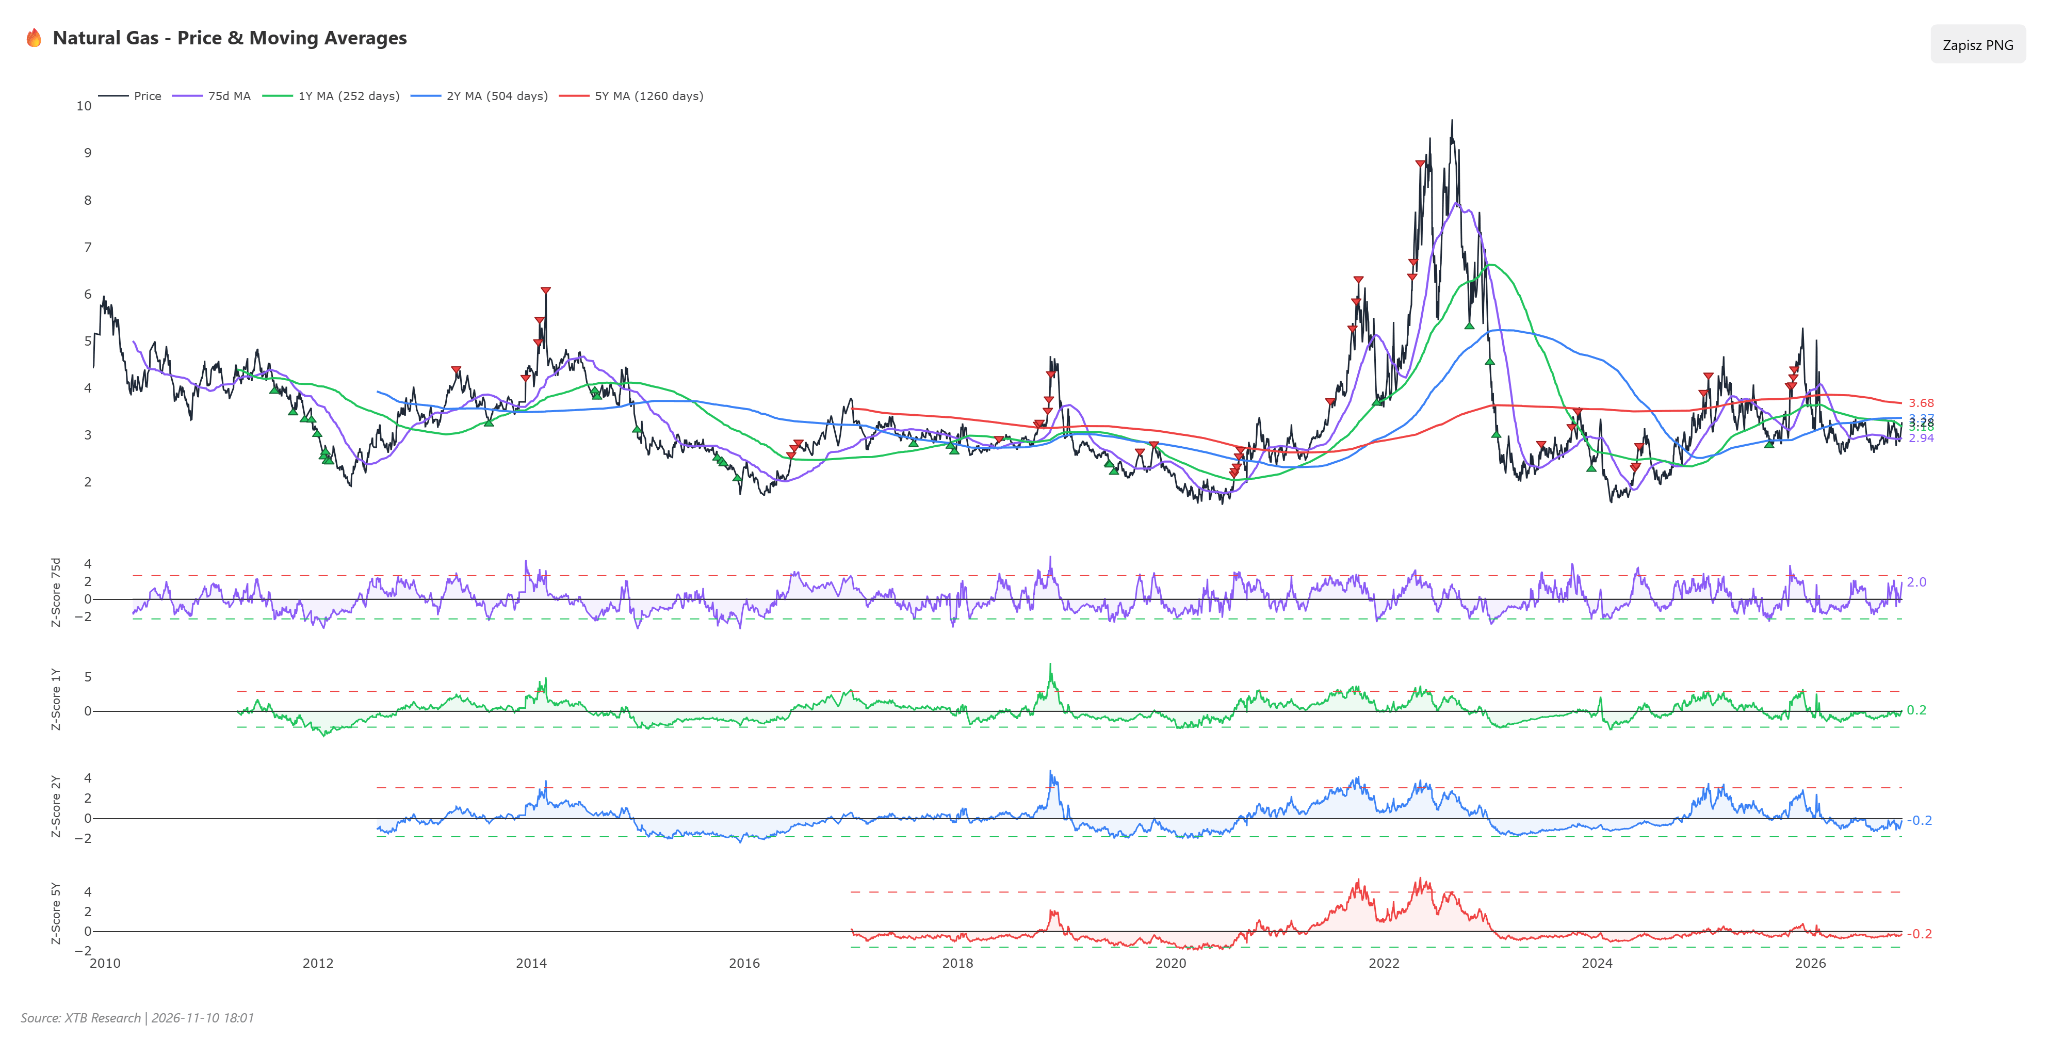
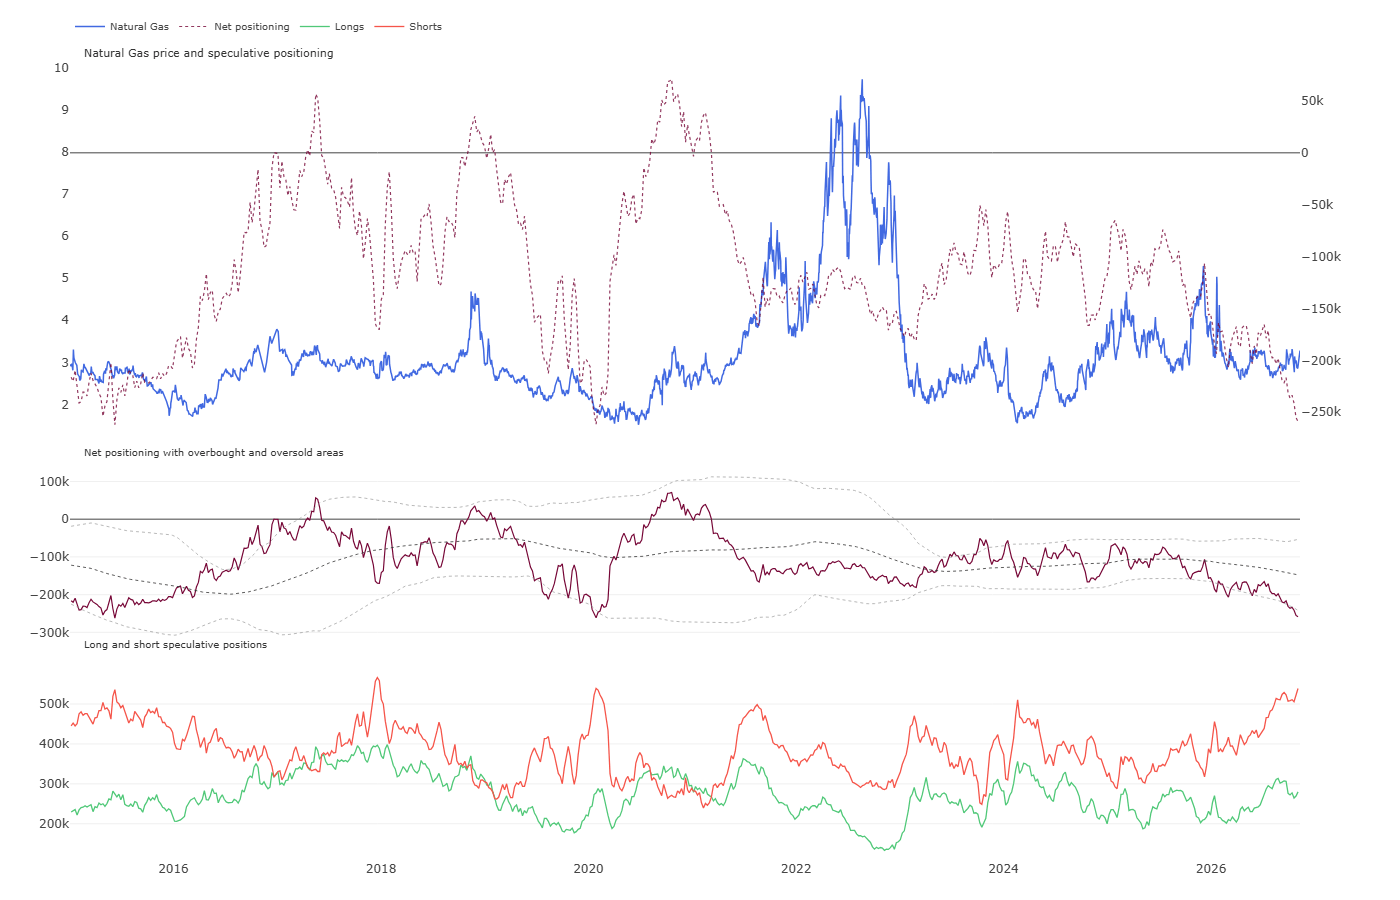
La valoración actual del gas natural estadounidense se sitúa muy cerca de su promedio de un año, apenas ligeramente por encima. Sin embargo, frente a los promedios de dos y cinco años, la materia prima sigue estando moderadamente barata, aproximadamente un cuarto de desviación estándar por debajo de la norma de cinco años. Hace seis y tres meses, este descuento era considerablemente mayor, pero durante el último mes la valoración relativa ha aumentado de manera sostenida, recuperando terreno junto con las primeras señales de demanda para calefacción.
En el mercado de futuros, los fondos especulativos muestran una postura extremadamente bajista. Los gestores de fondos mantienen una posición neta corta de aproximadamente 259.000 contratos, situada casi 2,4 desviaciones estándar por debajo del promedio de los últimos dos años. Un percentil histórico de posicionamiento de apenas el 0,2% indica que los fondos rara vez han mostrado un pesimismo tan elevado, con posiciones largas que representan solo el 34,2% después de una nueva reducción semanal de casi 3.700 contratos. El pesimismo extremo de los inversionistas institucionales contrasta fuertemente con el aumento de la demanda asociado al clima y la disminución de la producción, lo que genera un riesgo significativo de un repunte provocado por el cierre de posiciones cortas (short squeeze).
Escenarios
-
Escenario alcista: Una ola de frío sostenida que afecte a 160 millones de consumidores estadounidenses y una nueva caída de la producción en los 48 estados continentales por debajo de 111 Bcf diarios, combinadas con el cierre de posiciones cortas por parte de los fondos especulativos, podrían provocar una ruptura por encima de la resistencia cercana a 3,4 dólares/MMBtu. Una superación clara abriría el camino hacia 3,6–3,8 dólares/MMBtu.
-
Escenario bajista: Una rápida moderación de las temperaturas después del 14 de noviembre, una recuperación de la producción estadounidense hacia los 113 Bcf diarios y un retorno de las inyecciones semanales de almacenamiento por encima de los 80 Bcf debilitarían el impulso de la demanda. Una ruptura del soporte cercano a 3,0 dólares/MMBtu confirmaría el predominio vendedor, con objetivos bajistas alrededor de 2,7–2,8 dólares/MMBtu.
Cacao
Análisis técnico
-
Los precios del cacao se desplomaron hoy hacia los 4.700 dólares por tonelada, tras una fuerte caída semanal cercana al 8%, acumulando un retroceso del 11,9% durante el mes y del 15,2% en lo que va del año (−13,7% interanual).
-
El RSI cayó hasta los 22 puntos, llevando al mercado a condiciones de sobreventa extrema. La señal del MACD sigue siendo bajista y los precios cotizan casi un 12% por debajo de la media móvil de 50 sesiones, a pesar de que la estructura positiva de las medias móviles simples de largo plazo permanece intacta.
-
La zona de soporte técnico más cercana se sitúa alrededor de los 4.350 dólares, cerca del retroceso de Fibonacci del 61,8%, mientras que la resistencia clave se encuentra entre 5.100 y 5.150 dólares por tonelada.
Contexto fundamental y de mercado
-
Los inventarios de cacao supervisados por ICE aumentaron hasta los 3.740.476 sacos, alcanzando su nivel más alto en dos años y medio tras una acumulación sostenida desde comienzos de año.
-
Las cosechas intermedias de Costa de Marfil para la temporada 2026/27 podrían caer entre un 42% y un 50% interanual, hasta situarse entre 300.000 y 350.000 toneladas.
-
Las intensas lluvias dañaron la infraestructura vial en la región de Taï, en el oeste de Costa de Marfil, interrumpiendo el transporte de la cosecha hacia los centros de acopio, pese a la mayor calidad de los granos.
-
Los niveles de humedad del suelo en las regiones del sur de Costa de Marfil favorecen el desarrollo adecuado de las mazorcas y permiten anticipar granos de mayor tamaño.
-
Las lluvias irregulares y tardías de octubre, provocadas por El Niño, junto con la próxima llegada de los vientos secos del Harmatán en diciembre y enero, representan riesgos para la floración y el desarrollo de las mazorcas jóvenes en África Occidental.
-
En la región de Kwarbeng, en Ghana, al norte de Acra, los árboles de cacao presentan condiciones vegetativas saludables, lo que respalda expectativas positivas para el desarrollo de las mazorcas si se mantienen condiciones estables.
-
En la región de Edéa, en Camerún, la disminución de las lluvias y el clima soleado permitieron a los agricultores intensificar las labores de cosecha, fermentación y secado.
-
El Observatorio Nacional sobre el Cambio Climático de Camerún advirtió sobre vientos destructivos en el este y temperaturas nocturnas elevadas en las regiones central, sur y oriental durante el período de diez días que comienza el 10 de noviembre.
-
Las escasas precipitaciones registradas desde septiembre en la región de Ikom, en el este de Nigeria, provocaron sequedad del suelo y estrés térmico en las flores y mazorcas jóvenes.
-
La Agencia Meteorológica de Nigeria emitió advertencias sobre una temporada de lluvias más corta e irregular y una sequía severa en las regiones del sur, causada por un episodio intenso de El Niño.
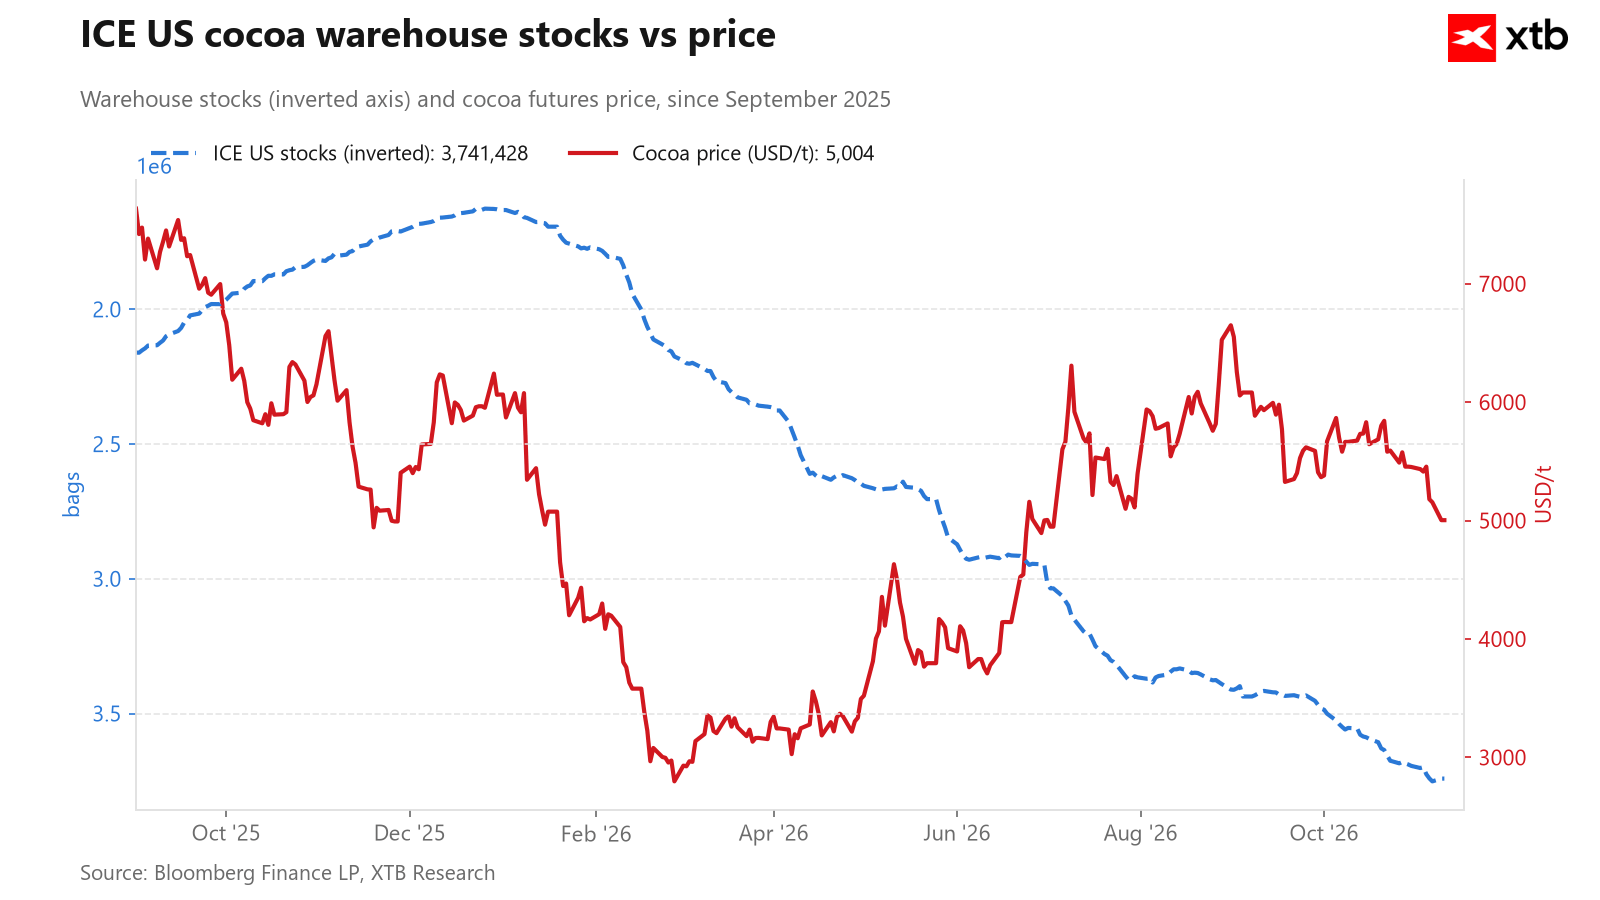
Las existencias de cacao continúan aumentando a pesar de un comienzo muy débil de la temporada de cosecha en Costa de Marfil. Fuente: Bloomberg Finance LP, XTB.
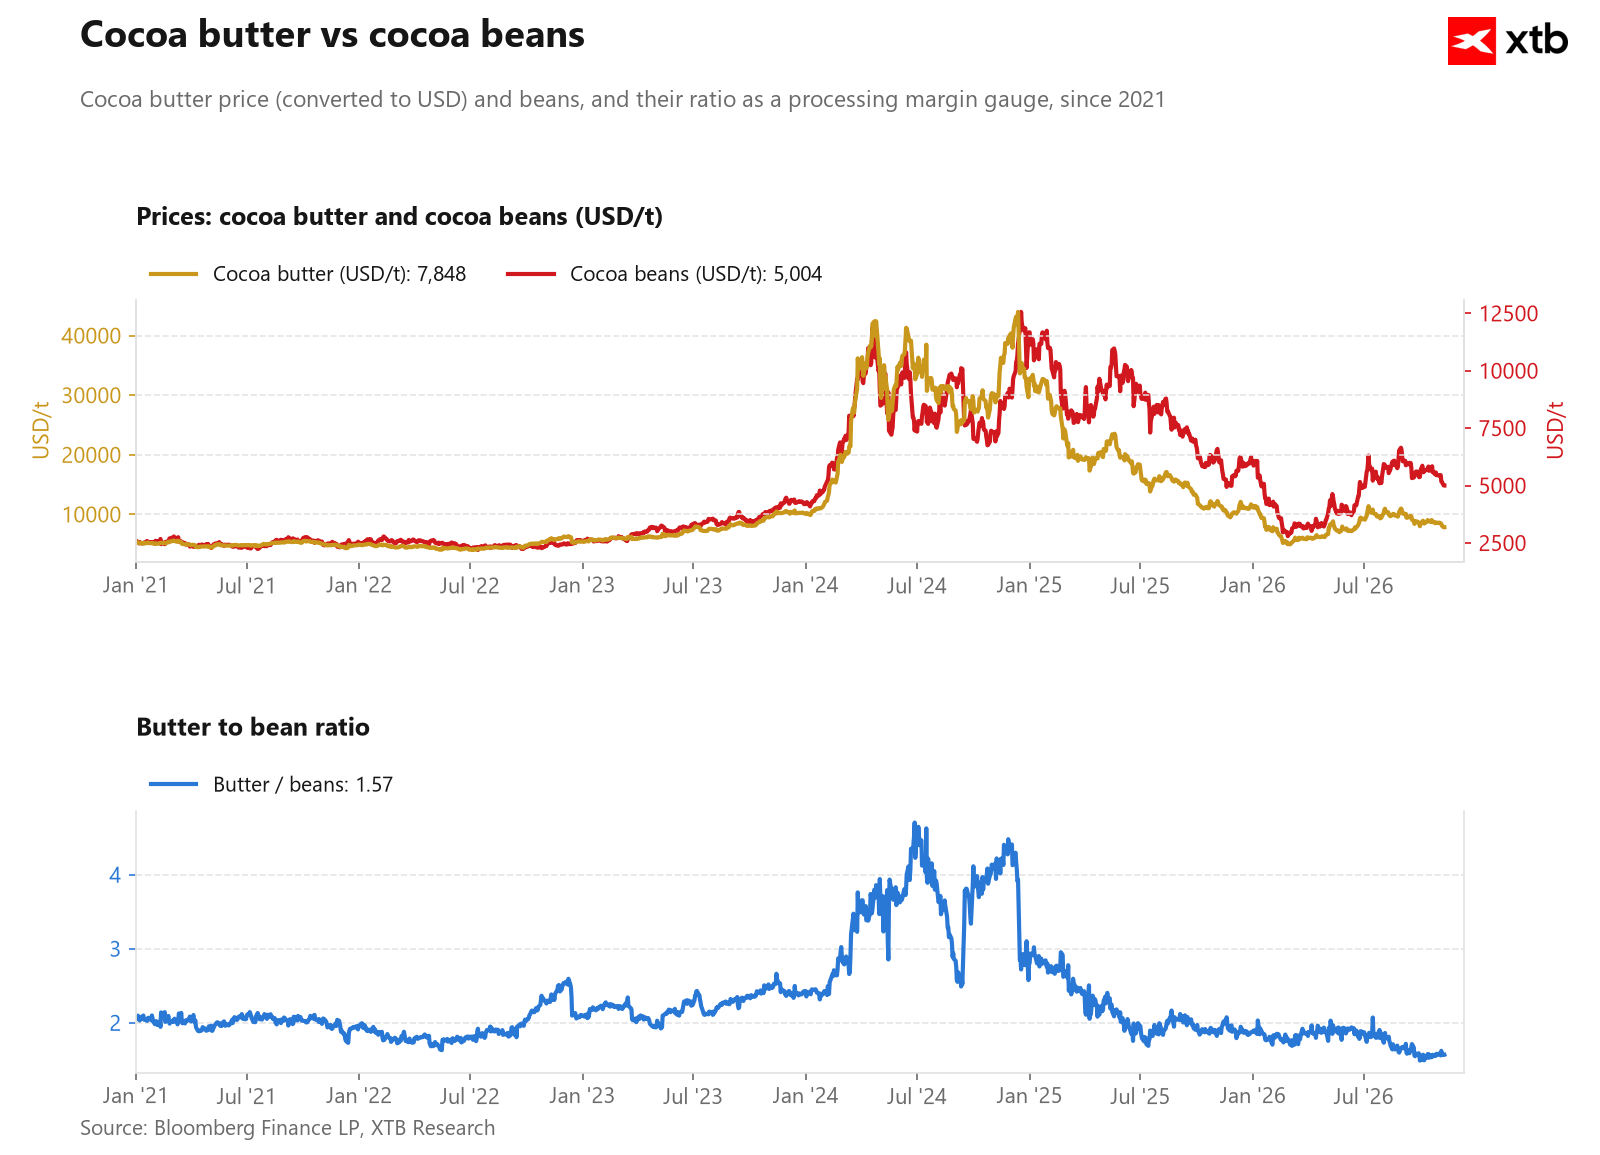
Cabe destacar que los precios de la manteca de cacao siguen siendo bajos, lo que podría indicar una falta de recuperación de la demanda minorista, aunque los datos de procesamiento muestran mejores resultados. Fuente: Bloomberg Finance LP, XTB.
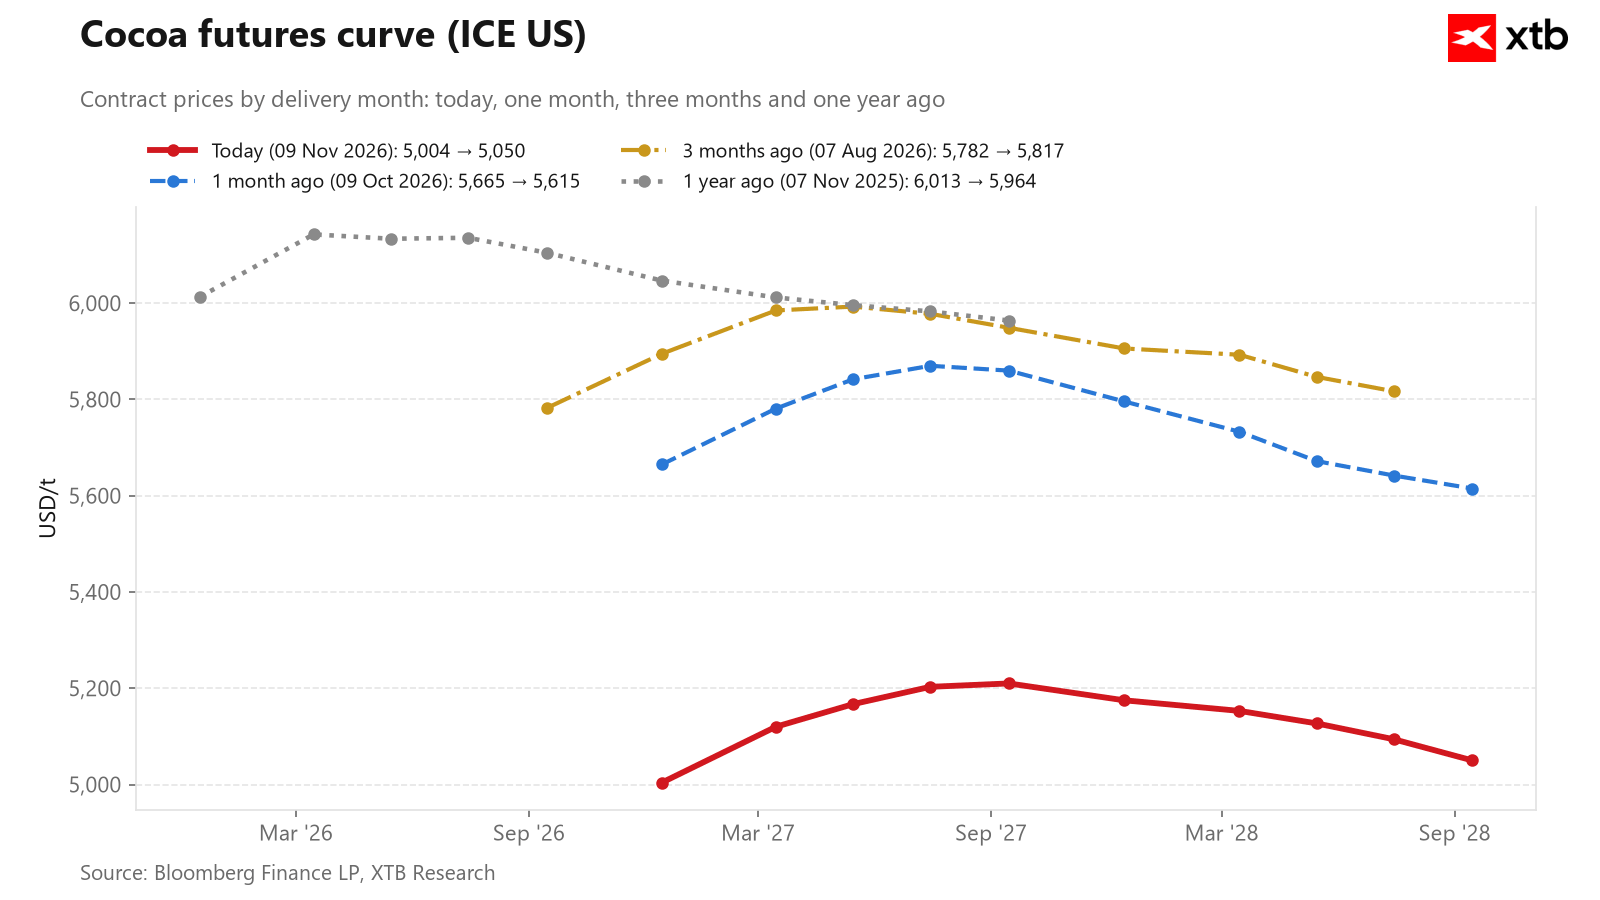
La curva de futuros permanece en contango hasta el final de la temporada actual, lo que indica que el mercado percibe un riesgo limitado de una cosecha débil. Fuente: Bloomberg Finance LP, XTB.
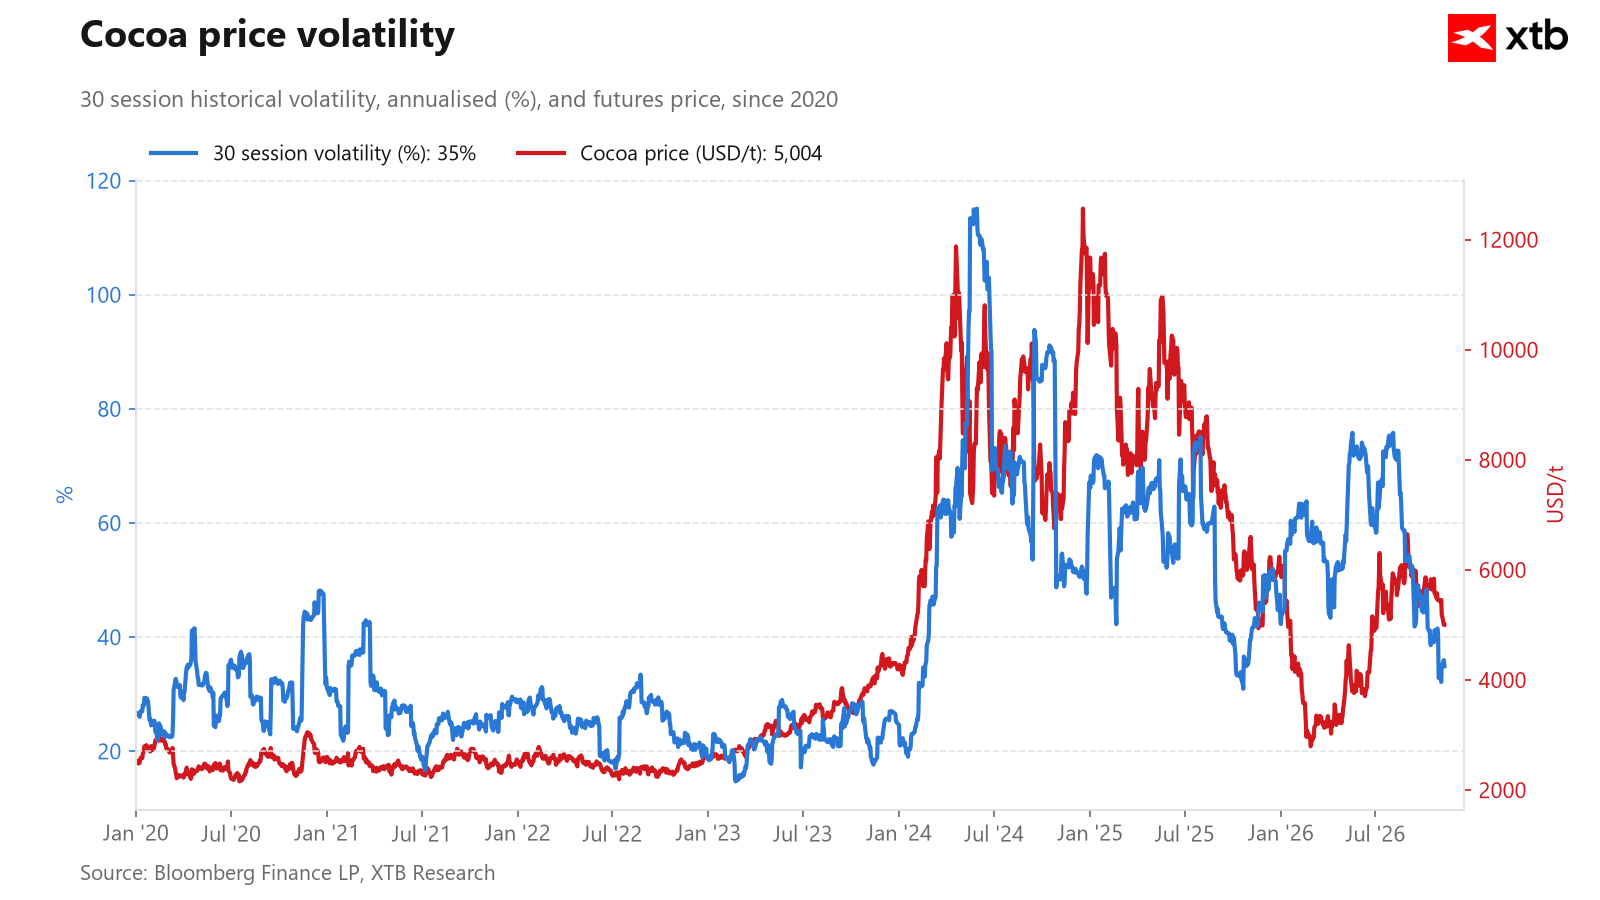
La volatilidad indica que los precios podrían continuar bajo presión. Fuente: Bloomberg Finance LP, XTB.
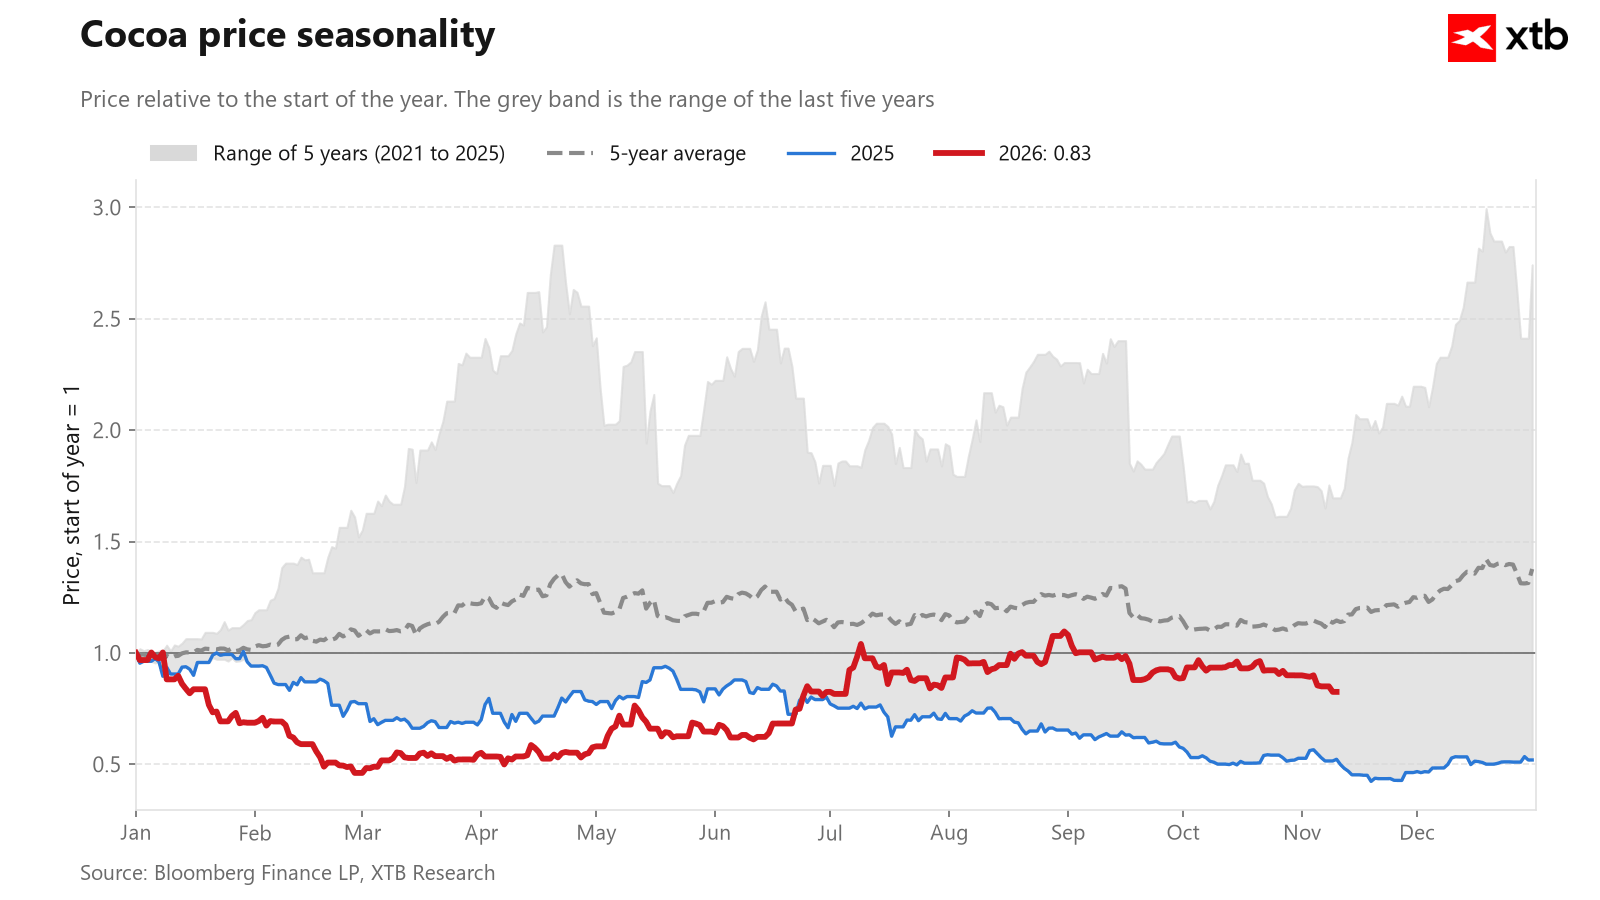
Sin embargo, cabe destacar que el cacao podría estar acercándose a un mínimo estacional local, e incluso un débil 2025 mostró que el cierre del año debería ser más favorable. Los datos de llegadas a los puertos correspondientes a diciembre serán fundamentales. Fuente: Bloomberg Finance LP, XTB.
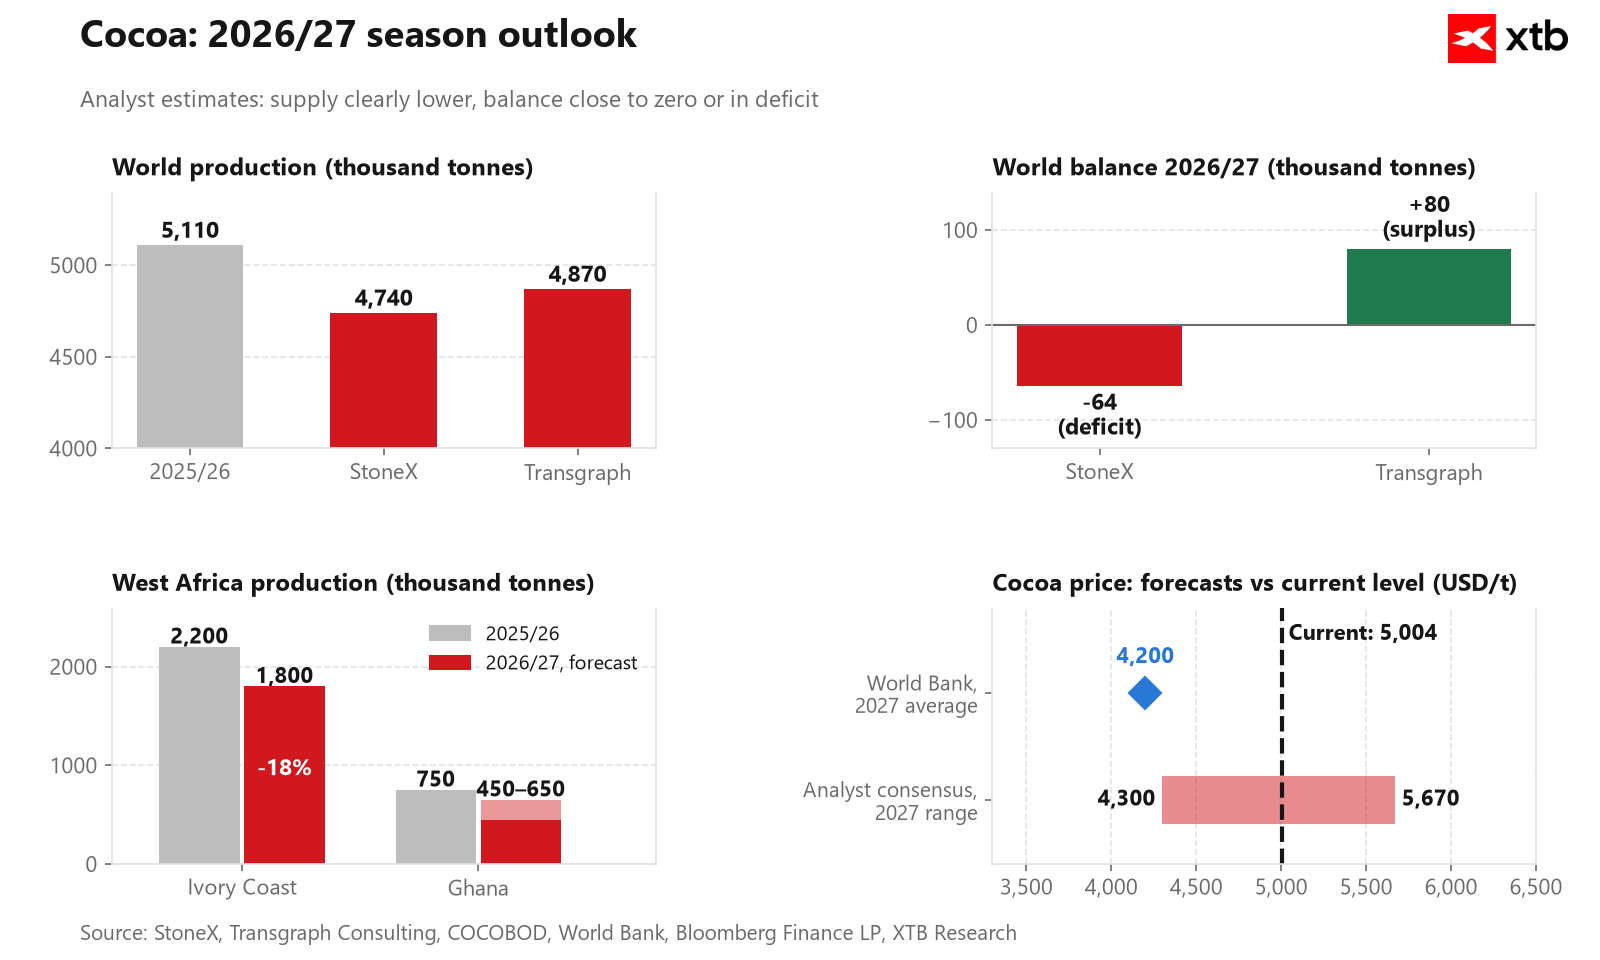
La dispersión de las previsiones para la temporada 2026/27 es bastante amplia. Una parte del mercado espera un pequeño déficit, mientras que otra anticipa un ligero superávit. Lo que está claro es que la oferta será inferior a la de la temporada pasada y que la demanda de los fabricantes de chocolate se está recuperando. La diferencia será crucial. Fuente: XTB.
Valoración histórica y posicionamiento de los fondos
La valoración actual del cacao, cercana a los 4.990 dólares por tonelada, se sitúa alrededor de su promedio de cinco años, lo que refleja una disminución de la prima asociada a la escasez de oferta. Hace seis meses, la materia prima cotizaba claramente por debajo de sus promedios históricos de varios años, antes de subir considerablemente por encima de la media en los trimestres siguientes. Los últimos meses han traído una erosión sostenida de esta valoración: desde niveles moderadamente elevados hace tres meses, pasando por valores cercanos al promedio hace un mes, hasta los niveles actuales, ligeramente inferiores a las referencias históricas. En un horizonte de dos años, el cacao presenta una valoración muy por debajo del promedio (más de 0,7 desviaciones estándar por debajo de lo normal), lo que ilustra la profundidad de la reciente ola de ventas.
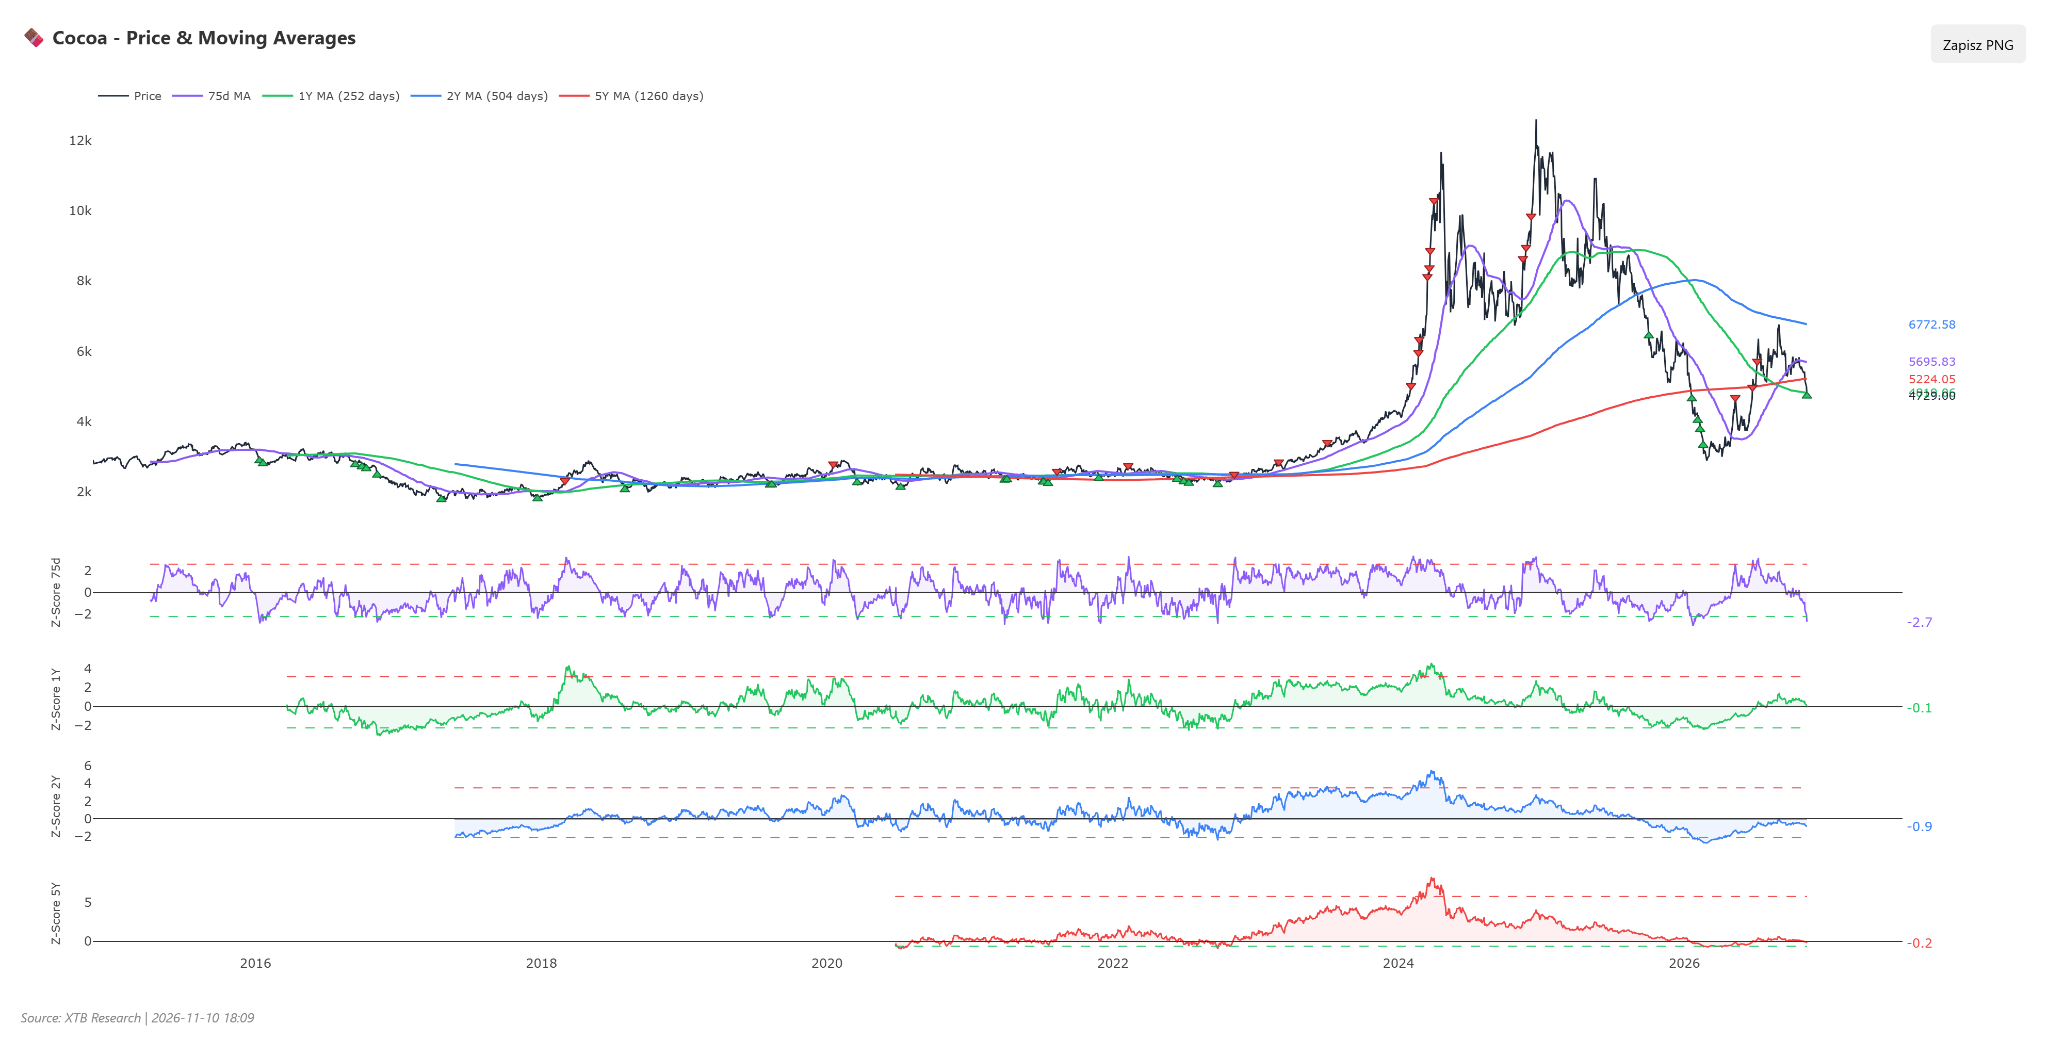
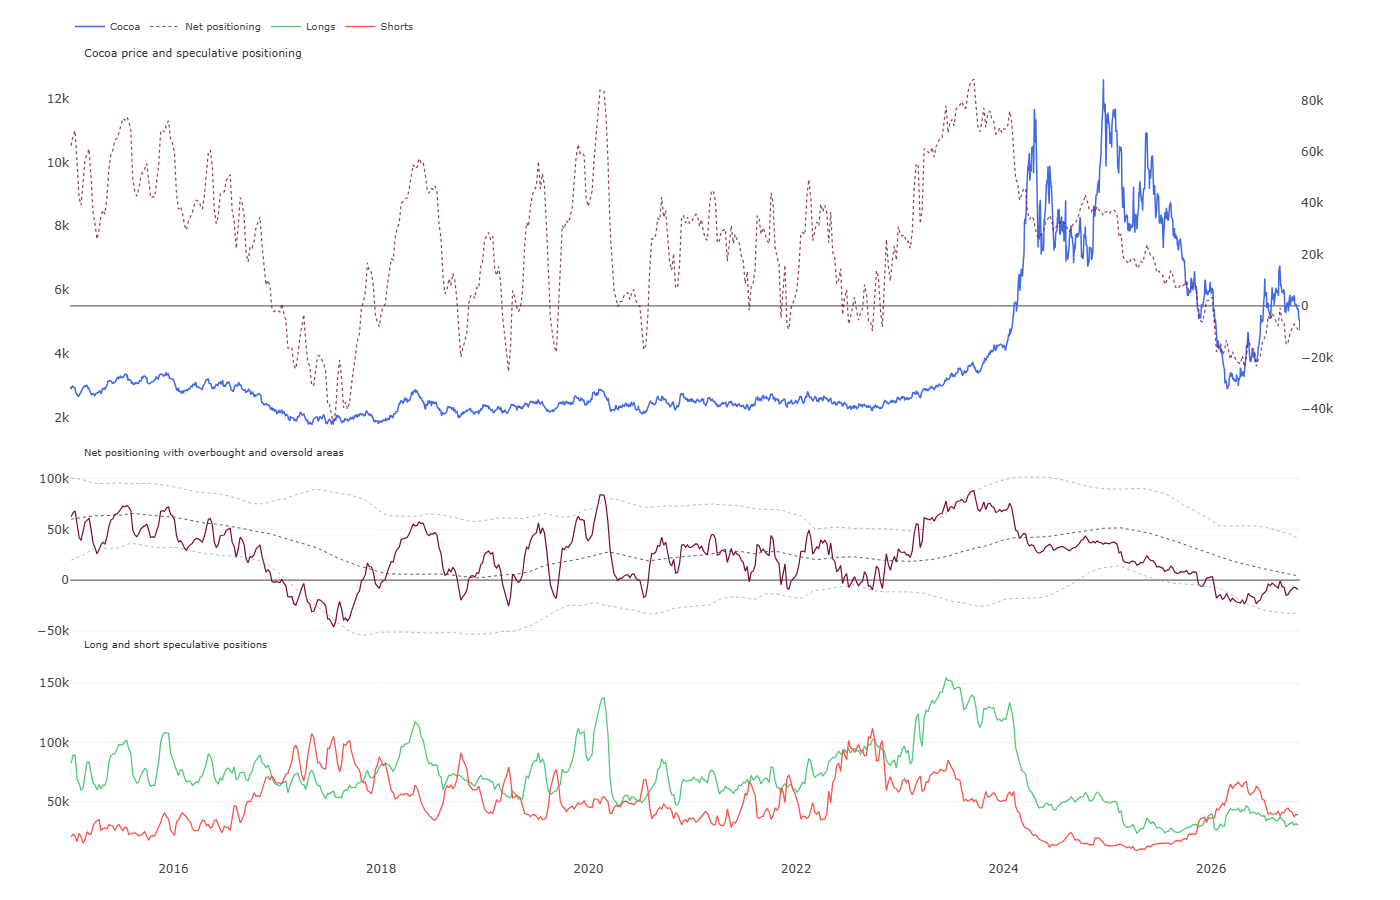
El capital especulativo acompaña la debilidad de los precios, manteniendo una clara postura bajista con una posición neta corta superior a los 9.200 contratos. Durante la última semana, los fondos ampliaron sus posiciones cortas en más de 1.400 contratos, llevando los indicadores de sentimiento al percentil histórico 14. Esto significa que los inversionistas financieros rara vez han mostrado un pesimismo tan elevado, con posiciones largas que representan apenas el 43,3% de las posiciones totales. El posicionamiento de los fondos está completamente alineado con la tendencia bajista dominante, pero la combinación de posiciones extremadamente negativas y niveles técnicos de sobreventa genera un riesgo asimétrico de alzas ante un eventual cierre de posiciones cortas.
Escenarios
-
Escenario alcista: La persistencia de los daños en las carreteras de Costa de Marfil, combinada con una caída confirmada de la cosecha intermedia hasta las 300.000 toneladas y la llegada de los vientos secos del Harmatán, podría cambiar rápidamente el sentimiento del mercado físico. La confirmación técnica requeriría que los precios recuperaran la resistencia cercana a los 5.150 dólares por tonelada. Este movimiento obligaría a los fondos a cerrar posiciones cortas y apuntaría hacia la zona de 5.400–5.500 dólares por tonelada.
-
Escenario bajista: La continuidad de las entradas de cacao a los almacenes de ICE, elevando las existencias por encima de los 3,8 millones de sacos, junto con operaciones de secado sin interrupciones en Camerún y Ghana, mantendría activa la presión de toma de beneficios. Una ruptura del soporte cercano a los 4.900 dólares por tonelada señalaría la continuidad de la tendencia bajista. En este escenario, se abriría espacio para extender las caídas hacia la siguiente zona de demanda, alrededor de los 4.650–4.700 dólares por tonelada.
Petróleo crudo (WTI y Brent)
Análisis técnico
-
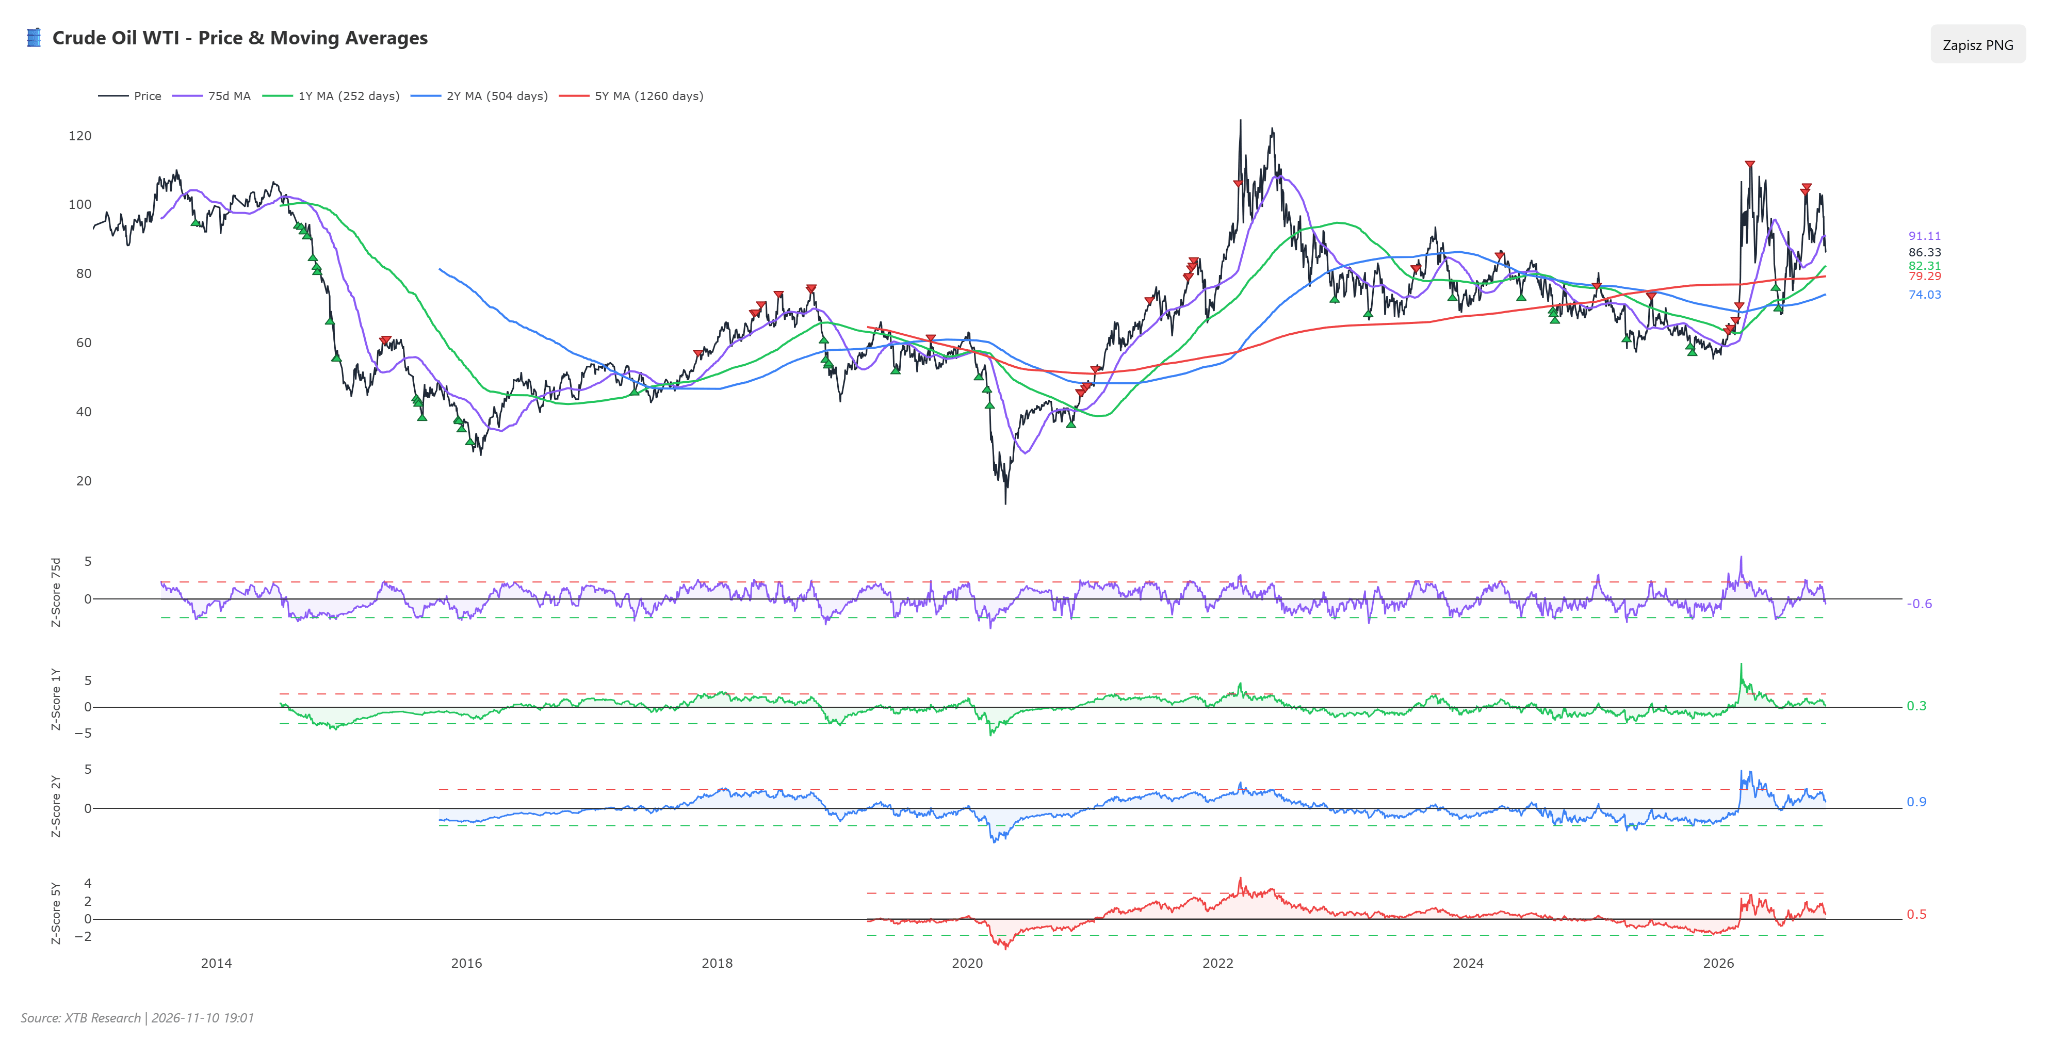
El petróleo WTI cotiza alrededor de los 85–86 dólares por barril y el Brent cerca de los 90–91 dólares por barril (con un diferencial Brent-WTI de 5,5–6 dólares). Ambos referentes registraron fuertes caídas semanales (WTI −12,1% y Brent −13,3%), ampliando los retrocesos mensuales al 7,2% y 13,3%, respectivamente, aunque mantienen alzas superiores al 48% en lo que va del año.
-
Los indicadores RSI del WTI (34 puntos) y del Brent (33 puntos) se acercaron a territorio de sobreventa. El MACD genera claras señales de venta y ambos referentes cotizan significativamente por debajo de sus medias móviles de 50 sesiones (WTI un 10,7% y Brent un 12,1%), a pesar de que las medias móviles simples de largo plazo mantienen una estructura alcista.
-
El soporte inmediato clave del WTI se encuentra entre los 82 y 83 dólares, mientras que el del Brent se sitúa entre los 88 y 90 dólares. Las resistencias locales están entre 88 y 90 dólares para el WTI y entre 94 y 96 dólares para el Brent.
-
Desde el punto de vista técnico, el WTI todavía tiene margen para caer hacia los 80–82 dólares por barril.
Contexto fundamental y de mercado
-
Los avances en las conversaciones de paz mediadas por Qatar y las señales de reducción de tensiones procedentes de Estados Unidos hicieron retroceder los precios del petróleo desde los máximos de septiembre y octubre, cuando el Brent alcanzó entre 114 y 118 dólares por barril.
-
A pesar de los esfuerzos diplomáticos, las fuerzas estadounidenses lanzaron ataques contra la isla iraní de Qeshm, mientras que se registraron nuevos incidentes con petroleros y enfrentamientos entre Arabia Saudita y los hutíes de Yemen en el estrecho de Ormuz.
-
Los volúmenes de exportación marítima de cuatro productores clave del golfo Pérsico se recuperaron hasta el 90% de los niveles anteriores al conflicto, alcanzando 15,53 millones de barriles diarios mediante operaciones con convoyes y transferencias de petróleo entre buques.
-
La curva de futuros del Brent permanece en una pronunciada estructura de backwardation, con el contrato de enero de 2027 cotizando 16,46 dólares por encima del valor de entrega de septiembre de 2027.
-
Siete de los principales productores de la alianza OPEP+, encabezados por Arabia Saudita y Rusia, decidieron a comienzos de noviembre mantener sin cambios los límites de producción para diciembre de 2026.
-
La producción de petróleo crudo de Arabia Saudita aumentó hasta los 8,372 millones de barriles diarios, frente a los 6,238 millones de barriles diarios del período anterior.
-
La producción semanal de crudo estadounidense se mantuvo en niveles récord de 14,003 millones de barriles diarios, mientras que las cifras mensuales alcanzaron 13,965 millones de barriles diarios.
-
La producción oficial de crudo en Rusia se situó en 8,643 millones de barriles diarios, frente a los 8,681 millones del mes anterior.
-
Los inventarios semanales de crudo estadounidense disminuyeron 5,27 millones de barriles, según los informes del Instituto Americano del Petróleo (API), mientras que los datos oficiales del Gobierno indicaron una reducción de 0,87 millones de barriles.
-
El Ministerio de Energía de Emiratos Árabes Unidos adjudicó una licitación de 1,7 millones de barriles de crudo Arab Light procedentes de un petrolero recuperado, con entrega prevista entre el 10 y el 20 de noviembre.
-
Los demócratas del Congreso estadounidense están considerando utilizar la fecha límite del 11 de diciembre para financiar al Gobierno como herramienta de presión sobre la administración, con el objetivo de poner fin de manera permanente a las operaciones militares en Medio Oriente.
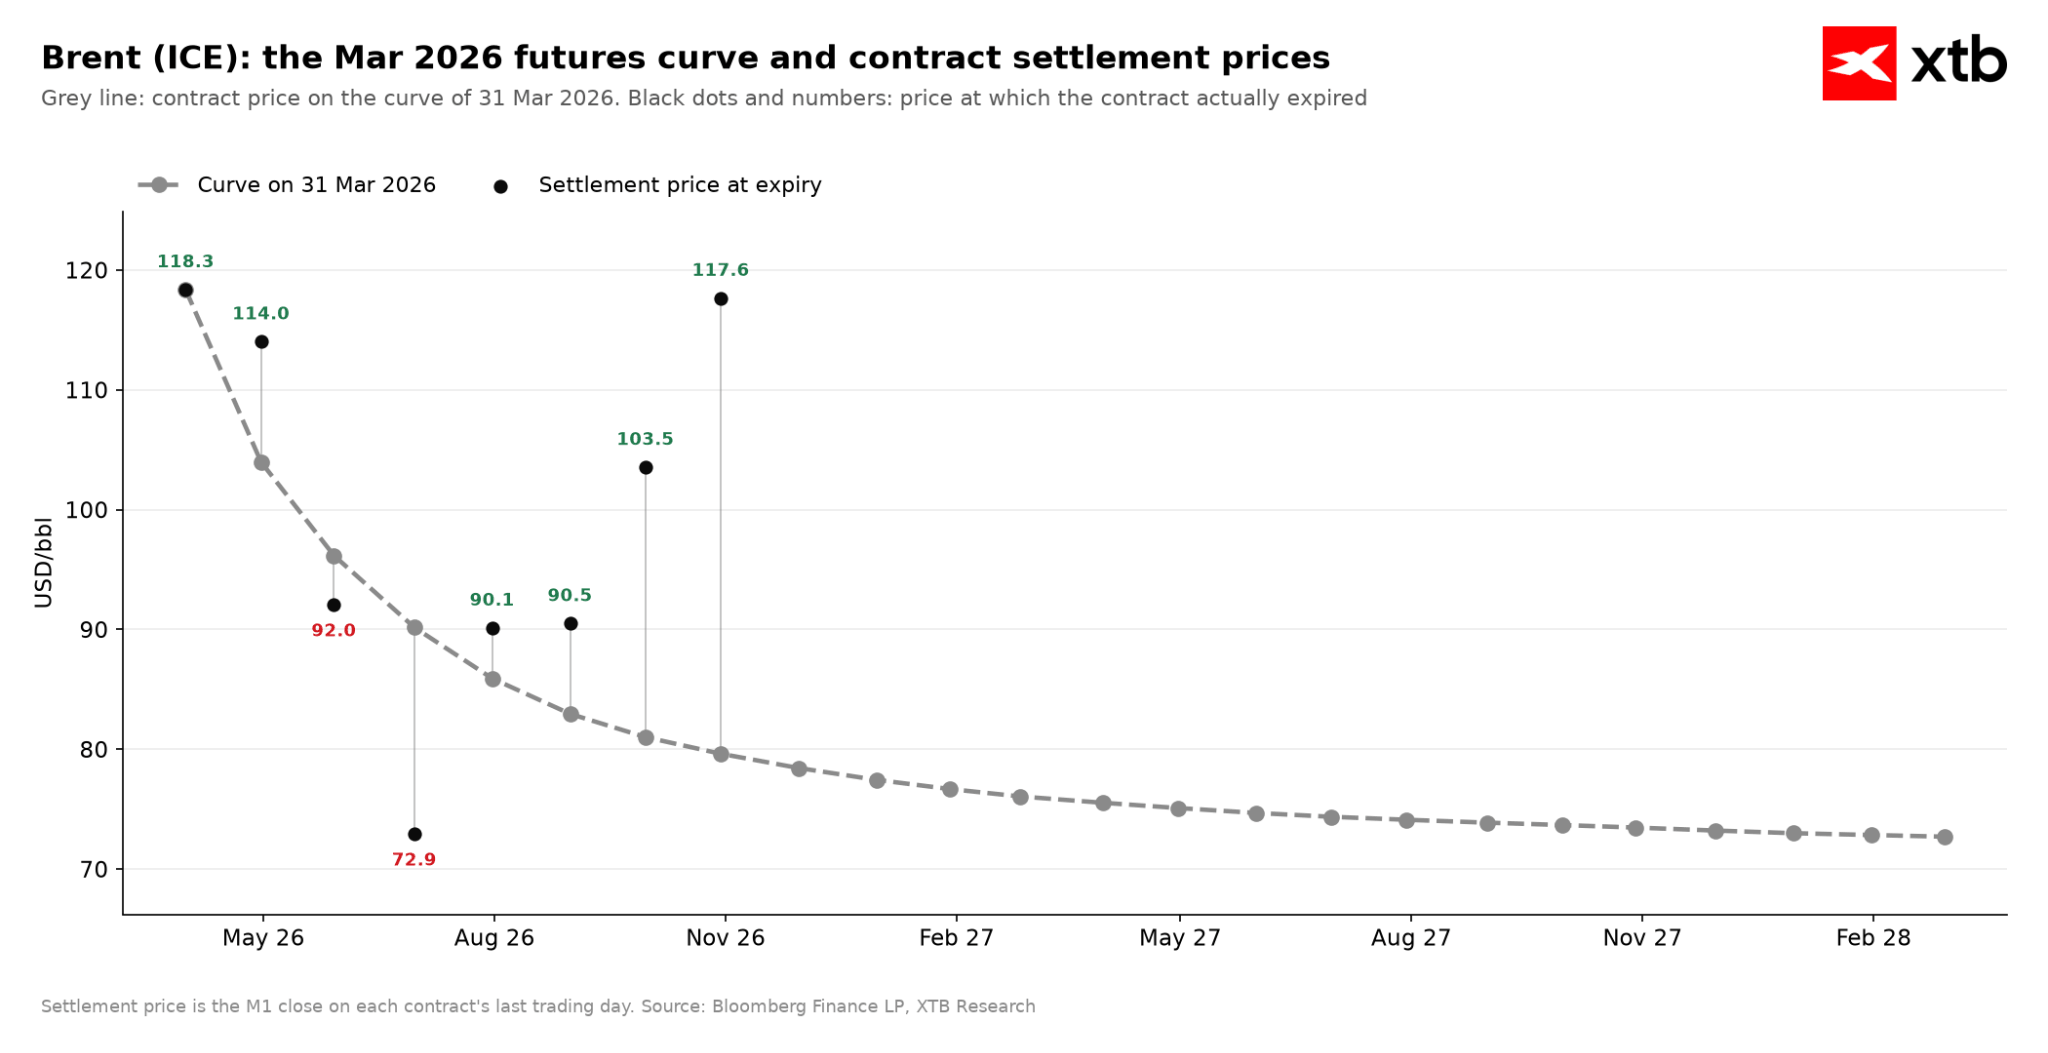
La curva de marzo indicaba que el contrato de noviembre cotizaba a 80 dólares por barril. Finalmente, cerró en 117 dólares por barril, un nivel similar al precio registrado a finales de marzo. Cabe destacar que el contrato de enero cotiza actualmente a 80 dólares, en línea con lo que indicaba la curva en enero. Fuente: Bloomberg Finance LP, XTB.
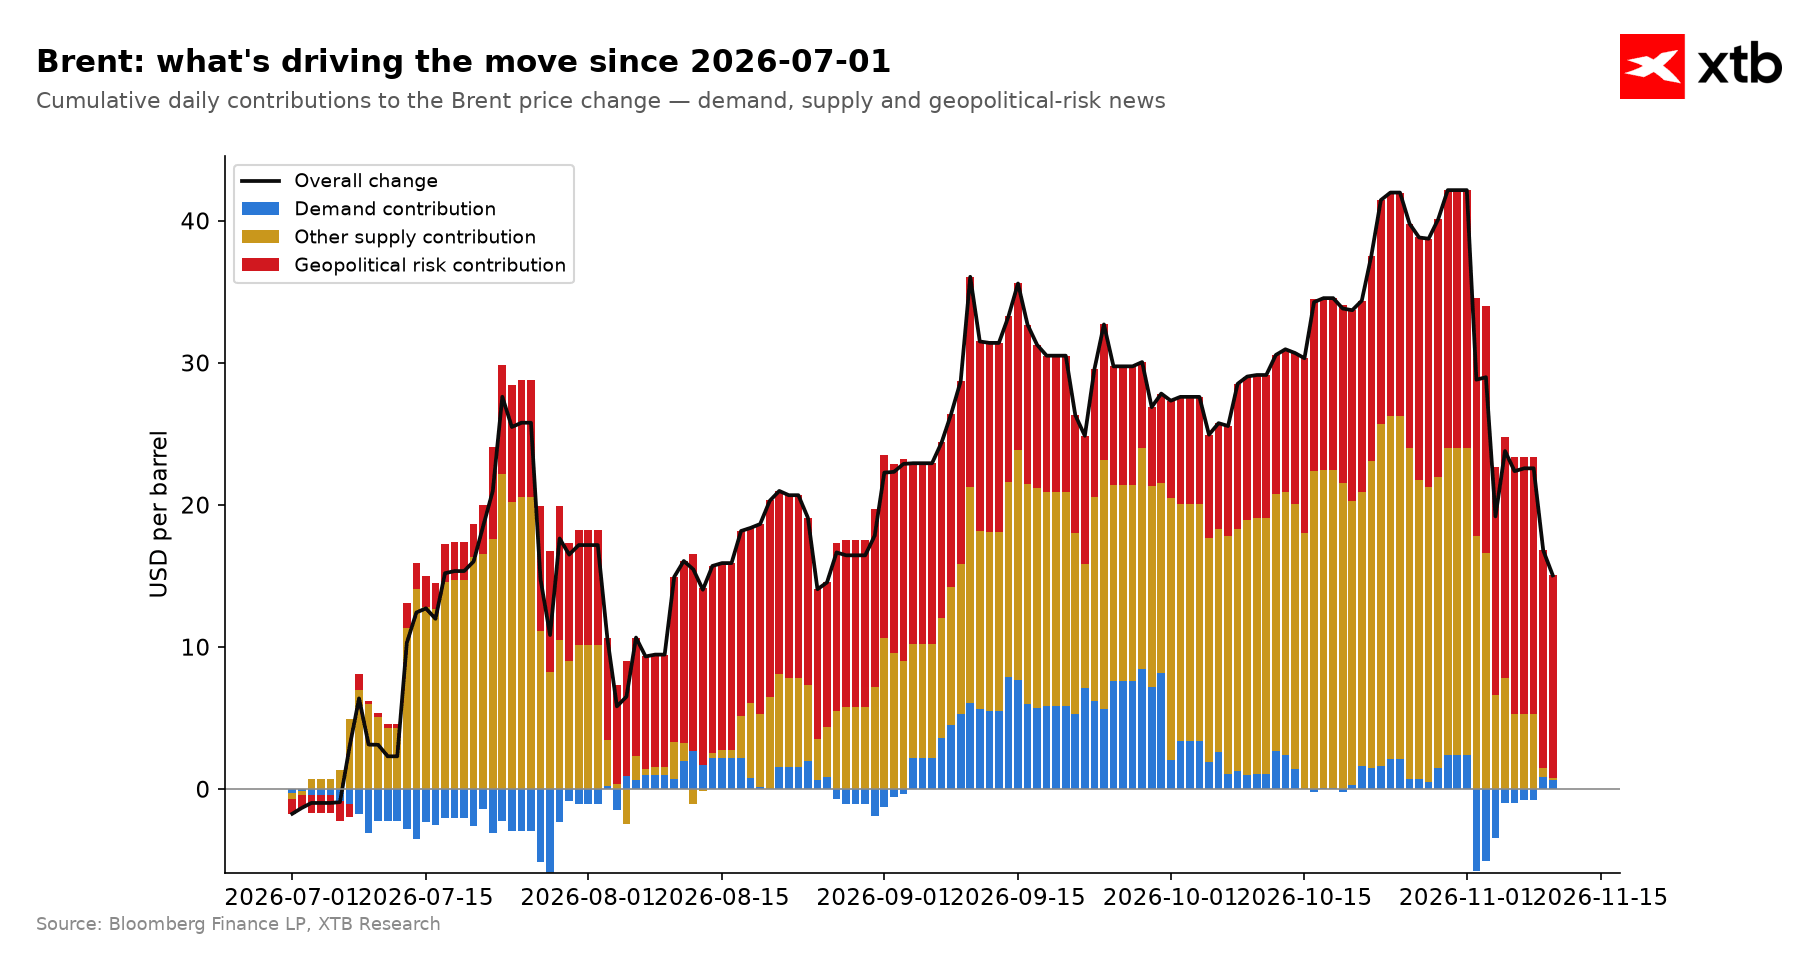
El factor de oferta está perdiendo prácticamente toda su relevancia en la evaluación de los impulsores del precio del petróleo, lo que significa que existe suficiente crudo disponible en el mercado. Persiste el factor geopolítico, cuya prima se estima en al menos 15 dólares por barril. Sin embargo, el riesgo de destrucción de demanda a los precios actuales está disminuyendo. Fuente: Bloomberg Finance LP, XTB.
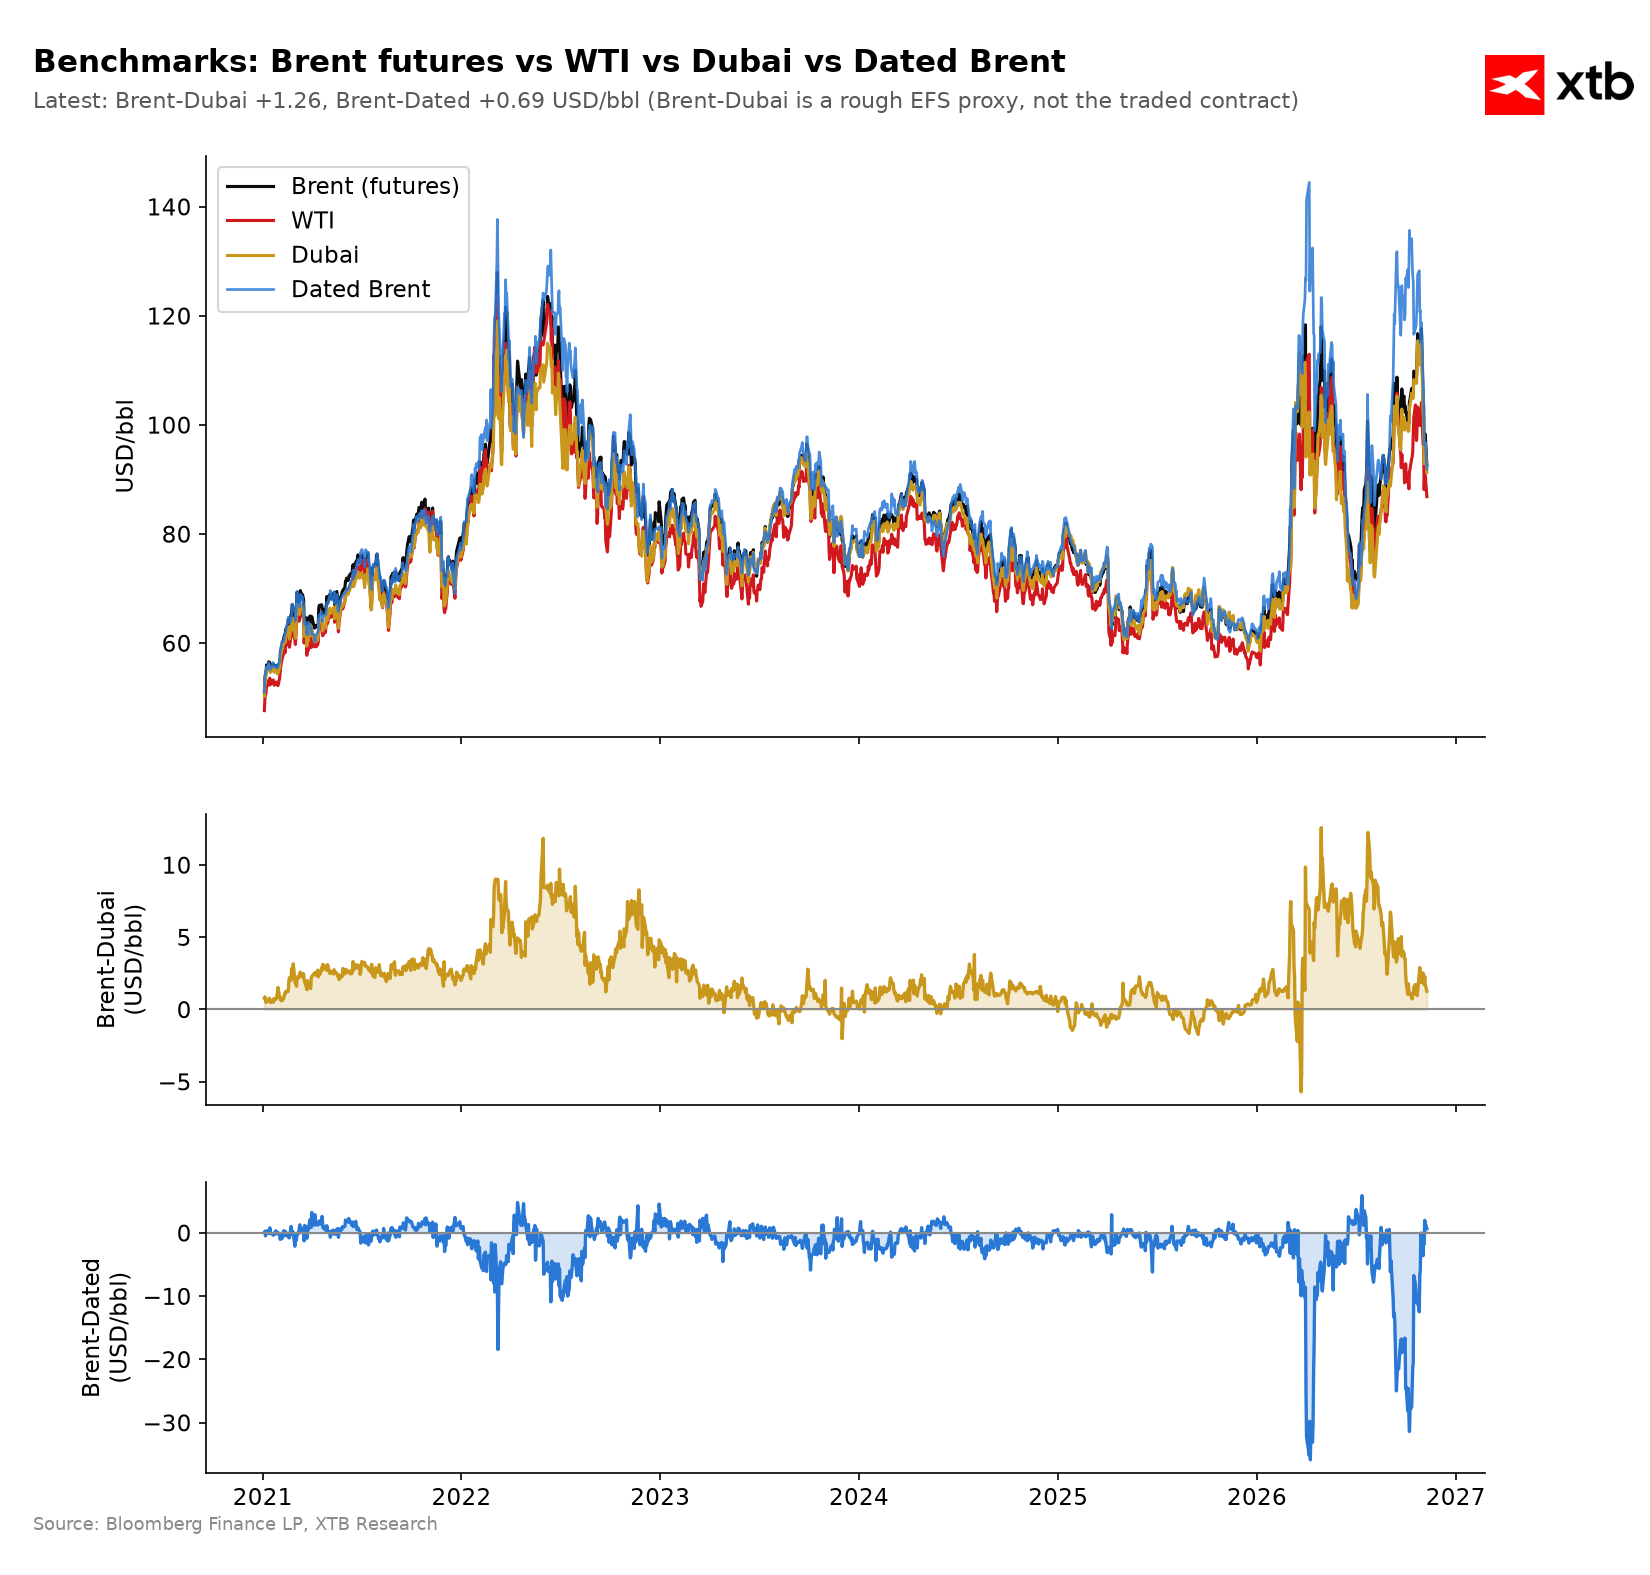
La convergencia de los precios del petróleo físico con el contrato de vencimiento más próximo significa que ya no existen problemas de disponibilidad de crudo. Fuente: Bloomberg Finance LP, XTB.
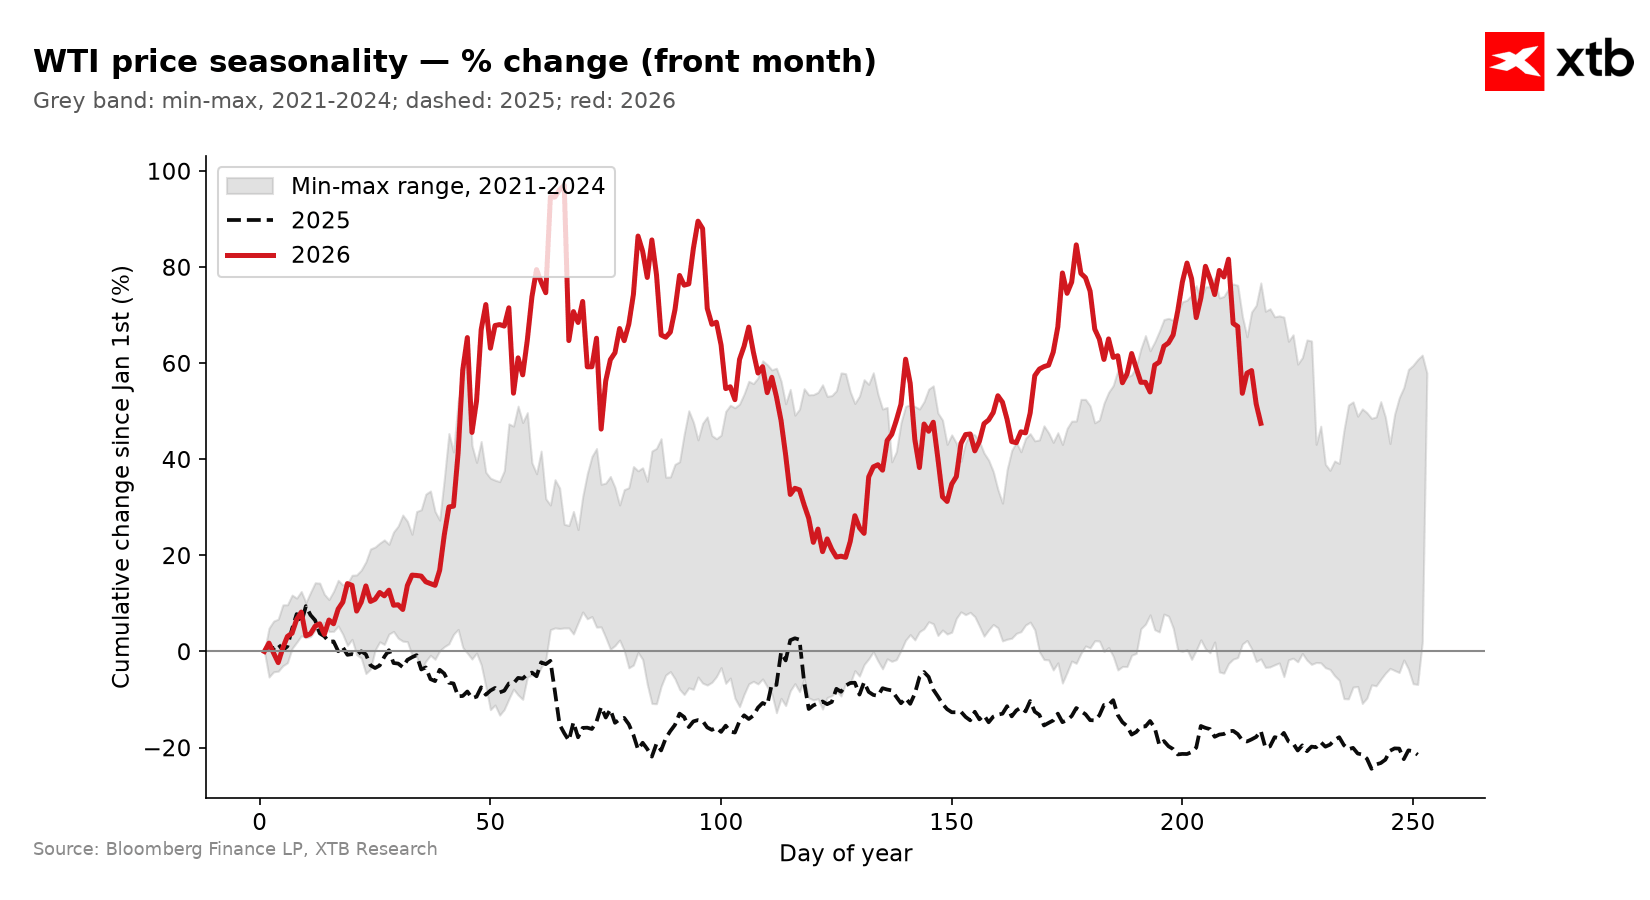
El petróleo WTI está registrando actualmente una caída muy similar a los movimientos bajistas históricos más extremos de los últimos cinco años. Fuente: Bloomberg Finance LP, XTB.
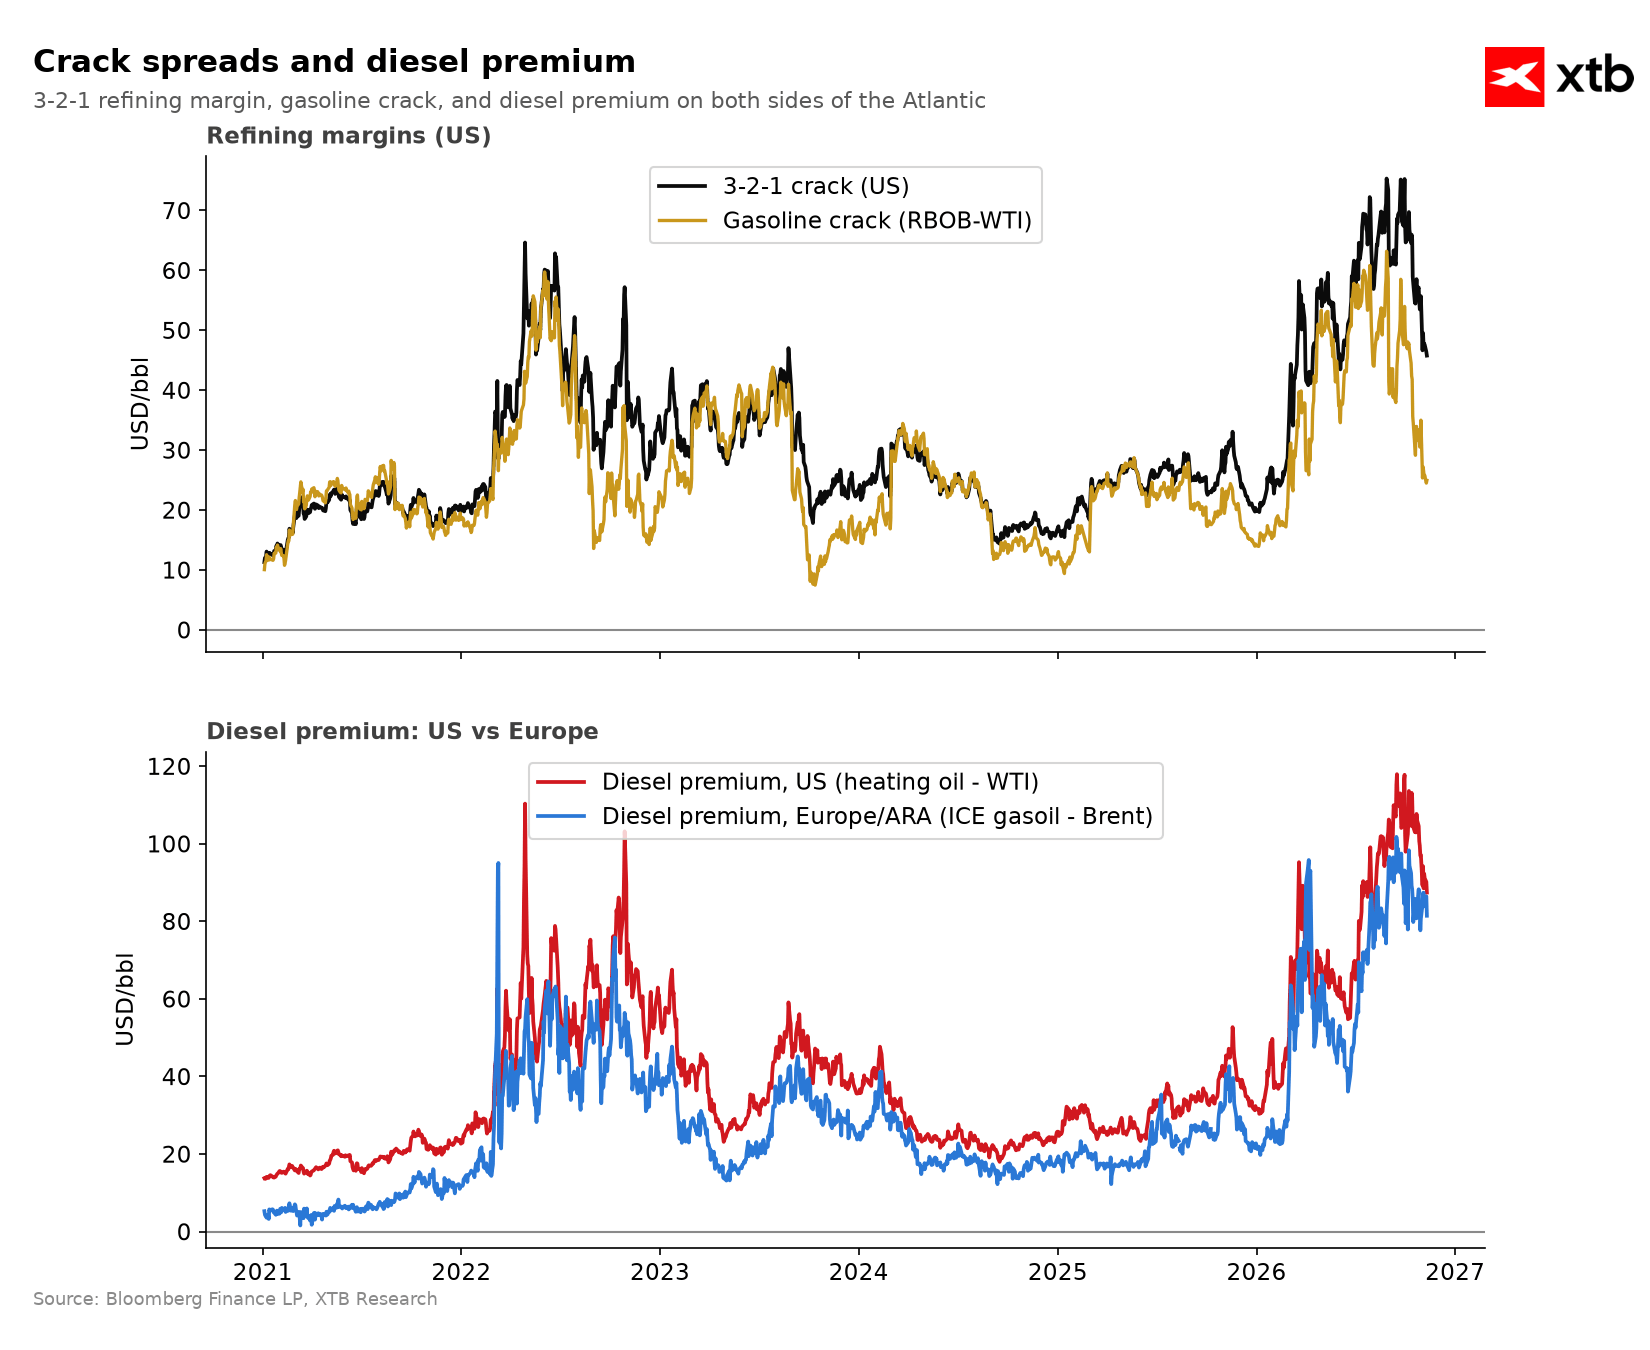
La prima de refinación de la gasolina (crack spread) prácticamente ha desaparecido, mientras que la del diésel sigue siendo extremadamente elevada. Fuente: Bloomberg Finance LP, XTB.
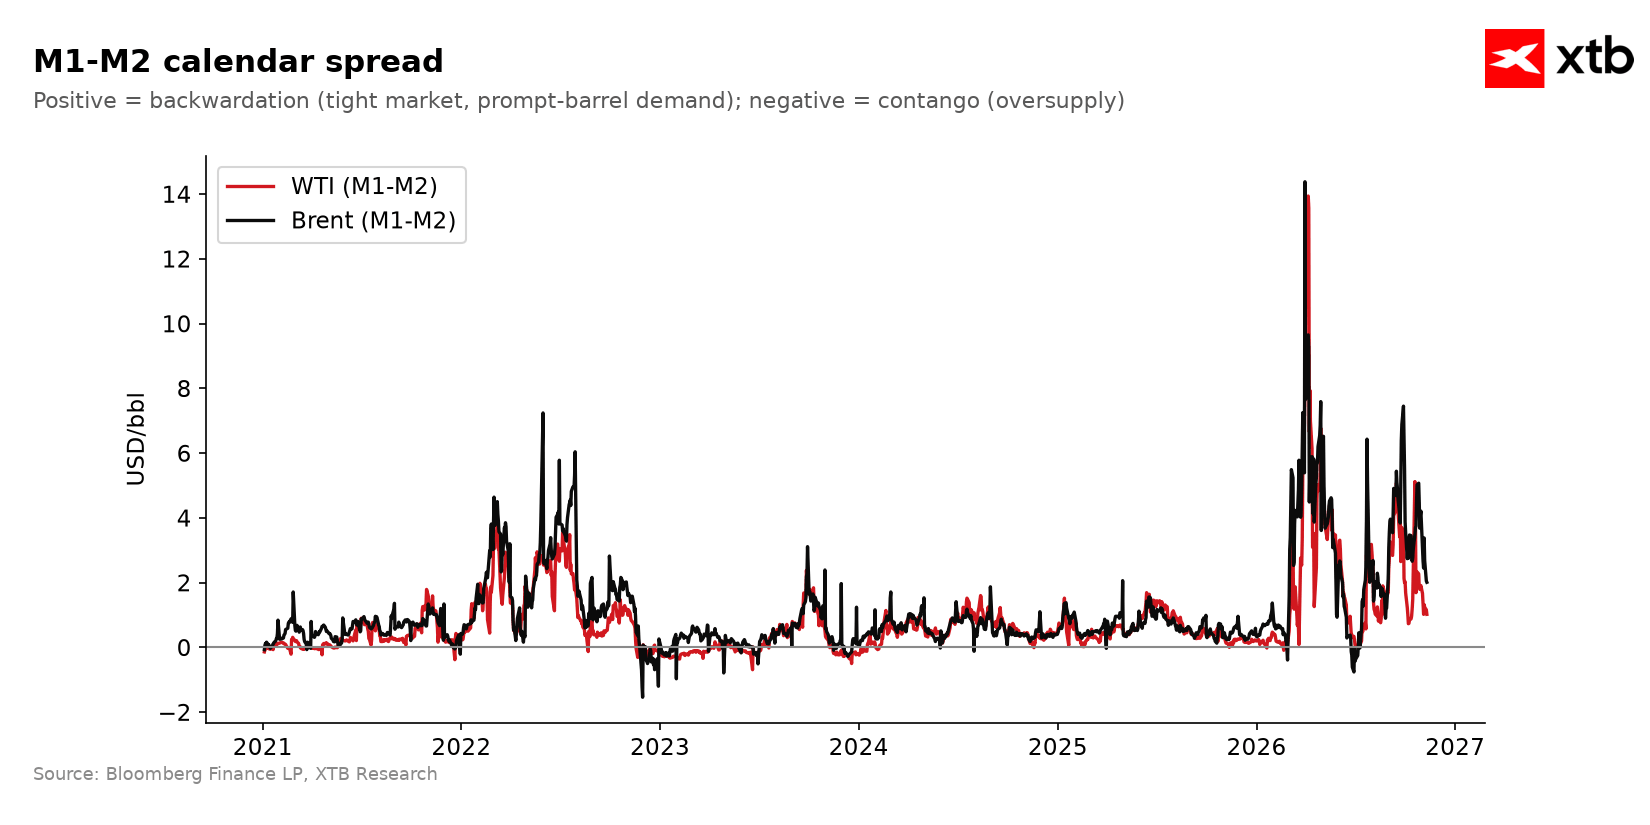
La presión sobre el diferencial entre los contratos de futuros de vencimiento más cercano ha regresado a niveles próximos a los mínimos de los últimos meses, aunque los diferenciales siguen siendo elevados en términos históricos. Fuente: Bloomberg Finance LP, XTB.
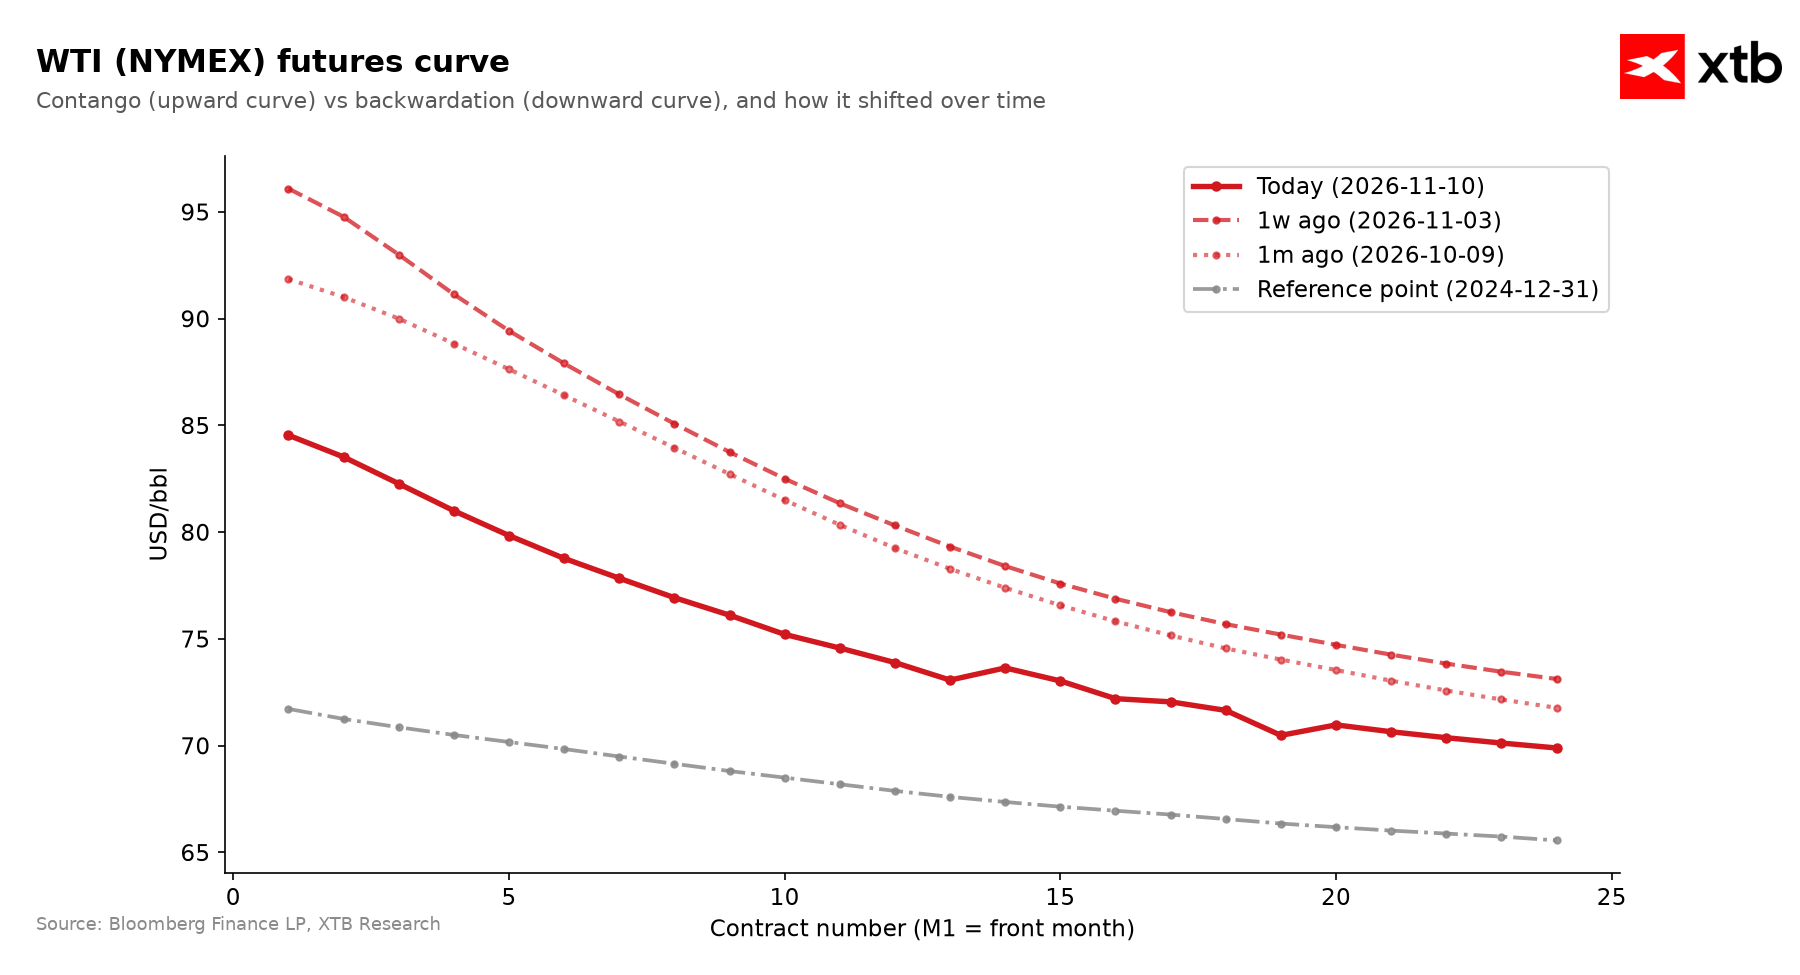
La curva de futuros del WTI está descendiendo claramente, pero su propia estructura sugiere que todavía existe margen para una caída adicional de aproximadamente 5–7 dólares por barril, manteniendo una situación normal de backwardation. Fuente: Bloomberg Finance LP, XTB.
Valoración histórica y posicionamiento de los fondos
Ambos referentes del petróleo cotizan actualmente moderadamente por encima de sus niveles estadísticos históricos de varios años, aunque la elevada prima geopolítica observada durante los últimos meses se ha evaporado rápidamente. En el caso del WTI, la desviación respecto de su promedio de cinco años se sitúa ahora ligeramente por encima de lo normal (0,4 desviaciones estándar), mientras que hace seis meses y un mes estaba extremadamente caro (1,6 y 1,1 desviaciones estándar por encima del promedio, respectivamente). Una moderación similar se produjo en el Brent, cuya valoración relativa frente a su promedio de cinco años pasó de niveles muy elevados hace un mes a niveles moderados en la actualidad. En horizontes de uno y dos años, las desviaciones de ambos tipos de crudo fluctúan cerca de niveles neutrales, lo que demuestra que la ola de ventas de noviembre neutralizó la prima de riesgo bélico sin provocar una infravaloración estructural.
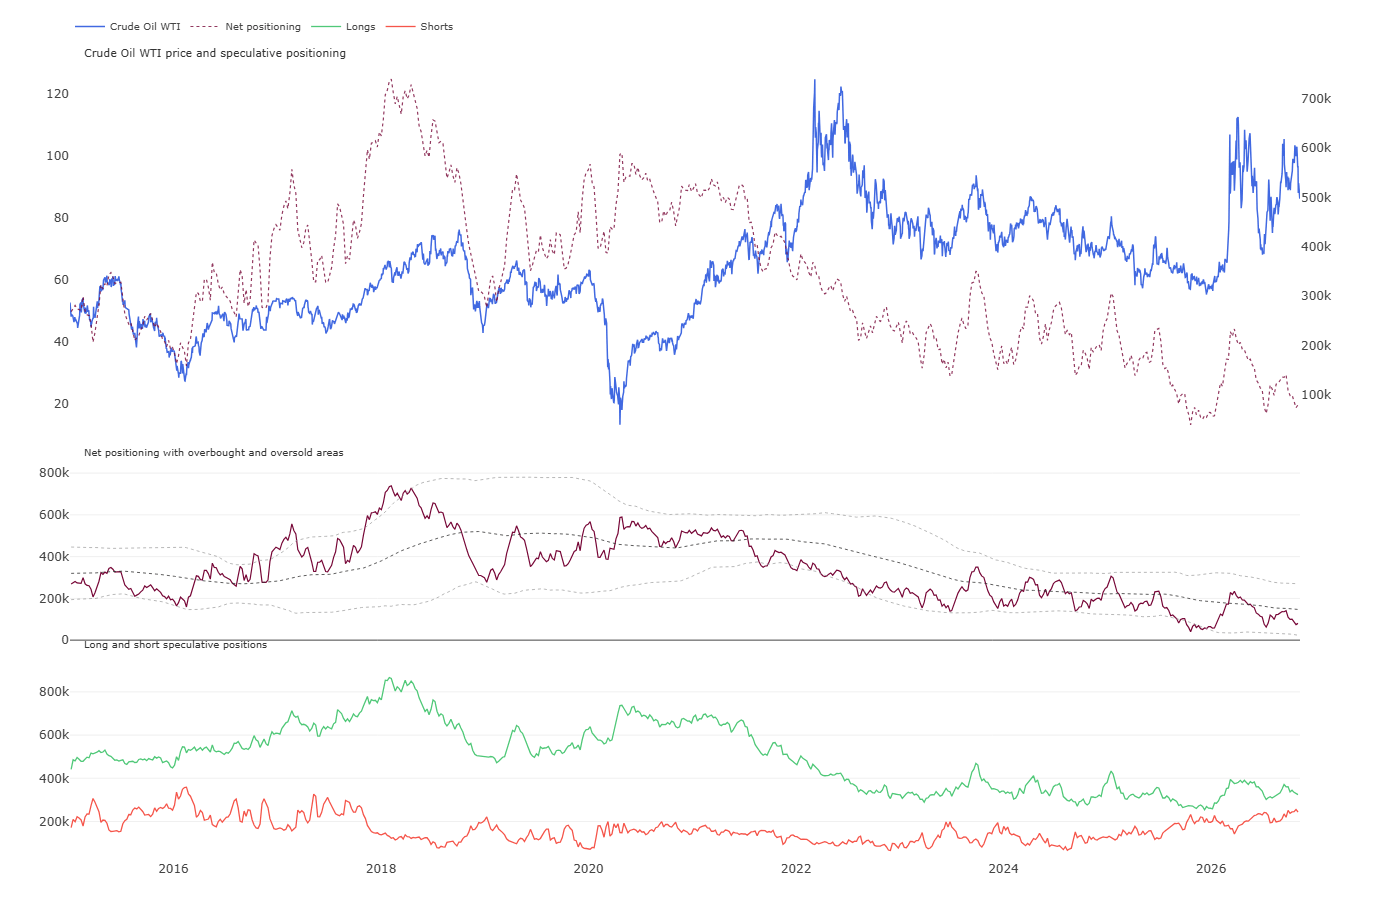
El posicionamiento de los fondos especulativos revela una clara divergencia entre los mercados estadounidense y europeo. En los futuros del WTI, los inversionistas financieros mantienen una postura moderadamente optimista, con una posición neta larga cercana a los 80.000 contratos (percentil 53, que refleja un sentimiento histórico equilibrado). Durante la última semana aumentaron su exposición en casi 6.000 contratos, con posiciones largas que representan el 57% del total. Por el contrario, en el Brent los fondos pasaron a mantener una posición neta corta de aproximadamente 31.500 contratos (percentil 48), con posiciones largas que representan apenas el 33% del total, después de una reducción semanal de 3.000 contratos. El escepticismo de los gestores respecto del Brent, combinado con la pronunciada estructura de backwardation del mercado físico, genera riesgos asimétricos de un repunte por cierre de posiciones cortas si vuelve a interrumpirse el transporte marítimo por el estrecho de Ormuz.
Escenarios
-
Escenario alcista: Un fracaso de las conversaciones diplomáticas lideradas por Qatar, nuevos ataques contra infraestructuras energéticas del golfo Pérsico que reduzcan las exportaciones marítimas por debajo de los 14 millones de barriles diarios y la confirmación de déficits de oferta en los próximos informes de la Agencia Internacional de Energía (AIE) y la OPEP podrían desencadenar un cierre agresivo de posiciones cortas. La confirmación técnica requeriría que el WTI recuperara los 88 dólares y que el Brent superara los 94 dólares por barril, con objetivos de resistencia entre 95 y 98 dólares para el WTI y entre 100 y 104 dólares para el Brent.
-
Escenario bajista: Un acuerdo formal de reducción de tensiones con Irán, flujos estables de exportaciones desde Medio Oriente superiores a 15,5 millones de barriles diarios y una expansión de la oferta estadounidense por encima de los 14 millones de barriles diarios eliminarían completamente la prima de riesgo. Las rupturas sostenidas por debajo de los 82 dólares en el WTI y de los 88 dólares en el Brent confirmarían el predominio vendedor, con objetivos bajistas entre 76 y 78 dólares por barril para el WTI y entre 82 y 84 dólares para el Brent.

🚩 El petróleo cae un 2 % hasta su nivel más bajo desde finales de agosto. ¿Qué pasará ahora?

🔴Gráfico del día: Gas Natural, ¿nos espera un «short squeeze»?


La bolsa hoy: repunte del sector tecnológico y caída del precio del petróleo

Resumen diario: Del pánico a la euforia. Los mercados recuperan terreno
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.