


Los vendedores están ganando terreno en los mercados bursátiles, con la ola de ventas en Wall Street marcando el tono de la sesión. Los futuros del Dow Jones caen alrededor de un 1%, mientras que el S&P 500 retrocede cerca de un 0,5%. Las acciones tecnológicas se han convertido en el principal foco de las ventas tras las advertencias de Apple. El gigante tecnológico alertó sobre una reducción de sus márgenes debido al aumento de los costos de los componentes de memoria y a los cuellos de botella en el suministro de nuevos dispositivos, lo que arrastró inmediatamente al conjunto del sector de semiconductores. El sentimiento en Europa sigue siendo mixto, pero la aversión al riesgo durante la jornada electoral estadounidense afectó especialmente a los mercados emergentes, con el WIG20 de Varsovia cayendo aproximadamente un 1,3%, mostrando un desempeño considerablemente inferior al de las principales bolsas de Europa occidental.
Elecciones legislativas, bancos centrales y escalada en el Golfo
Los mercados financieros atraviesan un período de mayor volatilidad a la espera de los resultados de las elecciones legislativas de mitad de mandato en Estados Unidos, lo que ha impulsado al índice de volatilidad VIX más de un 1,5%. Aunque el consenso del mercado apunta a que los demócratas obtendrán el control, los inversores tienen presente que históricamente las encuestas han subestimado el apoyo republicano, lo que mantiene la cautela en las operaciones antes de conocerse los resultados oficiales.
Al mismo tiempo, los inversores están asimilando las señales de los bancos centrales. El Banco de la Reserva de Australia (RBA) elevó los tipos de interés hasta el 4,85%, pero el tono moderado del comunicado fue interpretado por el mercado como una subida de tasas con sesgo expansivo (dovish hike), lo que señalaría el final del ciclo de endurecimiento monetario. En Europa, el presidente del Banco Nacional Suizo (SNB), Martin Schlegel, destacó el crecimiento moderado del PIB suizo y un ligero aumento de las presiones inflacionarias, mientras que Moulin, del Banco Central Europeo (BCE), advirtió sobre el riesgo de que la inflación se extienda más allá del sector energético.
Materias primas: panorama general
-
El petróleo repunta: El crudo Brent y el WTI avanzan más de un 2% en respuesta a los ataques estadounidenses cerca del estrecho de Ormuz y al creciente riesgo de interrupciones del suministro.
-
Corrección de los metales preciosos: El oro cae alrededor de un 1%, retrocediendo hacia los $3.900 por onza, mientras que la plata pierde casi un 3,5%, prolongando una fuerte ola de ventas tras romper líneas de tendencia técnicas clave.
-
Metales industriales bajo presión: El cobre, con una caída cercana al 3%, y el aluminio, que retrocede alrededor de un 2%, enfrentan una intensa presión vendedora ante las preocupaciones sobre el crecimiento económico mundial y el sentimiento mixto en China.
-
El gas natural avanza: El gas natural europeo sube aproximadamente un 3% tras las primeras subastas de capacidad en Alemania y en medio de las persistentes restricciones de suministro.
Divisas: China interviene y el dólar australiano se debilita
Los principales pares de divisas se mantienen en una estrecha fase de consolidación. El EUR/USD y el GBP/USD esperan nuevos catalizadores procedentes de las elecciones estadounidenses, aunque los analistas siguen identificando potencial alcista para el dólar en un horizonte de tres meses. El esloti polaco permanece relativamente estable, con el USD/PLN cotizando cerca de 3,955.
En los mercados asiáticos, el Banco Popular de China elevó los requisitos de reservas en divisas para los bancos comerciales con el objetivo de frenar la rápida apreciación del yuan. Mientras tanto, el dólar australiano (AUD) continúa enfrentando una notable presión vendedora, ya que la debilidad posterior a la subida de tasas con sesgo expansivo del RBA se ve agravada por las caídas de hoy en los precios del cobre y el aluminio, lo que supone un doble golpe para esta divisa vinculada a las materias primas.
Acciones europeas
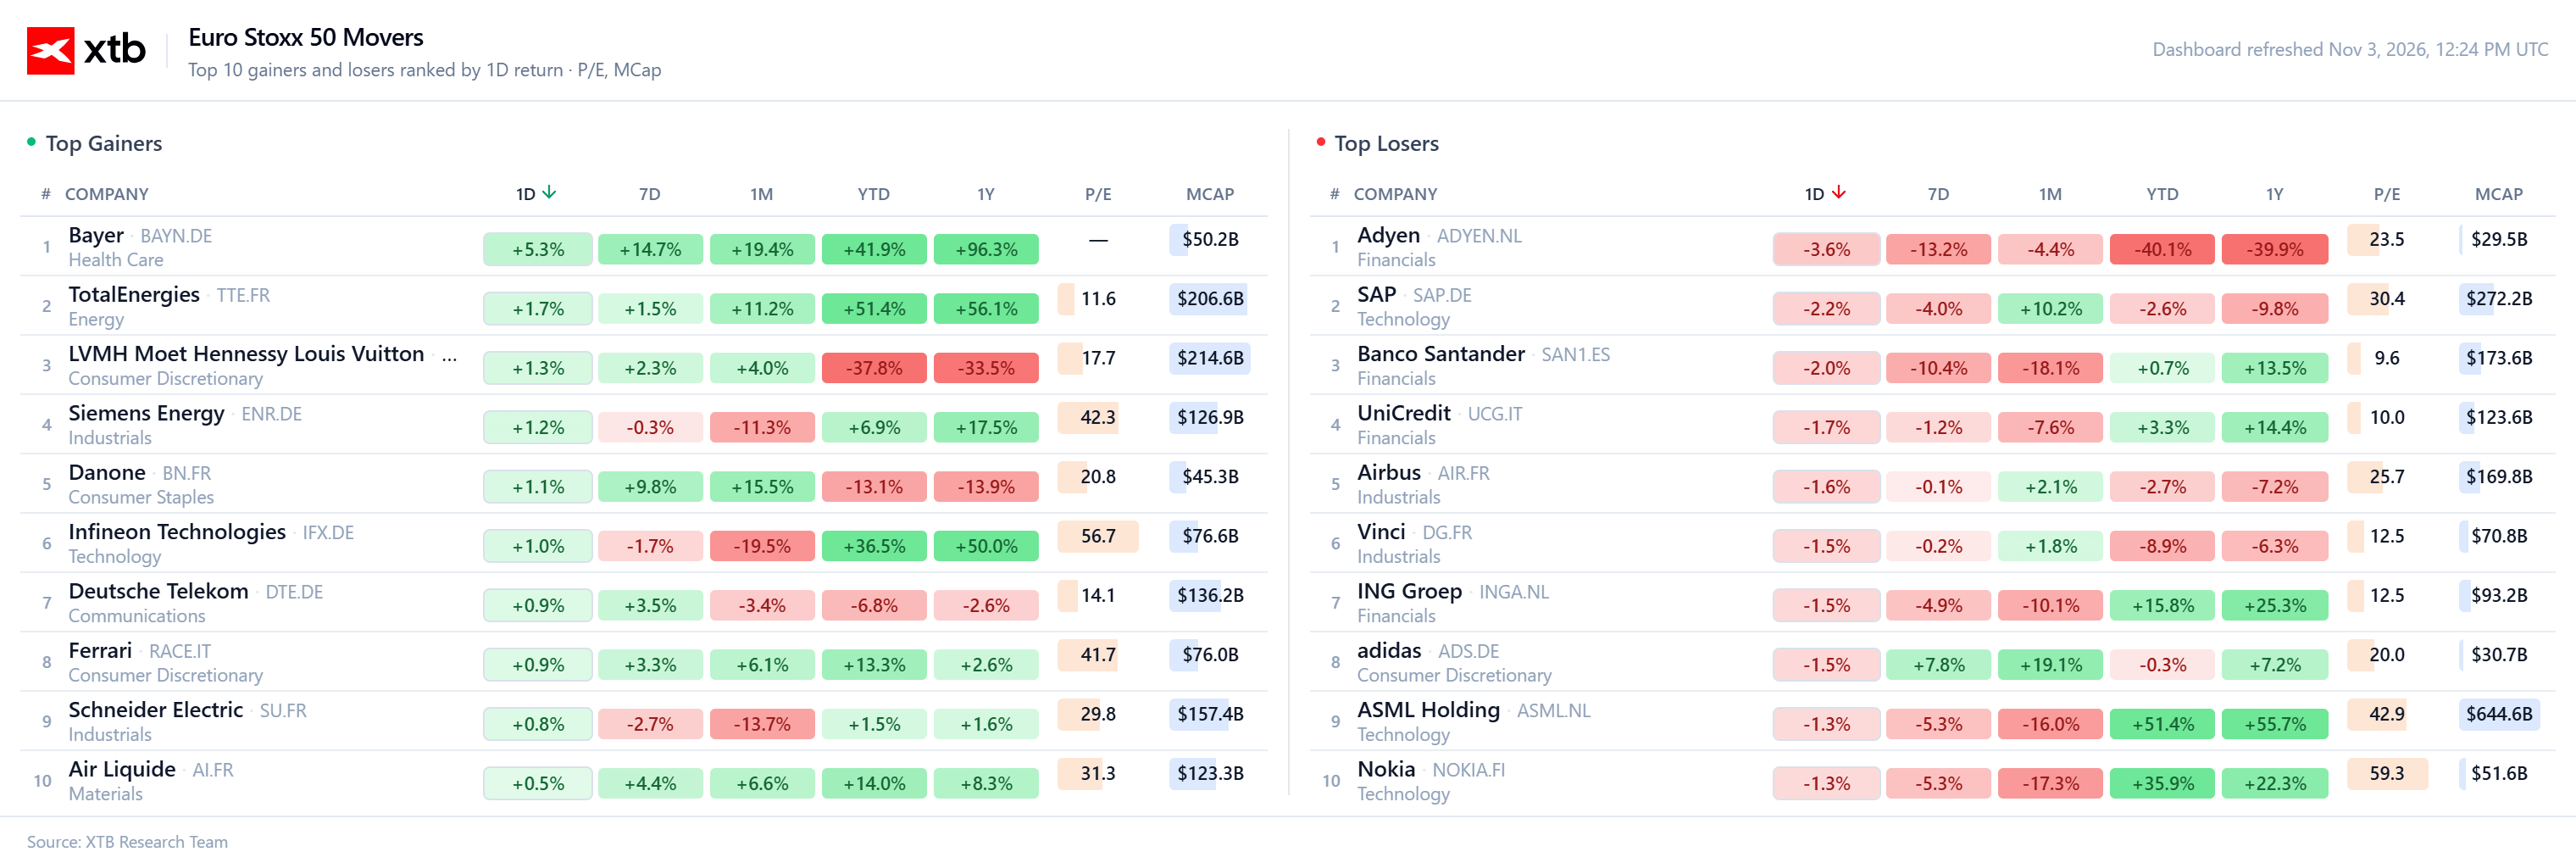
- Bayer (sube casi un 5%): Presentó un sólido informe del tercer trimestre. El EBITDA ajustado del grupo aumentó un 6,9% interanual, hasta 1.620 millones de euros, superando ampliamente las estimaciones del mercado. La recuperación estuvo liderada por la división farmacéutica, cuyas previsiones de margen EBITDA para el conjunto del año se elevaron al 25–27% (desde el 23–25%). Esto permitió a la dirección aumentar también su previsión de EBITDA para todo el grupo a un rango de entre 9.800 y 10.300 millones de euros.
- TotalEnergies (avanza más de un 1,5%): Se beneficia del repunte de los precios del petróleo tras los ataques estadounidenses contra infraestructura iraní cerca del estrecho de Ormuz, que impulsaron directamente las valoraciones de las compañías del segmento de exploración y producción.
- Siemens Energy y Schneider Electric (suben entre un 1% y un 2%): Sesión positiva para los fabricantes de bienes de capital y equipos industriales. El sector está respaldado por una sólida entrada de pedidos relacionados con la modernización de redes eléctricas y las mejoras en la transmisión de energía, mostrando resistencia frente a las turbulencias que afectan a las grandes tecnológicas.
- SAP (cae más de un 2%): El gigante alemán del software empresarial retrocede en línea con una rotación más amplia de capital fuera del sector tecnológico. Las ventas están impulsadas por las preocupaciones sobre los márgenes de las grandes tecnológicas de Wall Street, especialmente Apple, y las cautelosas perspectivas de ventas de Palantir, que apuntan a un enfriamiento de la demanda de software empresarial.
- Adyen (retrocede más de un 3%): La empresa neerlandesa de tecnología financiera registra caídas más pronunciadas en medio de una retirada sostenida de capital de las acciones de crecimiento y del sector fintech, en un contexto de desaceleración del gasto de los consumidores.
- Ferrari (cae casi un 3%): Reacción a los resultados del tercer trimestre. Aunque el beneficio neto superó las expectativas, los inversores consideraron que las previsiones revisadas al alza para el conjunto del año eran demasiado conservadoras, ya que apenas igualaron las estimaciones existentes del consenso.

¿Avanzan las negociaciones entre EE. UU. e Irán? Rebotan las bolsas y los metales preciosos


🚨 Claves de los resultados de Ferrari: Más beneficios con menos entregas 🚗

Previa de resultados de AMD: ¿Podrá la compañía reavivar el optimismo por la IA?

Las acciones de Berkshire Hathaway se mantienen neutras a la espera de la publicación de sus resultados trimestrales
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.