

-
La inflación general de Estados Unidos se aceleró hasta el 3,7% interanual en septiembre, superando las previsiones del mercado.
-
Los mercados ajustaron sus expectativas sobre la Fed, elevando la probabilidad implícita de una subida de tasas de interés hasta casi el 50%.
-
El dólar estadounidense se fortaleció de manera generalizada, llevando al EUR/USD hacia el nivel de 1,11.
-
La escalada del conflicto geopolítico en Arabia Saudita respaldó los precios del petróleo crudo.
-
Los índices bursátiles estadounidenses registraron fuertes caídas, lideradas por las acciones de semiconductores y del sector tecnológico.

-
La inflación general de Estados Unidos se aceleró hasta el 3,7% interanual en septiembre, superando las previsiones del mercado.
-
Los mercados ajustaron sus expectativas sobre la Fed, elevando la probabilidad implícita de una subida de tasas de interés hasta casi el 50%.
-
El dólar estadounidense se fortaleció de manera generalizada, llevando al EUR/USD hacia el nivel de 1,11.
-
La escalada del conflicto geopolítico en Arabia Saudita respaldó los precios del petróleo crudo.
-
Los índices bursátiles estadounidenses registraron fuertes caídas, lideradas por las acciones de semiconductores y del sector tecnológico.
La lectura de inflación al consumidor de Estados Unidos del miércoles superó el consenso del mercado, provocando un aumento inmediato de los rendimientos de los bonos del Tesoro, un repunte del dólar estadounidense hasta su nivel más alto desde mayo de 2025 y una ola de ventas generalizada en los mercados bursátiles mundiales y de metales preciosos.
Al mismo tiempo, los inversionistas siguieron de cerca la nueva escalada del conflicto en Arabia Saudita. Los ataques con misiles y drones de las fuerzas hutíes alcanzaron la sede de Saudi Aramco e interrumpieron las operaciones en el principal aeropuerto del país, lo que, junto con nuevos incidentes marítimos en el estrecho de Ormuz, proporcionó apoyo alcista a los precios del petróleo crudo.
Datos macroeconómicos
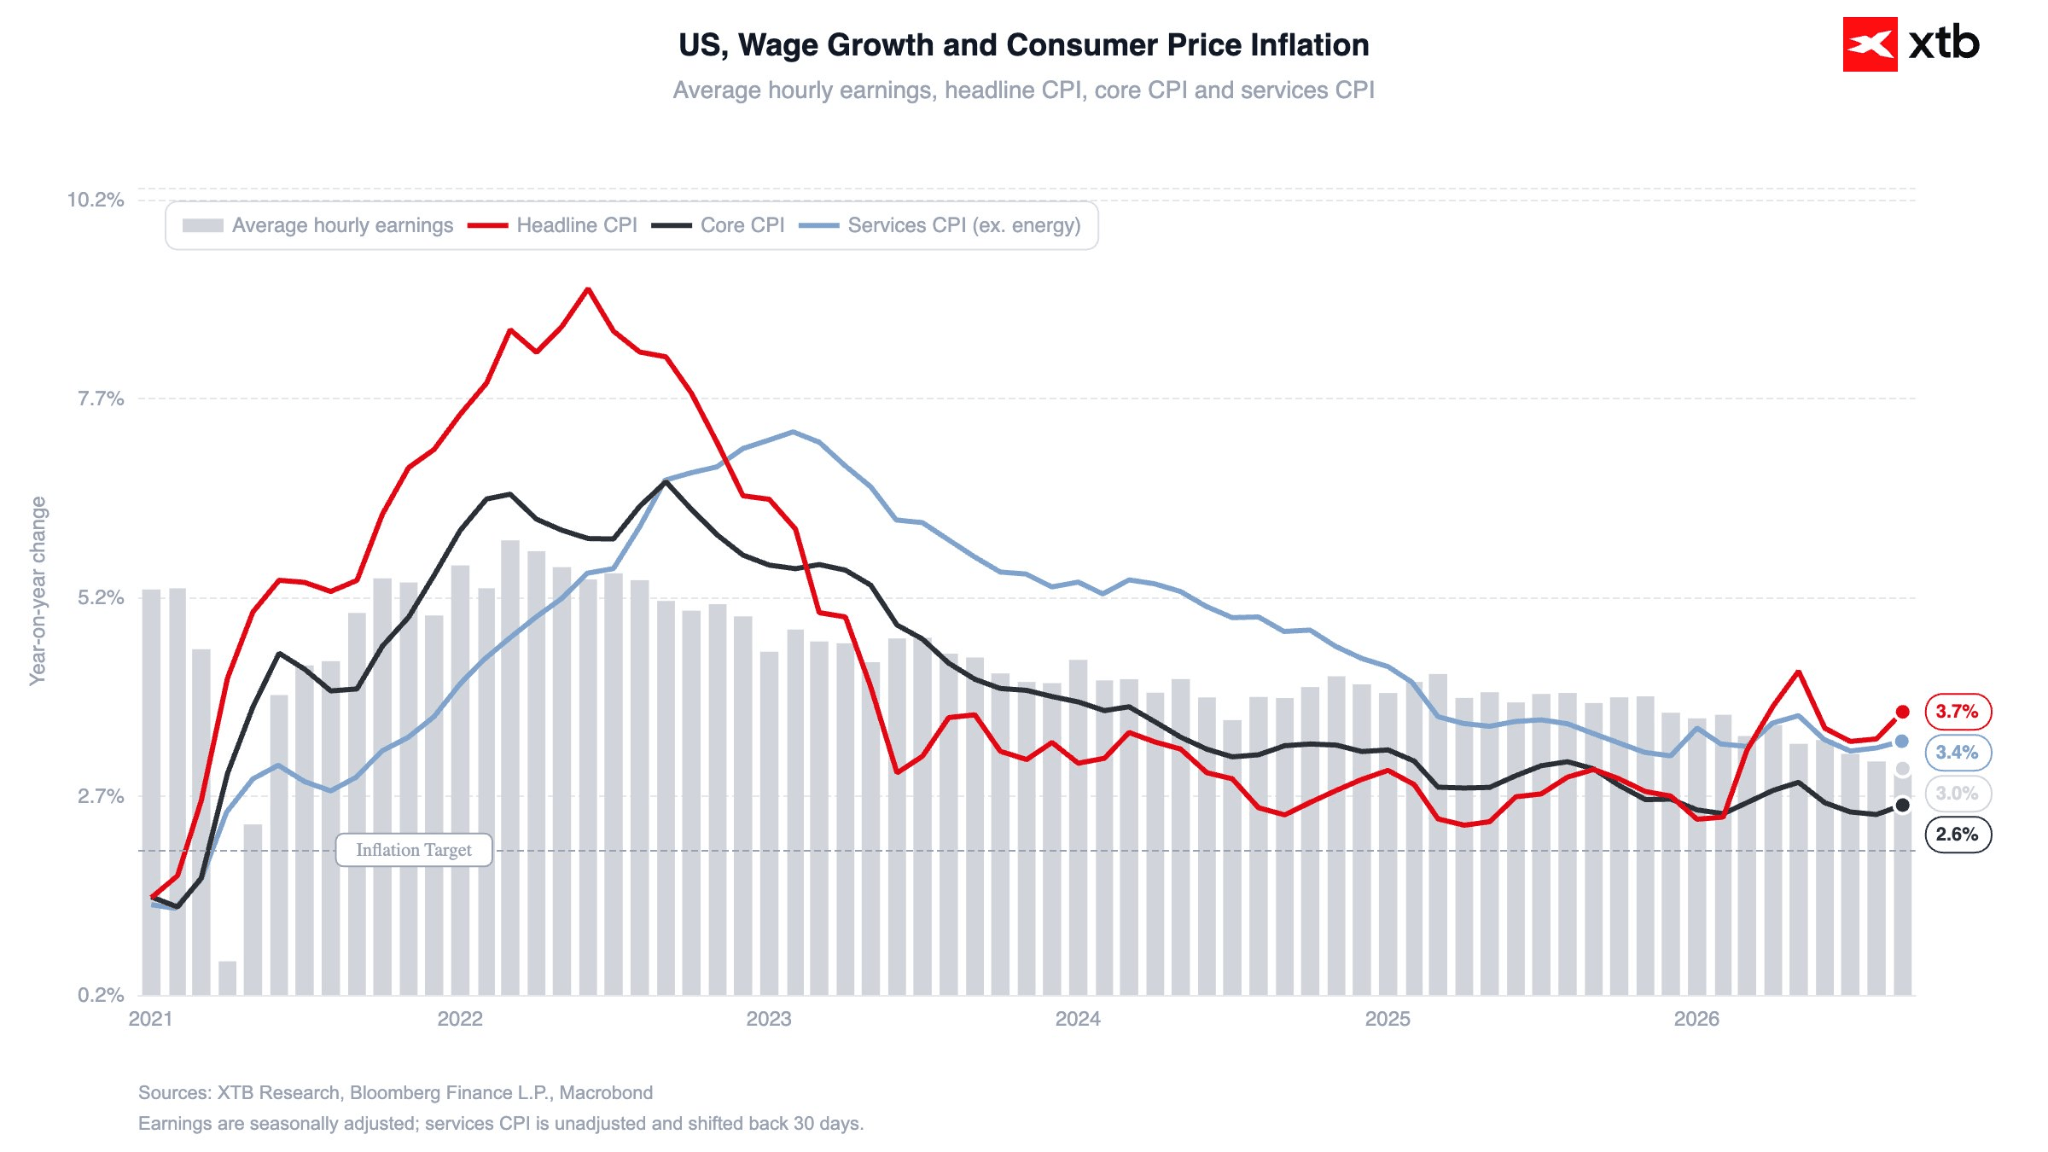
El informe del IPC de hoy superó las estimaciones del consenso. La inflación general se aceleró hasta el 3,7% interanual (desde el 3,4% de agosto), superando el 3,6% previsto. La inflación subyacente (que excluye alimentos y energía) aumentó hasta el 2,6% interanual, frente a las expectativas del 2,5%. La inflación se ha mantenido por encima del objetivo de la Reserva Federal durante 66 meses consecutivos, con pocas señales de un pronto regreso a la meta.
Figura 1: Inflación del IPC y crecimiento salarial en Estados Unidos (2021 - 2026)
Fuente: XTB Research, 14.10.2026
Los precios están aumentando a su ritmo más rápido en cinco meses. El principal impulsor de este incremento fueron los costos de la energía, especialmente los combustibles (+9,1% mensual y +34% interanual). La presión alcista también es evidente en otros sectores: los costos de computadoras y componentes avanzaron un 9,7% interanual, impulsados por el auge de la construcción de centros de datos y la escasez de memorias para semiconductores.
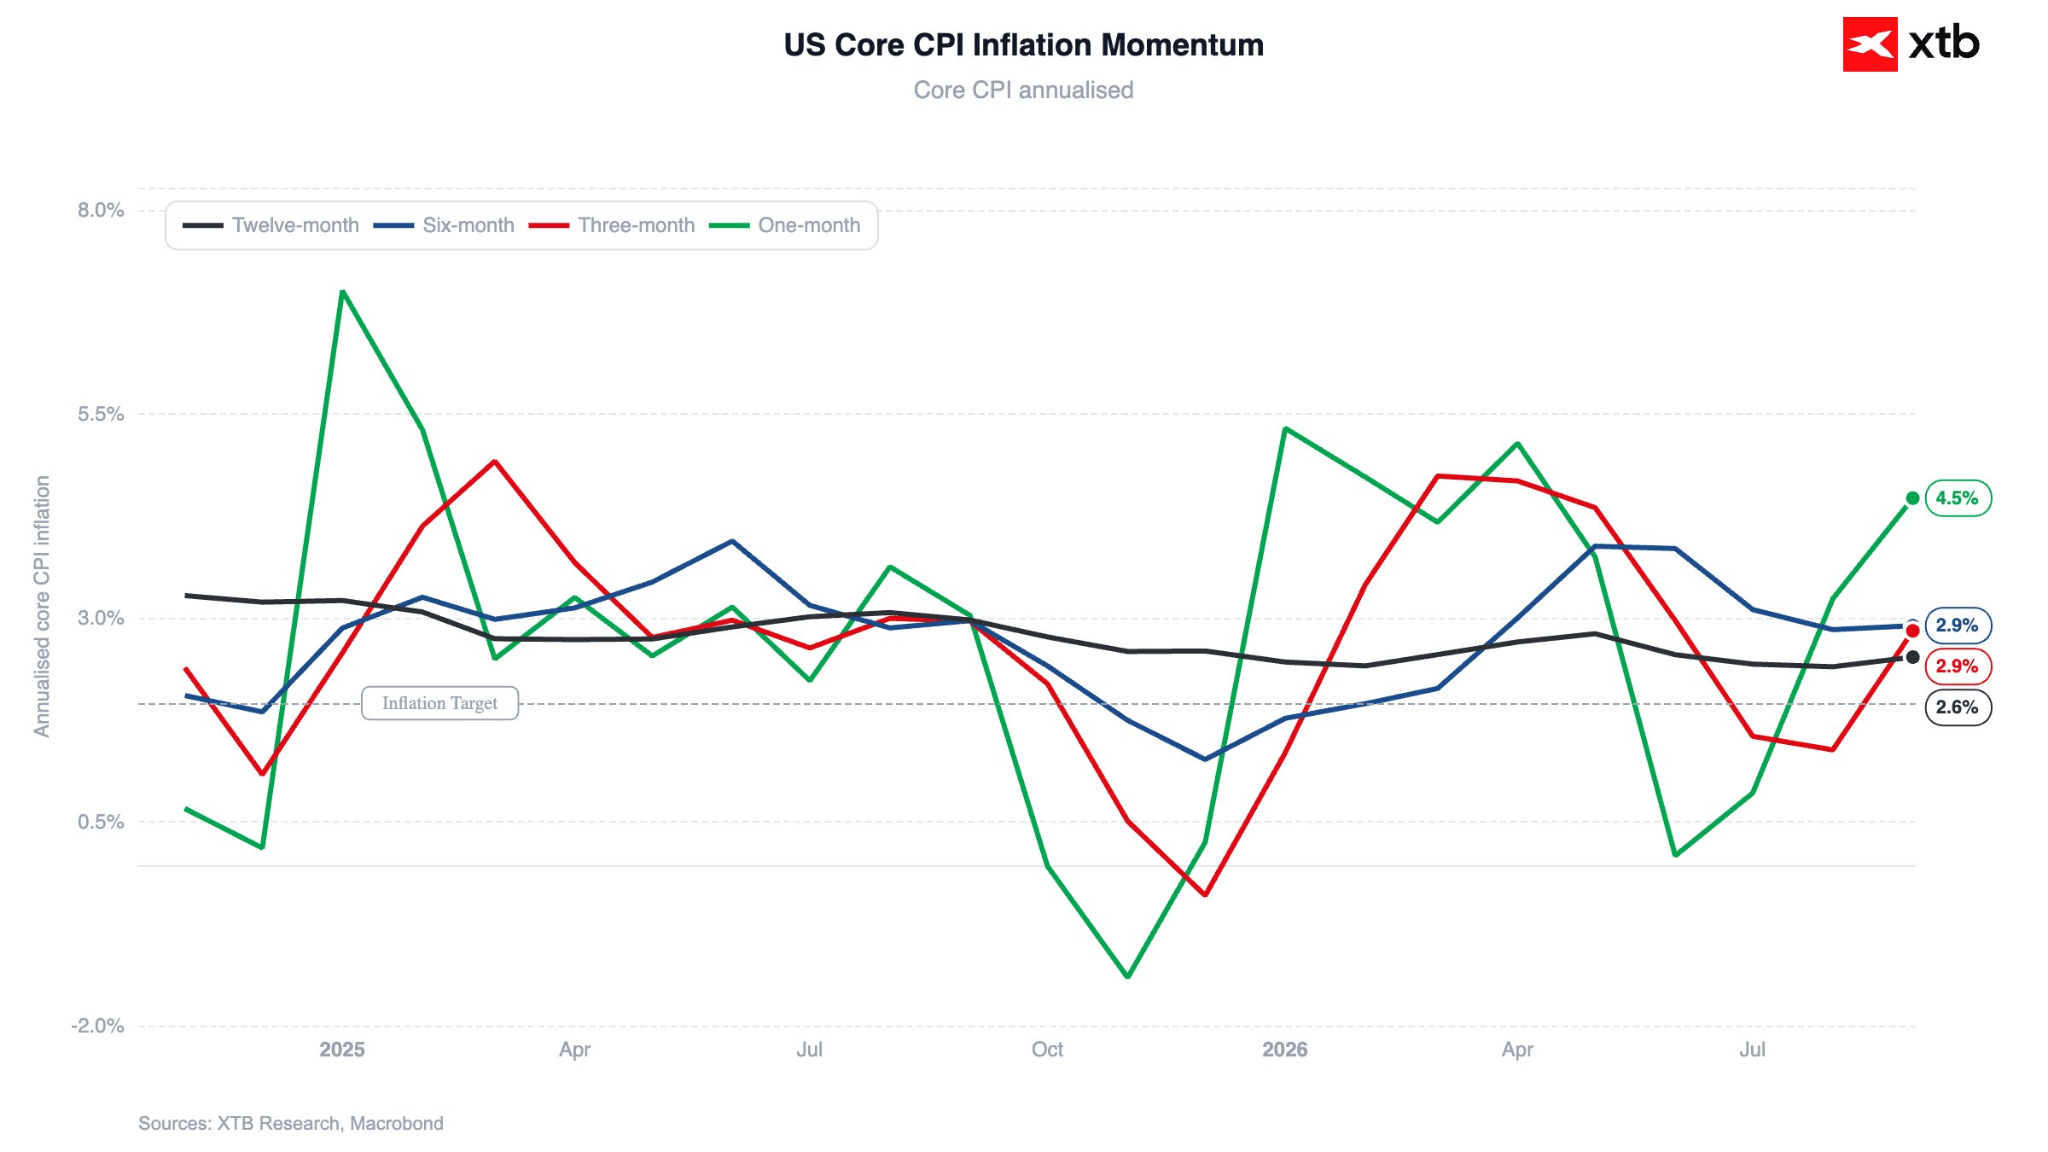
En términos mensuales, el IPC general aumentó un 0,6% (su mayor incremento mensual en cinco meses), mientras que la medida subyacente subió un 0,3%. En consecuencia, el impulso anualizado de la inflación subyacente a tres meses volvió a acelerarse por encima del objetivo de la Fed.
Figura 2: Impulso de la inflación subyacente del IPC en Estados Unidos (14.10.2026)
Fuente: XTB Research, 14.10.2026
La amplitud de las presiones inflacionarias también está aumentando. En septiembre, más del 52% de los componentes de la canasta registraron incrementos anualizados de precios superiores al 3%, mientras que el 35% avanzó a un ritmo superior al 4%.
Sin embargo, cabe destacar que una proporción considerable del aumento de la inflación subyacente se atribuyó a un único componente: el alquiler equivalente de los propietarios (OER). Dada la relativa estabilidad observada en el mercado inmobiliario durante los meses anteriores, persisten las dudas sobre si este repunte representa una anomalía temporal.
Mercado de renta fija
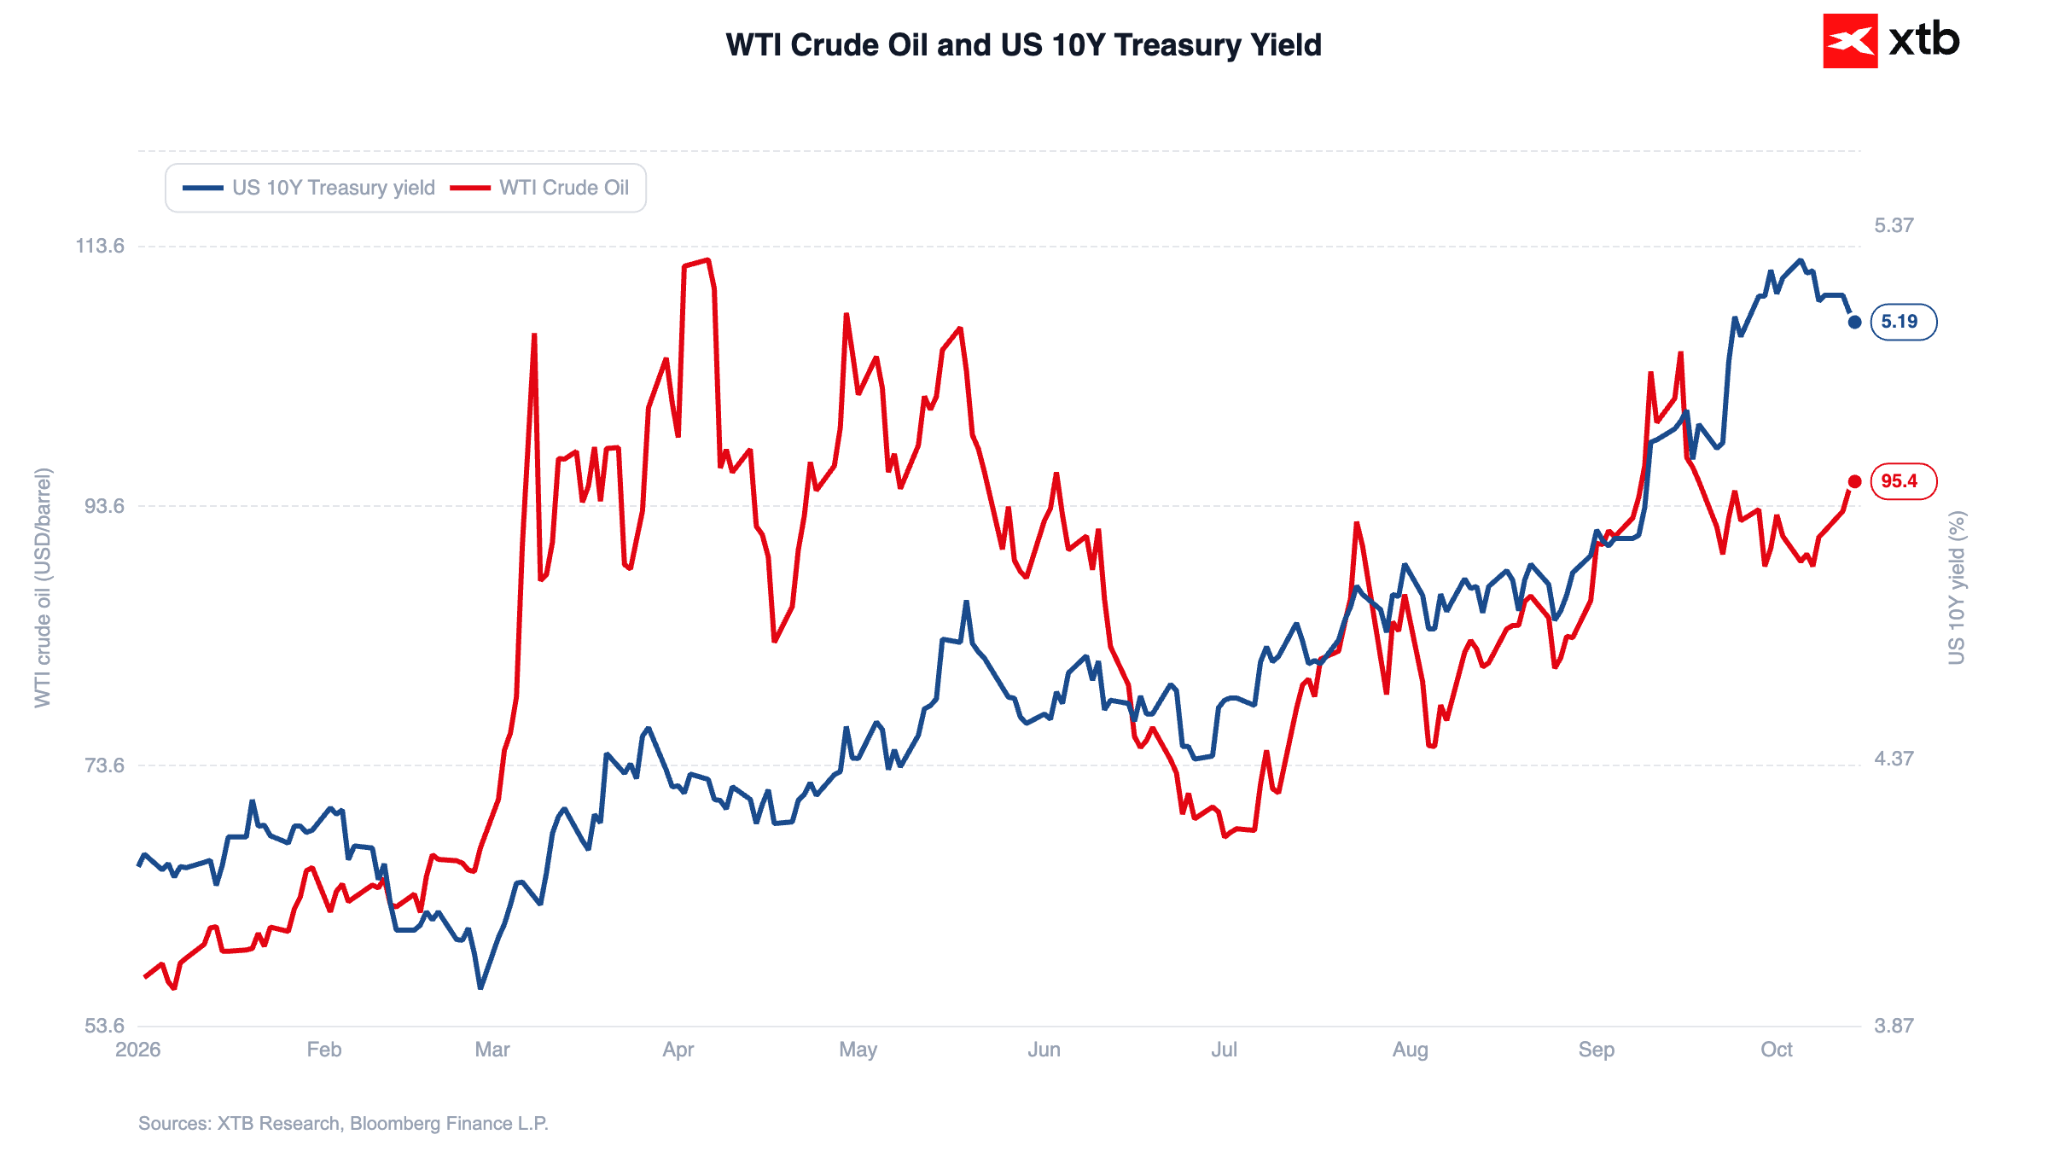
Los rendimientos de los bonos del Tesoro estadounidense se dispararon tras la publicación de los datos, aunque el movimiento fue relativamente breve. Los rendimientos de referencia a 10 años alcanzaron momentáneamente el 5,33% antes de retroceder y cotizar alrededor del 5,20%. Los rendimientos de los bonos del Tesoro a dos años, especialmente sensibles a las expectativas de política monetaria, llegaron brevemente al 4,95% antes de estabilizarse cerca del 4,83%.
Figura 3: Rendimientos de los bonos del Tesoro estadounidense a 10 años y petróleo crudo WTI (06.2026 - 10.2026)
Fuente: XTB Research, 14.10.2026
Política monetaria y mercado de divisas
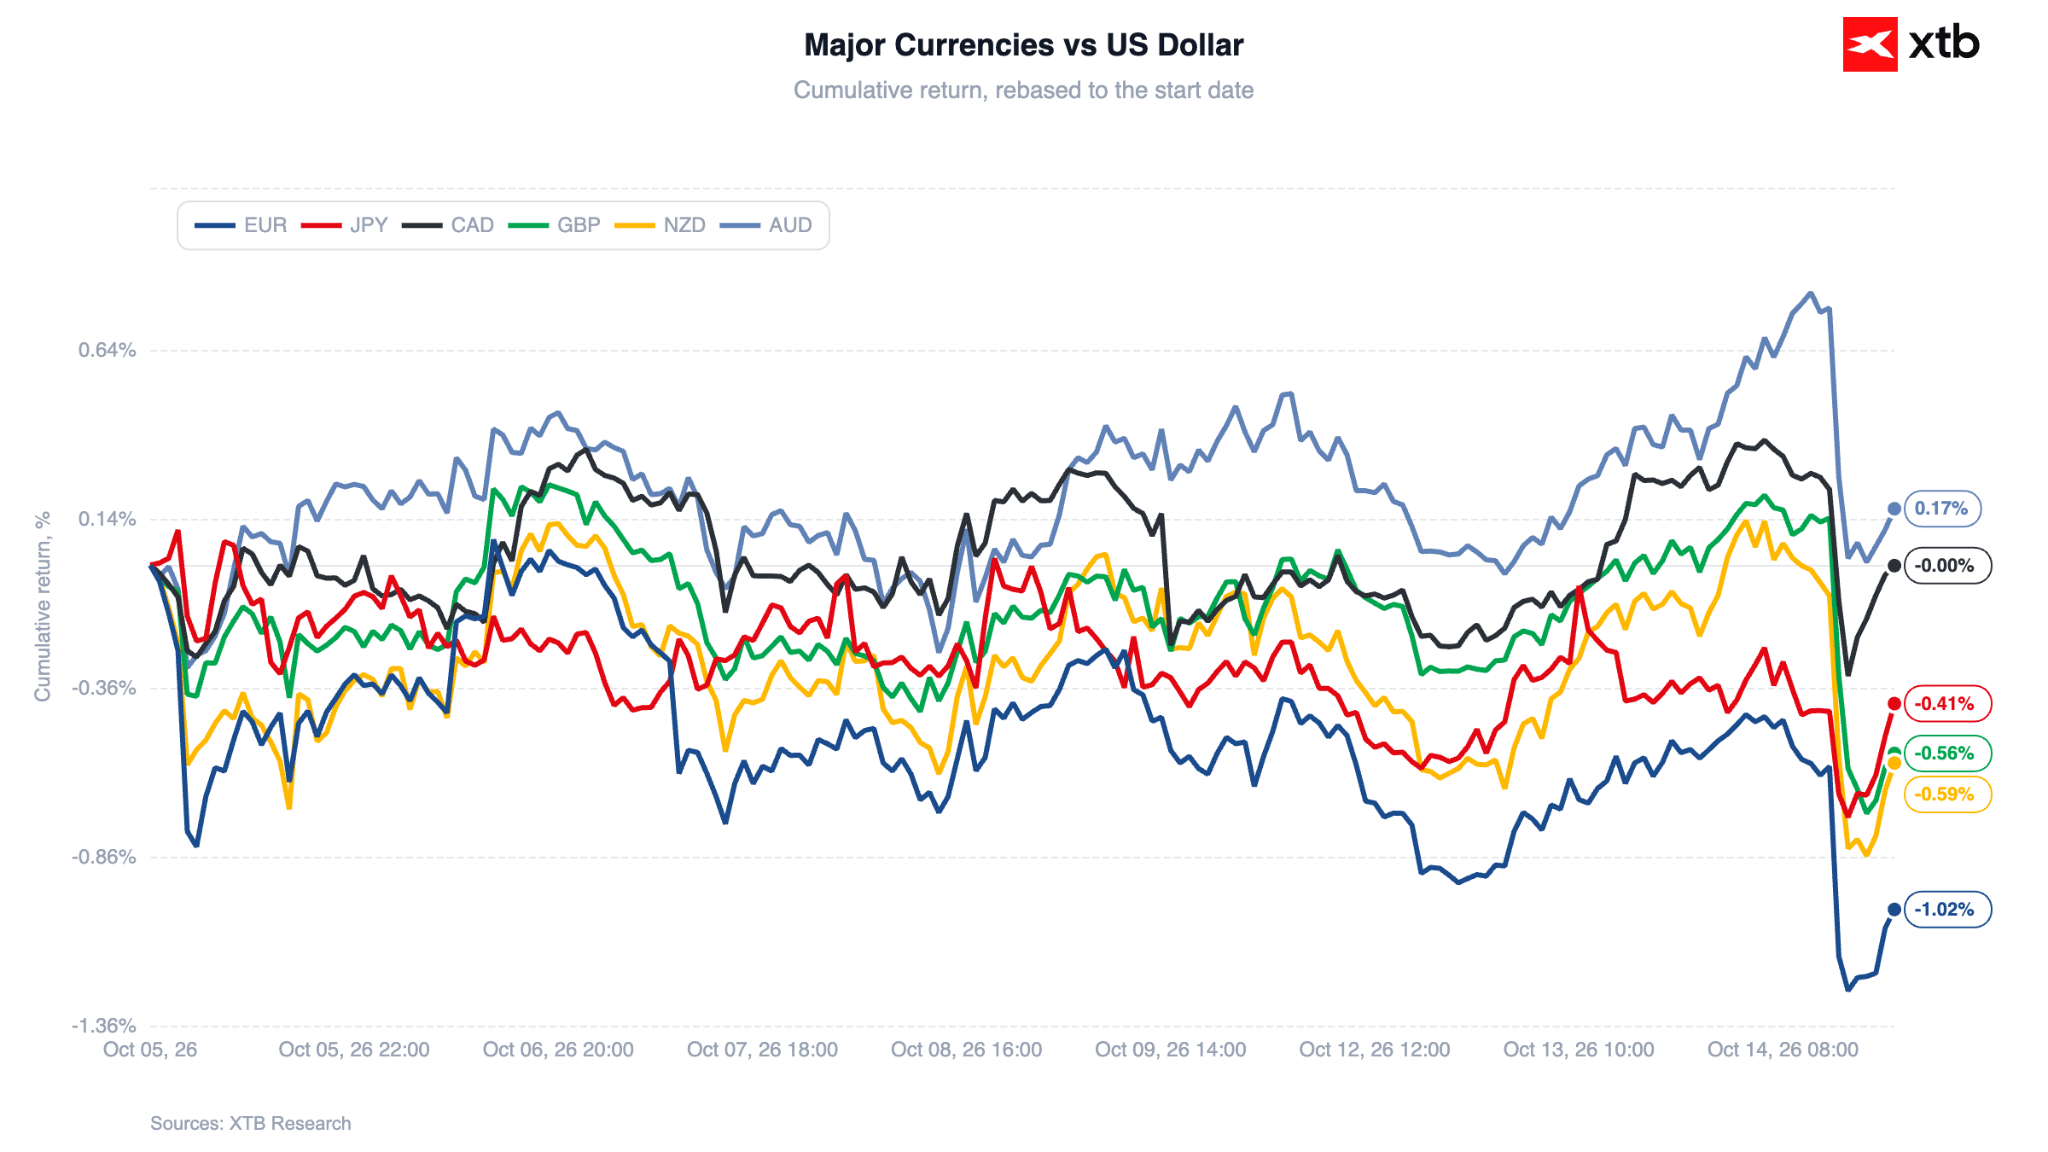
Los mercados monetarios ajustaron rápidamente sus expectativas sobre la trayectoria prevista de las decisiones de tasas de interés de la Fed. Las probabilidades implícitas en el mercado de una subida de tasas en la reunión de octubre aumentaron desde aproximadamente el 20% de ayer hasta casi el 50%. Este cambio respaldó un fortalecimiento generalizado del dólar estadounidense, que avanzó frente a todas las divisas del G10 mientras el EUR/USD se acercaba a 1,11.
Figura 4: Principales divisas frente al dólar estadounidense (05.10.2026 - 14.10.2026)
Fuente: XTB Research, 14.10.2026
Mercados bursátiles
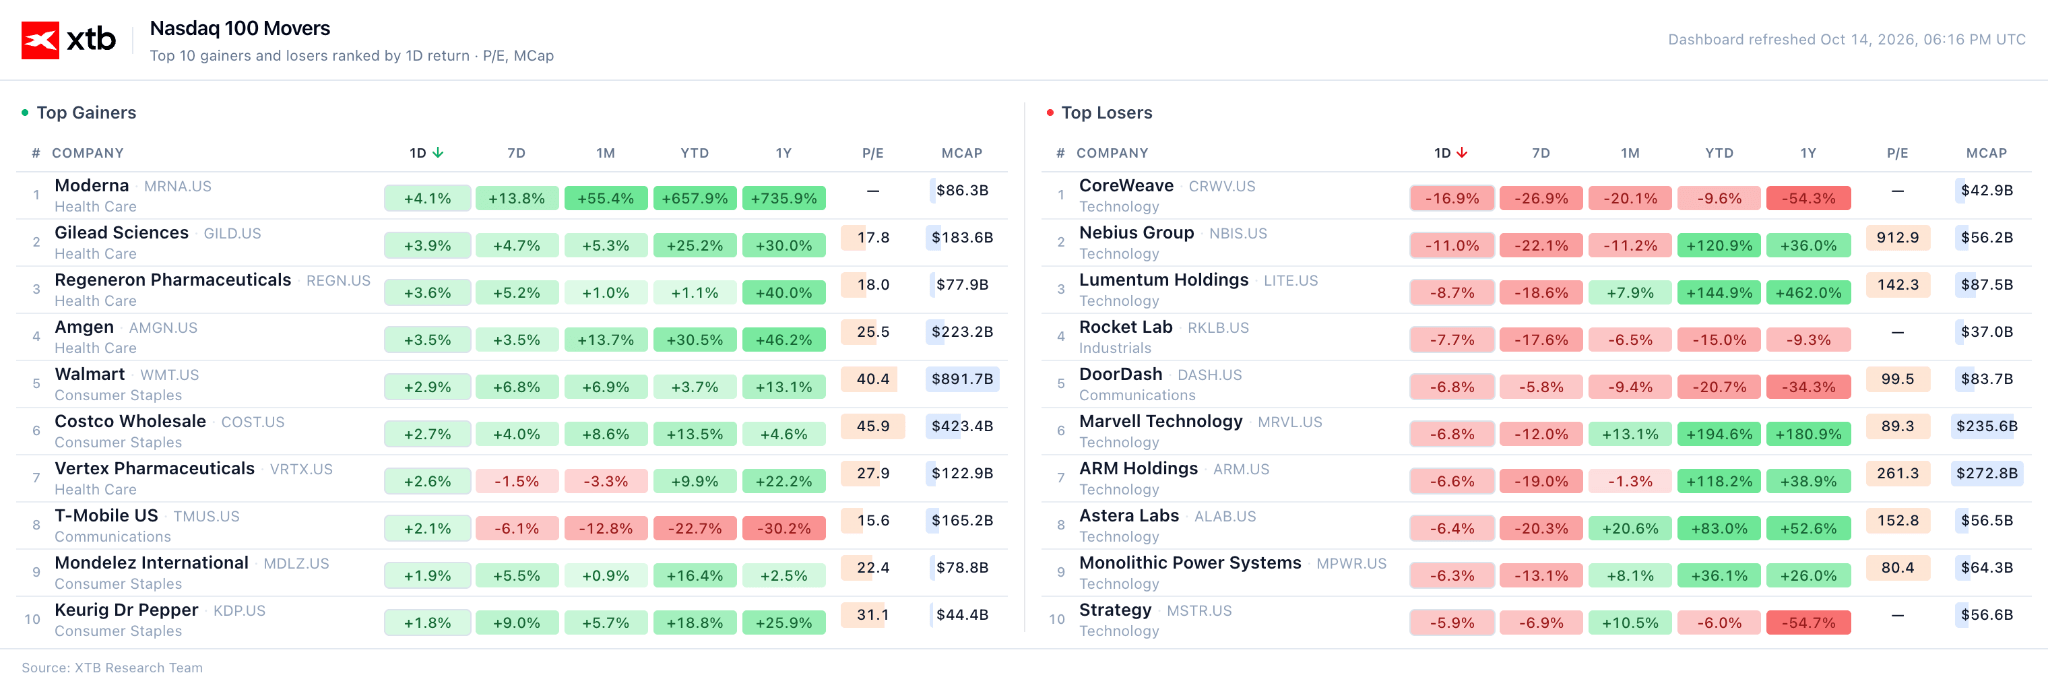
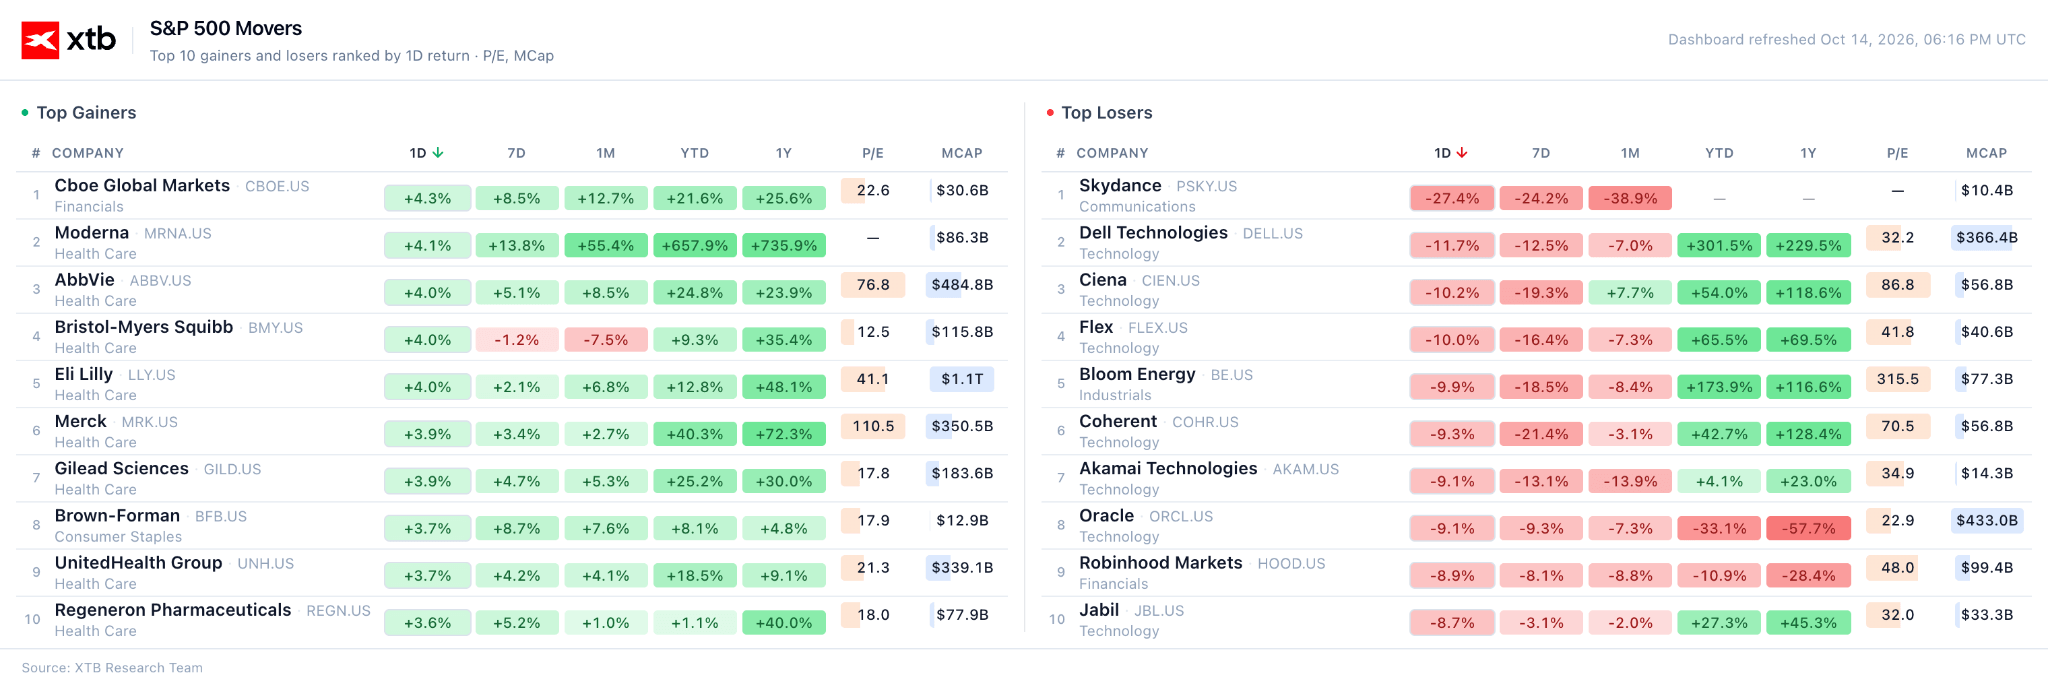
Los índices bursátiles estadounidenses se encuentran bajo una presión considerable. El Dow Jones Industrial Average cae un 0,5%, el S&P 500 retrocede un 1,3% y el Nasdaq 100, de fuerte componente tecnológico, pierde un 2,1%.
Las acciones de semiconductores registran las mayores caídas. El ETF iShares Semiconductor (SOXX), que ha enfrentado presiones durante las últimas sesiones, cotiza con un retroceso cercano al 4,5%.
Figura 5: Acciones con mayores alzas y caídas del Nasdaq 100 (14.10.2026)
Fuente: XTB Research, 14.10.2026
Los participantes del mercado cuestionan cada vez más la sostenibilidad del ciclo de gastos de capital en inteligencia artificial, señalando el aumento del apalancamiento corporativo, las elevadas tasas de interés, las valoraciones exigentes y la intensificación de la competencia (incluida la de la empresa china CXMT).
Figura 6: Acciones con mayores alzas y caídas del S&P 500 (14.10.2026)
Fuente: XTB Research, 14.10.2026
Metales preciosos bajo presión
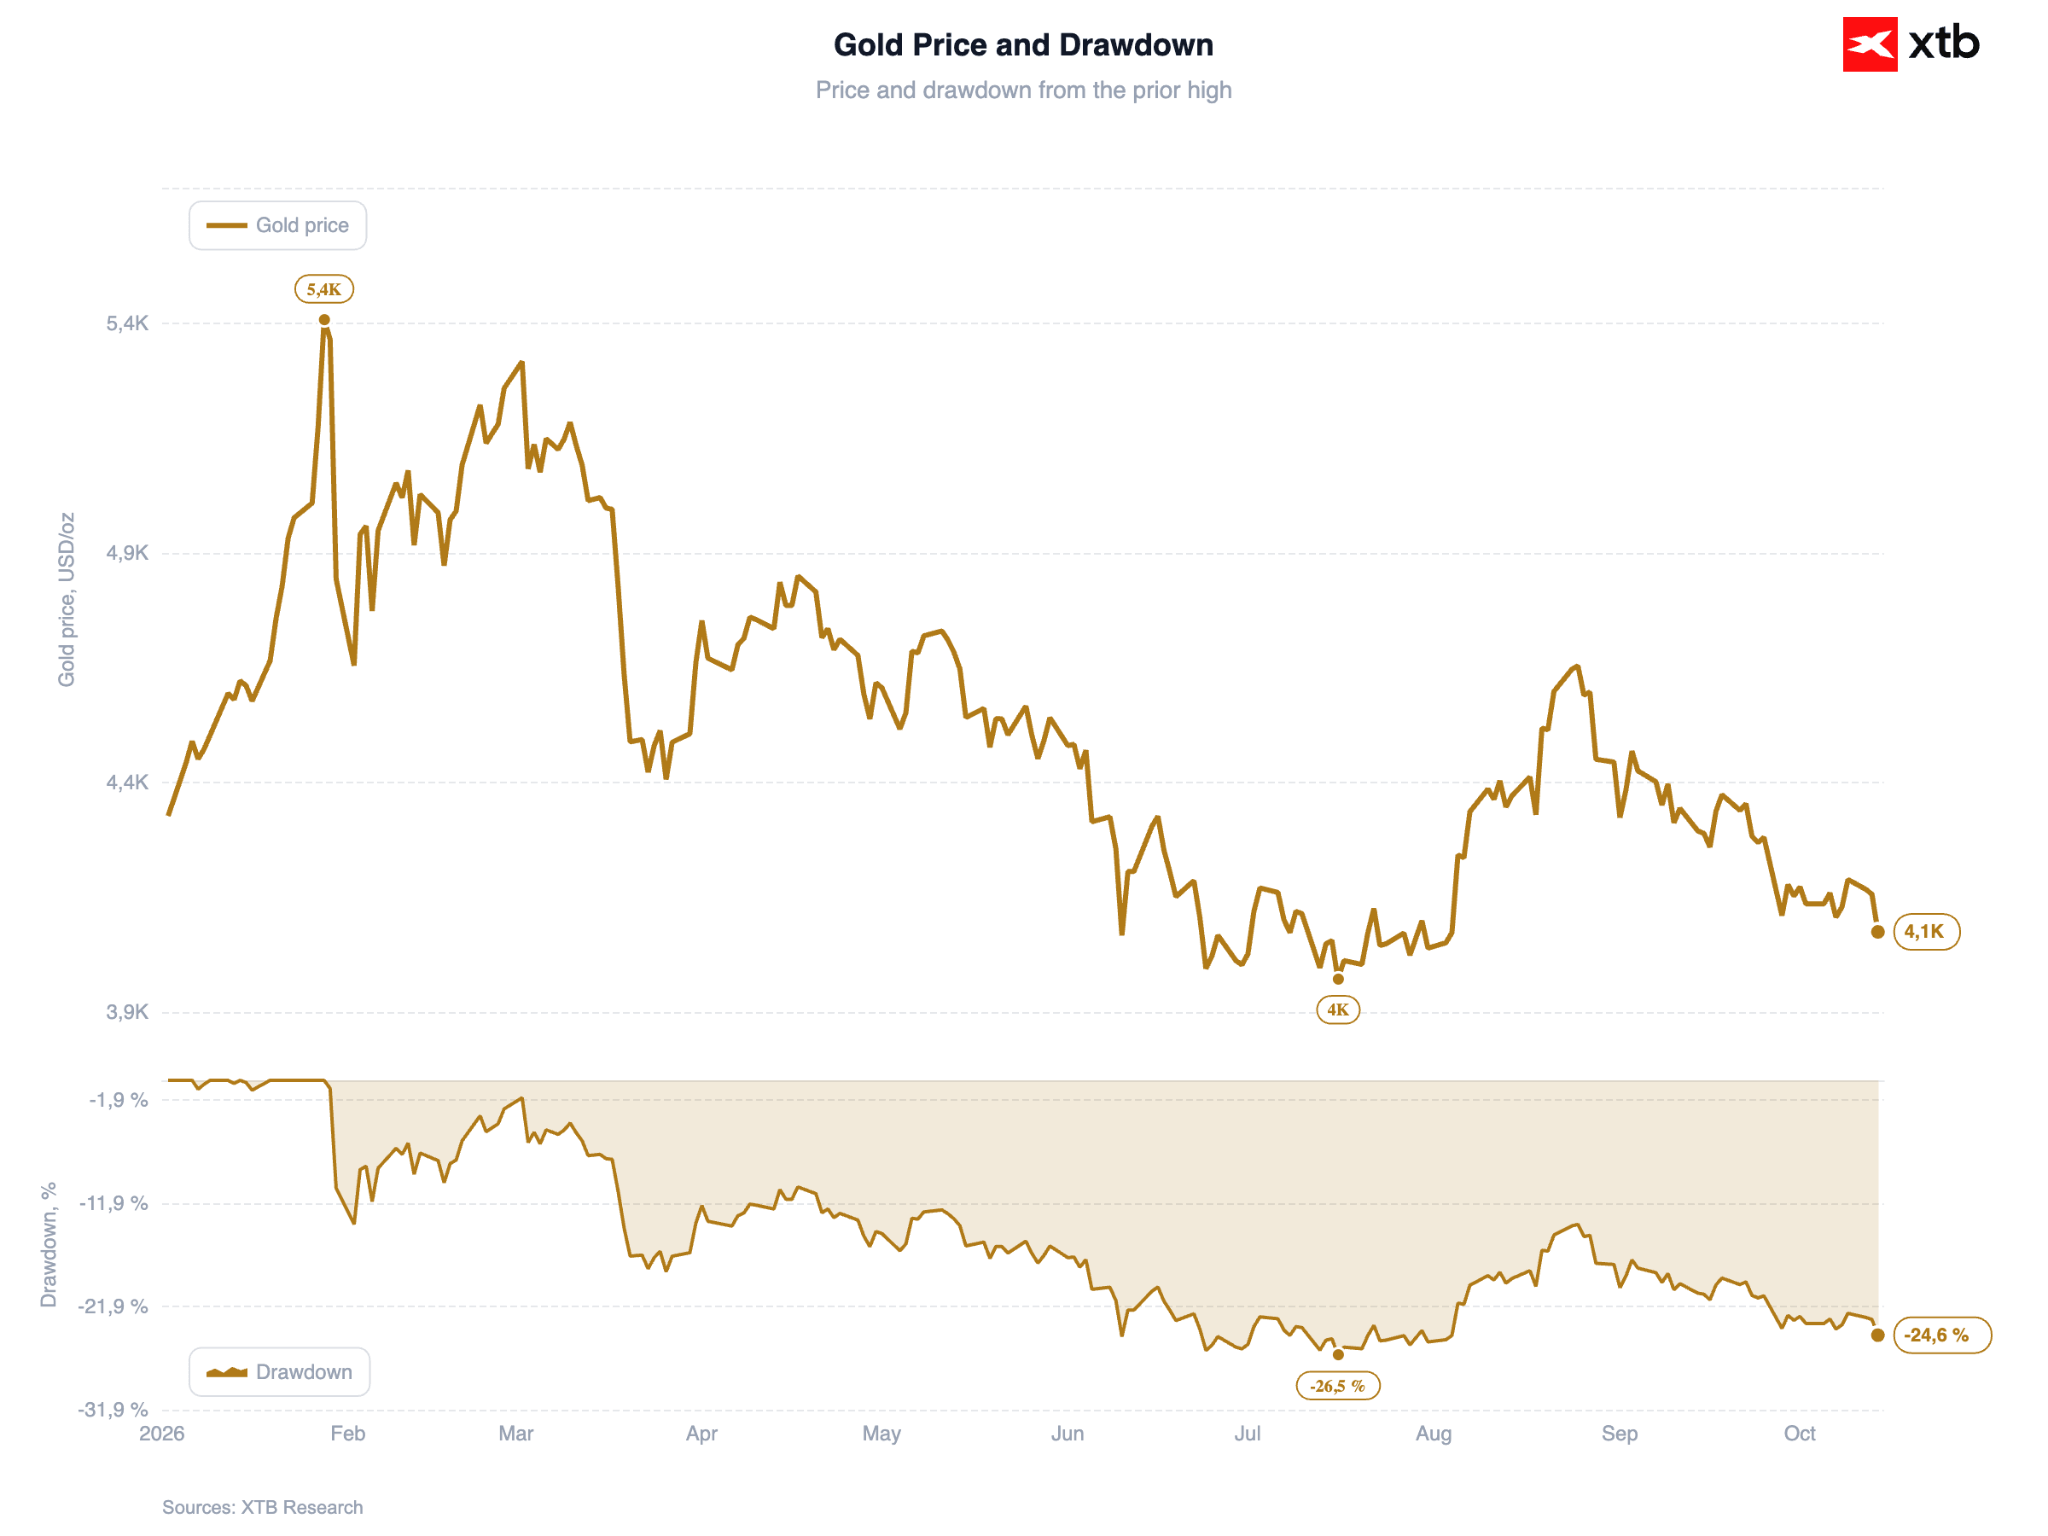
El oro cotiza con una caída aproximada del 2%, situándose por debajo de los $4.090 por onza. La plata ha experimentado un retroceso aún más pronunciado, del 6%. El conjunto de los metales preciosos sigue fuertemente presionado por el impulso alcista de los rendimientos reales estadounidenses.
Figura 7: Oro (2026)
Fuente: XTB Research, 14.10.2026
Materias primas energéticas
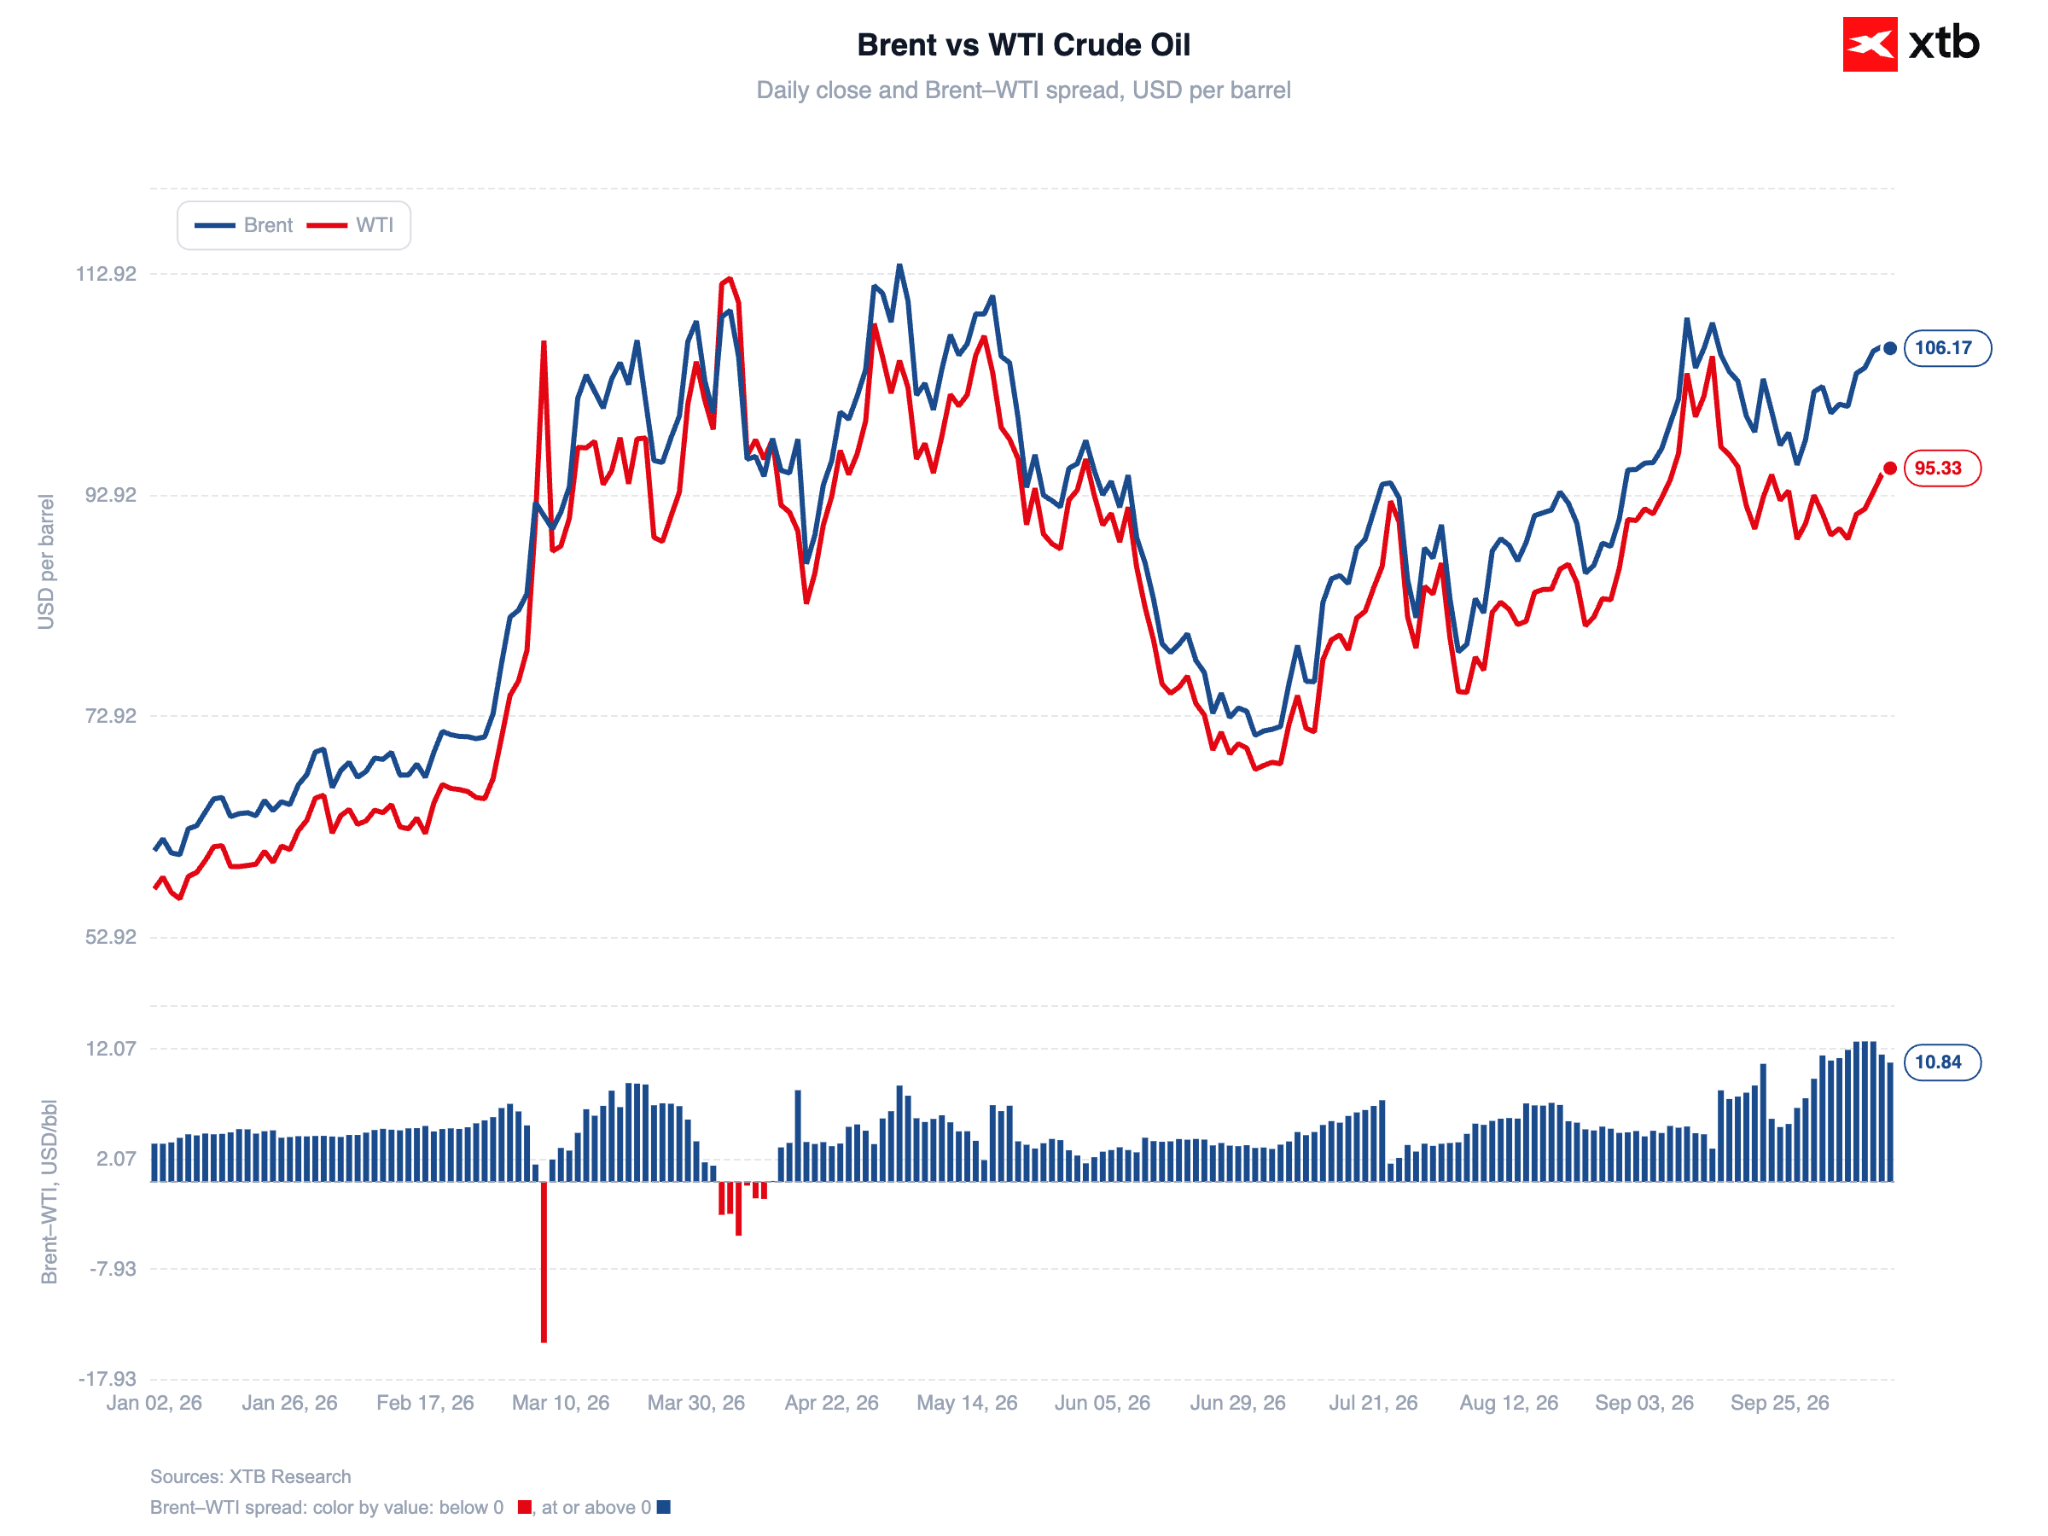
Las primas de riesgo geopolítico en los mercados energéticos permanecen elevadas tras la escalada del conflicto en Arabia Saudita. El crudo Brent sube algo más de un 0,5% ($106 por barril), mientras que el WTI avanza un 1,4% (hasta aproximadamente $95,5 por barril). Las fuerzas hutíes han continuado sus ataques contra la infraestructura saudita, apuntando a la sede de Saudi Aramco en Dhahran y al principal aeropuerto internacional. Estos acontecimientos ocurren a menos de dos semanas de la emblemática conferencia Future Investment Initiative en Riad.
Figura 8: Petróleo crudo Brent y WTI (2026)
Fuente: XTB Research, 14.10.2026
El presidente Trump acusó a las fuerzas hutíes de inflar deliberadamente los precios del petróleo «por instrucciones de Irán» antes de las elecciones legislativas estadounidenses de noviembre, y declaró: «Estaré allí después de las elecciones, ¡y nunca lo olvidaré!».
Además, los ataques con drones ucranianos contra la infraestructura energética rusa y las continuas amenazas a la seguridad de los buques petroleros en el estrecho de Ormuz siguen proporcionando respaldo fundamental a los precios de la energía.
Michał Jóźwiak, Financial Markets Analyst at XTB

Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)
Aumenta la preocupación por la inflación en Estados Unidos


Apertura de EE. UU.: la temporada de resultados comienza con fuerza


Los miedos de la IA afectan al comportamiento del Ibex 35 hoy
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.