


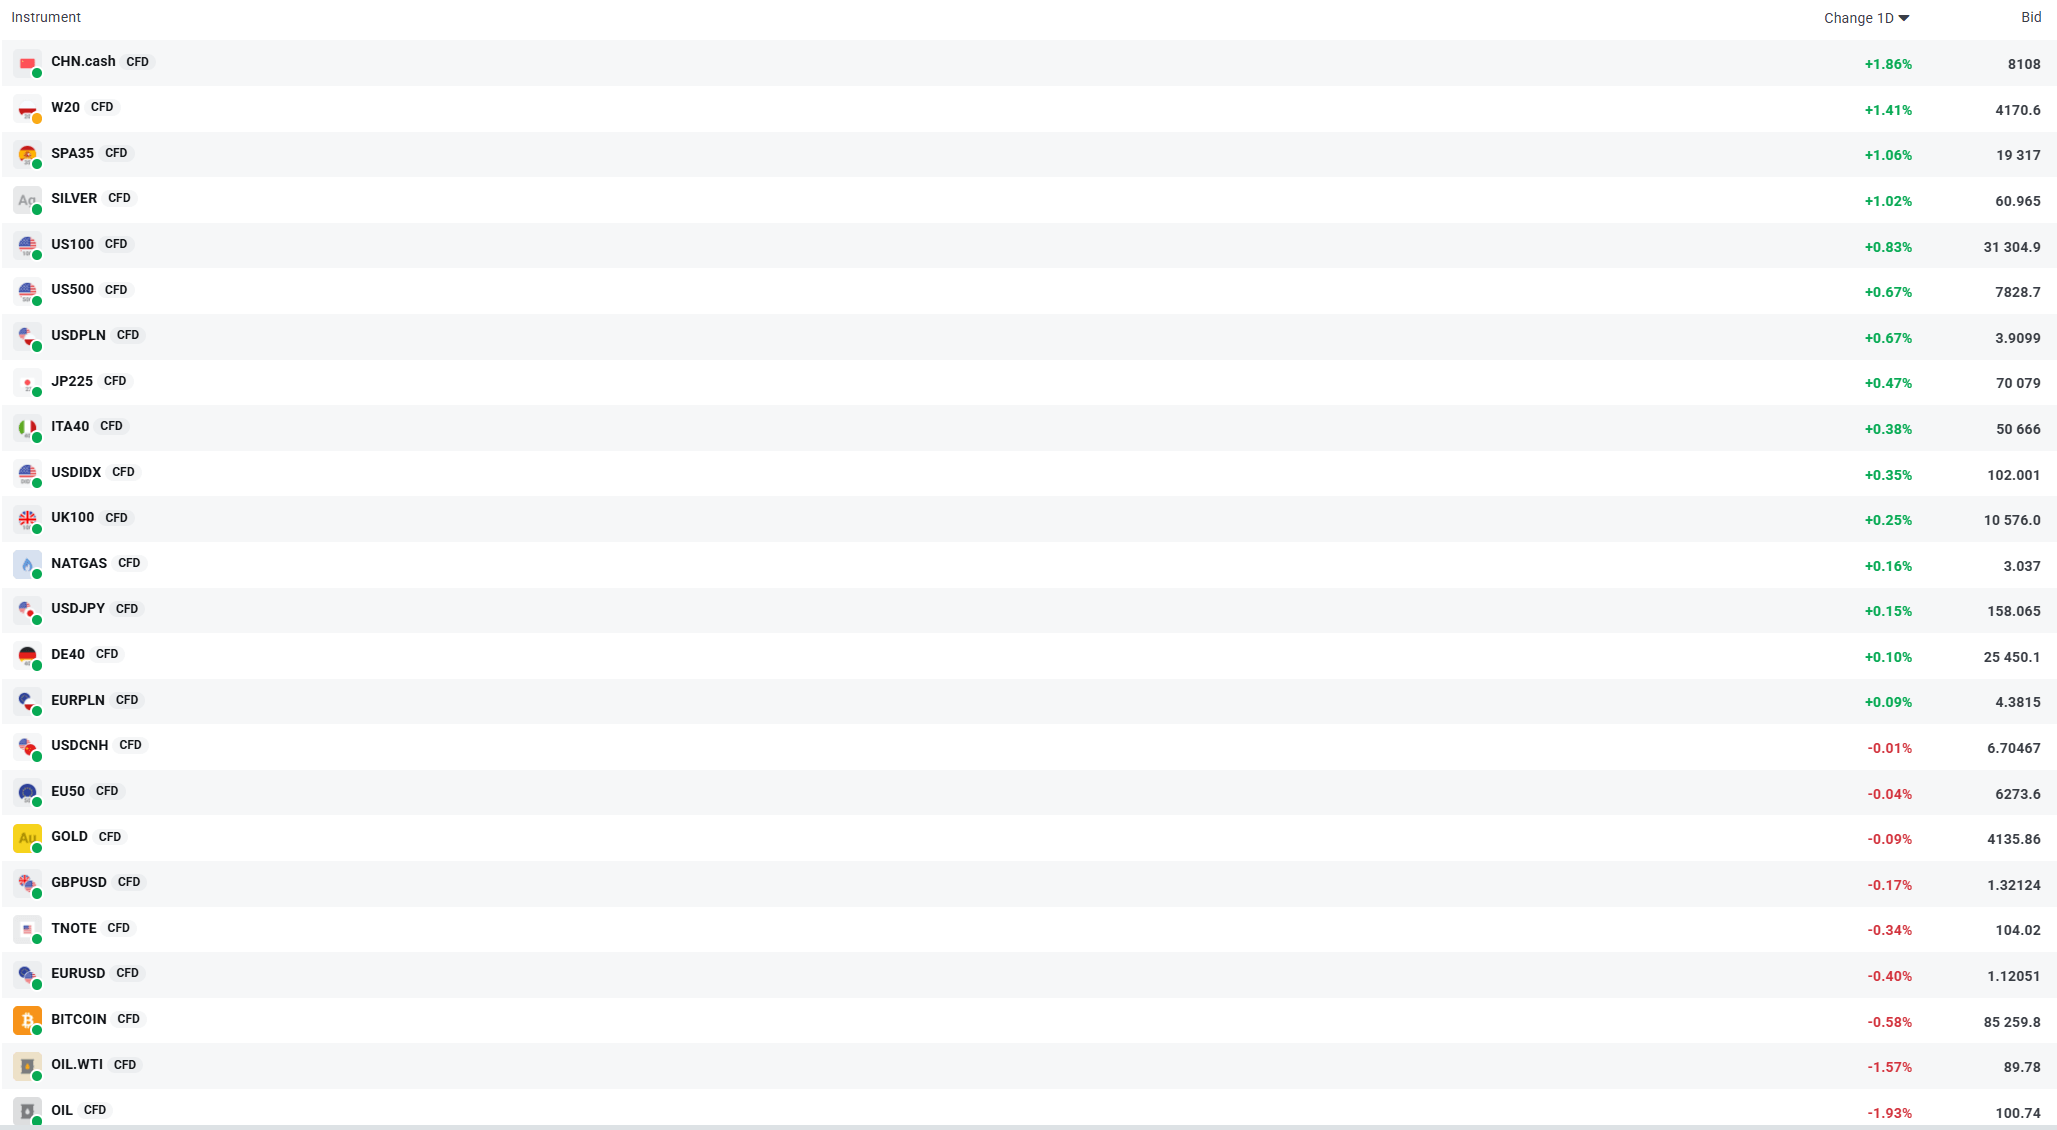
La volatilidad del mercado fue evidente justo antes de las 20:00 en los principales mercados. Fuente: XTB
- El principal impulsor de la volatilidad. El sentimiento del mercado estuvo determinado por los rendimientos de los bonos estadounidenses, que se mantuvieron cerca de máximos de varios años, alcanzando alrededor del 5,34% en los bonos a diez años, su nivel más alto desde 2002. A pesar de esta presión, los inversionistas compraban acciones de empresas tecnológicas, que actualmente actúan como una especie de cobertura frente al mercado de deuda gracias a su baja sensibilidad a las tasas de interés y a la fuerte demanda vinculada a la inteligencia artificial. Como resultado, Wall Street se mantuvo notablemente tranquilo y el índice Nasdaq marcó un nuevo máximo histórico. El mercado continúa en una fase que los analistas describen como resistente a nuevos shocks macroeconómicos.
- Geopolítica. Un acontecimiento clave fueron las elecciones en Brasil, en las que el candidato de derecha Flavio Bolsonaro desafió claramente las previsiones de las encuestas y avanzó a la segunda vuelta, convirtiéndose en el claro favorito de los mercados. Las tensiones en Medio Oriente siguen siendo motivo de preocupación, vinculadas al conflicto de Israel y Estados Unidos con Irán y a los ataques de los hutíes contra instalaciones de Saudi Aramco, que mantienen la prima de riesgo en los precios de las materias primas. En Europa, los inversionistas están preocupados por la situación fiscal de Francia de cara a las elecciones de 2027 y por el riesgo de que los problemas se extiendan a toda la eurozona.
- Datos macroeconómicos. El índice ISM de servicios de Estados Unidos de septiembre cayó hasta 54,9 puntos desde los 55,4 de agosto, situándose ligeramente por debajo de las previsiones, pero todavía por encima del umbral de expansión. Especialmente preocupante fue el salto del subíndice de precios pagados hasta 74 puntos, su nivel más alto en más de cuatro años, lo que sugiere que las presiones inflacionarias persistirán en 2027. El empleo en el sector servicios volvió a situarse por encima del umbral de expansión, en 50,1 puntos. Tras los datos más débiles del mercado laboral del viernes, los inversionistas prácticamente han descartado una subida de tasas de la Fed en octubre, y la atención se centra ahora en las minutas de la reunión de septiembre, que se publicarán el miércoles.
- Índices. El Nasdaq alcanzó un máximo histórico, el S&P 500 subió alrededor de un 0,6%, mientras que el Dow Jones se mantuvo cerca de su nivel de apertura. En Europa, el amplio STOXX 600 registró una ligera alza, pero el índice de París cayó alrededor de un 1% y descendió hasta mínimos de seis meses en medio de las preocupaciones por las finanzas de Francia. En Asia, el Nikkei japonés destacó con una fuerte alza del 2,4%. En los mercados de CFD, el índice chino y el W20 polaco mostraron un sólido desempeño, con este último subiendo más de un 1,4%.
- Acciones. El rally estuvo impulsado por empresas tecnológicas, entre ellas Nvidia, Meta, Microsoft y Tesla, así como Taiwan Semiconductor y SpaceX tras informaciones sobre una colaboración con el proyecto de chips de Elon Musk, mientras que Intel cayó. PTC registró alzas espectaculares, subiendo alrededor de un 34% tras conocerse su adquisición por Schneider Electric, al igual que la biotecnológica Vaxcyte, que avanzó alrededor de un 30%. Los bancos brasileños Itau Unibanco y Banco Bradesco también registraron fuertes alzas, al igual que el fondo EWZ, que subió más de un 10% tras el resultado electoral. DraftKings y RXO también destacaron positivamente tras informaciones sobre su adquisición por C.H. Robinson.
- Divisas. El euro cayó hasta un mínimo de 17 meses frente al dólar, descendiendo brevemente hasta alrededor de 1,116 antes de recuperar parte de sus caídas en medio de las preocupaciones por la deuda francesa. El dólar se fortaleció de forma generalizada, con su índice alcanzando su nivel más alto desde abril de 2025, respaldado por los elevados rendimientos de los bonos. El yen japonés siguió débil pese a las garantías de la primera ministra Takaichi de que la emisión de deuda estaba bajo control. La presión del dólar fue evidente en el mercado del zloty, con el par USDPLN subiendo alrededor de un 0,7%.
- Materias primas. Los precios del petróleo cayeron después de que los países del G7 anunciaran que liberarían 100 millones de barriles de sus reservas, mientras que las exportaciones desde Medio Oriente aumentaron por encima de los niveles previos a la guerra. El precio del barril de WTI cayó alrededor de un 1%, mientras que los contratos CFD registraron caídas aún más pronunciadas, con los precios del petróleo descendiendo hasta un 2%. Sin embargo, las caídas estuvieron limitadas por las persistentes preocupaciones sobre la oferta y una elevada prima geopolítica. El oro se mantuvo estable en torno a $4.137 por onza, mientras que la plata registró una fuerte alza, avanzando más de un 1%.
- Criptomonedas. El sentimiento en el mercado de activos digitales fue cauteloso en un contexto de fortaleza del dólar y elevados rendimientos de los bonos. Bitcoin cayó alrededor de un 0,6%, manteniéndose bajo presión en medio de una creciente aversión al riesgo en esta clase de activos.

La plata sube un 3%. ¿Puede mantener esta tendencia a largo plazo?


PMI de septiembre: la Eurozona se acelera, mientras que el Reino Unido enfrenta dificultades


El diferencial entre WTI y Brent, cerca de mínimos


💶Gráfico del día: El EUR/USD toca su mínimo desde mayo de 2025 en medio de la crisis fiscal francesa
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.