


El retroceso de los rendimientos de los bonos del Tesoro estadounidense desde niveles récord impulsó hoy un rebote de los metales preciosos y los activos de riesgo, incluidas las acciones y Bitcoin. El rendimiento del bono del Tesoro estadounidense a 10 años cayó desde aproximadamente el 5,3% hasta el 5,08%, mientras que el oro sube un 1,2% y la plata rebota un 2,5%. Los futuros de Wall Street se estabilizan e intentan recuperarse, con el Dow Jones Industrial Average liderando los avances, con un alza del 1,1%, mientras que el Russell 2000, que sigue a empresas de pequeña y mediana capitalización, también muestra fortaleza con un avance del 0,9%.
En el mercado bursátil estadounidense, observamos un renovado interés por las acciones fuera del sector tecnológico, muchas de las cuales han registrado un desempeño inferior al mercado durante los últimos años. Entre las compañías con mejor desempeño de hoy destacan el proveedor de datos y análisis inmobiliarios CoStar, International Paper e incluso Nike. Las mayores caídas se concentran en el sector tecnológico, especialmente entre las empresas consideradas principales beneficiarias de la expansión de la infraestructura de inteligencia artificial.
El petróleo WTI y el Brent suben hoy después de que los datos de la Administración de Información Energética de Estados Unidos (EIA) mostraran que los inventarios de crudo estadounidense cayeron en 8,557 millones de barriles, mientras que el mercado esperaba un aumento de 150.000 barriles. Anteriormente, los inventarios habían disminuido en 3,186 millones de barriles. La reducción de los inventarios de crudo y destilados no fue compensada por el aumento de las existencias de gasolina, que resultó aproximadamente 3,5 veces superior a lo esperado.
-
Los inventarios de gasolina aumentaron en 3,518 millones de barriles, muy por encima de la caída esperada de 0,911 millones de barriles. Anteriormente, habían aumentado en 0,382 millones de barriles.
-
Los inventarios de destilados cayeron en 2,527 millones de barriles, superando la disminución esperada de 1,720 millones de barriles. En el período anterior, habían retrocedido en 0,042 millones de barriles.
-
Los inventarios de crudo en el centro de almacenamiento de Cushing aumentaron en 1,862 millones de barriles, frente al incremento de 0,444 millones de barriles registrado la semana anterior.
Los datos de inflación estadounidense superiores a las expectativas no lograron detener la caída de los rendimientos de los bonos del Tesoro. La inflación de los precios al productor en Estados Unidos aumentó hasta un 1,3% mensual en septiembre, muy por encima del 0,6% previsto y del 0,4% registrado anteriormente. El Índice de Precios al Productor (IPP) estadounidense aumentó un 6,3% interanual, frente a las expectativas del 5,4%, mientras que la lectura anterior fue revisada al alza desde el 5,4% hasta el 5,6%.
-
El IPP subyacente aumentó un 0,7% mensual, más del doble del 0,3% previsto y por encima del 0,2% anterior.
-
El IPP subyacente interanual subió un 5,0%, superando las expectativas del 4,4% y el 4,6% anterior.
-
Las ventas minoristas de Estados Unidos aumentaron un 0,8% mensual, claramente por encima del 0,3% previsto, aunque por debajo del incremento anterior del 1,2%.
-
Las ventas minoristas subyacentes aumentaron un 0,9% mensual, frente a las expectativas del 0,5% y el 1,4% registrado el mes anterior.
-
Las solicitudes iniciales de subsidio por desempleo en Estados Unidos se situaron en 199.000, frente a una previsión de 200.000 y las 197.000 anteriores.
-
Las solicitudes continuas de subsidio por desempleo alcanzaron los 1,71 millones, prácticamente en línea con la previsión de 1,709 millones y ligeramente por debajo de los 1,716 millones anteriores.
-
El índice manufacturero de la Fed de Nueva York subió hasta los 25,5 puntos, muy por encima de los 12 puntos previstos y los 7,6 anteriores.
-
El índice de actividad empresarial de la Fed de Filadelfia cayó hasta los 20,9 puntos, por debajo de los 28 puntos previstos y de los 37,8 anteriores.
El EUR/USD sube casi un 0,6%, mientras que el contrato de futuros del índice del dólar estadounidense ha retrocedido hasta aproximadamente 101,8 puntos, desde los 102,7 observados ayer.La subasta de letras del Tesoro estadounidense a cuatro semanas mostró resultados sólidos: la relación entre ofertas recibidas y monto adjudicado (bid-to-cover) aumentó de 2,40 a 2,56, lo que apunta a una demanda claramente más fuerte por parte de los inversores, pese a que se colocaron hasta 110.000 millones de dólares en deuda.El rendimiento de adjudicación se situó en el 4,% frente al 3,98% anterior, lo que significa que los costos de financiamiento aumentaron ligeramente. Sin embargo, considerando la elevada cobertura de la subasta, los datos no sugieren problemas en la capacidad del mercado para absorber la deuda pública estadounidense de corto plazo.
El Tesoro estadounidense recibió ofertas de venta de bonos por un valor cercano a los 40.840 millones de dólares, de las cuales aceptó el monto máximo previsto de 6.000 millones de dólares. Como parte de la operación, el Tesoro aceptó 3 de las 42 emisiones elegibles, centrándose en títulos con cupón cuyos vencimientos se sitúan entre 2037 y 2046.
Strongest and weakest stocks in the S&P 500
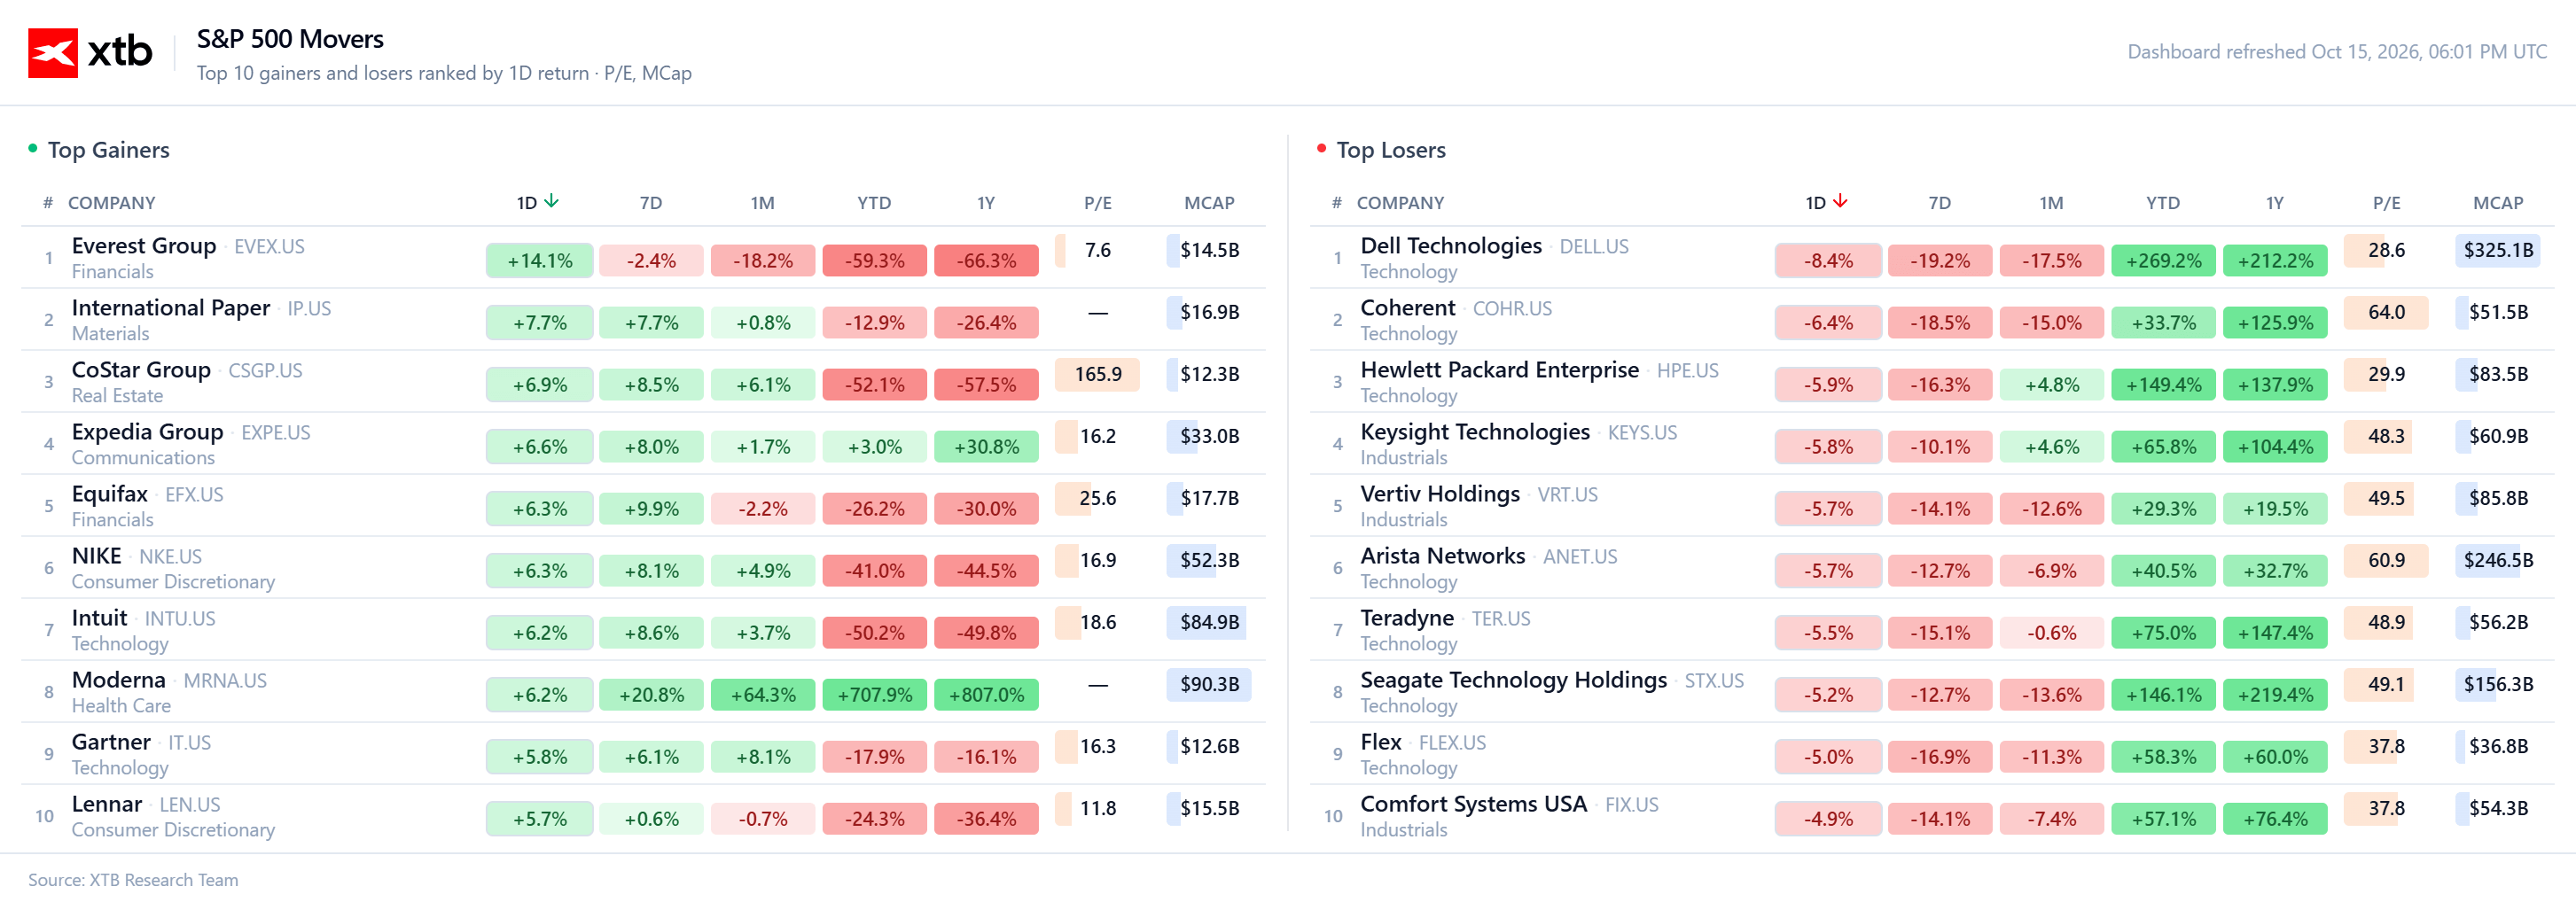
La sesión de hoy del S&P 500 muestra una dispersión muy elevada entre las acciones individuales, con una clara presión concentrada en determinados segmentos de los sectores tecnológico e industrial. Por el lado de las alzas, Everest Group destaca con un avance cercano al 14,1%, mientras que International Paper (+7,7%), CoStar Group (+6,9%) y Expedia (+6,6%) también registran fuertes rebotes. Los avances de Nike (+6,3%), Intuit (+6,2%) y Moderna (+6,2%) muestran que el interés comprador se distribuye entre varios sectores, en lugar de limitarse a una sola industria.
Al mismo tiempo, las caídas están dominadas por compañías estrechamente vinculadas con la tecnología, la infraestructura de inteligencia artificial y los centros de datos:
-
Dell Technologies: -8,4%.
-
Coherent: -6,4%.
-
HPE: -5,9%.
-
Vertiv: -5,7%.
-
Arista Networks: -5,7%.
-
Seagate: -5,2%.
Sin embargo, cabe destacar que muchas de estas acciones mantienen un desempeño muy sólido en horizontes más largos, con Dell acumulando todavía un alza cercana al 269% en lo que va del año, HPE un 149%, Seagate un 146% y Teradyne un 75%. Esto sugiere que el movimiento actual podría ser más consistente con una fuerte toma de beneficios que con una reversión clara de sus tendencias de largo plazo. En términos generales, la sesión apunta a una intensa rotación de capital y a una reducción de la exposición a los segmentos del mercado con mayor concentración de posiciones, junto con un rebote de algunas acciones que anteriormente habían sufrido fuertes caídas
Fuente: XTB
Los índices de EE. UU. intentan recuperarse tras las recientes caídas

El Ibex 35 cae lastrado por la banca, Ferrovial y las dudas sobre la IA


Nvidia put: ¿hasta dónde puede caer la IA antes de que Nvidia salga al rescate?
La caída de las tecnológicas de Asia impacta a las bolsas europas
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.