


La sesión del viernes estuvo dominada por un fuerte aumento de los precios del petróleo, con el Brent acercándose a los 112 dólares por barril, su nivel más alto desde mayo, tras una nueva escalada de ataques contra Arabia Saudita. Fue el petróleo, y no la ola de ventas de acciones vinculadas a la inteligencia artificial, el principal factor de presión sobre las bolsas y los bonos durante la jornada. Sin embargo, en segundo plano está tomando fuerza otra preocupación: los diferenciales de crédito de los bonos corporativos se han ampliado hasta sus niveles más altos desde mayo de 2025, reflejando la creciente inquietud de los inversores por el volumen de deuda necesario para financiar la infraestructura de inteligencia artificial.
🛢️ Materias primas energéticas
En su punto máximo de la jornada, el Brent superó los 112 dólares por barril, mientras que el WTI se mantuvo por encima de los 100 dólares. Las alzas fueron impulsadas por nuevos ataques con misiles y drones lanzados por los rebeldes hutíes respaldados por Irán contra Arabia Saudita, que alcanzaron objetivos como el puerto de Yanbu, infraestructuras petroleras y un aeropuerto. Saudi Aramco volvió a ordenar la evacuación de su sede central en Dhahran y trasladó a su personal a la modalidad de trabajo remoto tras una alerta de seguridad.
Las tensiones aumentaron aún más tras conocerse informes de que Estados Unidos e Israel están elaborando planes para reanudar los ataques contra Irán después de las elecciones legislativas de noviembre. El presidente Trump declaró a periodistas en la Casa Blanca que Estados Unidos ya había "neutralizado" a Irán y amenazó con ir "un poco más lejos", sin ofrecer detalles. Al mismo tiempo, acusó a Teherán de fabricar incidentes en el estrecho de Ormuz para elevar los precios del petróleo antes de las elecciones.
Aunque los flujos a través del estrecho de Ormuz han regresado formalmente a niveles cercanos a los anteriores a la guerra, los datos de Kpler muestran que el promedio de siete días sigue aproximadamente un 26% por debajo de los niveles de referencia previos al conflicto, manteniendo una elevada prima de riesgo geopolítico. El Brent acumula un alza superior al 85% en lo que va del año desde el estallido de la guerra entre Estados Unidos e Irán, que se acerca a su noveno mes
📈 Mercado de acciones
Wall Street registró otra sesión mixta: el S&P 500 retrocedió un 0,4%, el Dow Jones cayó más de un 1%, presionado por el sector financiero, mientras que el Nasdaq 100 logró una leve alza (+0,2%) ante una moderación parcial de la presión vendedora sobre las empresas tecnológicas. Esto ofreció un ligero alivio tras la peor sesión del Nasdaq 100 desde junio. En términos semanales, el índice de semiconductores todavía acumula una caída superior al 5% y se encamina hacia su racha bajista más prolongada desde noviembre del año pasado.
En Europa, la semana terminó con caídas pronunciadas, con el DAX y el CAC 40 afectados por los débiles resultados de las empresas de artículos de lujo y del sector automotriz. Kering, propietaria de Gucci, vio desplomarse sus acciones más de un 16% tras publicar datos decepcionantes de ventas de sus marcas, arrastrando a Richemont (-5%). Volvo Cars sufrió un golpe aún más severo, con una caída de sus acciones de hasta el 25%, hasta mínimos históricos, después de informar una pérdida neta en el tercer trimestre atribuida a los aranceles estadounidenses y a la creciente competencia de los fabricantes chinos de vehículos eléctricos. La compañía anunció un programa de reducción de costos de 5.000 millones de coronas suecas y 2.500 despidos.
Los mercados asiáticos cerraron la semana sin una dirección clara. El Nikkei retrocedió ante los temores de nuevas alzas de tasas por parte del Banco de Japón, mientras que Shanghái y Hong Kong registraron avances moderados gracias a compras selectivas de acciones tecnológicas que cotizaban con descuentos.
En cuanto a compañías específicas:
-
Las acciones de General Motors se encaminan hacia su peor semana desde enero de 2025 (-8%), después de que la dirección adoptara un tono cauteloso respecto de los "factores externos adversos".
-
Los mercados también siguen de cerca los informes de que SpaceX busca asegurar al menos 80.000 estaciones base para su propia red de telefonía móvil, lo que ha generado entusiasmo por las empresas de infraestructura de telecomunicaciones (Crown Castle +11%, American Tower +8%), en detrimento de los operadores tradicionales (AT&T -4%, T-Mobile -5%).
-
Lockheed Martin avanzó un 7,8% después de elevar su previsión de beneficio por acción para el conjunto del año a un rango de entre 30,35 y 30,75 dólares.
🪙 Metales preciosos
El oro, desafiando su función habitual como activo refugio, cayó por debajo del umbral de los 4.000 dólares por onza y registró una caída semanal cercana al 4%, la más pronunciada desde principios de junio. Esta paradoja se explica por una combinación de factores: los elevados precios del petróleo y el aumento de las expectativas de inflación en Estados Unidos están reforzando las previsiones de nuevas alzas de tasas por parte de la Reserva Federal. Curiosamente, persiste una divergencia entre el comportamiento del precio y la demanda de largo plazo, ya que los ETF respaldados por oro registraron entradas de capital por decimocuarta semana consecutiva.
🌍 Datos macroeconómicos y política monetaria
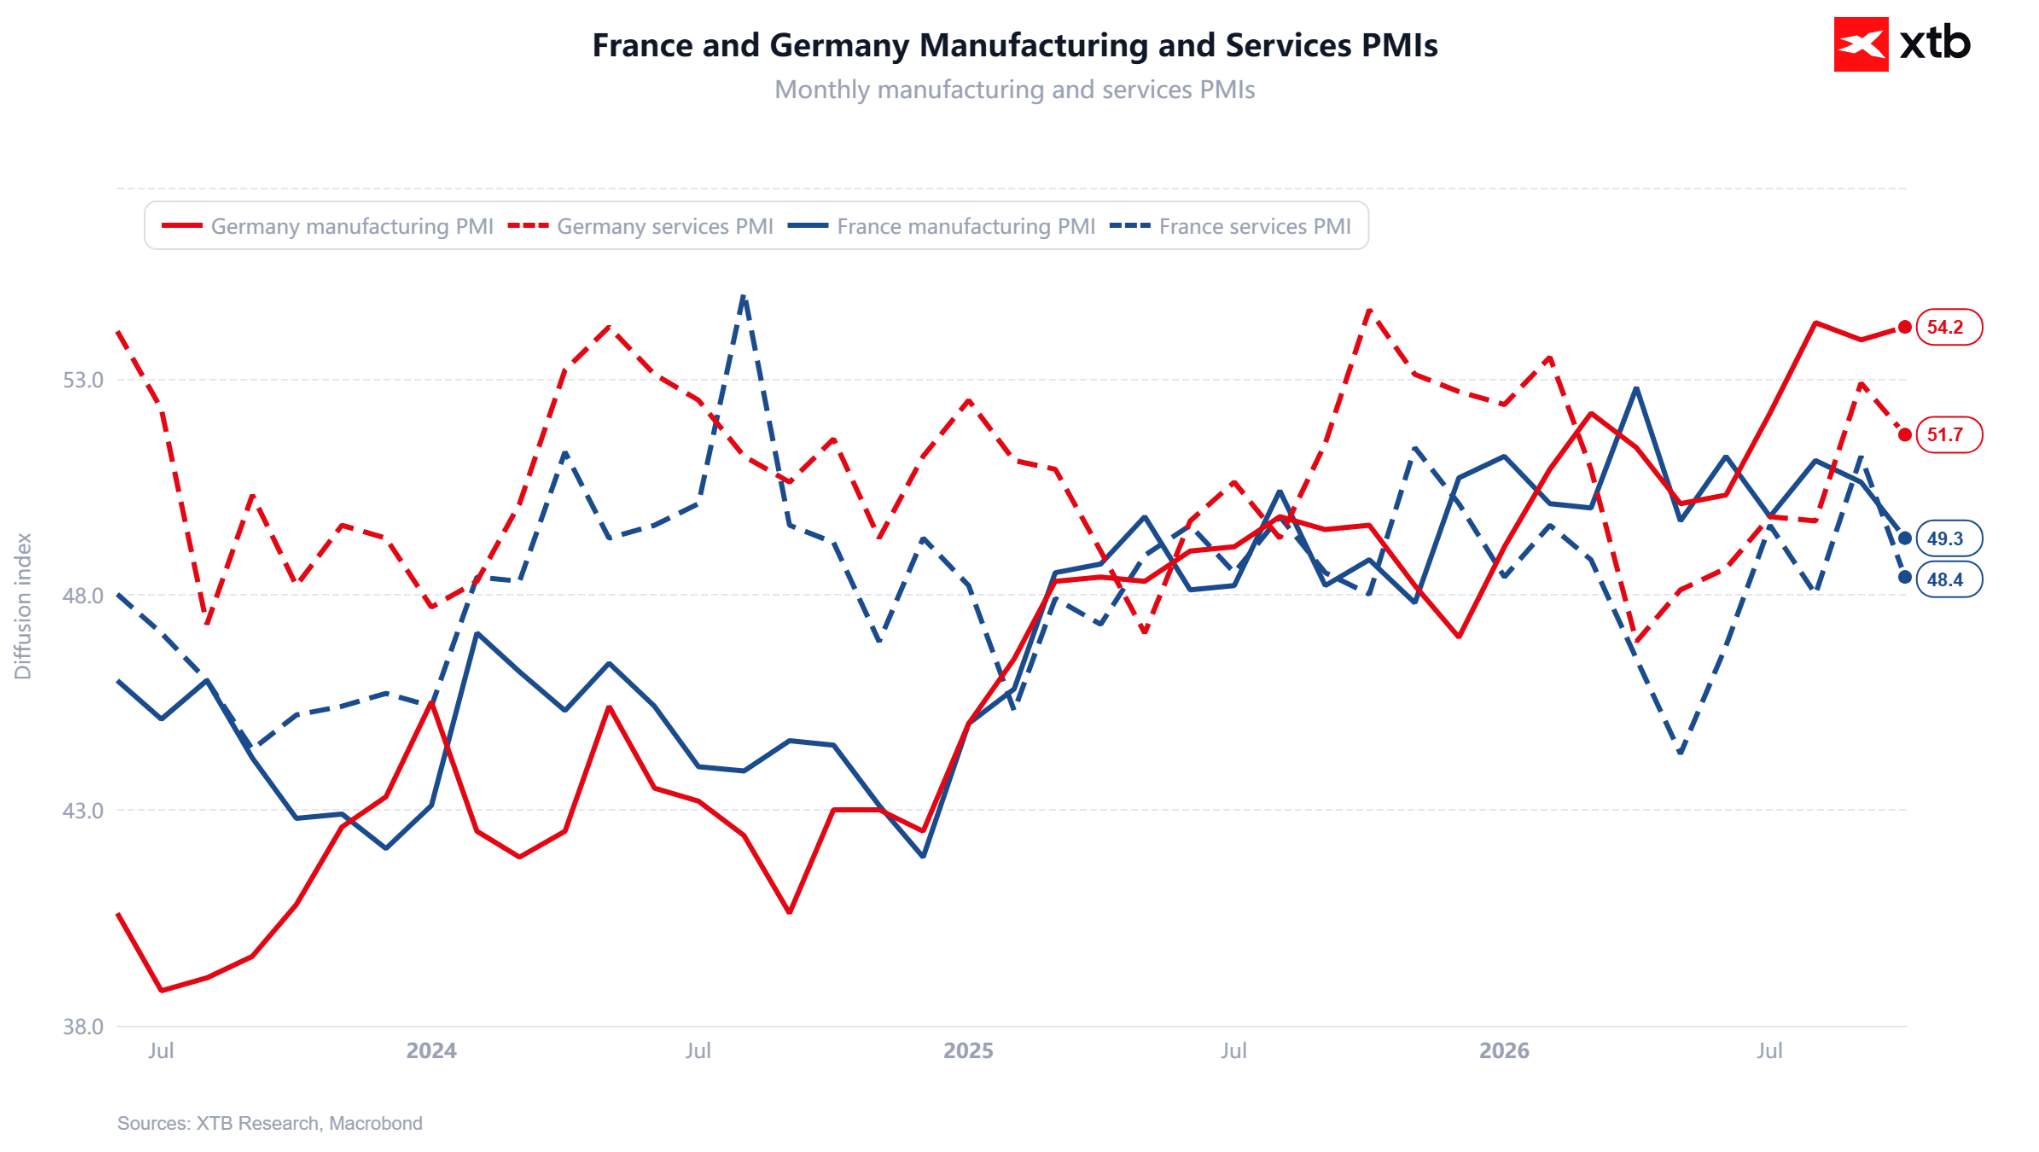
Los datos de los índices PMI europeos decepcionaron, ya que el indicador compuesto de la eurozona cayó hasta 51,9 puntos, impulsado principalmente por la debilidad de Francia, donde el índice compuesto descendió hasta 48,4 puntos.
Figura 1: PMI manufacturero y de servicios de Alemania y Francia (2024 - 2026)
Fuente: XTB Research, 23.10.2026
-
Excluyendo el período de la pandemia, la confianza empresarial francesa cayó a su nivel más bajo desde la crisis de deuda de 2012.
-
El empleo se contrajo en Francia, mientras que aumentó en Alemania y el resto de la eurozona.
-
La tasa de crecimiento de las compras de materias primas alcanzó su nivel más alto en cuatro años y medio (reconstitución de inventarios, similar a abril).
-
Los precios de los insumos alcanzaron su nivel más alto desde mayo, mientras que los precios de venta disminuyeron respecto de septiembre (lo que sugiere una compresión de los márgenes).
-
Los datos siguen siendo compatibles con un mayor endurecimiento monetario, aunque las dificultades económicas en Francia podrían representar un obstáculo.
En el Reino Unido, el indicador mostró una resistencia inesperada y se situó en 53,1 puntos.
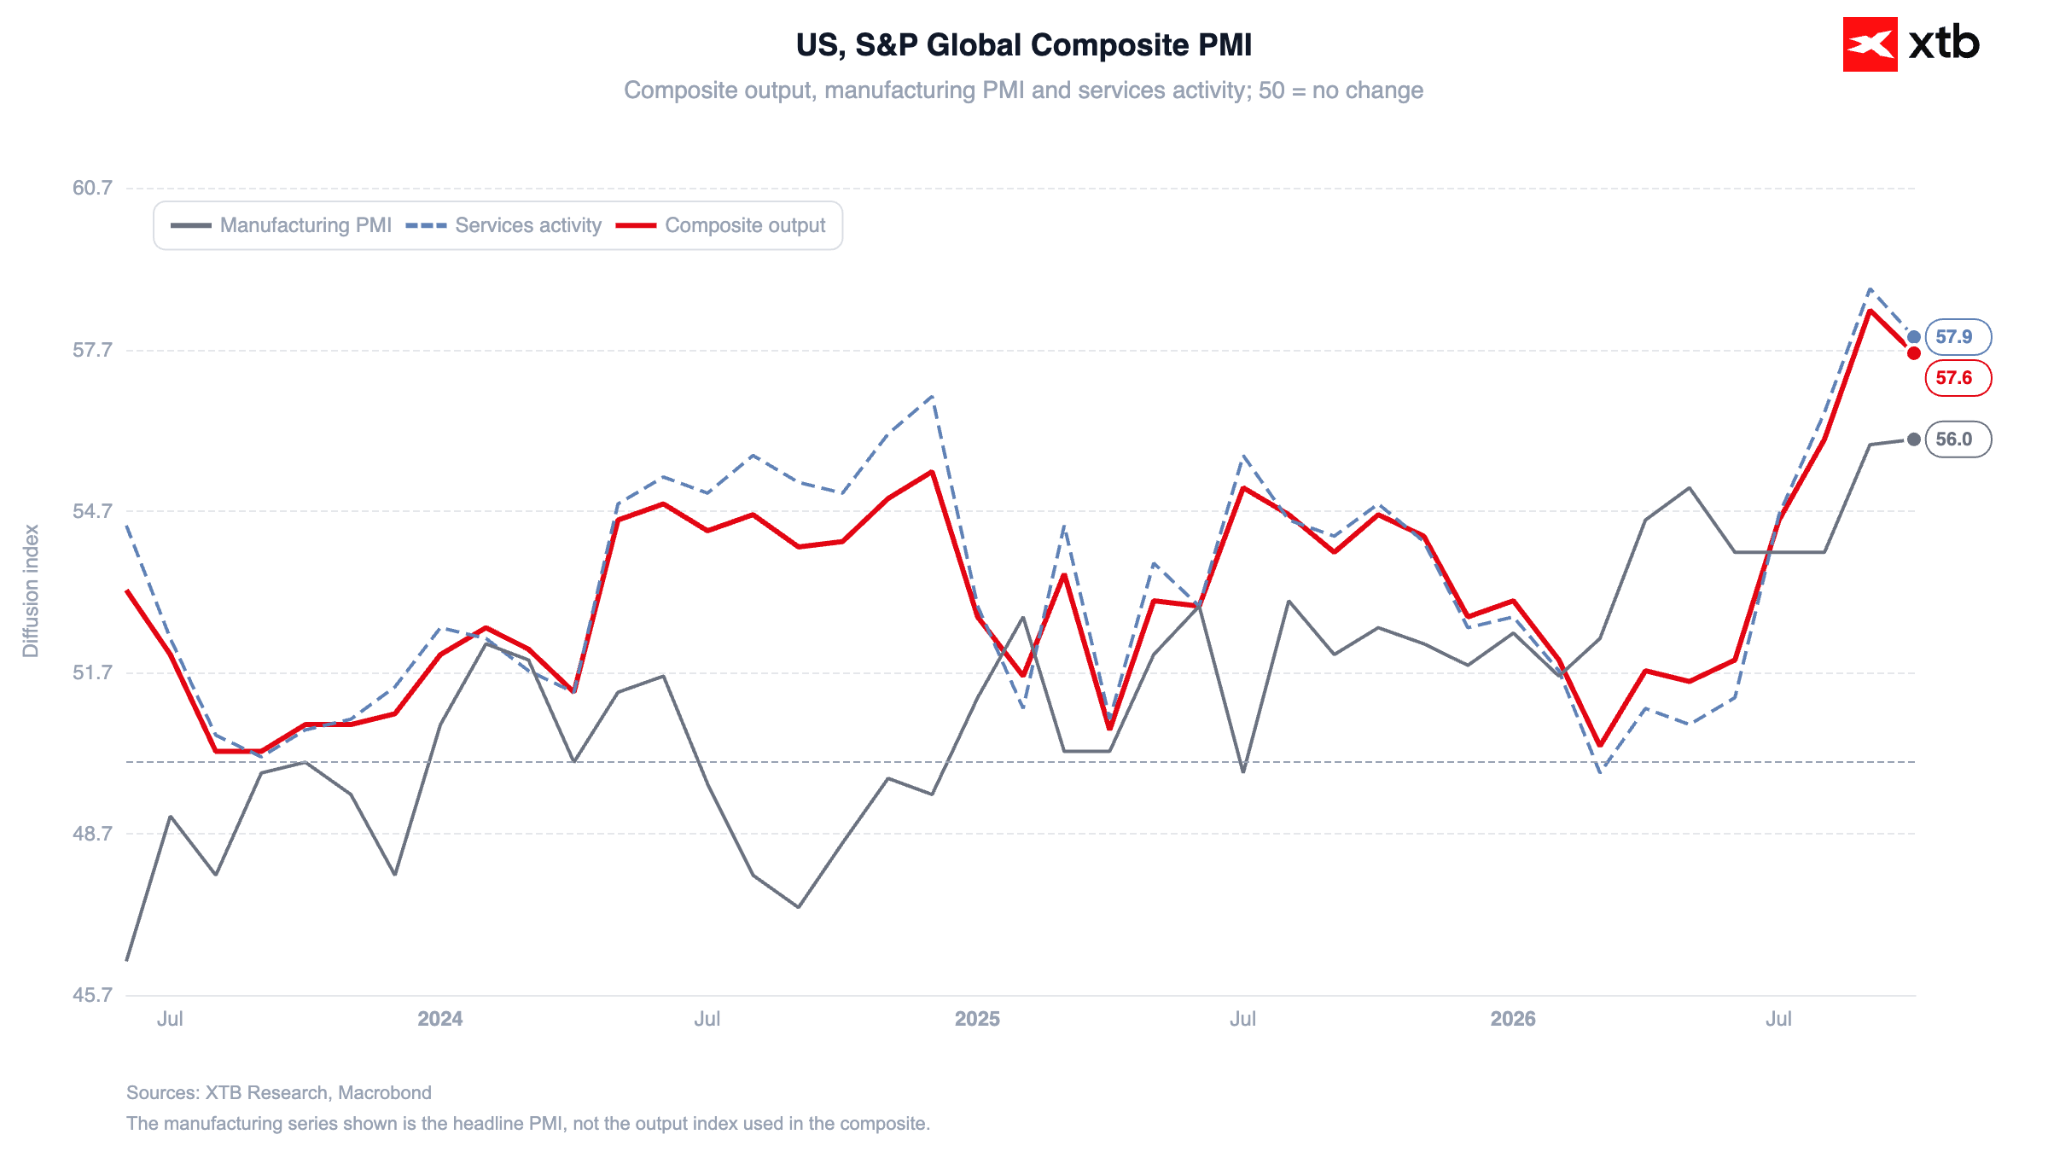
Los datos estadounidenses mostraron una desaceleración, pero siguen apuntando a un crecimiento del PIB cercano al 4% (la estimación actualizada del tercer trimestre se sitúa en el 3,5%). El sector manufacturero (56,0) tuvo un desempeño inferior al de los servicios (57,9).
Figura 2: PMI compuesto de S&P Global de Estados Unidos (2024 - 2026)
Fuente: XTB Research, 23.10.2026
-
Sin embargo, al analizar las perspectivas para los próximos 12 meses, la tendencia se invierte. Además, el empleo manufacturero está creciendo a su ritmo más rápido desde marzo de 2012.
-
Los precios están aumentando más rápidamente en el sector manufacturero que en los servicios, lo que coincide con el considerable incremento de los precios del petróleo.
-
Los nuevos pedidos de exportación de bienes aumentaron por primera vez desde junio del año pasado, mientras que las exportaciones de servicios crecieron a su ritmo más rápido desde julio de 2023.
La confianza del consumidor estadounidense, medida por el índice de la Universidad de Michigan, cayó en octubre a su nivel más bajo en cinco meses, reflejando la presión de los elevados costos de vida y las altas tasas de interés. Las expectativas de inflación a corto plazo volvieron a aumentar, complicando el panorama para la Reserva Federal antes de su reunión programada para el 28 de octubre. Actualmente, los mercados asignan apenas un 10% de probabilidad a un alza de tasas en la próxima reunión, aunque, en medio del aumento de los precios de la energía, la probabilidad de un endurecimiento monetario en diciembre ha subido hasta casi el 80%.
📊 Mercado de deuda
La caída de los rendimientos de los bonos del Tesoro estadounidense a 10 años se detuvo cerca del nivel psicológico del 5%, cerrando la jornada en el 4,99% debido al renovado aumento de los precios del petróleo y a la creciente incertidumbre inflacionaria. En los mercados europeos, los rendimientos de los bonos alemanes a 10 años subieron hasta el 3,35%, mientras que los bonos de referencia del Reino Unido alcanzaron el 5,36%.
Los diferenciales de crédito de los bonos corporativos globales con grado de inversión se ampliaron hasta los 129 puntos básicos, alcanzando su nivel más alto desde mayo de 2025 debido a las preocupaciones sobre las necesidades de financiamiento mediante deuda de los proyectos de inteligencia artificial. Las crecientes dudas de los inversores se vieron alimentadas por los planes de Meta Platforms de captar cientos de miles de millones de dólares para financiar inversiones en infraestructura, cuyo monto se ha elevado hasta los 825.000 millones de dólares, lo que genera interrogantes sobre la rentabilidad de estos proyectos ante los elevados costos de capital.
—
Michał Jóźwiak, analista de mercados financieros de XTB


💥Los 4 Factores que han marcado la Semana

Cierre de mercado: Valoraciones bajo presión, el capital se aleja del sector tecnológico


Resumen de mitad de sesión: Resultados «decentes» no son suficientes


🚨La banca europea se desploma: ¿Cómo le afecta el bono francés al 5%?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.