

-
El Banco de Rusia vendió 6,2 toneladas de oro en septiembre, acumulando diez meses consecutivos de ventas.
-
Las ventas buscan financiar un creciente déficit del presupuesto federal, impulsado principalmente por el gasto en defensa.
-
Rusia sigue siendo el sexto mayor tenedor de reservas de oro del mundo, pese a las recientes reducciones.

-
El Banco de Rusia vendió 6,2 toneladas de oro en septiembre, acumulando diez meses consecutivos de ventas.
-
Las ventas buscan financiar un creciente déficit del presupuesto federal, impulsado principalmente por el gasto en defensa.
-
Rusia sigue siendo el sexto mayor tenedor de reservas de oro del mundo, pese a las recientes reducciones.
Magnitud y ritmo de las ventas
En septiembre, el Banco de Rusia vendió 6,2 toneladas de oro (200.000 onzas), reduciendo sus reservas oficiales hasta 2.264–2.282 toneladas, el nivel más bajo desde finales de 2019. Esto marca el décimo mes consecutivo de ventas ininterrumpidas, durante el cual Rusia se ha desprendido de aproximadamente 62 toneladas de oro desde diciembre de 2025. Se trata de la mayor venta sostenida de reservas de oro rusas desde la crisis financiera de 1998, cuando el banco central vendió 118 toneladas en apenas tres meses, en medio del desplome del rublo y la suspensión de pagos. Precisamente para protegerse frente a este tipo de riesgos, el oro sigue siendo uno de los principales activos de reserva de los bancos centrales de todo el mundo. Sin embargo, en el caso de Rusia, la situación es algo diferente a la de finales de la década de 1990.
¿Por qué Rusia está vendiendo oro?
La respuesta es sencilla y ha sido confirmada por la propia gobernadora del Banco Central, Elvira Nabiullina: se trata de financiar el presupuesto, no de una situación de pánico ni de una crisis cambiaria.
En concreto:
-
El déficit presupuestario ruso se encamina hacia los 7,3 billones de rublos en 2026, el doble de las proyecciones originales.
-
Se espera que el gasto en defensa y seguridad absorba el 38% de todo el presupuesto federal en 2026, después de haberse cuadruplicado desde 2021.
-
Las ventas de oro se realizan principalmente a través del Ministerio de Finanzas y del Fondo Nacional de Riqueza (NWF), en lugar de efectuarse directamente por el banco central como una intervención cambiaria. Nabiullina subraya que se trata de una operación normal de liquidez del fondo de reservas y no de una señal de crisis. Cabe señalar que el oro propiedad del NWF está incluido en el conjunto amplio de reservas del banco central.
-
Tras la invasión de Ucrania en 2022 y la congelación de los activos rusos denominados en dólares y euros por parte de Occidente, el oro se convirtió en uno de los pocos activos de reserva disponibles y líquidos para el NWF. El propio fondo redujo sus tenencias desde 555 toneladas en mayo de 2022 hasta aproximadamente 160 toneladas a finales de 2025.
¿Puede un banco central financiar el presupuesto?
Conviene aclarar el mecanismo, ya que a veces se confunde con una transferencia convencional de beneficios del banco central al presupuesto público. Esta última es una práctica habitual que instituciones como la Reserva Federal y otros bancos centrales realizan al cierre del año, transfiriendo sus excedentes operativos al Estado en forma de una especie de dividendo.
Volviendo al tema principal, lo que está haciendo Rusia es completamente diferente. El oro pertenece formalmente al Fondo Nacional de Riqueza (NWF), un fondo soberano ruso históricamente financiado con ingresos del petróleo y el gas, que el Ministerio de Finanzas utiliza como reserva para afrontar situaciones adversas. El banco central simplemente administra estos activos y ejecuta operativamente las transacciones de venta; no es su propietario ni su beneficiario.
¿Cómo funciona esto en la práctica? El NWF o el Ministerio de Finanzas vende oro y los ingresos obtenidos se destinan directamente al presupuesto para cubrir el déficit. El banco central no obtiene beneficios como institución, sino que actúa como intermediario. Por eso Nabiullina enfatiza que "la disminución de las reservas refleja operaciones del Ministerio de Finanzas y del NWF", defendiendo la independencia del banco central y distanciándolo de la percepción de que la institución simplemente está financiando el gasto público.
Formalmente, esto no constituye un caso clásico de financiamiento monetario del déficit, situación en la que un banco central compra directamente deuda pública o emite dinero para cubrir el gasto, una práctica prohibida en la mayoría de los marcos legales debido al riesgo de hiperinflación y pérdida de credibilidad de la moneda. En teoría, las actuaciones del Estado se desarrollan dentro de los marcos legales establecidos. En última instancia, vender oro representa una transferencia de riqueza ya existente y acumulada previamente. Es más comparable a vender acciones de empresas estatales que a imprimir dinero.
Sin embargo, la distinción puede volverse difusa. Si el oro se vende en el mercado interno a cambio de rublos que posteriormente financian el presupuesto, el efecto funcional se aproxima a un aumento de la oferta monetaria. Si se exporta a cambio de divisas fuertes —de ahí el aumento de las ventas a China—, se trata de un intercambio de activos más directo, sin creación de dinero. Esta ambigüedad alimenta las dudas de los analistas sobre cuánta independencia operativa conserva el Banco de Rusia frente a su posible función como instrumento fiscal de apoyo al presupuesto de guerra.
¿A quién le vende oro Rusia?
El Banco de Rusia no divulga todos los detalles de las transacciones, pero se sabe que el oro se vende principalmente en el mercado interno, tanto para obtener liquidez presupuestaria como para satisfacer la creciente demanda minorista de ciudadanos rusos que compran oro para proteger sus ahorros. En 2024, los consumidores rusos adquirieron 75,6 toneladas de oro, equivalentes a aproximadamente el 25% de la producción nacional anual. Aunque la inflación sigue siendo relativamente baja para los estándares rusos, ligeramente por encima del 6%, el tipo de cambio artificial del rublo y las restricciones a las transferencias de capital convierten al oro en un activo popular entre la población.
El canal de exportación también es significativo: las exportaciones rusas de metales preciosos hacia China están aumentando, impulsadas en parte por el fuerte crecimiento de la demanda minorista en ese país.
¿Qué significa esto para Rusia?
Los analistas que estudian la economía rusa coinciden en que esto no es una señal de un colapso financiero inminente, sino una tendencia estructural preocupante a largo plazo.
- La economista Elina Ribakova, del Instituto Peterson, señala que las ventas de oro indican que Rusia carece de otros activos líquidos para hacer frente al aumento del gasto. Incluso los elevados precios del petróleo son insuficientes para cerrar la brecha, en un contexto de problemas relacionados con la reducción de la capacidad de exportación de combustibles durante los últimos meses.
- Al ritmo actual de ventas, Rusia tardaría aproximadamente dos décadas en agotar la totalidad de sus reservas. La utilización de reservas es una práctica deliberada entre Estados menos estables, como se ha observado en Turquía, particularmente durante marzo.
- Los ingresos del petróleo y el gas siguen siendo el principal respaldo financiero, favorecidos por los elevados precios de las materias primas relacionados con el conflicto que involucra a Irán. Estos ingresos, y no el oro, siguen siendo la verdadera limitación de la capacidad de Moscú para financiar la guerra a largo plazo.
- El riesgo real no es una crisis repentina, sino la acumulación de distorsiones económicas. Existe una brecha creciente entre un Gobierno que busca mantener la trayectoria actual de la economía de guerra y los economistas que advierten que el modelo vigente es insostenible si la economía pretende recuperar una trayectoria normal después del conflicto.
Rusia sigue siendo uno de los mayores tenedores de oro del mundo
Pese a diez meses consecutivos de ventas, Rusia continúa siendo el sexto mayor tenedor de reservas de oro a nivel mundial, con el metal precioso representando aproximadamente el 41% de las reservas internacionales totales del país. Históricamente, antes de 2022, Rusia ocupaba el quinto lugar, con alrededor de 2.300 toneladas, en niveles comparables a los de Francia e Italia y por detrás de Estados Unidos y Alemania. Un factor fundamental es que Rusia también es el segundo mayor productor de oro del mundo, después de China, con una producción anual superior a 300 toneladas. Esto significa que podría reconstruir sus reservas con relativa rapidez mediante compras a productores nacionales cuando mejoren las condiciones presupuestarias.
Impacto marginal en el mercado mundial del oro
Las ventas rusas no amenazan la estructura general de demanda de oro por parte de los bancos centrales. Según los datos del Consejo Mundial del Oro (World Gold Council, WGC) correspondientes a agosto de 2026:
- Las compras netas mundiales de los bancos centrales alcanzaron 39 toneladas en agosto, según el WGC, y potencialmente hasta 79 toneladas en septiembre, de acuerdo con estimaciones de Goldman Sachs basadas en datos comerciales.
- El principal comprador sigue siendo Polonia, el mayor comprador neto en lo que va del año, con 98 toneladas adquiridas y un objetivo de alcanzar 700 toneladas en reservas (actualmente posee 648 toneladas). En agosto, el Banco Nacional de Polonia (NBP) compró otras 8 toneladas.
- China lleva 22 meses consecutivos comprando oro. En agosto, incorporó oficialmente 20 toneladas a sus reservas, aunque Goldman Sachs estima que las compras reales alcanzaron las 25 toneladas. Esto elevó sus reservas hasta 2.387 toneladas, equivalentes al 9% de sus reservas totales.
- Otros compradores importantes fueron Uzbekistán (+8 toneladas en agosto, con el oro representando el 90% de sus reservas), Kazajistán (+7 toneladas) y la República Checa, que acumula 42 meses consecutivos de compras.
- Los únicos vendedores netos destacados en 2026 son Turquía (-82 toneladas interanuales, principalmente durante el primer trimestre) y Rusia (-56 toneladas interanuales), junto con ventas netas menores de Azerbaiyán, Alemania y Egipto.
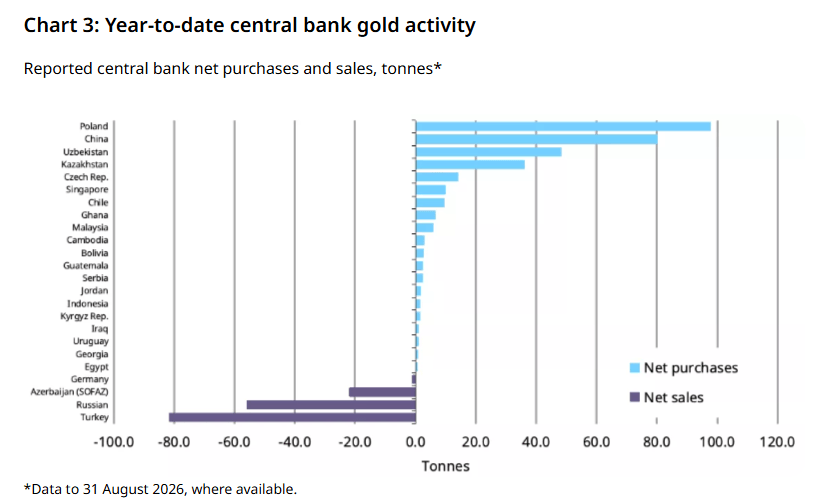 Polonia lidera las compras de oro durante este año según los últimos datos completos disponibles, mientras que Turquía registra las mayores ventas. Fuente: WGC.
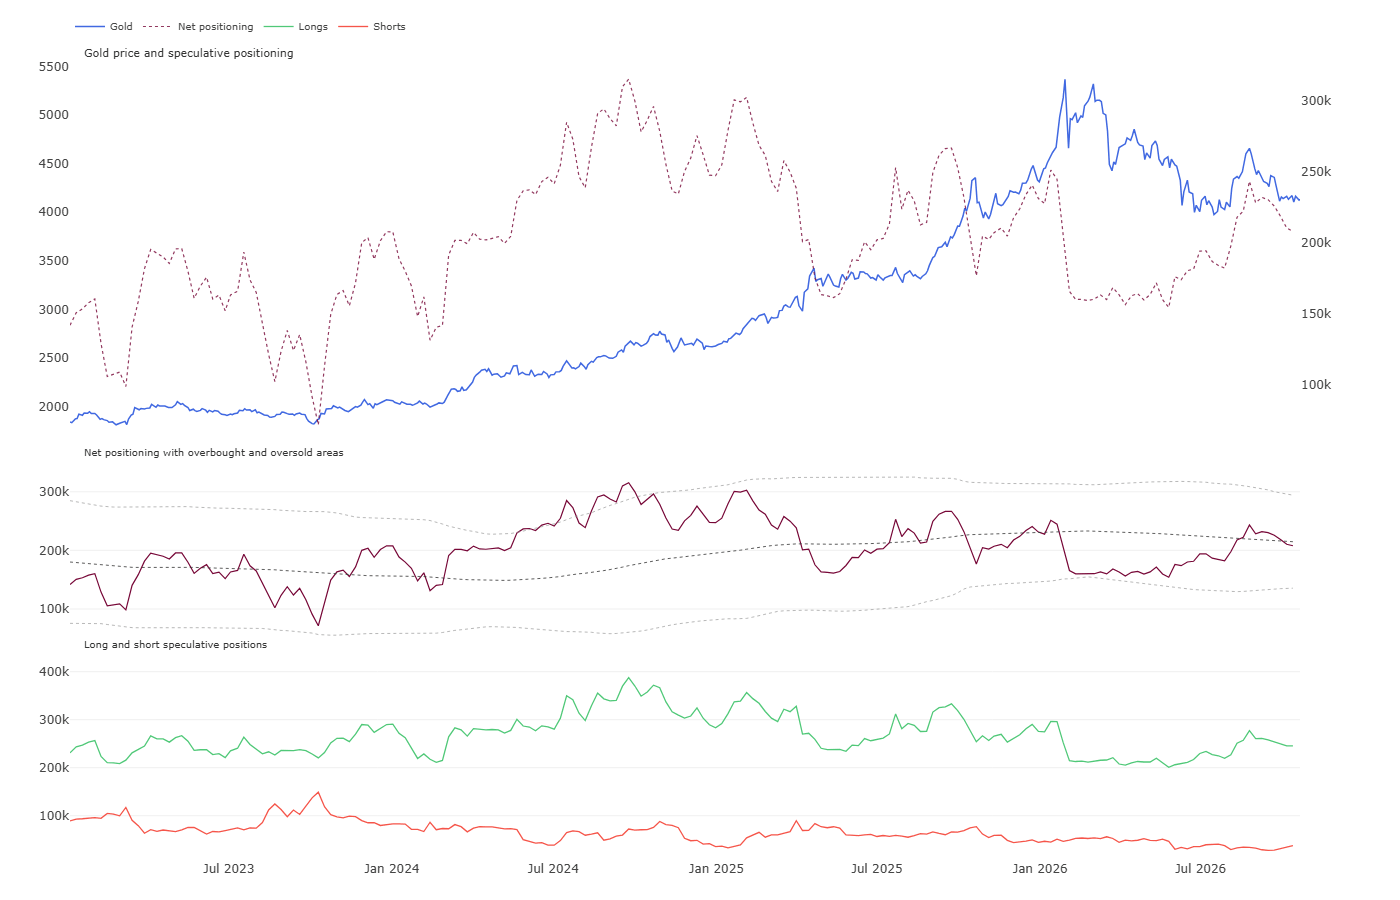
Al comparar estas cifras, las ventas rusas de 6,2 toneladas mensuales representan apenas una fracción de las compras netas mensuales de los bancos centrales a nivel mundial, que oscilan entre 39 y 79 toneladas. Incluso considerando conjuntamente a Rusia y Turquía como los principales vendedores, el saldo neto del sector oficial sigue siendo claramente positivo. Los bancos centrales, en conjunto, continúan acumulando oro a un ritmo que proporciona respaldo estructural a los precios. Goldman Sachs se refiere explícitamente a esta demanda como un "soporte estructural" para el mercado, menos sensible a las variaciones de precios que los flujos de inversión o especulativos. Esto contribuye a absorber las correcciones provocadas por las ventas de fondos cotizados (ETF) o el cierre de posiciones especulativas. Lo anterior indica que las compras de los bancos centrales podrían impulsar una recuperación más sólida de los precios del oro en un horizonte de largo plazo. A corto plazo, sin embargo, el panorama es mixto: los ETF continúan comprando oro, aunque a un ritmo menor que hace algunas semanas, mientras que los fondos especulativos de Estados Unidos y China han reducido notablemente sus posiciones largas netas en futuros.


Resumen de la sesión europea: El Ibex 35 termina en verde impulsado por el optimismo del mercado

Cierre de mercado: Los compradores se niegan a ceder


🌱 Informe de materias primas: Trigo, gas natural, cacao, azúcar


La nueva propuesta del PP: ¿Cómo afecta a la SEPI y el valor de sus participaciones?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.