

-
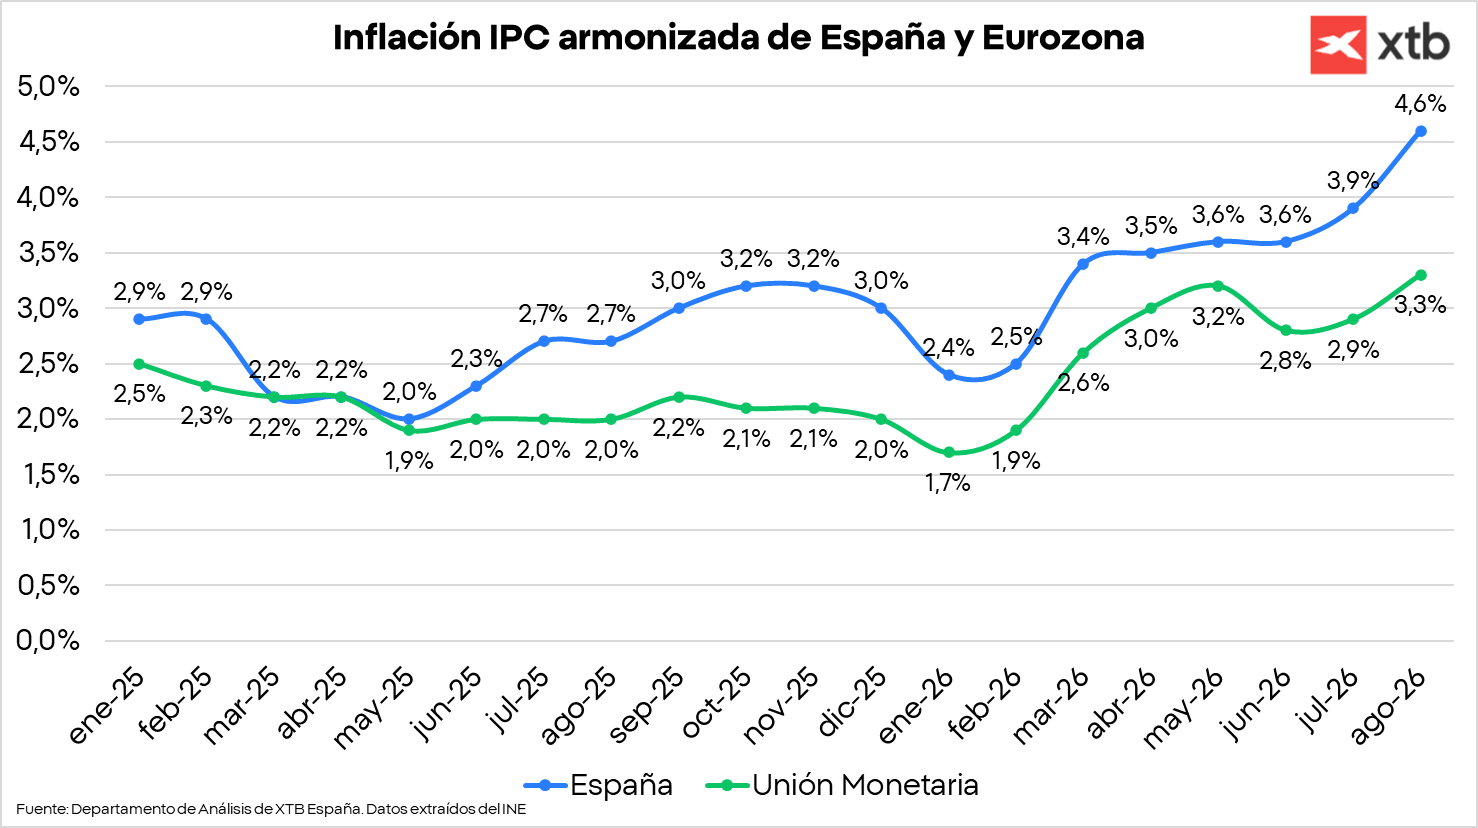
Repunte peor de lo esperado en agosto: La inflación armonizada (IPCA) subió al 4,6% interanual (una décima por encima de lo estimado y lejos del 3,9% de julio), impulsada principalmente por el aumento del coste de los combustibles, a pesar de que la inflación subyacente descendió ligeramente al 2,9%.
-
Diferencia entre el BCE y el impacto real: Aunque la caída de la subyacente orienta la política de tipos del BCE, el IPC general representa el golpe directo al bolsillo de las familias, que siguen asumiendo los elevados costes de la energía y los alimentos frescos.
-
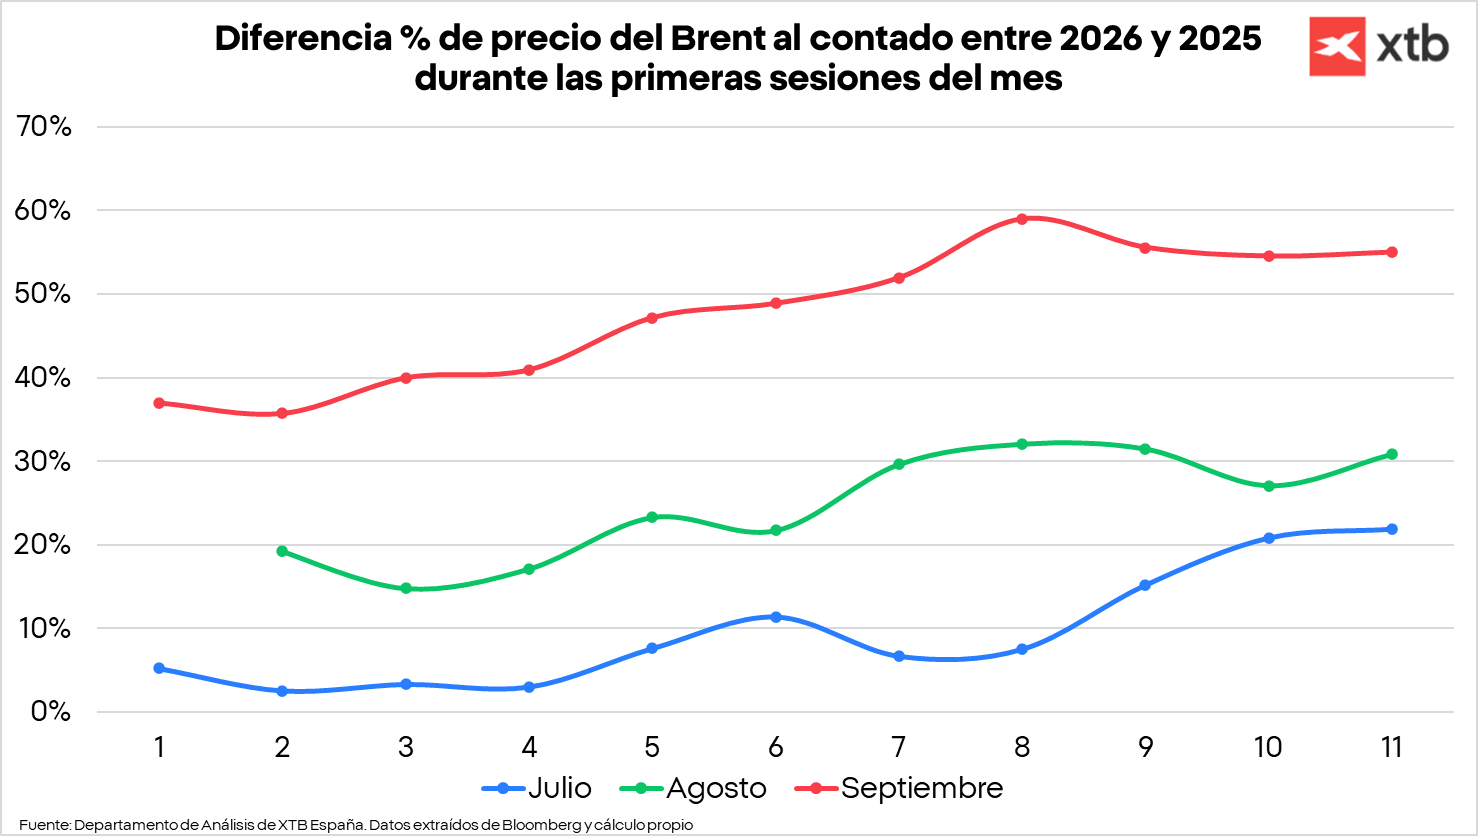
Perspectiva de mayor aceleración en septiembre: Se prevé que los precios continúen al alza este mes debido al fuerte repunte del petróleo Brent, cuyo precio en las primeras sesiones de septiembre ha subido un 47,7% interanual frente al 24,2% registrado en agosto.

-
Repunte peor de lo esperado en agosto: La inflación armonizada (IPCA) subió al 4,6% interanual (una décima por encima de lo estimado y lejos del 3,9% de julio), impulsada principalmente por el aumento del coste de los combustibles, a pesar de que la inflación subyacente descendió ligeramente al 2,9%.
-
Diferencia entre el BCE y el impacto real: Aunque la caída de la subyacente orienta la política de tipos del BCE, el IPC general representa el golpe directo al bolsillo de las familias, que siguen asumiendo los elevados costes de la energía y los alimentos frescos.
-
Perspectiva de mayor aceleración en septiembre: Se prevé que los precios continúen al alza este mes debido al fuerte repunte del petróleo Brent, cuyo precio en las primeras sesiones de septiembre ha subido un 47,7% interanual frente al 24,2% registrado en agosto.
Hoy hemos conocido la confirmación del dato de inflación de España del mes de agosto y de nuevo hemos tenido sorpresa. Sin embargo, la sorpresa ha sido negativa y de nuevo nos deja mal delante de Europa. ¿Qué ha ocurrido?
Datos de inflación IPC de España en agosto del 2026
-
Variación interanual: +4,3% interanual, frente al 3,6% de julio
-
Variación intermensual: +0,7% interanual, frente al 0,3% de julio
-
Variación interanual IPCA: +4,6%, frente al 4,5% esperado y 3,9% de julio
-
Variación intermensual IPCA: +0,7%, frente al 0,6% esperado
Aunque el dato de inflación se ha quedado en línea con lo esperado, el dato armonizado (el que sirve para compararnos con el resto de Europa) ha estado una décima por encima del adelantado de finales de agosto. Y hablamos de un dato que ya está más cerca del 5% que del 4%. De nuevo, los costes del combustible han vuelto a tener un serio impacto. De hecho, la subyacente ha bajado una décima hasta el 2,9% con respecto al mes de julio.
Sin embargo, aunque en el análisis monetario la subyacente sea importante, porque te indica como están subiendo los precios quitando elementos muy volátiles como los precios de la energía o los alimentos frescos, la realidad es que las familias siguen consumiendo energía y productos frescos. Es decir, el impacto real en la economía es el que nos da el IPC general, a pesar de que el subyacente puede guiar mucho más al BCE a la hora de afrontar las subidas de tipos. Es más, la subyacente refleja la transmisión de las subidas del petróleo a lo largo de toda la economía.
¿Seguirá acelerándose la inflación?
Es muy probable que la inflación en septiembre se siga acelerando. Estamos hablando de que ya llevamos la mitad del mes y los precios del crudo han vuelto a dispararse. Nosotros hemos calculado la diferencia de precio en términos porcentuales de las primeras sesiones de cada mes de 2025 y 2026. Es decir, las primeras sesiones del mes de septiembre del 2026 comparadas con las primeras sesiones del mes de septiembre del 2025. De esta forma podemos ver la subida interanual y la relación con los meses anteriores. Si en las primeras sesiones de agosto del 2026 el precio al contado del barril de brent estuvo un 24,2% por encima de la agosto del 2025, en septiembre hablamos de un 47,7%. Esto significa que la inflación en septiembre puede tener un fuerte despunte ya solo con el aumento de los precios del combustible, que puede alterar también el resto de la economía.
En este contexto, se hace más imprescindible que nunca rentabilizar los ahorros para no perder poder adquistivo. Invertir no es una opción cuando la inflación está disparada.


Gráfico del día: El oro, en mínimos de cinco semanas: ¿qué hay detrás de la caída? (15.09.2026)



Calendario económico: El mercado aguarda las decisiones de la Fed y el BoE (15.09.2026)

Del FOMO al FOBE: la IA pasa del miedo a quedarse fuera al temor a perder el control


Calendario económico: El IPC de Canadá y el discurso de Lagarde captan todos los focos🎯
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.