


Los futuros de los índices de EE. UU. cotizan al alza este viernes mientras Wall Street se encamina al final de una semana de alta volatilidad dominada por un fuerte repunte en las rentabilidades de los bonos del Tesoro. El sentimiento de mercado ha mejorado ligeramente ante el descenso de los precios del petróleo y las esperanzas de avances diplomáticos en relación con Irán y el estrecho de Ormuz. Sin embargo, las elevadas rentabilidades de la deuda, el aumento de los costes de financiación y la mayor probabilidad de una nueva subida de tipos por parte de la Fed siguen siendo las principales fuentes de riesgo para el mercado.
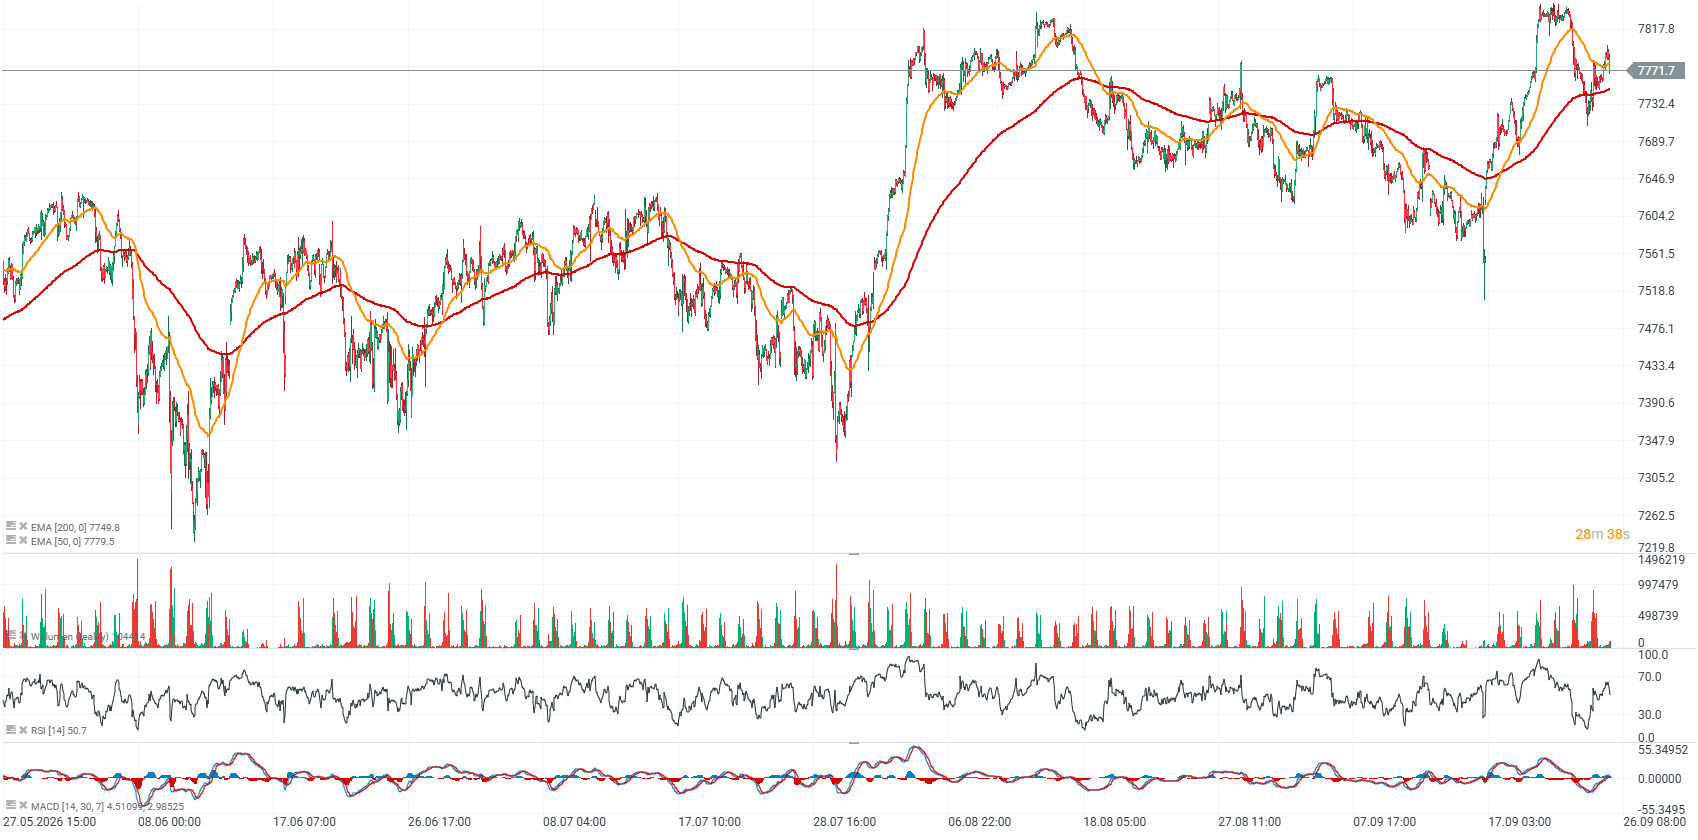
- En la apertura, el S&P 500 sube un 0,2%, el Nasdaq 100 avanza un 0,2%, mientras que los futuros ligados al Dow Jones Industrial Average (DJIA) repuntan alrededor de 130 puntos, un 0,15%. El DJIA se encamina hacia su cuarta semana consecutiva de pérdidas y acumulaba una bajada del 0,6% al cierre del jueves. El S&P 500 sube alrededor de un 0,7% en el conjunto de la semana, mientras que el Nasdaq se anota aproximadamente un 1,5%.
- Las acciones del gigante de infraestructuras de internet Akamai Technologies se disparan más de un 19% tras anunciar un acuerdo plurianual con Anthropic. Los títulos de Fastly y Synopsys también cotizan al alza.
- Los precios del petróleo caen ante la esperanza de una posible solución diplomática al conflicto con Irán. Según Reuters, los negociadores de EE. UU. e Irán en Nueva York están explorando la posibilidad de un acuerdo por fases que conduzca al fin del conflicto en Oriente Medio.
- Los futuros del crudo WTI caen alrededor de un 2%, hasta situarse aproximadamente en los 92 dólares por barril, mientras que el Brent se deja cerca de un 1% y cotiza en torno a los 104 dólares por barril.
- La presión sigue siendo evidente en el mercado de bonos. La rentabilidad del bono del Tesoro estadounidense a 10 años repuntó el jueves hasta su nivel más alto desde 2007, mientras que la del bono a 30 años alcanzó su cota más elevada desde 2004. Actualmente se sitúan en torno al 5,18% y al 5,48%, respectivamente.
- El repunte de las rentabilidades se vio impulsado por los comentarios agresivos (hawkish) del gobernador de la Fed, Michael Barr, los altos precios de la energía mantenidos en el tiempo a causa de la guerra en Irán y un sólido informe del PMI.
- Los futuros sobre los tipos de la Fed descuentan aproximadamente un 66% de probabilidad de una subida de tipos en octubre.
- El tipo medio de las hipotecas a 30 años en EE. UU. ha subido al 7,45%, su nivel más alto desde 2024, lo que aumenta el riesgo de una mayor presión sobre los costes de financiación de los hogares. Morgan Stanley prevé que el aumento de los costes de endeudamiento merme el consumo, especialmente el gasto en bienes.
- El secretario del Tesoro, Scott Bessent, declaró previamente que EE. UU. y China han acordado prorrogar su tregua comercial dos meses más, mientras los inversores siguen muy de cerca la visita de Xi Jinping a Estados Unidos. El representante de Comercio de EE. UU., Jamieson Greer, señaló que se prevé publicar más detalles sobre las negociaciones comerciales entre EE. UU. y China el lunes.
Gráfico del S&P 500, velas de una hora
 Fuente: xStation5
Noticias de empresas
- Scholastic – Las acciones de la editorial de libros infantiles caen más de un 10% tras la publicación de los resultados correspondientes a su primer trimestre fiscal. La compañía registró una pérdida ajustada de 3,63 dólares por acción, frente a la pérdida de 2,52 dólares por acción de un año antes, mientras que los ingresos disminuyeron un 4% interanual hasta los 216,8 millones de dólares.
- Synopsys – Las acciones suben más de un 3% después de que HSBC haya elevado la recomendación del valor de “Mantener” a “Comprar”. El analista Frank Lee señaló que el nuevo modelo de negocio de la compañía podría posicionar a Synopsys como uno de los beneficiarios de la rápida expansión del mercado de la IA.
Synopsys recibe el precio objetivo más alto de Wall Street. HSBC prevé que las acciones alcancen los 700 dólares
HSBC ha elevado la recomendación de Synopsys de “Mantener” a “Comprar”, al tiempo que ha subido su precio objetivo de 490 a 700 dólares, situado actualmente como el más alto de Wall Street. Con las acciones cotizando en torno a los 425 dólares, esto implicaría un potencial alcista de aproximadamente el 65%, aunque una valoración tan agresiva requiere hipótesis de beneficios igualmente ambiciosas para materializarse.
El cambio clave radica en la visión de HSBC sobre la rentabilidad futura de la empresa. El banco ha trasladado su marco de valoración del ejercicio fiscal 2026 al 2027 y ha aplicado un múltiplo de precio-beneficio (PER) de 35x a su BPA proyectado de 20,01 dólares. Lo más importante es que la previsión de beneficios de HSBC se sitúa alrededor de un 13% por encima del consenso y es la más alta de todas las estimaciones de Wall Street. Como resultado, el precio objetivo de 700 dólares se basa principalmente en la hipótesis de que Synopsys hará crecer sus beneficios más rápido de lo que prevé el mercado en general.
Otra parte fundamental de la tesis de HSBC es el giro de Synopsys hacia un modelo de negocio con una mayor contribución de los ingresos basados en regalías (royalties), lo que podría mejorar la escalabilidad e incrementar la proporción de ingresos recurrentes de alto margen. Al mismo tiempo, el desarrollo de la inteligencia artificial agéntica podría aumentar la demanda de herramientas EDA utilizadas para diseñar chips de semiconductores cada vez más complejos. Por tanto, la combinación del crecimiento estructural de los semiconductores y la potencial mejora en la calidad de los ingresos resulta central para el marco de valoración más optimista de HSBC.
Los resultados confirman una mejora del impulso, pero la valoración de Synopsys deja poco margen de error
Los argumentos fundamentales tras el creciente optimismo de los analistas se han visto respaldados en parte por los últimos resultados de la compañía. En el tercer trimestre fiscal de 2026, Synopsys registró un BPA ajustado de 3,91 dólares frente a los 3,67 dólares esperados, mientras que los ingresos alcanzaron los 2.480 millones de dólares en comparación con el consenso de 2.440 millones de dólares. Además, la empresa elevó sus previsiones para el conjunto del ejercicio, reforzando las expectativas de un crecimiento de los beneficios más acelerado en 2027.
El sentimiento positivo no se limita a HSBC. Baird elevó recientemente la recomendación de Synopsys a “Sobreponderar” y subió su precio objetivo a 560 dólares, mientras que Morgan Stanley mejoró el valor a “Sobreponderar”, alegando una mayor confianza en la integración de Ansys y la recuperación del segmento Design IP. Benchmark, por su parte, mantuvo su recomendación de “Comprar”. Un respaldo adicional procede de sus elevados márgenes brutos, situados en torno al 83%, y de las revisiones al alza de las previsiones de beneficios por parte de varios analistas.
La valoración sigue siendo el principal riesgo. Al precio actual de la acción, Synopsys cotiza a múltiplos elevados, lo que significa que el potencial alcista adicional dependerá cada vez más no solo de la expansión de los mercados de IA y EDA, sino también de si ese crecimiento se traduce en un aumento más rápido del BPA y un mayor impulso en el segmento Design IP. En la práctica, el mercado está valorando progresivamente a Synopsys no solo como un proveedor estable de software para la industria de semiconductores, sino como uno de los potenciales beneficiarios estructurales de la siguiente fase del auge de la IA. Esto incrementa tanto el potencial de revalorización como la sensibilidad del valor ante cualquier decepción en los resultados.
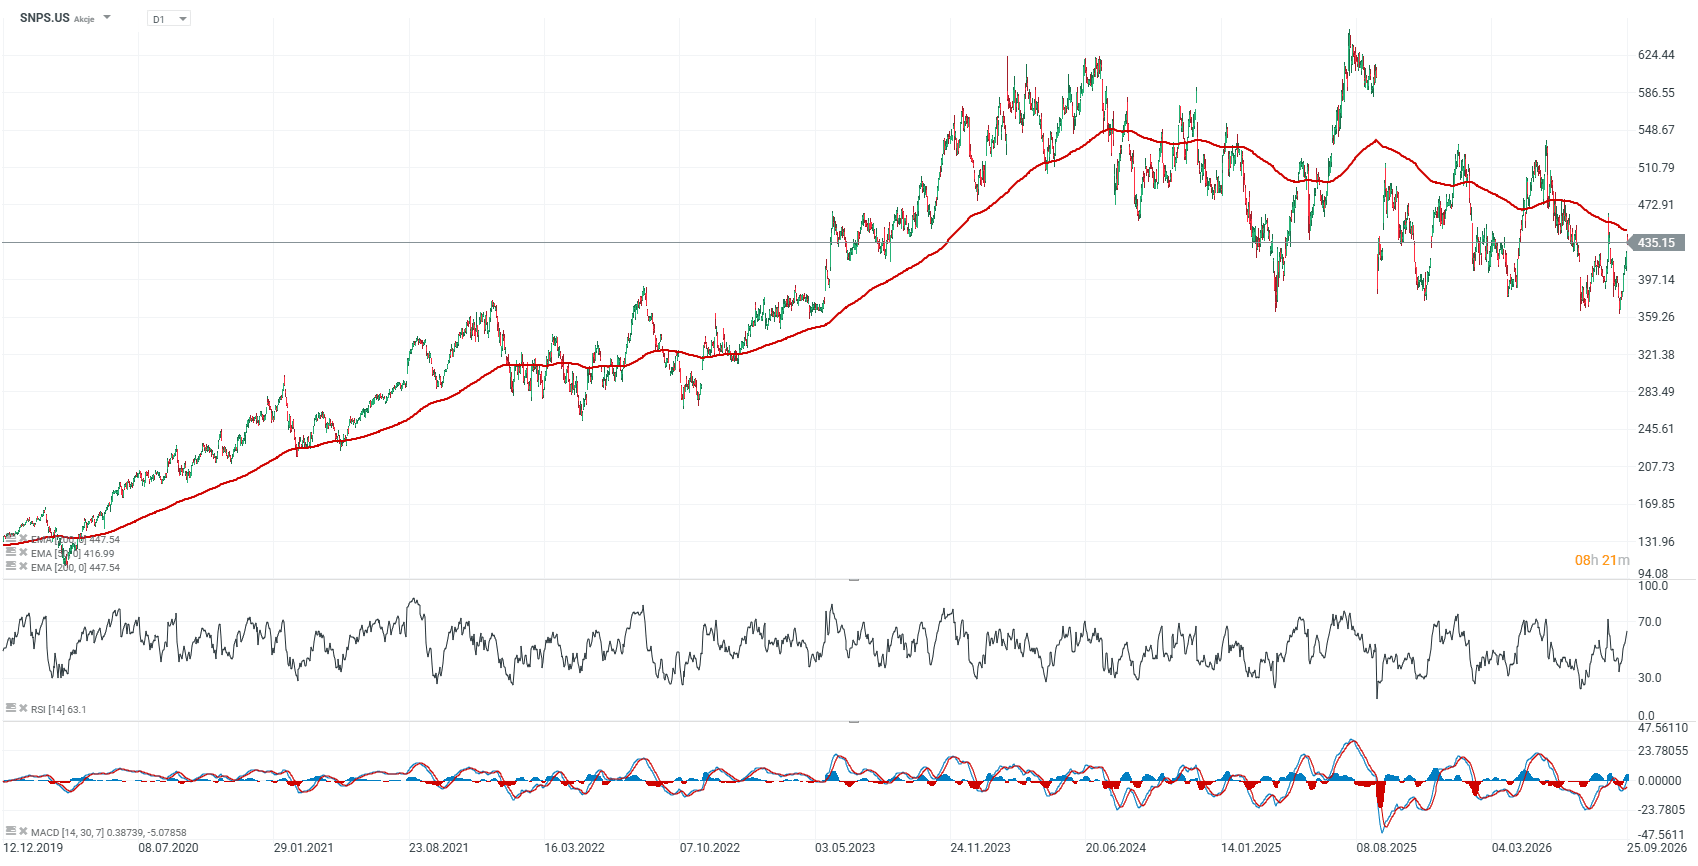
Gráfico de las acciones de Synopsys (SNPS.US), intervalo D1
A pesar del optimismo de los analistas, las acciones siguen cotizando por debajo de la EMA200 (representada por la línea roja), aunque la ruptura de hoy ha devuelto al valor hacia este nivel de resistencia clave. El máximo histórico se sitúa cerca de los 630 dólares por acción, lo que significa que el valor necesitaría revalorizarse alrededor de un 50% desde los niveles actuales para alcanzar un nuevo máximo de todos los tiempos.
Fuente: xStation5

Microsoft está convirtiendo a Copilot en un motor de ingresos para la IA.


Resumen de mitad de sesión: Europa sube al cierre de la semana, con una gran fusión de fondo 💡

Adidas entre las líderes del DAX hoy, ¿a qué se debe?

🤖 ¡Akamai entra en la liga de los grandes y firma un acuerdo con Anthropic! Las acciones «se disparan» un 23 % 💥
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.