

- Los futuros de los índices estadounidenses registran ganancias moderadas mientras los inversores aguardan la decisión de la Fed y la publicación de las últimas proyecciones macroeconómicas y el gráfico de puntos (dot plot).
- Datos sólidos de ventas minoristas en EE. UU.: las ventas de agosto aumentaron inesperadamente un 1,2% intermensual (frente al 0,8% previsto), recuperándose tras la caída de julio.
- El sector de semiconductores impulsa al Nasdaq 100: Intel (INTC.US) sube en las operaciones previas a la apertura y al inicio de la sesión tras conocerse noticias sobre conversaciones con SK Hynix para iniciar la producción de memoria en EE. UU.
- Caída de las acciones de JB Hunt (JBHT.US): la empresa de transporte se desploma más de un 12 % tras emitir una advertencia sobre sus beneficios y señalar el aumento de los costes operativos.

- Los futuros de los índices estadounidenses registran ganancias moderadas mientras los inversores aguardan la decisión de la Fed y la publicación de las últimas proyecciones macroeconómicas y el gráfico de puntos (dot plot).
- Datos sólidos de ventas minoristas en EE. UU.: las ventas de agosto aumentaron inesperadamente un 1,2% intermensual (frente al 0,8% previsto), recuperándose tras la caída de julio.
- El sector de semiconductores impulsa al Nasdaq 100: Intel (INTC.US) sube en las operaciones previas a la apertura y al inicio de la sesión tras conocerse noticias sobre conversaciones con SK Hynix para iniciar la producción de memoria en EE. UU.
- Caída de las acciones de JB Hunt (JBHT.US): la empresa de transporte se desploma más de un 12 % tras emitir una advertencia sobre sus beneficios y señalar el aumento de los costes operativos.
Las cifras del IPC de agosto y los datos de ventas minoristas mejores de lo esperado (+1,2 % intermensual) han suscitado debates en el mercado sobre las próximas medidas de la Reserva Federal. El mercado descuenta una probabilidad superior al 90 % de una subida de tipos de 25 puntos básicos en la reunión de hoy. Se prestará especial atención al mensaje de la conferencia y al gráfico de puntos (*dot plot*) actualizado, factores que determinarán si se mantendrá una postura de política monetaria restrictiva (*hawkish*) en los próximos trimestres. La moderación en el aumento de los precios del crudo y la estabilización del mercado de bonos del Tesoro ofrecen un ligero alivio.
Tanto en el mercado al contado como en los contratos de futuros, se observan intentos de recuperación tras las recientes caídas:
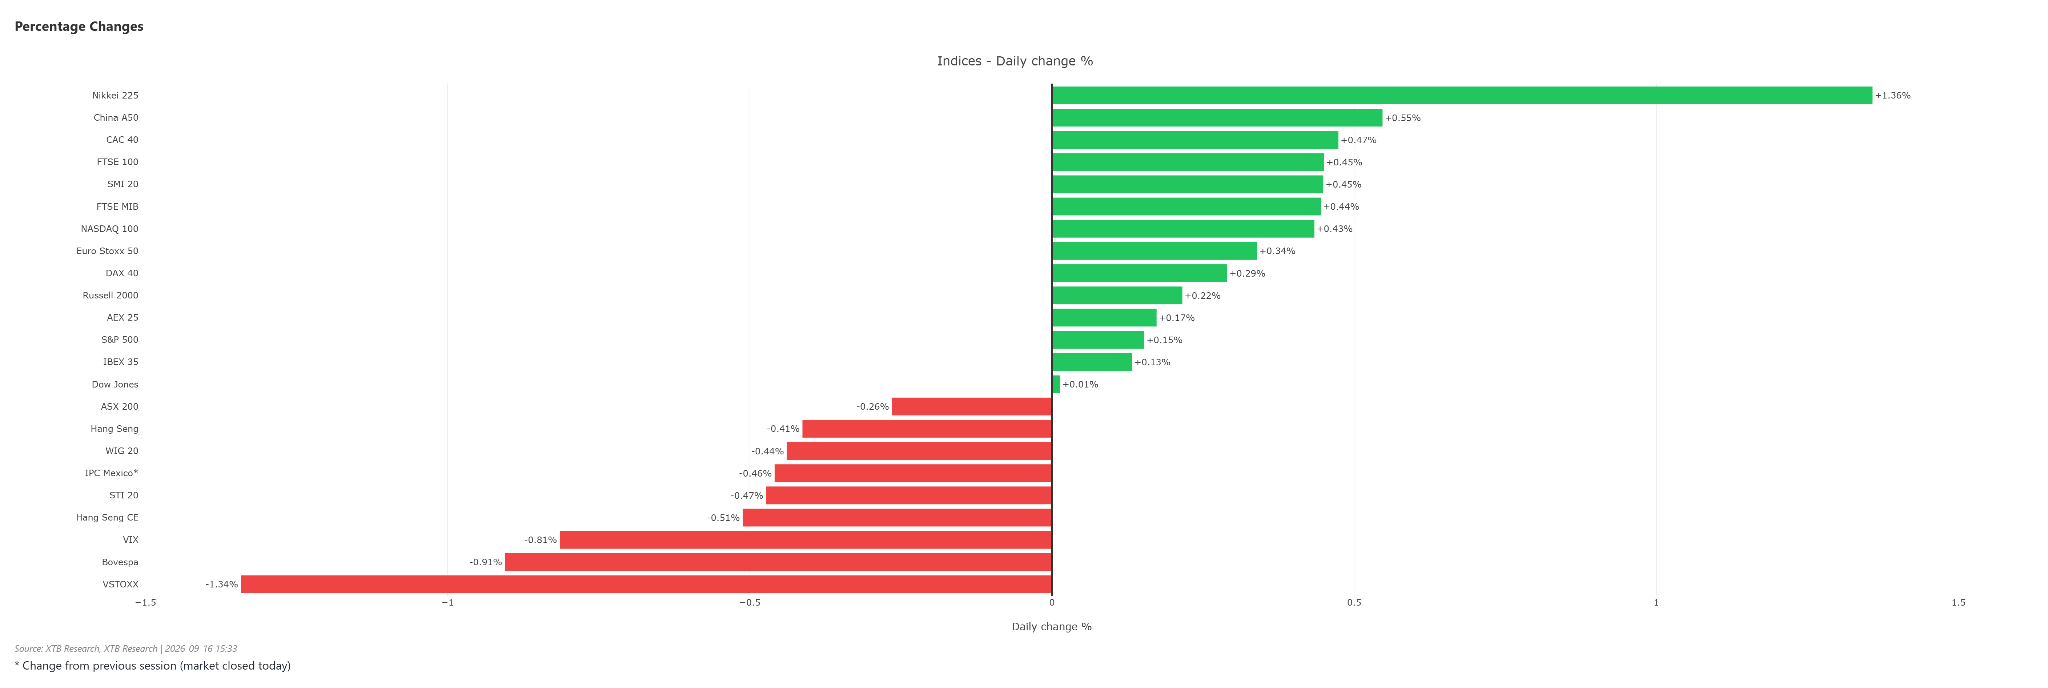
S&P 500: El contrato sube entre un 0,2 % y un 0,3 %, intentando formar un suelo local en torno a los 7606 puntos.
Nasdaq 100: Avanza entre un 0,4 % y un 0,5 %, compensando la debilidad de sesiones anteriores gracias a la fortaleza relativa de los líderes tecnológicos y del sector de semiconductores.
Dow Jones: Cede ligeramente un 0,2 %, condicionado por los informes dispares de los sectores industrial y de transporte.
Russell 2000: Rebota un 0,4 %, aunque las acciones de pequeña capitalización siguen siendo muy sensibles a los elevados rendimientos de los bonos.
Cotización del S&P 500
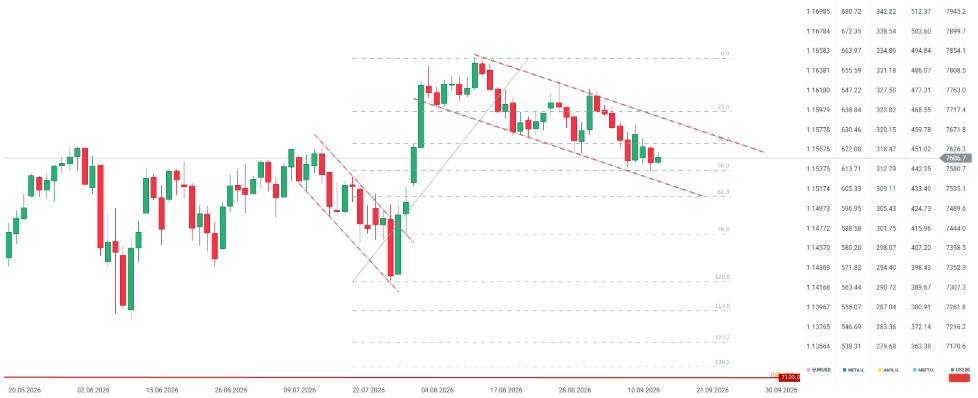
Desde el máximo de 7854 puntos alcanzado a mediados de agosto, el índice se ha movido dentro de un claro canal bajista. La corrección en curso es ordenada y se caracteriza por cuerpos de vela pequeños, un solapamiento significativo de los rangos de precios y la ausencia de sesiones de capitulación. Este panorama técnico sugiere una corrección dentro de la tendencia existente, más que un desplome abrupto del mercado.
Al aplicar los retrocesos de Fibonacci al impulso alcista que va desde el mínimo de julio (~7353 puntos) hasta el máximo de agosto (7854 puntos), el precio actual se sitúa en una zona de decisión clave. Se ha perdido el nivel de retroceso del 38,2% (7626 puntos) y el mercado está poniendo a prueba actualmente el soporte del 50,0% (7581 puntos). Las largas sombras inferiores de las velas en las últimas cuatro sesiones confirman la actividad de la demanda en esta zona.
Niveles clave
- Resistencia (~7700 / 7717): Límite superior del canal bajista + retroceso de Fibonacci del 23,6%
- Resistencia (7763): Zona de reacción local del precio
- Resistencia (7808 / 7854): Máximos históricos de agosto
- Soporte (7581): Retroceso de Fibonacci del 50,0% (actualmente bajo prueba)
- Soporte (7535): Retroceso de Fibonacci del 61,8% + límite inferior del canal bajista
- Soporte (7444 → 7353): Retroceso de Fibonacci del 78,6% y mínimo de julio
Escenarios:
Una ruptura por encima de los ~7.700 puntos (confirmada por el cierre de una vela diaria) anularía la estructura bajista y abriría el camino para volver a probar la zona de 7.763–7.854 puntos. Por el contrario, un cierre de sesión por debajo de los 7.535 puntos rompería tanto el retroceso del 61,8% como el límite inferior del canal (la única confluencia técnica fuerte en este gráfico), desencadenando una caída hacia los 7.444 puntos, con un posible retroceso total hasta los 7.353 puntos. Los niveles de extensión del 113,0% (7.262 puntos) y del 127,2% (7171 puntos) representarían un escenario de estanflación más que uno puramente técnico. En el rango de 7.535–7.700 puntos, ninguna de las partes cuenta con una ventaja duradera (un potencial de subida de unos 95 puntos frente a uno de bajada de unos 70 puntos), lo que convierte a esta zona en un escenario de cautela y espera.
Una salvedad importante: todos los escenarios técnicos mencionados podrían quedar invalidados inmediatamente después del anuncio de la Fed (20:00 h CET). Dado que el mercado ya descuenta una subida de tipos en un 92 %, el tono del gráfico de puntos (*dot plot*) y la rueda de prensa dirigida por Kevin Warsh serán decisivos para determinar la dirección que tomará la cotización al salir del rango de 7.535–7.700 puntos.
Noticias corporativas
-
Intel (INTC.US) (+4,4 %): Sube tras informaciones de prensa sobre conversaciones avanzadas con SK Hynix para la fabricación de chips de memoria en EE. UU.
-
JB Hunt Transport Services (JBHT.US) (-12,3 %): Fuerte caída tras las advertencias de la dirección sobre el aumento de los costes operativos y unas perspectivas de beneficios más débiles, realizadas durante una conferencia de Morgan Stanley.
-
Alvotech (ALVO.US) (+8,5 %): Las acciones suben después de que Barclays elevara su recomendación en dos escalones hasta "sobreponderar" (overweight) ante una próxima decisión de la FDA.
-
Rocket Pharmaceuticals (RCKT.US) (+1,1 %): Sube tras la mejora de recomendación por parte de Needham a "comprar" (desde "mantener"), debido a los avances en las conversaciones con la FDA sobre el diseño de ensayos clínicos para enfermedades raras.
-
SimilarWeb (SMWB.US) (+0,71 %): Needham eleva su recomendación a "comprar" tras una serie de reuniones con la dirección de la empresa.
-
Bloom Energy (BE.US) (+5,3 %): Las ganancias se enmarcan en la fuerte demanda de empresas de infraestructura energética para IA.
-
Expedia (EXPE.US) (-1,7 %): Cae tras una rebaja de recomendación por parte de Morgan Stanley a "infraponderar" (underweight), con un precio objetivo de 235 dólares.
-
Ardagh Metal Packaging (AMBP.US) (-1,4 %): Cae tras un fallo judicial en Luxemburgo que bloquea la venta de activos de su división de envases metálicos. No obstante, la empresa logró reducir significativamente las pérdidas iniciales.
-
Empresas de los "Siete Magníficos": Cotizan en general con ligeras alzas: Nvidia (+0,8 %), Meta Platforms (+1,5 %), Alphabet (-0,1 %), Tesla (+0,8 %), Amazon (-0,3 %) y Apple (+1,2 %), mientras que Microsoft (-0,45 %) registra ligeras pérdidas.
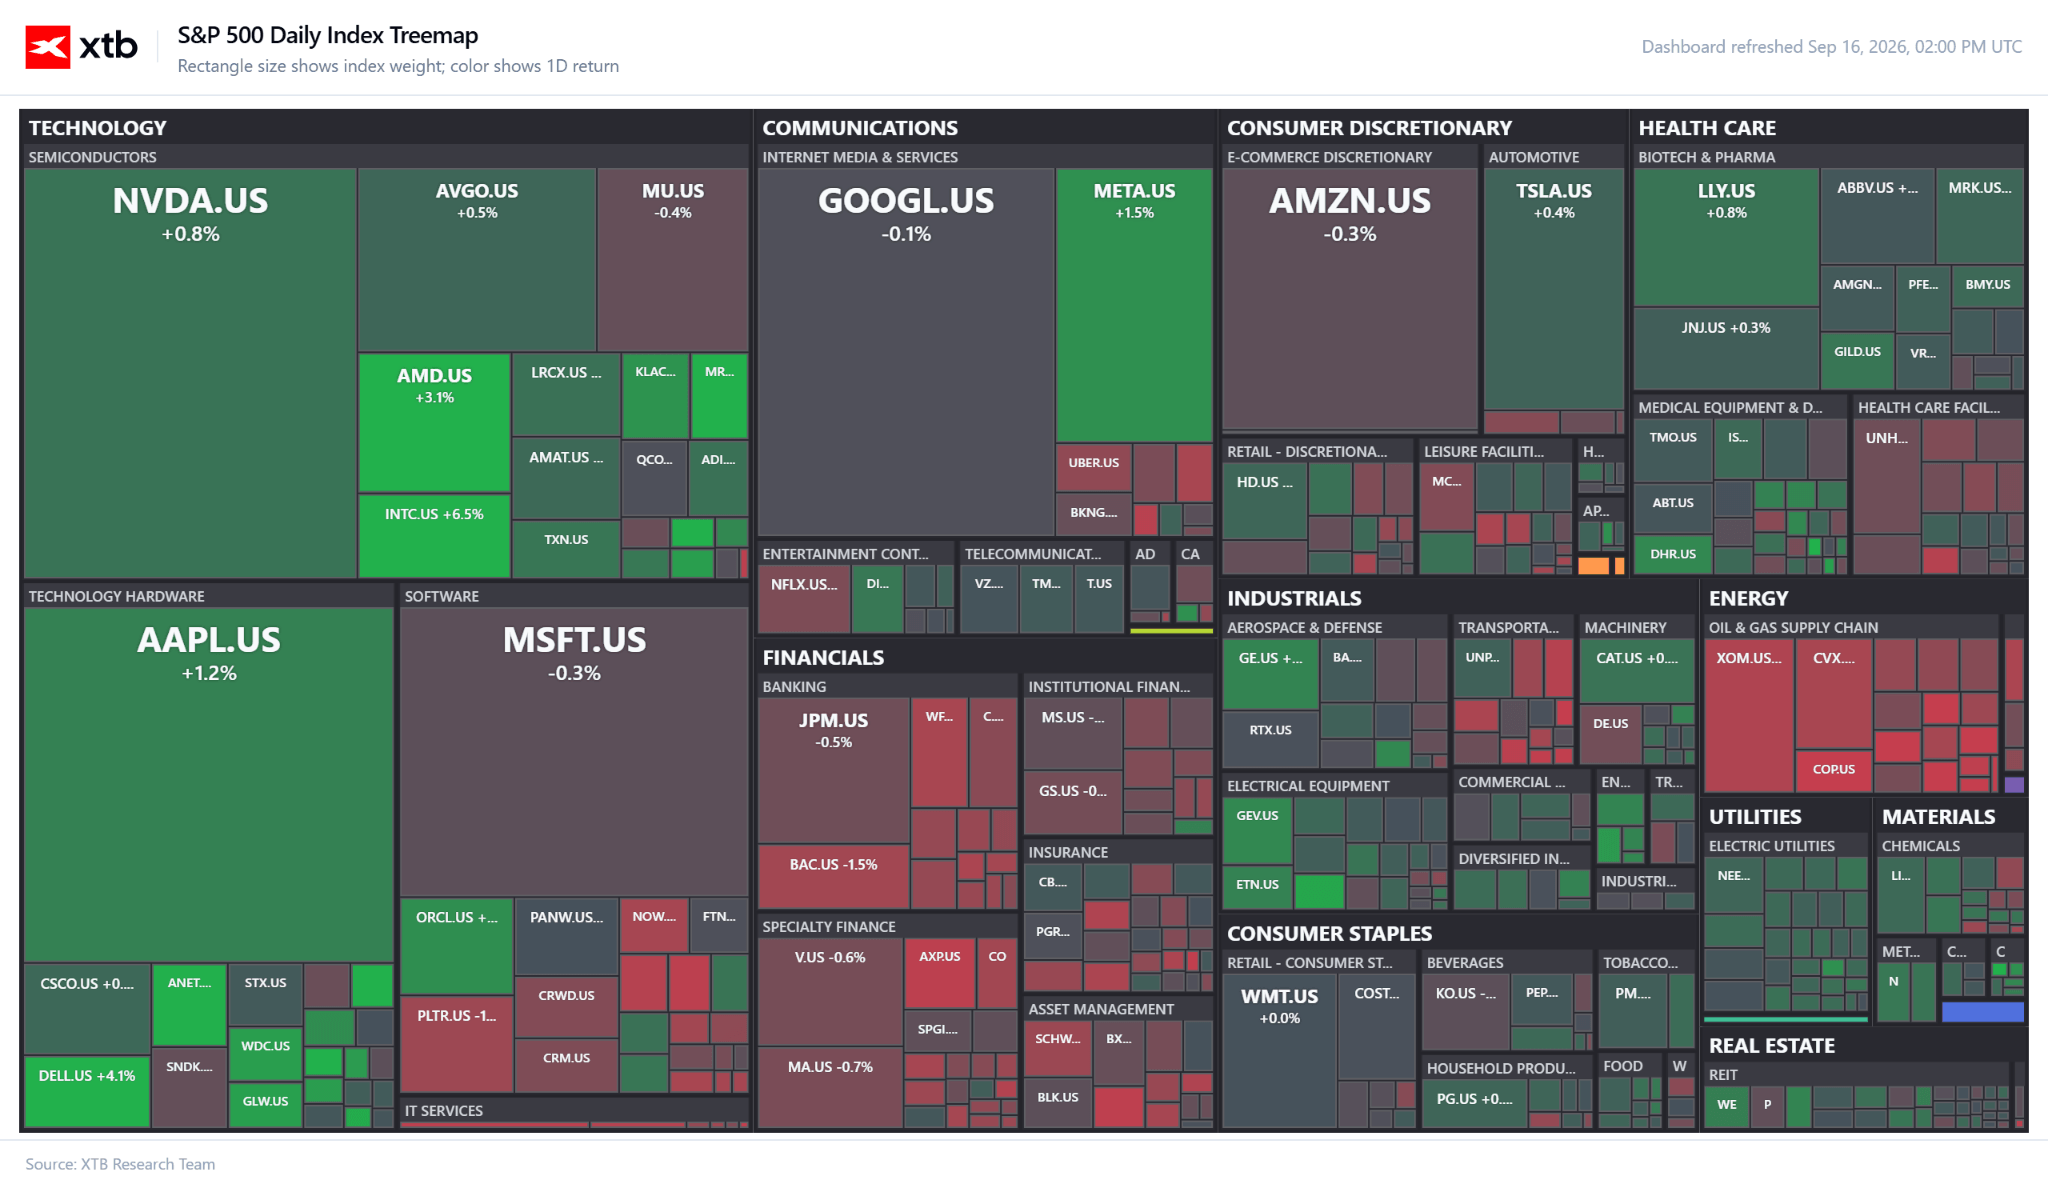



Gráfico del día: ¿Qué podemos esperar del mercado estadounidense? (16.09.2026)



La bolsa hoy: El mercado busca el equilibrio antes de la decisión de la Fed (16.09.2026)


La bolsa hoy: Brent a 107 $ y ola de ventas en la IA (15/09/2026)
Resumen diario: el freno de la IA no detiene el alza de los rendimientos
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.