


Sectorul apărării a rămas una dintre cele mai puternice teme de investiții pe piețele globale de acțiuni în ultimii ani. Cheltuielile ridicate pentru apărare, războiul din Ucraina, tensiunile de securitate din Orientul Mijlociu și creșterea comenzilor militare au susținut atât veniturile companiilor, cât și evaluările acestora. Totuși, situația devine acum mai complexă: unele companii continuă să beneficieze de bugete record pentru apărare, în timp ce riscurile legate de multiplii de evaluare ridicați, costul extinderii capacității de producție și potențialele schimbări ale priorităților geopolitice devin din ce în ce mai importante.
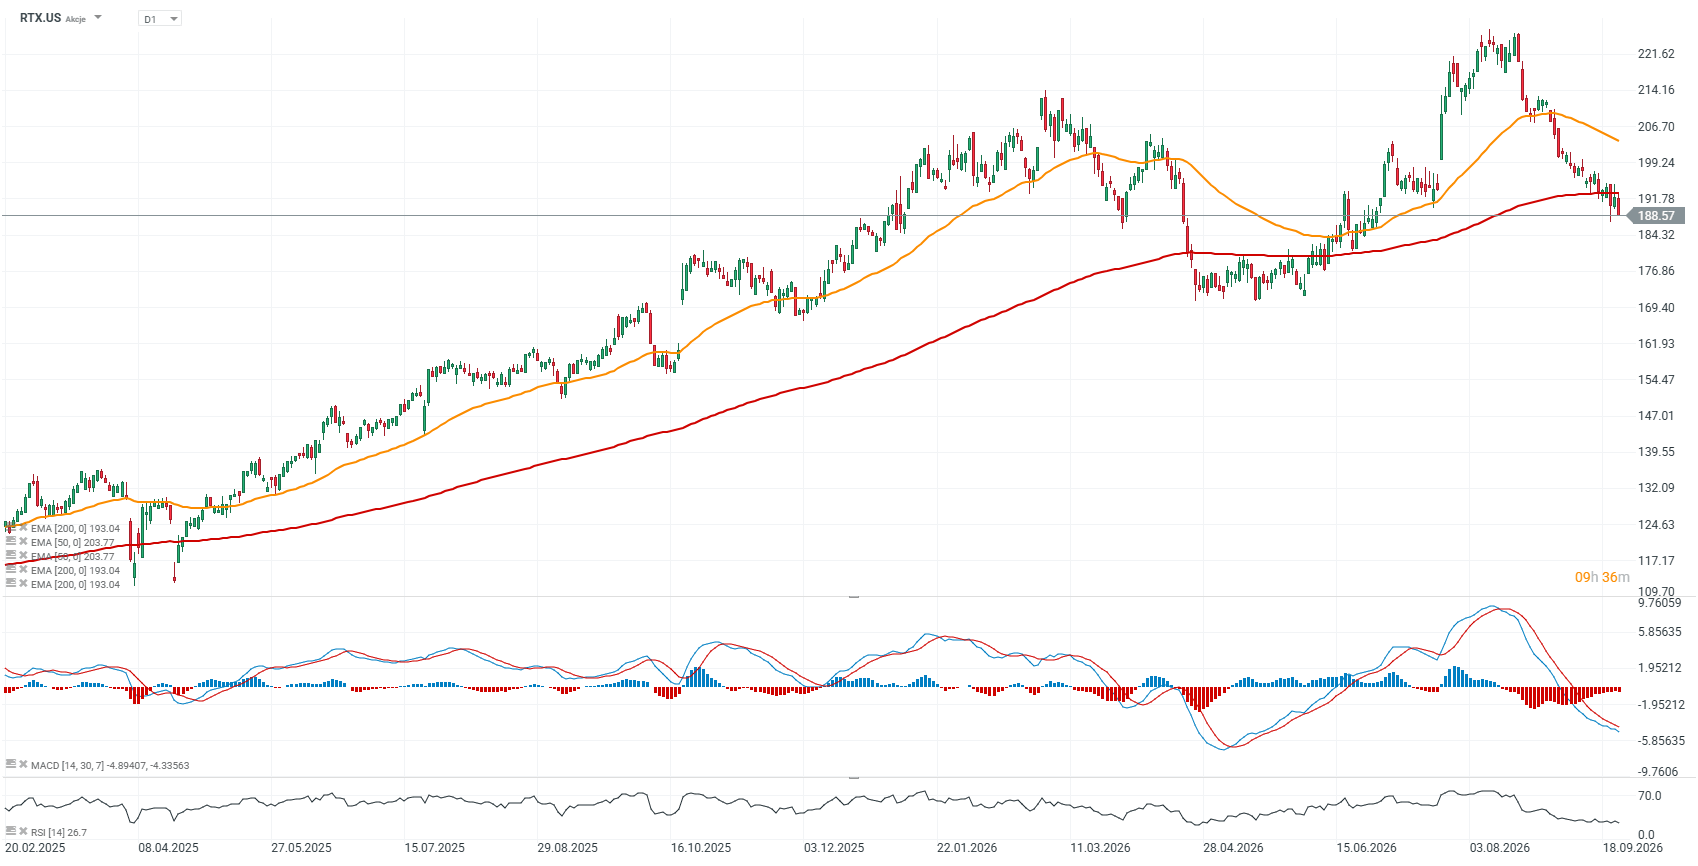
În același timp, războiul pare să devină din ce în ce mai „tehnologic”, ceea ce ridică semne de întrebare cu privire la modelele de afaceri ale unor contractori tradiționali din domeniul apărării atunci când concurează cu companii precum Palantir și, potențial în viitor, cu marile companii tehnologice americane care au acces la capacități avansate de inteligență artificială. Problema este însă departe de a fi unidimensională. Anul acesta, chiar și RTX Corp, cel mai mare contractor american din domeniul apărării, cunoscut anterior sub numele de Raytheon și considerat pe scară largă un beneficiar al extinderii producției de sisteme Patriot, THAAD și PAC-3, s-a confruntat cu dificultăți. Acțiunile sale au scăzut sub o medie mobilă cheie pe termen lung și sunt cu aproximativ 20% mai mici față de nivelul maxim atins. Deci, ce afectează sectorul apărării?
Graficul RTX, interval zilnic
Acțiunile RTX Corp au înregistrat o corecție și se tranzacționează acum sub EMA200, reprezentată de linia roșie, pentru prima dată din luna mai a acestui an. Chiar și așa, acțiunile au înregistrat o creștere de aproape 115% în ultimii cinci ani, comparativ cu aproximativ 72% pentru S&P 500 și 98% pentru Nasdaq 100. A beneficiat oare RTX de această tendință majoră? Cu siguranță, dar perioadele de slăbiciune sunt inevitabile.
Sursă: xStation5
Acțiunile din sectorul apărării, după câțiva ani de creșteri impresionante
Sectorul apărării din SUA, și mai ales omologul său european, s-a bucurat de câțiva ani de expansiune foarte puternică, așa că o anumită lichidare a profiturilor nu ar trebui să fie o surpriză. Războiul din Ucraina, creșterea cheltuielilor NATO și necesitatea de a reface stocurile de muniție și echipamente s-au tradus printr-o creștere bruscă a portofoliului de comenzi pentru principalii producători din sectorul apărării. În același timp, investitorii se întreabă din ce în ce mai des dacă ritmul de creștere observat în ultimii ani poate fi menținut.
Evaluările multor companii europene din sectorul apărării rămân ridicate, în timp ce investitorii acordă o atenție sporită calității portofoliului de comenzi, marjelor și capacității reale a companiilor de a-și extinde producția. Geopolitica rămâne, de asemenea, un factor important. Orice dezamorsare a conflictului din Ucraina sau o îmbunătățire temporară a relațiilor dintre SUA și China ar putea reduce o parte din prima de risc geopolitic care a susținut sectorul în ultimii ani.
Companiile europene din sectorul apărării se tranzacționează în continuare cu o primă substanțială
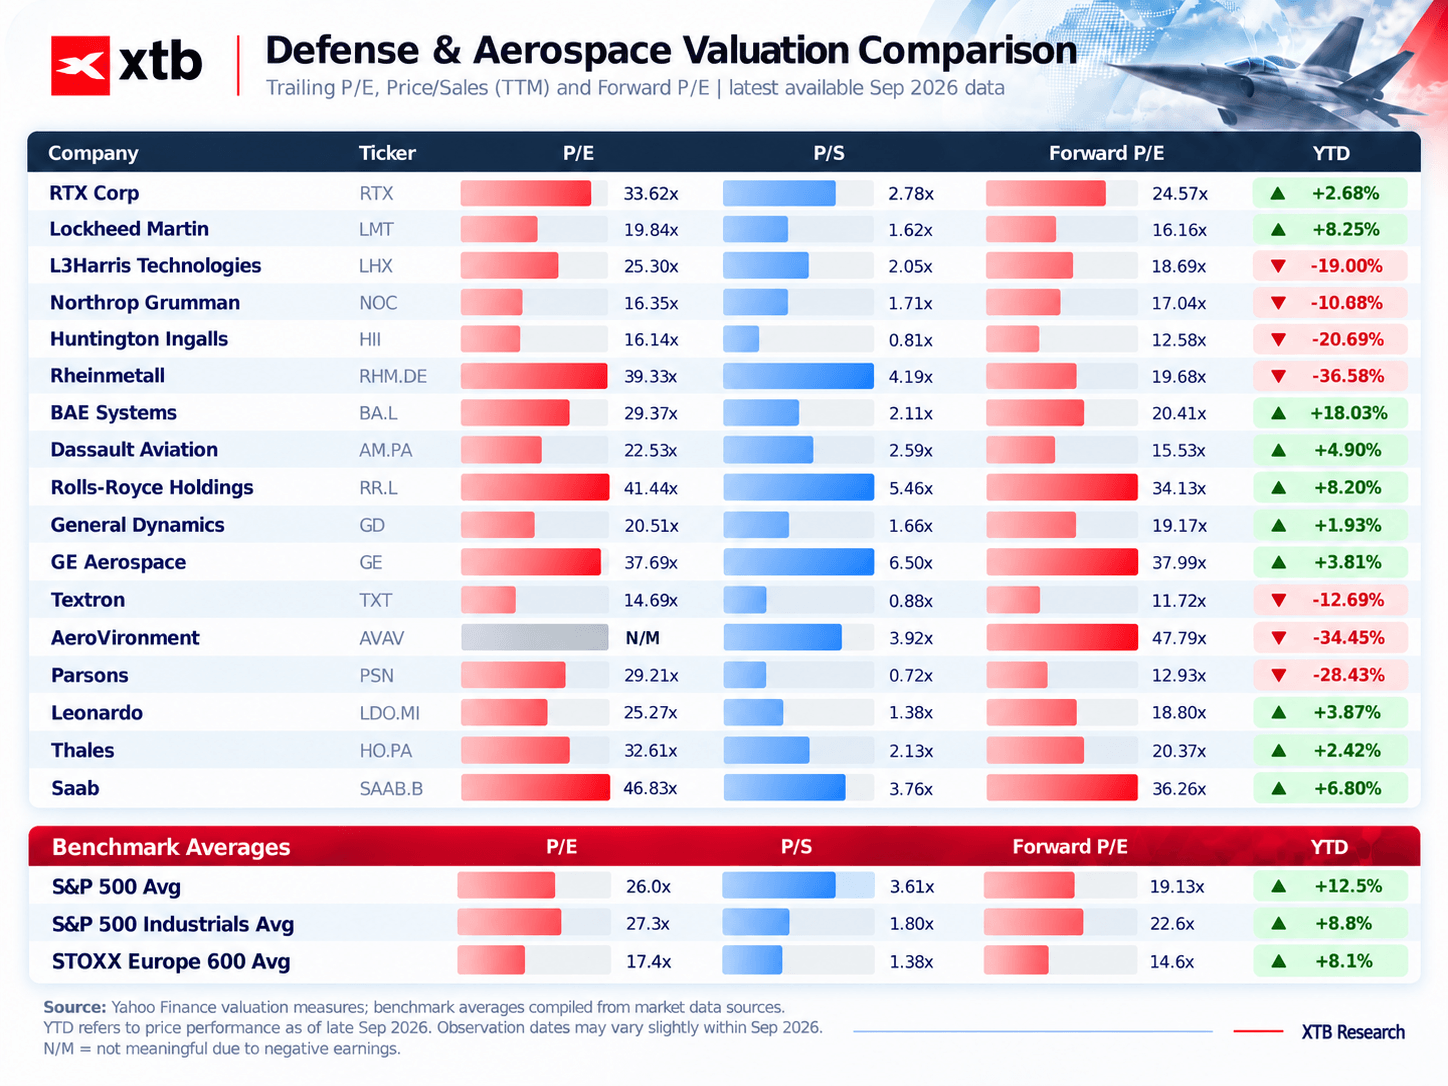
Cele mai mari companii europene din sectorul apărării continuă să se tranzacționeze la evaluări semnificativ mai ridicate decât piața în ansamblu. Rheinmetall se tranzacționează la un raport preț/profit de aproape 40, în timp ce Saab se tranzacționează la peste 46 de ori profitul. Multipli ridicați se observă și la companii precum Rolls-Royce, GE Aerospace și mai mulți producători din domeniul aerospațial și al tehnologiei rachetelor. Prin comparație, raportul P/E mediu pentru S&P 500 este de aproximativ 26, în timp ce indicele STOXX Europe 600 se tranzacționează la aproximativ 17 ori câștigurile. Acest lucru arată că investitorii sunt încă dispuși să plătească o primă semnificativă pentru expunerea la cheltuielile crescânde din domeniul apărării.
Totuși, nu toate companiile par la fel de scumpe. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics și Textron se tranzacționează mult mai aproape de standardele istorice de evaluare pentru sectorul industrial american decât unele dintre cele mai bine cotate companii europene. Unele sunt chiar evaluate cu 30% până la 40% sub media indicelui general, inclusiv Huntington Ingalls, care construiește portavioane, și Textron, care se concentrează pe aviație și elicoptere.
Un potențial factor de protecție pentru acest sector îl reprezintă, așadar, evaluarea relativ mai scăzută a unor mari contractori din domeniul apărării din SUA.
Sursă: XTB Research, Yahoo Finance
„Prima de apărare” a Europei devine din ce în ce mai greu de justificat
În Europa, o întrebare cheie se pune din ce în ce mai des: dacă portofoliul record de comenzi se va traduce efectiv într-o creștere sustenabilă a profiturilor. Un volum mare de comenzi restante nu garantează automat o rentabilitate ridicată, mai ales când îndeplinirea contractelor necesită creșteri semnificative ale numărului de angajați, noi fabrici și cheltuieli de capital mai mari.
Un bun exemplu este contractul important pentru fregatele Bundeswehr, la care participa Rheinmetall, care a fost anulat în ciuda faptului că se cheltuiseră deja peste 2 miliarde de euro. Acest lucru ar putea determina investitorii să fie mai precauți în ceea ce privește „calitatea” portofoliilor de comenzi din sectorul apărării din Europa. Evaluările ridicate lasă, de asemenea, mai puțin spațiu de manevră în caz de eroare. Atunci când multiplicatorii se situează cu mult peste media pieței în ansamblu, chiar și o dezamăgire modestă în ceea ce privește creșterea poate declanșa o reacție mult mai puternică a prețului acțiunilor.
Nici riscul politic nu trebuie ignorat. În Europa de Vest, inclusiv în Germania, partidele de dreapta care pledează pentru o normalizare a relațiilor economice cu Rusia au câștigat popularitate. Nu este greu de imaginat că o schimbare politică în această direcție ar putea, cel puțin temporar, să slăbească încrederea în durabilitatea creșterii cheltuielilor de apărare.
În SUA, costul extinderii capacității de producție devine o problemă
Companiile americane din sectorul apărării se confruntă cu o serie de provocări oarecum diferite. Cererea de rachete, sisteme de apărare aeriană și tehnologii spațiale rămâne puternică, dar creșterea producției necesită investiții substanțiale. Având în vedere că randamentele obligațiunilor sunt încă ridicate, costul capitalului rămâne relativ mare, în timp ce Pentagonul ar putea deveni mai prudent în alocarea fondurilor publice pe fondul unei datorii publice foarte mari și în creștere.
Pentru companii precum RTX, Lockheed Martin și General Dynamics, acest lucru înseamnă necesitatea de a finanța noi linii de producție, de a constitui stocuri și de a executa contracte guvernamentale pe mai mulți ani, toate în același timp. Programele strategice de amploare, inclusiv extinderea producției de rachete și proiectele legate de „Golden Dome”, pot susține veniturile pe termen lung, dar pot afecta inițial fluxul de numerar.
Companiile mai mici se află sub cea mai mare presiune. Ce înseamnă acest lucru?
Performanța unui număr de furnizori mici și mijloci din sectorul apărării pare semnificativ mai slabă. AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies și alții au înregistrat scăderi accentuate, în timp ce unii dintre cei mai mari contractori au avut o performanță mult mai stabilă. Companiile mai mici sunt, în general, mai sensibile la contractele individuale, la creșterile de costuri și la modificările programelor de achiziții. De asemenea, ele tind să aibă o putere de negociere mai redusă în fața clienților majori și a contractorilor principali.
Pe termen lung, un alt risc potențial îl reprezintă concurența tot mai mare din partea companiilor din domeniul tehnologiei. În domenii precum tehnologiile dronelor, sistemele de luptă autonome, analiza datelor și inteligența artificială, furnizorii tradiționali din sectorul apărării concurează din ce în ce mai mult nu numai între ei, ci și cu companii din domeniul tehnologiei care se dezvoltă rapid.
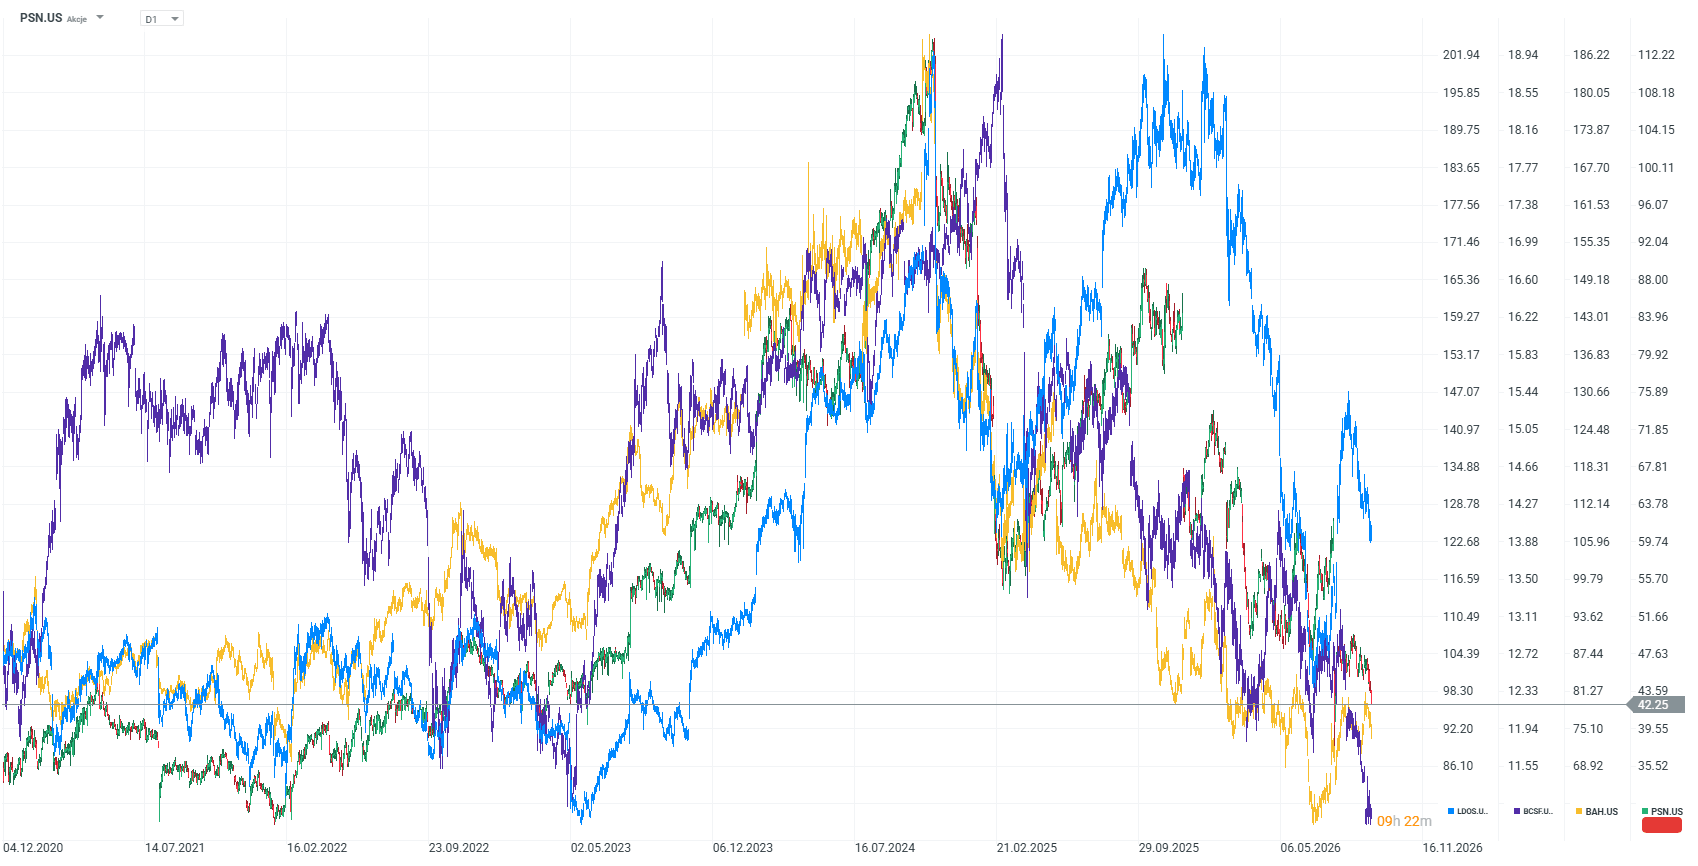
Prin urmare, sectorul apărării nu mai reprezintă pur și simplu un pariu pe creșterea cheltuielilor militare. Selecția companiilor, evaluarea acestora, calitatea portofoliului de comenzi și capacitatea de a transforma veniturile în creștere în flux de numerar și profituri devin din ce în ce mai importante. Graficul de mai jos prezintă cotațiile acțiunilor companiilor Parsons, Leidos, BAE și Booz Allen Hamilton, care au înregistrat scăderi de peste 50%.
Toate acestea sugerează că investitorii vor rămâne probabil selectivi în alegerea acțiunilor din sectorul apărării. Companiile cele mai expuse la schimbările survenite în natura războiului, inclusiv portavioanele, elicopterele, consultanța militară și infrastructura de „nivel secundar”, ar putea rămâne la prețuri reduse pentru o perioadă mai lungă, în timp ce principalii producători de rachete, sisteme spațiale și tehnologii critice ar putea ieși din această corecție într-o poziție mai puternică. Este dificil să susținem că era instabilității geopolitice a rămas deja în urmă. Aceasta rămâne o tendință pe termen lung care ar putea continua să susțină cele mai puternice întreprinderi dotate cu tehnologii strategice și active de producție.
 Sursa: xStation5

Microsoft transformă Copilot într-un motor de venituri pentru AI


Deschiderea sesiunii din SUA: Wall Street înregistrează creșteri pe fondul scăderii prețului petrolului 🗽 Acțiunile Synopsys înregistrează un salt în urma îmbunătățirii recomandării de către HSBC



Sinteza pielor: Creșterea continuă a prețurilor petrolului afectează negativ bursele europene (24.09.2026)
Sinteza piețelor: Creșterea continuă a prețurilor petrolului afectează negativ acțiunile europene (24.09.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."