


Prețurile ridicate la energie rămân unul dintre cei mai importanți factori de risc pentru perspectivele economice ale Europei, chiar dacă impactul lor negativ nu este încă pe deplin vizibil în indicatorii macroeconomici actuali. EURUSD este în scădere, pe fondul îmbunătățirii perspectivelor economice în special pentru SUA, deși valorile finale ale indicelui PMI din Zona Euro, inclusiv din Germania, s-au situat peste previziuni. Creșterea costurilor combustibililor și energiei în Europa sporește presiunea asupra gospodăriilor și întreprinderilor, în special în sectorul transporturilor și în industriile mari consumatoare de energie, afectând puterea de cumpărare reală și marjele companiilor. Franța rămâne o altă sursă de presiune asupra activelor europene.
- Randamentele obligațiunilor de stat franceze pe 10 ani au crescut brusc, în timp ce piețele devin din ce în ce mai prudente cu privire la perspectivele fiscale ale țării. Din păcate, planul fiscal de 54 de miliarde de euro nu a reușit să îmbunătățească în mod semnificativ încrederea investitorilor. În același timp, diferența dintre randamentele obligațiunilor de stat franceze și germane s-a lărgit până la cel mai ridicat nivel de la criza datoriilor suverane, evidențiind o primă de risc în creștere în jurul Franței.
- Presiunea asupra monedei euro este, de asemenea, amplificată de randamentele ridicate ale titlurilor de stat americane și de cererea de dolari, pe fondul unei atitudini mai defensive a investitorilor. Piețele așteaptă în mod evident următoarele publicări cheie de date din SUA.
- Statele Unite doresc ca Uniunea Europeană să elibereze aproximativ 120 de milioane de barili de motorină din rezervele de urgență în următoarele șase luni. Potrivit unor surse apropiate negocierilor, Washingtonul ar fi exercitat, de asemenea, presiuni asupra Franței și Germaniei pentru a-și utiliza rezervele de motorină, semnalând în același timp posibilitatea restricționării exporturilor americane de motorină.
Dolarul este câștigătorul incontestabil al sesiunii: raportul Challenger din SUA a arătat o scădere a concedierilor cu aproximativ 20% față de luna precedentă, în timp ce investitorii așteaptă o altă valoare scăzută a cererilor inițiale de șomaj la ora 15:30 ora României.
- PMI-ul din sectorul manufacturier francez s-a situat la 50,6 puncte, comparativ cu o prognoză și o valoare anterioară de 50,3 puncte.
- PMI-ul final din sectorul manufacturier al Germaniei a crescut la 53,9 puncte, peste așteptările de 53,8 și valoarea anterioară de 53,8.
- PMI-ul final din sectorul manufacturier al Zonei Euro s-a situat la 52,9 puncte, comparativ cu o prognoză de 52,7 și valoarea anterioară de 52,7.
- Rata șomajului din Italia a crescut la 6,2%, comparativ cu o prognoză de 5,75% și cu valoarea anterioară de 5,8%.
- Randamentul obligațiunilor de stat franceze pe 20 de ani a crescut la licitație la 5,4% de la 4,74% anterior, în timp ce raportul cerere/ofertă a scăzut la 2,43 de la 3,07.
- Randamentul obligațiunilor de stat franceze pe 10 ani a crescut la 4,93% de la 4,23% la licitația anterioară, raportul cerere-ofertă scăzând la 2,0 de la 2,28.
- Rata șomajului din Zona Euro s-a situat la 6,4%, în conformitate atât cu așteptările, cât și cu valoarea anterioară.
Dacă presiunea asupra piețelor de combustibili persistă mai mult timp, aceasta s-ar putea traduce treptat într-o scădere a consumului, în creșterea costurilor de producție și transport precum și într-o deteriorare suplimentară a competitivității deja discutabile a industriei europene. Deocamdată, acest lucru nu trebuie neapărat să fie vizibil în mod clar în datele privind activitatea economică, întrucât canalul de transmisie al prețurilor la energie funcționează de obicei cu o întârziere. În acest sens, Statele Unite par mult mai bine poziționate decât Europa și rămân un exportator major atât de combustibili rafinați, cât și de gaze naturale.
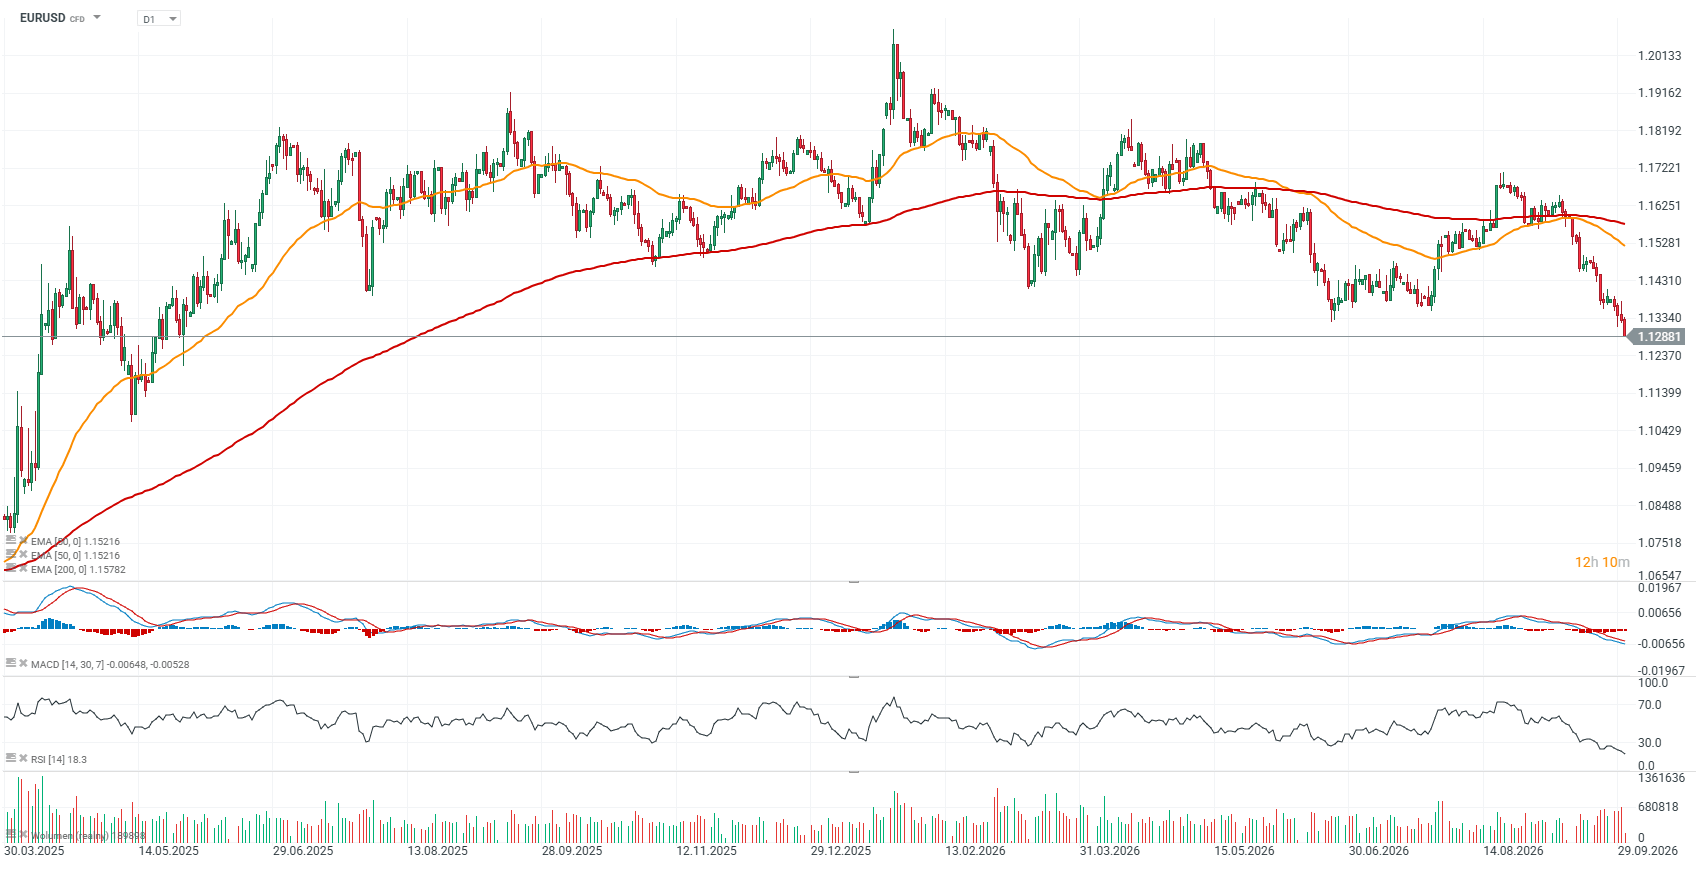
Graficul EURUSD (Interval D1)
EURUSD scade astăzi la cel mai scăzut nivel de la sfârșitul lunii mai și se îndreaptă spre a patra sesiune consecutivă de scăderi. Perechea nu a reușit să beneficieze nici măcar de o schimbare a așteptărilor privind majorările ratei dobânzii din SUA, contractele futures indicând acum luna decembrie ca fiind mai probabilă decât luna octombrie. Această reevaluare a urmat datelor de ieri privind inflația PCE, care au fost mai slabe decât se aștepta.
 Sursă: xStation5

⛩️Graficul zilei: JP225, Nikkei merge pe drumul său (01.10.2026)


Sectorul manufacturier din Zona Euro înregistrează date finale PMI ușor mai bune 💡

📉 NATGAS pierde 1,2%. Cum va fi iarna?

Calendar economic – Seria globală de indicatori PMI din sectorul manufacturier și un maraton de discursuri ale reprezentanților băncilor centrale
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."