

- Gazul natural din SUA se tranzacționează în jurul valorii de 3,12 USD pe MMBtu, în urma unei recente reînnoiri a contractelor futures și a unei întreruperi a conductei.
- TC Energy a remediat defecțiunea conductei Mountaineer Xpress, eliminând din prețuri prima de risc legată de aprovizionare.
- Producția record din septembrie și previziunile privind stocurile ridicate exercită presiune asupra prețurilor, în timp ce exporturile puternice de GNL și pozițiile extreme short creează un risc de creștere.
Gazul natural renunță la prima generată de întreruperea conductei, dar condițiile meteorologice și GNL împiedică o scădere mai accentuată a prețurilor
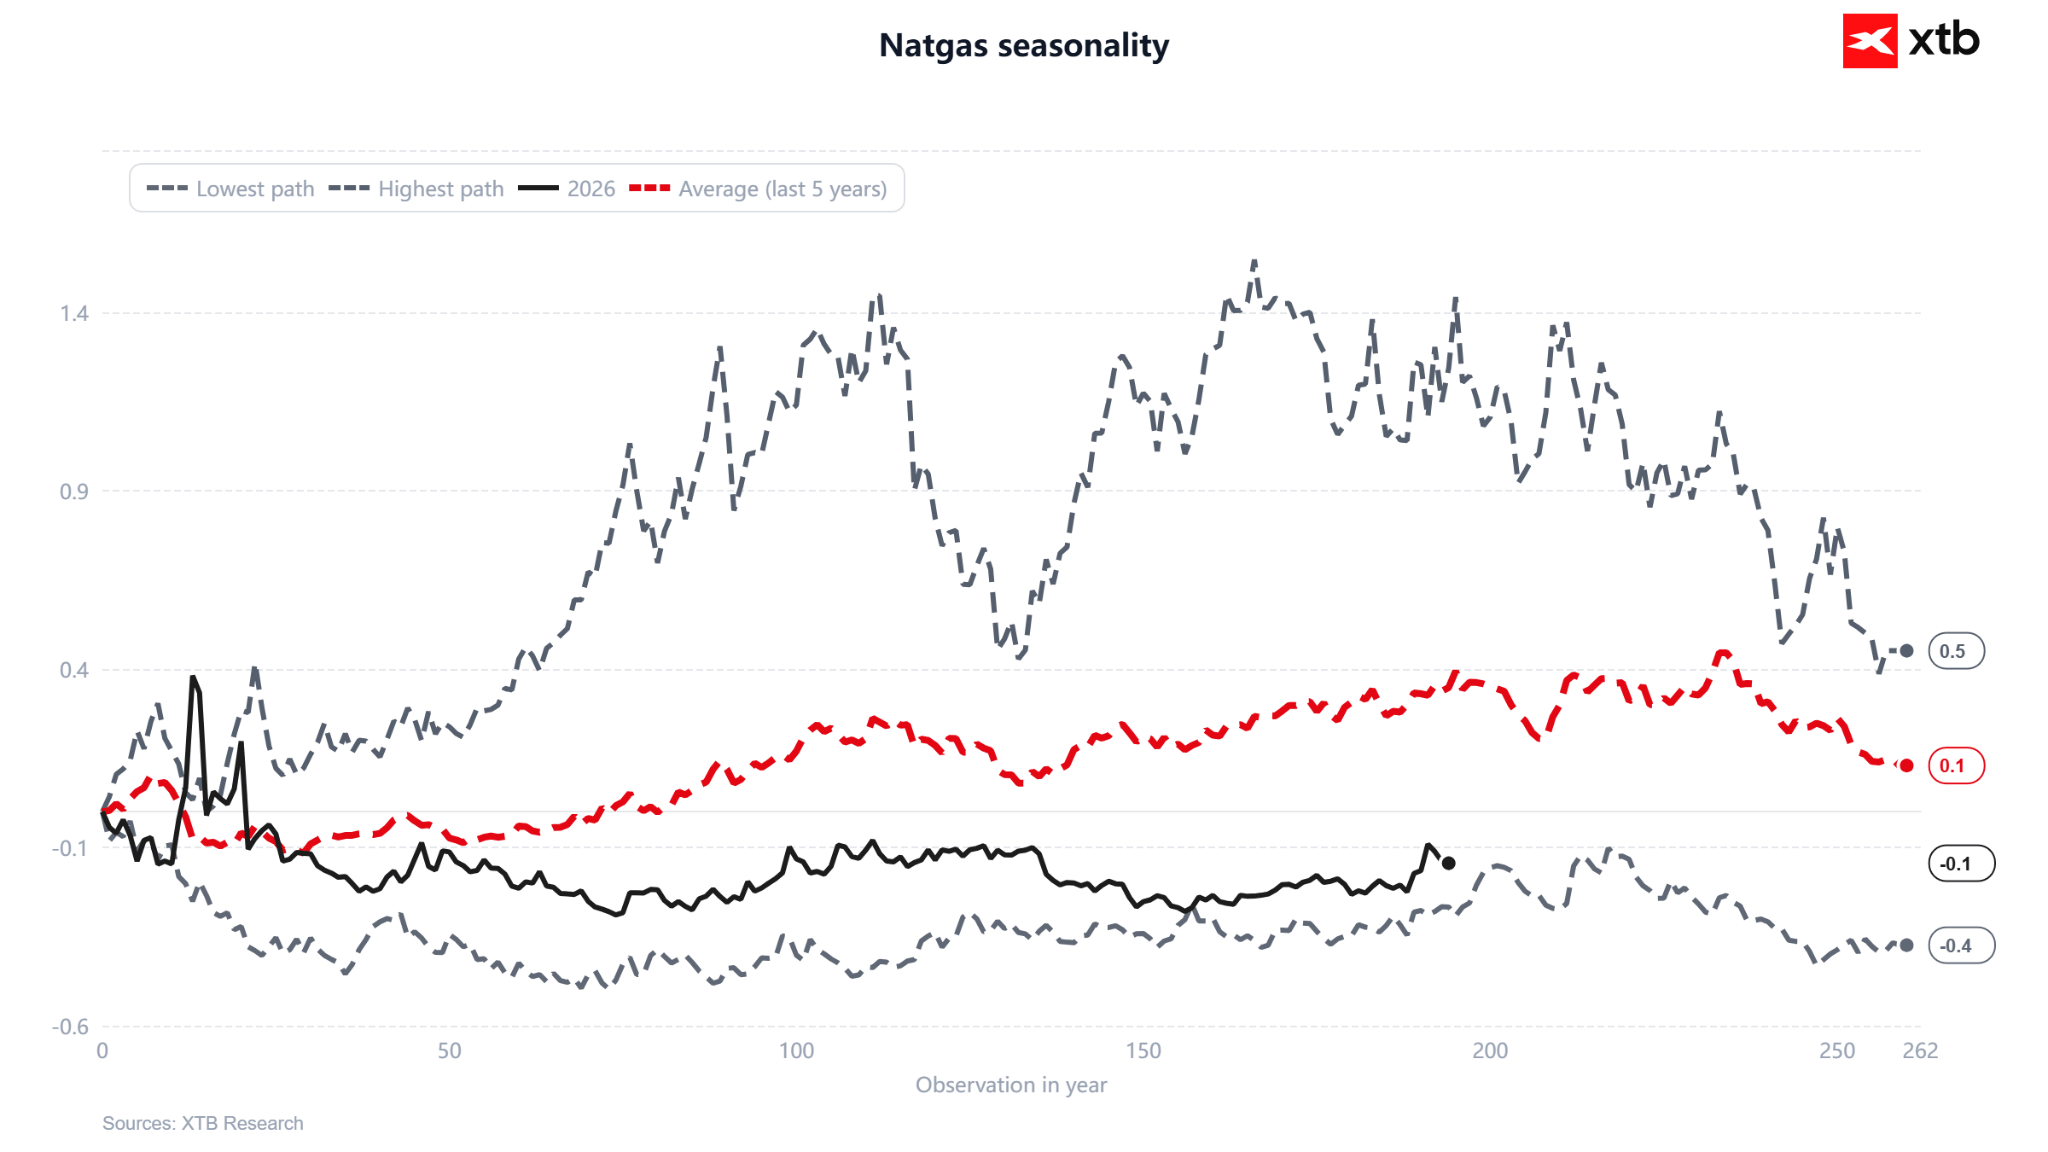
Gazul natural din SUA se tranzacționează la aproximativ 3,12 dolari pe MMBtu și înregistrează o scădere pentru a doua sesiune consecutivă. Cu toate acestea, merită menționat un detaliu important, esențial pentru o analiză mai aprofundată. Pe 23 septembrie, contractele futures au fost reînnoite, iar acest lucru explică o parte semnificativă a creșterii bruște a cotațiilor vizibile pe grafic. Variația lunară de 6,7% și îmbunătățirea dinamicii anuale la minus 6,3% rezultă în mare parte din tranziția către noua serie de contracte, mai degrabă decât dintr-un impuls real al cererii. Curba forward pentru NATGAS în timpul sezonului de încălzire rămâne într-un contango foarte ridicat față de contractul din ianuarie. Din punct de vedere istoric, prețul gazului natural atingea de obicei maximul în jurul lunii noiembrie.
Al doilea factor care a determinat creșterea prețurilor a fost o întrerupere a alimentării chiar în Statele Unite, nu situația din Orientul Mijlociu. Joia trecută, TC Energy a declarat forță majoră în cazul conductei Mountaineer Xpress din Virginia de Vest, ceea ce a dus la o reducere a transportului cu 1,4 până la 1,8 miliarde de picioare cubice pe zi. Piața a înregistrat o creștere bruscă, atingând cel mai înalt nivel din ultimele două luni și jumătate. Duminică, însă, compania a anunțat că defecțiunea a fost remediată, ceea ce a eliminat instantaneu prima de risc legată de aprovizionare din prețuri.
Vremea are un efect ambivalent
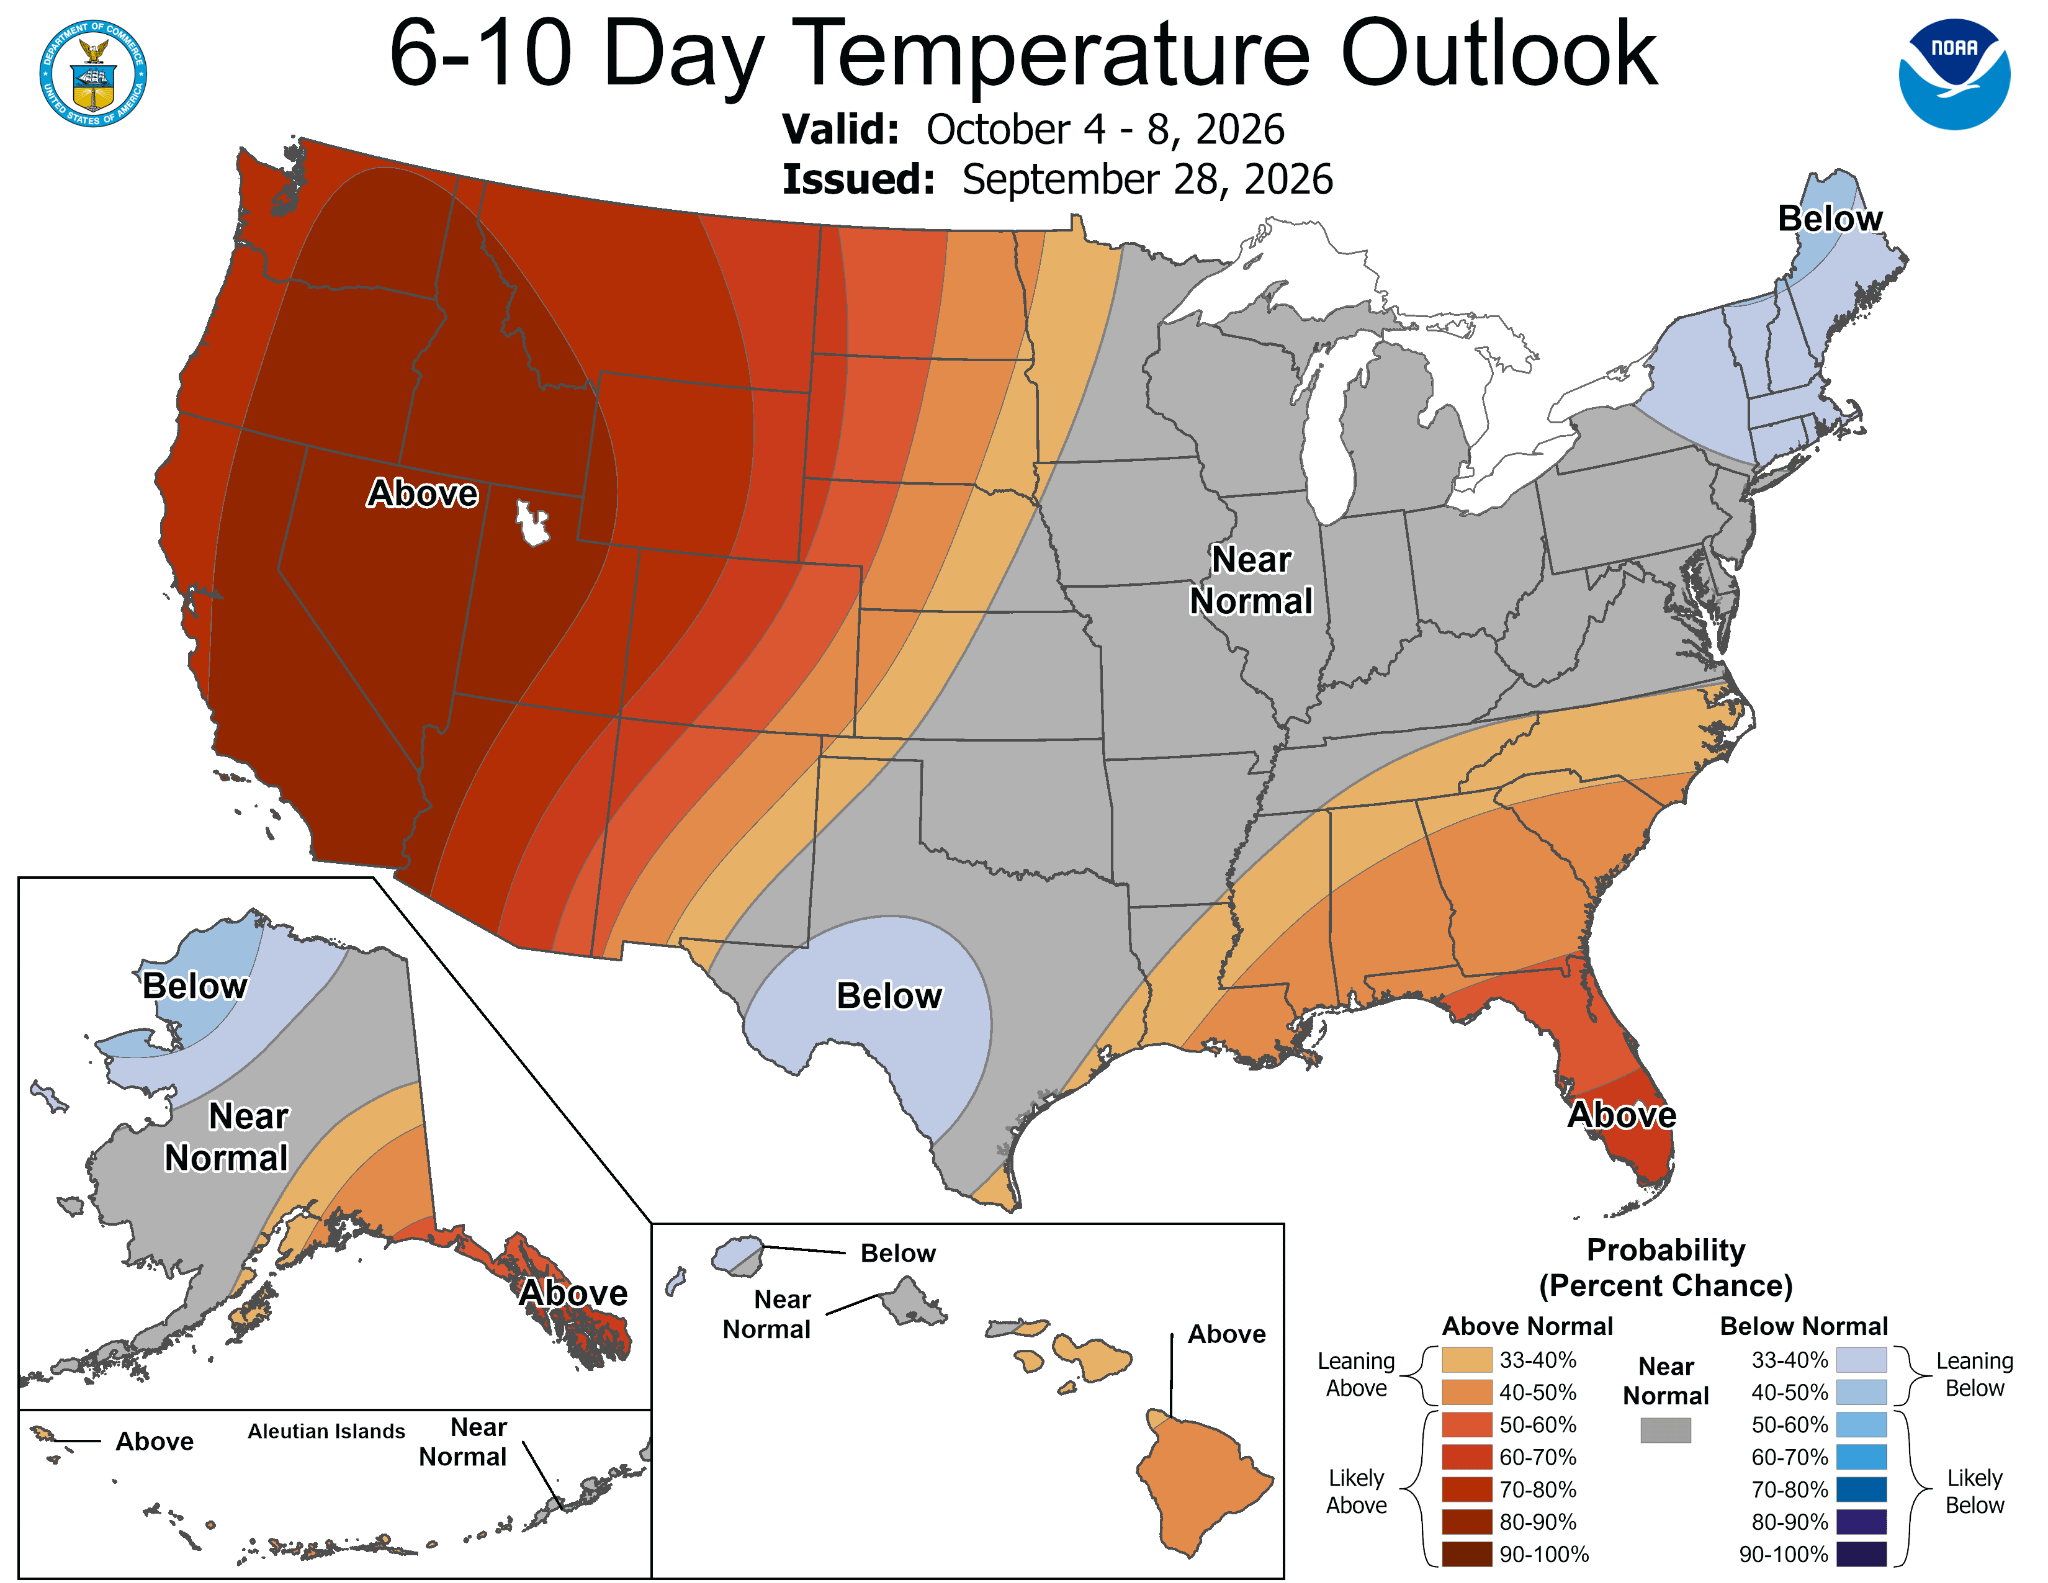
Harta temperaturilor de la data publicării raportului EIA arată clar că în sudul, Midwestul și regiunile estice ale țării temperaturile sunt peste normal, ceea ce continuă să susțină cererea de răcire. Cu toate acestea, prognoza NOAA pentru perioada 4-8 octombrie schimbă tendința în favoarea speculatorilor care mizează pe scăderea prețurilor. Se preconizează că în Vest temperaturile vor fi cu mult peste normal, cu o probabilitate de peste 80%, în Centru și Est rămânând aproape de normal, iar vremea mai răcoroasă este așteptată exclusiv în New England și Texas. Pentru o piață care intră în sezonul de încălzire, acest lucru înseamnă o întârziere a debutului cererii de încălzire. Pe fond, persistă așteptările privind fenomenul Super El Niño, o toamnă și o iarnă mai calde decât de obicei, acesta fiind cel mai serios argument pe termen mediu în favoarea speculatorilor pesimiști.
Echilibrul dintre cerere și ofertă
Raportul EIA pentru săptămâna încheiată la 18 septembrie a indicat o injecție de 53 de miliarde de picioare cubice, comparativ cu așteptările de 51 și cu media pe cinci ani de 76. Ca urmare, surplusul față de normele sezoniere s-a redus de la 118 la 95 de miliarde de picioare cubice. Stocurile sunt cu 4,5% mai mici față de aceeași perioadă a anului trecut, dar încă cu 2,9% peste media pe cinci ani.
Din perspectiva ofertei, situația rămâne una de supraproducție. Producția din septembrie, cu o medie de 112,5 miliarde de picioare cubice pe zi, se apropie de niveluri record, iar EIA estimează că stocurile la sfârșitul lunii octombrie vor ajunge la 3.985 miliarde de picioare cubice, cel mai ridicat nivel din ultimul deceniu și cu 5% peste normal.
Contraponderea o reprezintă exporturile. Fluxurile către nouă terminale majore de GNL au înregistrat o medie de 17,9 miliarde de picioare cubice pe zi în septembrie, comparativ cu 17,2 în august, și au atins 19,0 luni, în ciuda faptului că terminalul Cove Point a fost oprit pentru lucrări de întreținere. Instalațiile de stocare europene sunt umplute în proporție de 71%, comparativ cu o medie pe cinci ani de 87%, menținând o concurență acerbă între Asia și Europa pentru încărcăturile flexibile de GNL.
Analiză tehnică
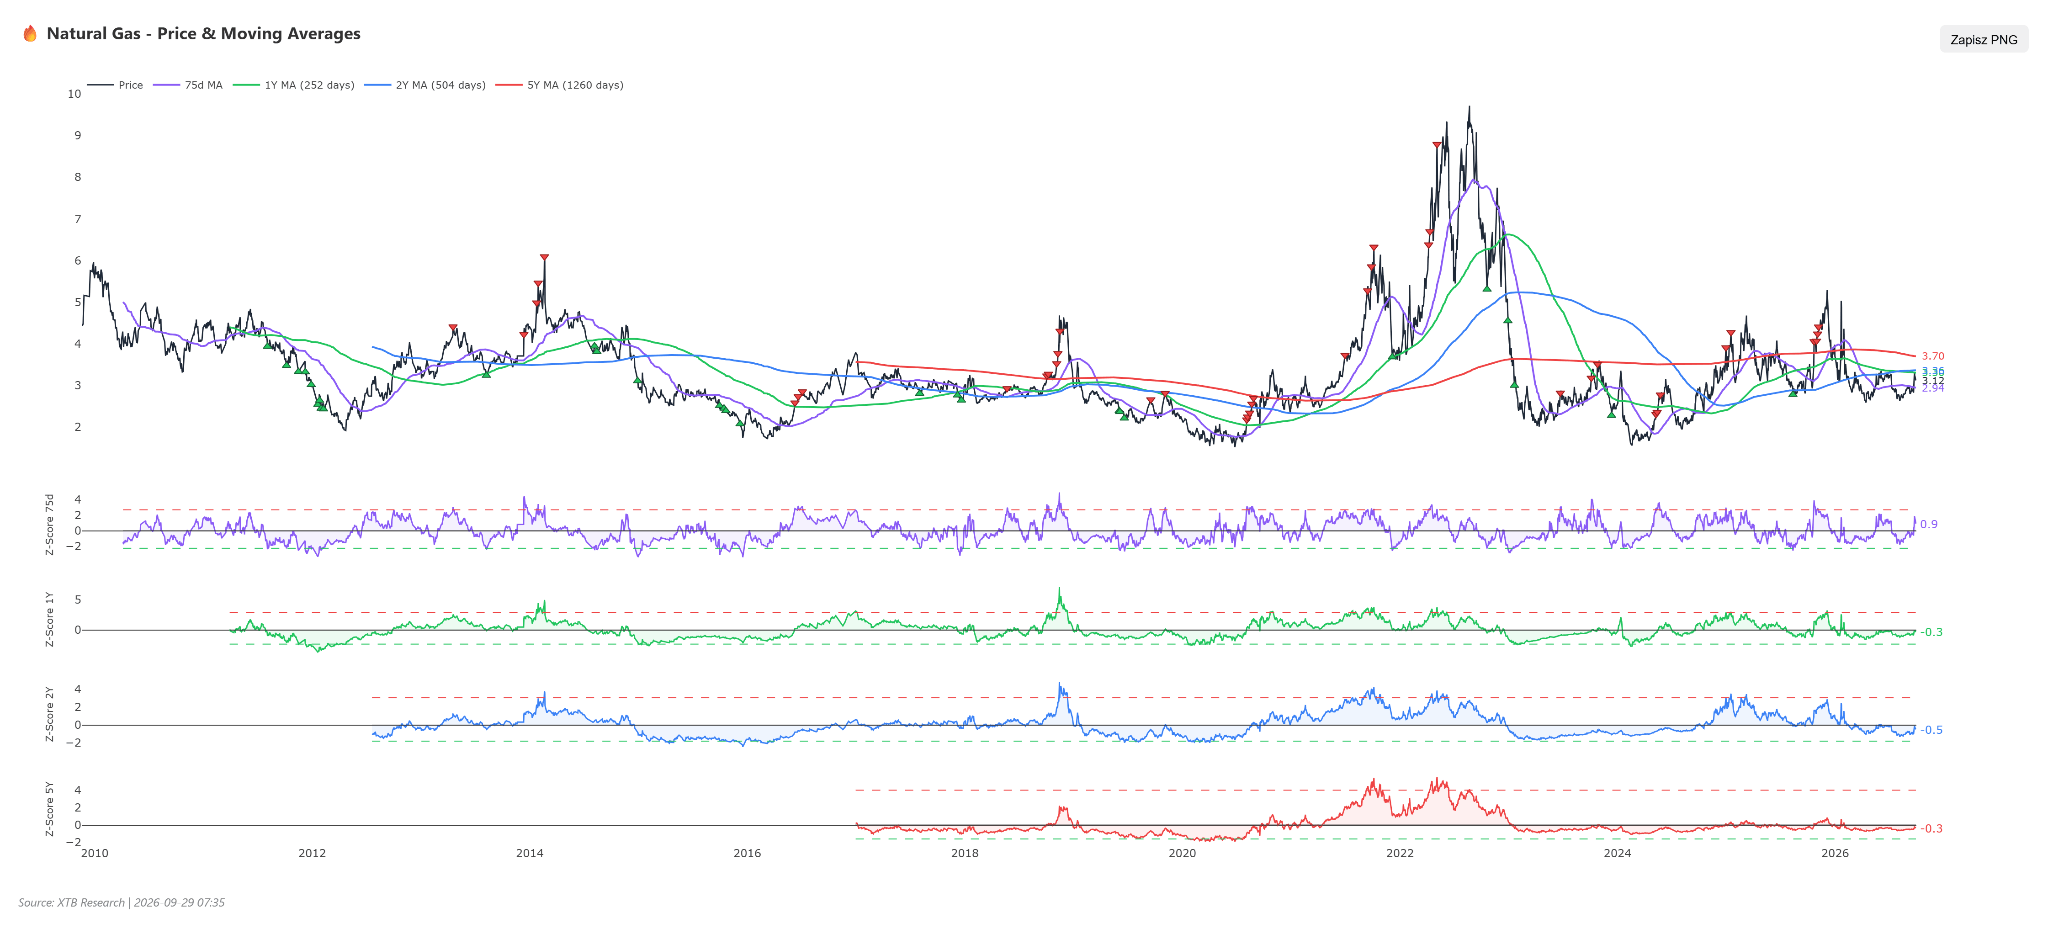
Prețul a ieșit dintr-o consolidare de câteva luni, delimitată în partea inferioară de un nivel de suport în jurul valorii de 3,000, testat de mai multe ori începând din luna mai, dar s-a blocat în zona de ofertă cuprinsă între 3,25 și 3,36, care a împiedicat creșterea cotațiilor încă din lunile iunie și iulie. Retragerea actuală de la marginea superioară a acestei zone reprezintă o respingere clasică a rezistenței. O linie de tendință ascendentă trasată de la minimele din august și septembrie se află sub acest nivel.
Cu toate acestea, merită subliniat faptul că ieșirea din această consolidare a fost legată de rollover. Indicele RSI, la 58,5, indică un impuls în creștere, fără un semnal de supracumpărare. Indicatorul MACD menține o configurație bullish, dar histograma începe să se micșoreze, semnalând o potențială slăbire a impulsului.
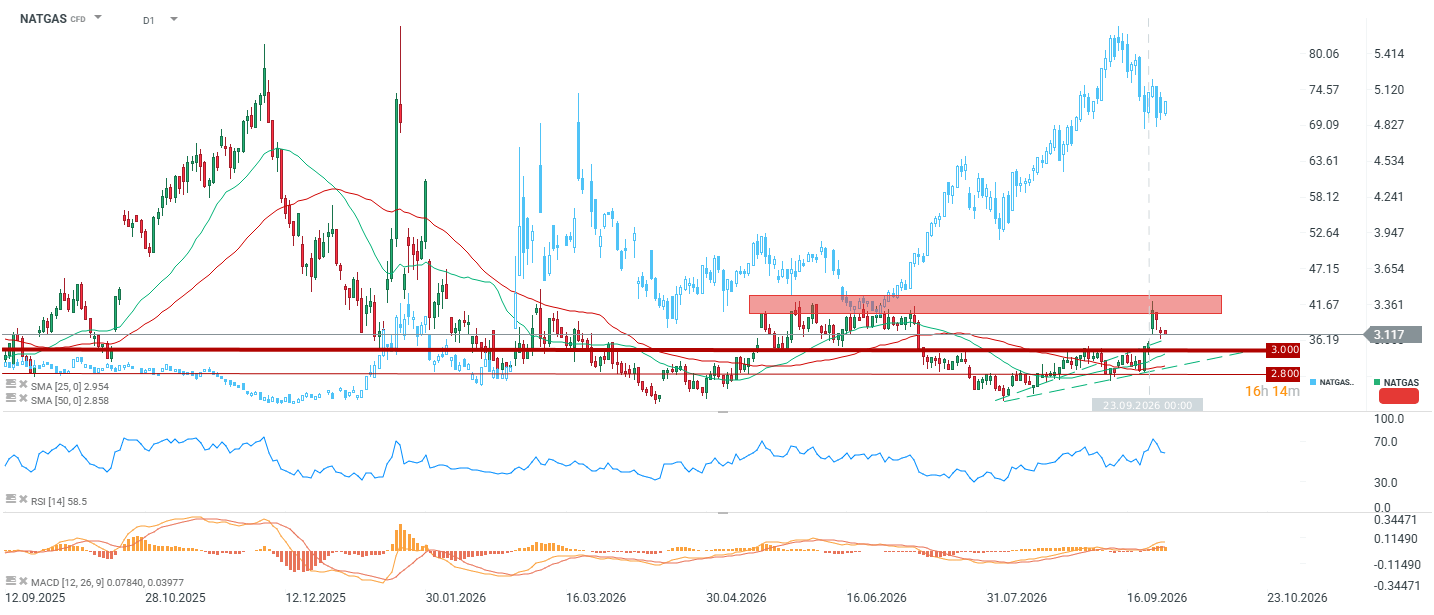
Prețul se situează în prezent deasupra mediei mobile simple (SMA) pe 25 de perioade, la 2,954, și a mediei mobile simple (SMA) pe 50 de perioade, la 2,858. Într-un context mai larg, structura rămâne bearish. Cotațiile au depășit mediile mobile pe 75 de sesiuni și pe 1 an, situate în jurul valorii de 3,12, dar rămân sub media pe 2 ani, de 3,36, și semnificativ sub media pe 5 ani, de 3,70. Până când aceste două niveluri nu vor fi depășite, vorbim despre o revenire în cadrul unui trend descendent, nu despre o schimbare de tendință.
Evaluare și poziționare
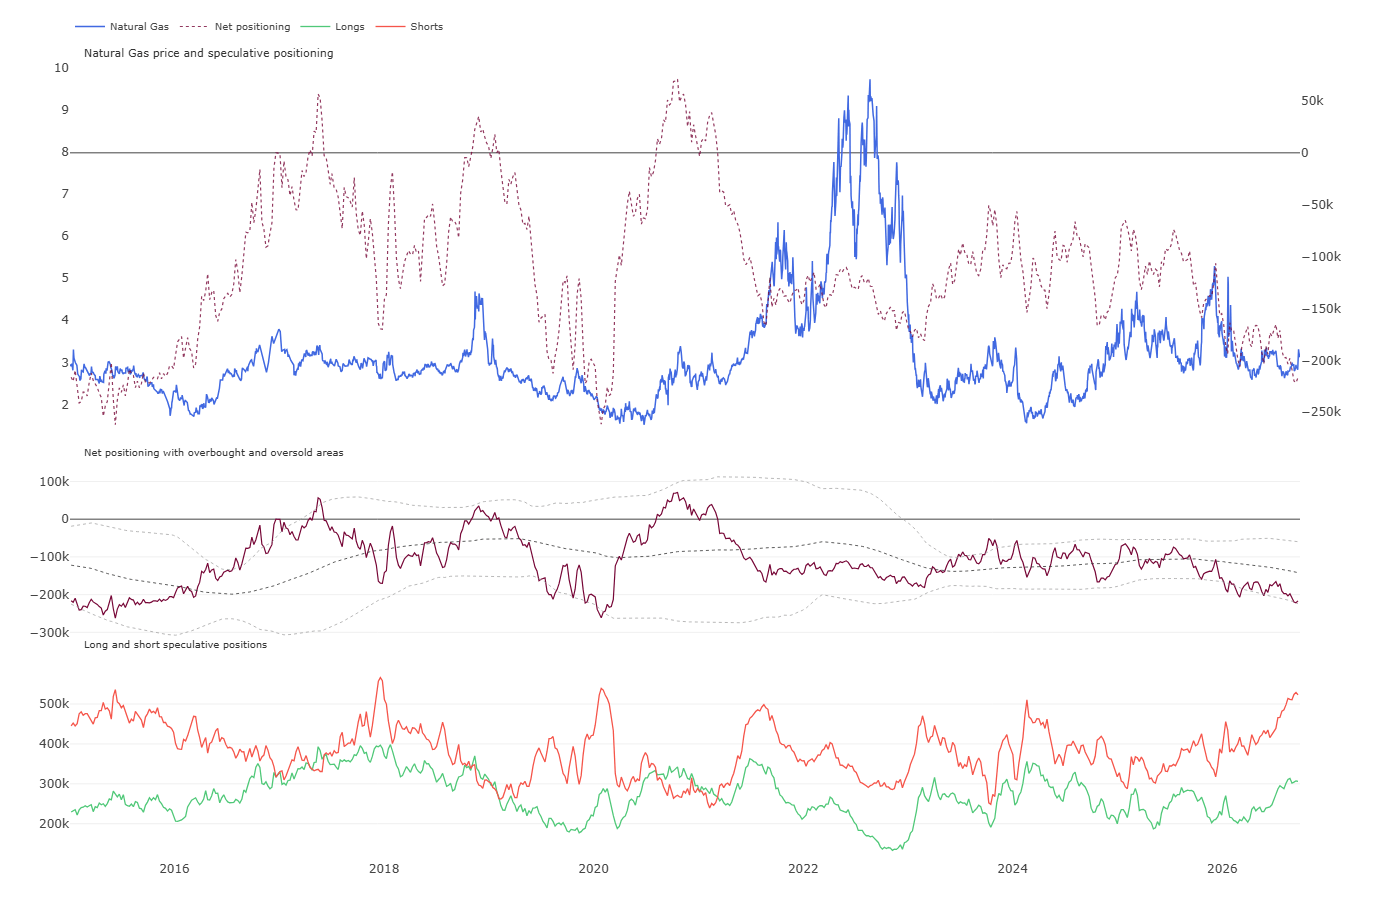
Scorul Z pe 1 an este de minus 0,30, cel pe 2 ani de minus 0,50, iar cel pe 5 ani de minus 0,34, astfel încât marfa a ieșit din zona de discount profund, dar nu este scumpă. Factorul cheie este, totuși, piața futures. Poziționarea speculativă netă a scăzut la aproximativ minus 220 de mii de contracte, cel mai scăzut nivel din 2020 și aproape de limita inferioară a intervalului de supravânzare. Această evoluție este determinată de un număr record de poziții short, care depășesc 520 de mii de contracte. O astfel de poziționare extremă creează un risc real de acoperire forțată a pozițiilor short la primul impuls al valului de frig și reprezintă în prezent cel mai puternic argument în favoarea taurilor, mult mai puternic decât evaluarea în sine.
Rezumat
Mișcarea ascendentă recentă este în mare parte suma a două efecte punctuale, reînnoirea contractelor și defecțiunea conductelor, ambele dispărând acum. Producția record și previziunile privind cele mai mari stocuri din ultimul deceniu apasă asupra prețurilor, în timp ce exporturile crescânde de GNL și poziționarea short extremă a fondurilor creează un risc asimetric de creștere. Evoluția vremii din octombrie va fi decisivă. Dacă se va concretiza un scenariu cu temperaturi ridicate, piața se va întoarce spre nivelul de 2,80. Dacă va surveni primul val de frig adevărat, amploarea pozițiilor short ar putea genera o mișcare mult mai puternică decât ar sugera doar factorii fundamentali. Cu toate acestea, cel puțin pentru moment, se pare că, după fiecare reînnoire a contractelor, prețul va fi supus unei presiuni descendente. Pe de altă parte, orice val de frig ar putea însemna creșteri de preț de două cifre, având în vedere nivelul de referință foarte scăzut.


Calendarul economic – Măsurile restrictive ale RBA și o serie de discursuri ale reprezentanților băncilor centrale



Rezumatul dimineții: Creșterea ratelor dobânzilor în Australia și o nouă majorare a prețurilor petrolului


Rezumatul zilei: Lipsa progreselor în negocieri afectează Wall Street și piețele metalelor prețioase (28.09.2026)

Aurul scade cu 4%
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."