


Banca Japoniei a făcut exact ceea ce se aștepta piața, majorând rata dobânzii cu 25 de puncte de bază, până la 1,25%, cel mai ridicat nivel din 1995. Într-un scenariu clasic, o astfel de înăsprire ar trebui să susțină moneda. Însă, yenul a reacționat prin depreciere, iar perechea USDJPY a revenit rapid peste pragul de 157. Aceasta este cea mai bună dovadă că piața nu acordă astăzi importanță deciziei în sine, ci semnalului privind traiectoria viitoare, iar acesta s-a dovedit a fi dezamăgitor de acomodativ.
Doi membri disidenți distrug narațiunea
Cheia o reprezintă distribuția voturilor, care a fost de 7 la 2. Au votat împotriva majorării Toichiro Asada și Ayano Sato, cei doi membri cei mai noi ai consiliului de administrație, numiți de prim-ministrul Sanae Takaichi, cunoscuți pentru atitudinea lor favorabilă față de o politică monetară și fiscală relaxată. Piața a interpretat acest lucru fără echivoc. În cadrul Băncii Japoniei au apărut două tabere distincte, iar banca este mai puțin unită în privința ritmului de înăsprire a politicii monetare decât se presupunea cu doar câteva zile în urmă. Pragul pentru măsuri ulterioare tocmai a crescut, iar tonul „hawkish” al declarației a fost efectiv diluat de simpla existență a acestei diviziuni.
Fed câștigă duelul retoric
Contextul rămâne nefavorabil pentru yen. Cu două zile înainte, Fed nu numai că a majorat ratele dobânzilor, dar, prin intermediul lui Kevin Warsh, a comunicat o poziție fermă în spiritul „mai ridicate pentru mai mult timp”, determinând randamentele obligațiunilor americane să se îndrepte spre 5%. Efectul este simplu. Divergența dintre ratele dobânzilor din Statele Unite și Japonia favorizează în continuare puternic dolarul, iar tranzacțiile de tip „carry trade” - împrumutarea de yeni ieftini pentru a investi în active cu randament mai ridicat în străinătate - rămân atractive. O Fed cu o politică monetară restrictivă, alături de o BoJ mai puțin restrictivă, reprezintă o rețetă simplă pentru un yen slab, chiar și în ciuda majorării oficiale a ratei dobânzii de la Tokyo.
Previziunile BoJ: Paradoxul unei monede slabe
Merită să analizăm mai în detaliu previziunile băncii, deoarece acolo se află cel mai mare paradox. BoJ prognozează că inflația de bază, excluzând produsele alimentare proaspete, va accelera clar peste 2% începând cu a doua jumătate a anului fiscal 2026, determinată de repercusiunile creșterilor anterioare ale prețului petrolului, de creșterea prețurilor la semiconductori și la componentele legate de boom-ul IA și, cel mai important, de deprecierea yenului care se reflectă în prețurile bunurilor durabile. Banca se așteaptă ca inflația să revină la ținta de 2% abia mai târziu în orizontul de prognoză. În plus, există așteptări inflaționiste în creștere și riscul ca întreprinderile să majoreze din ce în ce mai îndrăzneț salariile și prețurile.
Analiza tehnică și Z-score
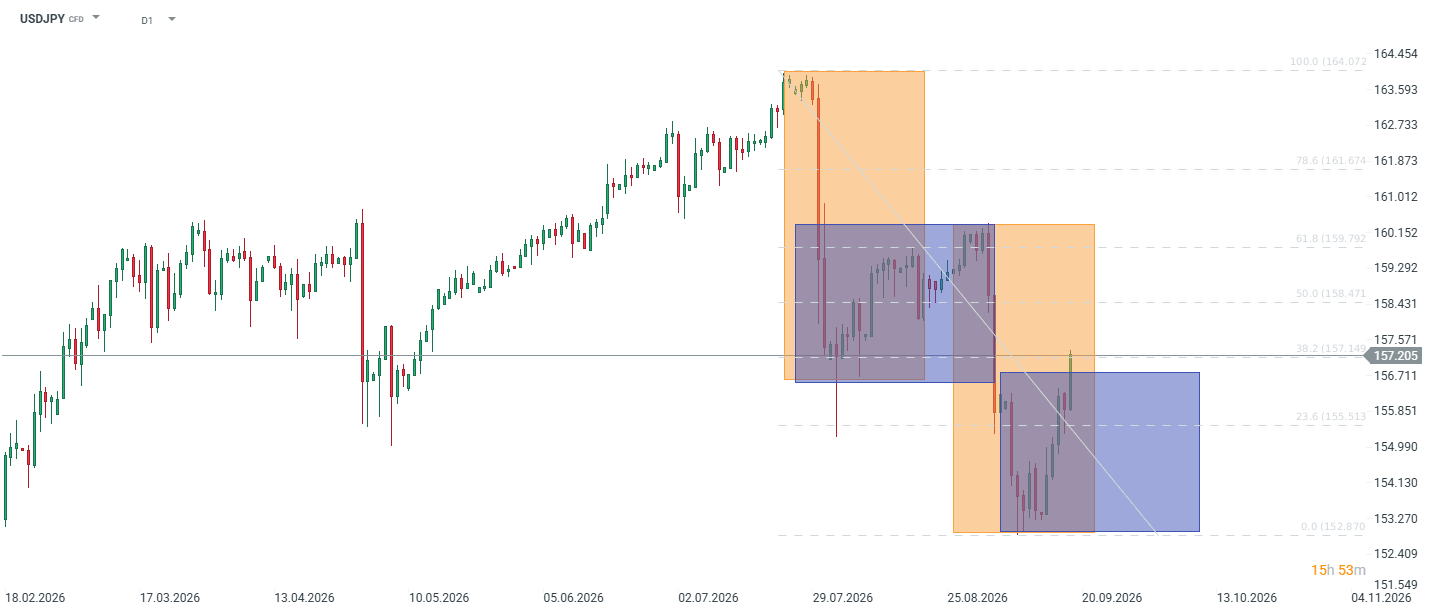
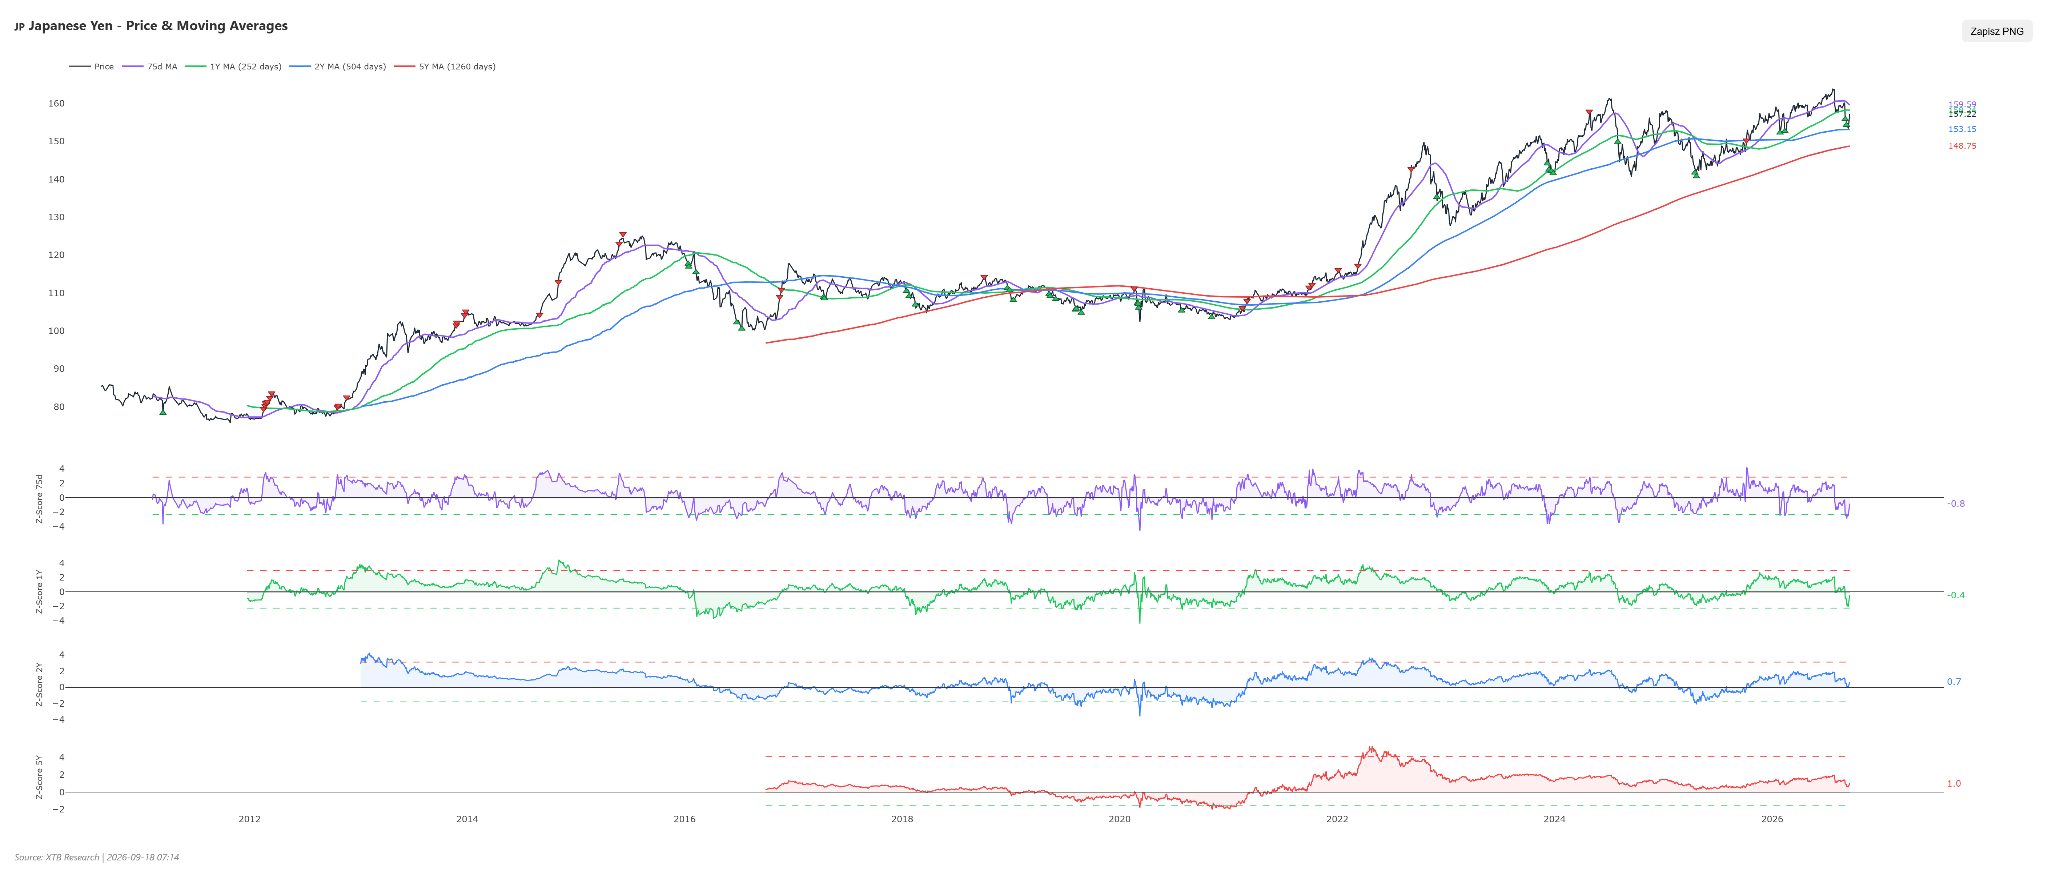
Pe graficul zilnic USDJPY, cotațiile din jurul valorii de 157,2 tocmai au depășit nivelul de retragere Fibonacci de 38,2% la 157,15, determinat pentru mișcarea descendentă din zona 164,07 – 152,87. Menținerea peste acest nivel deschide calea către retragerea de 50% la 158,47 și, ulterior, către rezistența cheie de 61,8% din zona 159,79. Aici se află bariera care va decide revenirea la tendința ascendentă mai amplă. Suportul rămâne la nivelul de retragere de 23,6% de la 155,51, a cărui depășire ar redirecționa atenția către minimele din jurul valorii de 152,87. Analiza statistică bazată pe scorul z, abaterea prețului de la mediile sale în termeni de deviații standard, oferă concluzii interesante.


Calendarul macroeconomic – Schimbare de curs „dovish” a Băncii Japoniei (BoJ) și date cheie din Europa și SUA



📊Rezumatul dimineții: Banca Japoniei majorează ratele dobânzilor, dar, în mod paradoxal, yenul se depreciază (18.09.2026)


Rezumatul zilei: Poziția agresivă a Fed nu reușește să sperie piețele (17.09.2026)


Nasdaq 100 în creștere cu 1,7%
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."