


Unul dintre principalii producători de cipuri de memorie, Micron Technology, își va prezenta astăzi rezultatele financiare pentru al patrulea trimestru fiscal, după închiderea pieței din SUA. Raportul s-ar putea dovedi a fi unul dintre cele mai importante teste de până acum pentru creșterea continuă a acțiunilor din sectorul AI. Rezultatele vor oferi informații nu numai despre cererea de memorie HBM utilizată în centrele de date, ci și despre prețurile DRAM și NAND, tendințele marjelor de profit și perspectivele investițiilor în infrastructura de AI de nouă generație. Prin urmare, importanța raportului Micron depășește cu mult cadrul companiei în sine. Investitorii vor căuta un răspuns la o întrebare mai amplă: boom-ul investițiilor în AI se traduce încă într-o creștere tangibilă a veniturilor, a fluxului de numerar și a profitabilității de-a lungul lanțului de aprovizionare cu semiconductori, sau evaluările au început deja să devanseze fundamentele?
Micron a devenit unul dintre cei mai mari beneficiari ai boom-ului AI
Micron era odată percepută în primul rând ca un producător tradițional de memorie, ale cărui rezultate depindeau în mare măsură de ciclurile de cerere și ofertă de pe piețele DRAM și NAND. Dezvoltarea inteligenței artificiale generative ar putea schimba fundamental acest model. De ce? Acceleratoarele moderne de AI necesită cantități enorme de memorie extrem de rapidă, iar HBM a devenit una dintre cele mai importante componente ale infrastructurii centrelor de date. Aceasta înseamnă că cheltuielile tot mai mari ale hiperscalerilor pentru servere de IA se traduc direct în cerere pentru produsele Micron.
Amploarea acestei transformări este vizibilă în rezultatele companiei. În trimestrul anterior, veniturile au crescut la 41,46 miliarde de dolari, de la 23,86 miliarde de dolari în trimestrul precedent și 9,30 miliarde de dolari cu un an în urmă. Marja brută a atins 84,6%, comparativ cu 74,4% în trimestrul anterior și 37,7% cu un an în urmă. O astfel de îmbunătățire spectaculoasă arată că Micron beneficiază în prezent de mai mulți factori simultan: volume mai mari, prețuri ridicate la memoria de calcul, un mix de produse mai favorabil și o ofertă limitată a celor mai avansate componente.
Piața se așteaptă la un alt trimestru foarte puternic
Pentru al patrulea trimestru fiscal, Micron estimează venituri de aproximativ 50 de miliarde de dolari, plus sau minus 1 miliard de dolari. Compania se așteaptă, de asemenea, la o marjă brută ajustată de aproximativ 86% și la un profit pe acțiune de aproximativ 31 de dolari.
Așteptările pieței sunt chiar mai mari decât propriile previziuni ale Micron. Previziunile consensuale indică venituri de peste 51 de miliarde de dolari și un profit pe acțiune de aproximativ 31,6 dolari.
Dacă aceste estimări se vor confirma, creșterea de la an la an va rămâne excepțional de puternică. Acest lucru ar întări opinia că cererea din partea centrelor de date este încă suficient de puternică nu numai pentru a stimula vânzările Micron, ci și pentru a menține o rentabilitate la niveluri istorice ridicate.
Provocarea constă însă în faptul că piața se așteaptă deja la rezultate foarte solide. În urma creșterii accentuate a acțiunilor Micron în 2026, simpla depășire a estimărilor trimestriale ar putea să nu mai fie suficientă dacă conducerea adoptă un ton mai prudent cu privire la trimestrele următoare. Pentru investitori, cea mai importantă parte a raportului ar putea fi, prin urmare, nu veniturile sau câștigul pe acțiune în sine, ci mai degrabă comentariile conducerii cu privire la cererea viitoare de HBM.
Micron a început deja livrările în volum mare de HBM4 către clienții cheie și se pregătește să lanseze HBM4E în 2027. Următoarele generații de HBM au devenit unul dintre principalele câmpuri de luptă în cursa tehnologică dintre producătorii de semiconductori.
În trimestrul anterior, segmentul Cloud Memory a generat venituri de 13,77 miliarde de dolari, în creștere față de 7,75 miliarde de dolari în T2. Vânzările legate de centrele de date s-au dublat, de asemenea, față de trimestrul anterior. Dacă Micron confirmă că creșterea comenzilor rămâne puternică și că contractele pe mai mulți ani continuă să se extindă, investitorii ar putea considera acest lucru ca o dovadă suplimentară că, cheltuielile pentru AI devin o sursă structurală de cerere, mai degrabă decât una pur ciclică.
Marjele Micron reprezintă un test al rezistenței întregului ciclu al memoriilor
Rezultatele Micron sunt deosebit de importante, deoarece industria memoriilor a fost caracterizată, de-a lungul timpului, de fluctuații violente în ciclul economic. În perioadele de supraofertă, prețurile DRAM și NAND pot scădea rapid, provocând prăbușirea marjelor chiar și pentru cei mai mari producători.
Ciclul actual pare diferit, deoarece o parte semnificativă din noua capacitate de producție este orientată către memoria HBM mai avansată. Acest lucru limitează disponibilitatea produselor DRAM convenționale și ar putea susține indirect prețurile și în afara segmentului AI.
Previziunea Micron privind o marjă brută ajustată de aproximativ 86% sugerează că, condițiile de piață rămân excepțional de favorabile. Prin urmare, investitorii vor analiza cu atenție comentariile conducerii cu privire la prețurile medii de vânzare pentru DRAM și NAND. Primele semne de slăbire a prețurilor ar putea fi interpretate ca un indiciu că faza cea mai profitabilă a ciclului începe să se apropie de apogeu.
Piața AI de astăzi se bazează pe cheltuieli de capital de o amploare enormă. Cele mai mari companii tehnologice din lume cheltuiesc zeci de miliarde de dolari pe centre de date, procesoare, memorie și infrastructură de rețea. Micron se află într-unul dintre punctele cele mai critice din întregul lanț de aprovizionare.
Dacă cererea de HBM continuă să crească mai repede decât oferta, acest lucru ar putea sugera că investițiile hiperscalerilor rămân foarte puternice. Un astfel de scenariu ar susține nu numai producătorii de memorie, ci și furnizorii de GPU-uri, infrastructură de servere, echipamente de rețea și tehnologie de răcire pentru centrele de date.
Dacă, totuși, Micron începe să dea semnale privind o creștere mai lentă a comenzilor sau o prudență sporită din partea clienților, investitorii ar putea începe să pună la îndoială ritmul de rentabilizare a investițiilor de miliarde de dolari realizate în domeniul AI. În acest sens, Micron a devenit unul dintre barometrele-cheie ale întregului ciclu de investiții în inteligența artificială.
Cheltuielile de capital (CapEx) ar putea indica dacă producătorii cred într-un superciclu de mai mulți ani
Un alt element cheie al raportului îl vor constitui cheltuielile de investiții.
Micron a cheltuit 7,1 miliarde de dolari pe cheltuieli de capital în trimestrul anterior, în timp ce se preconizează că CapEx pentru întregul an fiscal 2026 va ajunge la aproximativ 27 de miliarde de dolari. Compania a indicat, de asemenea, că aceste cheltuieli ar putea fi chiar mai mari în 2027.
Astfel de investiții mari sunt necesare pentru a crește producția de produse de memorie avansate și pentru a satisface cererea în creștere din partea centrelor de date. În același timp, acesta rămâne unul dintre cele mai mari riscuri pe termen lung.
Istoria industriei memoriilor arată că perioadele de profitabilitate foarte ridicată duc adesea la investiții excesive. Dacă mai mulți producători majori își extind capacitatea mai repede decât crește cererea, actuala penurie de memorie s-ar putea transforma în cele din urmă într-o supraofertă.
Acordurile pe mai mulți ani ar putea schimba natura industriei memoriilor
Una dintre cele mai interesante caracteristici ale ciclului actual este rolul tot mai important al acordurilor strategice pe mai mulți ani cu clienții.
Pentru Micron, astfel de contracte sunt deosebit de importante, deoarece ar putea reduce volatilitatea tradițională a sectorului memoriilor. Dacă o parte semnificativă din producția viitoare de HBM este asigurată prin acorduri cu cei mai mari operatori de centre de date, vizibilitatea veniturilor și a fluxului de numerar viitoare ar putea deveni mult mai puternică decât în ciclurile anterioare.
Acesta este, de asemenea, unul dintre argumentele care stau la baza opiniei că AI ar putea schimba modul în care investitorii evaluează producătorii de memorie. În loc să îi trateze pur și simplu ca pe niște afaceri profund ciclice, investitorii ar putea să le atribuie treptat multiplicatori de evaluare mai mari dacă o parte din ce în ce mai mare a activității lor se bazează pe contracte pe termen lung și pe produse de importanță strategică.
Perspectivele pentru 2027 ar putea conta mai mult decât rezultatele trimestriale
Raportul de astăzi va fi deosebit de important, deoarece așteptările pentru următorul an fiscal sunt deja foarte ridicate.
Investitorii vor căuta răspunsuri la câteva întrebări cheie: crește cererea de HBM în continuare mai rapid decât oferta, vor rămâne prețurile DRAM și NAND la un nivel ridicat, cât de repede se va accelera producția de HBM4 și HBM4E și pot marjele să se mențină aproape de nivelurile actuale?
Perspectivele pentru anul fiscal 2027 ar putea determina, în ultimă instanță, reacția pieței. Un raport foarte puternic pentru trimestrul al patrulea, combinat cu previziuni mai prudente, ar putea fi interpretat ca un semn că piața memoriilor se apropie de un vârf local. În schimb, creșterea puternică continuă a comenzilor și marjele ridicate susținute ar putea consolida perspectiva unui ciclu AI mai lung, determinat de factori structurali.
Îmbunătățirea semnificativă a profitabilității companiei Micron se reflectă și în fluxul de numerar. În trimestrul anterior, compania a generat aproximativ 25,4 miliarde de dolari în flux de numerar operațional și peste 17 miliarde de dolari în flux de numerar liber. La sfârșitul trimestrului, deținea peste 30 de miliarde de dolari în numerar, investiții tranzacționabile și numerar restricționat.
Aceasta înseamnă că modul în care Micron își utilizează surplusul financiar în creștere devine din ce în ce mai important. Compania dispune încă de o capacitate neutilizată în cadrul programului său existent de răscumpărare a acțiunilor, deși capacitatea sa de a efectua răscumpărări a fost limitată de condițiile impuse de finanțarea din cadrul Legii CHIPS din SUA. Se preconizează că aceste restricții vor expira în decembrie 2026.
Dacă Micron va semnala o returnare mai mare a capitalului către acționari odată cu expirarea acestor restricții, acest lucru ar putea constitui un catalizator suplimentar pentru acțiuni.
Micron se confruntă cu un test major al actualului val de creștere generat de AI
Raportul de astăzi al Micron va fi unul dintre cele mai clare teste ale măsurii în care boom-ul AI se reflectă în fundamentele reale ale industriei semiconductorilor.
Cererea foarte puternică de HBM, creșterea prețurilor memoriilor, marjele record și generarea puternică de numerar arată că actualul val de investiții în inteligența artificială nu este doar o poveste bazată pe așteptări. Până în prezent, acesta generează și venituri și profituri foarte tangibile.
În același timp, amploarea creșterii valorilor de piață înseamnă că ștacheta a fost stabilită la un nivel excepțional de ridicat. Prin urmare, investitorii se vor concentra probabil mai puțin pe faptul că Micron depășește pur și simplu estimările de consens trimestriale și mai mult pe ceea ce spune conducerea despre cerere, prețuri, noi capacități de producție și marje în 2027.
Dacă compania confirmă că penuria de memorie avansată ar putea persista încă câteva trimestre, rezultatele ar putea deveni un alt argument în favoarea continuării raliului din sectorul AI. Dacă, însă, încep să apară primele semne de încetinire a comenzilor sau de normalizare a prețurilor, investitorii ar putea începe să adopte o perspectivă mult mai critică asupra valorilor de piață din întregul sector tehnologic.
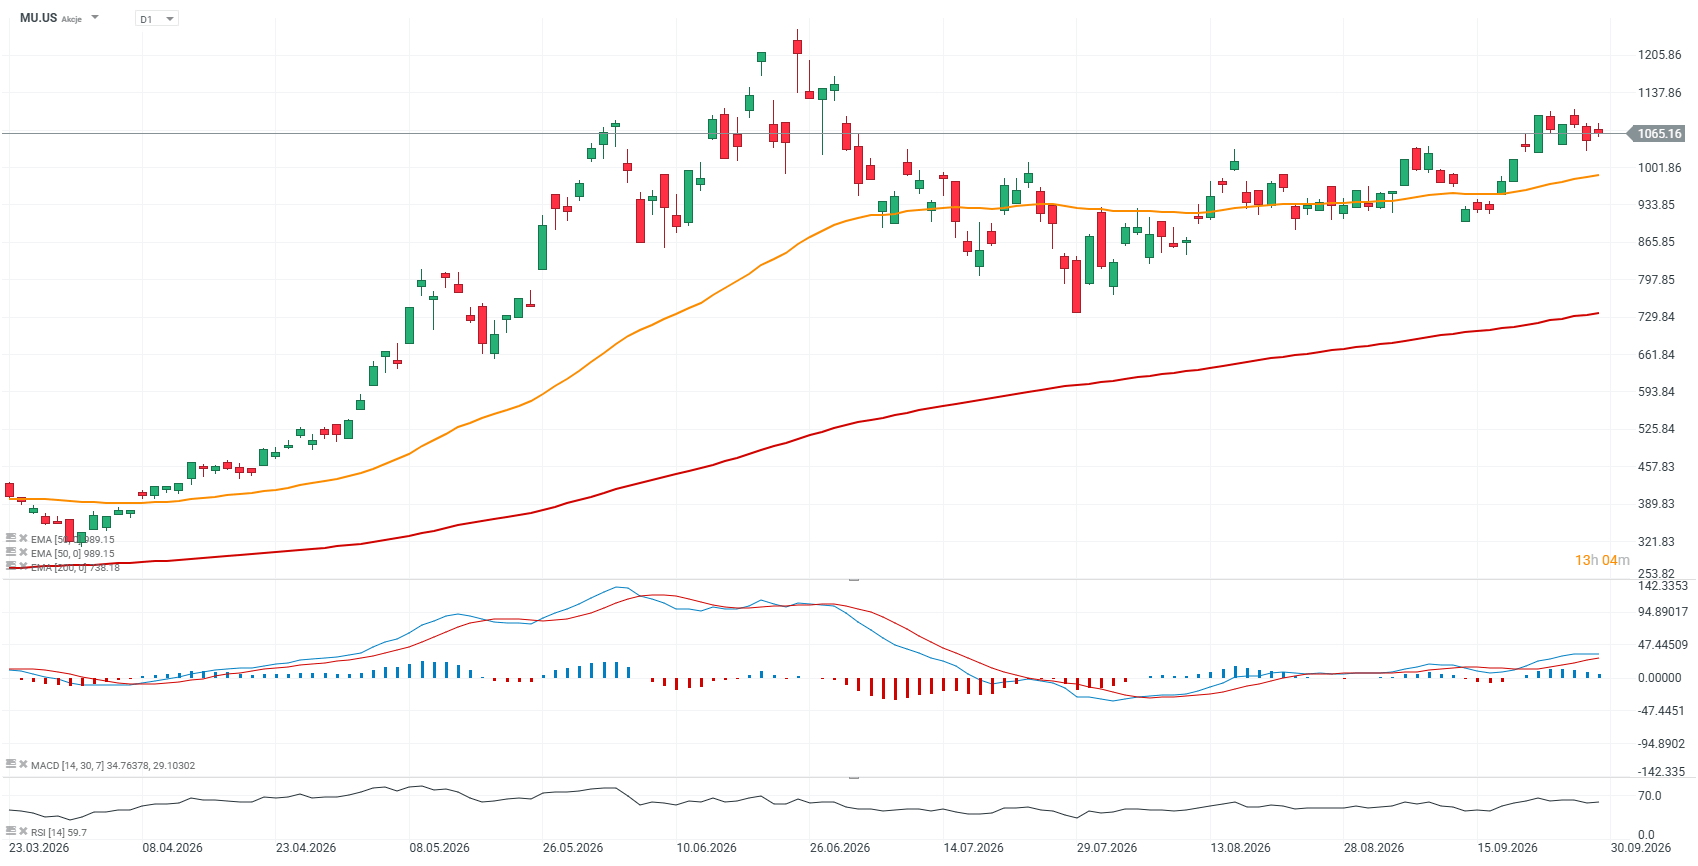
Graficul Micron (interval zilnic )
Acțiunile Micron se tranzacționează în prezent cu aproximativ 10% sub maximul istoric atins în luna iunie a acestui an. Un raport de rezultate și o perspectivă solide ar putea, în teorie, să declanșeze o volatilitate ridicată și să împingă acțiunile spre zona de 1.200 USD. Pe de altă parte, orice semn clar de slăbiciune din raport ar putea trimite acțiunile din nou sub bariera de 1.000 USD, cu un test potențial important în apropierea nivelului de 900 USD.
Sursa: xStation5



Rezumatul dimineții: IA stimulează creșterea indicelui Nikkei 225, prețurile petrolului scad (30.09.2026)

Comentariu privind piața bursieră: Trump semnalează o scădere majoră a prețurilor petrolului. Vor înregistra acțiunile americane o creștere rapidă?



Deschiderea sesiunii din SUA: Nasdaq încearcă să recupereze pierderile 🗽 Acțiunile Fair Isaac sub presiune

Wall Street: Mai are indicele S&P 500 potențial de creștere?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."