


Astăzi, toată atenția investitorilor este îndreptată către un singur eveniment: decizia FOMC din această seară. Piața preconizează o probabilitate de peste 90% pentru prima majorare a ratei dobânzii din SUA începând cu 2023.
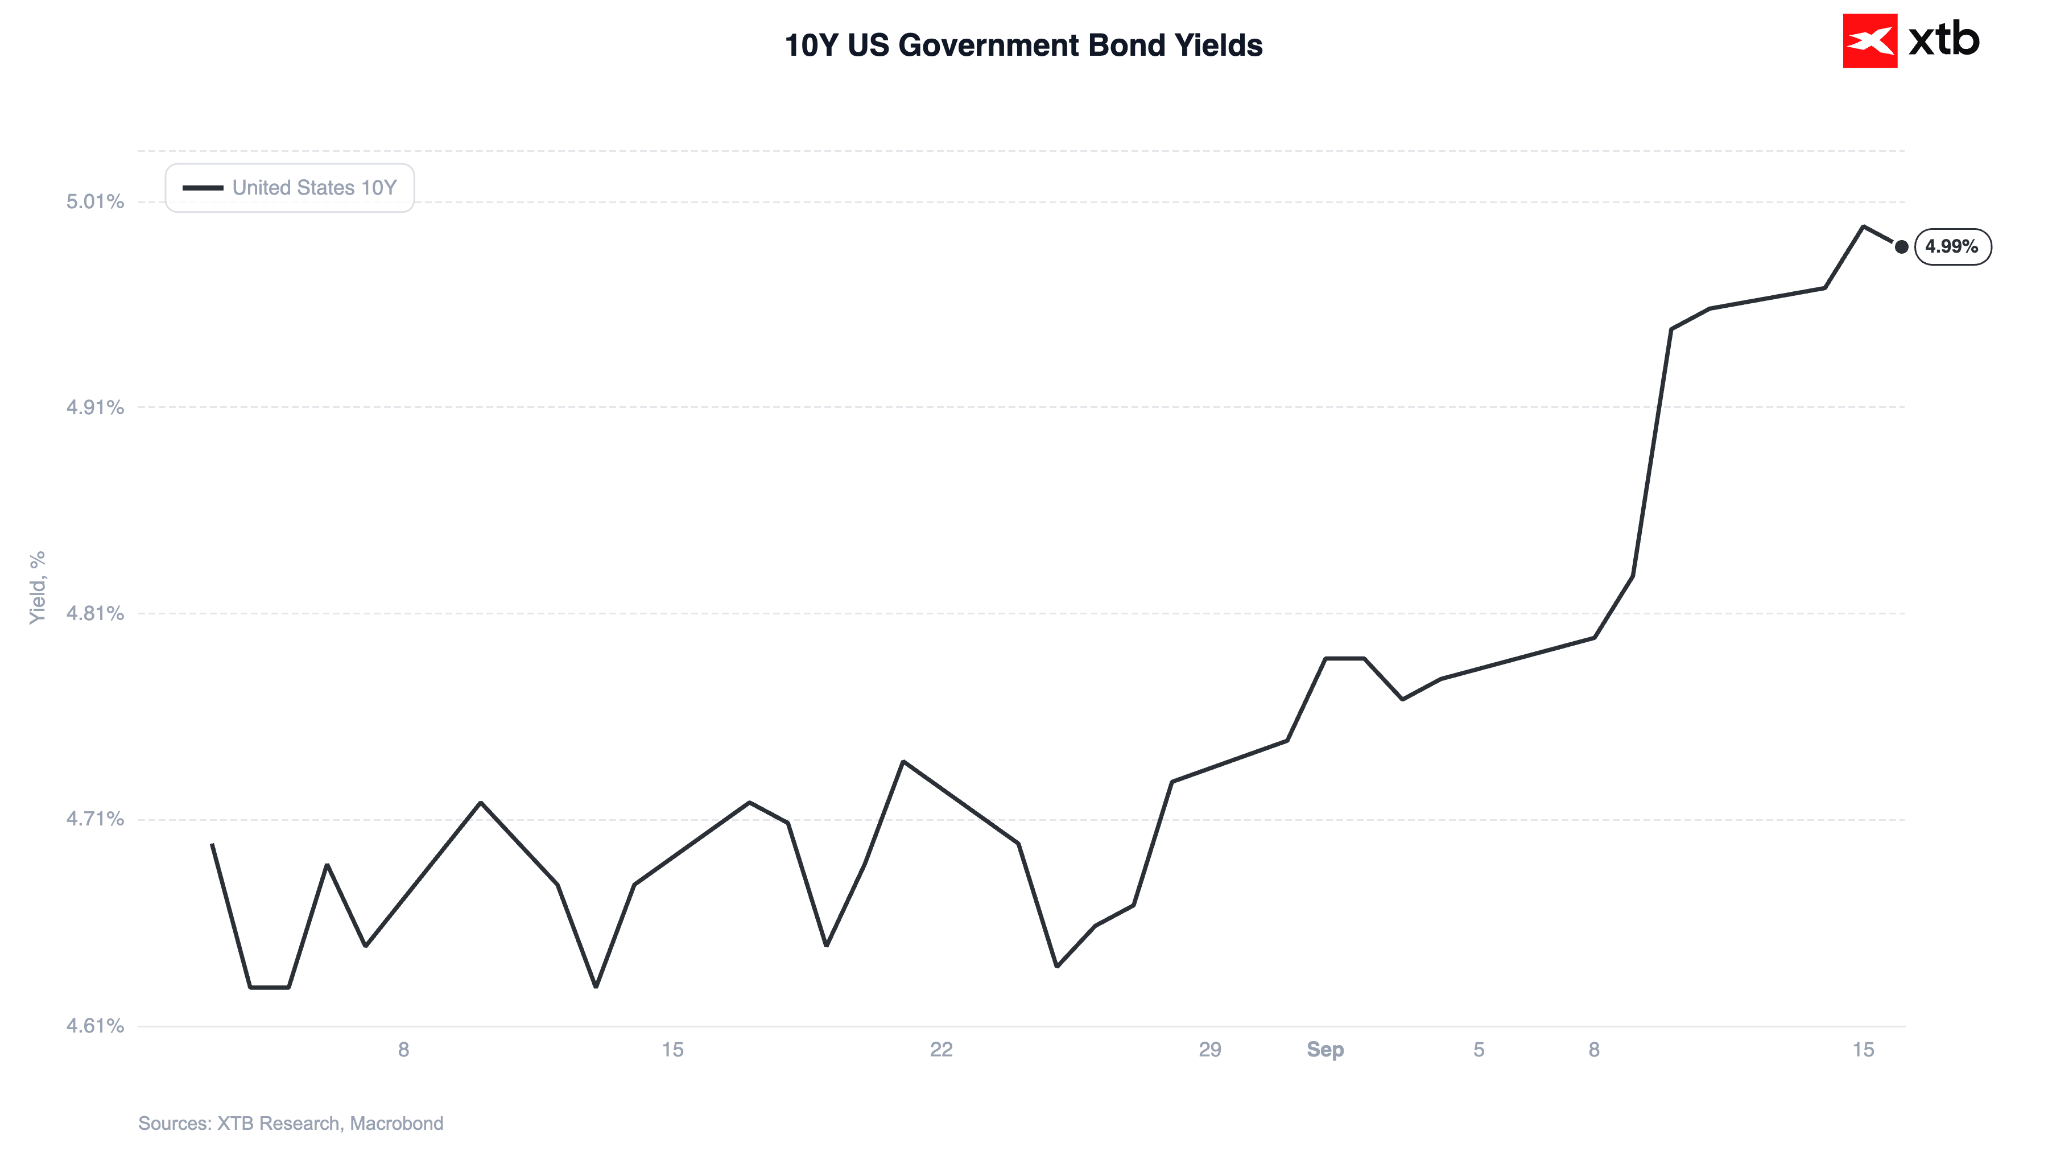
Înaintea deciziei comitetului, randamentele obligațiunilor de stat americane pe 10 ani au înregistrat o ușoară scădere față de maximul de ieri (5,04%, cel mai ridicat nivel din 2007), oferind o scurtă pauză atât pentru acțiuni, cât și pentru aur.
Figura 1: Randamentele obligațiunilor de stat americane pe 10 ani (08.2026 - 09.2026)
Sursă: XTB Research, 16.09.2026
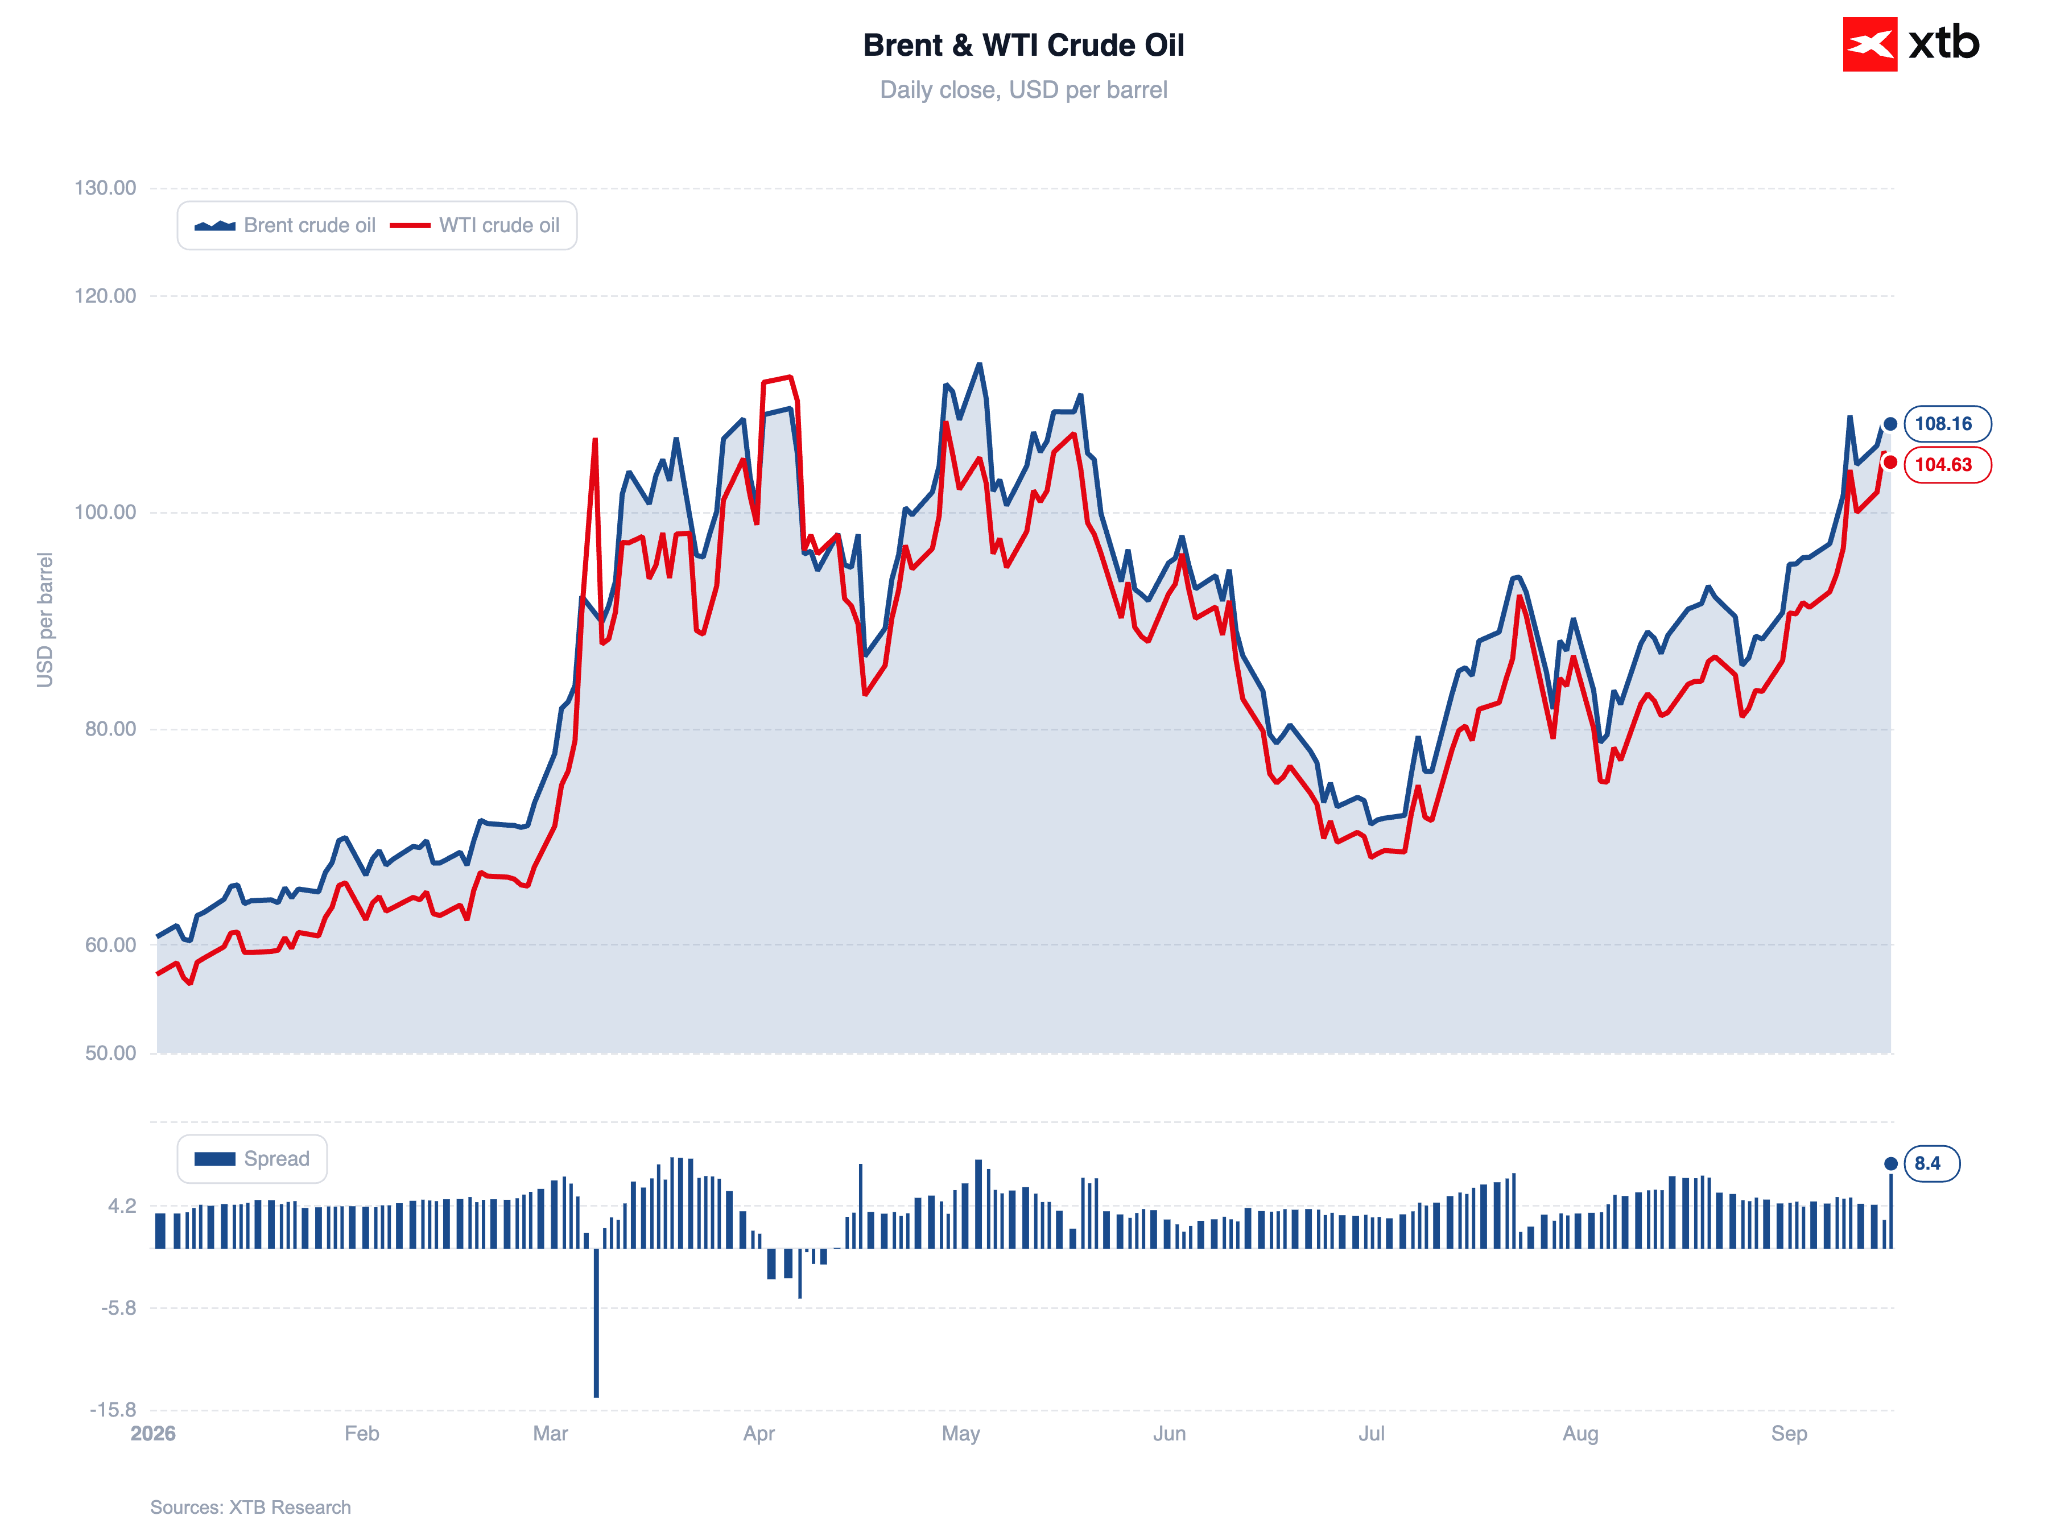
Petrolul și-a întrerupt, de asemenea, creșterea vertiginoasă, deși rămâne incert când va fi repus în funcțiune conductul saudit Est-Vest, care a suferit avarii. Prețul țițeiului Brent a scăzut astăzi cu aproximativ 0,6%, situându-se în jurul valorii de 108 dolari pe baril. Aurul înregistrează o creștere de 0,8%, recuperând o parte din pierderile suferite la începutul săptămânii.
Figura 2: Țițeiul Brent și WTI (2026)
Sursă: XTB Research, 16.09.2026
Scăderile ușoare ale prețurilor petrolului și ale randamentelor obligațiunilor contribuie la o îmbunătățire modestă a sentimentului pieței. Piețele din Asia înregistrează creșteri (deși câștigurile sunt relativ mici). Indicele Kospi din Coreea de Sud conduce clasamentul creșterilor (+0,9%), susținut de soluționarea unui conflict salarial la SK Hynix. Nikkei și Shanghai Composite înregistrează, de asemenea, creșteri modeste. Contractele futures de pe Wall Street sunt, de asemenea, ușor în creștere.
📈 Date macroeconomice și politica monetară
Ne așteaptă cea mai așteptată ședință a Fed din acest an. Piața pare în prezent aproape convinsă că declarația, a cărei publicare este programată la ora 21:00, va menționa o majorare a ratei dobânzii cu 25 de puncte de bază – prima din iulie 2023.
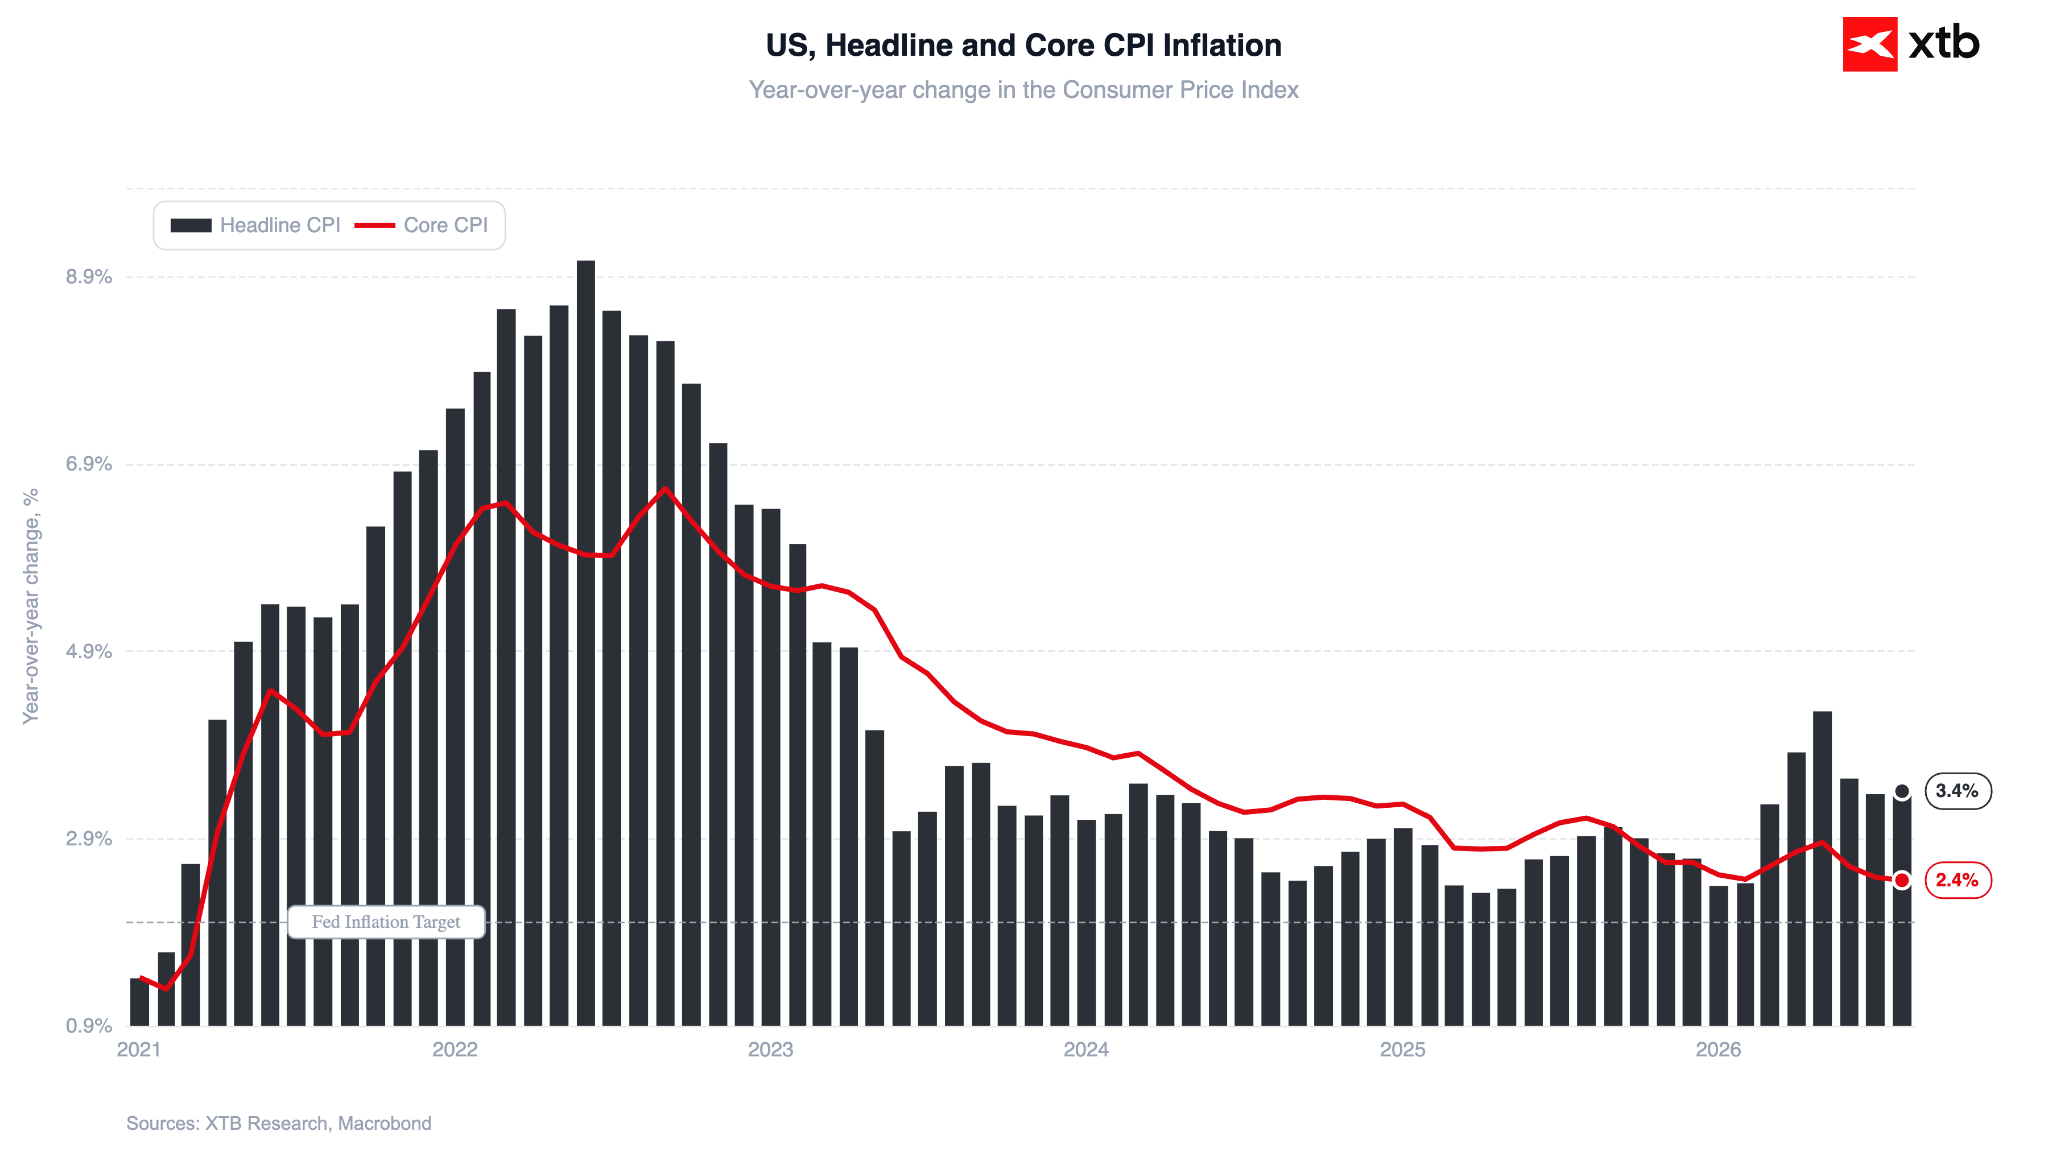
Datele privind inflația de săptămâna trecută, care, potrivit lui Christopher Waller, ar fi trebuit să încline balanța într-o direcție sau alta, nu au oferit un răspuns definitiv, indicând o scădere a inflației de bază la 2,4% față de aceeași perioadă a anului trecut. Piețele și-au concentrat atenția asupra creșterii lunare ușor mai mari decât estimările consensuale (0,3%), deși, în opinia noastră, acest lucru nu este suficient pentru a justifica o majorare a ratei dobânzii.
Figura 3: Inflația CPI din SUA (2026 - 2027)
Sursă: XTB Research, 16.09.2026
Argumentele în favoarea înăspririi politicii monetare pot fi regăsite în inflația ridicată din sectorul serviciilor (3,1%), deși nici aici ritmul de creștere nu pare excesiv de îngrijorător. Conform indicatorului Fed Wage Growth Tracker, creșterea salariilor se accelerează (4,1% în august), ceea ce ar putea stimula consumul în lunile următoare; cu toate acestea, nivelurile actuale (sub 1% în termeni reali) nu par să poată modifica fundamental perspectivele. Acest lucru este valabil mai ales având în vedere că cheltuielile consumatorilor americani din ultimele luni (și, de fapt, trimestre) s-au bazat în mare măsură pe economiile în scădere, care vor trebui inevitabil refăcute.
Acest lucru nu înseamnă, desigur, că o majorare a ratei dobânzii nu are justificare sau este irațională din punct de vedere macroeconomic. Se pot aduce mai multe argumente în acest sens. Un factor-cheie care ar putea justifica o mișcare ascendentă este situația extrem de tensionată de pe piața materiilor prime energetice. Prețurile ridicate ale petrolului și ale GNL nu au avut până acum un impact semnificativ asupra economiei SUA, dar nu se poate exclude o accelerare a acestui proces în lunile următoare.
O decizie de majorare a ratelor ar putea fi luată cu siguranță ca o formă de „frontloading” – acționând preventiv pentru a preveni eventuala necesitate a unei înăspriri mult mai severe în viitor. Dacă Fed optează într-adevăr pentru o astfel de măsură miercuri, s-ar putea ridica întrebări cu privire la motivul pentru care nu s-a aplicat o majorare încă din iulie, întrucât datele macroeconomice publicate de atunci nu au oferit prea mult sprijin suplimentar pentru teza înăspririi. De remarcat că argumentul „frontloading” a fost invocat la momentul respectiv de către membrii consiliului de politică monetară care au votat în favoarea unei creșteri a ratei dobânzii, dar au exprimat opinii divergente.
📈 Acțiuni
Piețele bursiere asiatice înregistrează în mare parte creșteri – indicele Nikkei 225 din Japonia a crescut cu 0,3%, indicele Shanghai SE Composite din China a câștigat 0,5%, în timp ce indicele Kospi din Coreea de Sud a avansat cu 0,9%.
Creșterile înregistrate de indicele principal sud-coreean sunt determinate parțial de soluționarea unui conflict colectiv la SK Hynix – membrii sindicatului (57% dintre votanți) au acceptat o nouă repartizare a bonusului: jumătate în numerar, jumătate în acțiuni. Acordul propus anterior prevedea 40% în numerar și 60% în acțiuni. Acordul pune capăt celor două săptămâni de negocieri care au urmat respingerii proiectului inițial în luna august. Acțiunile companiei au înregistrat o creștere de aproape 3%.
În același context, dezbaterea privind ritmul dezvoltării inteligenței artificiale continuă. Viceprim-ministrul Coreei de Sud, Kyunghoon Bae, a declarat pe X că țara „nu își poate permite să încetinească” eforturile în domeniul inteligenței artificiale, distanțându-se de apelurile șefilor companiilor Anthropic și OpenAI de a încetini dezvoltarea. Poziția Coreei de Sud se aliniază mai mult cu tonul lui Mark Zuckerberg și Jensen Huang decât cu cel al lui Dario Amodei.
Pe Wall Street, contractele futures pe S&P 500 înregistrează creșteri modeste (+0,2%), reprezentând o ușoară redresare după scăderile de ieri:
- S&P 500: -0,5%
- Dow Jones: -0,6%
- Nasdaq 100: -0,7%
- Russell 2000: -0,8%
Figura 4: Dashboard Nasdaq 100 (15.09.2026)
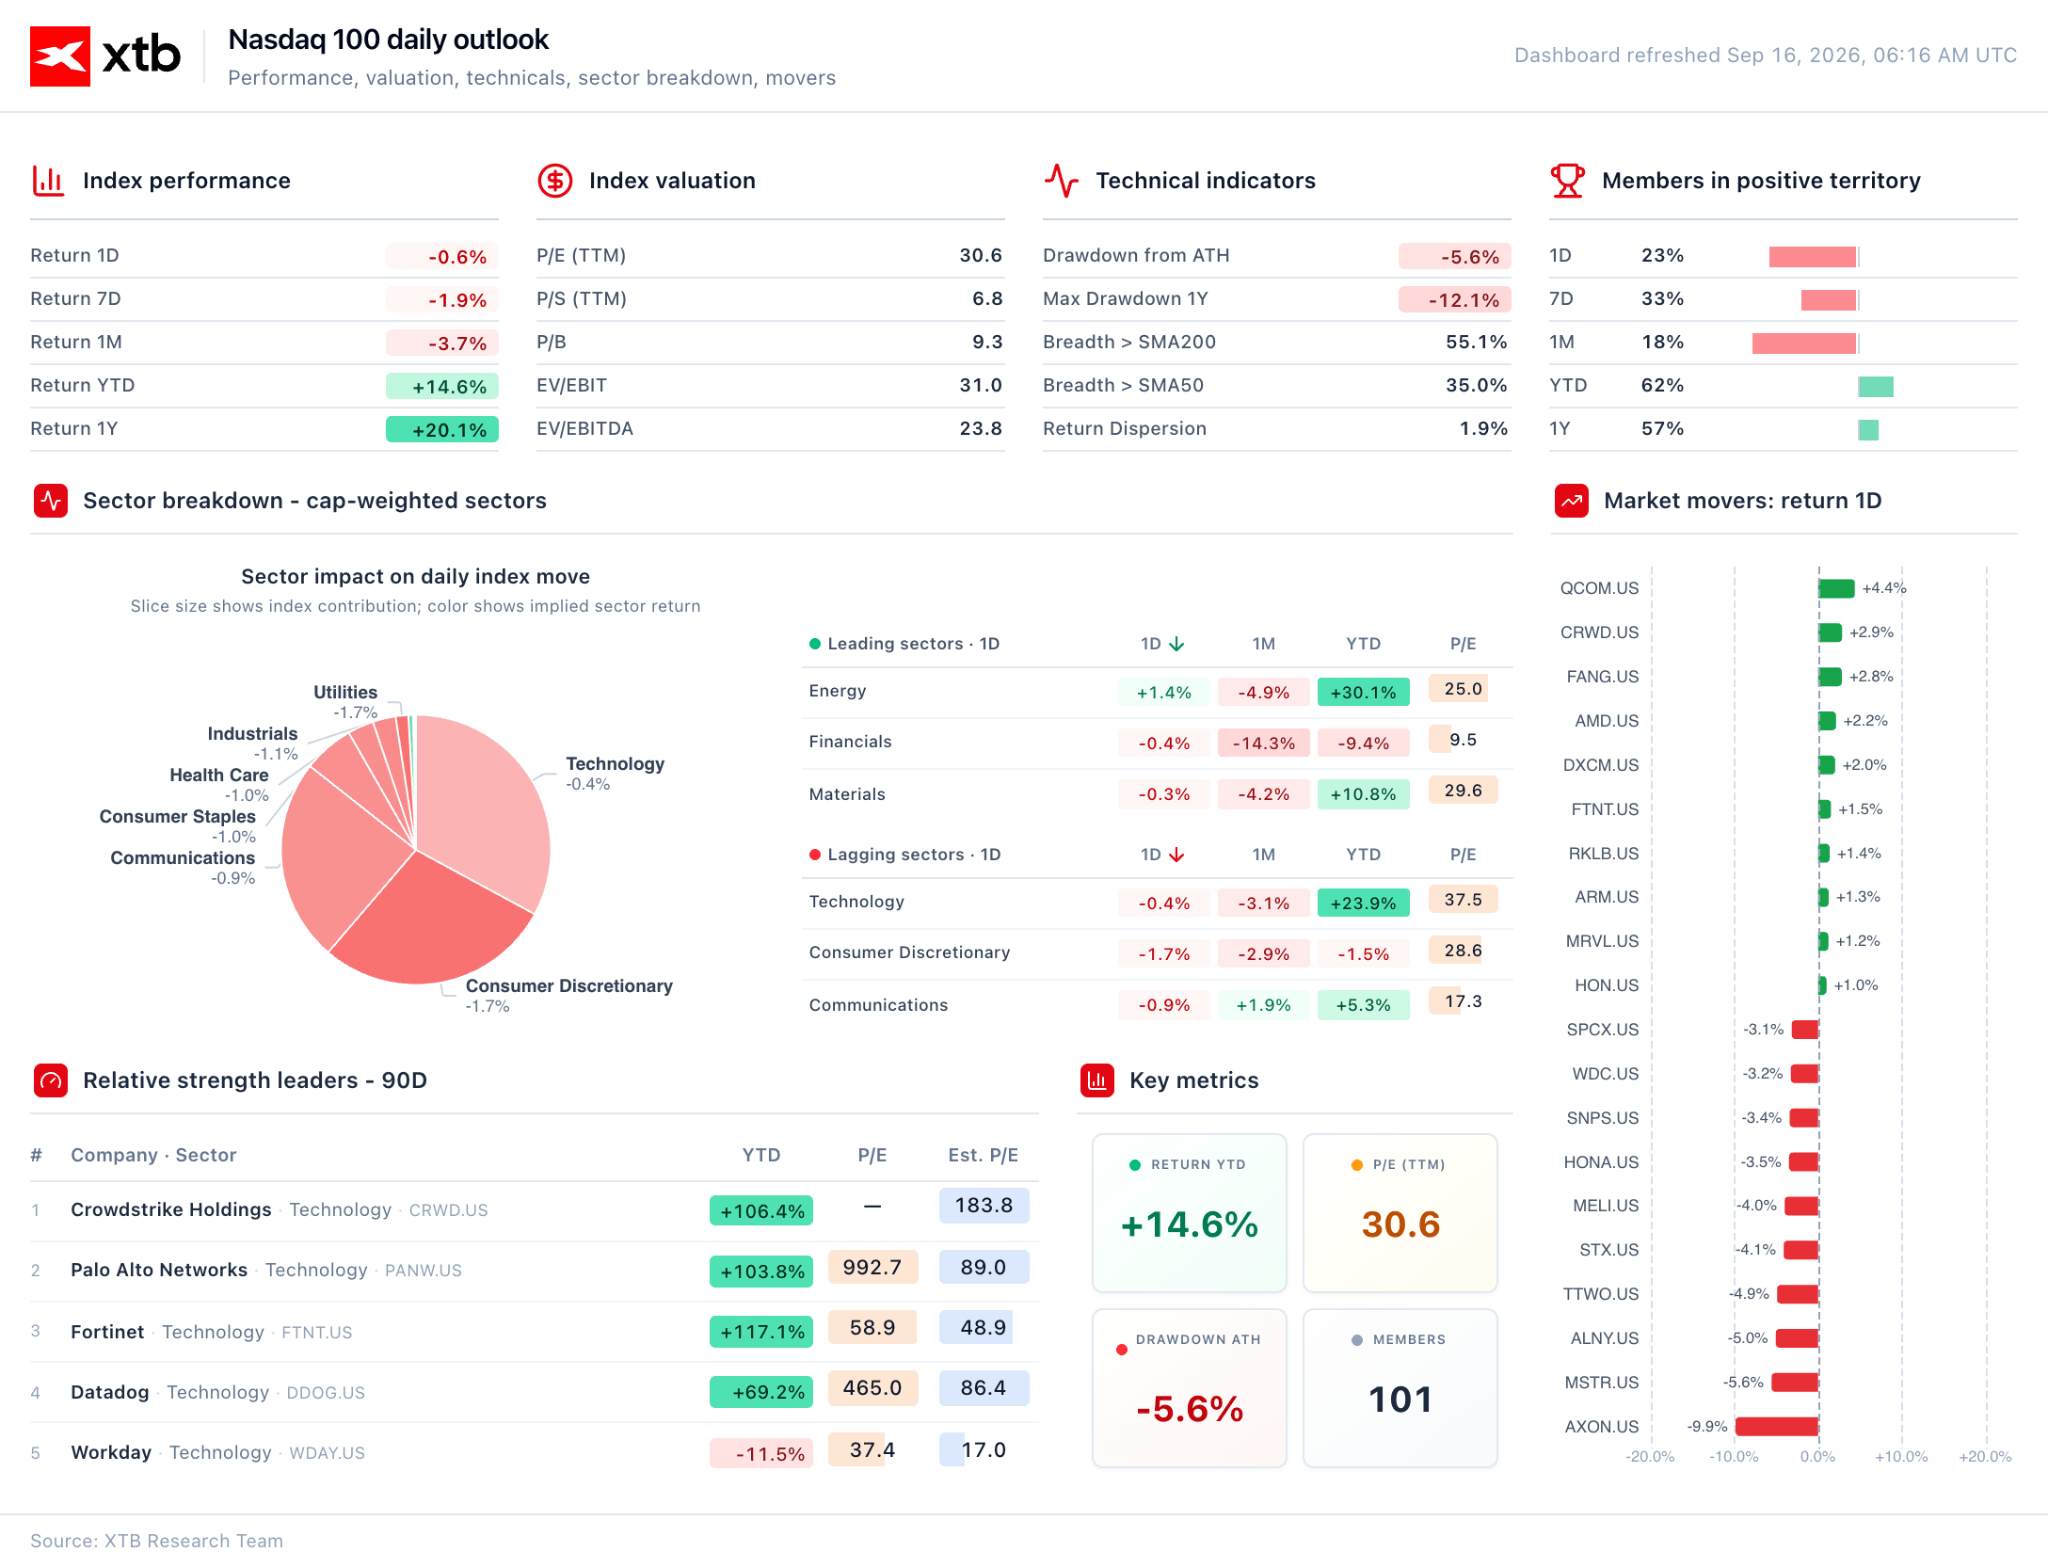
Sursă: XTB Research, 16.09.2026
Merită menționat faptul că indicele VIX, un indicator-cheie al volatilității preconizate pe piața de acțiuni din SUA (așa-numitul „indicator al fricii”), rămâne surprinzător de stabil, în ciuda creșterii randamentelor.
🌍 Geopolitică
Pe plan diplomatic, a avut loc o convorbire telefonică între ministrul de externe al Omanului, Badr Albusaidi, și secretarul de stat al SUA, Marco Rubio – cele două părți au discutat despre modalități de a reduce tensiunile regionale și despre condițiile pentru continuarea discuțiilor diplomatice.
Conform unor rapoarte publicate de Wall Street Journal, Arabia Saudită intenționează să reia parțial fluxurile prin conducta Est-Vest în câteva zile, în timp ce repararea completă a stațiilor de pompare avariate ar putea dura între 6 și 8 săptămâni. Între timp, Riad amână livrările către anumiți clienți europeni.
Incertitudinea crescândă cu privire la aprovizionarea din Orientul Mijlociu determină rafinăriile japoneze (Eneos, Idemitsu) să accelereze achizițiile de țiței din Oman – pentru livrare încă din luna octombrie. Primele pentru livrările urgente ajung până la 38 de dolari pe baril peste prețul de referință din Dubai, ceea ce reflectă gravitatea tensiunilor de pe piața fizică.
Petrolul înregistrează o scădere după două sesiuni de creșteri – piața pare să ajungă la concluzia că amploarea raliului determinat de întreruperile în aprovizionare a fost exagerată. Presiunea descendentă provine și din creșterea stocurilor din SUA – conform datelor API, stocurile de țiței au crescut cu 7,1 milioane de barili.
- Brentul a scăzut cu 0,6% (în prezent în jur de 108 dolari pe baril)
- WTI a scăzut cu 0,9% (puțin sub 105 dolari pe baril)
În ciuda corecției, prețurile rămân aproape de maximele din ultimele luni.
🪙 Metale prețioase
Aurul își revine după o vânzare masivă de două zile, câștigând 0,8% până la aproximativ 4.330 de dolari pe uncie (în tranzacțiile din Asia, prețurile au atins chiar 4.340 de dolari). Argintul înregistrează creșteri mai puternice, urcând cu 1,5% până la 64,6 dolari. Metalele prețioase sunt susținute de o scădere a randamentelor obligațiunilor de stat pe 10 ani sub 5% (deși piața încă preconizează o probabilitate de peste 90% pentru majorarea ratei dobânzii de astăzi).
Figura 5: Aur (20.06.2026 - 20.09.2026)
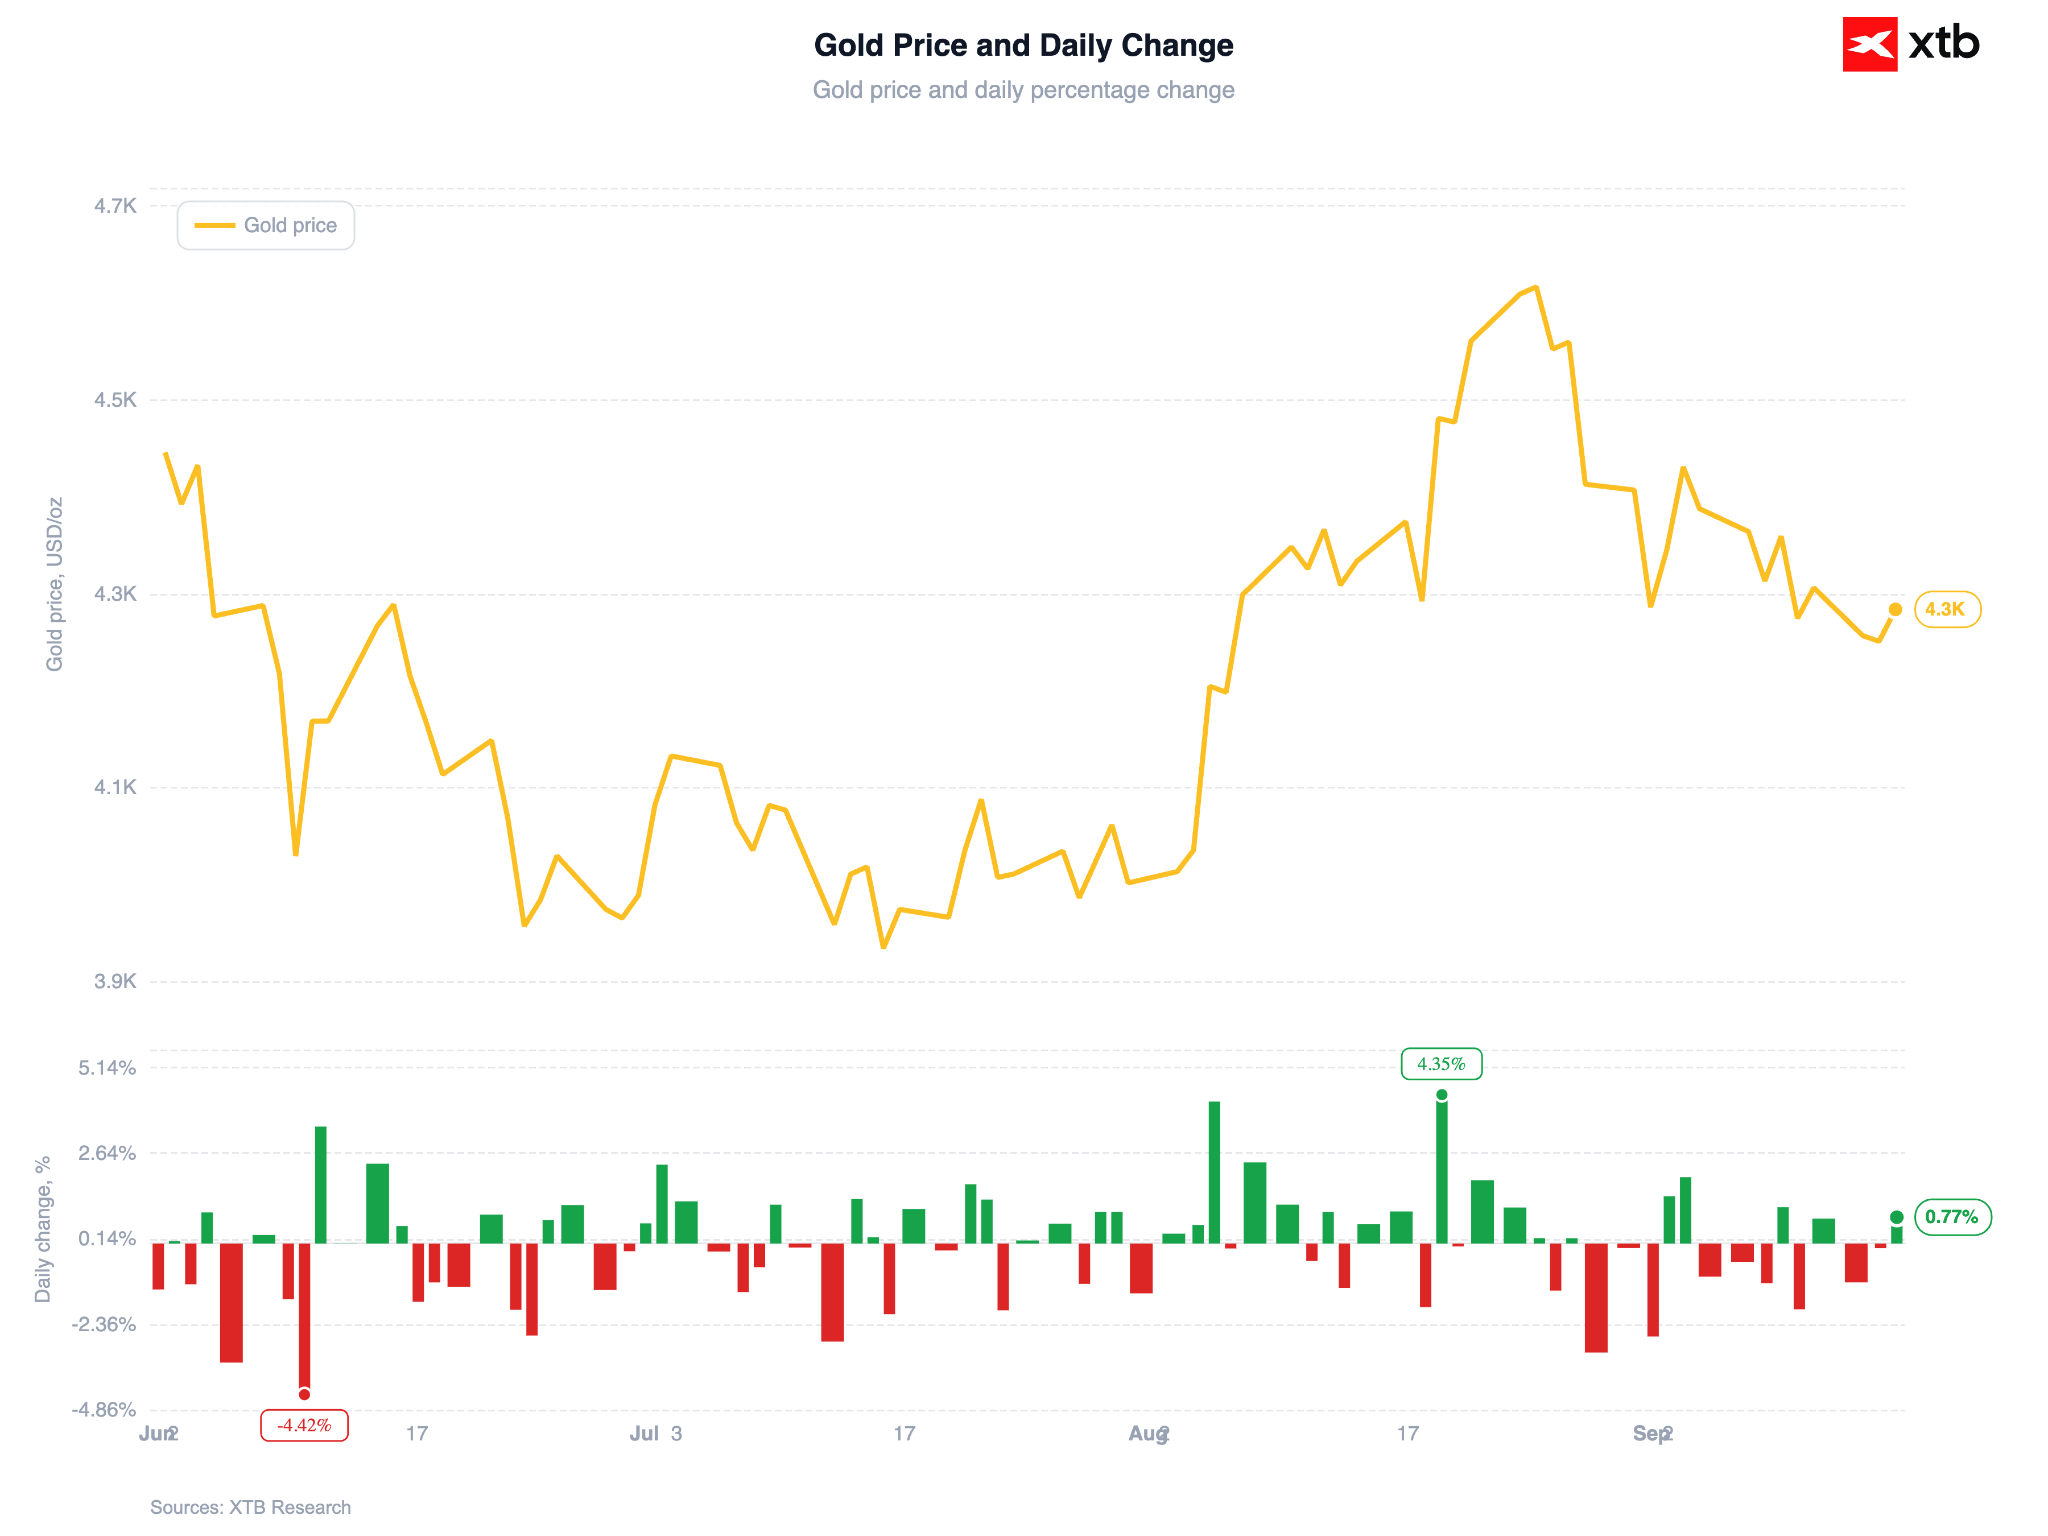
Sursă: XTB Research, 16.09.2026
Principala incertitudine nu mai este creșterea ratei dobânzii în sine, ci semnalele transmise de Fed cu privire la viitor – dacă Warsh lasă deschisă posibilitatea unor noi măsuri de înăsprire monetară, aurul s-ar putea dovedi mai vulnerabil la riscul de scădere.
💱 Valute
Dolarul american se apreciază pentru a treia zi consecutivă față de toate monedele G10 (deși evoluția rămâne extrem de modestă).
Figura 6: Principalele valute față de dolarul american (09.2026)
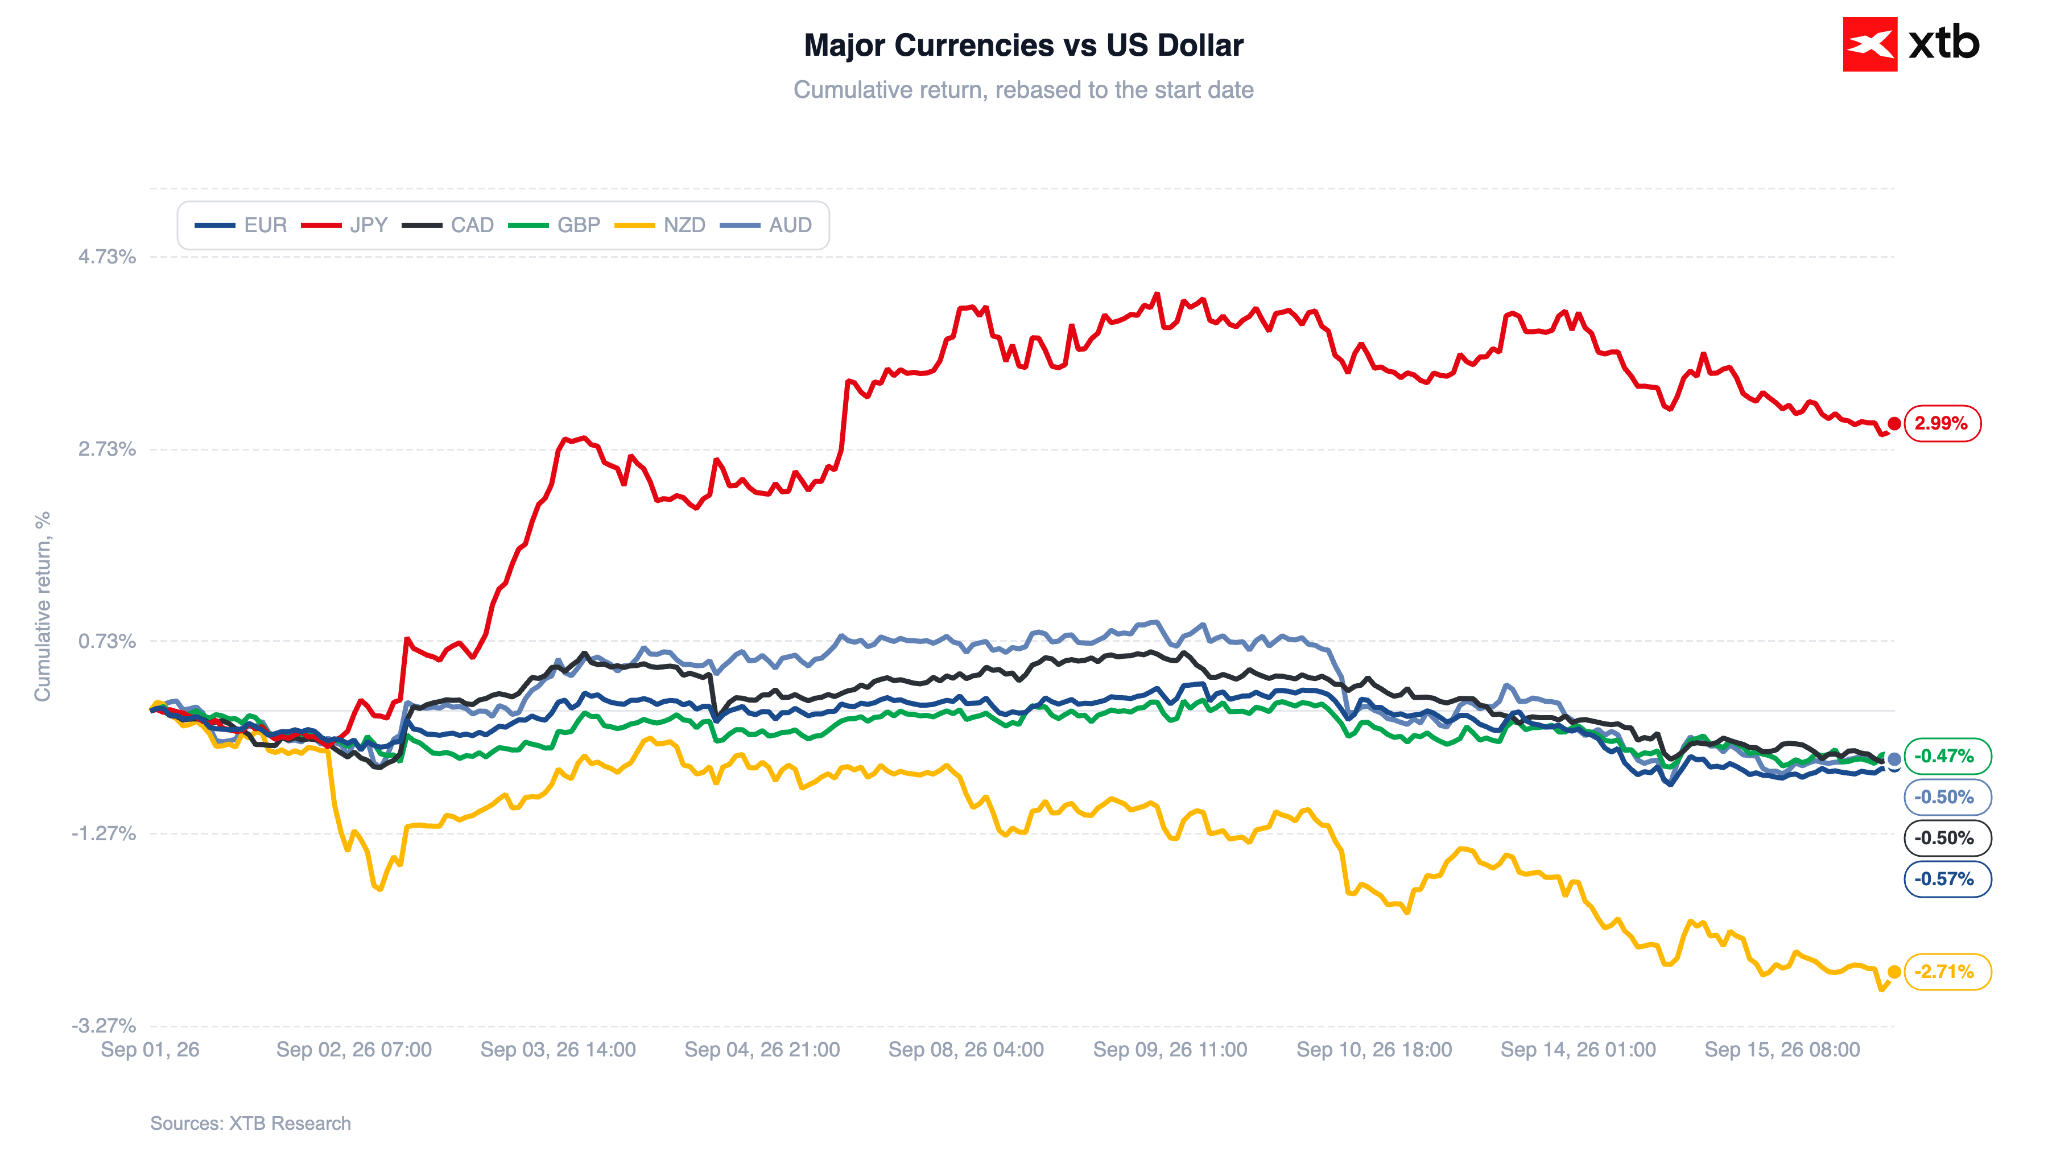
Sursă: XTB Research, 16.09.2026
₿ Criptomonede
Bitcoin se menține stabil în jurul valorii de 75.800 de dolari (-0,1%), în timp ce Ethereum scade cu 0,3%, ajungând la 2.400 de dolari. Sectorul se confruntă cu presiuni în urma blocării de către Senatul SUA a unui proiect de lege istoric privind reglementarea criptomonedelor.
Figura 7: Bitcoin (2023 - 2026)
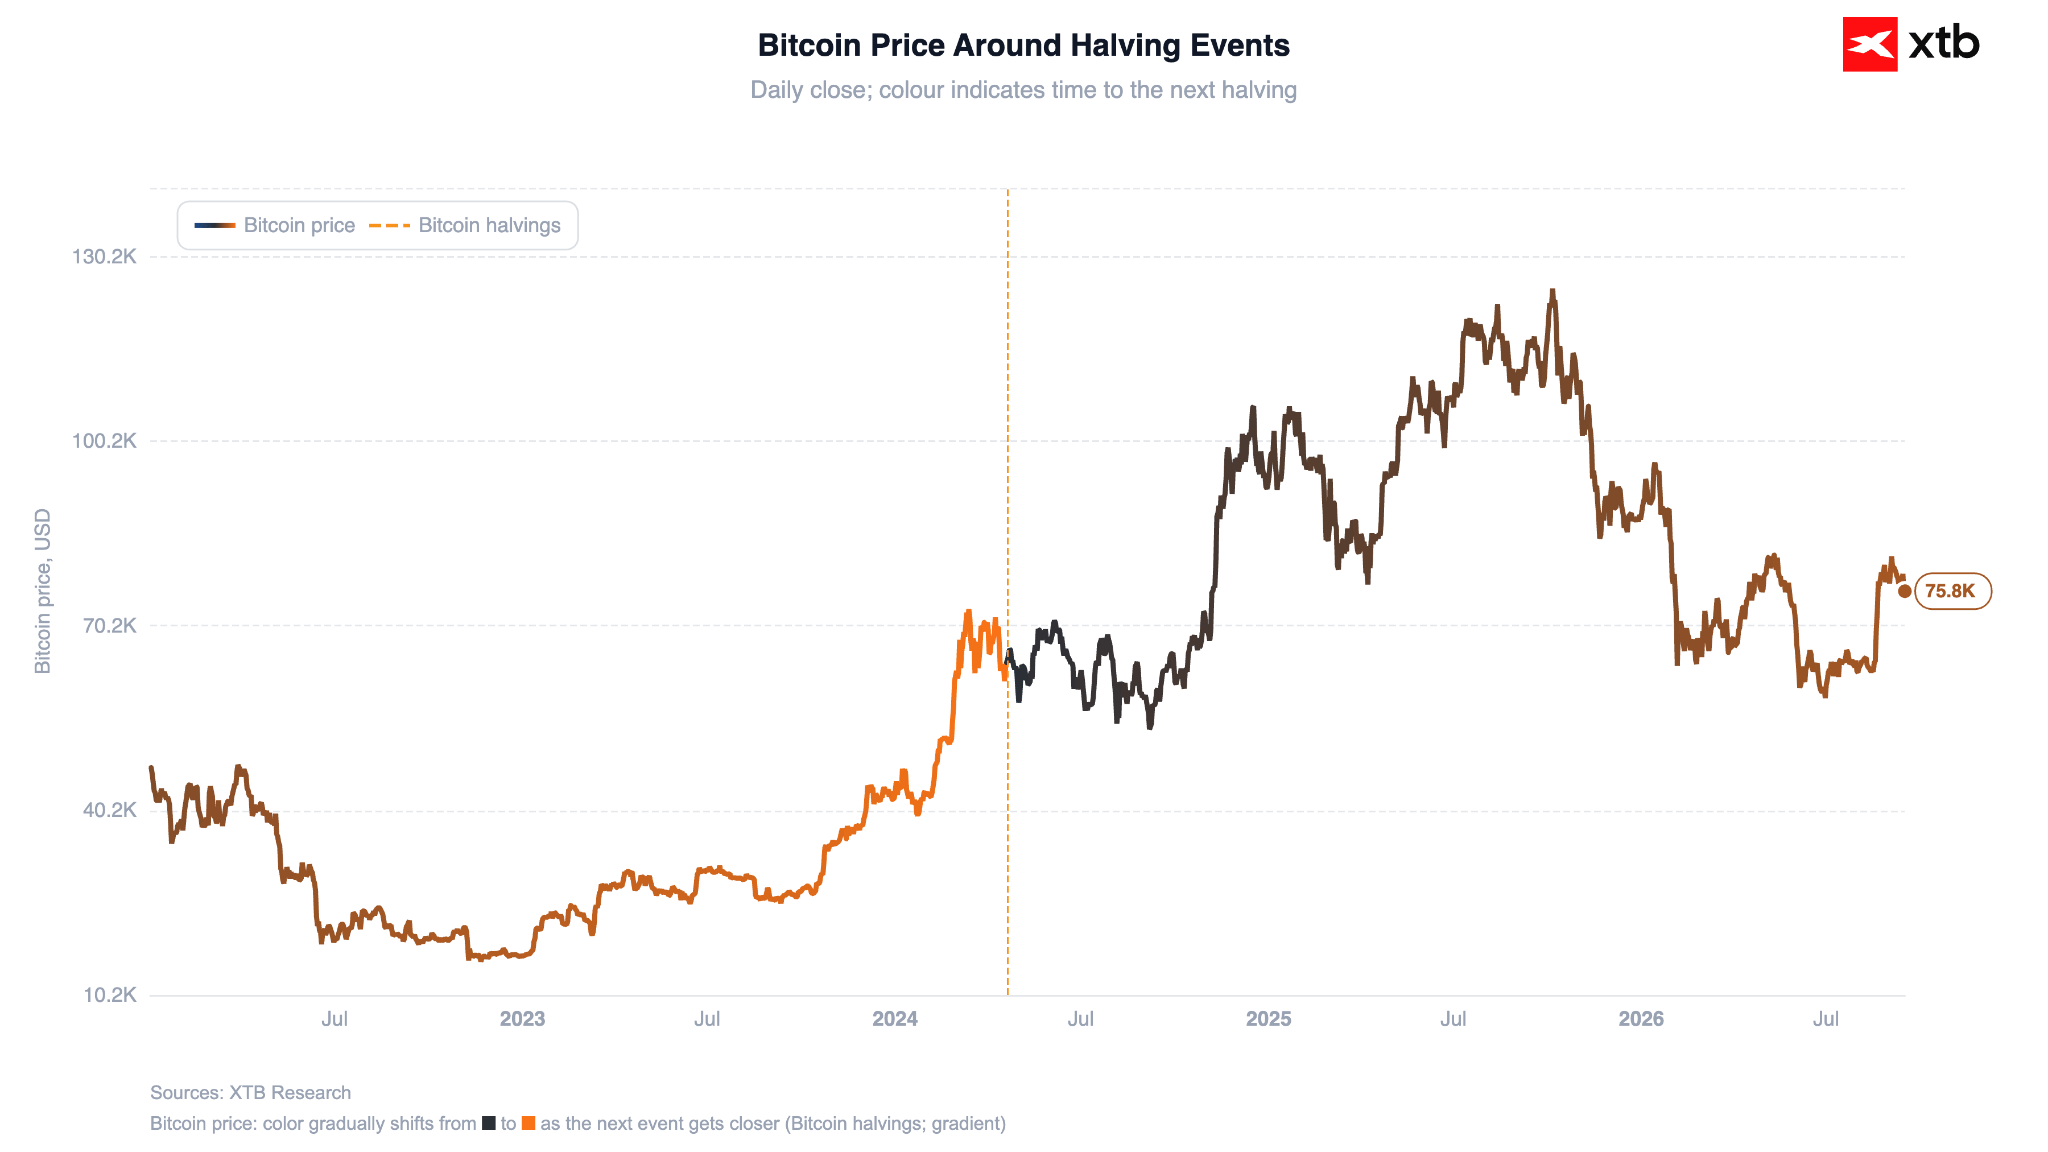 Sursă: XTB Research, 16.09.2026



Poate Trump să convingă Fed să renunțe la majorarea ratei dobânzii? [Preview ședință FOMC]

🟡⬇️Aurul pierde înaintea deciziei Fed

Graficul zilei: Aurul la minimul ultimelor cinci săptămâni – ce stă la baza acestei scăderi? (15.09.2026)



Calendarul economic: Piața așteaptă deciziile Fed și ale BoE (15.09.2026)
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."