


Acțiunile operatorului de croaziere Royal Caribbean (RCL.US) au înregistrat o scădere de până la 6% în sesiunea de astăzi. Aceasta este o reacție la o tranzacție semnificativă pe care compania ar putea să o finalizeze în viitorul apropiat.
Tranzacția constă în achiziționarea de către Royal Caribbean a unei participații de 50% în Sandals Resorts. Sandals Resorts administrează 17 stațiuni de vacanță în Caraibe, în principal în jurul insulei Jamaica. Prețul de achiziție este estimat la 3 miliarde USD, finanțarea urmând să fie asigurată de Morgan Stanley. Multiplul menționat în publicațiile referitoare la tranzacție este de aproximativ 10 ori EBITDA.
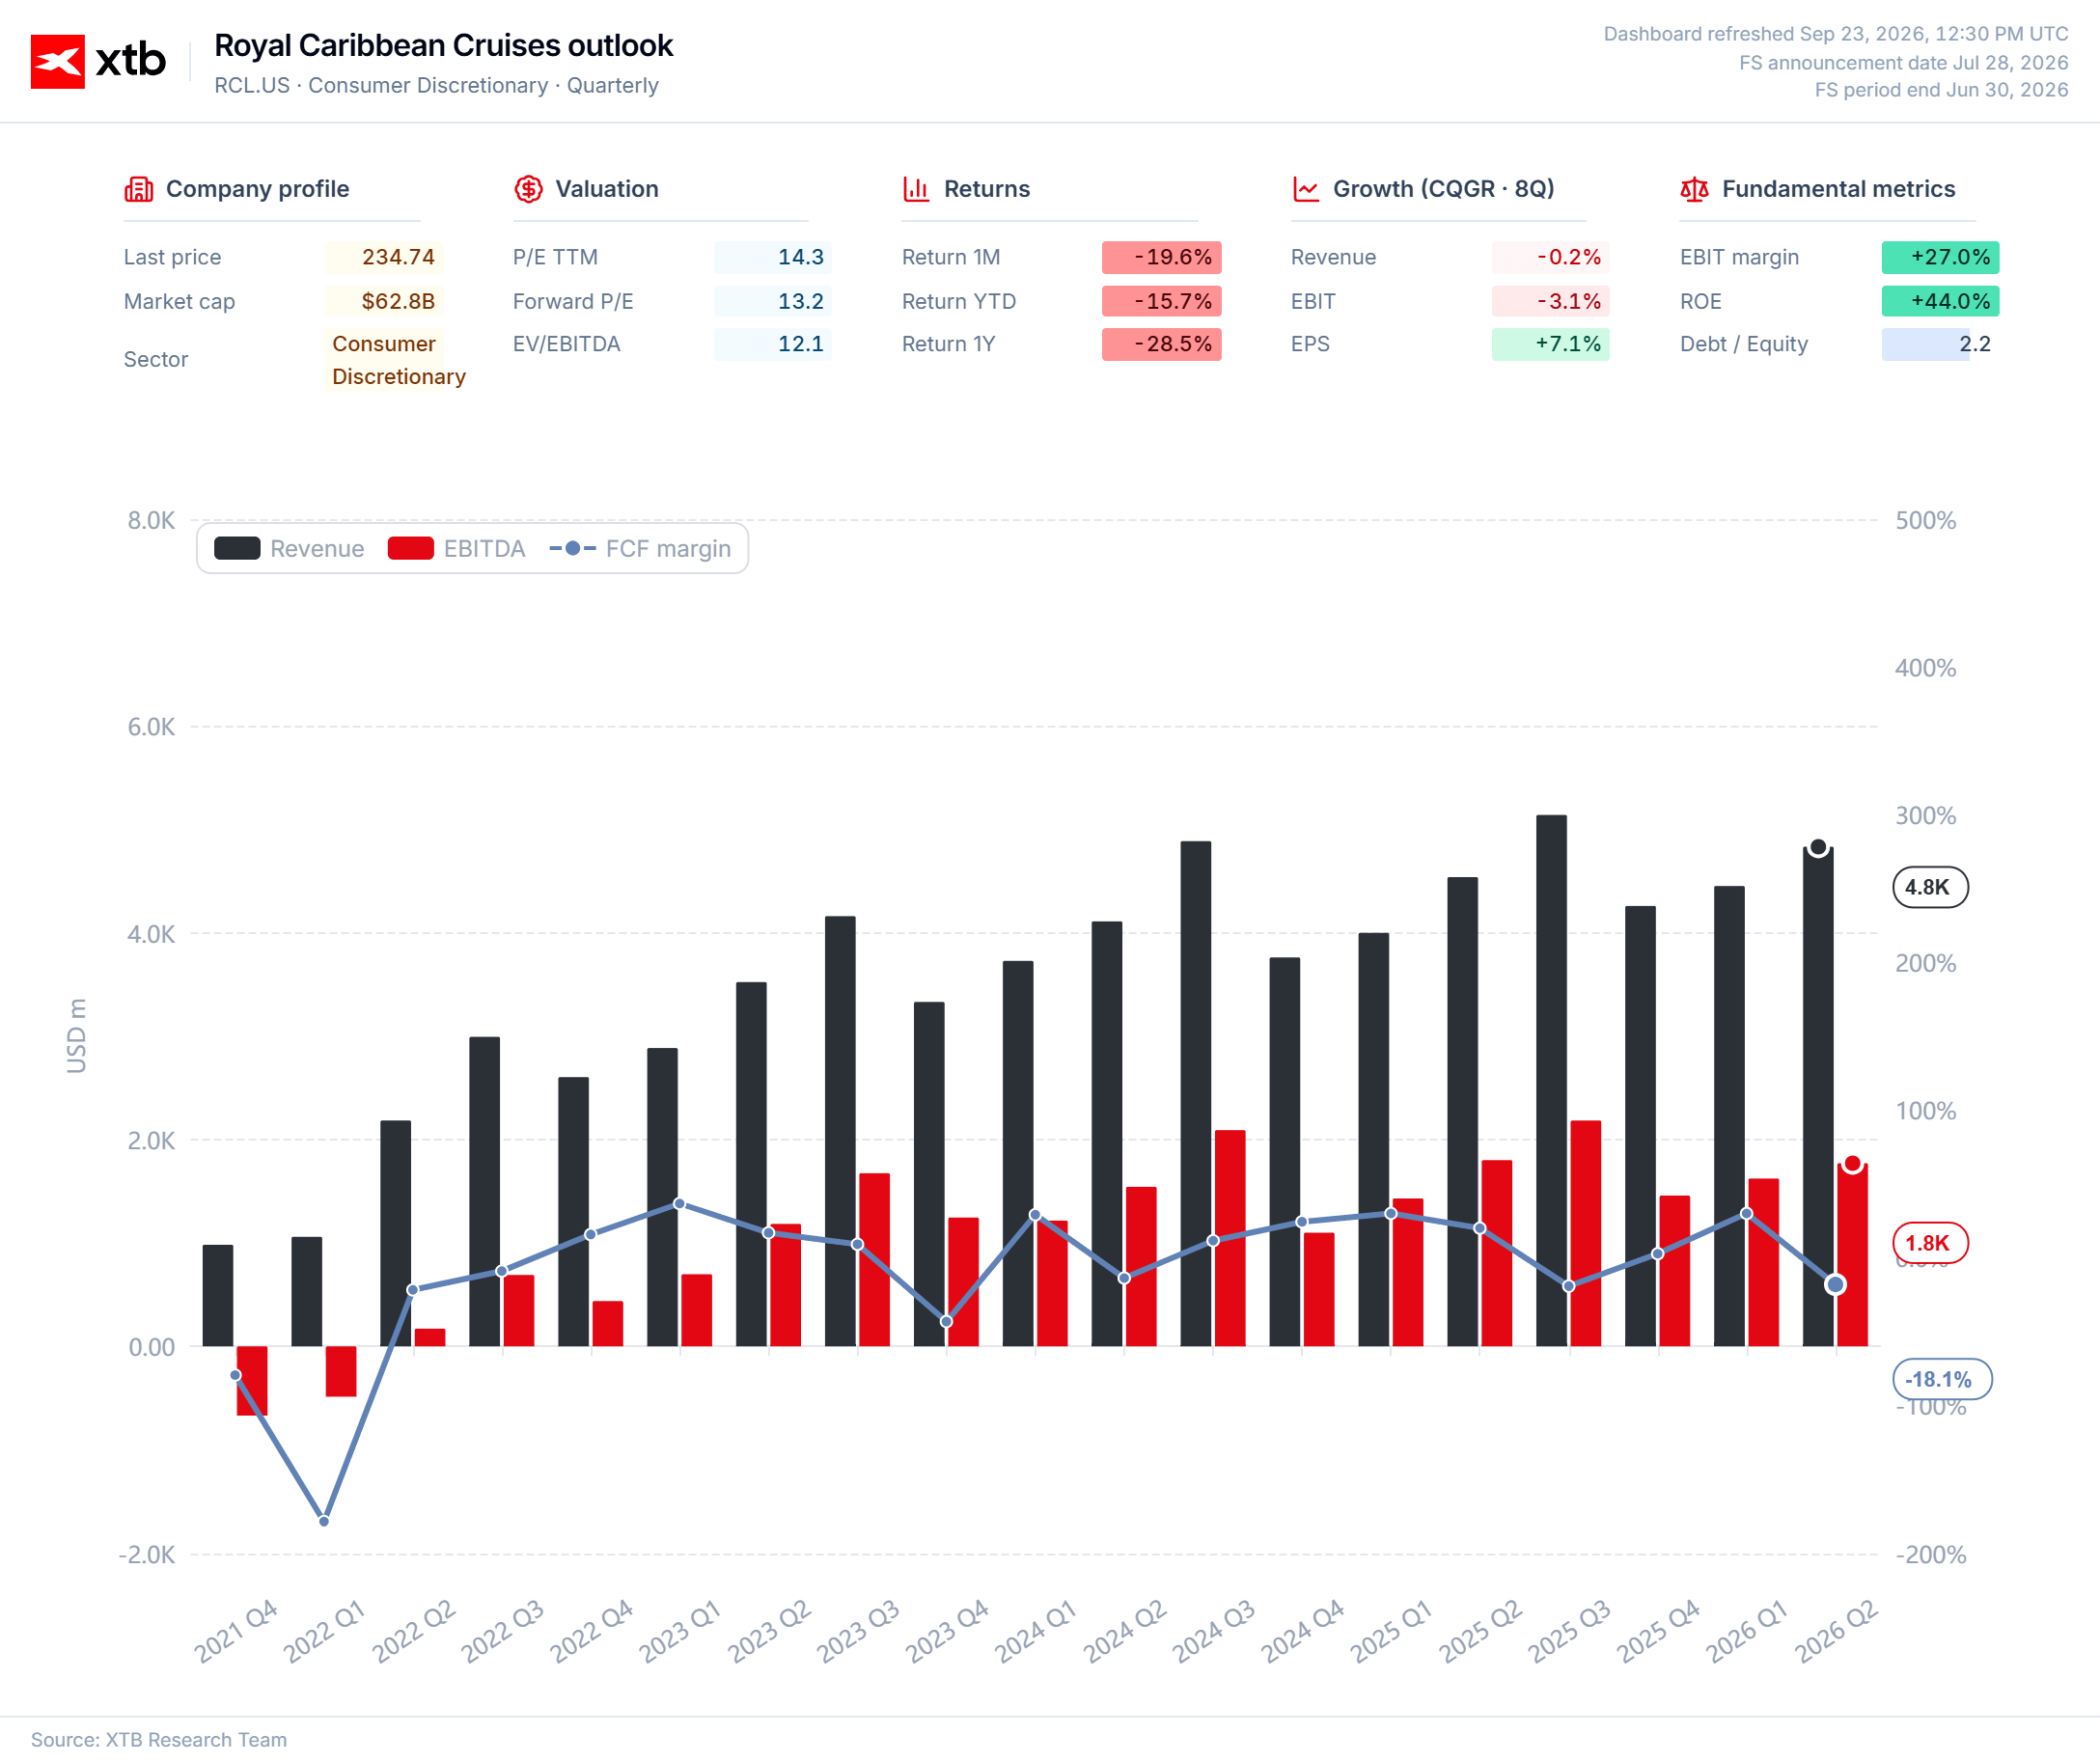
Compararea acestor indicatori cu evaluarea oficială sugerează că afacerea cu stațiuni achiziționată generează un EBITDA de aproximativ 600 de milioane USD pe an. Extrapolând marjele medii din sectorul respectiv din acea regiune, rezultă un flux de numerar liber suplimentar de aproximativ 100 de milioane USD pe an. Conducerea se exprimă optimist cu privire la tranzacție, estimând că aceasta se va finaliza la începutul anului 2027 și va începe să genereze beneficii încă din același an.
Totuși, acestea sunt ipoteze pur teoretice, din cauza lipsei altor informații, cum ar fi datoria Sandals Resorts sau cheltuielile de capital necesare. Iar acesta este doar începutul problemelor legate de presupusa nouă achiziție a companiei.
Achiziții majore finanțate prin îndatorare
Sandals Resorts urmează să fie gestionată în comun cu familia Stewart, care a deținut și a condus afacerea cu stațiuni până în prezent. Acest lucru înseamnă că controlul Royal Caribbean nu va fi absolut, deși Financial Times raportează că, în timp, se așteaptă ca Royal Caribbean să achiziționeze pachetul de acțiuni rămas.
O problemă mult mai importantă este propria situație financiară a Royal Caribbean.
Operatorul de croaziere se confruntă cu o problemă destul de gravă legată de datorii, iar contractarea unor împrumuturi suplimentare de mai multe miliarde de dolari într-o perioadă în care costul capitalului este ridicat este, în mod firesc, percepută negativ de piață.
În prezent, compania are în bilanț o datorie de 23,4 miliarde USD, iar aceasta continuă să crească. Costul mediu de finanțare este de aproximativ 4,66%. Acest lucru implică costuri anuale de serviciu al datoriei de aproximativ 1,2 miliarde USD. Situația datoriilor companiei nu este însă atât de simplă. Având în vedere că ratingul actual al companiei se situează în partea inferioară a categoriei „investment grade”, refinanțarea ar implica o rată de aproximativ 5,8%. Însă majoritatea pasivelor companiei rămân pe termen lung.
Dacă compania ar contracta împrumuturi pentru a finanța achiziția Sandals Resorts la ratele actuale, aceasta ar însemna că fluxurile de numerar generate de investiție ar fi probabil negative timp de mulți ani. Însă așteptarea unei rentabilități a fluxului de numerar liber din această investiție reprezintă, în esență, o neînțelegere a modelului de afaceri al Royal Caribbean.
Modelul de afaceri
Royal Caribbean se remarcă nu numai prin gradul ridicat de îndatorare, ci și prin marja ridicată în comparație cu alți operatori de croaziere. Această relație nu este întâmplătoare.
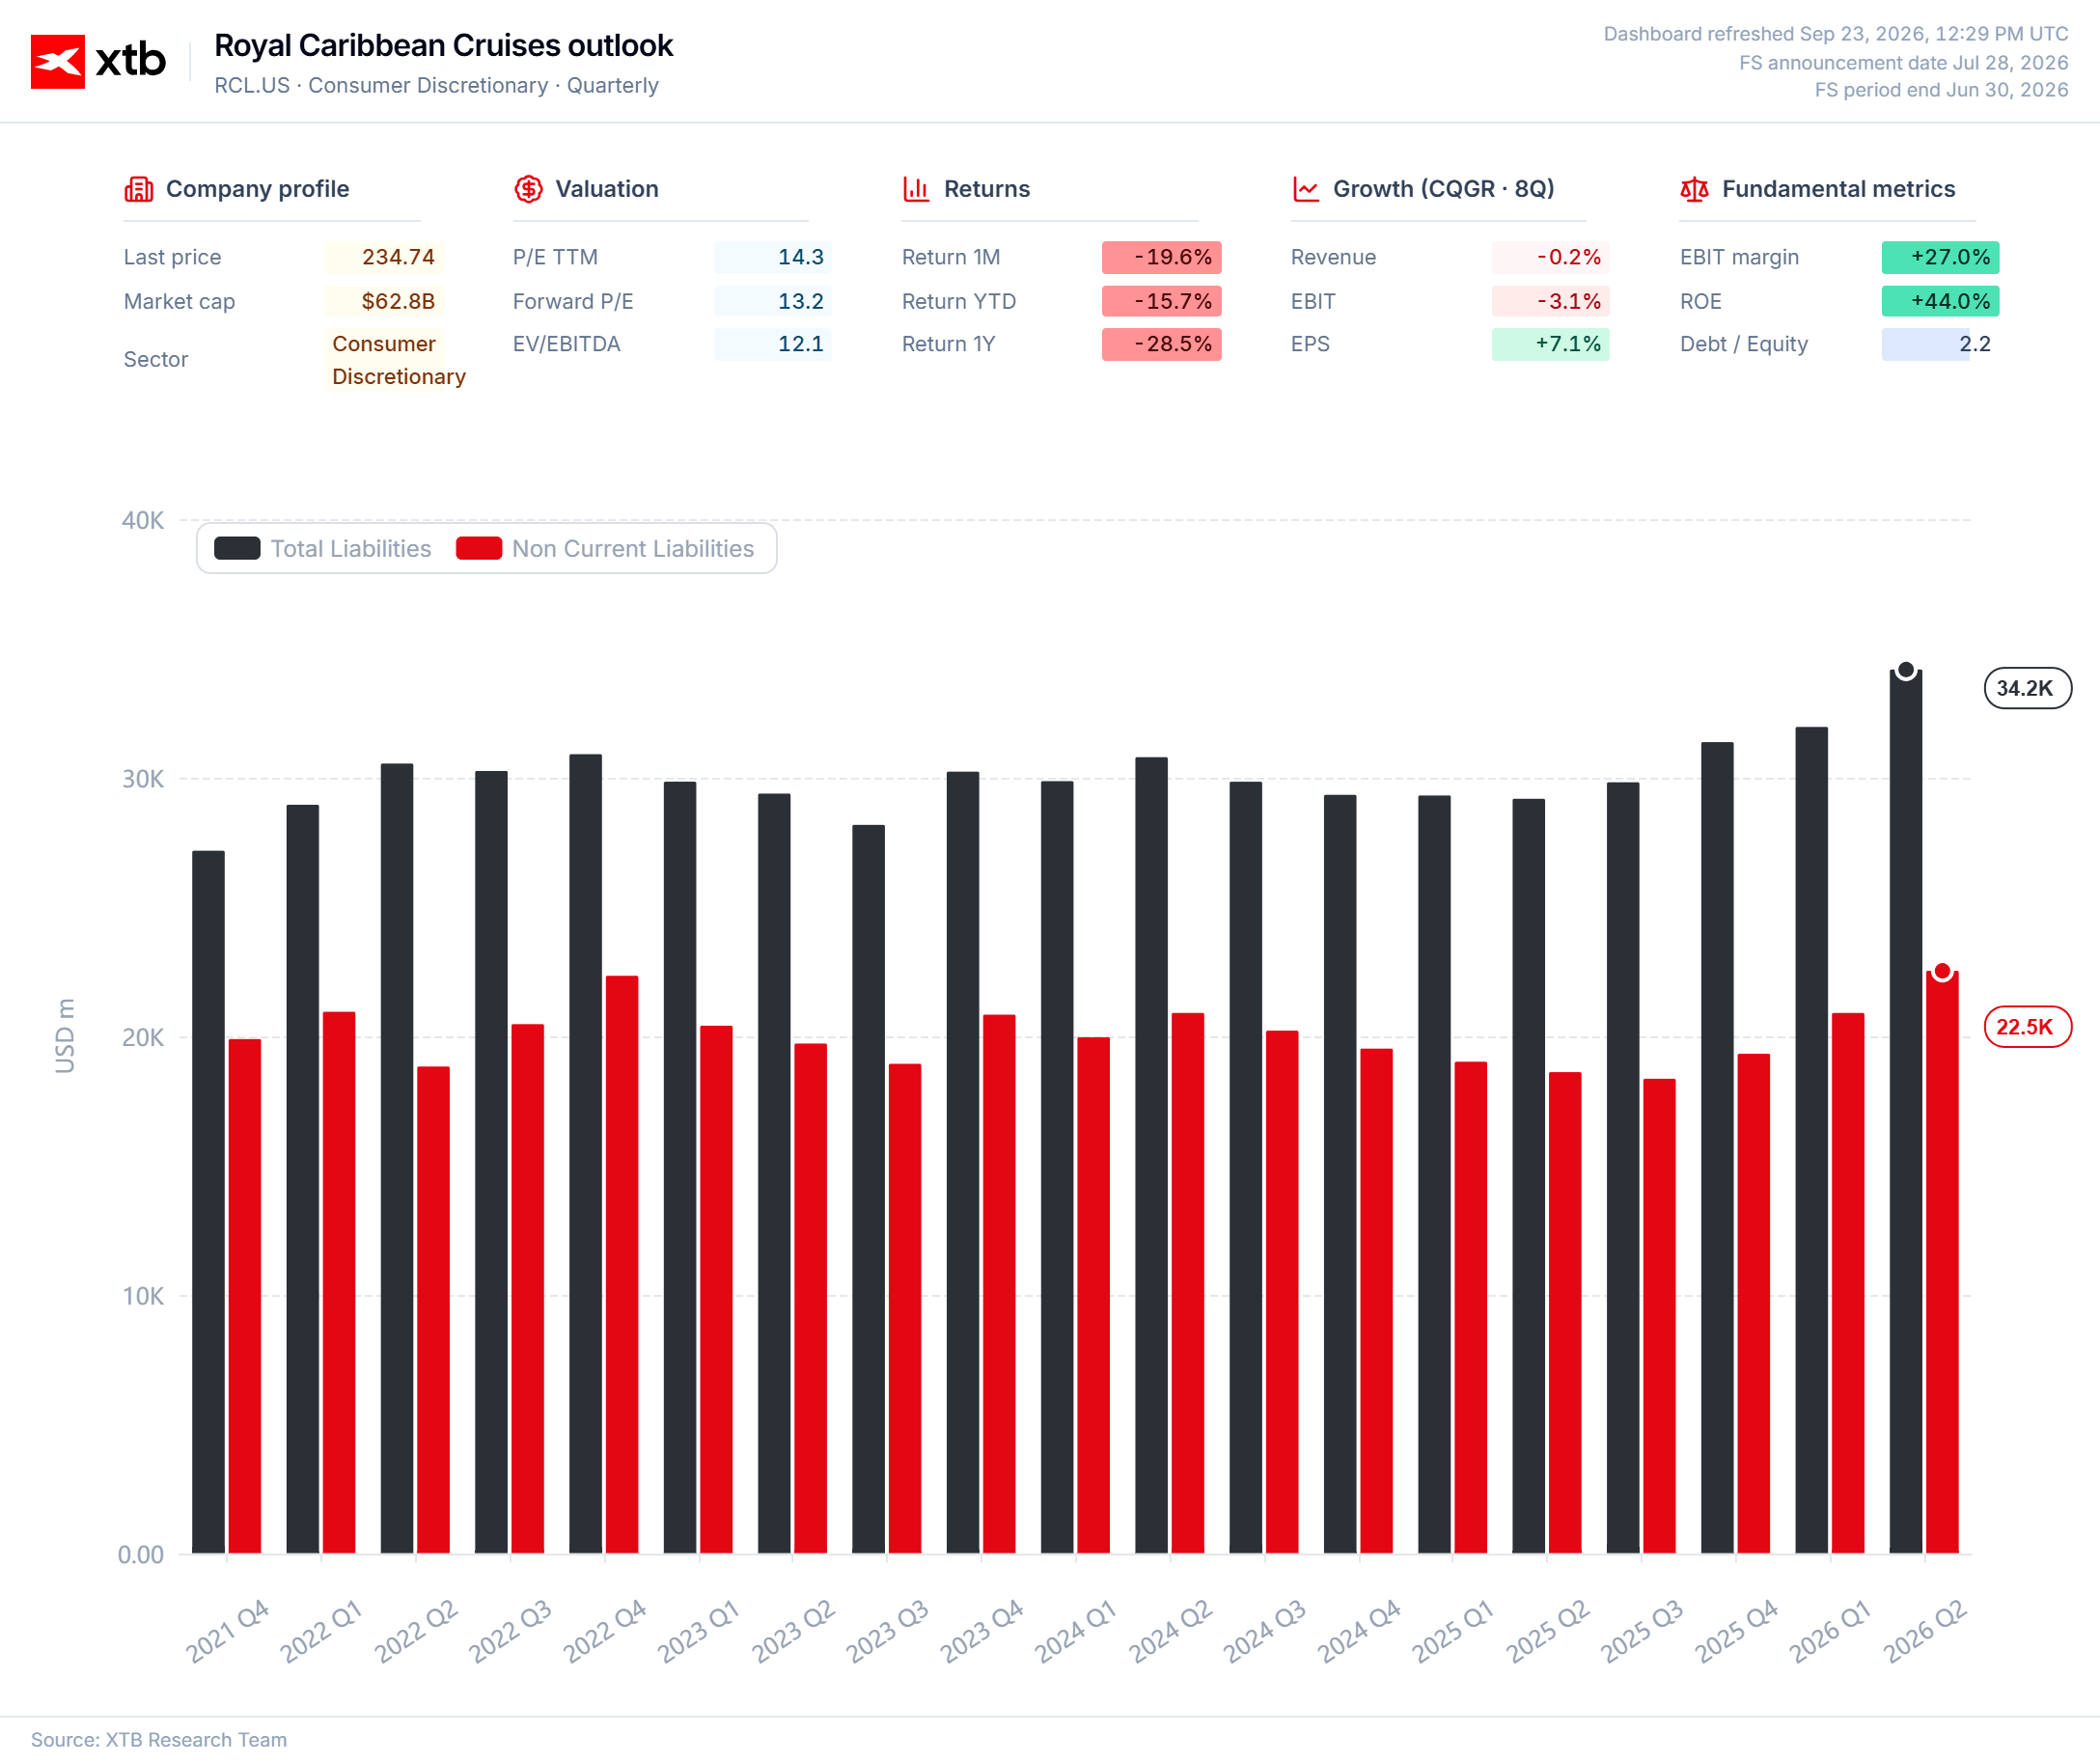
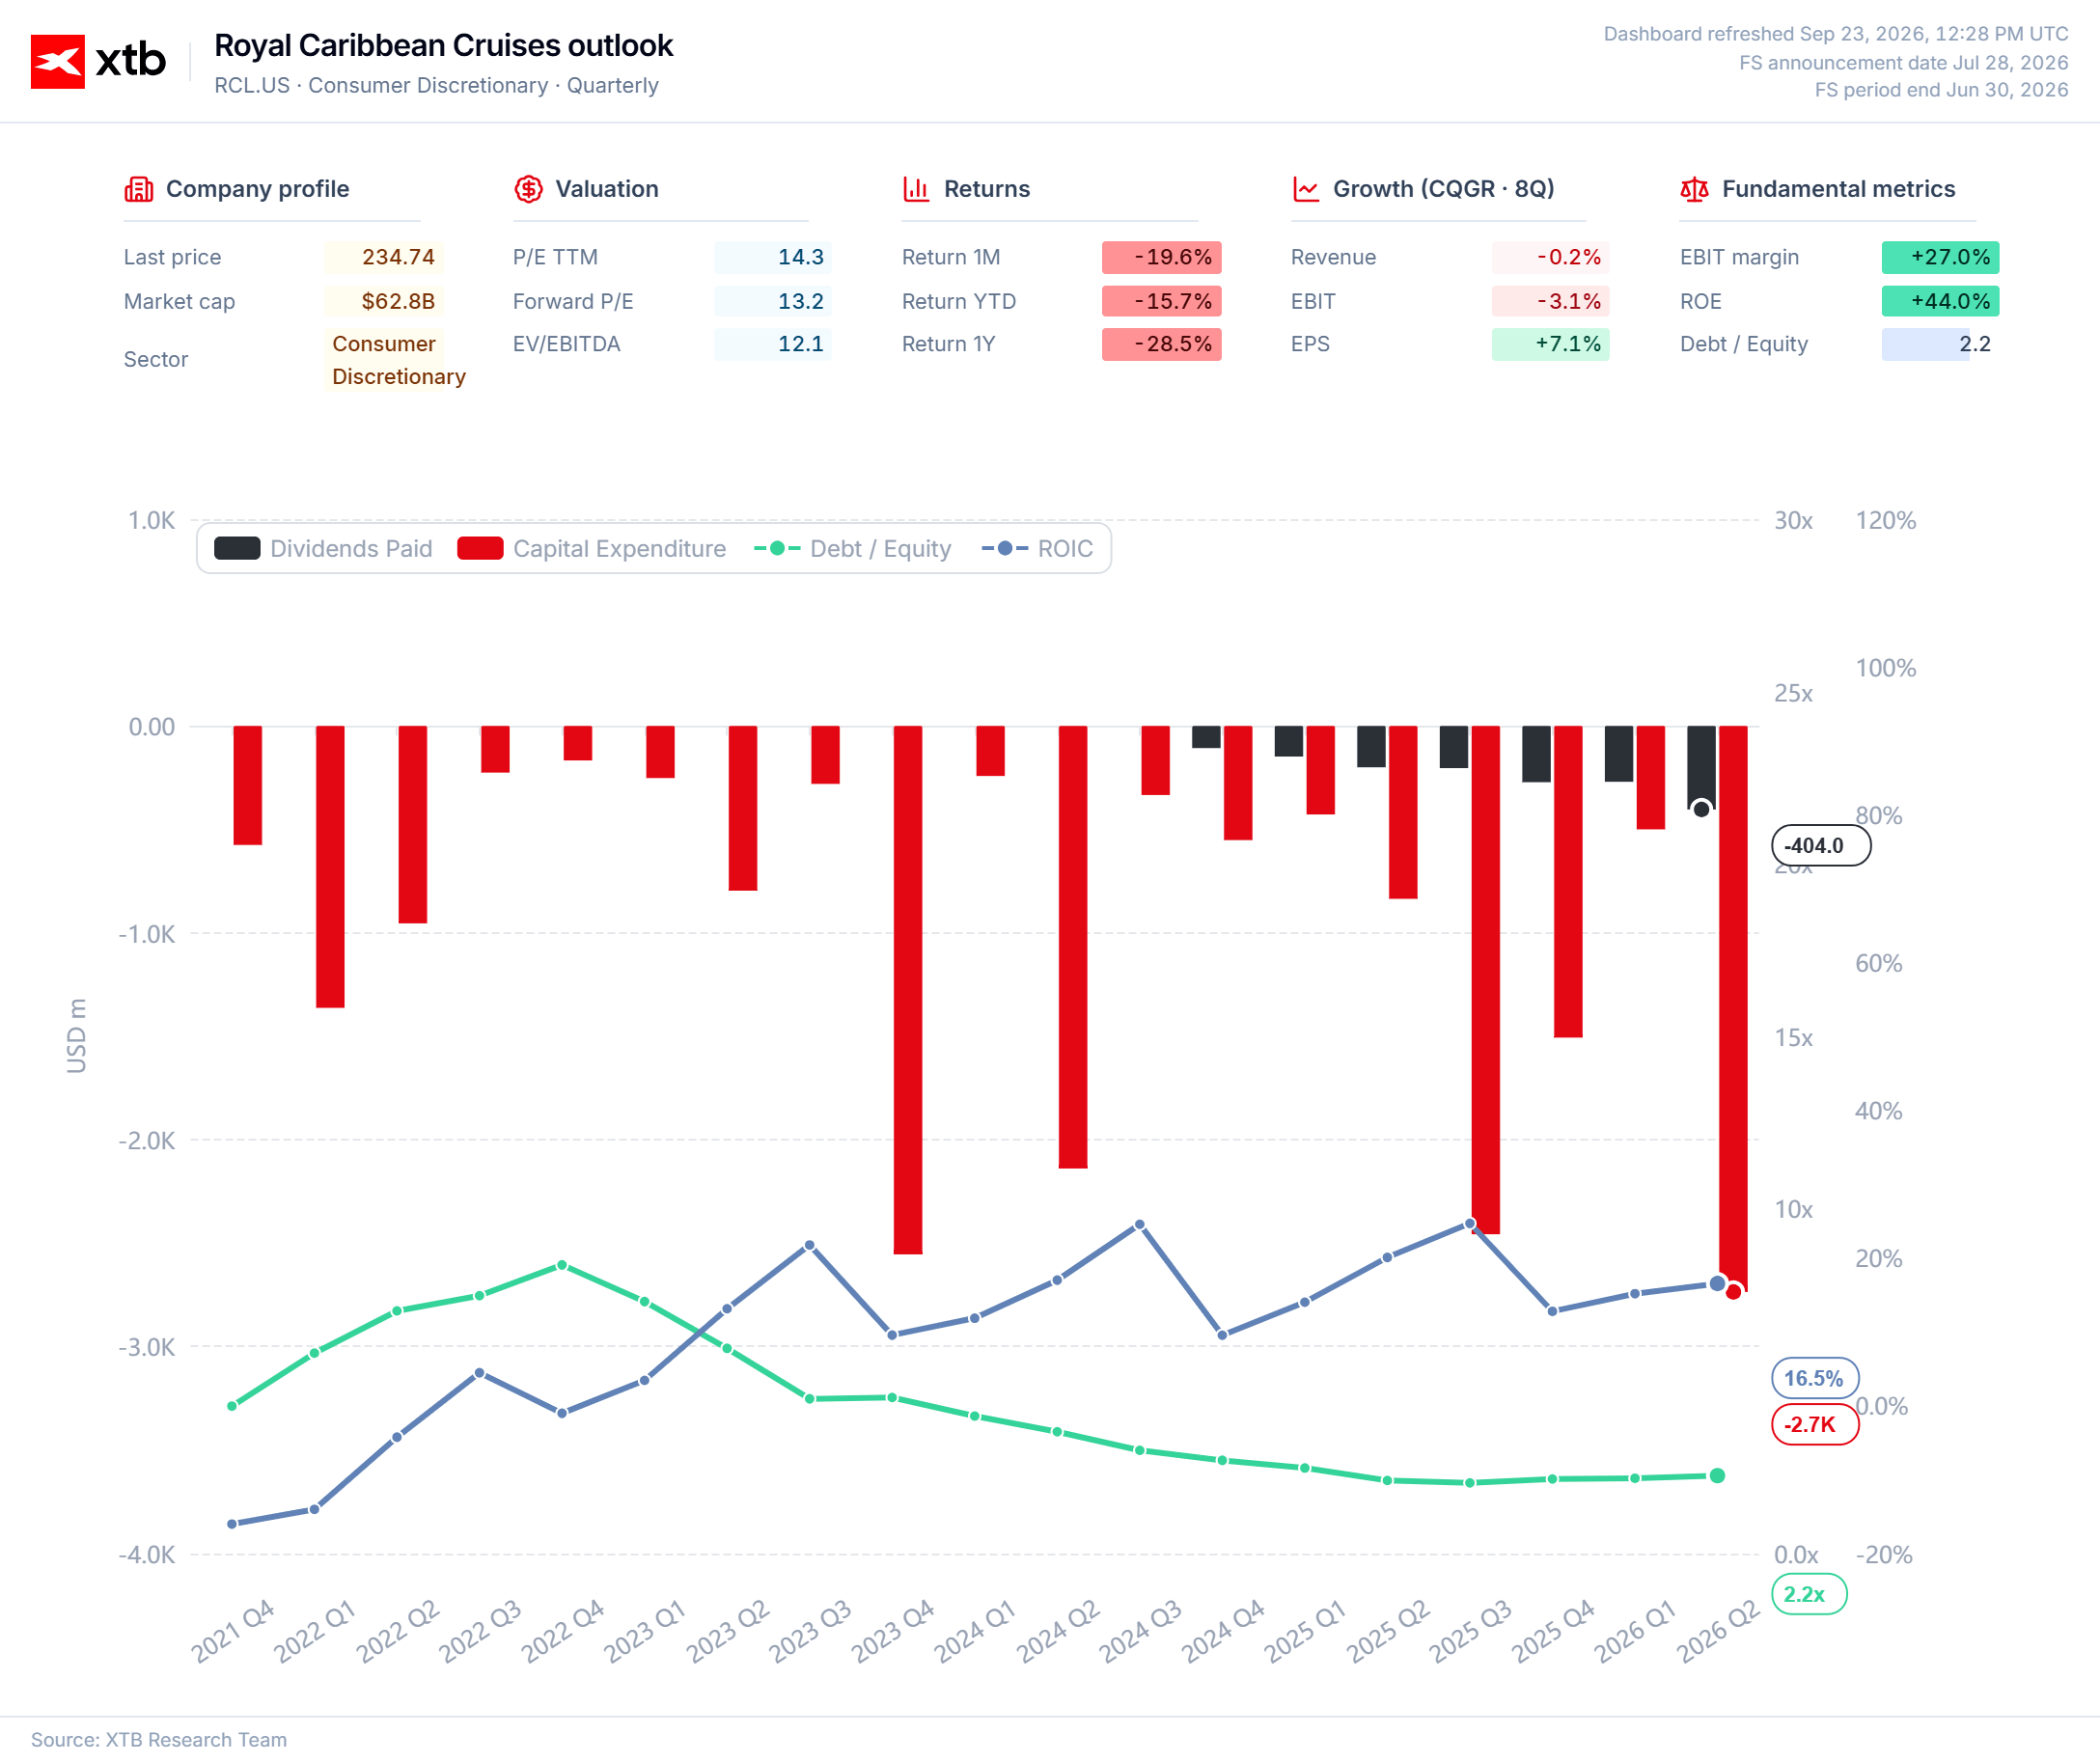
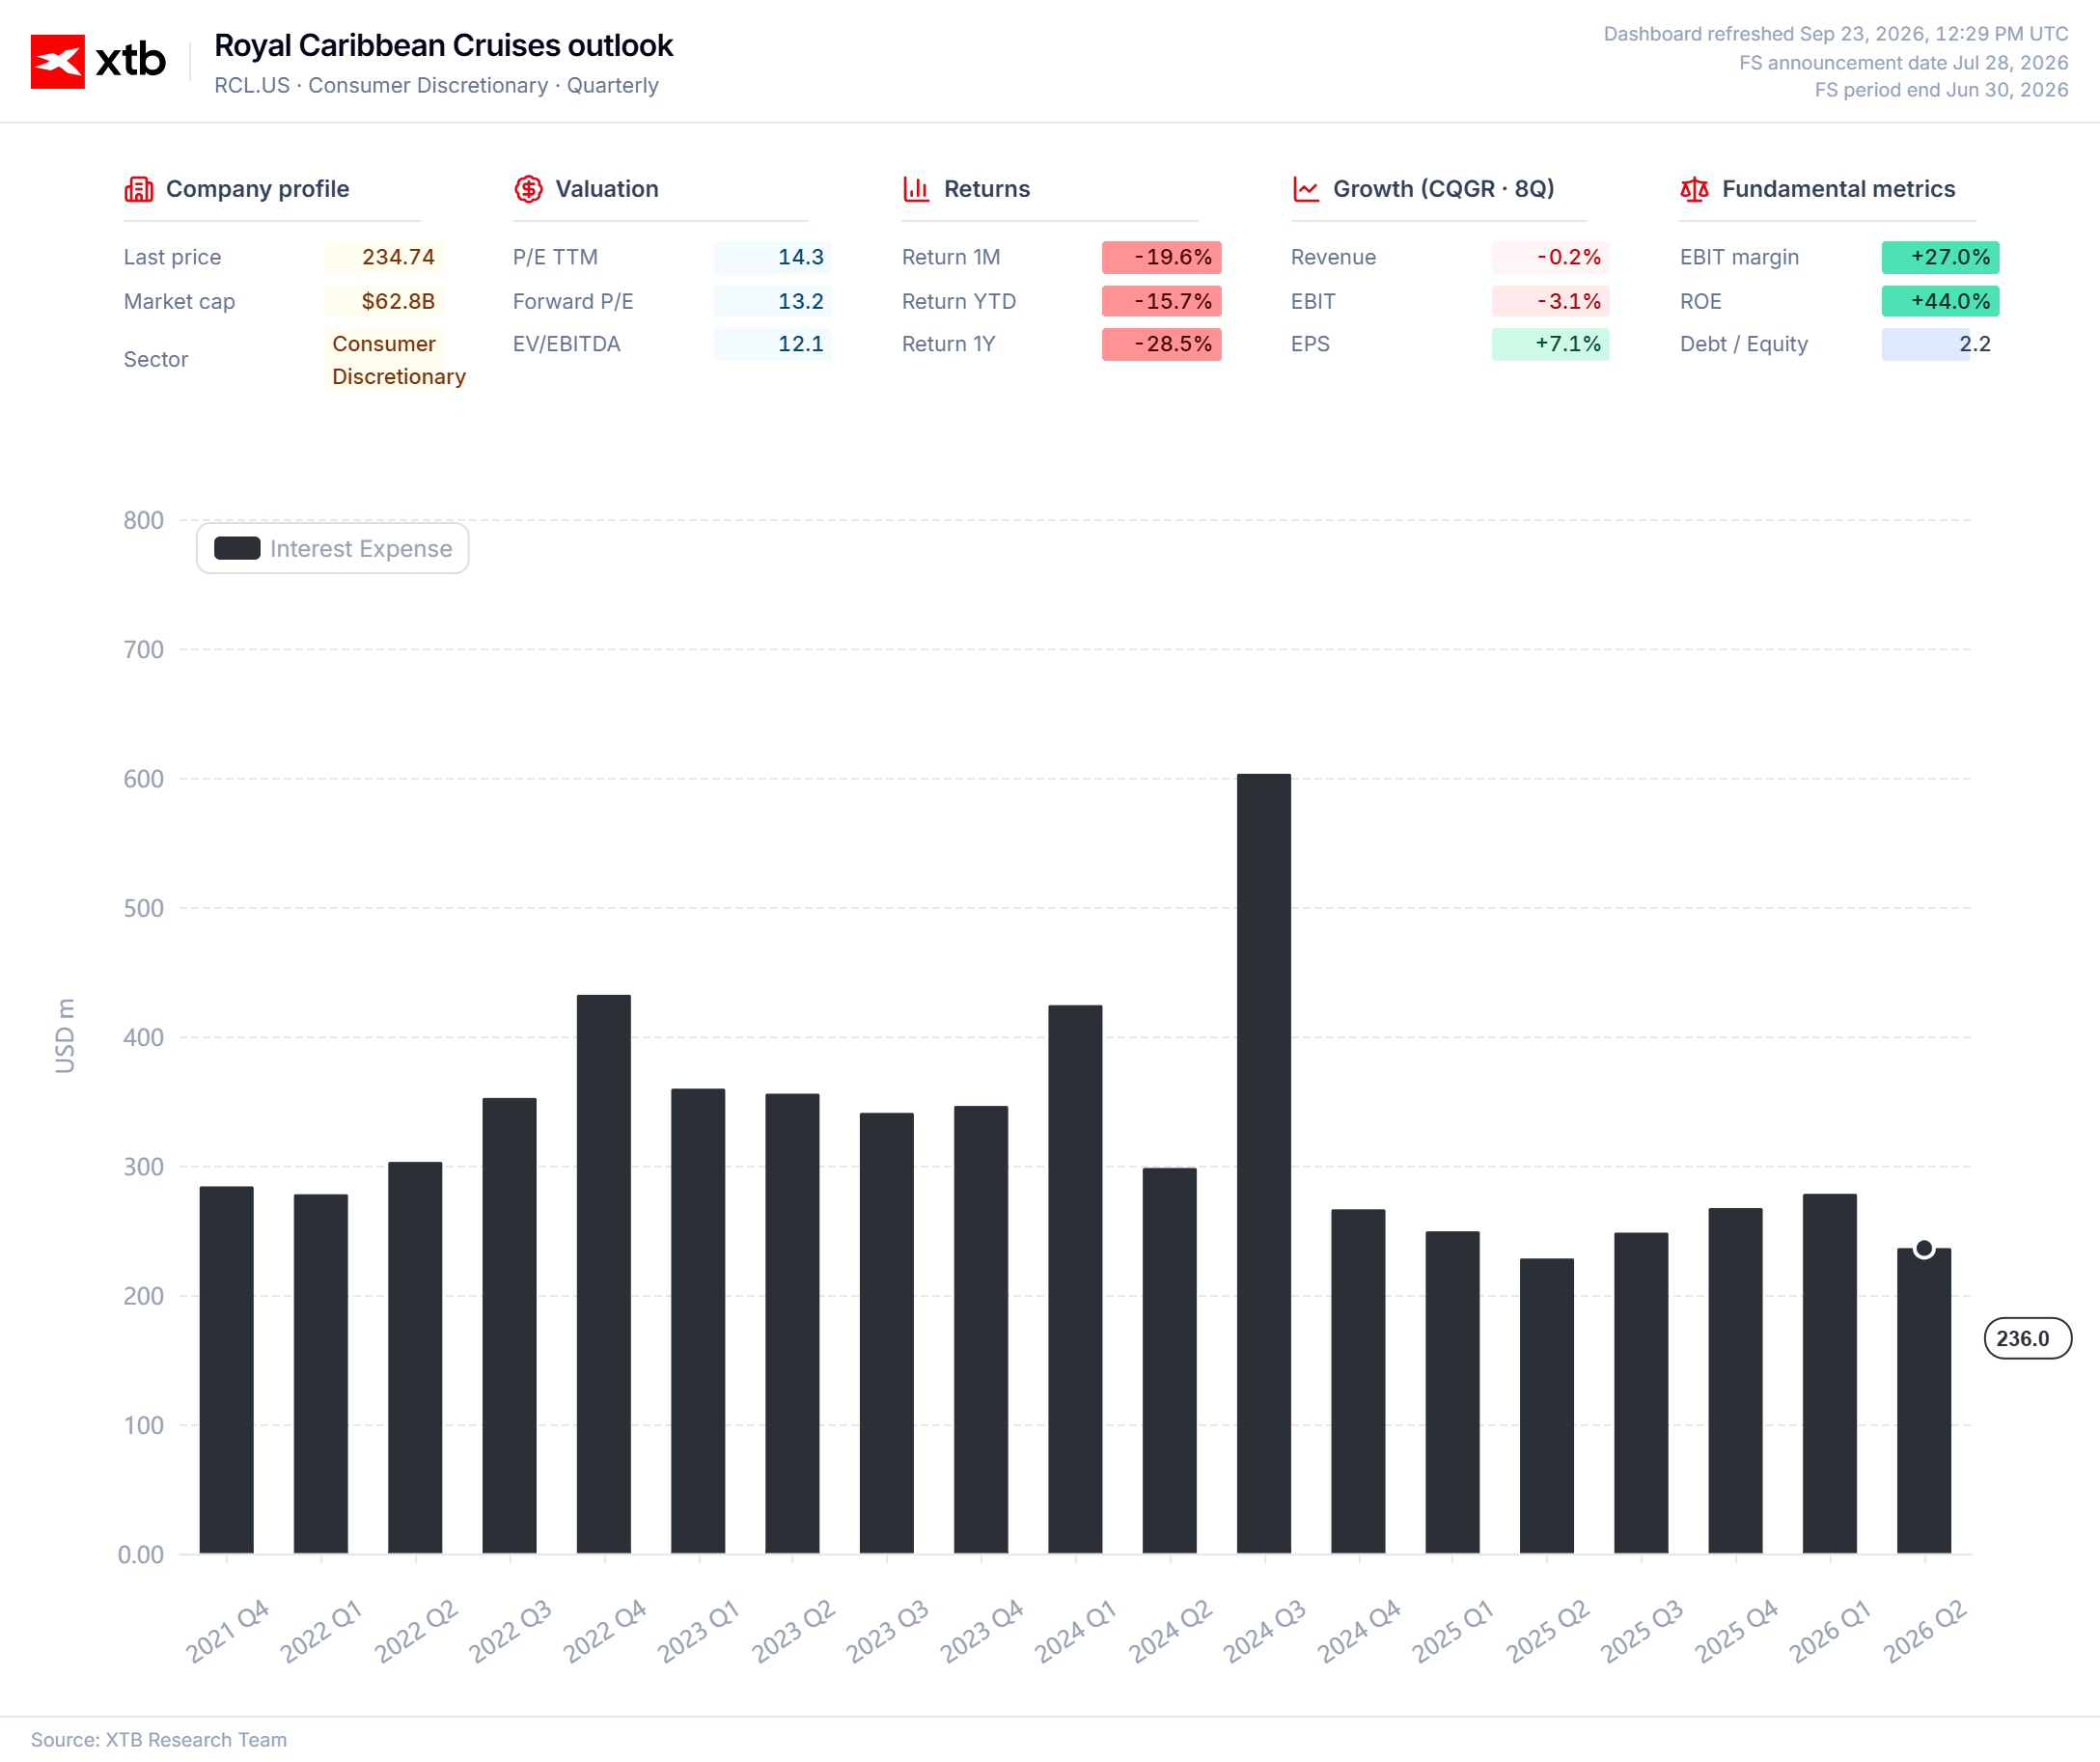
Sectorul croazierelor este, prin definiție, unul cu intensitate mare de capital. Indicatorul cheie al eficienței operaționale nu este datoria redusă, ci gestionarea eficientă a datoriei.
Referința la Caraibe din denumirea companiei nu este o strategie de marketing. Este regiunea principală pe care se concentrează compania. În ultimii ani, s-a observat o schimbare clară către transformarea nu doar a croazierei în sine într-un produs, ci și a destinației.
Deținerea de stațiuni permite crearea de sinergii, combinarea canalelor de distribuție și diversificarea.
În acest context, pentru Royal Caribbean aceasta înseamnă:
- Achiziționarea de stațiuni înseamnă consolidarea pieței locale (Caraibe) și o capacitate sporită de a-și apăra sau extinde marjele.
- Atragerea de noi clienți și fidelizarea unui număr mai mare dintre aceștia în cadrul grupului pe durata vacanței. Acest lucru înseamnă, potențial, o creștere semnificativă a profitabilității pentru ambele componente ale afacerii, fără o creștere majoră a costurilor (în afară de dobânzi).
- Diversificarea către destinații de vacanță fixe, terestre, reduce expunerea companiei la piețele de mărfuri și la factorii geopolitici.
Fundamentele vs percepția
Dacă datoria nu este o problemă atât de mare pe cât sugerează valoarea nominală a acesteia, iar achiziția reprezintă punerea în aplicare a unei strategii pe termen lung, atunci de ce are loc această vânzare masivă?
Sentimentul față de operatorii de croaziere este negativ de ceva timp. Acest lucru provine din prețurile petrolului și politica monetară, care afectează sectorul de două ori.
- Ratele mai mari ale dobânzii, ca răspuns la inflație, agravează capacitatea companiilor de a-și gestiona datoria și de a-și extinde efectul de levier.
- Prețurile petrolului și ale distilatelor se reflectă direct în costurile companiilor și comprimă marjele de profit.
În aceste condiții, piața este mai puțin concentrată pe valoarea potențială pe un orizont de mai mulți ani și reacționează mai mult la impulsurile recente. Cu toate acestea, situația geopolitică ar putea avea, în mod paradoxal, un impact pozitiv asupra Royal Caribbean. Deoarece cea mai mare parte a Orientului Mijlociu se află într-un conflict armat continuu, acest lucru ar putea cataliza o schimbare a destinațiilor de vacanță de la Orientul Mijlociu către Caraibe sau alte regiuni care pot oferi călătorii de agrement mai sigure.

Sinteza piețelor: Indicii europeni sub presiunea unui dolar mai puternic 🚩 Acțiunile din sectorul cuanticii înregistrează creșteri, IONQ câștigă 12%



Rezumatul zilei: Discursul lui Trump la ONU pune Iranul, Strâmtoarea Hormuz și AI în centrul atenției

AWS primește aprobarea NATO. Se deschide calea către mai multe contracte în domeniul apărării
AMD depășește un trilion de dolari în capitalizare bursieră. Acum, Wall Street ridică ștacheta
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."