


Americký dluhopisový trh se dostává pod další tlak. Výnos desetiletých státních dluhopisů USA v úterý vystoupal až na 5,02 %, čímž překonal maximum z roku 2023 a dostal se na nejvyšší úroveň od roku 2007. Výprodej přichází jen den před rozhodnutím Fedu o úrokových sazbách a může mít výrazný dopad také na akciové trhy.
Za růstem výnosů stojí kombinace několika faktorů – vyšší ceny energií, přetrvávající inflační rizika, rostoucí množství vydávaného dluhu a slabší strukturální poptávka po amerických státních dluhopisech.
Ropa zvyšuje obavy z další inflace
Poslední impuls přišel z energetického trhu. Rostoucí geopolitické napětí na Blízkém východě dál podporuje ceny ropy a plynu, což zvyšuje riziko, že inflace zůstane déle zvýšená.
Právě tato situace komplikuje pozici americké centrální banky. Investoři očekávají, že Fed ve středu zvýší krátkodobé úrokové sazby, což by bylo první zvýšení od července 2023.
Pokud by Fed sazby ponechal beze změny nebo jeho komunikace naznačila mírnější budoucí zpřísňování měnové politiky, dluhopisový trh by to mohl interpretovat jako nedostatečnou reakci na inflační rizika. Výsledkem by mohl být další růst dlouhodobých výnosů.
Problémem je také obrovská nabídka dluhopisů
Inflace ale není jediným důvodem současného výprodeje. Americká vláda musí vydávat stále větší množství dluhopisů kvůli financování rozpočtových deficitů a refinancování staršího dluhu.
Současně prudce roste také firemní zadlužování, mimo jiné kvůli obrovským investicím technologických společností do AI infrastruktury a datacenter.
Na trhu se tak objevuje stále větší množství nového dluhu právě v době, kdy centrální banky už nejsou tak významnými kupci státních dluhopisů jako v období kvantitativního uvolňování. Podle UBS je navíc strukturální poptávka po amerických dluhopisech ze strany zahraničních oficiálních institucí výrazně slabší než v minulosti.
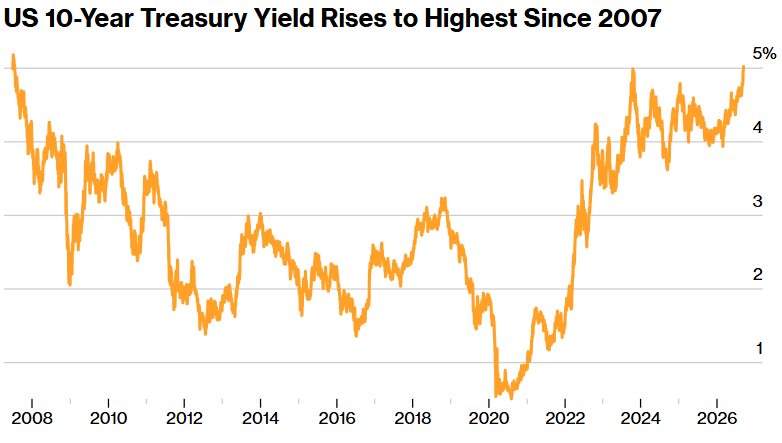
Desetiletý výnos je nejvýše od roku 2007
Zdroj: Bloomberg
Po globální finanční krizi výnos desetiletých amerických dluhopisů dlouhodobě klesal a během pandemie v roce 2020 se propadl hluboko pod 1 %. Od roku 2022 ale nastal dramatický obrat. Kombinace vysoké inflace, zpřísňování měnové politiky a rostoucí nabídky dluhopisů vytlačila výnos postupně nad 4 % a nyní až k hranici 5 %. Aktuální úrovně tak americký trh neviděl téměř dvě desetiletí.
Právě hranice 5 % má zároveň výrazný psychologický význam. Přestože ji výnos krátce překonal už v říjnu 2023 a znovu v pondělí, nad touto úrovní desetiletý výnos neuzavřel obchodní den od roku 2007.
Pět procent začíná být problémem pro akcie
Růst výnosů má významné důsledky i mimo samotný dluhopisový trh. Desetileté americké dluhopisy slouží jako důležitý základ pro oceňování hypoték, firemních úvěrů i dalších finančních produktů.
Pro akciový trh je navíc hranice 5 % citlivá. Bezpečné státní dluhopisy začínají investorům nabízet atraktivní výnos bez nutnosti podstupovat stejné riziko jako u akcií. Část kapitálu se proto může přesouvat z rizikovějších aktiv právě do dluhopisů.
Vyšší bezrizikové sazby současně snižují současnou hodnotu budoucích firemních zisků, což bývá problémem především pro růstové a technologické společnosti s vysokými valuacemi.
Další zastávkou může být 6 %?
Klíčovým krátkodobým katalyzátorem bude středeční rozhodnutí Fedu a následná komunikace jeho předsedy Kevina Warshe. Trh bude sledovat nejen samotné rozhodnutí o sazbách, ale především nový výhled jejich dalšího vývoje.
Pokud budou ceny energií pokračovat v růstu a Fed nedokáže investory přesvědčit o dostatečně tvrdém postoji proti inflaci, tlak na dluhopisy může pokračovat.
ING dokonce upozorňuje, že výraznější prolomení hranice 5 % by mohlo postupně dostat do hry úroveň 6 %. Takový pohyb by už představoval výrazně náročnější prostředí nejen pro dluhopisy, ale také pro akcie, úvěrový trh a celou americkou ekonomiku.
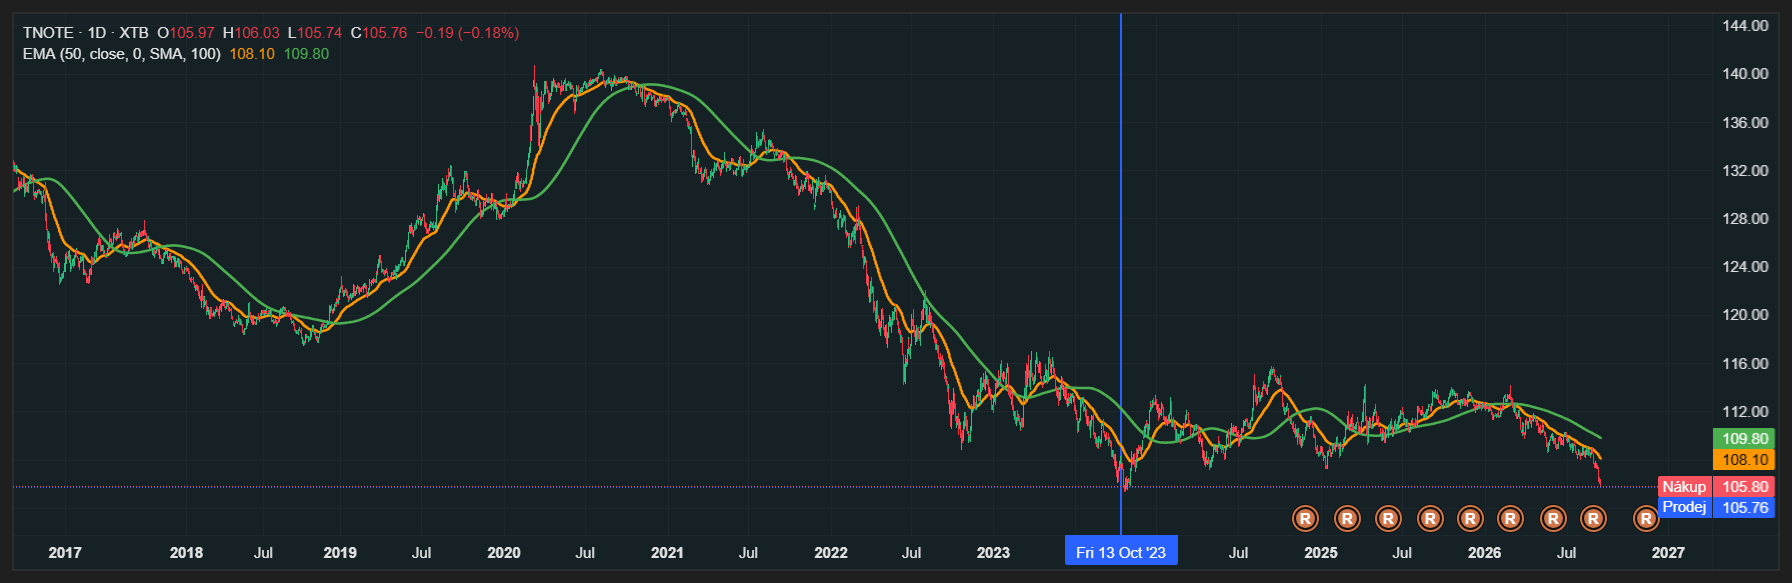
Graf amerických desetiletých dluhopisů (TNOTE, D1)
Zdroj: xStation5
Cena amerických desetiletých státních dluhopisů pokračuje v poklesu a aktuálně se pohybuje kolem 105,76 bodu. Trh se dostal na nejnižší úrovně od října 2023, což odpovídá současnému prudkému růstu dluhopisových výnosů. U dluhopisů totiž platí opačný vztah mezi cenou a výnosem – pokles ceny znamená růst výnosu.
Technický obraz zůstává výrazně medvědí. Cena se nachází pod EMA 50 na úrovni 108,10 bodu i pod SMA 100 kolem 109,80 bodu. Oba klouzavé průměry tak nyní vytvářejí důležitou rezistenční oblast přibližně 108–110 bodů. Dokud se cena drží pod tímto pásmem, zůstává převaha na straně prodejců.
Zásadní je nyní oblast kolem 105,5–106 bodů, která odpovídá minimům z října 2023 a představuje dlouhodobě významný support. Trh tuto zónu aktuálně testuje. Její přesvědčivé prolomení by znamenalo vytvoření nových několikaletých minim a mohlo by otevřít prostor k pokračování poklesu. Současně by takový pohyb odpovídal scénáři, ve kterém by výnos desetiletých amerických dluhopisů pokračoval výrazněji nad hranici 5 %.


Denní shrnutí: Zpomalení AI nezastavuje růst výnosů


Japonský jen opět oslabuje 💴
🎥 Krypto Briefing: Klíčový týden! Hlasování o Clarity Act a zasedání Fedu

Hovězí v USA láme cenové rekordy. Trump otevírá dveře dovozu z Brazílie 🥩
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.